Cheques
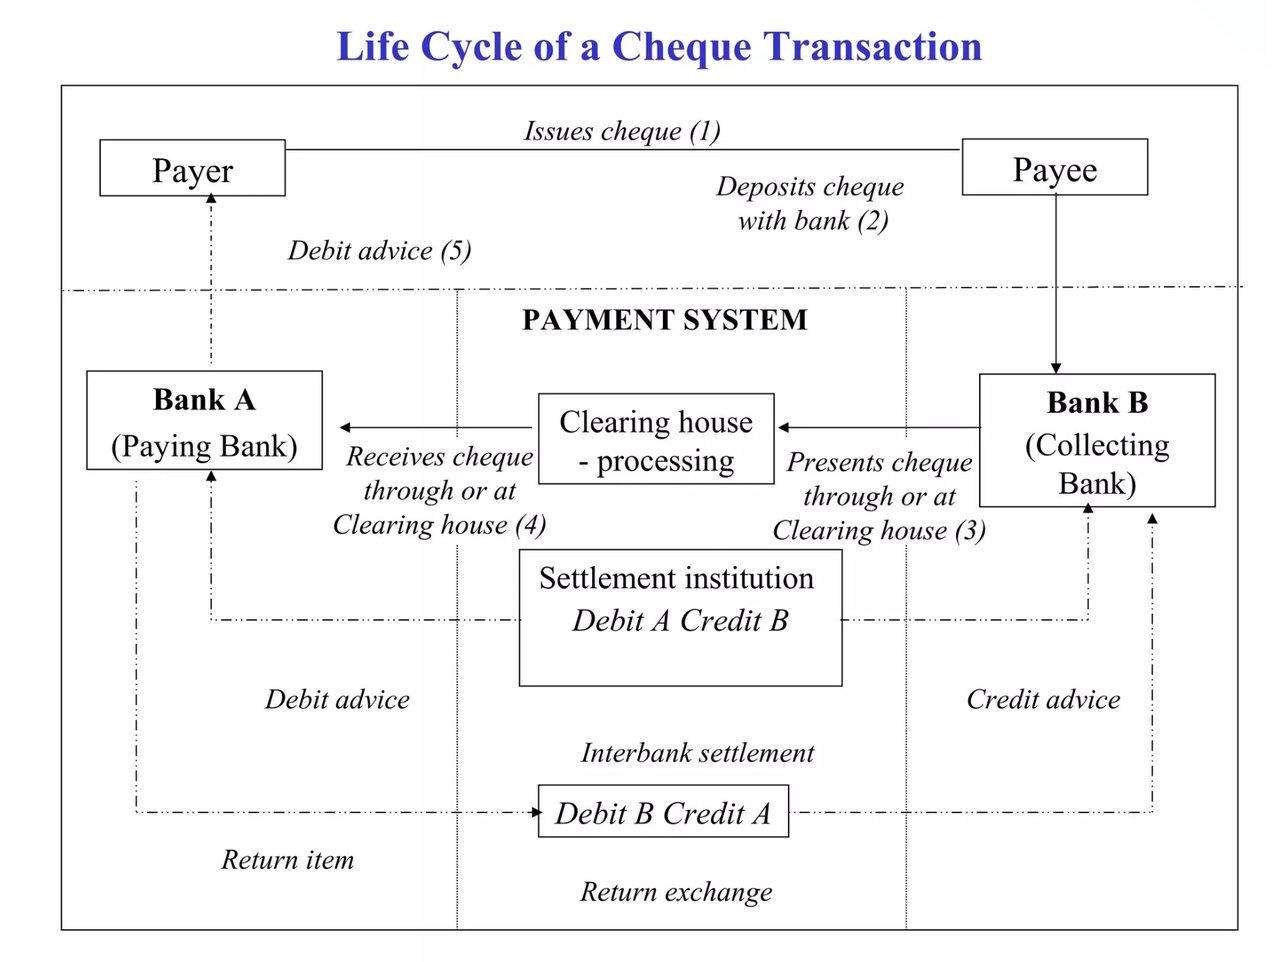
Las operaciones con cheques, ya se realicen a través de nuestro banco o de cualquier otra entidad, siguen un proceso estructurado, basado en las prácticas bancarias tradicionales, que comprende varias etapas:
- Emisión del cheque: El titular de la cuenta (librador) extiende un cheque en el que consigna los datos esenciales: el nombre del beneficiario, el importe exacto (en cifras y en letras), la fecha de emisión y la firma autenticada del librador.
- Presentación del cheque: El beneficiario deposita el cheque en su cuenta bancaria. Dicho banco, denominado banco cobrador, puede recibir el cheque mediante presentación física en una sucursal o a través de canales electrónicos, cuando estén disponibles.
- Verificación y endoso: el banco cobrador examina la validez del cheque y lo firma o sella para endosarlo, confirmando que ha recibido el documento y verificado su autenticidad preliminar.
- Proceso de compensación: El cheque se remite a un sistema centralizado de compensación o directamente al banco librado (donde se encuentra la cuenta del librador). En el sistema de compensación, las entidades agrupan y concilian los cheques y otros instrumentos librados entre sí, lo que facilita la liquidación de las operaciones.
- Transferencia de fondos: Una vez recibido el cheque, el banco librado lo verifica de nuevo, centrándose en el saldo de la cuenta del librador y en la autenticidad de la firma. Si el cheque es válido y la cuenta dispone de fondos suficientes, el banco librado carga en la cuenta del librador el importe del cheque.
- Liquidación: El importe compensado se abona en la cuenta del banco cobrador. Este banco, a su vez, abona el importe en la cuenta del beneficiario, completando así el ciclo de la operación.
- Devolución del cheque: Si el cheque es rechazado (por fondos insuficientes, discrepancia de firma, etc.), se devuelve al banco cobrador con un código de motivo específico. El banco cobrador notifica entonces al beneficiario el fallo de la operación.
Esta secuencia de actuaciones describe el proceso metódico y preciso que siguen los bancos para tramitar los cheques, garantizando la seguridad financiera y el cumplimiento de la normativa bancaria.
Cuando un banco hace efectivo un cheque,
el proceso comprende una serie de pasos concebidos para verificar la legitimidad del cheque, comprobar que la cuenta del librador dispone de fondos suficientes y liquidar la operación entre las entidades financieras. A continuación se detalla el procedimiento, con toda su elegante complejidad:
1. Depósito del cheque e inicio del proceso
Cuando se presenta un cheque (en la ventanilla de una entidad, en un cajero automático o mediante depósito móvil), el banco del beneficiario (el «banco del beneficiario») inicia su tramitación. En primer lugar, se verifica que los datos esenciales del cheque (como el número de cuenta del librador, el importe, la fecha y las firmas) estén completos y sean auténticos.
2. Codificación y compensación
El banco del beneficiario codifica la información del cheque en formato electrónico. Datos clave como el código MICR (reconocimiento de caracteres en tinta magnética), situado en la parte inferior del cheque, facilitan el procesamiento digital.
El cheque ingresa entonces en un sistema de compensación, que actúa como puente entre el banco del beneficiario (banco del receptor) y el banco del librador (banco del emisor). Esta compensación puede realizarse a través de:
- Compensación de imágenes: Los cheques se compensan cada vez más como imágenes digitales, por ejemplo a través del UK Image Clearing System gestionado por Pay.UK o mediante el intercambio de imágenes conforme a la ley estadounidense Check 21.
- Bancos corresponsales: se utilizan en operaciones internacionales cuando las entidades no mantienen relaciones directas.
- Liquidación en banco central: Las posiciones netas resultantes entre bancos se liquidan en dinero de banco central, por ejemplo en el Bank of England o a través de la Reserva Federal.
3. Liquidación y verificación
En esta fase, el banco del librador (el «banco librado») recibe los datos del cheque a través del sistema de compensación. Verifica lo siguiente:
- Fondos suficientes: la cuenta del librador debe tener saldo suficiente para atender el cheque.
- Legitimidad: se examinan la firma del cheque y demás datos para detectar falsificación o fraude.
- Órdenes de suspensión de pago: El banco librado comprueba si se ha presentado una orden de suspensión de pago sobre el cheque.
Si todas las comprobaciones se superan satisfactoriamente, el banco librado autoriza el pago.
4. Transferencia y liquidación de fondos
- La cuenta del librador se adeuda por el importe del cheque.
- El banco del beneficiario recibe los fondos por vía electrónica y abona el importe en la cuenta del beneficiario.
En este punto el cheque físico pierde toda relevancia, ya que la liquidación se efectúa por medios digitales.
5. Plazo de compensación de cheques
- Cheques locales: normalmente se compensan en 1 a 2 días hábiles.
- Cheques de otro estado o extranjeros: Pueden tardar varios días o incluso semanas, ya que intervienen entidades intermediarias o bancos corresponsales para su verificación y liquidación.
6. Cheques devueltos o impagados
Si la cuenta del librador carece de fondos o el cheque se marca como no válido (por ejemplo, por haber sido alterado o por ser fraudulento), el cheque será devuelto («rebotado»). El banco del beneficiario revierte la operación, adeuda la cuenta del beneficiario y puede aplicar una comisión.
Aspectos clave sobre los cheques extranjeros
Los cheques extranjeros siguen los mismos principios, pero implican capas adicionales:
- Conversión de divisas: la divisa del cheque se convierte a la moneda nacional del beneficiario.
- Banca corresponsal: El cheque se encamina a través de redes internacionales, con frecuencia mediante mensajería SWIFT.
- Compensación prolongada: la verificación de cheques extranjeros requiere más tiempo debido a las diferencias jurisdiccionales y regulatorias.
Así pues, el cobro de cheques se basa en la confianza, la verificación y los sistemas de compensación interbancaria, que operan conjuntamente para garantizar una liquidación financiera segura y exacta. Aunque el proceso es cada vez más digital, su base sigue arraigada en los principios de autenticación y rendición de cuentas.


Siguiente paso
Solicitar una presentación
Cuéntenos en pocas líneas quién es usted y qué tiene en mente. Su consulta llega directamente al Banco y se trata con confidencialidad.
¿Prefiere hablar con nosotros? Reserve una videoconferencia de 30 minutos.