Giros bancarios internacionales (IBD)
Definición, flujo operativo, liquidación y controles de riesgo
Resumen ejecutivo
Un giro bancario internacional (International Bank Draft, IBD) es un instrumento prepagado emitido por un banco, funcionalmente similar a un cheque de caja, utilizado en pagos transfronterizos de elevado importe cuando el beneficiario requiere un compromiso firme de disponibilidad de fondos. IFB acepta los IBD «al cobro»: verificamos el instrumento, lo presentamos a través de nuestra red de corresponsales al banco emisor y abonamos en su cuenta el importe una vez recibida la liquidación definitiva. En circunstancias y jurisdicciones limitadas y claramente definidas, IFB puede ofrecer una fecha valor anticipada «salvo buen fin» (con recurso) hasta la compensación definitiva.
1. Qué es un IBD y qué no es
- Prepagado, librado contra el banco: los fondos se cargan al comprador en el momento de la emisión, y el efecto se libra contra el banco emisor (o su sucursal pagadora designada).
- Denominada en moneda extranjera: normalmente la moneda del beneficiario, aunque es habitual la emisión en varias divisas.
- Un instrumento negociable físico: se requiere el original en papel para su depósito y compensación.
- No es una transferencia instantánea: a diferencia de las transferencias SWIFT, los IBD requieren presentación física y compensación interbancaria antes de adquirir carácter definitivo.
2. Cuándo resulta adecuada una IBD
- Adquisiciones inmobiliarias, matrículas, depósitos de arras y operaciones en las que el beneficiario exige un instrumento respaldado por un banco.
- Entornos en los que las contrapartes desconfían de las transferencias electrónicas o exigen «papel bancario».
- Situaciones que exigen una pista de auditoría clara y la emisión en papel de seguridad con elementos antifalsificación.
3. Cómo trata IFB un IBD entrante
3.1 Depósito en IFB
- Envíe el original de la letra de cambio por un servicio de mensajería autorizado a nuestra área de Comercio Exterior y Cobranzas; IFB no cuenta con sucursales abiertas al público.
- Facilite:
- Los datos de su cuenta de IFB para el abono.
- Documento de identidad válido y, en el caso de clientes corporativos, facultades para efectuar depósitos.
- Cualquier documentación justificativa (factura o contrato) que se solicite a efectos de cumplimiento normativo.
3.2 Verificación del instrumento
- Controles visuales y de seguridad: marcas de agua, microimpresión, hologramas, sensibilización química e integridad de la numeración de serie.
- Validación por el banco emisor: SWIFT o mensajería segura para confirmar los datos de la emisión cuando proceda.
- Cribado de sanciones y AML: las partes, la finalidad y las jurisdicciones se contrastan con las listas aplicables y las reglas internas de riesgo.
Resultado: IFB acepta la operación al cobro, la acepta con reservas (algo poco frecuente y discrecional) o la rechaza (por ejemplo, ante sospecha de falsificación, riesgo de sanciones o instrumento incompleto).
3.3 Presentación y cobro
- Ruta: IFB envía el giro al banco emisor (o a su sucursal pagadora designada), directamente o a través de nuestro banco corresponsal en la divisa y el país del giro.
- Método: cobranza simple sujeta a la práctica de mercado de la ICC URC 522 (convención del sector), salvo que el banco emisor prescriba condiciones distintas.
3.4 Liquidación y abono en cuenta
- Abono definitivo: una vez que el banco emisor honre el efecto y recibamos fondos compensados, IFB abonará el importe en su cuenta con fecha valor del día de recepción, descontadas las comisiones aplicables.
- Abono con reserva (si se concede): IFB podrá abonar los fondos antes de la liquidación definitiva, estrictamente con derecho de recurso. Si el banco emisor rechaza o devuelve el efecto, IFB revertirá el abono y recuperará los fondos del depositante.
4. ¿Transferirá el banco emisor los fondos o no?
4.1 Honra (pago)
El banco emisor transfiere los fondos cuando:
- El efecto es auténtico, no ha sido alterado y es válido (dentro de cualquier plazo de validez indicado).
- No existe orden de suspensión de pago ni denuncia de pérdida.
- Se superan todas las verificaciones regulatorias.
Resultado en IFB: recibimos los fondos a través de nuestro corresponsal. Su cuenta se abona en el momento de la recepción definitiva.
4.2 Rechazo del pago (impago)
El banco emisor puede negarse a pagar si:
- Se sospecha de falsificación o alteración.
- Se ha presentado una orden de suspensión de pago (por ejemplo, por pérdida o robo comunicados).
- Existe una discrepancia sustancial (beneficiario no coincidente, instrumento vencido).
- Se aplica un bloqueo regulatorio o jurídico (sanciones, orden judicial).
- Irregularidades de emisión (por ejemplo, instrumento no emitido por ellos o emitido por error).
Resultado en IFB: le notificamos la falta de pago, devolvemos el original o emitimos un aviso formal de rechazo, y revertimos cualquier abono provisional que se hubiera efectuado. Usted puede ejercer las acciones que le correspondan directamente frente al comprador o emisor.
5. Plazos y fecha valor
- Verificación en IFB: normalmente de 1 a 2 días hábiles desde la recepción del instrumento original.
- Cobro internacional: habitualmente de 5 a 15 días hábiles, según la divisa, el país, los tramos postales o de mensajería, el procesamiento de los corresponsales y cualquier revisión regulatoria.
- Abono definitivo: el día en que IFB recibe los fondos en firme del banco emisor o corresponsal. Los fondos quedan entonces plenamente disponibles y transferibles.
Nota: los tiempos de tránsito, los días festivos y los husos horarios suelen alargar los plazos de los giros en USD, CAD, GBP y EUR librados sobre sucursales extranjeras.
6. Comisiones y gastos
- Comisión de gestión: tramitación de depósitos IBD.
- Comisiones de corresponsales: las repercutidas por los bancos intermediarios o pagadores.
- Mensajería: cuando se requiere un envío seguro para la presentación.
- Conversión de divisas (FX) (si solicita la conversión en el momento del abono): se ejecuta al tipo de cambio vigente para clientes de IFB en la fecha valor.
- Comisión por reserva insuficiente: solo si se concede valor anticipado.
Para consultar la tarifa vigente, acuda al Tarifario de comisiones de IFB o a su gestor de relación.
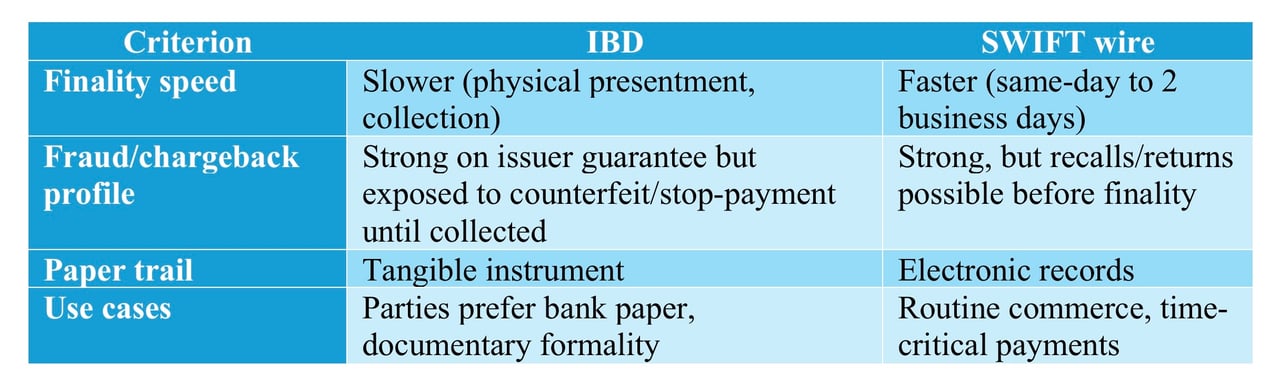
7. Comparación: IBD frente a transferencia SWIFT
8. Riesgos, factores atenuantes y salvaguardias de IFB
- Riesgo de falsificación o alteración: mitigado mediante controles de seguridad multifactor y confirmación del emisor.
- Pérdida o robo durante el transporte: se mitiga mediante custodia controlada, envío precintado y servicios de mensajería con seguimiento.
- Riesgo regulatorio: Se gestiona mediante un control integral en materia de AML/CFT y sanciones.
- Riesgo de impago: Solo se elimina con la liquidación definitiva; hasta entonces, cualquier abono anticipado se realiza estrictamente con recurso.
Obligaciones del cliente: facilitar datos exactos del beneficiario, mantener la transparencia sobre la finalidad de la operación y conservar la documentación acreditativa de la compra o del contrato.
9. Transferencias salientes tras el abono
Una vez abonados los fondos compensados:
- Transferencia dentro de IFB o a otros bancos mediante SWIFT, SEPA, RTP o sistemas locales, según proceda.
- Conversión de divisas opcional en el momento de la instrucción o reglas de conversión automática conforme a su mandato.
- Se aplican los horarios límite habituales para el valor del mismo día según la divisa.
10. Tratamiento de situaciones especiales
- Giros bancarios perdidos o dañados: IFB no tramitará fotocopias ni copias escaneadas. El comprador deberá solicitar al banco emisor que bloquee y reemita el giro. Podemos facilitar la acreditación del depósito si la pérdida se produjo tras su entrega a IFB.
- Discrepancias de nombre: se requieren endoso y prueba documental; de lo contrario, el efecto deberá volver a emitirse.
- Giros vencidos: Muchos giros hacen referencia a un plazo de validez; IFB se atiene a las normas del emisor. Puede ser necesaria su reemisión.
- Endosos múltiples: se aceptan con sujeción a las normas del emisor y a la revisión de riesgos de IFB.
11. Lista de verificación de la documentación para depositar un IBD en IFB
- Borrador original, sin alteraciones.
- La información de su cuenta de IFB.
- Documento de identidad oficial vigente (personas físicas) o mandato societario y documentos de identidad de los firmantes (sociedades).
- Documentación acreditativa de la operación subyacente, si se solicita (factura, contrato, contrato de compraventa).
12. Marco jurídico y regulatorio
- Las cobranzas se rigen por la práctica de mercado vigente (p. ej., los principios de las URC 522 de la ICC para las cobranzas bancarias) y por el derecho local aplicable.
- La aceptación por parte de IFB se efectúa al cobro, salvo que se indique expresamente lo contrario por escrito.
- El abono anticipado, cuando se concede, se realiza salvo buen fin y con recurso, y podrá ser revertido en caso de impago.
13. Conclusiones principales
- Un IBD es seguro, pero no instantáneo.
- IFB abona los fondos tras recibir fondos disponibles del banco emisor; cualquier fecha valor anterior queda sujeta a condición.
- La devolución por impago sigue siendo posible hasta la liquidación definitiva; los fondos provisionales deben considerarse no definitivos.
- Para los pagos urgentes, una transferencia SWIFT resulta, por lo general, preferible; para los requisitos documentales formales, sigue siendo apropiado un IBD.
14. Contacto
Para presentaciones, tarifas y horas límite específicas de cada divisa, póngase en contacto con su Gestor de Relación de IFB o con el departamento de Trade & Collections.



Siguiente paso
Solicitar una presentación
Cuéntenos en pocas líneas quién es usted y qué tiene en mente. Su consulta llega directamente al Banco y se trata con confidencialidad.
¿Prefiere hablar con nosotros? Reserve una videoconferencia de 30 minutos.