
Métodos alternativos de transferencia
Transferencias IP/IP e IPZip

Activación de los servicios IPIP e IPZip en IFB
Los servicios IPIP se activarán a solicitud del cliente una vez que su cuenta se encuentre en situación regular:
- Mantiene el saldo mínimo,
- presenta un historial financiero sólido y constante, y
- es coherente con actividades empresariales legítimas.
Además, la cuenta debe tener
- ninguna cuestión de cumplimiento normativo pendiente, y
- todas las operaciones deben ajustarse a la normativa financiera internacional.
La activación definitiva queda sujeta a la revisión y aprobación internas de nuestro equipo de cumplimiento normativo y de gestión de riesgos.
Un mensaje no es dinero
Por qué ningún mensaje SWIFT, télex ni servidor mueve fondos sin liquidación, en 90 segundos.
Verificar un documento con VL1 →¿Ha recibido un mensaje de pago, un justificante o una confirmación? Hágalo verificar antes de confiar en él.
Nuestros servicios IPIP e IPZip
Prestamos los servicios IPIP e IPZip a nuestra clientela selecta de personas de elevado patrimonio y sociedades de reconocida solidez, con especial énfasis en la discreción, la confidencialidad y la integridad institucional.
Todas las operaciones IPIP e IPZip se realizan exclusivamente entre bancos plenamente integrados en el sistema bancario internacional, lo que garantiza no solo el intercambio seguro de mensajes IPIP autenticados, sino también la liquidación efectiva y oportuna de los fondos. Las contrapartes que carecen de tal integración pueden estar en condiciones de transmitir mensajes, pero son, por su propia naturaleza, incapaces de completar la liquidación financiera.
Empíricamente, más del 86 % de las transacciones IPIP que se nos presentan proceden de entidades no bancarias o de bancos sin capacidad para enviar fondos.
Por el contrario, estamos en condiciones de operar sin limitación de importe, sujetos únicamente a la rigurosa verificación de la entidad originadora y de su capacidad demostrable para liquidar la operación.

De IP a IP (IPIP)
Las transferencias de IP a IP forman parte del proceso de traspaso de divisas o de activos, pasivos y fondos propios desde cuentas de bancos corresponsales, o de datos entre distintas entidades financieras o sistemas, mediante el uso de direcciones de Protocolo de Internet (IP). En el ámbito de las transacciones financieras, la dirección IP es un identificador numérico único asignado a cada dispositivo conectado a internet y se utiliza para encaminar la información entre distintos sistemas. Las transferencias de IP a IP en el sector bancario implican la comunicación directa entre dos sistemas a través de sus respectivas direcciones IP para llevar a cabo una transacción financiera. Sobre ello se aplican métodos especiales de autenticación y autorización para garantizar la integridad y la seguridad de la información.
No obstante, conviene señalar que las transferencias de IP a IP no son habituales ni se recomiendan en el sector bancario por diversos motivos, entre ellos la seguridad, la fiabilidad y el cumplimiento normativo. Los siguientes puntos aportan contexto sobre estas preocupaciones:
- Seguridad: las transferencias de IP a IP pueden ser menos seguras que las realizadas a través de redes bancarias consolidadas, como SWIFT o ACH, que aplican múltiples capas de seguridad, cifrado y autenticación. La comunicación directa entre dos direcciones IP puede exponer información sensible a posibles amenazas de seguridad, como la piratería informática, el phishing o los ataques de intermediario (man-in-the-middle).
- Fiabilidad: El uso de transferencias de IP a IP no garantiza la fiabilidad de la transacción, ya que no existen normas ni protocolos universalmente reconocidos para las transferencias basadas en IP en el sector bancario. Ello puede dar lugar a posibles incidencias en el procesamiento, el seguimiento y la conciliación de las transacciones.
- Cumplimiento normativo: los bancos y las instituciones financieras están sujetos a numerosas regulaciones y requisitos, entre ellos las políticas de prevención del blanqueo de capitales (AML) y de conocimiento del cliente (KYC). Es posible que las transferencias de IP a IP no se ajusten a estos requisitos regulatorios, lo que podría exponer a las partes implicadas a riesgos jurídicos y financieros.
En lugar de transferencias de IP a IP, los bancos y las instituciones financieras prefieren utilizar redes consolidadas, como SWIFT, RTGS o ACH/pagos instantáneos, y estándares de mensajería como ISO 20022 para facilitar transferencias de fondos seguras, fiables y conformes con la normativa entre distintas instituciones.
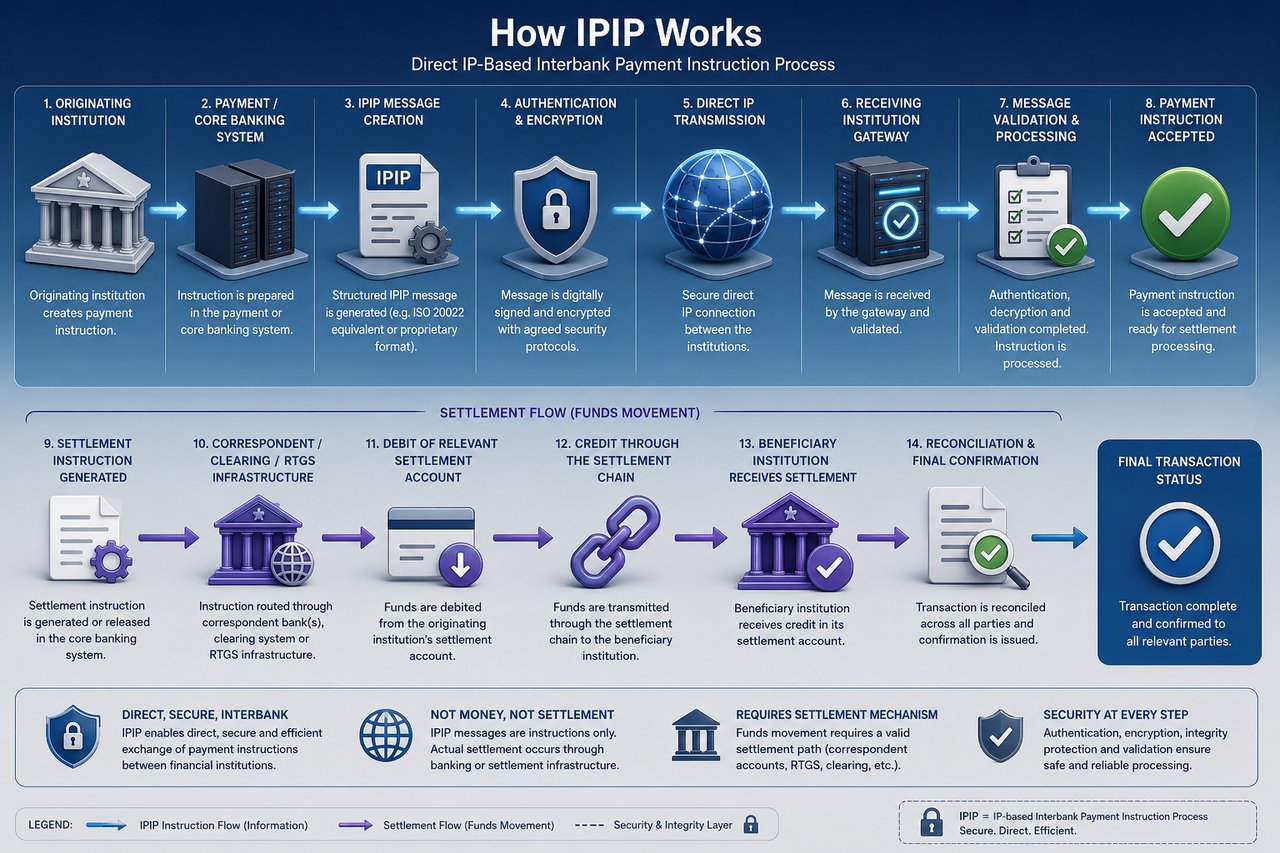
Estructura de transferencia de divisas de IP a IP
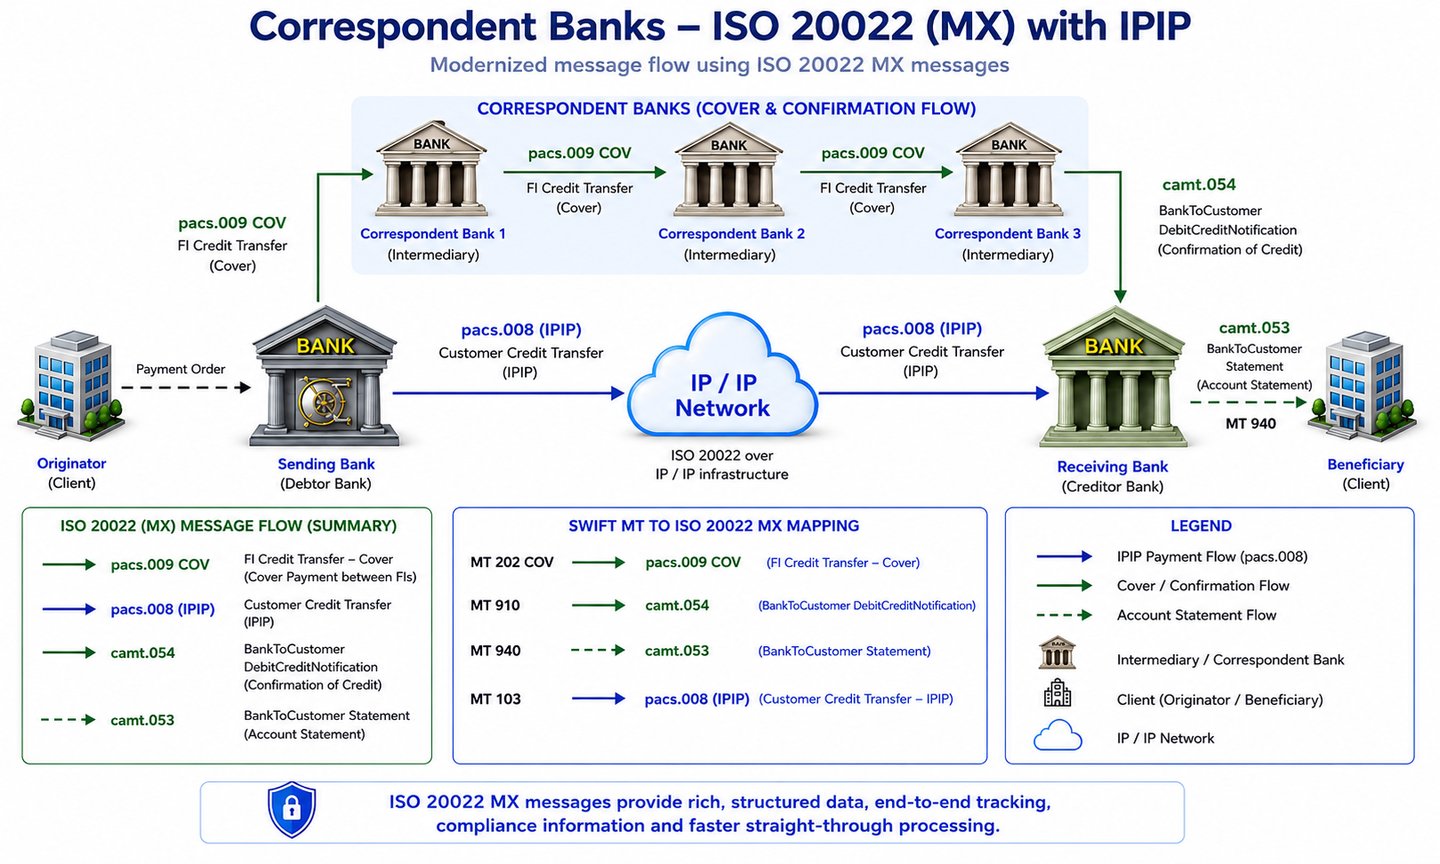
Transferencia efectiva de fondos: estos protocolos transmiten con eficacia los datos de las operaciones, como mensajes e instrucciones, pero no permiten el movimiento efectivo de los fondos. Para la transferencia material de fondos resultan indispensables sistemas como la banca corresponsal, la liquidación bruta en tiempo real (RTGS) y los pagos en tiempo real (RTP).
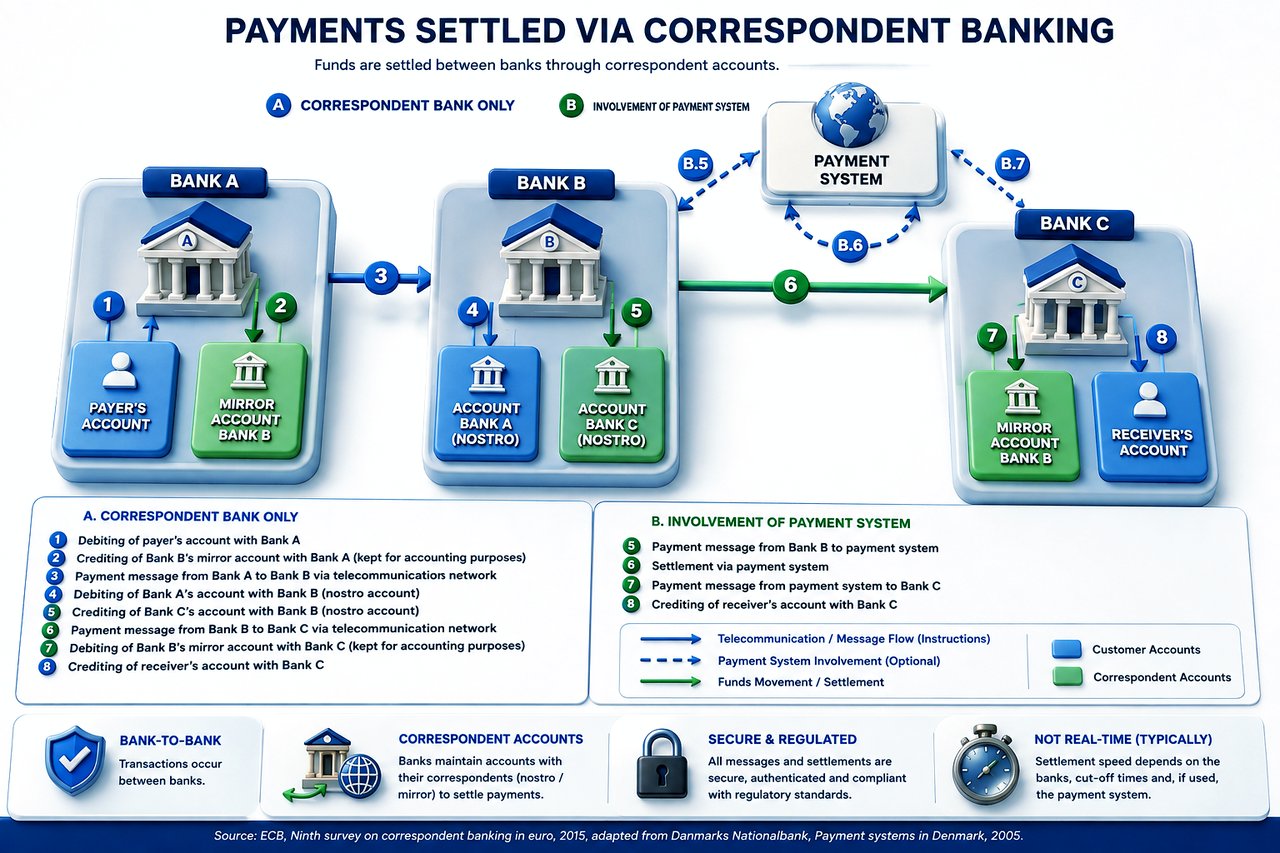
- En la banca corresponsal, los fondos se mueven entre cuentas abiertas en distintos bancos.
- En un sistema RTGS, los fondos se transfieren entre las cuentas de liquidación de los bancos en el banco central.
- Del mismo modo, en el sistema RTP los fondos se transfieren entre cuentas de compensación.
Estos sistemas son esenciales para la transferencia efectiva de activos monetarios. Por ello, es imprescindible que el banco emisor no solo disponga de capacidades IP to IP, sino que mantenga también una integración plena con el sistema bancario.
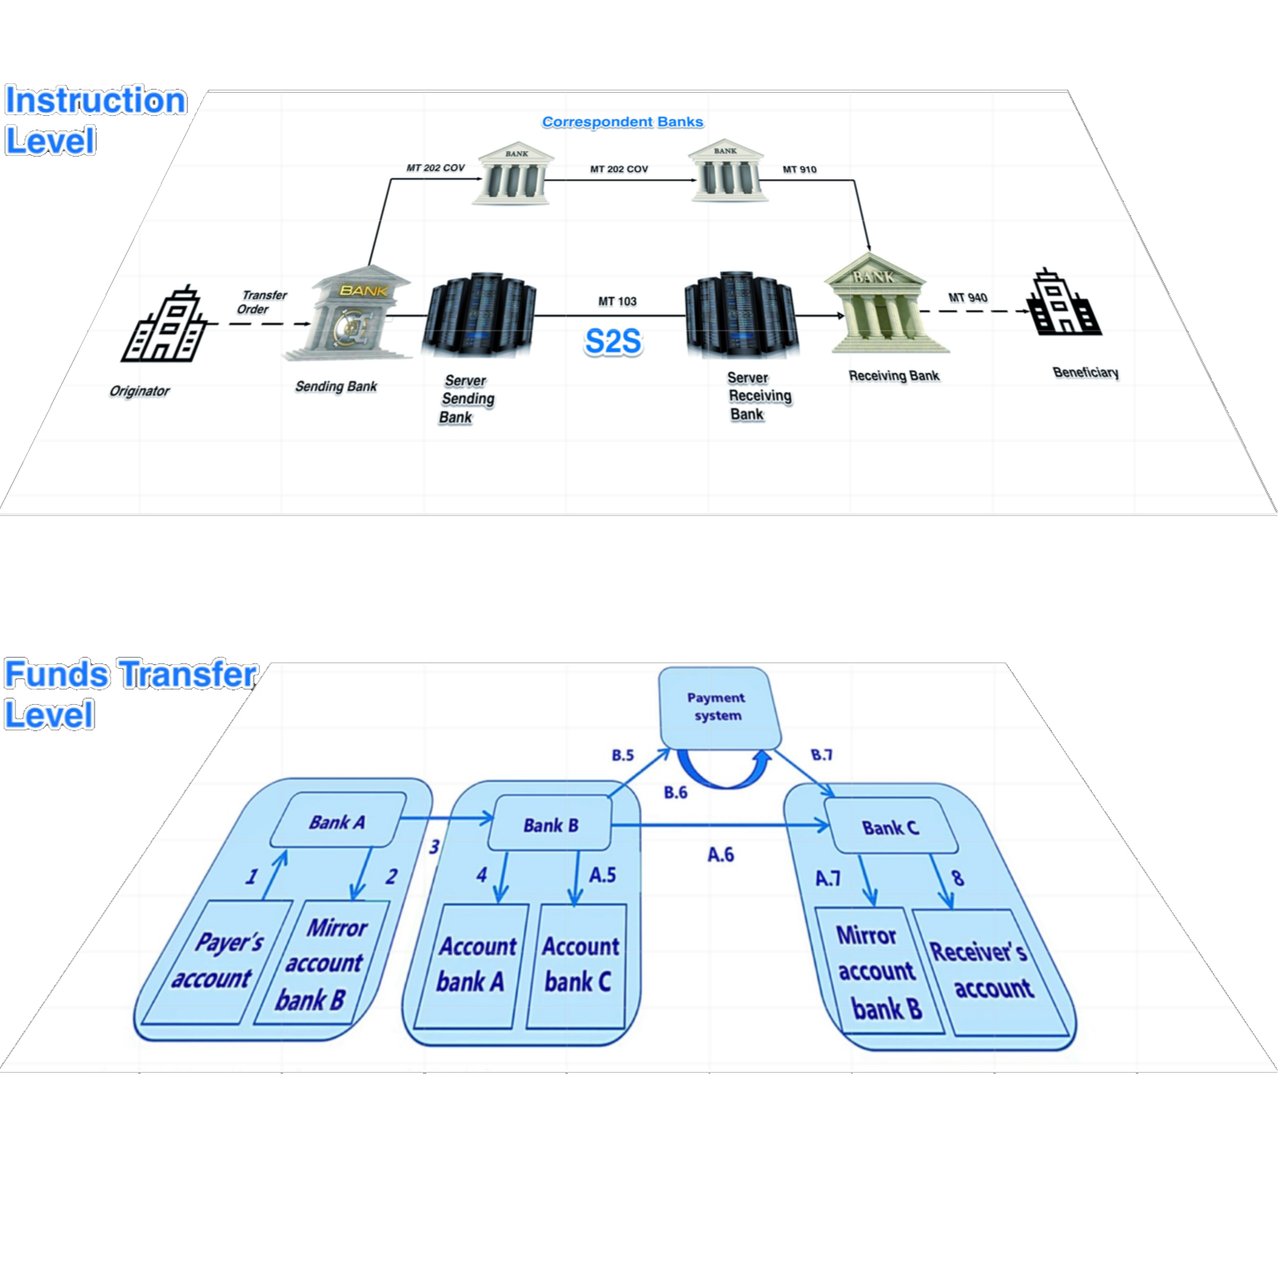
Dos niveles diferenciados:
Nivel de instrucción y nivel efectivo de transferencia de fondos
Protocolos para IPIP
- FIX (Financial Information eXchange): El estándar de mensajería para la negociación de valores: órdenes, ejecuciones y asignaciones entre intermediarios, bolsas e inversores. Transmite datos de las operaciones, no pagos.
- EBICS (Electronic Banking Internet Communication Standard): Estándar para el intercambio seguro de ficheros entre clientes corporativos y sus bancos, utilizado principalmente en Alemania, Francia, Suiza y Austria para ficheros de pagos y extractos.
- Zengin: El sistema Zengin es la red interbancaria nacional de transferencias de fondos de Japón, y el formato de archivo Zengin se utiliza para transferencias nacionales y domiciliaciones.
- AS2 (Applicability Statement 2): protocolo para el transporte seguro y firmado de documentos comerciales (EDI, XML) a través de Internet, con acuses de recibo que confirman la entrega.
- SNMPv3 (Simple Network Management Protocol versión 3): Protocolo para la supervisión y gestión de dispositivos de red, con autenticación y cifrado. Gestiona la infraestructura; no transporta transacciones.
- Kerberos: Protocolo de autenticación de red basado en tickets emitidos por un servidor de confianza, mediante los cuales clientes y servicios pueden acreditar su identidad mutuamente.
- OAuth 2.0: Estándar abierto de autorización delegada: una aplicación obtiene un token de acceso limitado en lugar de la contraseña del usuario. Es la base de la mayoría de las API de banca abierta.
- LDAP sobre TLS: acceso protegido a los servicios de directorio, que contienen las identidades de los usuarios y sus derechos de acceso.
- SFTP y SCP sobre SSH: transferencia y copia cifradas de archivos entre servidores, ampliamente utilizadas para ficheros de pagos y extractos.
Cada uno de estos protocolos protege el intercambio de datos o el acceso a los sistemas. En las operaciones IPIP que implican la transferencia de moneda, activos, pasivos y patrimonio neto bancarios, los protocolos mencionados son necesarios, pero no suficientes, para la culminación de las operaciones financieras:
Transferencia de fondos IPIP a nuestra entidad
Para atenuar algunas inquietudes de cumplimiento normativo cuando se nos haya enviado un pacs.008 mediante IPIP en lugar de SWIFT, podría plantearse que su banco remitente incluya la siguiente información adicional en el pacs.009 COV, dentro de la transmisión de fondos entre bancos corresponsales, siempre que el formato lo permita:
- Información del cliente ordenante: Facilite los datos del cliente ordenante, de forma similar al campo 50 del MT 103. Puede incluir el nombre, la dirección y el número de cuenta.
- Información del beneficiario: incluya los datos del beneficiario, replicando el campo 59 del MT103. Debe constar el nombre, la dirección y el número de cuenta del beneficiario
- Finalidad del pago: Indicar de forma expresa el motivo de la operación, lo que puede atenuar determinadas preocupaciones en materia de prevención del blanqueo de capitales (AML).
- Información para la comunicación de información regulatoria: si su jurisdicción lo exige, incluya los códigos o identificadores necesarios para la comunicación de información regulatoria.
- Referencia al pacs.008 de IPIP: una mención específica de que el pacs.009 COV está vinculado a un pacs.008 de IPIP puede aportar contexto al banco intermediario.
- Información de contacto: Incluya datos de contacto concretos del departamento de cumplimiento normativo o del responsable de la operación a cargo de este pago, por si el banco receptor necesitara aclaraciones inmediatas.
- Instrucciones especiales de tramitación: cualquier instrucción adicional dirigida al banco receptor que pueda facilitar la identificación y el tratamiento adecuado de los fondos transferidos.
- Información sobre cargos y comisiones: En ausencia de un pacs.008 de SWIFT, puede ser conveniente aclarar quién asumirá los gastos de la transacción para evitar malentendidos.
- Identificadores adicionales: incluya cualquier identificador adicional de la operación que permita vincular el pacs.009 COV con el pacs.008 de IPIP, como números de factura o identificadores internos de la operación.
Nota sobre Cumplimiento normativo
La inclusión de información adicional en el mensaje pacs.009 COV puede no mitigar plenamente los riesgos de cumplimiento normativo, en particular los controles de AML y CFT (lucha contra la financiación del terrorismo), que normalmente se abordan con un mensaje SWIFT pacs.008; asimismo, es importante asegurarse de que el mensaje pacs.009 COV modificado siga cumpliendo las normas aplicables y los acuerdos interbancarios.
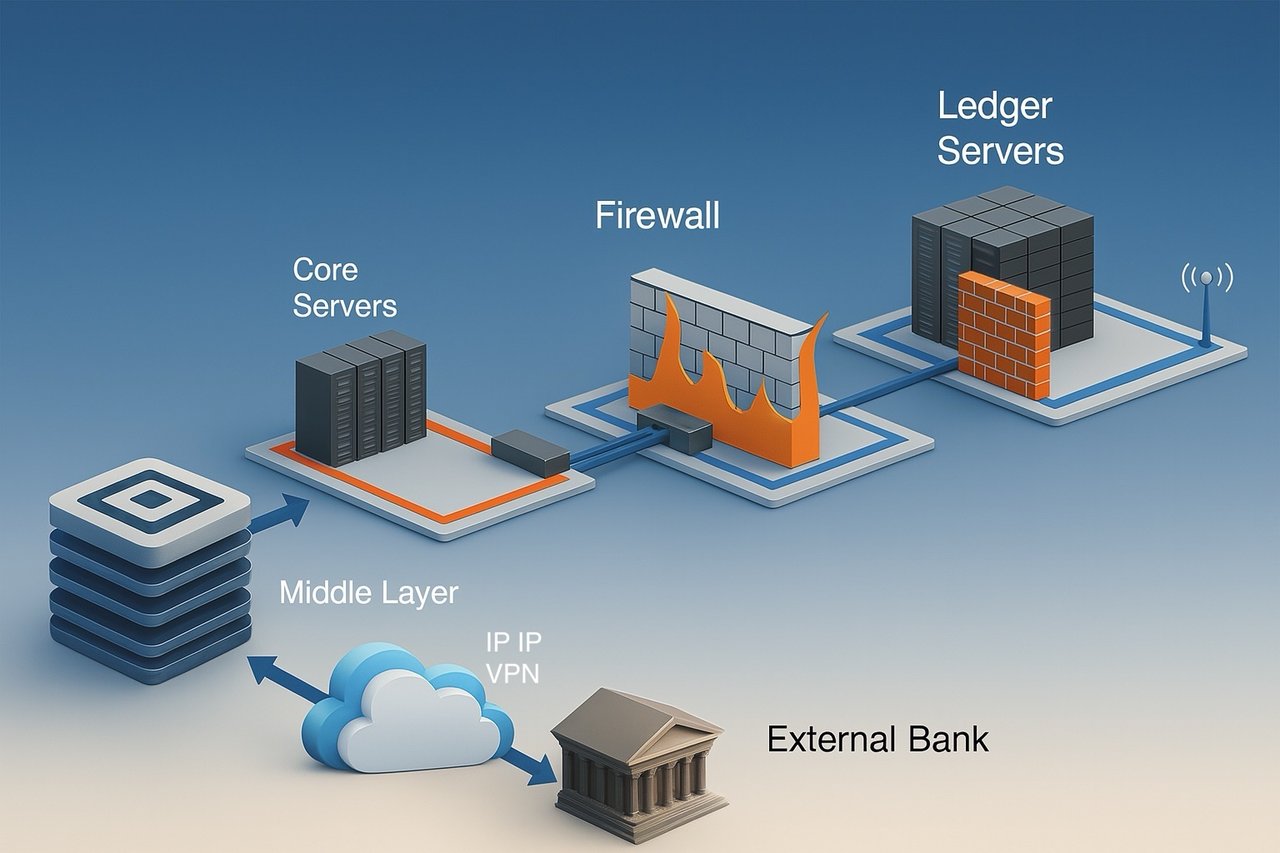
Principales diferencias entre los servidores de comunicaciones y los servidores de libro mayor y de cuentas en los bancos
En la tecnología bancaria, los servidores desempeñan un papel decisivo para garantizar el buen funcionamiento de las operaciones financieras y del registro contable. Los dos tipos principales de servidores en los que se apoyan los bancos son los servidores de comunicaciones y los servidores de libro mayor y de cuentas. Aunque ambos son esenciales, cumplen finalidades distintas y tratan tipos de datos diferentes.
Servidores de comunicaciones
Los servidores de comunicaciones son la columna vertebral del intercambio seguro de datos entre bancos e instituciones financieras. Estas son las principales funciones y características de los servidores de comunicaciones:
- Intercambio seguro de datos: Estos servidores facilitan el intercambio seguro de datos, de modo que la información financiera sensible pueda transmitirse entre instituciones sin comprometer su seguridad.
- Protocolos y estándares: utilizan protocolos normalizados como SWIFT, SEPA o ACH, entre otros, para la comunicación interbancaria, lo que garantiza uniformidad y fiabilidad entre las distintas plataformas.
- Cifrado y autenticación: para preservar la seguridad, los servidores de comunicaciones emplean métodos de cifrado avanzados y protocolos de autenticación estrictos que protegen los datos durante su transmisión.
- Tramitación de transacciones: principalmente, gestionan las solicitudes, los mensajes y las instrucciones de transacciones, y actúan como intermediarios que transmiten la información necesaria para su ejecución.
- Sin movimiento de fondos: es importante señalar que estos servidores no mueven fondos ni actualizan directamente los saldos de las cuentas; únicamente facilitan la comunicación necesaria para dichas operaciones.
Servidores de libros mayores y de cuentas
Los servidores de libro mayor y de cuentas, por su parte, son los custodios de los registros financieros de un banco. Estas son sus principales características:
- Mantenimiento de los registros financieros: Estos servidores almacenan y conservan los registros financieros básicos del banco, lo que garantiza que cada operación quede registrada con exactitud.
- Registro de operaciones: Registran todas las operaciones, incluidos los adeudos y abonos, y son responsables de actualizar y conservar los saldos actuales de las cuentas.
- Gestión del libro mayor: los servidores de libro mayor gestionan el libro mayor general del banco junto con las cuentas individuales de los clientes, lo que proporciona una visión completa de la situación financiera.
- Integridad de los datos: garantizar la coherencia e integridad de los datos es esencial, ya que estos registros son fundamentales para la elaboración de información financiera precisa y para el cumplimiento normativo.
- Medidas de seguridad reforzadas: dada la sensibilidad de los datos, los servidores de libros contables suelen emplear medidas de seguridad más estrictas, entre ellas capas adicionales de cifrado y rigurosos controles de acceso.
El servidor de comunicaciones inicia y facilita las operaciones, pero es el servidor del libro mayor el que, tras la validación, las registra y las refleja en última instancia en los libros del banco.
En los sistemas bancarios contemporáneos, estas funciones suelen estar integradas: los protocolos seguros de comunicación interna del banco operan conjuntamente con los sistemas de gestión de libros contables. Esta integración garantiza actualizaciones en tiempo real y coherencia en todo el ecosistema financiero del banco, lo que mejora tanto la eficiencia como la seguridad. Muchos bancos combinan servidores locales y servidores en la nube para equilibrar los requisitos de seguridad, cumplimiento normativo y escalabilidad.
¿Qué puede transferirse de banco a banco?
Activos bancarios:
- Efectivo y equivalentes de efectivo: Son fondos a los que se puede acceder de forma inmediata o casi inmediata. Incluyen el efectivo físico, los depósitos en otros bancos y los valores de alta liquidez, como las letras del Tesoro.
- Inversiones/valores: se trata de instrumentos financieros en los que el banco invierte para obtener un rendimiento, como bonos públicos y corporativos, acciones y otros valores.
- Préstamos y anticipos: Son los fondos que un banco concede a sus clientes y que generan ingresos por intereses. Pueden incluir préstamos personales, hipotecas, préstamos comerciales, saldos de tarjetas de crédito y descubiertos.
- Activos fijos: Son los bienes físicos propiedad del banco, como edificios, terrenos, equipamiento y mobiliario.
- Activos intangibles: Comprenden activos no físicos como el software, las patentes, las marcas y el fondo de comercio.
- Otros activos: Pueden incluir, entre otros, intereses devengados pendientes de cobro, activos por impuestos diferidos e instrumentos financieros derivados.
Pasivos bancarios:
- Depósitos: Son los fondos que particulares y empresas mantienen en el banco. Incluyen cuentas corrientes, cuentas de ahorro y depósitos a plazo. Constituyen pasivos porque el banco tiene la obligación de devolver dichos fondos a los depositantes a su requerimiento o en una fecha de vencimiento determinada.
- Fondos tomados en préstamo: Son los fondos que el banco obtiene de otras entidades financieras, del banco central o mediante la emisión de valores de deuda.
- Valores de deuda: Son bonos u otras formas de deuda emitidos por el banco para obtener fondos. El banco está obligado a reembolsar el principal y los intereses a los titulares de los bonos.
- Otros pasivos: incluyen partidas como gastos devengados, cuentas por pagar, pasivos por impuestos diferidos, provisiones para pérdidas crediticias e instrumentos financieros derivados.
- Pasivos subordinados: Se trata de deudas que solo se pagarán después de todas las demás en caso de quiebra del banco.
Fondos propios del banco:
- Acciones ordinarias: Se trata del capital social que poseen los propietarios del banco. Confieren derechos de voto y pueden dar derecho a percibir dividendos.
- Acciones preferentes: Este tipo de capital tiene un derecho preferente sobre los beneficios y los activos frente a las acciones ordinarias, pero normalmente no conlleva derechos de voto.
- Beneficios no distribuidos: Son los beneficios netos que un banco ha acumulado a lo largo de los años y ha decidido reinvertir en el negocio en lugar de distribuirlos como dividendos.
- Acciones propias en cartera: Son las acciones del propio Banco que este ha recomprado en el mercado.
- Otro resultado global: ganancias y pérdidas aún no reconocidas en la cuenta de resultados, como determinadas revalorizaciones de inversiones e instrumentos de cobertura.
- Participación no dominante (intereses minoritarios): Es la parte de los activos netos de una filial atribuible a participaciones en el patrimonio que no son propiedad, directa o indirectamente a través de filiales, de la sociedad matriz.
Transmisión efectiva de activos, pasivos y fondos propios: las transmisiones de valores son registradas por los depositarios centrales de valores (CSD), que mantienen el registro jurídico de la titularidad; los préstamos, el inmovilizado y otras posiciones se transmiten mediante cesión o contratos de transmisión conforme a la legislación aplicable. Ambas quedan fuera del ámbito de los protocolos de comunicación. La transmisión de activos y de fondos propios también repercute en los estados financieros de los bancos, al modificar los saldos de pasivo, activo y patrimonio neto. Este reporte financiero a las autoridades de supervisión competentes y el correspondiente aspecto de cumplimiento normativo exceden las capacidades de transmisión de datos de los protocolos y requieren procesos financieros y regulatorios adicionales.
En esencia, si bien los protocolos son vitales para el intercambio seguro y eficiente de información en las transacciones IPIP, el proceso completo incluye sistemas adicionales para el movimiento efectivo de divisas, activos, pasivos y patrimonio, así como para su liquidación, registro jurídico e información financiera, de modo que toda la transacción se ejecute conforme a las normas bancarias regulatorias.
Transferencia IP ZIP
Transmisión segura basada en ficheros de instrucciones de pago institucionales
Una transferencia IP ZIP se entiende mejor como un método seguro, basado en archivos, para transmitir instrucciones de pago estructuradas y los datos de operación asociados directamente entre sistemas institucionales autenticados a través de una red de protocolo de Internet (IP).
La terminología exige una precisión particular.
Una transmisión IP ZIP no es un sistema de compensación, un sistema de liquidación, una infraestructura de pagos ni un mecanismo independiente para la transferencia de valor monetario. El archivo ZIP es un contenedor de transporte. La conexión IP es el canal de comunicación. La información contenida en el archivo constituye una instrucción, un conjunto de datos o un mensaje de transacción.
En consecuencia:
IP ZIP transmite información e instrucciones de pago. Por sí mismo, no liquida fondos.
Conceptualmente, esto es comparable a la distinción aplicable a un mensaje pacs.008 (transferencia de crédito de cliente entre instituciones financieras) de ISO 20022. Un mensaje pacs.008 puede contener una instrucción de transferencia de crédito interbancaria altamente estructurada, pero no debe confundirse el mensaje en sí con el movimiento y la liquidación definitivos de dinero de banco central, dinero de banco comercial o saldos de cuentas corresponsales.
El mismo principio se aplica a una transmisión IP ZIP.
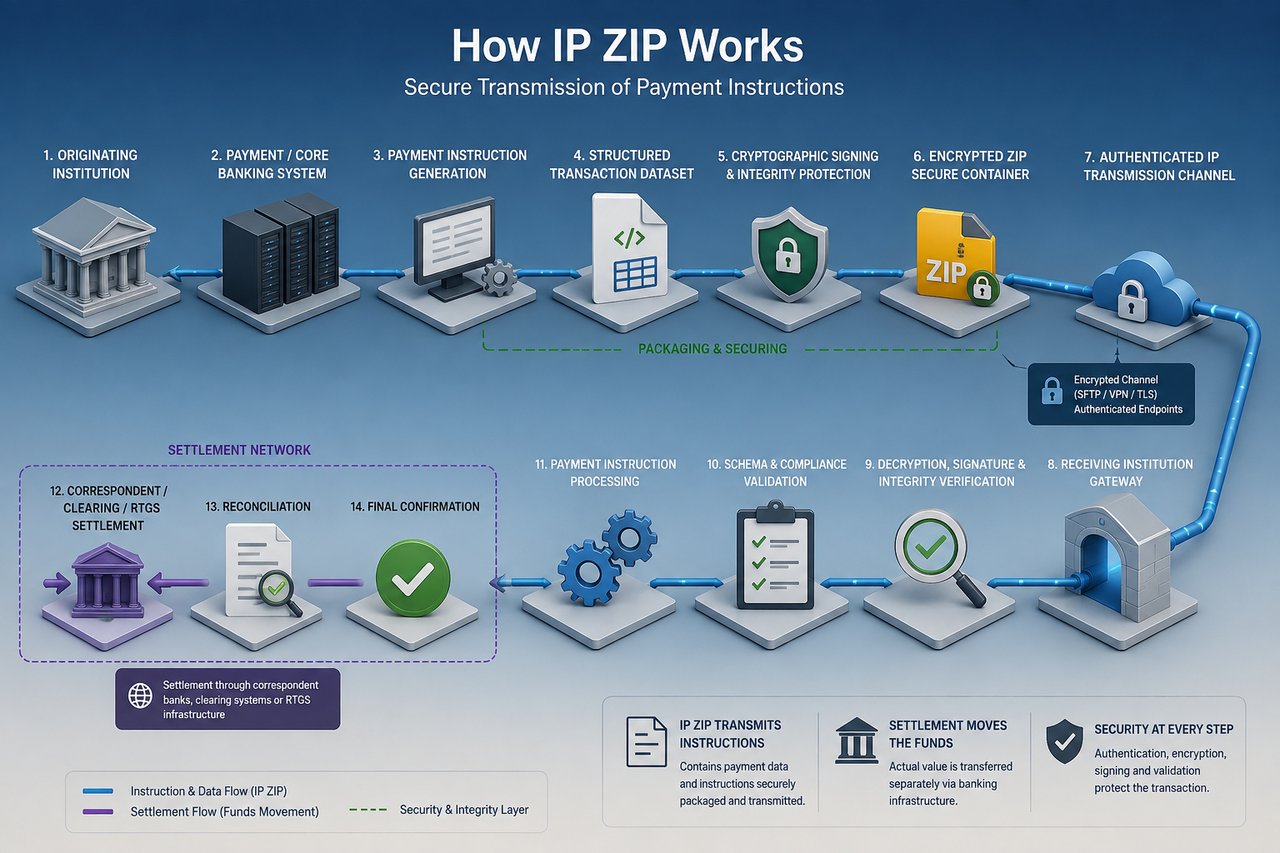
1. Arquitectura técnica
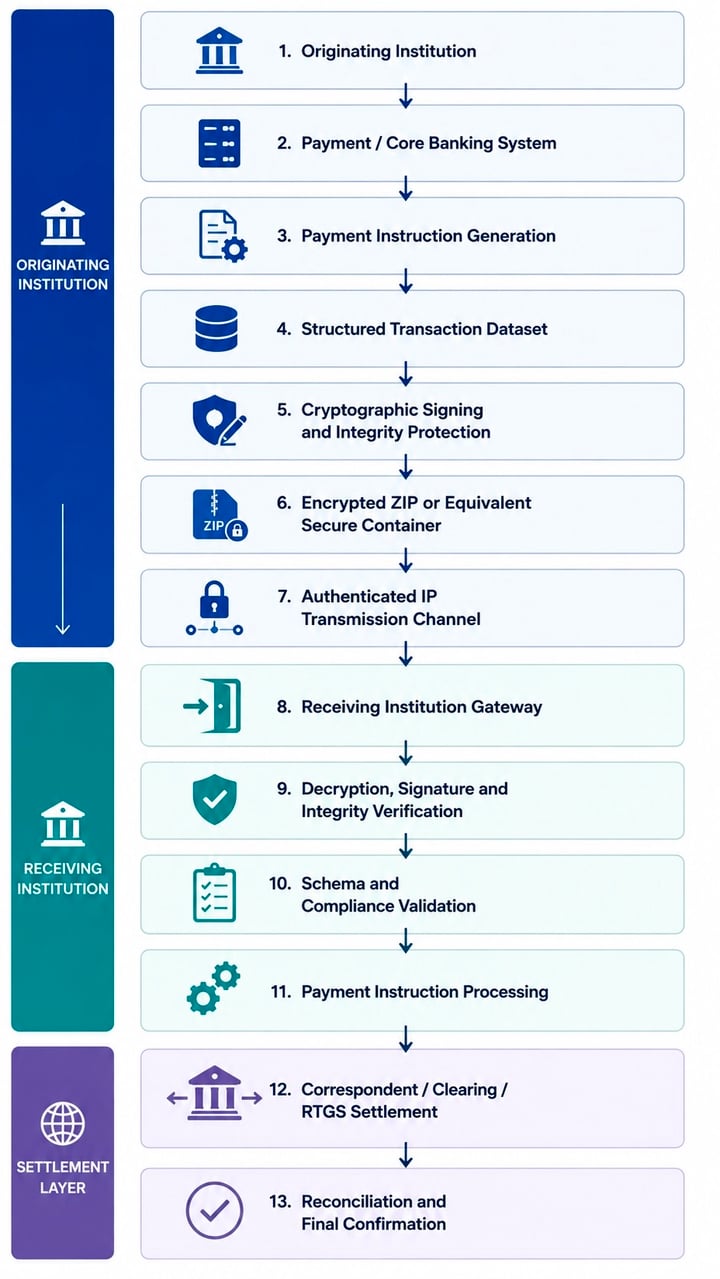
Una operación IP ZIP debidamente estructurada puede representarse como se muestra en el gráfico de la izquierda.
La distinción determinante se establece, por tanto, entre la capa de transporte, la capa de instrucción y la capa de liquidación.
Estos niveles no deben confundirse.
2. El archivo ZIP como contenedor seguro de transacciones
El componente ZIP sirve principalmente como mecanismo de contenerización y empaquetado.
En lugar de transmitir por separado los distintos componentes de cada operación, la entidad originante puede reunir los archivos pertinentes en un único paquete controlado.
Según la especificación bilateral acordada, dicho paquete podrá contener:
- instrucciones de pago estructuradas;
- mensajes de pago en formato XML;
- conjuntos de datos compatibles con ISO 20022;
- objetos de transacción JSON;
- Registros de transacciones en formato CSV o de formato fijo;
- archivos de pago interbancarios propios;
- información del deudor y del acreedor;
- información de la cuenta ordenante y de la cuenta beneficiaria;
- identificadores de transacción;
- información sobre la divisa y el importe;
- las fechas de ejecución y de valor solicitadas;
- instrucciones del banco corresponsal;
- información del banco intermediario;
- información de remesa;
- información de enrutamiento de la liquidación;
- documentación de cumplimiento normativo;
- referencias KYC o KYB;
- información sobre el origen de los fondos;
- manifiestos de transacciones;
- firmas digitales;
- funciones hash criptográficas;
- certificados;
- marcas de tiempo;
- archivos de conciliación; y
- totales de control.
Por tanto, el archivo puede contener tanto la instrucción de pago principal como la información accesoria necesaria para autenticar, validar, procesar y conciliar dicha instrucción.
La compresión es técnicamente accesoria. La finalidad principal es el empaquetado y la transmisión controlados.
Por consiguiente, un archivo ZIP nunca debe considerarse prueba de que los fondos que figuran en él existen, están disponibles, están libres de cargas o han sido liquidados.
3. Instrucción de pago estructurada
Cuando está debidamente diseñada, la instrucción de pago contenida en un paquete IP ZIP puede cumplir una función análoga a la de los mensajes financieros estructurados convencionales.
Por ejemplo, una entidad podría transmitir una instrucción XML que contenga campos correspondientes a la información que normalmente figura en un mensaje pacs.008 de ISO 20022, entre ellos:
- identificación del mensaje;
- fecha y hora de creación;
- número de transacciones;
- información de liquidación;
- entidad instructora;
- agente instruido;
- deudor;
- cuenta del deudor;
- agente del deudor;
- agente del acreedor;
- acreedor;
- cuenta del acreedor;
- importe ordenado;
- divisa;
- responsable de los gastos;
- identificación del pago;
- identificación de extremo a extremo; y
- información de remesa.
La distinción esencial es que la estructura de datos no determina el mecanismo de liquidación.
Una instrucción de pago técnicamente válida puede ser recibida, autenticada y aceptada por el sistema receptor mientras la liquidación financiera correspondiente permanece pendiente.
Por tanto:
Instrucción recibida ≠ fondos recibidos
Instrucción autenticada ≠ fondos liquidados
Archivo importado correctamente ≠ beneficiario abonado con fondos definitivos
Acuse de recibo del servidor ≠ confirmación de liquidación
Esta distinción es fundamental para el tratamiento que IFB da a las metodologías alternativas de transferencia.
4. Protocolos de transmisión
Las transmisiones de archivos ZIP de IP institucional deben realizarse exclusivamente a través de un entorno de comunicaciones controlado y autenticado.
Según el acuerdo técnico bilateral, la transmisión puede emplear tecnologías como:
SFTP
El protocolo seguro de transferencia de archivos sobre SSH proporciona transporte cifrado, autenticación del servidor y autenticación controlada de los usuarios.
Para la conectividad institucional, debe preferirse por lo general la autenticación mediante clave pública frente a la autenticación basada únicamente en contraseña.
FTPS
El FTP puede protegerse mediante TLS cuando la infraestructura heredada lo requiera, siempre que se implanten una validación de certificados, unos estándares de cifrado y unos controles de acceso adecuados.
HTTPS / API REST
El paquete podrá transmitirse a través de un punto de conexión HTTPS autenticado o de una arquitectura de API mediante TLS y una autenticación adecuada a nivel de aplicación.
TLS mutuo
Para las conexiones institucionales de mayor nivel de garantía, el TLS mutuo (mTLS) permite que ambos extremos se autentiquen entre sí mediante certificados digitales.
Esto proporciona una protección sustancialmente más sólida frente a puntos finales no autorizados que la autenticación unilateral del servidor por sí sola.
VPN
Una VPN IPSec de sitio a sitio o equivalente puede establecer un túnel privado cifrado entre las entidades participantes antes de que se produzca la transmisión a nivel de aplicación.
Conectividad privada dedicada
Cuando los volúmenes de operaciones, los requisitos de seguridad o los perfiles de riesgo institucionales lo justifiquen, la conectividad mediante redes dedicadas o privadas podrá complementar o sustituir la transmisión a través de la Internet pública.
El protocolo preciso debe acordarse bilateralmente antes de su activación operativa.
5. Autenticación de los terminales
La entidad receptora debe comprobar que la transmisión procede de la entidad que dice representar.
Los controles pertinentes pueden incluir:
- certificados digitales institucionales;
- Pares de claves pública/privada SSH;
- certificados TLS mutuos;
- credenciales de API;
- Lista de direcciones IP autorizadas;
- autenticación VPN;
- módulos de seguridad de hardware;
- anclaje de certificados (certificate pinning) cuando proceda;
- autenticación administrativa multifactor;
- cuentas de servicio controladas;
- controles de acceso basados en funciones; y
- segregación de los entornos de producción y de pruebas.
Una dirección IP por sí sola no constituye prueba suficiente de la identidad institucional.
Asimismo, la posesión de un punto de conexión, un acceso a un servidor, una credencial de API o una contraseña de un archivo ZIP no acredita la titularidad de los fondos subyacentes.
6. Cifrado
La confidencialidad debe establecerse, por lo general, en más de un nivel.
Cifrado del transporte
El canal de comunicaciones debe cifrarse mediante un protocolo actual debidamente configurado, como TLS o SSH.
Esto protege la información en tránsito.
Cifrado de la carga útil
Cuando sea necesario, el propio paquete de la transacción podrá además cifrarse.
Esto protege la información financiera con independencia del canal de transporte y puede reducir de forma significativa la exposición en los casos en que los archivos se almacenan temporalmente, transitan por infraestructuras intermedias, se archivan o se procesan de forma asíncrona.
Cifrado en reposo
Los archivos pendientes de procesamiento deben protegerse en entornos de almacenamiento controlados, con las restricciones de acceso adecuadas y cifrado en reposo.
Sin embargo, el cifrado garantiza la confidencialidad; no acredita la validez financiera de la transacción.
7. Integridad criptográfica
La entidad receptora debe ser capaz, asimismo, de determinar si el paquete transmitido ha sido alterado tras su creación.
Por lo tanto, puede generarse un hash criptográfico del paquete o de los archivos que lo componen.
Por ejemplo:
Paquete original de la operación
→ se genera un hash criptográfico
→ se transmite el paquete
→ el sistema receptor calcula de forma independiente el hash
→ se compara el hash calculado con el hash transmitido o firmado
Una discrepancia indica que el paquete recibido no es criptográficamente idéntico al paquete autenticado originalmente.
Para la verificación de la integridad pueden emplearse algoritmos hash criptográficos contemporáneos, como los de las familias SHA-2 o SHA-3, según resulte apropiado para la implementación.
8. Firmas digitales
Una firma digital cumple una función materialmente distinta de la del cifrado.
El cifrado protege la confidencialidad.
El hash contribuye a garantizar la integridad.
Una firma digital correctamente implementada puede contribuir a acreditar:
- autenticidad: el paquete fue firmado con la clave privada correspondiente;
- integridad: los datos firmados no han sido alterados con posterioridad; y
- responsabilidad: la firma puede asociarse a la credencial institucional correspondiente, con sujeción a la infraestructura de clave pública (PKI) y al marco de gobernanza aplicables.
La entidad receptora debe verificar la firma frente al certificado de confianza o la clave pública correspondiente antes de que la instrucción de la operación pase al procesamiento del pago.
Las claves privadas de firma deben protegerse adecuadamente, preferiblemente mediante una infraestructura institucional de gestión de claves y, cuando esté justificado, mediante módulos de seguridad de hardware (HSM).
9. Protección frente a la repetición y la duplicación
La transmisión de archivos financieros exige controles que impidan que una misma instrucción válida se presente reiteradamente.
Por consiguiente, una arquitectura adecuadamente diseñada debería incorporar identificadores únicos de operación y controles apropiados, tales como:
- identificadores únicos de mensaje;
- identificadores únicos de transacción;
- marcas de tiempo;
- números de secuencia;
- identificadores de archivo;
- detección de mensajes duplicados;
- controles de idempotencia;
- registros del estado de tramitación; y
- conciliación con instrucciones procesadas con anterioridad.
La entidad receptora debe rechazar, poner en cuarentena o investigar las instrucciones duplicadas conforme al procedimiento operativo acordado.
10. Validación de archivos
La recepción correcta de un archivo debe iniciar la validación, no la liquidación automática.
Un entorno de tratamiento seguro puede someter el paquete a varios controles sucesivos:
Etapa 1 – Validación del transporte
Confirmación de que el envío llegó por un canal autorizado.
Fase 2 – Autenticación de los puntos finales
Confirmación del sistema de transmisión y de las credenciales institucionales.
Fase 3: controles de software malicioso y de seguridad de archivos
Inspección del archivo y de los ficheros que lo componen antes de su incorporación a la infraestructura de pagos.
Fase 4: verificación criptográfica
Validación de hashes, firmas y certificados.
Fase 5 – Validación estructural
Confirmación de que los archivos cumplen el esquema acordado, las convenciones de nomenclatura, la codificación de caracteres y la especificación de datos.
Fase 6 – Validación semántica
Confirmación de que los campos de pago obligatorios están presentes y son internamente coherentes.
Fase 7 – Validación de la operación
Validación de la divisa, el importe, las cuentas, la información de enrutamiento, las referencias de la operación y las instrucciones de liquidación.
Fase 8 – Validación de cumplimiento normativo
Controles de AML, sanciones, KYC/KYB, supervisión de transacciones y demás controles aplicables.
Fase 9 – Validación de la liquidación
Confirmación de que existe un mecanismo real a través del cual puede liquidarse el valor financiero correspondiente.
Solo una vez completados estos controles debe procederse a la ejecución de la instrucción, conforme a los procedimientos aplicables de la entidad receptora.
11. El acuse de recibo no equivale a la liquidación
Un entorno IP ZIP puede generar varios acuses de recibo técnicos.
Por ejemplo:
ACK – Archivo recibido
Esto solo acredita que el punto de recepción obtuvo el paquete.
ACK – Archivo autenticado
Esto acredita que los controles de autenticación se completaron satisfactoriamente.
ACK – Archivo validado
Esto acredita que el paquete cumplió la validación estructural o técnica aplicable.
ACK – Instrucción aceptada
Esto puede acreditar que la instrucción de pago ha ingresado en el flujo de procesamiento de la entidad receptora.
Ninguno de estos estados significa necesariamente que:
LIQUIDADO
La liquidación requiere un hecho financiero independiente.
La distinción es comparable a la de la mensajería financiera convencional, en la que la entrega y aceptación satisfactorias de un mensaje de pago deben distinguirse de la liquidación definitiva de la obligación monetaria subyacente.
12. Liquidación de la transacción subyacente
Una vez que una instrucción de pago IP ZIP ha sido autenticada, validada, aceptada y autorizada, el valor monetario subyacente debe liquidarse a través de una infraestructura financiera adecuada.
Según las divisas, las instituciones y las jurisdicciones implicadas, la liquidación puede efectuarse a través de:
- banca corresponsal;
- Cuentas nostro/vostro;
- cuentas en bancos centrales;
- Infraestructura RTGS;
- sistemas de compensación reconocidos;
- sistemas de pago nacionales;
- infraestructuras de pagos instantáneos;
- bancos corresponsales de liquidación; o
- otro mecanismo de liquidación reconocido desde el punto de vista jurídico y operativo.
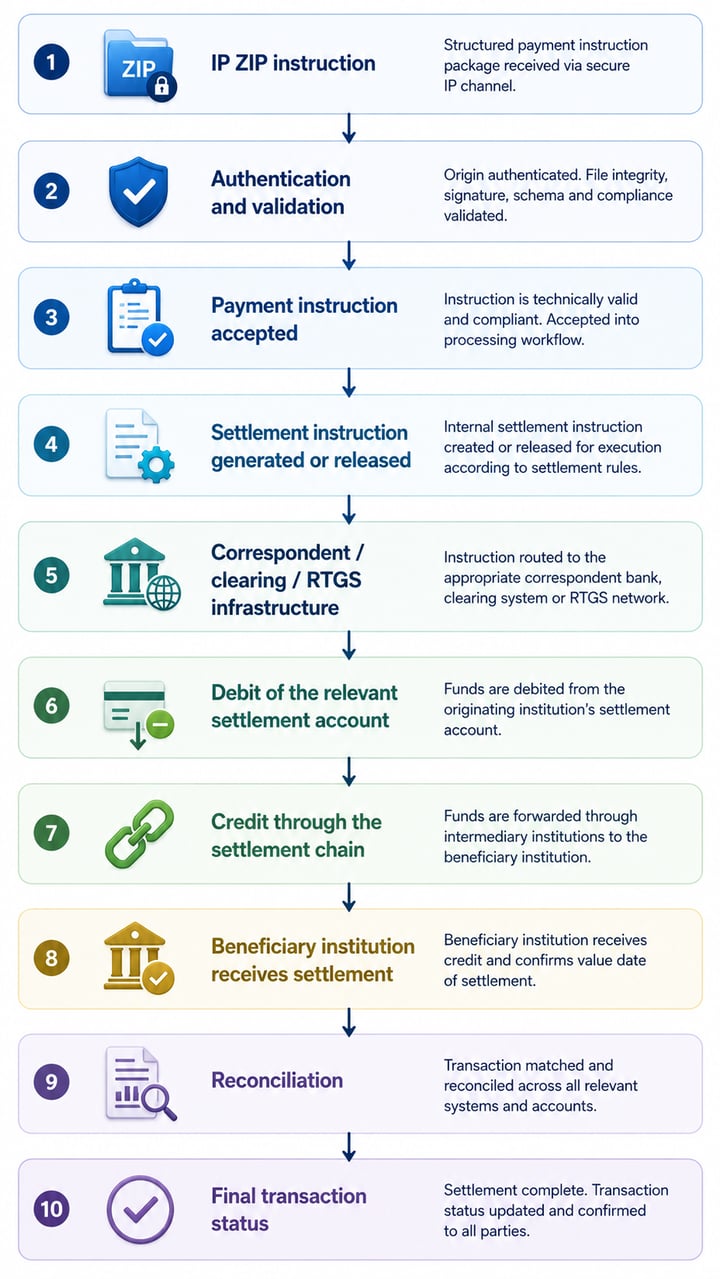
Por tanto, un flujo de operación simplificado puede representarse como se muestra en el gráfico.
Por consiguiente, el valor financiero se transfiere a través de la infraestructura de liquidación, y no mediante el archivo ZIP.
13. Comparación con ISO 20022 pacs.008
La distinción puede ilustrarse conceptualmente:
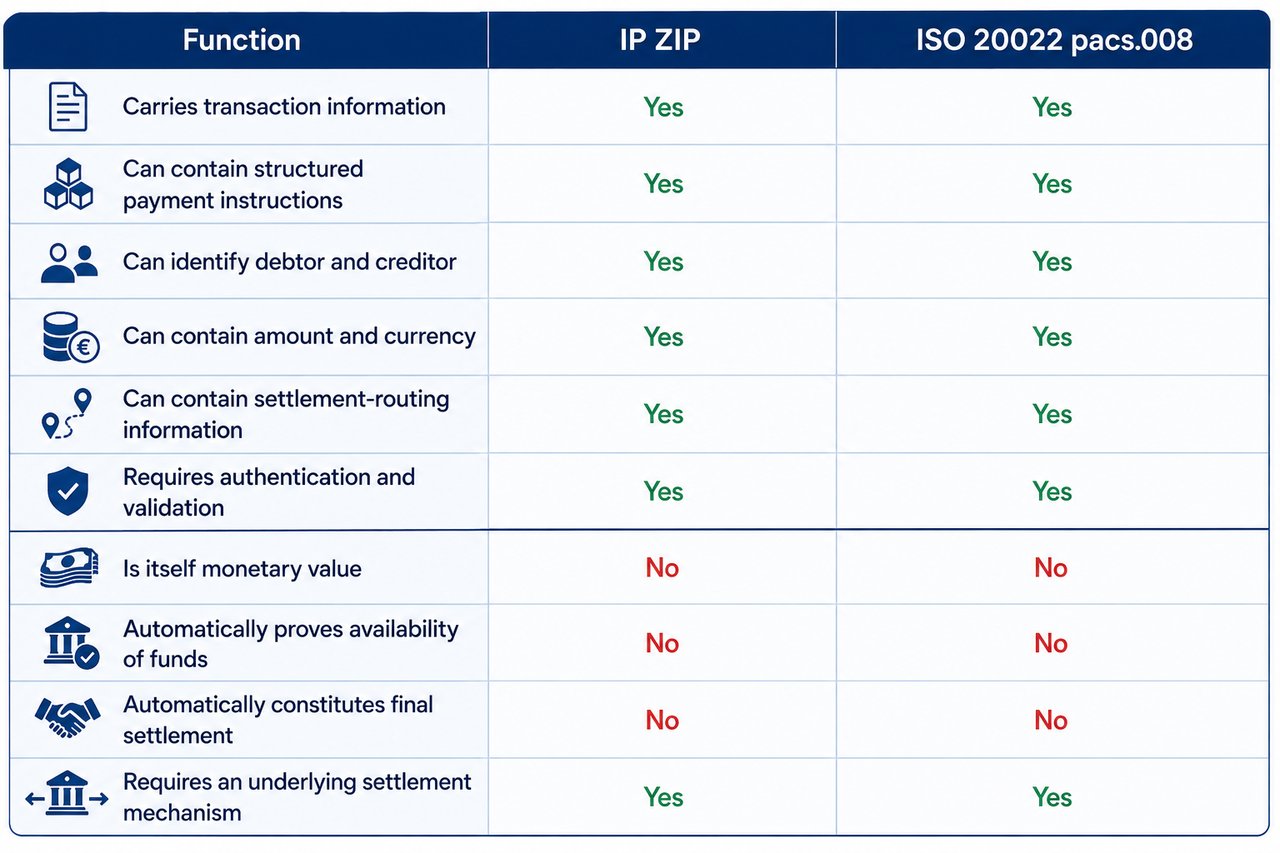
La comparación es funcional y no normativa. pacs.008 es un mensaje financiero ISO 20022 formalmente definido. «IP ZIP» no es un tipo de mensaje equivalente estandarizado a escala internacional.
Por tanto, una arquitectura IP ZIP debe definir de forma bilateral su esquema de mensajes, su arquitectura de seguridad, las reglas de autenticación, la lógica de acuse de recibo, la gestión de excepciones, el proceso de conciliación y la relación de liquidación.
14. Principio de seguridad
IFB aplica una distinción fundamental a todas las metodologías alternativas de transferencia:
La transmisión segura demuestra que los datos pueden transmitirse de forma segura. No demuestra que los fondos puedan liquidarse.
- El cifrado no acredita la existencia de fondos.
- Una firma digital no acredita la existencia de fondos.
- El saldo de un servidor no acredita la existencia de fondos.
- Un archivo de transacciones no acredita la existencia de fondos.
- La ingesta satisfactoria de un archivo no acredita la existencia de fondos.
- Un acuse de recibo técnico no constituye prueba de liquidación.
La cuestión financiera decisiva sigue siendo si la entidad originadora ha verificado la liquidez y dispone de una vía de liquidación operativa capaz de entregar el valor monetario correspondiente a través de una infraestructura bancaria reconocida.
15. Marco de aceptación de IFB
IFB solo podrá considerar transmisiones IP ZIP para contrapartes institucionales aprobadas y clientes aceptados, tras una revisión técnica, jurídica y de cumplimiento normativo satisfactoria.
Antes de establecer la conectividad en producción, IFB podrá exigir la verificación de:
- la entidad originadora;
- autoridad institucional para transmitir la operación;
- titularidad real y partes de la operación;
- origen y legitimidad de los fondos;
- la finalidad económica subyacente;
- infraestructura de envío y recepción;
- titularidad de los puntos de conexión;
- arquitectura de red y de direccionamiento IP;
- metodología de autenticación;
- certificados y credenciales criptográficas;
- normas de cifrado;
- formato de archivo y esquema;
- estructura del mensaje de pago;
- metodología de identificación de transacciones;
- protocolo de acuse de recibo;
- controles de duplicidad y de reenvío de mensajes;
- gestión de excepciones;
- procedimientos de conciliación;
- relaciones de corresponsalía;
- cuentas de liquidación;
- mecanismos de liquidez; y
- la vía de liquidación definitiva.
La interoperabilidad técnica por sí sola no es suficiente.
IFB no considerará la transmisión satisfactoria de un paquete ZIP de IP como recepción de fondos. La operación solo se considera financieramente completada cuando el valor correspondiente se haya liquidado satisfactoriamente a través de la infraestructura bancaria o de liquidación acordada y la liquidación pueda conciliarse de forma independiente.
Principio fundamental
IP ZIP es la transmisión segura de una instrucción. La liquidación es el movimiento del valor financiero correspondiente.
Ambos procesos pueden formar parte del mismo flujo de trabajo de una operación, pero no constituyen el mismo hecho.
En la terminología de la banca institucional:
Transmisión del mensaje → autenticación → validación → aceptación → ejecución → liquidación → conciliación
Solo la finalización del proceso de liquidación aplicable acredita que se ha completado la vertiente monetaria de la operación.
IP Direct
IP Direct
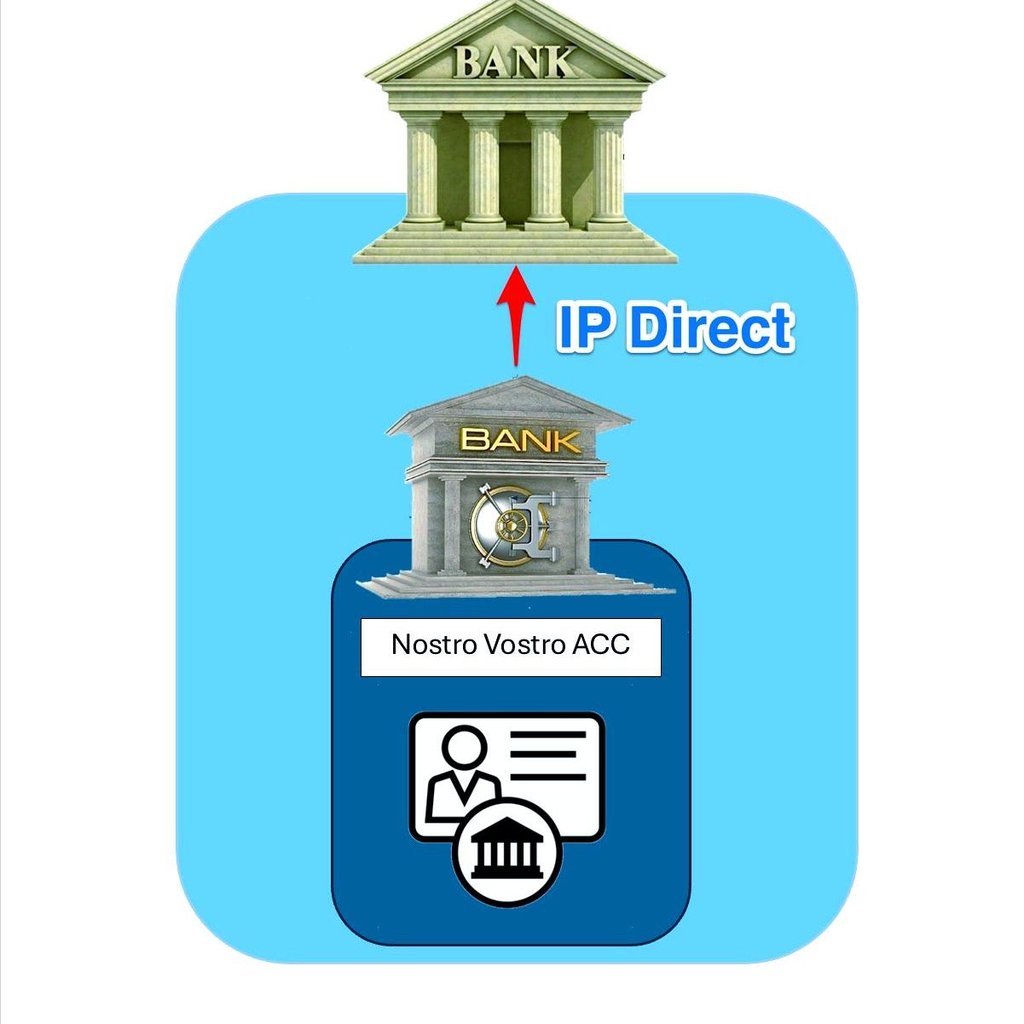
El mecanismo IP Direct implica un proceso de transacción especializado en el contexto de las operaciones interbancarias. A modo de aclaración:
Relación de cuentas nostro-vostro: el fundamento de esta operación reside en el establecimiento de una relación de cuentas «nostro-vostro» entre dos entidades bancarias. En este supuesto, el «banco ordenante» mantiene una cuenta «nostro» (del italiano «nuestra»: «nuestra cuenta con usted») en International Finance Bank (IFB), que, a su vez, mantiene una cuenta «vostro» («su cuenta con nosotros») por cuenta del banco ordenante. Este acuerdo bilateral de cuentas es determinante para facilitar las operaciones de IP Direct.
Mecanismo IP Direct: Al emplear el método IP Direct, el banco ordenante inicia una operación que se procesa directamente a través de los sistemas de pago integrados de ambos bancos. Este proceso evita las vías más convencionales, y a menudo más complejas, de los sistemas de pago internacionales como SWIFT (Society for Worldwide Interbank Financial Telecommunication) u otros. La principal ventaja de IP Direct es la posibilidad de una ejecución más rápida de las operaciones y de unos costes de transacción posiblemente inferiores, gracias al canal de comunicación directo establecido entre los bancos.
Flujo transaccional: En una operación IP Direct, el banco ordenante emite una orden de pago directamente a IFB, utilizando la relación nostro-vostro establecida. IFB, al recibir dicha orden, abonará o cargará las cuentas correspondientes conforme a las instrucciones recibidas. Este proceso suele ser más sencillo y puede resultar más eficiente que las prácticas habituales, en particular para los bancos con un elevado volumen de operaciones o que requieren un procesamiento acelerado.
Condiciones para su eficacia: Para que IP Direct funcione de manera óptima, deben cumplirse varias condiciones:
- Sólida infraestructura tecnológica: ambos bancos deben contar con sistemas tecnológicos avanzados capaces de gestionar comunicaciones interbancarias directas.
- Cumplimiento normativo: la operación debe ajustarse a los marcos regulatorios de las jurisdicciones en las que operan ambos bancos.
- Eficiencia operativa: los procesos internos de los bancos deben estar alineados para facilitar estas operaciones directas sin demoras innecesarias.
Consideraciones alternativas: si bien IP Direct ofrece determinadas ventajas, es importante reconocer posibles limitaciones o alternativas:
- Red SWIFT: para los bancos sin una relación nostro-vostro establecida, la red SWIFT sigue siendo una alternativa fiable, aunque potencialmente más lenta.
- Tecnología blockchain: Tecnologías emergentes como blockchain y la tecnología de registro distribuido ofrecen otra alternativa para las operaciones internacionales, con la promesa de mayor transparencia y menores costes.
La terminología asociada a métodos de transferencia alternativos o heredados debe interpretarse en el contexto de la infraestructura bancaria. Dichos términos pueden describir canales de comunicación, métodos de tramitación interna o prácticas históricas, pero no sustituyen la exigencia de entidades reguladas, sistemas de pago reconocidos y procedimientos formales de liquidación.
Toda transferencia, cualquiera que sea su denominación, debe en última instancia ser procesada, compensada y conciliada dentro del sistema financiero establecido.



Siguiente paso
Solicitar una presentación
Cuéntenos en pocas líneas quién es usted y qué tiene en mente. Su consulta llega directamente al Banco y se trata con confidencialidad.
¿Prefiere hablar con nosotros? Reserve una videoconferencia de 30 minutos.
Intercambio de claves
Procedimiento de intercambio de claves IPIP para entidades financieras
- En caso de que su distinguida institución financiera tenga la intención de remitirnos un IPIP, le invitamos a descargar y observar con rigor las directrices recogidas en el Procedimiento de validación de IPIP aquí.
- Para sFTP, consulte las directrices aquí.
- Para generar el código AES de salida (clave) dinámico para su IPIP o sFTP, haga clic aquí.
Si desea obtener más información sobre cómo transferir fondos o activos a sus cuentas con nosotros, póngase en contacto con Marie Mayer.