
Métodos alternativos de transferencia
Télex con clave de autenticación (KTT)
KTT analógico y digital: mensajes interbancarios autenticados y la forma en que los verificamos.

Activación de los servicios KTT en IFB
Los servicios KTT (Télex con clave de autenticación) se activarán a solicitud del cliente una vez que su cuenta se encuentre en situación regular:
- Mantiene el saldo mínimo,
- presenta un historial financiero sólido y constante, y
- es coherente con actividades empresariales legítimas.
Además, la cuenta debe tener
- ninguna cuestión de cumplimiento normativo pendiente, y
- todas las operaciones deben ajustarse a la normativa financiera internacional.
La activación definitiva queda sujeta a la revisión y aprobación internas de nuestro equipo de cumplimiento normativo y de gestión de riesgos.
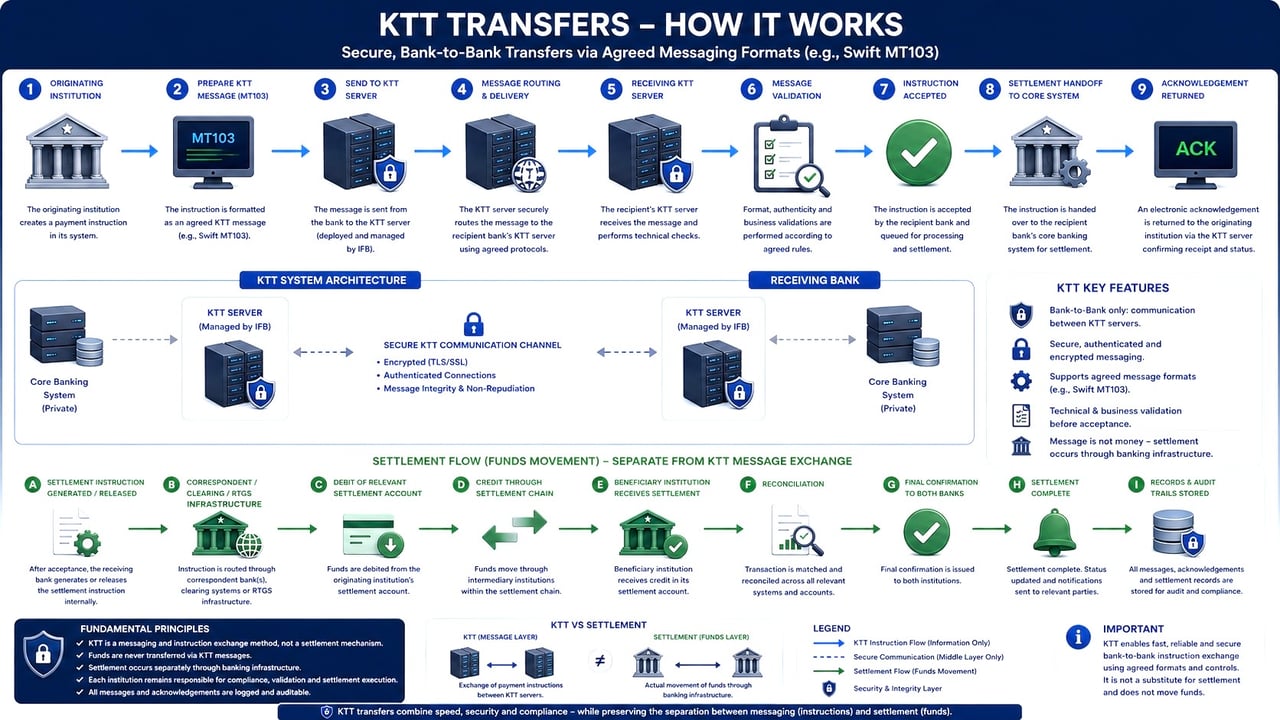
Un mensaje no es dinero
Por qué ningún mensaje SWIFT, télex ni servidor mueve fondos sin liquidación, en 90 segundos.
Verificar un documento con VL1 →¿Ha recibido un mensaje de pago, un justificante o una confirmación? Hágalo verificar antes de confiar en él.
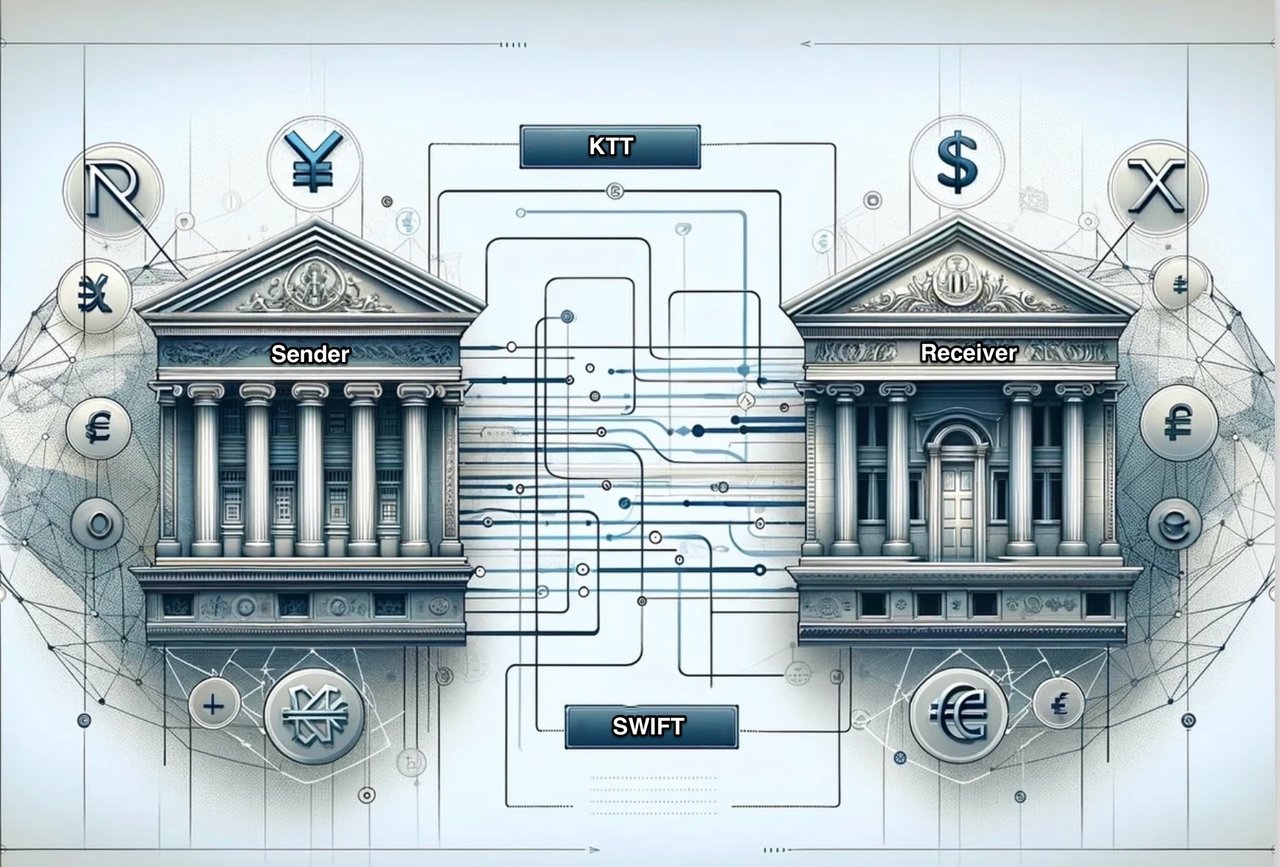
Similitudes y diferencias entre las transferencias KTT y SWIFT.
Ambos son sistemas de comunicación utilizados para transmitir instrucciones de pago entre bancos, pero difieren en cuanto a tecnología, seguridad y grado de adopción.
Similitudes:
- Finalidad: tanto las instrucciones de transferencia KTT como las de SWIFT se utilizan para enviar órdenes de pago entre entidades financieras a través de las fronteras. Facilitan el intercambio de información e instrucciones necesarias para completar operaciones internacionales mediante cuentas nostro y vostro con bancos corresponsales.
- Normalización: ambos sistemas se basan en formatos de mensaje normalizados para garantizar que las entidades financieras puedan interpretar y procesar con exactitud la información transmitida.
Diferencias:
- Tecnología: las instrucciones de transferencia KTT se basan en la tecnología télex, un sistema de comunicación más antiguo que utiliza teleimpresoras para enviar mensajes de texto. Las instrucciones de transferencia SWIFT, en cambio, utilizan un sistema de mensajería digital más moderno, seguro y eficiente.
- Seguridad: las instrucciones SWIFT se consideran más seguras que las instrucciones KTT debido al uso de métodos de cifrado avanzados y protocolos seguros. Los KTT, al basarse en una tecnología de télex más antigua, son más vulnerables a posibles riesgos de seguridad.
- Rapidez: los mensajes SWIFT son, por lo general, más rápidos que los mensajes KTT. La naturaleza digital de la mensajería SWIFT permite una transmisión y un procesamiento más rápidos de las instrucciones de pago, mientras que las instrucciones KTT pueden ser más lentas debido a las limitaciones de la tecnología télex.
- Adopción: SWIFT es el sistema de mensajería financiera dominante a escala mundial, con más de 11 000 entidades financieras en más de 200 países y territorios que participan en su red. Las transferencias KTT, por su parte, se utilizan hoy con menor frecuencia, pues han sido sustituidas en gran medida por el sistema SWIFT.
- Tipos de mensaje: SWIFT admite una amplia gama de tipos de mensaje, entre ellos los relativos a pagos, valores, servicios comerciales y divisas, entre otros. Las transferencias KTT, en cambio, tienen un alcance más limitado y se centran principalmente en instrucciones de pago.
Las órdenes SWIFT están más extendidas y son más seguras y eficientes gracias al uso de tecnología moderna. Los mensajes KTT, basados en la tecnología del télex, son menos habituales y menos seguros en comparación.
Si bien los mensajes KTT y SWIFT son fundamentales para comunicar los detalles e instrucciones de estas operaciones, no facilitan por sí mismos la transferencia efectiva de los fondos. Esta distinción es importante para comprender las funciones y las limitaciones de los distintos sistemas en el proceso de la operación financiera. Los sistemas de mensajería KTT (Télex con clave de autenticación) y SWIFT (Society for Worldwide Interbank Financial Telecommunication) se utilizan principalmente para transmitir instrucciones de pago, datos de transferencias y otros tipos de información financiera entre bancos. Estos sistemas permiten una comunicación segura y eficiente, pero no gestionan directamente la transferencia material de los fondos. El movimiento efectivo de la moneda se ejecuta mediante otros mecanismos, entre los que se incluyen:
- Cuentas de banco corresponsal: los bancos suelen utilizar cuentas nostro-vostro mantenidas entre sí para liquidar operaciones. Cuando se inicia una transferencia, se adeuda la cuenta del banco emisor y se abona la cuenta del banco receptor. Este proceso puede involucrar a varios bancos, especialmente en las transferencias internacionales.
- Sistemas de liquidación bruta en tiempo real (RTGS): se trata de sistemas de pago especializados en los que la transferencia de dinero o valores de un banco a otro se realiza «en tiempo real» y «en términos brutos». La liquidación «en tiempo real» significa que las operaciones de pago no están sujetas a ningún periodo de espera, sino que se liquidan en cuanto se procesan. La liquidación «bruta» significa que la operación se liquida de forma individual, sin agruparse ni compensarse con ninguna otra operación.
- Sistemas de pago instantáneo: son métodos modernos de transferencia financiera que permiten transferir fondos de forma inmediata o casi inmediata entre bancos e instituciones financieras. Este sistema resulta especialmente útil para las transacciones de consumo y gana popularidad por su rapidez y comodidad.
Una cuenta nostro («nuestra cuenta») es una cuenta que un banco mantiene en otro banco, normalmente en el extranjero y en la moneda local de este último. Estas cuentas facilitan las operaciones internacionales al actuar como puente entre las entidades que intervienen en una transferencia. Los términos proceden del italiano: «nostro» significa «nuestra cuenta con ustedes» y «vostro», «su cuenta con nosotros».
Nuestros servicios KTT
Prestamos servicios de KTT (Télex con clave de autenticación) a nuestra clientela selecta de personas de elevado patrimonio y sociedades consolidadas, con especial énfasis en la discreción, la confidencialidad y la integridad institucional.
Todas las operaciones KTT se realizan exclusivamente entre bancos plenamente integrados en el sistema bancario internacional, lo que garantiza no solo el intercambio seguro de mensajes KTT autenticados, sino también la liquidación efectiva y oportuna de los fondos. Las contrapartes que carecen de dicha integración pueden ser capaces de transmitir mensajes, pero resultan inherentemente incapaces de completar la liquidación financiera.
Empíricamente, más del 95 % de las operaciones KTT que se nos presentan proceden de entidades no bancarias o de bancos sin capacidad para enviar fondos.
Por el contrario, estamos en condiciones de operar sin limitación de importe, sujetos únicamente a la rigurosa verificación de la entidad originadora y de su capacidad demostrable para liquidar la operación.

Estructura de transferencia de divisas KTT
con una transferencia de cliente KTT (contenido pacs.008, anteriormente MT103) y un pago de cobertura a través de SWIFT (pacs.009 COV, anteriormente MT202 COV).
Desde noviembre de 2025, los pagos transfronterizos entre bancos se intercambian exclusivamente con el estándar ISO 20022. La transferencia de crédito del cliente es un pacs.008 y el pago de cobertura entre bancos, un pacs.009 COV. Los antiguos MT 103 y MT 202 COV ya no se aceptan para los pagos transfronterizos. Un télex no puede transportar los datos estructurados de un pacs.008; solo puede anunciar una transferencia. Los fondos se desplazan siempre mediante el pago de cobertura.
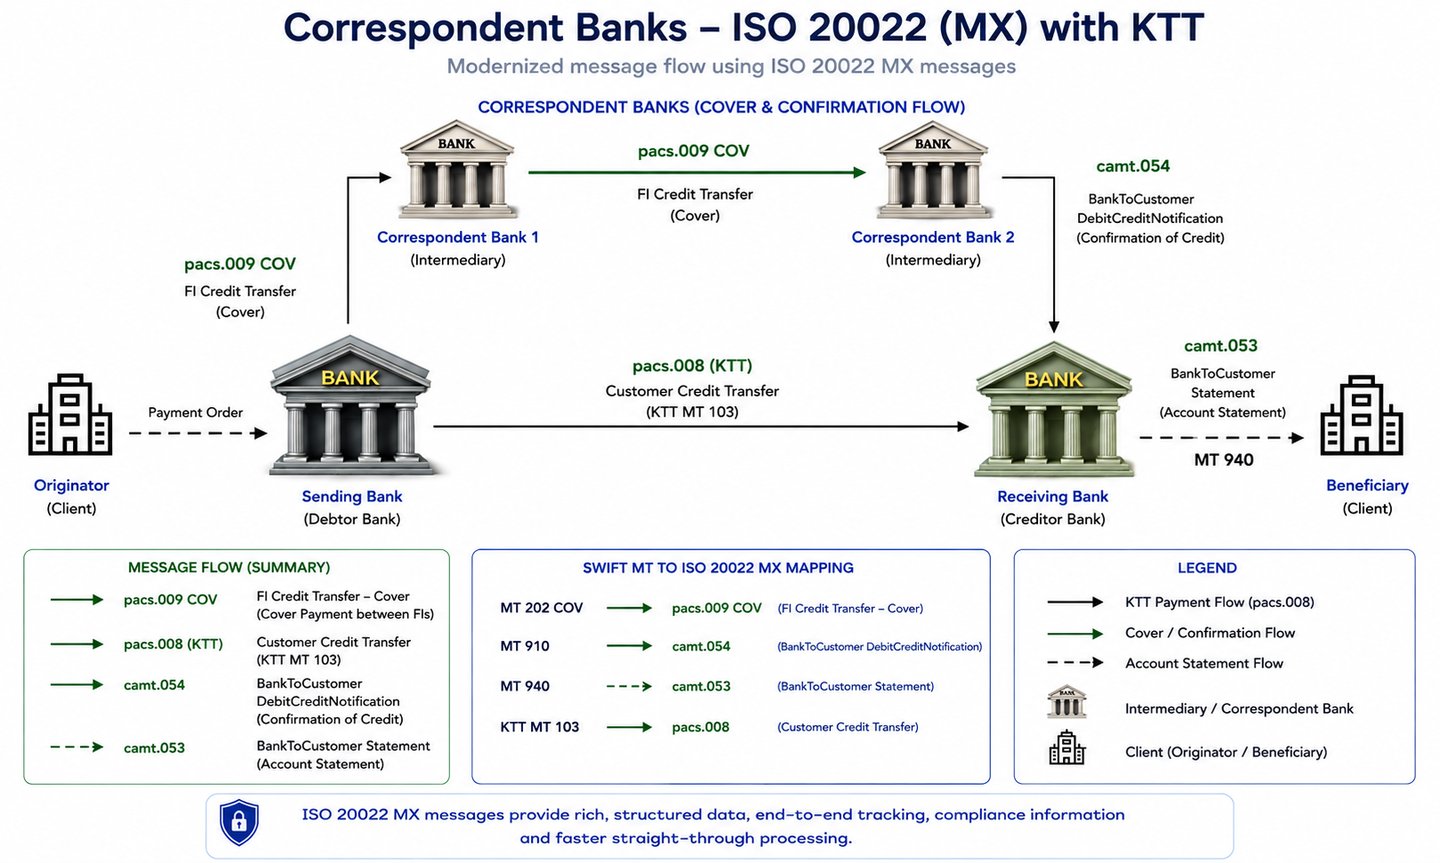
Transferencia efectiva de fondos: estos protocolos transmiten con eficacia los datos de las operaciones, como mensajes e instrucciones, pero no permiten el movimiento efectivo de los fondos. Para la transferencia material de fondos resultan indispensables sistemas como la banca corresponsal, la liquidación bruta en tiempo real (RTGS) y los pagos en tiempo real (RTP).
- En la banca corresponsal, los fondos se mueven entre cuentas abiertas en distintos bancos.
- En un sistema RTGS, los fondos se transfieren entre las cuentas de liquidación de los bancos en el banco central.
Del mismo modo, en el sistema RTP los fondos se transfieren entre cuentas de compensación.
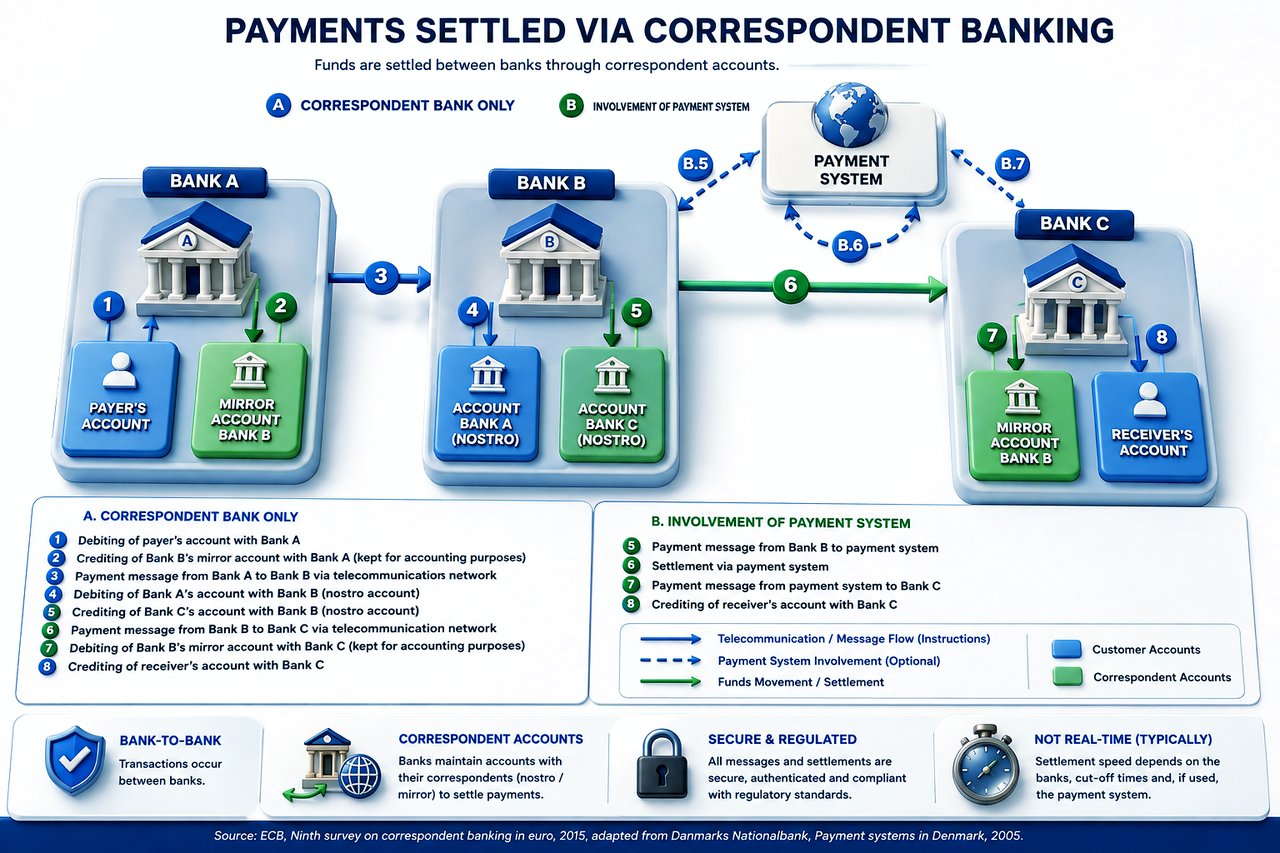
Estos sistemas son esenciales para la transferencia efectiva de activos monetarios. Por ello, es imprescindible que el banco ordenante no solo disponga de capacidad de télex, sino que mantenga además una plena integración con el sistema bancario.
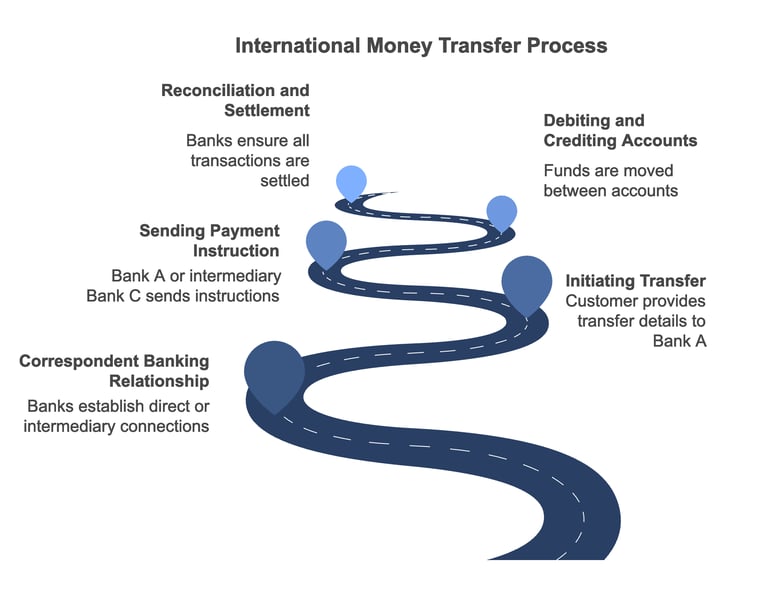
A continuación se describe cómo suelen utilizarse las cuentas nostro en las transferencias internacionales de fondos:
- Inicio de la transferencia: cuando un cliente desea realizar una transferencia internacional de fondos, se dirige a su banco (Banco A) con los datos pertinentes, como el nombre del beneficiario, el número de cuenta y la información del banco receptor (Banco B). El Banco A informa al Banco B, en su condición de destinatario de la transferencia (transferencia de crédito del cliente, pacs.008, anteriormente MT 103).
- Relación de banca corresponsal: para que la transferencia pueda realizarse, el Banco A y el Banco B deben mantener una relación de banca corresponsal, es decir, deben tener cuentas nostro recíprocas o recurrir a bancos intermediarios que mantengan cuentas nostro con ambos, o bien el Banco A debe tener otra relación de corresponsalía con un Banco C.
- Instrucción de pago: el Banco A envía una instrucción de pago al Banco B, si mantienen una relación de corresponsalía, o al banco intermediario Banco C, en caso contrario, a través de SWIFT como transferencia de crédito entre instituciones financieras (pacs.009, anteriormente MT 202). Este mensaje contiene todos los datos necesarios para la operación, como el importe que se ha de transferir y los datos de la cuenta del beneficiario.
- Adeudo y abono en cuentas: al recibir la instrucción de pago, el Banco B o el banco intermediario C adeuda la cuenta nostro mantenida por el Banco A y abona en la cuenta del beneficiario el importe transferido. De forma simultánea, el Banco A adeuda en la cuenta del cliente el importe transferido más las comisiones aplicables.
- Conciliación y liquidación: Al cierre de la jornada, ambos bancos concilian las cuentas nostro y vostro para asegurarse de que todas las operaciones se han registrado y liquidado correctamente.
La utilización de las cuentas nostro de este modo permite transferir fondos de forma eficiente entre distintos países y divisas, minimizando la necesidad de movimiento físico de efectivo. Estas cuentas también ayudan a los bancos a gestionar su riesgo de tipo de cambio mediante la tenencia de fondos en diversas divisas.
Aunque las transferencias KTT utilizan cuentas nostro de modo similar a otras transferencias internacionales de fondos, como las realizadas a través de SWIFT, el sistema de comunicación basado en télex las hace más lentas y menos seguras que los sistemas más modernos, como SWIFT.
En consecuencia, las transferencias KTT son hoy menos habituales, y la mayoría de las entidades financieras optan por el sistema SWIFT, más eficiente y seguro, para las transacciones internacionales.
Dos niveles diferenciados:
El nivel de instrucción y el nivel efectivo de transferencia de fondos
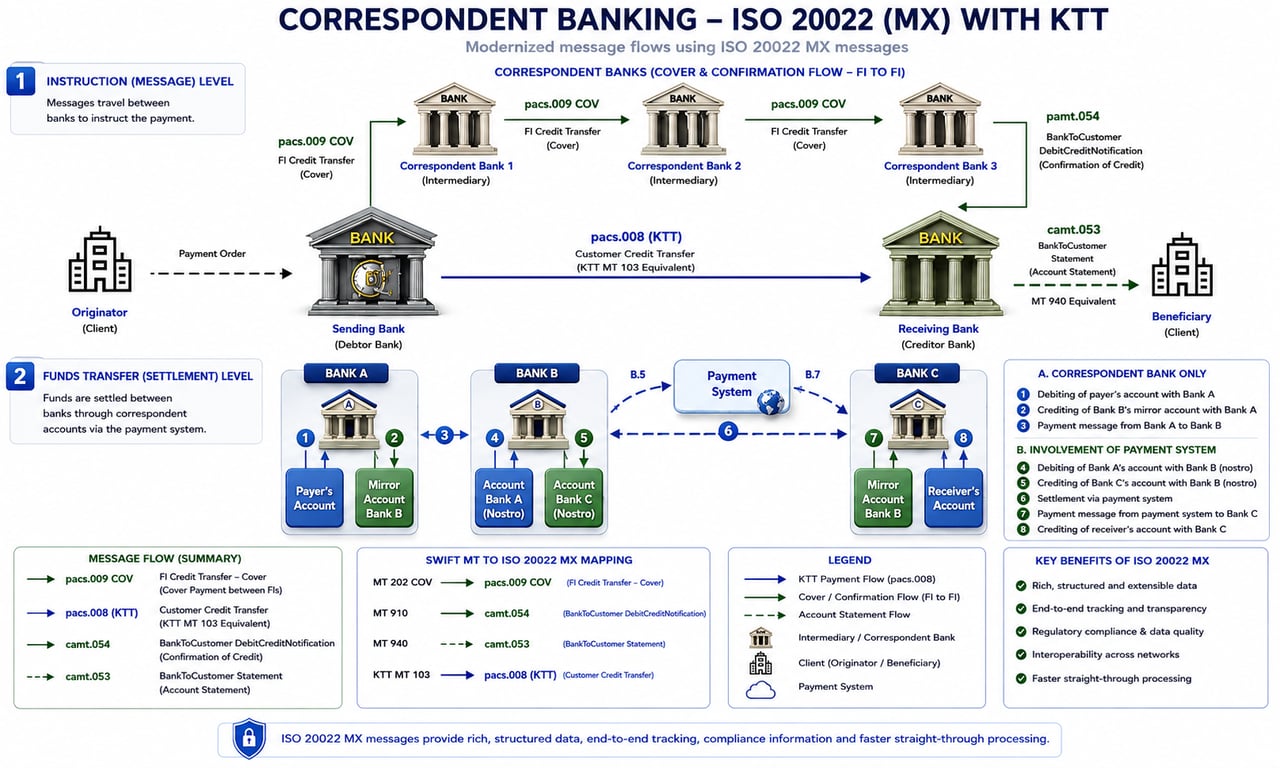
Transferencia de fondos KTT a nuestro favor
Cuando una transferencia de cliente nos llega por KTT en lugar de por SWIFT, el banco ordenante debe liquidar los fondos a través de su banco corresponsal mediante un pacs.009 COV. Conforme a ISO 20022, el pacs.009 COV contiene íntegramente la transferencia subyacente del cliente. Sírvase asegurarse de que los siguientes datos estén completos y sean idénticos a los del mensaje KTT:
- Deudor (ordenante): nombre, dirección y número de cuenta (anteriormente campo 50 del MT 103).
- Acreedor (beneficiario): nombre, dirección y número de cuenta en International Finance Bank LTD (anteriormente campo 59).
- Finalidad e información de la remesa: el motivo del pago, indicado de forma explícita.
- Notificación regulatoria: códigos o identificadores cuando la jurisdicción de origen los exija.
- Referencia al KTT: la referencia de la transacción KTT en la Identificación de extremo a extremo (End-to-End Identification) y el UETR del pago de cobertura citado en el KTT.
- Contacto: el departamento de cumplimiento normativo o el gestor de la operación responsable del pago.
- Instrucciones para el siguiente agente: cualquier indicación especial de tramitación que necesite el banco receptor para identificar y abonar los fondos.
- Responsable de los gastos: quién soporta los gastos de la operación (DEBT, CRED o SHAR).
- Identificadores adicionales: números de factura o identificadores internos de transacción que vinculen el pago de cobertura con el KTT.
Nota sobre el cumplimiento normativo
Los datos estructurados completos del pacs.009 COV facilitan, pero no sustituyen, nuestra revisión de AML y CFT. Los fondos se abonan únicamente una vez que el pago de cobertura se ha recibido en nuestra cuenta corresponsal y se ha completado la revisión.
¿Por qué sigue utilizándose el KTT?
A pesar de la aparición de sistemas de mensajería financiera avanzados y seguros como SWIFT, los mensajes de télex con clave de autenticación (Key Tested Telex, KTT) siguen siendo pertinentes para los particulares de alto patrimonio (HNWI) y las sociedades análogas. El motivo principal es la confidencialidad: al intervenir menos intermediarios en la operación, se reduce el riesgo de filtración de datos. Esta explicación examina las particularidades de los mensajes KTT, los contrasta con las transferencias de clientes SWIFT (pacs.008, antes MT 103) y explica por qué siguen utilizándose.
Comprender los mensajes KTT
- Contexto histórico: los mensajes KTT surgieron en la época de las comunicaciones por télex, una red de teleimpresoras que permitía la mensajería directa de texto, punto a punto, entre bancos antes de la adopción generalizada de los sistemas digitales.
- Mecanismo de clave de autenticación: el aspecto «con clave de autenticación» se refiere a un método de autenticación en el que el remitente y el destinatario utilizan una clave numérica o un código de prueba previamente acordados para verificar la autenticidad del mensaje. Este sistema garantiza que únicamente las partes previstas actúen en función del mensaje.
- Comunicación directa: los mensajes KTT se envían normalmente de forma directa de un banco a otro, sin pasar por redes centralizadas ni por varios bancos corresponsales. Este carácter directo reduce el número de entidades que intervienen en el tratamiento del mensaje.
La transferencia de clientes de SWIFT (pacs.008) y su seguimiento
- Red SWIFT: pacs.008 es el mensaje ISO 20022 utilizado en la red SWIFT para las transferencias de crédito internacionales de clientes. Sustituyó al MT103 en los pagos transfronterizos en noviembre de 2025.
- Bancos intermediarios: los mensajes pacs.008 suelen transitar por varios bancos corresponsales antes de llegar al beneficiario final. Cada intermediario procesa y registra los detalles de la operación.
- Supervisión regulatoria: la red SWIFT está sujeta a una estricta supervisión regulatoria para prevenir actividades ilícitas como el blanqueo de capitales y la financiación del terrorismo. Cada banco intermediario examina el pago, y los datos del mensaje se conservan y quedan a disposición de las autoridades conforme a la legislación aplicable.
Por qué se siguen utilizando los mensajes KTT
1. Mayor privacidad:
- Menos intermediarios: Al reducir a dos el número de bancos que intervienen, el emisor y el receptor, los mensajes KTT reducen los puntos en los que los datos de la operación son accesibles, mejorando así la confidencialidad.
- Intercambio directo: La naturaleza punto a punto de los mensajes KTT implica que los detalles de la operación solo son conocidos por el ordenante y el receptor, lo que limita la exposición.
2. Flujo de información controlado:
- Menos partes: la instrucción es vista por los dos bancos implicados y no por una cadena de intermediarios. Ello limita la circulación de datos comercialmente sensibles; no reduce los controles de cribado que cada banco debe realizar.
- Control del flujo de información: las entidades pueden controlar quién tiene acceso a la información de las transacciones, lo cual resulta fundamental para preservar ventajas competitivas o proteger estrategias financieras sensibles.
3. Confianza y relaciones consolidadas:
- Prácticas arraigadas: algunos bancos y clientes han depositado su confianza en métodos tradicionales como el KTT, especialmente en regiones donde los sistemas modernos están menos extendidos o en sectores específicos donde se valora la discreción.
- Acuerdos personalizados: los bancos pueden mantener acuerdos a medida con sus clientes para el uso de mensajes KTT en operaciones específicas, garantizando servicios adaptados que satisfagan sus necesidades de confidencialidad.
4. Consideraciones técnicas y jurídicas:
- Variaciones jurisdiccionales: En algunos países, el marco jurídico o la infraestructura técnica pueden favorecer, o admitir únicamente, los mensajes KTT frente a los mensajes SWIFT.
- Sanciones: un KTT conlleva exactamente las mismas obligaciones en materia de sanciones que cualquier otro pago. Los intentos de utilizar el télex para eludir las restricciones al tráfico SWIFT constituyen una señal de alerta reconocida; IFB examina cada KTT y su pago de cobertura y rechaza cualquier operación de ese tipo.
Riesgos y desafíos
1. Consideraciones de seguridad:
- Obsolescencia: los sistemas KTT se consideran anticuados y pueden carecer de las sólidas medidas de seguridad de las plataformas de mensajería modernas, lo que los hace potencialmente vulnerables a la interceptación o al fraude.
- Riesgos de autenticación: La dependencia de la verificación manual de claves puede introducir errores humanos o ser aprovechada si la clave se ve comprometida.
2. Cumplimiento normativo:
- Implicaciones jurídicas: los mensajes KTT no ofrecen exención alguna de la supervisión. Su utilización para eludir los controles expone a todas las partes a sanciones penales y regulatorias.
- Requisitos de diligencia debida: los bancos deben asegurarse de cumplir la normativa de prevención del blanqueo de capitales (AML) y de conocimiento del cliente (KYC), que se extiende no solo al cliente ordenante, sino también al banco ordenante, incluso cuando se utilizan canales de comunicación menos supervisados.
Los mensajes KTT persisten principalmente porque mantienen los datos de las operaciones dentro de un círculo más reducido de bancos. Para los particulares de elevado patrimonio y empresas similares, para quienes la discreción es esencial, el carácter directo y controlado de las comunicaciones KTT ofrece una solución a medida que responde a sus necesidades. No obstante, ello conlleva contrapartidas en materia de seguridad y de cumplimiento normativo. A medida que el sector financiero continúa evolucionando, equilibrar la demanda de privacidad con la necesidad de una supervisión sólida sigue siendo un desafío fundamental.
La evolución del Télex con clave de autenticación (KTT)
Pionero en comunicaciones financieras seguras
En una época anterior a que las redes digitales revolucionaran las comunicaciones globales, el mundo financiero recurría a soluciones analógicas innovadoras para llevar a cabo sus operaciones internacionales. Entre ellas, el sistema de Télex con clave de autenticación (KTT) surgió como un avance fundamental en las comunicaciones financieras seguras y marcó un hito significativo en la historia de la banca.
El fundamento: la red de télex
La historia de KTT comienza con la red Telex, un revolucionario sistema de comunicación surgido en Alemania durante la década de 1930. Combinando «Teleprinter» y «Exchange», el Telex introdujo la mensajería en tiempo real, basada en caracteres, entre instituciones separadas por grandes distancias. Este sistema supuso un salto cualitativo respecto a los telegramas tradicionales, al eliminar la necesidad de intervención manual en la transmisión de los mensajes.
La expansión de la red Telex coincidió con la globalización de la posguerra de la Segunda Guerra Mundial, y pasó de ser una herramienta de comunicación nacional a una red internacional que trascendía las barreras lingüísticas y las diferencias de normas técnicas. Esta estandarización resultó especialmente valiosa para el sector financiero, donde la comunicación clara y fiable era fundamental.
El imperativo de la seguridad
A medida que la banca internacional se hizo más compleja y aumentó el volumen de las operaciones transfronterizas, las limitaciones de las comunicaciones por télex convencionales se hicieron evidentes. La vulnerabilidad del sistema a la interceptación, la ausencia de cifrado y su susceptibilidad a mensajes fraudulentos suponían riesgos significativos. En un sector en el que una sola comunicación errónea podía acarrear pérdidas financieras sustanciales, estas deficiencias de seguridad resultaban inaceptables.
La innovación: el télex con clave de autenticación
El desarrollo del Télex con clave de autenticación (KTT) supuso una respuesta sofisticada a estos desafíos de seguridad. El KTT introdujo un mecanismo de verificación revolucionario: un sistema de claves compartidas entre las partes que se comunican. Esta innovación permitía a los bancos autenticar el origen y la integridad de los mensajes, estableciendo una capa de seguridad fundamental en una época anterior al cifrado digital.
El sistema funcionaba mediante un proceso tan elegante como eficaz:
- La entidad emisora incorporó un código único en su mensaje
- Este código solo era conocido por las entidades emisora y receptora
- La parte receptora verificó el mensaje con el código compartido alterado mediante un algoritmo
- La autenticidad del mensaje solo se confirmaba cuando los códigos coincidían
Impacto y legado
La influencia del KTT fue más allá de sus beneficios inmediatos en materia de seguridad. Representó uno de los primeros enfoques sistemáticos para la protección de las comunicaciones financieras y estableció principios que posteriormente influirían en los protocolos modernos de seguridad digital. El sistema demostró el compromiso del sector financiero con la innovación y la seguridad, y fijó estándares que marcarían la evolución posterior de las comunicaciones bancarias.
La terminología asociada a métodos de transferencia alternativos o heredados debe interpretarse en el contexto de la infraestructura bancaria. Dichos términos pueden describir canales de comunicación, métodos de tramitación interna o prácticas históricas, pero no sustituyen la exigencia de entidades reguladas, sistemas de pago reconocidos y procedimientos formales de liquidación.
Toda transferencia, cualquiera que sea su denominación, debe en última instancia ser procesada, compensada y conciliada dentro del sistema financiero establecido.



Siguiente paso
Solicitar una presentación
Cuéntenos en pocas líneas quién es usted y qué tiene en mente. Su consulta llega directamente al Banco y se trata con confidencialidad.
¿Prefiere hablar con nosotros? Reserve una videoconferencia de 30 minutos.
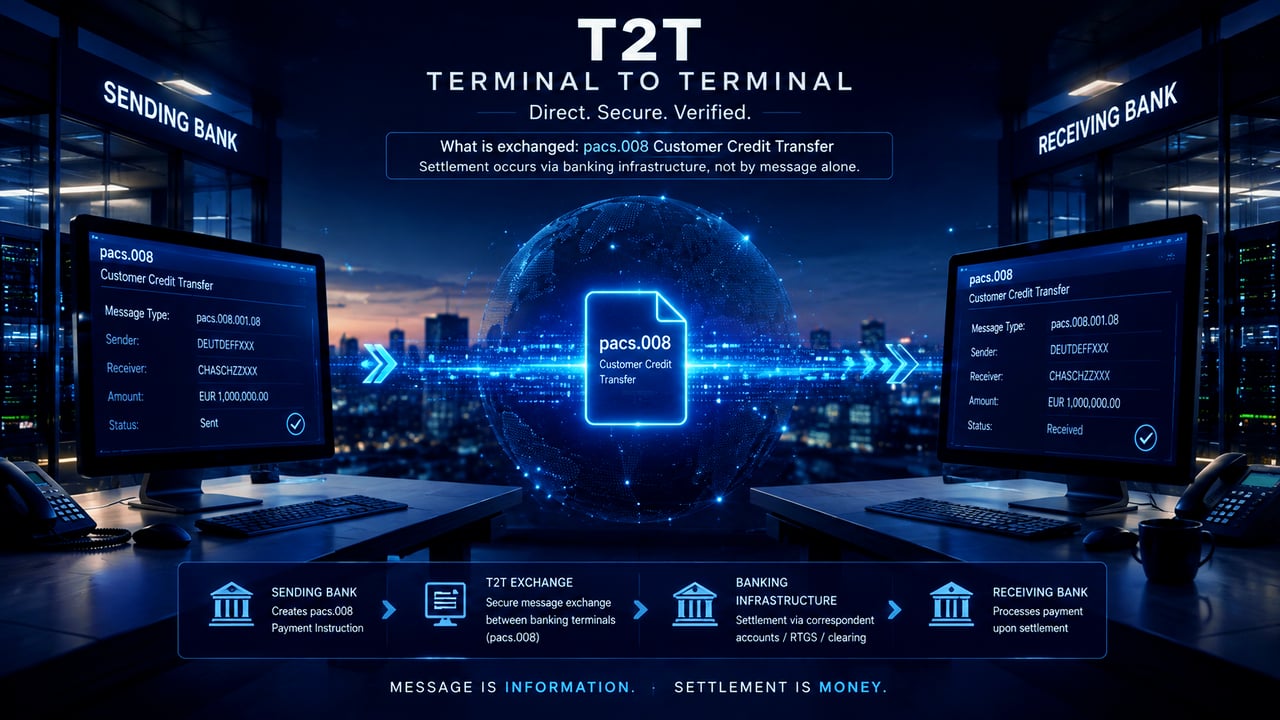
Terminal a terminal (T2T) y KTT
El término «Terminal-to-Terminal» (T2T) no describe, por sí mismo, un sistema de liquidación bancaria independiente. Se refiere, en general, a la transmisión directa de instrucciones o mensajes financieros autenticados desde el terminal o entorno de comunicaciones de la entidad emisora al de la entidad receptora. Por consiguiente, una comunicación KTT puede describirse operativamente como terminal a terminal cuando ambas entidades intercambian directamente el mensaje autenticado.
Es fundamental señalar que la comunicación de terminal a terminal no debe confundirse con la liquidación de fondos. Una conexión de terminal exitosa, la transmisión de un mensaje, un acuse de recibo, su visualización en pantalla, un código de transacción o la confirmación de que se han recibido los datos no acreditan que se haya transferido valor monetario. La liquidación efectiva debe realizarse, en todo caso, a través de una infraestructura bancaria reconocida, como cuentas corresponsales nostro/vostro, RTGS, cuentas de compensación u otro mecanismo de liquidación aceptado de común acuerdo. En consecuencia, IFB aceptará una operación KTT o una presunta operación T2T únicamente cuando la entidad ordenante pueda verificarse de forma independiente y pueda acreditar tanto su capacidad de mensajería autenticada como una vía bancaria efectiva para la liquidación de los fondos subyacentes.
Esto es coherente con la distinción ya establecida anteriormente entre las instrucciones de pago y el movimiento efectivo de fondos.
Intercambio de claves KTT
Únicamente para bancos y otras entidades financieras
Procedimiento de intercambio de claves KTT para instituciones financieras
- Si su distinguida entidad financiera tiene la intención de transmitirnos un KTT [ (051) 210599 IFBLTD G ], le invitamos a descargar y observar con detenimiento las directrices recogidas en el Procedimiento de validación de KTT aquí.
- Para generar el código AES de salida (clave) dinámico de su KTT, haga clic aquí.
Si desea obtener más información sobre cómo transferir fondos a través del KTT y del sistema de banca corresponsal, póngase en contacto con nuestro Responsable de Banca Corresponsal, M. Amri Elarisse
