Bankdienstleistungen
Zahlungen und Überweisungen
Abwicklungssysteme, Zahlungsnetzwerke und die Nachrichten, die Geld zwischen Banken bewegen.
Überweisungslimits
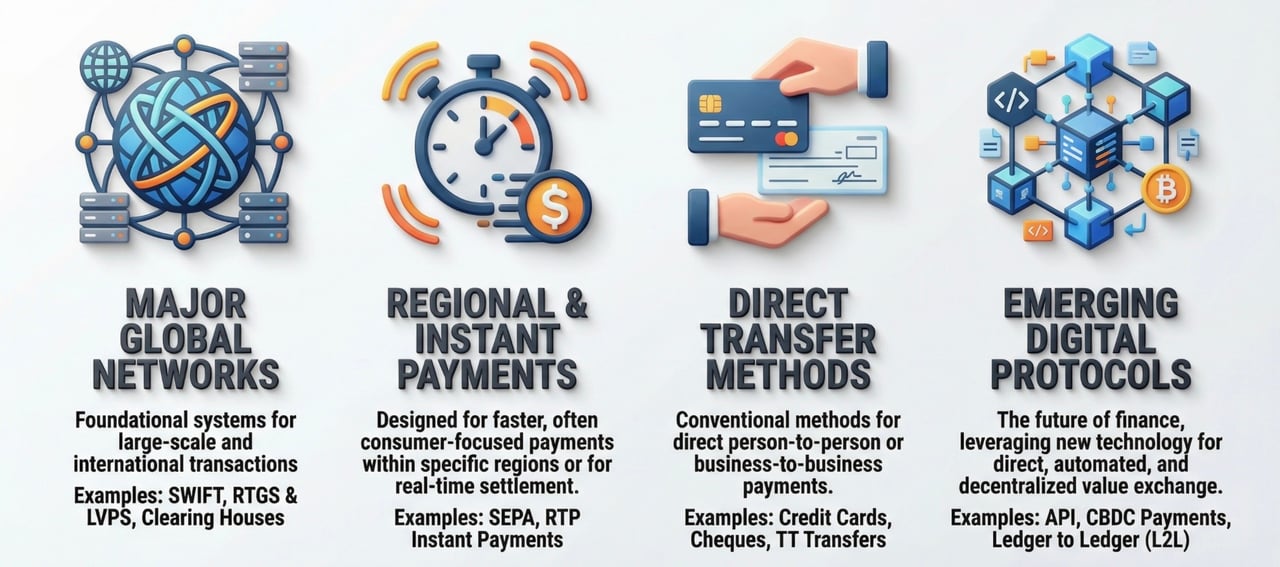
1. RTGS (T2 / Fedwire / CHAPS)
Zweck: Zeitkritische Zahlungen mit hohem Betrag
Abwicklung: In Zentralbankgeld, in Echtzeit, endgültig
- Höchstbetrag: Keine Obergrenze (theoretisch ∞)
- Mindestbetrag: Häufig ≥ EUR 100.000 (Geschäftspolitik, nicht systembedingt)
- Typische Verwendung: Interbankengeschäft, M&A, Treasury, Margin
- Ausfallrisiko: Nahezu null
T2 kennt keine Obergrenze. Die einzigen Beschränkungen sind die Liquidität auf dem Abwicklungskonto und die Kreditpolitik der Bank.
2. TIPS (TARGET Instant Payment Settlement)
Zweck: Europaweite Instant-Zahlungen im Massenzahlungsverkehr
Abwicklung: Zentralbankgeld, rund um die Uhr
- Höchstbetrag: Seit Oktober 2025 keine systemweite Obergrenze
- Mindestbetrag: EUR 0,01
- Geschwindigkeit: <10 Sekunden
- Ausfallrisiko: Gering (liquiditätsabhängig)
Bis Oktober 2025 begrenzte das SCT-Inst-Verfahren Zahlungen auf 100.000 EUR; diese Obergrenze wurde aufgehoben, und die Banken legen ihre eigenen Limits fest.
3. SWIFT (ISO 20022 pacs.008, grenzüberschreitend)
Zweck: Globales Korrespondenzbankgeschäft
Abwicklung: Geschäftsbankgeld
- Höchstbetrag: Kein (theoretisches) Systemlimit
- Bankseitige Obergrenzen: von jeder Bank individuell festgelegt
- Geschwindigkeit: Am selben Tag bis mehrere Tage
- Risiko des Scheiterns: Mittel (Korrespondenzbanken, Compliance)
SWIFT ist ausschließlich ein Nachrichtendienst und keine Abwicklung. Die Limits hängen vollständig von der Risikobereitschaft der Bank und dem jeweiligen Zahlungskorridor ab.
4. SEPA-Überweisung (SCT)
Zweck: Zahlungen in EUR für Privat- und Firmenkunden
Abwicklung: Zeitversetzte Nettoabwicklung
- Höchstbetrag: Keine Obergrenze durch das System
- Bankseitige Obergrenzen: von jeder Bank individuell festgelegt
- Geschwindigkeit: am selben Tag / am nächsten Geschäftstag
- Ausfallrisiko: Gering
SCT erlaubt technisch sehr hohe Beträge. Banken setzen aus AML-Gründen häufig weiche Obergrenzen.
5. SEPA-Echtzeitüberweisung (SCT Inst / SEPA Instant)
Zweck: Sofortzahlungen in EUR für Privatkunden
Abwicklung: TIPS oder gleichwertiges CSM
- Höchstbetrag | Seit Oktober 2025 keine Begrenzung auf Ebene des Systems
- Mindestbetrag | EUR 0,01
- Geschwindigkeit | ≤10 Sekunden
- Ausfallrisiko | Gering
Das EPC hat mit dem Regelwerk 2025 die im Verfahren vorgesehene Betragsobergrenze aufgehoben; viele Banken wenden weiterhin niedrigere interne Limits an.
6. RTP (USA – The Clearing House Real-Time Payments)
Zweck: Sofortzahlungen in den USA
Abwicklung: Vorab gedeckte Konten
- Höchstbetrag | USD 10.000.000 (seit Februar 2025)
- Mindestbetrag | 0,01 USD
- Geschwindigkeit | Sekunden
- Ausfallrisiko | Gering
Netzwerklimit von TCH festgelegt. FedNow hat sein Netzwerklimit im November 2025 auf 10 Mio. USD angehoben; Banken können niedrigere Limits festlegen.
Währungsüberweisungen können Ihren Konten auf folgenden Wegen gutgeschrieben werden:
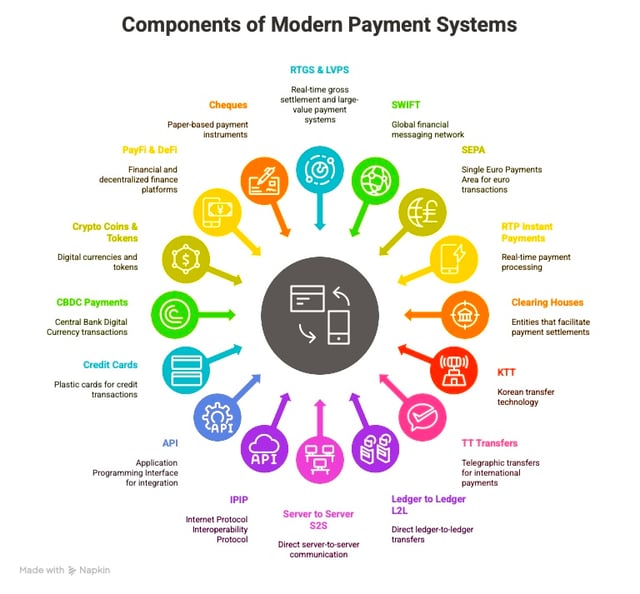
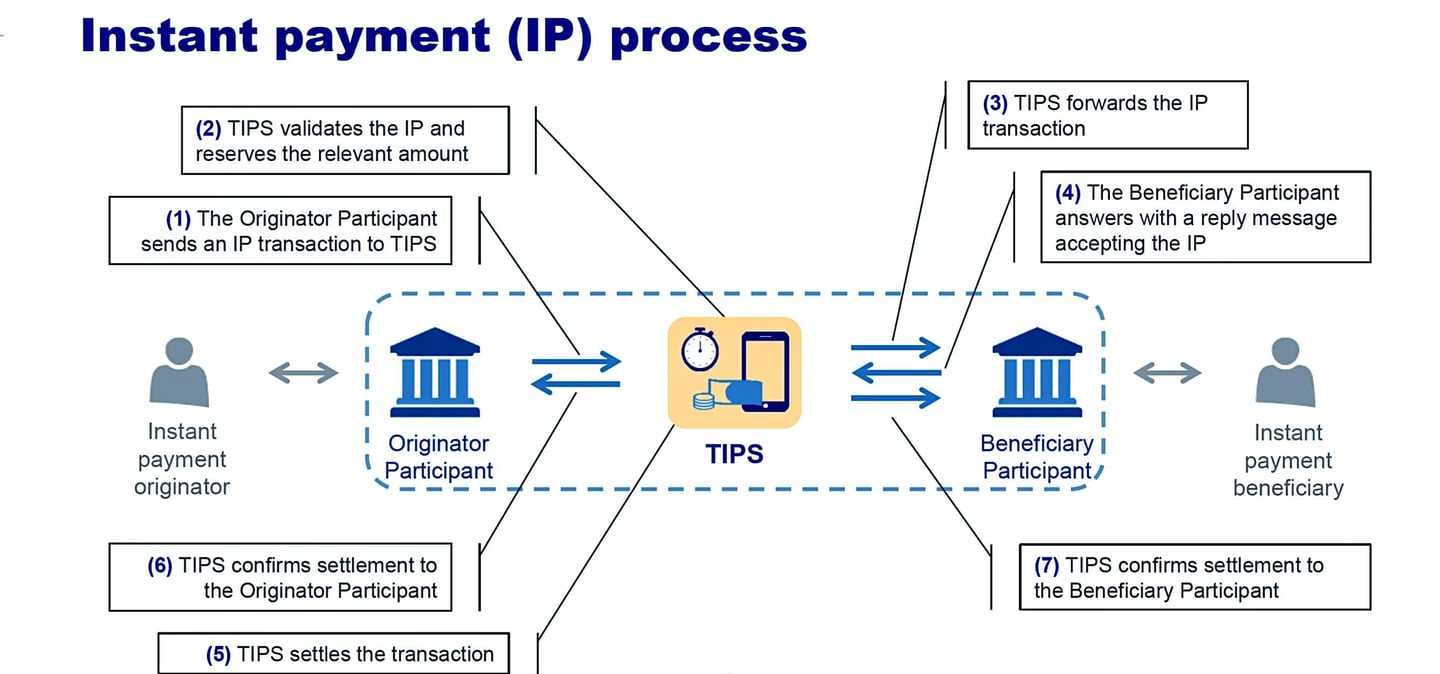
SEPA-SCT, T2 (zuvor TARGET2), TIPS, Fedwire, CHIPS, KTT (Geldtransfer über Korrespondenzbanken und pacs.009) sowie zahlreiche Instant-Zahlungssysteme
Systeme mit zeitversetzter Abwicklung über IFC, unsere Konzerngesellschaft, und unsere Korrespondenzkonten
Wertpapiere über T2S, Clearstream, Euroclear, DTC
Abwicklungen über RTGS, ACH/SEPA und
SWIFT pacs.008/pacs.009, Swiftnet Instant, SWIFT gpi UETR, FX4Cash
Sonstige Arten von Überweisungen auf Ihre Konten

Wie überweisen Banken Gelder?
- Einen vollständigen Überblick über Korrespondenzbank-Überweisungen erhalten Sie hier.
- Eine vollständige Übersicht über Sofortzahlungssysteme finden Sie hier.
- Eine vollständige Darstellung des RTGS-Systems erhalten Sie hier.
Clearingprozess
Der Clearing-Prozess ist ein entscheidender Schritt bei der Abwicklung von Finanztransaktionen; er stellt sicher, dass die beteiligten Parteien geschützt sind und die Transaktion reibungslos abläuft. Das Clearing umfasst folgende Schritte:
Austausch von Transaktionsinformationen:
- Die sendende und die empfangende Bank tauschen Transaktionsdetails aus, etwa Betrag, Kontonummern und weitere relevante Angaben.
- Netting von Transaktionen: Clearingstellen wie das Automated Clearing House (ACH) in den Vereinigten Staaten erleichtern den Prozess, indem sie als Intermediäre zwischen den Banken fungieren. Sie berechnen den Nettobetrag, den eine Bank einer anderen schuldet, und verringern so die an einem Tag tatsächlich transferierten Beträge.
- Validierung: Die Clearingstelle validiert die Anweisungen und erfasst die Transaktionsdetails
- Ausnahmebehandlung: Zurückgewiesene oder beanstandete Posten werden nach den Regeln des Systems zurückgegeben oder untersucht
Abwicklungsprozess
Der Abwicklungsprozess (Settlement) folgt auf den Clearingprozess und umfasst die tatsächliche Übertragung von Geldern zwischen Banken. Die wesentlichen Schritte des Abwicklungsprozesses sind:
- Abstimmung der Aufzeichnungen: Die Banken gleichen ihre Aufzeichnungen ab, um den Nettobetrag zu ermitteln, den eine Bank einer anderen schuldet
- Übertragung von Mitteln: Banken übertragen Mittel zwischen Konten, die bei Zentralbanken oder anderen Finanzinstituten geführt werden, um ausstehende Salden auszugleichen
- Abwicklungsbestätigung: Die Abwicklungsbank übermittelt dem Händler die Abwicklungsbestätigung, sobald eine Transaktion verrechnet wurde und die Gelder verfügbar sind
Zahlungsnetzwerk und Intermediäre
Zahlungsnetzwerke und Intermediäre spielen eine wesentliche Rolle bei der Abwicklung von Clearing- und Settlement-Prozessen. Beispiele für Zahlungsnetzwerke und Intermediäre sind:
- Clearingstellen: Unabhängige Organisationen wie die ACH in den Vereinigten Staaten, die den Clearingprozess erleichtern, indem sie als Vermittler zwischen den Banken fungieren
- Zentralbanksysteme (RTGS): Sie wickeln Zahlungen zwischen Banken einzeln und endgültig in Zentralbankgeld ab
- Zwischenbanken: Diese Banken fungieren als Mittler zwischen der Auftraggeberbank und der Empfängerbank, oft in verschiedenen Ländern, um internationale Überweisungen zu ermöglichen
Zusammenfassend umfassen die Clearing- und Abwicklungsprozesse den Austausch von Transaktionsinformationen, die Validierung der Gelder, den Abgleich der Aufzeichnungen und die tatsächliche Übertragung der Gelder zwischen Banken. Zahlungsnetzwerke und Intermediäre wie Clearingstellen sowie zwischengeschaltete Banken oder Zentralbanken spielen bei der Abwicklung dieser Prozesse eine zentrale Rolle.
Die Clearing- und Abwicklungsprozesse unterliegen der Aufsicht der Finanzaufsichtsbehörden. Die Aufsichtsbehörden spielen eine wichtige Rolle bei der Sicherstellung, dass diese Prozesse sicher, solide und effizient sind.
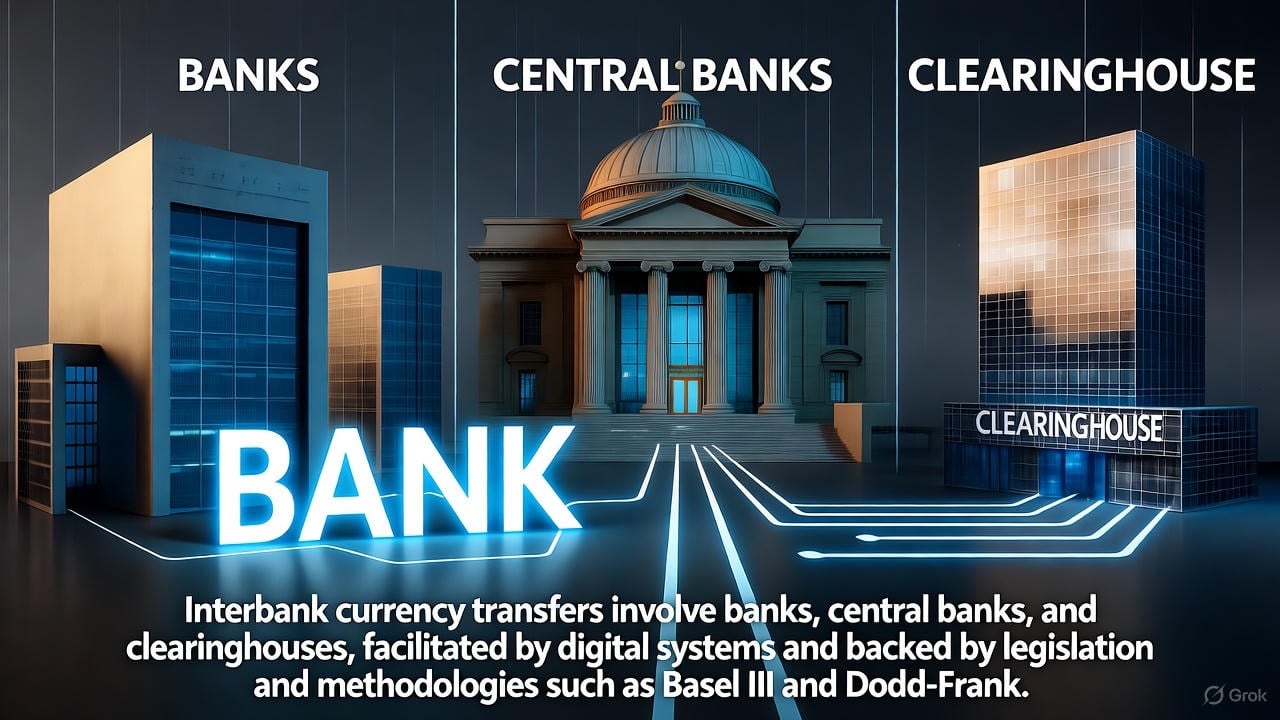
Währungsüberweisungen zwischen Banken
Banken schöpfen Geld in erster Linie durch die Kreditvergabe, bei der sie Kredite (z. B. Darlehen oder Hypotheken) gewähren, die im Finanzsystem als neue Einlagen entstehen. Dies wird häufig als Geldschöpfung „aus dem Nichts“ bezeichnet, da hierfür keine physischen Bargeldreserven erforderlich sind, sondern sie auf Buchungseinträgen und dem Vertrauen in das Bankensystem beruht. Bei der Übertragung von Währung zwischen Banken, etwa im Rahmen von Interbankzahlungen oder Abwicklungen, beruht die Akzeptanz dieser Übertragungen auf einer Kombination aus Vertrauen, regulatorischen Rahmenbedingungen und etablierten Systemen und nicht allein auf der Qualität von Sicherheiten oder dem „guten Namen“ der sendenden Bank. Im Folgenden wird erläutert, wie dies im Einzelnen funktioniert:
1. Vertrauen und Reputation im Interbankenverkehr
- Reputation und Kreditwürdigkeit der Bank: Der „gute Name“ einer Bank spielt zwar eine Rolle, doch geht es nicht allein um Reputation im umgangssprachlichen Sinne. Banken agieren in einem stark regulierten Umfeld, in dem ihre Kreditwürdigkeit von Aufsichtsbehörden, Zentralbanken und Gegenparteien überwacht wird. Die Fähigkeit einer Bank, an Interbankgeschäften teilzunehmen, hängt von ihrer wahrgenommenen Stabilität ab, die anhand von Kapitalquoten, Stresstests und der Einhaltung von Vorschriften wie Basel III beurteilt wird.
- Risikobewertung: Empfangende Banken bewerten das Risiko der Annahme von Überweisungen anderer Banken. Dieses wird häufig durch standardisierte Protokolle und die Einbindung vertrauenswürdiger Intermediäre (wie Zentralbanken oder Clearingstellen) begrenzt. Eine Bank mit schwachen Sicherheiten oder risikobehafteter Bilanz muss mit strengerer Prüfung, höheren Kosten (z. B. höheren Zinsen im Interbankenhandel) oder dem Ausschluss von bestimmten Transaktionen rechnen.
2. Zentralbankreserven und Abwicklungssysteme
- Zentralbankguthaben: Interbankenüberweisungen, insbesondere in großem Umfang, werden in der Regel über Konten abgewickelt, die Banken bei der Zentralbank unterhalten (z. B. bei der Federal Reserve in den USA oder über T2 des Eurosystems im Euroraum). Diese Guthaben gelten als „Zentralbankgeld“ und sind die sicherste Geldform, da sie unmittelbare Verbindlichkeiten der Zentralbank darstellen. Überweist Bank A Geld an Bank B, erfolgt die Abwicklung häufig durch die Verschiebung von Guthaben zwischen den Konten beider Banken bei der Zentralbank. Dadurch ist gewährleistet, dass die empfangende Bank die Überweisung akzeptiert, da Zentralbankguthaben risikofrei und allgemein anerkannt sind.
- Real-Time Gross Settlement (RTGS): Viele Länder nutzen RTGS-Systeme (z. B. Fedwire in den USA, T2 im Euroraum) für großvolumige Interbankenüberweisungen. Diese Systeme wickeln jede Zahlung sofort, endgültig und unwiderruflich ab – jedoch nur, wenn die sendende Bank über die Mittel oder über besicherten Innertageskredit verfügt. Nach erfolgter Abwicklung kann die Zahlung nicht mehr scheitern, unabhängig von der späteren Lage der sendenden Bank.
3. Clearinghäuser und Netting
- Clearinghäuser: Für Transaktionen, die nicht unmittelbar über Zentralbankguthaben abgewickelt werden (z. B. kleinere Zahlungen oder Sammelzahlungen), ermöglichen Clearinghäuser wie CHIPS (Clearing House Interbank Payments System) in den USA oder EURO1 im Euroraum die Abwicklung; SWIFT übermittelt die Nachrichten, nimmt aber weder Clearing noch Abwicklung vor. Clearinghäuser verrechnen die Verpflichtungen zwischen den Banken und verringern so den tatsächlich zu übertragenden Reservebetrag. Sie stellen zudem strenge Teilnahmeanforderungen, sodass nur bonitätsstarke Banken teilnehmen.
- Sicherheitenanforderungen: In einigen Fällen verlangen Clearingstellen von Banken die Hinterlegung von Sicherheiten, um Risiken zu begrenzen. Reichen die Sicherheiten einer Bank nicht aus, kann sie vom Clearingprozess ausgeschlossen oder zur Vorfinanzierung von Transaktionen verpflichtet werden, wodurch das Risiko für die empfangenden Banken begrenzt wird.
4. Sicherheiten und Interbankenkredite
- Interbankenmärkte für Kredite: Wenn Banken einander Mittel leihen (z. B. am Tagesgeldmarkt oder über Rückkaufvereinbarungen), spielen Sicherheiten häufig eine entscheidende Rolle. Hochwertige Sicherheiten wie Staatsanleihen werden bevorzugt, da sie das Kontrahentenrisiko verringern. Sind die Sicherheiten einer Bank schwach, muss sie unter Umständen höhere Refinanzierungskosten tragen oder kann sich gar nicht refinanzieren. Bei gewöhnlichen Zahlungsüberweisungen (die keine Kredite darstellen) sind Sicherheiten dagegen weniger relevant, da die Abwicklung über Zentralbankreserven oder Clearingsysteme erfolgt.
- Auffangmechanismen der Zentralbanken: Reichen die Sicherheiten einer Bank nicht aus oder ist ihre Bonität zweifelhaft, tritt die Zentralbank häufig als Kreditgeber der letzten Instanz auf. So kann sich beispielsweise eine in Schwierigkeiten geratene Bank über die Diskontfenster-Kreditvergabe Reserven bei der Zentralbank leihen, indem sie Sicherheiten stellt, und so gewährleisten, dass sie ihren Verpflichtungen gegenüber anderen Banken nachkommen kann.
5. Bankenaufsicht und Eigenkapitalanforderungen
- Regulatorische Rahmenwerke: Banken unterliegen strengen Vorschriften, die sie verpflichten, Mindestbestände an Kapital und Liquidität vorzuhalten (z. B. nach Basel III). Diese Vorschriften stellen sicher, dass Banken über ausreichende Mittel zur Deckung möglicher Verluste verfügen, und verringern das Risiko, dass Verpflichtungen einer Bank (einschließlich Überweisungen) nicht erfüllt werden. Verschlechtern sich die Sicherheiten oder die finanzielle Lage einer Bank erheblich, können die Aufsichtsbehörden eingreifen und ihre Handlungsfähigkeit an den Interbankenmärkten einschränken.
- Systemisches Vertrauen: Das Bankensystem beruht auf Vertrauen, doch dieses Vertrauen wird durch rechtliche und aufsichtsrechtliche Rahmenwerke gestützt und nicht allein durch den Ruf der sendenden Bank. Zentralbanken und Aufsichtsbehörden stellen sicher, dass Banken Mindeststandards erfüllen, und Einlagensicherungssysteme (z. B. die FDIC in den USA) verringern zusätzlich das Risiko, dass Bankausfälle das System beeinträchtigen.
6. Was geschieht, wenn Sicherheiten oder Deckung unzureichend sind?
- Eingeschränkte Akzeptanz: Sind die Sicherheiten einer Bank von geringer Qualität oder ist ihre finanzielle Lage fragwürdig, lehnen andere Banken möglicherweise bestimmte Geschäfte (z. B. unbesicherte Kreditvergabe) ab oder verlangen hochwertigere Sicherheiten. In extremen Fällen kann eine Bank von den Interbankenmärkten abgeschnitten werden, wie dies in der Finanzkrise 2008 bei Instituten wie Lehman Brothers der Fall war.
- Eingreifen der Zentralbank: Zentralbanken können Liquidität bereitstellen oder Abwicklungen unterstützen, um die Stabilität des Systems zu sichern. In Krisenzeiten können Zentralbanken beispielsweise ihre Bilanzen ausweiten, indem sie Sicherheiten geringerer Qualität akzeptieren oder Notfinanzierungen bereitstellen.
- Marktdisziplin: Banken mit schwachen Sicherheiten oder schlechter finanzieller Verfassung sehen sich höheren Refinanzierungskosten oder dem Ausschluss von den Interbankenmärkten gegenüber, was einen Anreiz zu solider Geschäftsführung schafft.
7. Internationale Überweisungen und SWIFT
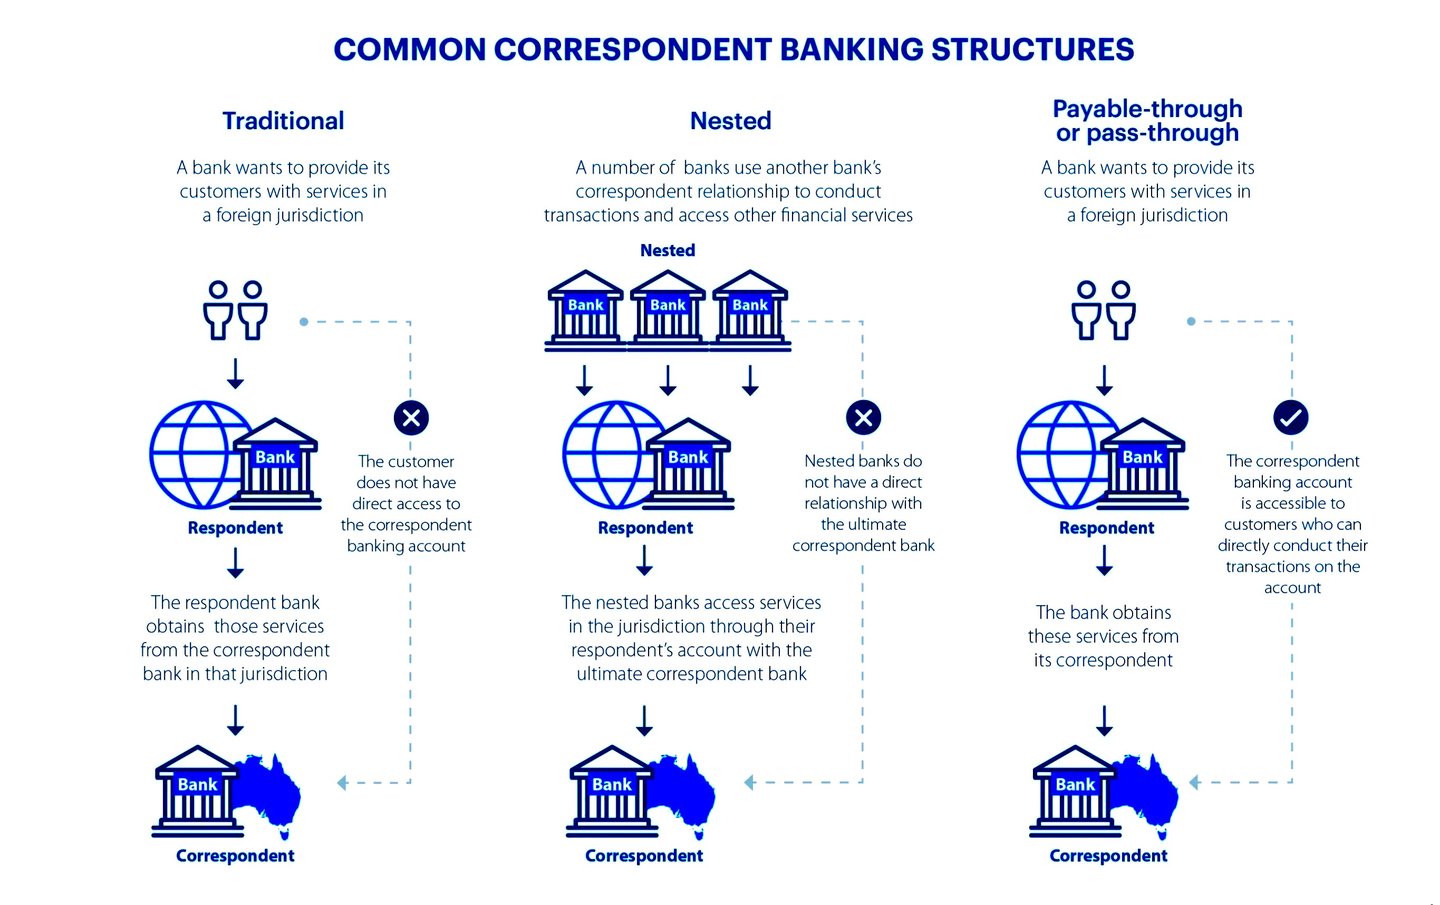
- Bei internationalen Überweisungen erleichtert das SWIFT-System die Kommunikation zwischen Banken; die eigentliche Abwicklung erfolgt jedoch häufig über Korrespondenzbankbeziehungen oder Zentralbanksysteme. Korrespondenzbanken fungieren als Intermediäre, die Konten für ausländische Banken führen, um grenzüberschreitende Zahlungen zu ermöglichen. Diese Beziehungen beruhen auf Vertrauen und Sorgfaltsprüfung; Zentralbanken und internationale Standards (z. B. die FATF-Vorgaben) stellen zudem sicher, dass Überweisungen sicher und regelkonform erfolgen.
- Bestehen Zweifel an der finanziellen Verfassung einer sendenden Bank, können Korrespondenzbanken eine Vorfinanzierung oder zusätzliche Zusicherungen verlangen, bevor sie Überweisungen annehmen.
Warum akzeptieren Banken Überweisungen?
Letztlich akzeptieren Banken Überweisungen anderer Banken, weil:
- Zentralbankgarantien: Abwicklungen über Zentralbankguthaben sind risikofrei.
- Aufsichtsrechtliche Überwachung: Strenge Vorschriften und Eigenkapitalanforderungen verringern die Wahrscheinlichkeit eines Zahlungsausfalls.
- Clearingstellen-Mechanismen: Netting und Besicherungsanforderungen verringern das Risiko bei Interbank-Transaktionen.
- Systemstabilität: Zentralbanken fungieren als Rückhalt, um systemische Ausfälle zu verhindern und das Vertrauen in das System zu sichern.
Selbst wenn die Sicherheiten einer Bank schwach sind oder ihre Geldschöpfung auf minimalen Reserven beruht, ist die empfangende Bank durch die übergeordnete Infrastruktur aus Zentralbanken, Clearingstellen und Regulierung geschützt. Der „gute Name“ der sendenden Bank ist weniger bedeutsam als das systemische Vertrauen und die Mechanismen, die dem modernen Bankensystem zugrunde liegen.
8. Methodik und Gesetzgebung
Dieser Abschnitt untersucht die Methoden (operative Prozesse und Techniken der Risikominderung) und die Gesetzgebung (maßgebliche Gesetze und regulatorische Rahmenwerke), die dem System zugrunde liegen. Diese Elemente bilden eine belastbare, mehrschichtige Infrastruktur, die bloßes Vertrauen in durchsetzbare, risikoarme Transaktionen überführt. Während die Kreditschöpfung selbst (durch Kreditvergabe im Rahmen des Mindestreservesystems) durch Reservepflichten und Eigenkapitalvorschriften geregelt ist, beruht die Annahme von Überweisungen auf Abwicklungsmechanismen, die Endgültigkeit und systemische Schutzvorkehrungen über die Stärke einzelner Banken stellen.
Dieses System hat sich seit der Finanzkrise 2008 erheblich weiterentwickelt: Die Methoden betonen die Echtzeitverarbeitung und das Netting, die Gesetzgebung konzentriert sich auf die Widerstandsfähigkeit des Kapitals und den Schutz vor Konzernrisiken. Selbst wenn die Sicherheiten einer sendenden Bank minderwertig sind (z. B. Vermögenswerte geringer Qualität) oder die von ihr geschöpften Kredite nicht werthaltig unterlegt sind, akzeptieren empfangende Banken Überweisungen, weil der Vorgang durch Zentralbankgeld, multilaterale Garantien und gesetzliche Vorgaben abgesichert ist, die das Risiko über das gesamte Ökosystem verteilen.
8.1. Zentrale Methoden für die Abwicklung zwischen Banken und die Risikominderung
Überweisungen zwischen Banken sind keine direkten Peer-to-Peer-Tauschgeschäfte; sie nutzen standardisierte, technologiegestützte Verfahren, um Atomarität (Ausführung nach dem Alles-oder-nichts-Prinzip), Endgültigkeit (nach der Abwicklung unwiderruflich) und ein minimales Risiko sicherzustellen. Diese verringern die Abhängigkeit von der eigenständigen Bonität der sendenden Bank, indem die Abwicklung auf hochwertige Zentralbankverbindlichkeiten oder saldierte Positionen verlagert wird.
Echtzeit-Bruttoabwicklungssysteme (Real-Time Gross Settlement, RTGS):
- Ablauf: Bei RTGS wird jede Transaktion einzeln und unverzüglich unter Verwendung von Zentralbankguthaben abgewickelt, ohne Netting. Im US-amerikanischen Fedwire Funds Service (betrieben vom Federal Reserve System) belastet beispielsweise die sendende Bank ihr Reservekonto, und die empfangende Bank schreibt ihrem Konto den Betrag in Echtzeit gut, in der Regel innerhalb von Sekunden. Dabei wird „Zentralbankgeld“ (Zentralbankreserven) verwendet, das gegenüber Gegenparteirisiken immun ist, da es einen unmittelbaren Anspruch gegenüber dem Staat darstellt.
- Einbindung von Sicherheiten: Verfügt eine Bank nicht über ausreichende Reserven, kann sie der Zentralbank Sicherheiten im Rahmen eines untertägigen Kredits (Überziehungen gegen refinanzierungsfähige Wertpapiere wie Staatsanleihen) verpfänden. Die Sicherheiten werden mit von der Zentralbank festgelegten „Haircuts“ (risikobedingte Abschläge) bewertet und regelmäßig neu bewertet.
- Risikominderung: Da kein Netting erfolgt, kommt es zu keiner Anhäufung von Verbindlichkeiten; fällt die sendende Bank im Tagesverlauf aus, ist die Zentralbank durch die für den Innertageskredit hinterlegten Sicherheiten geschützt. Dadurch wird die Annahme selbst bei Banken mit schwachen privaten Sicherheiten gewährleistet, da die Überweisung durch Reserven „vorfinanziert“ ist.
- Globale Varianten: T2 (Euroraum) und CHAPS (Vereinigtes Königreich) folgen ähnlichen Prinzipien und nutzen ISO-20022-Nachrichten für umfassendere Zahlungsdaten.
Netting und multilaterales Clearing über Systeme mit zeitversetztem Nettoausgleich (Deferred Net Settlement, DNS):
- Ablauf: In Systemen wie CHIPS (Clearing House Interbank Payments System) für USD oder Euro1 für Euro werden Transaktionen im Laufe des Tages gebündelt und multilateral verrechnet. Brutto-Zu- und -Abflüsse werden saldiert (z. B. schuldet Bank A der Bank B 100 Mio. USD, erhält aber 80 Mio. USD zurück, was einem Nettobetrag von 20 Mio. USD entspricht), wodurch der Liquiditätsbedarf erheblich sinkt. CHIPS arbeitet mit vorfinanzierten Salden und wickelt laufend während des Tages ab, wobei die Finanzierung zum Tagesende über Fedwire erfolgt; EURO1 wird über T2 abgewickelt.
- Methodik des Sicherheitenmanagements: Die Teilnehmer hinterlegen Sicherheiten (Barmittel oder Wertpapiere) in einem gemeinsamen Pool, der über Triparty-Verwahrstellen (z. B. BNY) verwaltet wird. Optimierungswerkzeuge teilen die Sicherheiten effizient zu und minimieren ungenutzte Vermögenswerte. Überschreitet die Position einer Bank ihre Obergrenze, drohen Liquiditätssanktionen oder der Ausschluss. Die Collateral-Management-Nachrichten von SWIFT (MT5xx-Reihe, in Migration auf ISO 20022) automatisieren die Anweisungen zur Hinterlegung, Bewertung und Substitution.
- Umgang mit schwachen Sicherheiten: Durch Netting wird das Einzelrisiko verringert; die schwachen Aktiva einer Bank wirken sich nicht unmittelbar auf andere aus. Systeme wie EURO1 unterhalten einen besicherten Liquiditätspool, sodass die Abwicklung auch bei Ausfall eines Teilnehmers abgeschlossen wird; zentrale Gegenparteien für Wertpapiere und Derivate nutzen Ausfallfonds und Verlustverteilungskaskaden.
Grenzüberschreitende Nachrichtenübermittlung und Abwicklung (SWIFT und Korrespondenzbankgeschäft):
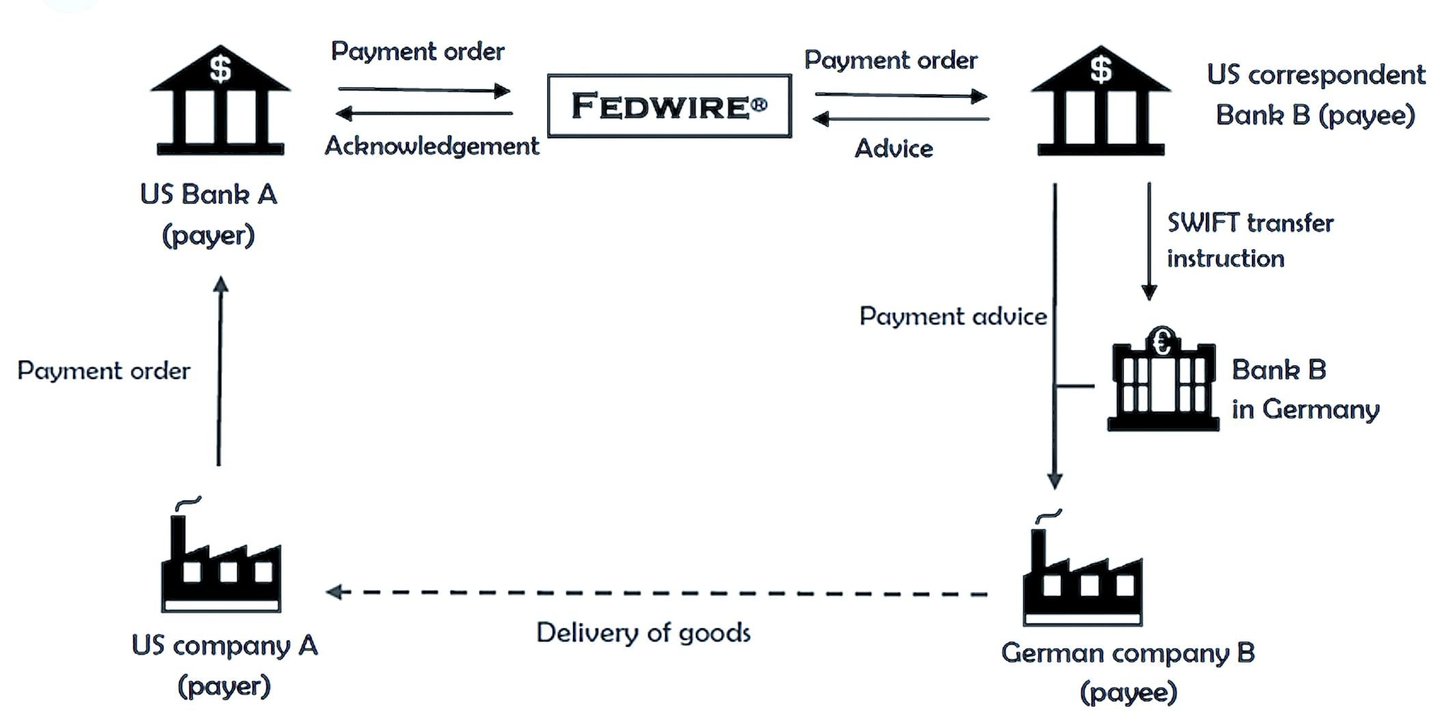
- Ablauf: SWIFT ist kein Abwicklungssystem, sondern ein sicheres Nachrichtennetzwerk (mit über 11.000 Instituten) für Zahlungsanweisungen. Eine Überweisung beginnt mit einer pacs.008-Nachricht (ISO 20022, früher MT103), die über Korrespondenzbanken geleitet wird (z. B. Citibank, die Nostrokonten für ausländische Banken führt). Die tatsächliche Abwicklung erfolgt über RTGS-/DNS-Verbindungen.
- Sicherheiten und Risikokontrollen: Bei devisenbezogenen Transfers verrechnet CLS (Continuous Linked Settlement) die Devisenseiten atomar und verringert so das Herstatt-Risiko (Abwicklungslücken aufgrund von Zeitzonen). Sicherheiten werden über die tägliche Bewertung zu Marktpreisen und Nachschussmargen verwaltet, bei nicht zentral geclearten Derivaten zusätzlich mit Ersteinschuss gemäß den Vorschriften von EMIR und Dodd-Frank.
- Akzeptanzmechanismus: Korrespondenten führen KYC-/AML-Prüfungen durch und legen Risikolimite auf Basis von Kreditlinien fest, die durch bilaterale Credit Support Annexes (CSAs) abgesichert sind, welche die Hinterlegung von Sicherheiten regeln.
Methoden zur Intraday-Liquidität und zu Stresstests:
- Banken nutzen „Liquiditätsrecycling“ (Wiederverwendung abgewickelter Mittel im Tagesverlauf) und Stresstests (z. B. Value-at-Risk- bzw. VaR-Modelle, die Szenarien mit einem Konfidenzniveau von 99 % simulieren), um ihren Bedarf zu prognostizieren. Zentralbanken stellen Innertageskredite gegen Sicherheiten sowie Übernachtkreditfazilitäten bereit, etwa das Diskontfenster der Federal Reserve (Primärkredit, bepreist am oberen Ende der Zielspanne für die Federal Funds Rate).
Diese Methoden stellen sicher, dass Überweisungen akzeptiert werden, weil sie keine auf Vertrauen beruhenden Wetten auf den Absender sind, sondern konstruierte Wege über risikoneutrale Kanäle. Schwache Sicherheiten lösen automatisierte Schutzmechanismen aus, nicht die Ablehnung.
8.2. Wesentliche Gesetzgebung zu Akzeptanz, Sicherheiten und systemischem Vertrauen
Die Gesetzgebung kodifiziert diese Methoden und schreibt Mindeststandards für Kapital, Liquidität und Offenlegung vor, um die Widerstandsfähigkeit zu stärken. Sie verlagert das Risiko von einzelnen Banken auf regulierte Stellen (Zentralbanken, Clearinghäuser) und macht die Akzeptanz innerhalb konformer Netzwerke verbindlich. Reformen nach 2008 wie Basel III und Dodd-Frank adressierten ausdrücklich die „Too-big-to-fail“-Dynamik, bei der mangelhafte Sicherheiten zu Kettenreaktionen von Ausfällen führen konnten.
Basel-III-Rahmenwerk (international, national umgesetzt):
- Kernbestimmungen: Das vom Basler Ausschuss für Bankenaufsicht (BCBS) entwickelte Regelwerk verlangt von Banken, mindestens 4,5 % hartes Kernkapital (Common Equity Tier 1; zuvor unter Basel II 2 % Kernkapital der Kategorie Tier 1), 6 % Kernkapital (Tier 1) und 8 % Gesamtkapital vorzuhalten, zuzüglich eines Kapitalerhaltungspuffers von 2,5 %, eines antizyklischen Puffers von bis zu 2,5 % sowie Zuschlägen für systemrelevante Banken. Die Liquiditätsvorschriften umfassen die Liquiditätsdeckungsquote (LCR: 100 % hochwertige liquide Aktiva für ein 30-tägiges Stressszenario) und die strukturelle Liquiditätsquote (NSFR: 100 % stabile Refinanzierung für langfristige Aktiva).
- Auswirkungen auf Überweisungen und Sicherheiten: Stärkt das Vertrauen, indem sichergestellt wird, dass Banken Verluste aus schwachen Krediten auffangen können, ohne zahlungsunfähig zu werden, und verringert so Ansteckungseffekte an den Interbankenmärkten. Hochliquide Aktiva müssen Eignungskriterien erfüllen (Stufe 1: Bargeld, Zentralbankguthaben und mit 0 % risikogewichtete Staatsanleihen, kein Bewertungsabschlag; Stufe 2A: 15 % Abschlag; Stufe 2B: 25–50 % Abschlag). Die Umsetzung in den USA über die Enhanced Prudential Standards des Dodd-Frank Act gilt auch für ausländische Banken.
- Verschuldungsquote: Eine Mindestverschuldungsquote (Leverage Ratio) von 3 % (für global systemrelevante Banken höher) begrenzt die Ausweitung der Bilanz unabhängig von den Risikogewichten.
Dodd-Frank Wall Street Reform and Consumer Protection Act (2010, USA):
- Kernbestimmungen: Titel I schafft den Financial Stability Oversight Council (FSOC) zur Überwachung systemischer Risiken; Titel II ermöglicht die geordnete Abwicklung ausfallgefährdeter Banken. Das Gesetz schreibt Stresstests und Abwicklungspläne („Living Wills“) für große Banken vor; der ursprüngliche Schwellenwert von 50 Milliarden USD wurde 2018 auf 250 Milliarden USD angehoben, wobei die Federal Reserve ab 100 Milliarden USD ein Ermessen besitzt.
- Auswirkungen auf das Vertrauen im Interbankenverkehr: Schreibt das zentrale Clearing für Derivate vor (wodurch bilaterale Sicherheitenstreitigkeiten abnehmen) und enthält die Volcker Rule (beschränkt den Eigenhandel, um die Anhäufung riskanter Vermögenswerte einzudämmen). Für Überweisungen stärkt sie die Aufsicht der Fed über Zahlungssysteme und gewährleistet die Einhaltung der RTGS-/CHIPS-Vorgaben. Limits für Geschäfte mit verbundenen Unternehmen (über Regulation W) verhindern die Ausbreitung von Risiken: Erfasste Transaktionen (Covered Transactions) mit einem einzelnen verbundenen Unternehmen sind auf 10 % des Kapitals begrenzt (20 % für alle verbundenen Unternehmen), und Kredite müssen besichert sein.
- Besonderheiten der Besicherung: Erweitert die Abschnitte 23A/23B des Federal Reserve Act (in Kraft seit 1933) auf Derivate und Wertpapierleihe mit verbundenen Unternehmen. Kredite an verbundene Unternehmen müssen mit 100 % (Staatsanleihen) bis 130 % (Aktien und sonstige Vermögenswerte) besichert werden. Dies schützt vor „Hintertür“-Transfers schwacher Kreditengagements.
- Weiterreichende Auswirkungen: Die Finanzstabilität wurde gestärkt, jedoch stiegen die Compliance-Kosten für kleinere Banken; Kritiker weisen darauf hin, dass die Maßnahmen die regionalen Bank Runs des Jahres 2023 (z. B. SVB) nicht vollständig verhindert haben, was Überprüfungen der Aufsicht, der Liquiditätsregeln und der Abwicklungsplanung nach sich zog.
Regulation W (12 CFR Part 223, Umsetzung der Abschnitte 23A/23B des Federal Reserve Act):
- Einzelheiten: Begrenzt Kreditgewährungen an verbundene Unternehmen (z. B. quantitative Obergrenze von 10 %, Gesamtobergrenze von 20 %) und schreibt Sicherheiten für Kredite vor (z. B. 100 % bei Schuldtiteln, 130 % bei Aktien). Ausnahmen gelten für Geschäfte mit geringem Risiko, jedoch zu marktüblichen Bedingungen (Arm's-Length-Grundsatz).
- Rolle bei der Akzeptanz: Stellt sicher, dass Interbankenüberweisungen nicht durch Missbrauch seitens verbundener Unternehmen untergraben werden; Verstöße ziehen Sanktionen nach sich und wahren die Integrität des Netzwerks.
Weitere grundlegende Gesetze:
- Federal Reserve Act (1913): Section 16 verlangt Sicherheiten für die Ausgabe von Federal-Reserve-Noten; die Sections 10B und 13 regeln besicherte Vorschüsse an Banken.
- FDIC Improvement Act (1991): Die Schwellenwerte der Prompt Corrective Action (PCA) erzwingen ein Eingreifen bei einer Kapitalquote von 2 % und verhindern so, dass schwache Banken Übertragungen übermäßig ausweiten.
- Europäische Entsprechungen: Die Kapitaladäquanzverordnung (Capital Requirements Regulation, CRR) setzt Basel III um; die Richtlinie über die Wirksamkeit von Abrechnungen (98/26/EG) schützt die Endgültigkeit von Zahlungen in designierten Systemen wie T2.
8.3. Wie Gesetzgebung und Methoden zusammenwirken, um trotz schwacher Deckung Akzeptanz zu sichern
- Gestaffelte Schutzmechanismen: Kapital- und Liquiditätsvorschriften begrenzen, in welchem Umfang sich eine Bank auf schwache Vermögenswerte stützen darf; Zahlungssysteme wickeln in Zentralbankgeld oder gegen Sicherheiten ab; und die Zentralbanken stehen als Kreditgeber letzter Instanz hinter dem System.
- Durchsetzung und Sanktionen: Verstöße führen zu zivilrechtlichen Geldbußen sowie zu Einschränkungen oder zum Verlust des Zugangs zu Zahlungssystemen.
- Lehren aus der Krise: In den Turbulenzen des Bankensektors im Jahr 2023 nahm das Bank Term Funding Program (BTFP) der Fed bis zur Endfälligkeit gehaltene Wertpapiere zum Nennwert im Verhältnis 1:1 an und verzichtete auf Bewertungsabschläge; dies zeigt die Flexibilität der Gesetzgebung durch Notstandsbefugnisse.
- Herausforderungen und Weiterentwicklungen: Die Einführung von ISO 20022 (Fedwire Funds Service seit Juli 2025, grenzüberschreitende Swift-Zahlungen seit November 2025) verbessert die Datenqualität, doch geopolitische Risiken (z. B. SWIFT-Ausschlüsse) machen Schwachstellen deutlich.
Dieser Rahmen macht das System widerstandsfähig: Kredit, der „aus dem Nichts“ geschaffen wird, wird nicht allein auf Vertrauen hin akzeptiert, sondern aufgrund gesetzlich verankerter Strenge und methodischer Präzision.
Beschränkungen bei Währungsüberweisungen verstehen
Im Bereich von Finanztransaktionen mit hohen Beträgen sorgen unterschiedliche Systeme für die reibungslose Übertragung von Geldern zwischen Banken und Institutionen. Jedes System hat eigene Regeln, Limits und Komplexitäten und ist auf bestimmte Transaktionsarten ausgerichtet: von lokalen, schnellen Zahlungen bis hin zu grenzüberschreitenden Überweisungen, die strenge Compliance-Prüfungen erfordern. In diesem Beitrag untersuchen wir, wie großvolumige Geldtransfers in vier wesentlichen Systemen abgewickelt werden: RTGS, SWIFT, SEPA und RTP.
RTGS: Keine Limits, schnelle Überweisungen
Real-Time-Gross-Settlement-Systeme (RTGS) sind speziell für Großbetragsüberweisungen konzipiert, ohne offizielle Obergrenze für den übertragbaren Betrag. Dieses System wird weltweit eingesetzt und häufig von Zentralbanken betrieben, etwa von der Federal Reserve in den USA (Fedwire) oder der Bank of England (CHAPS).
RTGS arbeitet in Echtzeit, das heißt, Transaktionen werden einzeln abgewickelt, sobald sie anfallen, und es erfolgt keine Bündelung von Zahlungen. Der Begriff „Gross“ bedeutet, dass jede Transaktion für sich abgewickelt wird, ohne mit anderen Zahlungen verrechnet zu werden. Dadurch werden die Mittel unmittelbar bewegt, und eine abgeschlossene Transaktion ist endgültig und unwiderruflich.
Aufgrund seiner Echtzeit- und Großbetragsausrichtung eignet sich RTGS ideal für Transaktionen in Milliardenhöhe in Dollar oder Euro. Große Interbankenüberweisungen, Unternehmenszahlungen oder Wertpapiertransaktionen stützen sich häufig auf RTGS, da es Schnelligkeit und Sicherheit bietet.
SWIFT: Praktische Grenzen durch Banken
Das Netzwerk SWIFT (Society for Worldwide Interbank Financial Telecommunication) bildet das Rückgrat der internationalen Bankkommunikation und ermöglicht grenzüberschreitende Zahlungen zwischen Finanzinstituten. Zwar legt SWIFT selbst kein festes Transaktionslimit fest, doch kommen in der Praxis häufig Limits zum Tragen, insbesondere bei hohen Überweisungsbeträgen.
Bei sehr hohen Transaktionsbeträgen wenden Banken aufgrund von Risiko-, Compliance- und Liquiditätssteuerungsanforderungen eine verschärfte Prüfung an. Banken können solche Transaktionen begrenzen oder zusätzliche Bearbeitungszeit für die Genehmigung verlangen, insbesondere bei internationalen Zahlungen über mehrere Zwischenbanken, die die Komplexität des Vorgangs erhöhen können.
Die Notwendigkeit mehrfacher Prüfungen zur Verhinderung von Geldwäsche, zur Sicherstellung der Einhaltung regulatorischer Vorgaben und zur Minderung von Kreditrisiken kann sehr hohe Überweisungen über Korrespondenzbankketten aufwendiger machen. Diese praktischen Einschränkungen werden von den einzelnen Finanzinstituten auferlegt und nicht von SWIFT selbst.
SEPA: Unterschiedliche Limits, insbesondere bei Echtzeitüberweisungen
Der Einheitliche Euro-Zahlungsverkehrsraum (SEPA) erleichtert Zahlungen in Euro in mehr als 36 Ländern Europas. SEPA umfasst zwei Haupttypen von Transaktionen: die SEPA-Überweisung (SCT) und die SEPA-Echtzeitüberweisung (SCT Inst).
- SEPA-Überweisung (SCT): In der Regel besteht kein formales Limit, sodass hohe auf Euro lautende Zahlungen innerhalb der SEPA-Teilnehmerländer problemlos übermittelt werden können. Einzelne Banken können jedoch auf Grundlage ihrer internen Richtlinien eigene Limits festlegen.
- SEPA-Echtzeitüberweisung (SCT Inst): Zunächst auf 15.000 € und später auf 100.000 € begrenzt, gilt für das Verfahren seit Oktober 2025 kein Höchstbetrag mehr. Finanzinstitute können eigene Limits festlegen, und Zahler können nach der Verordnung über Sofortzahlungen individuelle Limits setzen.
SEPA wird häufig für grenzüberschreitende Zahlungen innerhalb Europas genutzt, und SCT Inst hat sich als Standard für Euro-Echtzeitüberweisungen etabliert.
RTP: Limits in den USA und in Europa
Echtzeitzahlungssysteme (Real-Time Payments, RTP) erfreuen sich zunehmender Beliebtheit, da sie Gelder sofort bewegen und den Nutzern unmittelbaren Zugriff auf die überwiesenen Beträge ermöglichen. Diese Systeme sind inzwischen in den USA und in Teilen Europas in Betrieb, unterliegen jedoch festgelegten Überweisungslimits.
- Vereinigte Staaten – RTP: Das US-amerikanische RTP-Netzwerk, das von The Clearing House betrieben wird, ermöglicht die Sofortabwicklung von Zahlungen mit einem Höchstbetrag von 10 Millionen USD pro Transaktion seit Februar 2025. Dieses System wird üblicherweise für Business-to-Business-Zahlungen (B2B), Gehaltszahlungen und Verbrauchertransaktionen genutzt, wobei der Höchstbetrag je nach den internen Richtlinien der teilnehmenden Bank abweichen kann.
- Europäische Echtzeitzahlungssysteme: In Europa umfasst das Umfeld für Echtzeitzahlungen Dienste wie die SEPA-Echtzeitüberweisung (SEPA Instant Credit Transfer, wie oben erörtert), für die kein schemaweiter Höchstbetrag mehr gilt. Neben SEPA Inst bestehen auch in einzelnen Ländern wie dem Vereinigten Königreich (mit dem Faster-Payments-System) Rahmenwerke für Echtzeitzahlungen, die jedoch eigene Limits vorsehen können: bei Faster Payments typischerweise zwischen 250.000 GBP und 1 Mio. GBP.
Flexibilität versus praktische Einschränkungen
Während RTGS-Systeme darauf ausgelegt sind, Milliardenbeträge ohne offizielle Obergrenze zu übertragen, unterliegen Korrespondenzbank- und SEPA-Zahlungen bei sehr hohen Beträgen praktischen Beschränkungen. Diese ergeben sich häufig aus Anforderungen an Compliance, Liquidität und Risikomanagement und nicht aus systembedingten Einschränkungen. Echtzeit-Zahlungssysteme (RTP) in den USA und in Europa bieten dagegen Echtzeitzahlungen mit vergleichsweise hohen, aber klar definierten Limits, etwa 10 Millionen USD bei RTP und FedNow in den USA.
Die einzelnen Zahlungssysteme erfüllen unterschiedliche Anforderungen: RTGS eignet sich besonders für großbetragige Echtzeittransaktionen, während SWIFT und SEPA umfangreiche Überweisungen mit regulatorischen Anforderungen und Liquiditätsfragen in Einklang bringen. Ein Verständnis der praktischen Grenzen dieser Systeme ist für Institute und Unternehmen, die großvolumige Finanztransaktionen abwickeln, unerlässlich.
IPIDs – Internationale Zahlungskennungen
Für die Identifizierung internationaler Zahlungen werden mehrere Systeme und Kennungen verwendet, die Transparenz, Nachverfolgbarkeit und Compliance im grenzüberschreitenden Zahlungsverkehr gewährleisten. Nachfolgend finden Sie die wichtigsten Kennungen im globalen Zahlungsverkehr:
1. Eindeutige Ende-zu-Ende-Transaktionsreferenz (UETR) – SWIFT gpi
- Wird bei SWIFT-gpi-Zahlungen (Global Payments Innovation) verwendet.
- Eine global eindeutige, 36-stellige Referenz, die Zahlungen in Echtzeit nachverfolgt.
- Ermöglicht Banken und Unternehmen, den Status einer internationalen Zahlung über mehrere Finanzinstitute hinweg zu verfolgen.
2. SWIFT-Nachrichtenreferenz (SWIFT MT/MX)
- Jede Swift-Zahlungsnachricht (pacs.008, pacs.009, früher MT 103 und MT 202) trägt die eindeutige Referenz des Absenders.
- Dies hilft Banken und Aufsichtsbehörden, Zahlungen im SWIFT-Netzwerk nachzuverfolgen.
3. IBAN (International Bank Account Number)
- Standardisiertes Kontonummernformat, das in vielen Ländern verwendet wird, insbesondere bei Transaktionen im SEPA-Raum (Single Euro Payments Area).
- Gewährleistet Genauigkeit im grenzüberschreitenden Zahlungsverkehr.
4. BIC/SWIFT-Code (Bank Identifier Code)
- Identifiziert eine bestimmte Bank bei internationalen Transaktionen.
- Dient der korrekten Weiterleitung von Zahlungen zwischen Finanzinstituten.
5. Zahlungsauftrags-ID / Transaktionsreferenznummer
- Die meisten Banken vergeben für jede internationale Zahlung eine eindeutige Transaktionsreferenznummer (TRN).
- So können Kunden den Status ihrer Überweisung nachverfolgen.
6. ISO 20022-Nachrichten-ID
- In Zahlungssystemen auf Basis von ISO 20022, etwa SEPA, FedNow und T2, verfügt jede Transaktion zur Nachverfolgung über eine Nachrichtenkennung (Message Identification, MsgID).
- Auf dem Weg zum globalen Standard für moderne Zahlungsnachrichten.
7. Zentralbank-Zahlungskennungen
- Einige Länder vergeben spezifische Kennungen für internationale Transaktionen, beispielsweise:
- FedWire IMAD/OMAD in den USA
- CHAPS UID im Vereinigten Königreich.
- Referenznummern in RTGS-Systemen verschiedener Länder.
8. Krypto- und Blockchain-Transaktions-Hashes
- Bei internationalen Zahlungen über Kryptowährungen oder Stablecoins dient ein Transaktions-Hash (TXID) dazu, die Überweisung im Blockchain-Register nachzuverfolgen.
Gibt es eine universelle globale Zahlungskennung?
Zwar gibt es keine einheitliche internationale Zahlungskennung, doch kommen die UETR (SWIFT gpi) und die ISO-20022-Kennungen einem standardisierten globalen Nachverfolgungssystem am nächsten.
Was kann von Bank zu Bank übertragen werden?
Aktiva der Bank:
- Barmittel und Zahlungsmitteläquivalente: Dies sind Mittel, auf die sofort oder nahezu sofort zugegriffen werden kann. Dazu zählen Bargeld, Einlagen bei anderen Banken und hochliquide Wertpapiere wie Schatzwechsel.
- Anlagen/Wertpapiere: Dies sind Finanzinstrumente, in die die Bank investiert, um eine Rendite zu erzielen, etwa Staats- und Unternehmensanleihen, Aktien und andere Wertpapiere.
- Kredite und Darlehen: Dies sind die Mittel, die eine Bank ihren Kunden leiht und die Zinserträge erwirtschaften. Dazu zählen Privatkredite, Hypotheken, Firmenkredite, Kreditkartensalden und Überziehungen.
- Anlagevermögen: Hierbei handelt es sich um materielle Vermögenswerte im Eigentum der Bank, wie Gebäude, Grundstücke, Ausstattung und Mobiliar.
- Immaterielle Vermögenswerte: Hierzu zählen nicht-physische Vermögenswerte wie Software, Patente, Marken und der Geschäfts- oder Firmenwert.
- Sonstige Vermögenswerte: Hierzu können unter anderem aufgelaufene Zinsforderungen, latente Steueransprüche und derivative Finanzinstrumente zählen.
Verbindlichkeiten der Bank:
- Einlagen: Dies sind Gelder, die Privatpersonen und Unternehmen bei der Bank halten. Dazu zählen Kontokorrentkonten, Sparkonten und Termineinlagen. Sie stellen Verbindlichkeiten dar, da die Bank verpflichtet ist, diese Gelder den Einlegern auf Verlangen oder zu einem bestimmten Fälligkeitstermin zurückzuzahlen.
- Aufgenommene Mittel: Dabei handelt es sich um Mittel, die die Bank von anderen Finanzinstituten oder der Zentralbank aufnimmt oder durch die Emission von Schuldtiteln beschafft.
- Schuldtitel: Hierbei handelt es sich um Anleihen oder andere Formen von Schuldtiteln, die von der Bank zur Mittelbeschaffung begeben werden. Die Bank ist verpflichtet, den Anleihegläubigern Kapital und Zinsen zurückzuzahlen.
- Sonstige Verbindlichkeiten: Dazu zählen Posten wie aufgelaufene Aufwendungen, Verbindlichkeiten aus Lieferungen und Leistungen, passive latente Steuern, Rückstellungen für Kreditausfälle und derivative Finanzinstrumente.
- Nachrangige Verbindlichkeiten: Dabei handelt es sich um Schulden, die im Insolvenzfall der Bank erst nach allen anderen Schulden beglichen werden.
Eigenkapital der Bank:
- Stammaktien: Hierbei handelt es sich um das Eigenkapital, das von den Eigentümern der Bank gehalten wird. Sie verfügen über Stimmrechte und können Dividenden erhalten.
- Vorzugsaktien: Diese Form des Eigenkapitals hat einen höheren Anspruch auf Erträge und Vermögenswerte als Stammaktien, ist aber in der Regel nicht mit Stimmrechten verbunden.
- Gewinnrücklagen: Dies sind die Nettogewinne, die eine Bank über die Jahre angesammelt und im Unternehmen belassen hat, anstatt sie als Dividenden auszuschütten.
- Eigene Aktien: Dies sind die eigenen Aktien der Bank, die sie am Markt zurückerworben hat.
- Sonstiges Gesamtergebnis: Noch nicht erfolgswirksam erfasste Gewinne und Verluste, beispielsweise aus bestimmten Neubewertungen von Anlagen und Sicherungsinstrumenten.
- Nicht beherrschende Anteile (Minderheitsanteile): Dies ist der Teil des Nettovermögens eines Tochterunternehmens, der auf Eigenkapitalanteile entfällt, die weder unmittelbar noch mittelbar über Tochterunternehmen vom Mutterunternehmen gehalten werden.

Nächster Schritt
Vorstellung anfragen
Teilen Sie uns in wenigen Zeilen mit, wer Sie sind und was Sie vorhaben. Ihre Anfrage geht direkt an die Bank und wird vertraulich behandelt.
Sie sprechen lieber persönlich? Buchen Sie eine 30-minütige Videokonferenz.