
Zahlungen und Überweisungen
SEPA
STEP2 SEPA-Überweisung (SCT)
STEP2-SEPA-Überweisungsdienst (SCT) von EBA Clearing.
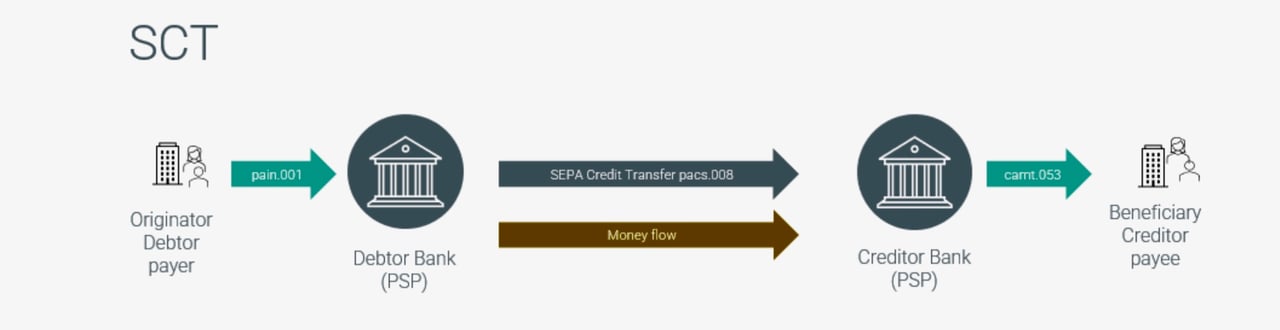
SEPA ist eine Initiative der Europäischen Union (EU) zur Vereinfachung und Harmonisierung des elektronischen Zahlungsverkehrs in Europa. SEPA umfasst alle Staaten der EU und des Europäischen Wirtschaftsraums (EEA) sowie weitere Teilnehmer wie die Schweiz, das Vereinigte Königreich, Monaco, San Marino, Andorra und die Vatikanstadt. Das Hauptziel von SEPA ist ein einheitlicher, integrierter Markt für Zahlungen in Euro, in dem grenzüberschreitende Transaktionen ebenso einfach und effizient abgewickelt werden können wie inländische. Die SEPA-Verfahren umfassen Überweisungen (SCT), Echtzeitüberweisungen (SCT Inst) und Lastschriften (SDD Core und SDD B2B).
Der STEP2 SEPA Credit Transfer (SCT) Service ist ein gesamteuropäisches Automated Clearing House (PE-ACH), das von EBA Clearing betrieben wird, einem im Eigentum von Banken stehenden gesamteuropäischen Anbieter von Zahlungsverkehrsinfrastruktur. Der SCT Service ermöglicht es Banken und Finanzinstituten, SEPA-Zahlungen im gesamten SEPA-Raum zu senden und zu empfangen.
So funktioniert der STEP2-SCT-Service:
- Paneuropäische Reichweite: Der SCT-Service ermöglicht es teilnehmenden Banken, SEPA-Überweisungen zu senden und zu empfangen und dabei alle anderen Finanzinstitute im SEPA-Raum zu erreichen. Dadurch können Zahlungen in Euro reibungslos grenzüberschreitend ausgeführt werden.
- Resilienz und Notfallwiederherstellung: Der SCT-Service ist mit hoher Ausfallsicherheit und umfassenden Notfallwiederherstellungsfunktionen ausgelegt und gewährleistet die kontinuierliche, sichere und effiziente Verarbeitung von SEPA-Zahlungen auch bei technischen Störungen oder Ausfällen.
- Abwicklung in T2: Die Teilnehmer des SCT-Dienstes wickeln ihre STEP2-Positionen über T2 ab, das Echtzeit-Bruttoabwicklungssystem (RTGS) des Eurosystems für Großbetragszahlungen in Euro. STEP2 erstellt zunächst für jeden Teilnehmer bilaterale Bruttopositionen und meldet diese. Anschließend werden die multilateralen Nettopositionen berechnet und in T2 über die Verfahren zur Abwicklung von Nebensystemen abgewickelt.
- Abstimmungsnachrichten: Teilnehmer können von T2 zu Abstimmungszwecken ISO-20022-Benachrichtigungen und -Kontoauszüge (camt.054, camt.053) erhalten. Diese Nachrichten enthalten Transaktionsbestätigungen, Kontoauszüge und Saldenberichte, die den Teilnehmern helfen können, ihre Kontobewegungen zu überprüfen und abzustimmen.
Zusammenfassend ist SEPA eine EU-Initiative, die darauf abzielt, den elektronischen Zahlungsverkehr in Europa zu vereinfachen und zu harmonisieren, sodass grenzüberschreitende Zahlungen so unkompliziert werden wie inländische. Der STEP2 SCT Service der EBA Clearing ist ein paneuropäisches automatisiertes Clearinghaus, das es Banken und Finanzinstituten ermöglicht, SEPA-Überweisungen im gesamten SEPA-Raum zu senden und zu empfangen. Der Service arbeitet mit hoher Ausfallsicherheit und Notfallwiederherstellungsfunktionen und wickelt die Positionen der Teilnehmer über T2 ab, sodass sichere, effiziente und reibungslose grenzüberschreitende Transaktionen in Euro möglich sind.
Step2-T-Verarbeitungsmodi
STEP2-T
Ein Eckpfeiler des europäischen SEPA-Zahlungsclearings
STEP2-T ist ein gesamteuropäisches Zahlungssystem für den Massenzahlungsverkehr, das für die Verarbeitung von Massenzahlungen in Euro konzipiert wurde. Es wird von EBA CLEARING betrieben, bildet einen zentralen Bestandteil der europäischen Marktinfrastruktur für Zahlungen und spielt eine zentrale Rolle bei der Ermöglichung harmonisierter unbarer Zahlungen im gesamten Europäischen Wirtschaftsraum.
Die Plattform unterstützt SEPA-Überweisungen (SCT) und SEPA-Lastschriften (SDD) und bietet ein hochautomatisiertes, standardisiertes und belastbares Clearing-Umfeld für grenzüberschreitende und inländische Euro-Zahlungen.
Wichtige Fakten auf einen Blick
- Systembetreiber: EBA CLEARING
- Erste Einführung: April 2003
- Hauptfunktion: Clearing von SEPA-Überweisungen und -Lastschriften
- Teilnehmer: Direkte Teilnehmer sowie Banken, die indirekt im gesamten SEPA-Raum erreichbar sind
- Abwicklungswährung: Euro (EUR)
Hintergrund und Entwicklung
STEP2 wurde 2003 als Europas erste paneuropäische automatisierte Clearingstelle (PE-ACH) eingeführt, mit dem ausdrücklichen Ziel, den entstehenden einheitlichen Euro-Zahlungsverkehrsraum zu unterstützen. Ihre Schaffung begegnete der Fragmentierung der nationalen Clearingsysteme und ermöglichte es den Banken, grenzüberschreitende Euro-Zahlungen mit derselben Effizienz wie inländische Transaktionen abzuwickeln.
Die Plattform wurde seither mehrfach erweitert und neu konzipiert, um wachsende Volumina und zusätzliche Clearingzyklen zu bewältigen.
Funktionale Ausgestaltung und Betriebsmodell
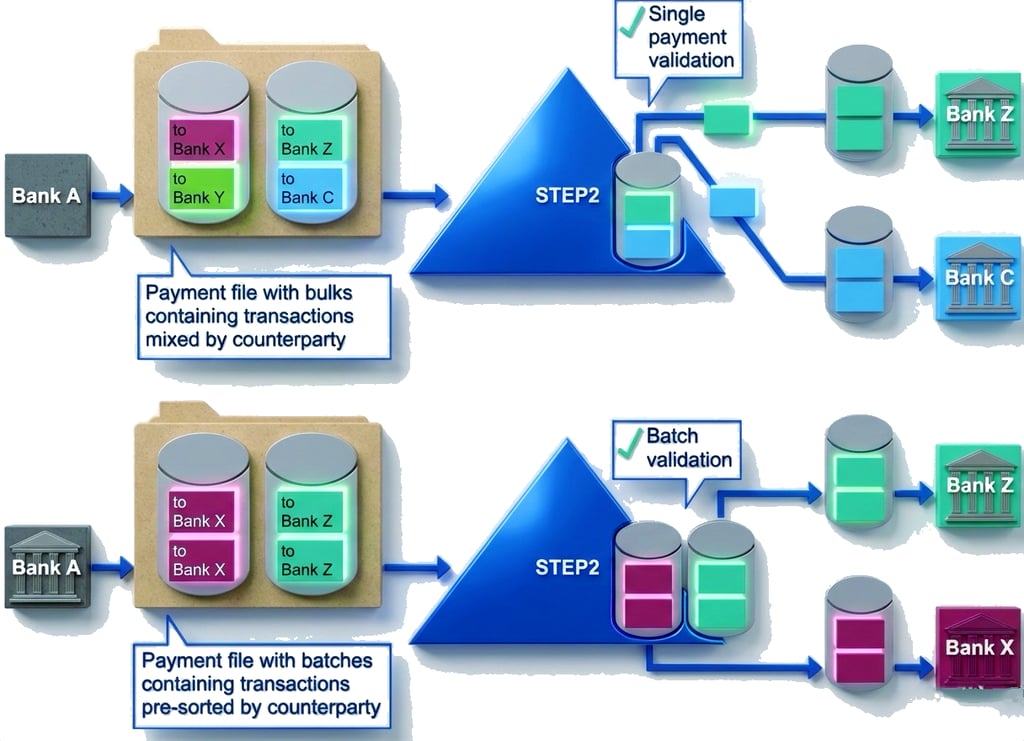
STEP2-T ist für die Verarbeitung von Massenzahlungen im Mengengeschäft ausgelegt. Es verrechnet SEPA-Überweisungen und SEPA-Lastschriften in mehreren Abwicklungszyklen pro Geschäftstag.
Zu den wesentlichen strukturellen Merkmalen zählen:
- Hoher Automatisierungsgrad: Durchgängige Verarbeitung (Straight-through Processing) mit minimalem manuellem Eingriff.
- Standardisierte Nachrichten: Volle Konformität mit den Formaten nach ISO 20022, die Interoperabilität und Konsistenz über Rechtsordnungen hinweg gewährleistet.
- Betriebliche Verfügbarkeit: Clearing-Zyklen an T2-Geschäftstagen mit Abwicklung in Zentralbankgeld.
STEP2-T ist ein Clearinghaus und kein RTGS-System: Es verrechnet Positionen per Netting und wickelt sie in Zentralbankgeld in T2 ab.
Strategische Bedeutung und Marktintegration
STEP2-T treibt die Integration des europäischen Zahlungsverkehrsmarktes wesentlich voran. Durch eine einheitliche, harmonisierte Clearingplattform für SEPA-Instrumente beseitigt es nationale Barrieren, senkt die Verarbeitungskosten und erhöht die Transparenz für Banken und Firmenkunden gleichermaßen.
Das System ist mit anderen SEPA-Clearingstellen interoperabel; die Abwicklung erfolgt in T2.
Es wickelt einen großen Teil der SEPA-Transaktionen ab, von Gehalts- und Lieferantenzahlungen bis hin zu Lastschriften von Verbrauchern.
Aktuelle Position im europäischen Zahlungsverkehr
STEP2-T zählt zu den größten SEPA-Clearingplattformen. Ergänzt wird sie durch das im November 2017 eingeführte Sofortzahlungssystem RT1 von EBA CLEARING.
RT1 wickelt Sofortzahlungen ab; STEP2-T wickelt Massenzahlungen ab, die nicht in Echtzeit ausgeführt werden.
SEPA-Echtzeitüberweisung
In der EU erfolgen Echtzeit-Überweisungen in Euro nach dem SEPA-Instant-Credit-Transfer-Verfahren (SCT Inst) des European Payments Council, das im November 2017 eingeführt wurde. Der Dienst steht rund um die Uhr an 365 Tagen im Jahr zur Verfügung, und der Zahlungsdienstleister (PSP) des Empfängers muss innerhalb von zehn Sekunden bestätigen, ob die Mittel dem Empfänger zur Verfügung gestellt wurden. Das Verfahren sieht keinen Höchstbetrag mehr vor. Nach der Verordnung über Sofortzahlungen (EU) 2024/886 müssen Zahlungsdienstleister im Euroraum seit Januar 2025 in der Lage sein, Sofortzahlungen zu empfangen, und seit Oktober 2025, diese zu senden, und zwar zu keinem höheren Preis als Standardüberweisungen und mit Empfängerüberprüfung (Verification of Payee).

SEPA-Lastschrift (SDD)
SEPA-Lastschrift (SDD)
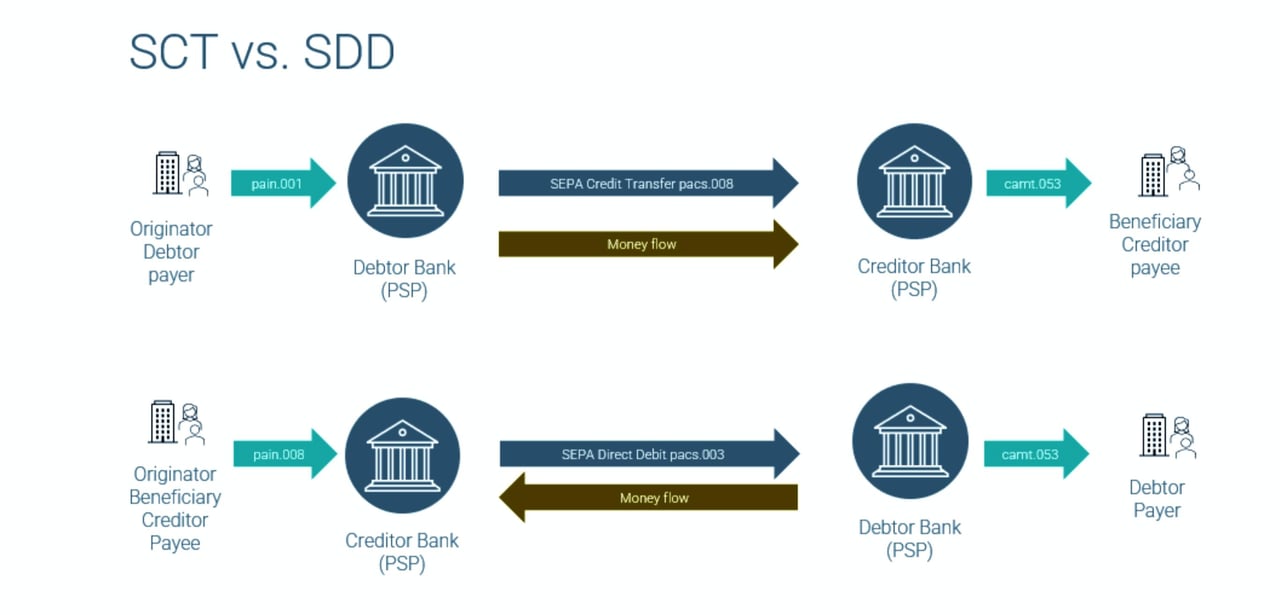
Die SEPA-Lastschrift ist ein Zahlungsverfahren innerhalb des einheitlichen Euro-Zahlungsverkehrsraums (SEPA), das es Unternehmen und Privatpersonen ermöglicht, auf Euro lautende Zahlungen von Konten der Zahlungspflichtigen an jedem Ort des SEPA-Raums einzuziehen. Es vereinfacht grenzüberschreitende Lastschriftvorgänge durch einen standardisierten Rahmen und ein vereinfachtes Verfahren für Zahlungsempfänger und Zahlungspflichtige.
Es gibt zwei Haupttypen von SEPA-Lastschriftverfahren:
- SEPA-Basislastschrift (SDD Core): Dieses Verfahren ist sowohl für Verbraucher- als auch für Geschäftskundentransaktionen konzipiert. Im Rahmen dieses Verfahrens kann der Zahlungspflichtige die Erstattung eines autorisierten Einzugs innerhalb von acht Wochen ohne Angabe von Gründen und die eines nicht autorisierten Einzugs innerhalb von 13 Monaten verlangen.
- SEPA-Firmen-Lastschrift (SDD B2B): Dieses Verfahren ist Zahlungspflichtigen aus dem Unternehmensbereich vorbehalten. Für autorisierte Einzüge besteht kein Erstattungsanspruch; im Gegenzug muss die Bank des Zahlungspflichtigen jeden Einzug anhand der vom Zahlungspflichtigen bestätigten Mandatsdaten prüfen.
Um eine SEPA-Lastschrift einzuleiten, müssen die folgenden Voraussetzungen erfüllt sein:
- Gläubiger-Identifikationsnummer (CI): Der Gläubiger muss bei der zuständigen nationalen Stelle (in Deutschland beispielsweise bei der Deutschen Bundesbank) eine eindeutige Gläubiger-Identifikationsnummer beantragen. Die CI dient der Identifizierung des Gläubigers bei allen SEPA-Lastschrifttransaktionen und trägt zu einer lückenlosen Nachvollziehbarkeit bei.
- Bankkonten: Sowohl der Gläubiger als auch der Schuldner müssen Bankkonten bei Finanzinstituten mit Sitz im SEPA-Raum unterhalten.
- SEPA-konforme Bank: Die Banken des Zahlungspflichtigen und des Zahlungsempfängers müssen SEPA-konform sein, das heißt, sie müssen SEPA-Transaktionen nach den festgelegten Regeln und Vorschriften verarbeiten können.
- SEPA-Lastschriftmandat: Der Zahlungspflichtige muss ein Mandat unterzeichnen, das den Zahlungsempfänger ermächtigt, Zahlungen von seinem Bankkonto einzuziehen. Das Mandat muss bestimmte Angaben enthalten, etwa die Bankverbindung des Zahlungspflichtigen, die Gläubiger-Identifikationsnummer (CI) des Zahlungsempfängers sowie die Bedingungen der Vereinbarung.
- Benachrichtigung: Der Gläubiger muss den Schuldner gemäß den Regeln des jeweils verwendeten SEPA-Lastschriftverfahrens über die bevorstehende Lastschrifttransaktion einschließlich Betrag und Fälligkeitsdatum informieren.
- Einreichung der Transaktion: Der Gläubiger muss die Lastschrifttransaktion in dem vorgeschriebenen Format (ISO 20022 XML) bei seiner Bank einreichen. Die Bank des Gläubigers leitet die Transaktion anschließend zur Bearbeitung an die Bank des Schuldners weiter.
- Ausführung der Transaktion: Die Bank des Zahlungspflichtigen prüft die Gültigkeit des Mandats und die Verfügbarkeit der Mittel, bevor sie die Transaktion ausführt. Verläuft die Prüfung erfolgreich, werden die Mittel vom Konto des Zahlungspflichtigen auf das Konto des Zahlungsempfängers übertragen.



Nächster Schritt
Vorstellung anfragen
Teilen Sie uns in wenigen Zeilen mit, wer Sie sind und was Sie vorhaben. Ihre Anfrage geht direkt an die Bank und wird vertraulich behandelt.
Sie sprechen lieber persönlich? Buchen Sie eine 30-minütige Videokonferenz.
Wenn Sie mehr darüber erfahren möchten, wie Gelder über das Korrespondenzbankensystem überwiesen werden, wenden Sie sich bitte an unseren Leiter Korrespondenzbankgeschäft, Herrn Amri Elarisse.
