Was ist Geldwäschebekämpfung?
Die Bekämpfung von Geldwäsche und Terrorismusfinanzierung dient der globalen Sicherheit, der Integrität des Finanzsystems und nachhaltigem Wachstum. AML- und CFT-Gesetze bestehen, um zu verhindern, dass die Finanzmärkte für den einen oder den anderen Zweck missbraucht werden.
Die Europäische Union und zahlreiche andere Rechtsordnungen haben strenge Rechtsvorschriften zur Bekämpfung von Geldwäsche und Terrorismusfinanzierung erlassen, und die zuständigen Behörden stellen im Rahmen ihrer Netzwerke sicher, dass diese in der Praxis angewandt werden.
IFB ist auf den Komoren, auf der autonomen Insel Anjouan, durch die Anjouan Offshore Finance Authority unter der Lizenznummer L1149 zugelassen und beaufsichtigt. Unser AML/CFT-Programm beruht auf den vierzig Empfehlungen der FATF, dem Maßstab, an dem nationale Regelwerke selbst gemessen werden.
Andere Regelwerke gelten dort, wo unsere Gegenparteien ansässig sind. Korrespondenzbankbeziehungen führen die Anforderungen des US Bank Secrecy Act mittelbar in den Anwendungsbereich, und auf den EU-Markt ausgerichtete Tätigkeiten berühren den europäischen Rechtsrahmen. Ein Programm, das lediglich auf das lokale Minimum ausgelegt ist, besteht die Sorgfaltsprüfung durch Korrespondenzbanken nicht; deshalb ist unseres nicht darauf beschränkt.
Unser Programm umfasst:
- schriftliche Genehmigung durch eine Führungskraft der oberen Managementebene;
- ein risikobasiertes Kundenidentifizierungsprogramm, das ausreicht, um sich eine begründete Überzeugung von der tatsächlichen Identität jedes Kunden zu bilden;
- Erkennung und Meldung verdächtiger Aktivitäten;
- unabhängige Prüfung ihrer Umsetzung;
- ein benannter AML-Compliance-Beauftragter mit veröffentlichten Kontaktdaten;
- laufende Schulung des einschlägigen Personals;
- risikobasierte laufende Sorgfaltsprüfung, einschließlich der wirtschaftlichen Berechtigung bei juristischen Personen als Kunden, des Verständnisses von Art und Zweck jeder Geschäftsbeziehung sowie einer Überwachung zur Aktualisierung der Kundeninformationen.
Zweck dieser Regeln ist es, verdächtige Aktivitäten aufzudecken und zu melden, einschließlich der Vortaten zur Geldwäsche und Terrorismusfinanzierung wie Wertpapierbetrug und Marktmanipulation.
Der internationale Rahmen
Die Financial Action Task Force (FATF), 1989 gegründet, legt den globalen Rahmen für die AML-Politik fest und bewertet, ob die Länder diesen einhalten. Die nationalen Aufsichtsbehörden überwachen die Institute in ihrem Zuständigkeitsbereich; die Vereinten Nationen, die Weltbank und der Internationale Währungsfonds führen zudem eigene AML-Programme durch.
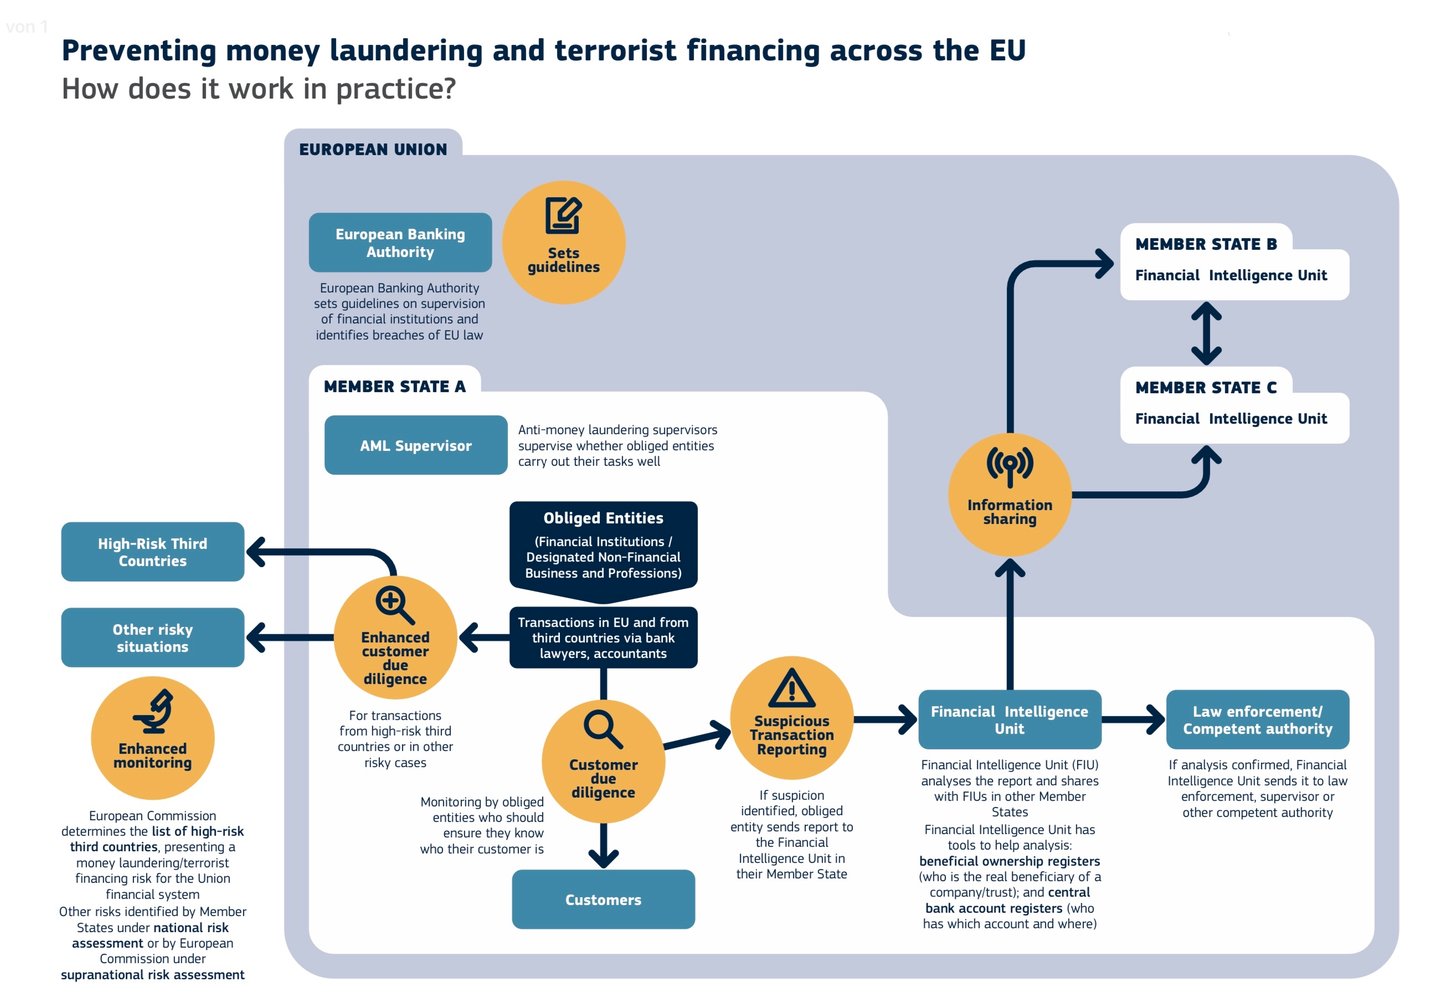
AML bringt bewährte Verfahren in die Erkennung verdächtiger Aktivitäten ein. Je leichter es Kriminellen fällt, illegal erlangtes Geld unentdeckt auszugeben, desto mehr Kriminalität entsteht. Die AML-Regulierung verpflichtet daher „Verpflichtete“, die Warnsignale zu kennen und die Aktivitäten ihrer Kunden aktiv zu überwachen. Verpflichtete sind die Institute, deren Transaktionen Geldwäscher ausnutzen könnten: Banken, Zahlungsdienstleister, Glücksspielunternehmen und andere. In der EU veröffentlicht die Europäische Bankenaufsichtsbehörde Leitlinien zur Aufsicht, und die AML-Aufsichtsbehörden beurteilen, wie wirksam jedes Institut seine Pflichten erfüllt.
Der europäische Rahmen hat sich verändert. Die richtlinienbasierte Architektur wird durch das AML-Paket von 2024 ersetzt: die Verordnung (EU) 2024/1624 mit unmittelbar anwendbaren Pflichten; die Richtlinie (EU) 2024/1640 über Aufsicht und Zentralstellen für Finanzermittlungen; sowie die Verordnung (EU) 2024/1620 zur Errichtung der Behörde zur Bekämpfung von Geldwäsche in Frankfurt.
In der Praxis erhalten die Verpflichteten anstelle von siebenundzwanzig nationalen Umsetzungen ein einziges unmittelbar anwendbares Regelwerk, eine EU-Aufsichtsbehörde mit direkter Zuständigkeit für ausgewählte Institute sowie eine harmonisierte Obergrenze für Barzahlungen. Das Paket wird schrittweise eingeführt; prüfen Sie daher den jeweils geltenden Stichtag einer bestimmten Pflicht, anstatt von einem einheitlichen Umstellungszeitpunkt auszugehen.
Wie AML in einer Bank funktioniert
Banken bilden das Fundament des Finanzsystems und müssen verdächtiges Verhalten frühzeitig erkennen. Ihre AML-Richtlinien folgen dem FATF-Rahmenwerk; die Mitarbeiter im Kundenkontakt werden in AML-Techniken geschult und sind gesetzlich verpflichtet, verdächtige Aktivitäten zu melden. Spezialisierte AML-Compliance-Beauftragte stärken diese Praktiken, gestützt auf drei Instrumente: Identitätsprüfungen, Abwicklungs- und Freigabekontrollen und Software zur Transaktionsüberwachung.
Identitätsprüfungen
Banken müssen Know-your-Customer-Verfahren (KYC) befolgen, um die Identität ihrer Kunden zu überprüfen. Die AML-Richtlinie bildet den Rahmen, doch jede Bank bleibt für ihre eigenen Kunden und für die Kennzeichnung risikoreicher Transaktionen selbst verantwortlich.
KYC verpflichtet Banken, Name, Geburtsdatum und Anschrift eines Kunden sowie mitunter weitere Angaben wie den Beruf zu überprüfen. Kunden weisen ihre Identität bei der Kontoeröffnung in der Regel mit amtlichen Dokumenten nach; zunehmend setzen Banken zudem biometrische Identifizierungsverfahren ein, etwa Gesichts- oder Spracherkennung und Fingerabdrücke.
Kontrollen bei Abwicklung und Freigabe
Eingehende Gelder werden erst nach endgültig erfolgter Abwicklung (Cleared Settlement) freigegeben, nicht gegen ein Zahlungsavis. Ist eine Gutschrift für das Konto ungewöhnlich, kann die Freigabe bis zur Prüfung zurückgehalten werden. Dies ist eine interne Kontrolle und eine Maßnahme zur Begrenzung des Abwicklungsrisikos. Es handelt sich nicht um eine aufsichtsrechtliche Haltefrist, und kein AML-Rahmenwerk schreibt eine solche vor.
Software zur Transaktionsüberwachung
Eine Bank, die große Transaktionsvolumina abwickelt, kann nicht jede einzelne Transaktion manuell prüfen. Überwachungssoftware prüft Transaktionen täglich oder in Echtzeit. Sie verknüpft die bisherige Kontohistorie des Kontoinhabers, die Risikobewertung und die Einzelheiten jeder Transaktion, etwa Betrag, beteiligte Länder und Art der Zahlung, über Bareinzahlungen, Überweisungen und Abhebungen hinweg. Eine Transaktion, die als risikoreich eingestuft wird, wird als verdächtig gekennzeichnet.
Wir befolgen die Wolfsberg-Group-Grundsätze.
Die Wolfsberg-Gruppe ist ein Zusammenschluss global tätiger Banken, der Rahmenwerke und Leitlinien für das Management von Finanzkriminalitätsrisiken entwickelt, insbesondere für die Richtlinien zu KYC, AML und CFT. Sie trat im Jahr 2000 erstmals auf Schloss Wolfsberg in der Nordostschweiz zusammen, gemeinsam mit Vertretern von Transparency International, darunter Stanley Morris und Professor Mark Pieth von der Universität Basel, um AML-Leitlinien für das Private Banking zu erarbeiten. Die Wolfsberg AML Principles for Private Banking wurden im Oktober 2000 veröffentlicht und im Mai 2002 sowie im Juni 2012 überarbeitet.
Transaktionsüberwachungssysteme (TMS)
Transaktionsüberwachungssysteme sind die Instrumente, mit denen Finanzinstitute und Aufsichtsbehörden Transaktionen im Bankensystem überwachen. Sie erkennen Aktivitäten, die auf Geldwäsche, Terrorismusfinanzierung oder andere Finanzkriminalität hindeuten können. Sie arbeiten in sieben Schritten:
- Datenerfassung. Das System sammelt Transaktionsdaten aus der gesamten Bank: Betrag, Datum und Uhrzeit, beteiligte Parteien und die Art der Transaktion.
- Risikoprofilierung. Aus diesen Daten erstellt das System Risikoprofile von Kunden und Transaktionen auf der Grundlage der Kundenhistorie, der üblichen Transaktionsarten und der Geografie.
- Regelbasierte Überwachung. Auf jede Transaktion werden vordefinierte Regeln angewandt, beispielsweise die Kennzeichnung von Beträgen oberhalb eines Schwellenwerts oder einer Vielzahl von Transaktionen innerhalb kurzer Zeit.
- Anomalieerkennung. Statistische Modelle und maschinelles Lernen identifizieren Transaktionen, die deutlich von der Norm oder vom üblichen Verhalten des Kunden abweichen.
- Warnmeldungen. Eine markierte Transaktion löst eine Warnmeldung aus, die von einem Compliance-Mitarbeiter oder einem Untersuchungsteam geprüft wird.
- Untersuchung und Meldung. Bleibt die Transaktion nach der Prüfung verdächtig, untersucht die Bank den Sachverhalt weiter und erstattet je nach Ergebnis eine Verdachtsmeldung an die zuständige Behörde.
- Kontinuierliches Lernen. Die Ergebnisse von Untersuchungen werden zur Verfeinerung der Regeln und Modelle genutzt, sodass die Erkennung mit der Zeit präziser wird.
Mit einem Transaktionsüberwachungssystem steuert eine Bank ihre Risiken besser, erfüllt ihre aufsichtsrechtlichen Pflichten und trägt zur Bekämpfung der Finanzkriminalität bei.
Bekämpfung der Terrorismusfinanzierung (CFT)
Der Ansatz von IFB zur Bekämpfung der Terrorismusfinanzierung beruht auf einem mehrstufigen Rahmen aus Risikobewertung, Technologie und Zusammenarbeit mit den Aufsichtsbehörden.
Grundlagen und risikobasierter Ansatz
Unsere CFT-Kontrollen verbinden die Sorgfaltsprüfung von Kunden bei der Kundenaufnahme, die laufende Transaktionsüberwachung und die Eskalation auffälliger Aktivitäten zur manuellen Prüfung. Die Modelle werden in einem festgelegten Turnus anhand interner Ergebnisse und externer Typologien überprüft und neu kalibriert.
Wir veröffentlichen keine Erkennungsstatistiken. Zahlen dieser Art sind für den Leser nicht überprüfbar und ohne die zugrunde liegende Methodik aussagelos. Wir beantworten jedoch konkrete Fragen von Korrespondenzbanken und Aufsichtsbehörden unter Wahrung der jeweils angemessenen Vertraulichkeit.
Verstärkte Sorgfaltsprüfung und Überwachung
Nach der Erstprüfung gelten für Profile mit höherem Risiko verstärkte Sorgfaltspflichten:
- Datenanalyse. Unsere Algorithmen analysieren Transaktionsdaten in Echtzeit und kennzeichnen Muster und Auffälligkeiten, die von etablierten Normen abweichen.
- Verhaltensprofilierung. Historische Daten und prädiktive Analysen bilden detaillierte Verhaltensprofile, sodass Warnsignale frühzeitig erkannt und zur manuellen Prüfung weitergeleitet werden.
- Mehrstufige Überprüfung. Markierte Transaktionen werden gemeinsam von automatisierten Systemen und erfahrenen Mitarbeitern überprüft, sodass ein Eingreifen sowohl zügig als auch besonnen erfolgt.
Echtzeitüberwachung und automatisiertes Eingreifen
- Maschinelles Lernen. Unsere Systeme lernen aus sich verändernden Transaktionsmustern und passen sich neuen Bedrohungen an; bei Überschreitung definierter Schwellenwerte erfolgt ein automatisierter Eingriff.
- Unverzügliche Eskalation. Eine Transaktion, die als potenzielles Risiko erkannt wird, wird sofort markiert und an eine zweite Prüfstufe weitergeleitet, die algorithmische Präzision mit fachkundigem Urteil verbindet.
- Adaptive Modelle. Unsere Modelle werden fortlaufend auf Grundlage globaler Erkenntnisse und interner Leistungsdaten aktualisiert, sodass sie mit neuen Typologien Schritt halten.
Zusammenarbeit
Terrorismusfinanzierung macht an Grenzen nicht halt, und unsere Reaktion ebenso wenig. Wir arbeiten mit nationalen Aufsichtsbehörden und internationalen Finanzinstituten zusammen, um Erkenntnisse und bewährte Verfahren auszutauschen:
- Informationsaustausch. Teilnahme an internationalen Gremien und sicherer Datenaustausch mit Partnerinstituten.
- Gemeinsame Task Forces. Wo eine Bedrohungslage dies erfordert, beteiligt sich die IFB an gemeinsamen Task Forces gegen Terrorismusfinanzierung.
Kontinuierliche Verbesserung
Unsere CFT-Verfahren sind nur so gut wie ihre jüngste Überarbeitung. Wir verfolgen neue Entwicklungen der Finanzkriminalität und integrieren neue Methoden in unsere Verfahren, sodass wir auf neu entstehende Bedrohungen nahezu in Echtzeit reagieren.
Strenge Sorgfaltsprüfungen, solide Technologie und internationale Zusammenarbeit bilden gemeinsam ein System, das die Terrorismusfinanzierung aufdeckt und abschreckt und sich fortlaufend weiterentwickelt. Es schützt die Integrität des internationalen Finanzsystems sowie die Sicherheit unserer Kunden und Partner.
Kenntnis des Zahlungsempfängers und Überprüfung des Zahlungsempfängers
Das Sicherheitskonzept der IFB verbindet Know-your-Payee-Verfahren (KYP), die Empfängerüberprüfung (Verification of Payee, VoP) und unsere Maßnahmen zur Bekämpfung der Terrorismusfinanzierung (CFT) zu einem mehrschichtigen Schutz vor Betrug, Geldwäsche und Terrorismusfinanzierung.
Know your payee (KYP)
Herkömmliche Kontrollen betrachten den Absender. KYP betrachtet den Empfänger und stellt sicher, dass die Identität jedes Zahlungsempfängers zweifelsfrei festgestellt ist:
- Identitätsprüfung. Jeder potenzielle Begünstigte wird anhand maßgeblicher Datenbanken überprüft, und zwar unter Heranziehung sowohl statischer Daten als auch dynamischer Risikoindikatoren.
- Verhaltens- und Transaktionsprofiling. Algorithmen analysieren Zahlungshistorie und Verhalten, um ein Risikoprofil zu erstellen und Unstimmigkeiten zu erkennen, die auf Betrug hindeuten können.
- Risikobasierte Kategorisierung. Zahlungsempfänger werden nach Risiko eingestuft; wo es angezeigt ist, gilt eine verschärfte Prüfung, sowohl gegen Geldwäsche als auch gegen fehlgeleitete Gelder.
Empfängerüberprüfung (Verification of Payee, VoP)
Die Überprüfung des Zahlungsempfängers ist keine Gefälligkeit. Sie ist eine gesetzliche Verpflichtung nach der Verordnung (EU) 2024/886, der Verordnung über Sofortzahlungen, die die SEPA-Verordnung (EU) Nr. 260/2012 ändert.
Seit dem 9. Oktober 2025 muss jeder Zahlungsdienstleister in einem Mitgliedstaat des Euroraums, der Überweisungen anbietet, dem Zahler vor der Autorisierung kostenlos eine VoP-Prüfung (Verification of Payee) zur Verfügung stellen. Die Verpflichtung gilt für Standard- ebenso wie für SEPA-Echtzeitüberweisungen. Anbieter außerhalb des Euroraums haben bis zum 9. Juli 2027 Zeit.
Funktionsweise
- Der Zahlungsdienstleister des Zahlers übermittelt die IBAN und den Namen des Zahlungsempfängers.
- Die Anfrage wird über das SEPA-Verfahren oder einen Routing- und Verifizierungsmechanismus an den Zahlungsdienstleister des Zahlungsempfängers weitergeleitet.
- Der Zahlungsdienstleister des Zahlungsempfängers prüft seine Unterlagen und liefert eines von vier Ergebnissen zurück: Übereinstimmung, weitgehende Übereinstimmung, keine Übereinstimmung oder Überprüfung nicht möglich.
- Der Zahlungspflichtige erhält das Ergebnis und entscheidet, ob er fortfährt. Die Zahlung wird nicht automatisch gestoppt.
Der Punkt, den Kunden am häufigsten übersehen: Autorisiert der Zahler eine Überweisung, nachdem er auf eine Abweichung hingewiesen wurde, trägt er die Haftung dafür, dass die Mittel an einen nicht beabsichtigten Empfänger gelangen. Der Warnhinweis verlagert das Risiko. Lesen Sie ihn, bevor Sie ihn wegklicken.
Das Regelwerk des Europäischen Zahlungsverkehrsausschusses (European Payments Council) zum VoP-Verfahren ist am 5. Oktober 2025 in Kraft getreten und regelt die Abläufe zwischen den Zahlungsdienstleistern.
Bekämpfung der Terrorismusfinanzierung
- Kundensorgfaltspflichten. Im Einklang mit strengen KYC-Standards wird jeder Kunde von Beginn an überprüft.
- Kontinuierliche Transaktionsüberwachung. Künstliche Intelligenz und Echtzeitanalysen überwachen Transaktionsströme und fangen Anzeichen von Terrorismusfinanzierung ab.
- Adaptive Risikobewertung. Durch maschinelles Lernen kontinuierlich verfeinerte Modelle liefern Risikobewertungen, die sich an neue Bedrohungen anpassen.
Ein Rahmenwerk, mehrere Ebenen
- Übergreifende Kontrolle. Die Prüfung des Begünstigten, die Analyse der Zahlungsanweisungen und die laufende Überwachung greifen so ineinander, dass kein einzelner Ausfallpunkt besteht.
- Maschinen und Menschen. Algorithmen ermöglichen eine unmittelbare Erkennung; erfahrene Mitarbeitende sorgen für die eingehende Prüfung und Einordnung.
- Internationale Zusammenarbeit. Wir arbeiten mit Aufsichtsbehörden und Finanzinstituten weltweit zusammen, damit unsere Maßnahmen den aktuellen Standards und Erkenntnissen zu Bedrohungslagen entsprechen.
- Anpassungsfähigkeit. Finanzkriminalität verändert sich rasch, und unsere fortlaufenden Investitionen sorgen dafür, dass unsere Maßnahmen ihr stets einen Schritt voraus sind.
Durch KYP, VoP und CFT unterliegt jede Transaktion bei der IFB einer strengen Prüfung. Der Ansatz nimmt Bedrohungen vorweg, statt auf sie zu warten, und schützt die Integrität des Finanzsystems.