Die Bank
Devisenkontrollen
Wie Banken, internationale Gremien wie die FATF und MONEYVAL sowie nationale Behörden Geldtransfers regulieren, kontrollieren und prüfen
1. Aufsichtsrechtliche Compliance der Banken
Know your customer (KYC)
- Kundenidentifizierung. Erhebung und Überprüfung von Name bzw. Firma, Geburtsdatum, Anschrift und Identifikationsnummer.
- Kundensorgfaltspflichten (Customer Due Diligence, CDD). Verständnis von Art und Zweck jeder Geschäftsbeziehung, um ein Risikoprofil zu erstellen.
- Verstärkte Sorgfaltspflichten (Enhanced Due Diligence, EDD). Eingehende Hintergrundprüfungen und fortlaufende Transaktionsüberwachung bei Kunden mit erhöhtem Risiko.
Geldwäschebekämpfung (AML)
- Verdachtsmeldungen. Institute müssen ungewöhnliche oder verdächtige Transaktionen den Behörden melden.
- Meldungen über Bargeldtransaktionen. Verpflichtende Meldungen über Bargeldtransaktionen oberhalb eines Schwellenwerts, beispielsweise USD 10.000 in den Vereinigten Staaten.
- Aufbewahrung von Unterlagen. Transaktionsunterlagen werden für einen festgelegten Zeitraum, in der Regel fünf bis sieben Jahre, aufbewahrt und stehen den Aufsichtsbehörden zur Verfügung.
Sanktionsprüfung
Jede Transaktion wird anhand der Sanktionslisten der Vereinten Nationen, des US-amerikanischen Office of Foreign Assets Control (OFAC), der Europäischen Union und weiterer Behörden geprüft:
- Automatisierter Abgleich. Eine Software gleicht die Namen aller Beteiligten mit den Listen ab.
- Manuelle Prüfung. Compliance-Mitarbeiter prüfen jeden potenziellen Treffer.
2. Risikomanagementsysteme
Transaktionsüberwachung
- Mustererkennung. Algorithmen identifizieren Aktivitäten, die vom üblichen Verhalten eines Kunden abweichen.
- Anomalieerkennung. Großvolumige Transaktionen, rasche Mittelbewegungen und Überweisungen in Hochrisikojurisdiktionen werden markiert.
- Warnmeldungen. Markierte Transaktionen werden zur Untersuchung an die Compliance-Teams weitergeleitet.
Der risikobasierte Ansatz
- Risikobewertung der Kunden. Kunden werden nach Geografie, Branche, Transaktionsarten und Dauer der Geschäftsbeziehung klassifiziert.
- Laufende Überwachung. Die Risikoprofile werden aktuell gehalten und die Transaktionen daran gemessen.
- Verstärkte Maßnahmen. Zusätzliche Prüfung und Genehmigung bei Kunden und Rechtsordnungen mit höherem Risiko.
3. Technologie
- Verteilte Register (Distributed Ledger). Ein unveränderlicher Transaktionsnachweis macht Übertragungen transparent und nachvollziehbar; Smart Contracts werden automatisch ausgeführt, sobald vereinbarte Bedingungen erfüllt sind.
- Künstliche Intelligenz und maschinelles Lernen. Prädiktive Modelle erkennen wahrscheinlichen Betrug frühzeitig und verbessern die Erkennung durch Lernen aus historischen Daten.
- Verschlüsselung und Cybersicherheit. Transaktionsdaten werden verschlüsselt; mehrstufige Schutzmaßnahmen, darunter Firewalls, Angriffserkennung und regelmäßige Prüfungen, schützen vor Angriffen.
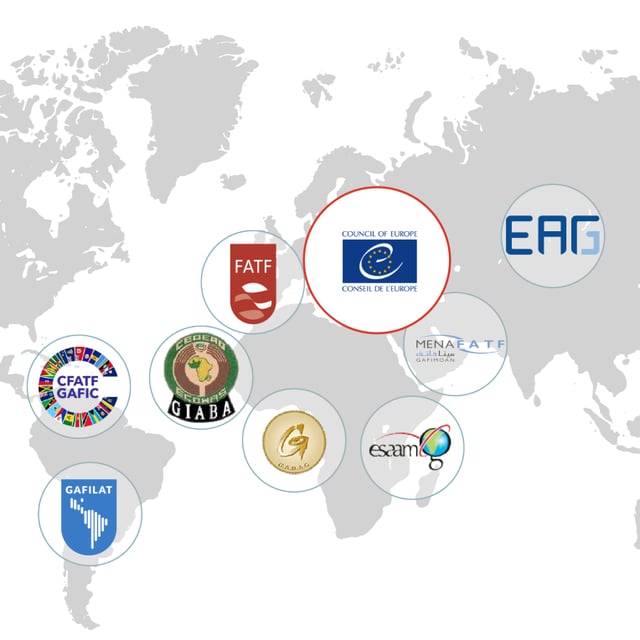
4. Internationale Gremien: die FATF und MONEYVAL
Financial Action Task Force (FATF)
- Standards. Die vierzig Empfehlungen bilden den globalen Rahmen für AML- und CFT-Maßnahmen.
- Gegenseitige Evaluierungen. Regelmäßige Bewertungen der Regelkonformität jedes Landes, veröffentlicht in ausführlichen Berichten.
- Öffentliche Listen. Rechtsordnungen mit strategischen Mängeln werden unter verstärkte Überwachung gestellt („graue Liste“) oder Gegenstand eines Aufrufs zu Gegenmaßnahmen („schwarze Liste“), mit realen wirtschaftlichen und finanziellen Folgen.
MONEYVAL
- Bewertungen. Eingehende Beurteilungen der AML- und CFT-Rahmenwerke der Mitgliedstaaten mit Schwerpunkt auf deren Wirksamkeit.
- Nachverfolgung. Regelmäßige Berichte darüber, ob festgestellte Mängel behoben wurden.
- Technische Unterstützung. Unterstützung und Schulung für Mitgliedstaaten.
5. Nationale Vorschriften
- Verbote und Beschränkungen für bestimmte Transaktionen, Länder oder Rechtsträger.
- Zulassung. Finanzinstitute benötigen eine Zulassung und unterliegen Prüfungen und Inspektionen.
- AML- und CFT-Gesetzgebung mit empfindlichen Sanktionen bei Verstößen.
6. Zentrale Datenbanken
- Financial Intelligence Units (FIUs). Nationale Behörden, die Transaktionsdaten erheben und analysieren, um Geldwäsche und Terrorismusfinanzierung zu bekämpfen.
- Meldesysteme. Plattformen, über die Institute große oder verdächtige Transaktionen melden und so den Behörden eine Überwachung nahezu in Echtzeit ermöglichen.
7. Devisenkontrollen
- Kapitalverkehrskontrollen. Beschränkungen des Währungsbetrags, der ein Land verlassen darf, um Kapitalflucht zu verhindern und die Stabilität zu wahren.
- Meldepflichten. Internationale Transaktionen oberhalb eines Schwellenwerts müssen der Zentralbank oder einer anderen Behörde gemeldet werden.
8. Internationale Zusammenarbeit
- Vereinbarungen zum Informationsaustausch, bilateral und multilateral.
- Gemeinsame Task Forces von Staaten und internationalen Organisationen gegen grenzüberschreitende Finanzkriminalität.
Kurz gefasst
Die Kontrolle von Geldtransfers ist ein mehrstufiger Prozess. Er verbindet die Einhaltung regulatorischer Vorgaben, Risikomanagement-Systeme und Überwachungstechnologie, wobei keine Ebene für sich allein ausreicht. Die FATF und MONEYVAL setzen Standards, evaluieren Länder und fördern die Zusammenarbeit; die nationalen Behörden ergänzen diese durch eigene Vorschriften, zentrale Überwachung und Devisenkontrollen. Gemeinsam schützen diese Ebenen die Integrität und Stabilität des globalen Finanzsystems vor illegalen Finanzströmen.