Wie wir als Investmentbank arbeiten
Indirekte Abwicklung über Korrespondenz- oder Respondenzbanken
Das internationale Bankgeschäft setzt nicht voraus, dass jede Bank bei jeder Zentralbank oder in jedem Zahlungssystem, in dem ihre Transaktionen letztlich abgewickelt werden, ein direktes Abwicklungskonto unterhält. Ein erheblicher Teil des grenzüberschreitenden Bankgeschäfts erfolgt stattdessen über Korrespondenz- und Respondenzbankbeziehungen.
Was ist eine indirekte Abwicklung?
Bei einem direkten Abwicklungsmodell nimmt eine Bank unmittelbar an einer Zahlungsverkehrsinfrastruktur teil und wickelt Transaktionen über ihr eigenes Konto bei der jeweiligen Zentralbank oder Abwicklungsinstitution ab.
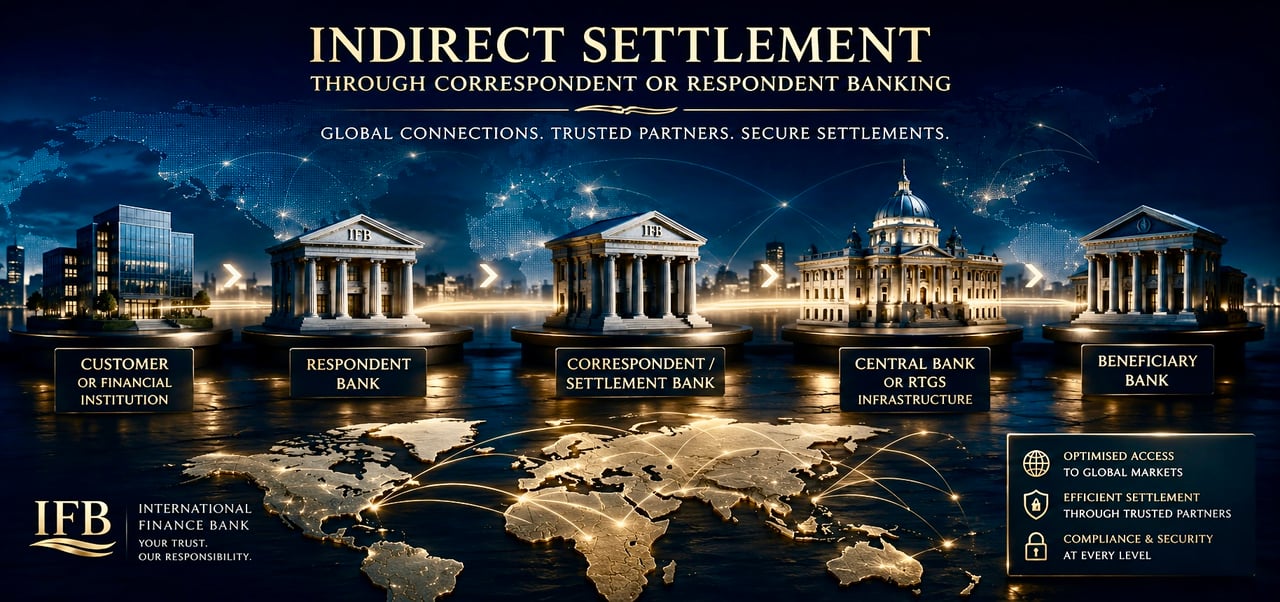
Bei der indirekten Abwicklung nutzt die Bank ein anderes beaufsichtigtes Kreditinstitut als Korrespondenz- bzw. Abwicklungsbank. Die Korrespondenzbank unterhält das jeweilige Abwicklungskonto und nimmt die Abwicklung im Auftrag der Respondentenbank vor.
- Kunde oder FinanzinstitutAuftraggeber
- IFBRespondenzbank
- KorrespondenzbankAbwicklungsbank
- Zentralbank oder RTGSAbwicklungsinfrastruktur
- BegünstigtenbankSchreibt dem Zahlungsempfänger gut
Die Struktur lässt sich einfach veranschaulichen:
Die Respondenzbank kann bei ihrer Korrespondenzbank ein Nostrokonto unterhalten. Aus Sicht der Korrespondenzbank stellt dieses Konto umgekehrt ein Vostrokonto dar.
Eine konventionelle Bankarchitektur
Die indirekte Abwicklung ist keine Alternative zum regulierten Bankensystem. Sie ist ein integraler Bestandteil davon.
Eine Bank kann internationale Bankdienstleistungen, Investmentbanking, Treasury- und Zahlungsverkehrsdienstleistungen erbringen, ohne unmittelbarer Teilnehmer an jeder für ihr Geschäft relevanten inländischen oder internationalen Abwicklungsinfrastruktur zu sein. Die Abwicklung kann stattdessen über sorgfältig ausgewählte Korrespondenzbanken erfolgen, die Zugang zu der erforderlichen Währung und dem jeweiligen Zahlungssystem haben.
Diese Architektur ist im grenzüberschreitenden Bankgeschäft von besonderer Bedeutung, da kein wirtschaftlich realistisch operierendes Kreditinstitut direkten Zugang zu allen Zahlungs- und Abwicklungssystemen weltweit unterhält.
Korrespondenzbanken und Respondenzbanken
Die Terminologie beschreibt die Beziehung aus gegensätzlichen Perspektiven.
- Die Korrespondenzbank erbringt Bank-, Clearing- oder Abwicklungsdienstleistungen für ein anderes Finanzinstitut.
- Die Respondenzbank nutzt diese Dienstleistungen, um Transaktionen für sich selbst oder ihre Kunden abzuwickeln.
Je nach Geschäftsbeziehung können Korrespondenzdienstleistungen Folgendes umfassen:
- Nostro-/Vostrokonto-Dienstleistungen;
- Abwicklung internationaler Zahlungen;
- Zahlungsabwicklung über SWIFT;
- Devisengeschäfte;
- Liquiditäts- und Treasury-Dienstleistungen;
- Wertpapierabwicklung und Verwahrung sowie
- Zugang zur inländischen oder internationalen Clearing-Infrastruktur.
Abwicklung bleibt Abwicklung
Der Einsatz eines Intermediärs ändert nichts an dem grundlegenden Erfordernis einer echten Abwicklung.
Eine Zahlungsanweisung, eine SWIFT-Nachricht oder eine andere elektronische Mitteilung ist nicht selbst das zugrunde liegende Geld. Wo eine endgültige Abwicklung erforderlich ist, muss die Transaktion letztlich die jeweilige Bank-, Clearing- oder Abwicklungsinfrastruktur durchlaufen.
Die indirekte Abwicklung betrifft daher, wie der Zugang zur Abwicklungsinfrastruktur organisiert ist, nicht, ob eine Abwicklung stattfindet.
Die internationale Bankenarchitektur der IFB
International Finance Bank strukturiert ihre internationalen Bankbeziehungen auf der Grundlage regulierter Bank- und Korrespondenzinfrastrukturen, die den jeweiligen Währungen, Rechtsordnungen und Transaktionen angemessen sind.
Diese Architektur ermöglicht internationale Bankgeschäfte, ohne dass eine direkte Teilnahme an jedem einzelnen Zentralbank- oder inländischen Abwicklungssystem erforderlich ist. Wird eine indirekte Abwicklung genutzt, stellt das jeweilige Korrespondenz- oder Abwicklungsinstitut die Verbindung zwischen der Bankbeziehung und der anwendbaren Abwicklungsinfrastruktur her.
Das Ergebnis ist ein konventionelles institutionelles Modell: Bankgeschäft auf der Ebene des Respondenten, Korrespondenzzugang auf der Ebene der Abwicklung und endgültige Abwicklung über etablierte Finanzmarktinfrastrukturen.
Getrennt geführte Sammelkonten im internationalen Bankgeschäft und im Investmentbanking
Das internationale Bankgeschäft und das Investmentbanking stützen sich häufig auf Kontostrukturen, die zwischen den eigenen Vermögenswerten der Bank und den Kunden zuzurechnenden Geldern unterscheiden. Ein etabliertes Modell ist die Nutzung getrennter Sammelkonten bei Korrespondenz-, Verwahr- oder Abwicklungsinstituten.
Was ist ein getrenntes Omnibuskonto?
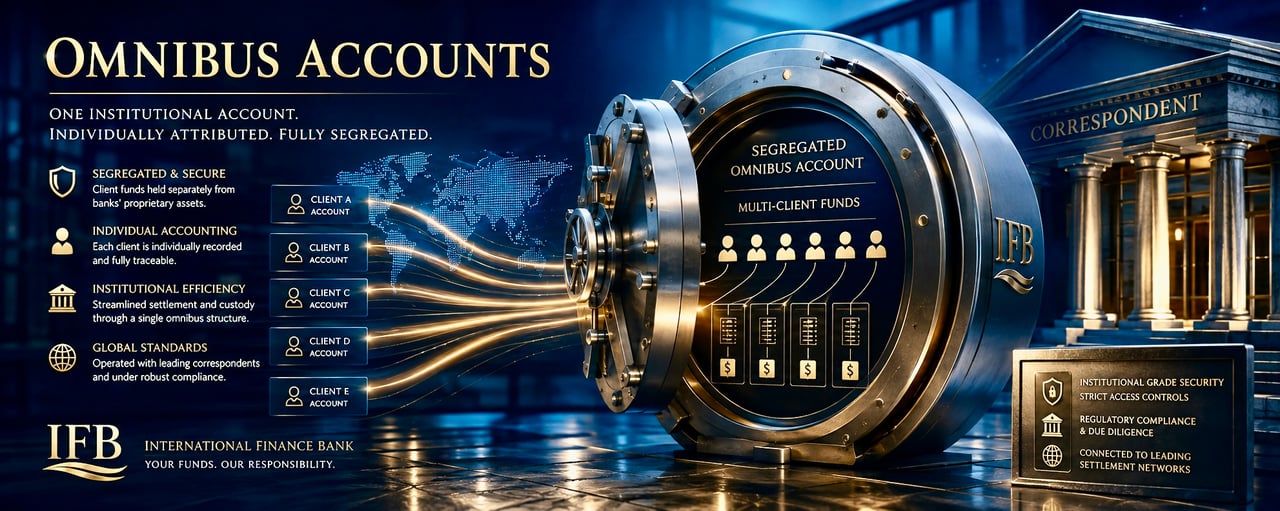
Ein getrenntes Sammelkonto (Segregated Omnibus Account) ist ein Konto, das eine Bank oder ein Finanzinstitut bei einem anderen Finanzinstitut für die gemeinsame Verwahrung oder Abwicklung von Geldern unterhält, die mehreren zugrunde liegenden Kunden zuzuordnen sind.
Das Konto ist ein Omnibuskonto, weil Vermögenswerte oder Gelder, die sich auf mehr als einen zugrunde liegenden Kunden beziehen, auf demselben externen Konto gehalten werden können.
Es ist getrennt geführt, weil das Konto getrennt von den Konten für die eigenen Mittel des Instituts bestimmt ist und geführt wird, vorbehaltlich der anwendbaren vertraglichen, aufsichtsrechtlichen und rechtlichen Rahmenbedingungen.
- Individuelle Kundenkonten bei der IFBJeder Kunde, sein eigenes KontoKunde AKunde BKunde CKunde DKunde E
- Internes KundenbuchUnterkontenzuordnung in den Büchern der Bank
Kunde Unterkonto USD Kunde A A-001 1,250,000 Kunde B B-001 875,000 Kunde C C-001 640,000 Kunde D D-001 540,000 Kunde E E-001 320,000 - Getrenntes Kunden-SammelkontoKundengelder, getrennt verwahrtGesamte Kundengelder USD 3.625.000
- Korrespondenz-, Verwahr- oder AbwicklungsinstitutFührt das Omnibuskonto
- Verwahrung und Aufbewahrung
- Abwicklungs- und Clearingdienstleistungen
- Unter eigener Aufsicht der zuständigen Behörde
- Zahlungs- und AbwicklungsinfrastrukturWo die Gelder letztlich bewegt werdenZentralbanksystemeRTGSClearingsystemeGrenzüberschreitende Netzwerke
Beispielhafte Zahlen
Die grundlegende Architektur lässt sich wie folgt darstellen:
Ein externes Konto, individuelle interne Konten
Der wesentliche Unterschied besteht zwischen dem externen Abwicklungskonto und dem in den Büchern und Aufzeichnungen der Bank geführten individuellen Kundenkonto.
Eine Korrespondenz- oder Abwicklungsbank führt nicht zwingend für jeden zugrunde liegenden Kunden der Respondenzbank ein gesondertes externes Nostrokonto. Kundengelder können vielmehr auf einem dafür bestimmten Omnibuskonto gebündelt werden, während die Respondenzbank die zugrunde liegende Zuordnung über ihre eigenen Bücher, Aufzeichnungen und ihr Kundenkontenbuch abbildet.
Die Omnibus-Struktur bedeutet demnach nicht, dass die Salden einzelner Kunden nicht mehr identifizierbar wären. Das Respondent-Institut führt die Aufzeichnungen, die erforderlich sind, um Salden und Transaktionen den jeweils zugrunde liegenden Konten zuzuordnen.
Trennung von den eigenen Mitteln der Bank (aus Eigenkapital der Bank finanziert)
Ein zentrales Merkmal der Struktur ist die Trennung der kundenbezogenen Gelder von den eigenen Betriebsmitteln bzw. den eigenen (aus Eigenkapital der Bank finanzierten) Mitteln der Bank.
Diese Unterscheidung ist wichtig. Ein für Kundengelder genutztes Sammelkonto (Omnibuskonto) darf nicht mit dem eigenen Treasury-Konto der Bank (aus Eigenkapital der Bank finanziert) verwechselt werden, nur weil mehrere zugrunde liegende Salden auf der Ebene des Korrespondenzinstituts oder Verwahrers zusammengefasst sind.
Die genauen rechtlichen Folgen der Segregation, einschließlich Eigentum, Behandlung in der Insolvenz und Schutz vor Ansprüchen von Drittgläubigern, hängen vom anwendbaren Recht, der Kontodokumentation und dem aufsichtsrechtlichen Rahmen ab. Die operative Segregation ist daher nicht mit einer allgemeinen gesetzlichen Einlagensicherung oder Treuhandregelung zu verwechseln.
Warum Investmentbanken Omnibus-Strukturen nutzen
Omnibus-Strukturen werden im Investmentbanking, im Brokerage, in der Verwahrung, im Wertpapiergeschäft und in der internationalen Abwicklung breit eingesetzt, da sie es Instituten ermöglichen, die individuelle Kundenbuchführung mit einer effizienten institutionellen Abwicklung zu verbinden.
Anstatt für jeden Kunden ein eigenes Korrespondenz- oder Abwicklungskonto zu verlangen, kann das Institut eine kontrollierte Anzahl externer Konten unterhalten und dabei die individuellen Kundenpositionen in seinem internen Hauptbuch weiterführen.
Diese Architektur kann Folgendes erleichtern:
- leistungsfähige Korrespondenz- und Abwicklungsbeziehungen;
- zentralisiertes Liquiditätsmanagement;
- Multiwährungs-Banking;
- Abstimmung eingehender und ausgehender Transaktionen;
- institutionelle Verwahrung und Wertpapierabwicklung;
- operative Skalierbarkeit; und
- Trennung zwischen kundenbezogenen und eigenen Salden der Bank.
Die Kontostruktur der IFB
International Finance Bank setzt innerhalb ihrer Korrespondenzbankarchitektur eine segregierte Omnibus-Struktur für das externe Halten und die Abwicklung kundenbezogener Gelder ein.
Jeder IFB-Kunde unterhält eine individuelle Kontobeziehung zur Bank. Der entsprechende Saldo und die Transaktionshistorie werden in den Bank- und Buchhaltungssystemen der IFB erfasst und sind dem jeweiligen Kunden zuordenbar.
Auf der Ebene der externen Bankverbindungen können Gelder kollektiv über dafür vorgesehene, getrennt geführte Sammelkonten bei Korrespondenz-, Verwahr- oder Abwicklungsinstituten gehalten werden, anstatt über ein gesondertes externes Korrespondenzkonto, das auf den Namen jedes einzelnen IFB-Kunden eröffnet wird.
Daraus ergeben sich zwei voneinander getrennte Buchungsebenen:
- Kundenebene: einzelnes Konto, Saldo, Transaktionshistorie und Kundenzuordnung, geführt von IFB.
- Abwicklungsebene: aggregierte Kundengelder, die über dafür bestimmte, getrennt geführte Sammelkonten innerhalb der externen Korrespondenz- und Abwicklungsinfrastruktur der Bank gehalten werden.
Etablierte institutionelle Bankpraxis
Die Unterscheidung zwischen wirtschaftlicher Kundenzuordnung und externer Omnibus-Abwicklung ist ein seit langem bestehendes Merkmal des institutionellen Finanzwesens.
Sie ermöglicht es einer Investmentbank, individuelle Bankbeziehungen zu ihren Kunden zu unterhalten und dabei für die externe Bewegung und Verwahrung von Geldern die institutionelle Infrastruktur von Korrespondenzbanken, Verwahrstellen und Abwicklungsdienstleistern zu nutzen.
Für IFB gilt ein klarer Grundsatz:
Einzelkonten auf Kundenebene. Segregation auf institutioneller Ebene. Konsolidierte Infrastruktur auf Abwicklungsebene.
Diese Struktur verbindet die individuelle Kundenbuchhaltung mit der operativen Effizienz, die für internationale Anlagegeschäfte und das Korrespondenzbankgeschäft erforderlich ist.
Verstärkter Schutz von Kundengeldern
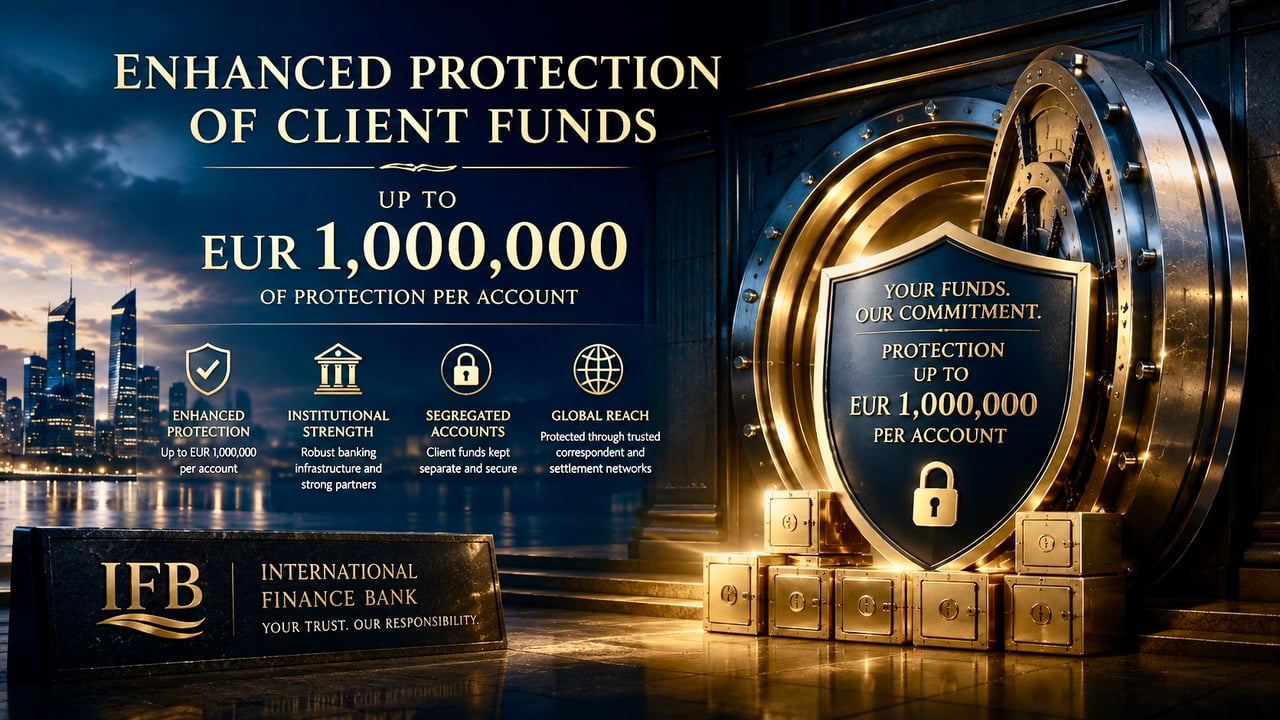
Bis zu EUR 1.000.000 Absicherung je Konto
International Finance Bank ist auf Kunden ausgerichtet, deren Bankbedarf über das herkömmliche Privatkundengeschäft hinausgeht. Dies zeigt sich nicht nur in der Kontenstruktur und den Korrespondenzbankbeziehungen der Bank, sondern auch in dem Schutzrahmen, der mit jedem qualifizierenden Konto verbunden ist.
Berücksichtigungsfähige bei der IFB gehaltene Gelder sind bis zu einem Betrag von EUR 1.000.000 pro Konto durch eine Versicherungspolice bei einem Versicherer geschützt. Die Prämie wird von der IFB aus der Kontogebühr getragen, ohne zusätzliche Kosten für den Kunden. Der Schutz unterliegt den Bedingungen, Ausschlüssen und Begrenzungen der Versicherungspolice.
Dieser erweiterte Schutz ist Bestandteil der institutionellen Bankinfrastruktur, die das Kundenkontenmodell der Bank trägt.
Warum IFB eine Kontoaktivierungsgebühr und eine jährliche Gebühr erhebt
IFB ist nicht als Massenmarkt-Retailbank ausgestaltet. Jedes Konto unterliegt einem operativen und Compliance-Rahmen, der sich wesentlich von demjenigen unterscheidet, der üblicherweise mit einem herkömmlichen Girokonto verbunden ist.
Dementsprechend erhebt IFB eine Kontoaktivierungsgebühr von EUR 25.000 pro Konto bei Eröffnung und danach eine jährliche Gebühr in gleicher Höhe für die Kontoverwaltung und die Infrastruktur.
Die Gebühr trägt zur institutionellen Infrastruktur bei, die für die Aufrechterhaltung der Kontobeziehung erforderlich ist, einschließlich:
- Kundenonboarding und laufende Compliance-Verwaltung;
- KYC-, AML- und Transaktionsüberwachungsprozesse;
- Führung der Kundenbücher und Unterkontenaufzeichnungen je Kunde;
- Infrastruktur für Korrespondenzbank- und Abwicklungsgeschäfte;
- Architektur zur Trennung von Kundengeldern;
- Kontoverwaltung und Abstimmung;
- die institutionelle Transaktionsabwicklung; und
- den jeweils geltenden verstärkten Rahmen zum Schutz von Kundengeldern.
Die Gebühr ist daher nicht als übliche Kontoführungsgebühr im Privatkundengeschäft zu verstehen. Sie spiegelt die wesentlich umfangreichere Infrastruktur wider, die mit der Unterhaltung einer institutionellen Bankbeziehung und der entsprechenden Kontostruktur verbunden ist.
Schutz über die Grenzen des herkömmlichen Einlagengeschäfts hinaus
Herkömmliche gesetzliche Einlagensicherungssysteme sehen in vielen Rechtsordnungen deutlich niedrigere Schutzobergrenzen vor. Das Kundenkontenmodell der IFB ist auf wesentlich größere Bankbeziehungen ausgelegt und umfasst daher einen erweiterten Schutzrahmen mit Schutz anspruchsberechtigter Gelder bis zu 1.000.000 EUR pro Konto, vorbehaltlich der jeweils geltenden Bedingungen.
Dabei handelt es sich wohlgemerkt um einen versicherungsbasierten Schutz und nicht um ein gesetzliches Einlagensicherungssystem wie in der Europäischen Union. Die Rechtsgrundlage, der Umfang, die Ausschlüsse und das Schadenregulierungsverfahren der Schutzvereinbarung der IFB richten sich nach den für diese Vereinbarung geltenden spezifischen Unterlagen.
Schutz für Guthaben von mehr als 1.000.000 EUR
Für Kunden, deren Guthaben EUR 1.000.000 übersteigt, kann IFB vorbehaltlich einer individuellen Prüfung, der Verfügbarkeit und der Bedingungen der jeweiligen Schutzregelung zusätzlichen Schutz oberhalb der Standard-Schutzgrenze arrangieren.
Ein solcher erweiterter Schutz kann nach Höhe des unterhaltenen Betrags, Art des Kontos, den betroffenen Währungen und den individuellen Bankanforderungen des Kunden ausgestaltet werden. Der zusätzliche Schutz unterliegt gesonderten Gebühren, die sich nach Höhe und Umfang des erforderlichen Schutzes bemessen.
Dementsprechend können Kunden, die beabsichtigen, bei der Bank erhebliche Guthaben zu unterhalten, eine Schutzstruktur anfragen, die über EUR 1.000.000 hinausgeht. Jede derartige Vereinbarung muss vorab ausdrücklich getroffen und dokumentiert werden und unterliegt weiterhin den geltenden Bedingungen, Ausschlüssen, Begrenzungen und Anspruchsvoraussetzungen.
Dadurch kann IFB größere institutionelle und Private-Banking-Beziehungen betreuen, ohne EUR 1.000.000 als absolute Obergrenze für den Betrag zu behandeln, für den Schutz arrangiert werden kann.
Institutionelles Bankgeschäft statt Privatkundengeschäft
Die Kombination aus individueller Kundenbuchführung, segregierten Sammelstrukturen, Korrespondenz-Abwicklungsinfrastruktur und erweitertem Schutz bringt zwangsläufig eine andere Kostenstruktur mit sich als das herkömmliche Privatkundengeschäft.
IFB hat dieses Modell bewusst gewählt, anstatt über kostengünstige Massenmarktkonten zu konkurrieren.
Das Prinzip ist einfach: Eine institutionelle Kontoinfrastruktur, ein erhöhter Schutz und internationale Bankkompetenz erfordern eine institutionelle statt einer Retail-Preisgestaltung.