
Alternative Übertragungswege
Server-to-Server (S2S)

Aktivierung der S2S-Dienste bei der IFB
Server-to-Server-Einrichtungen werden auf Wunsch des Kunden aktiviert, sobald sein Konto einwandfrei geführt wird:
- Es hält das Mindestguthaben aufrecht,
- weist eine konsistente finanzielle Erfolgsbilanz auf, und
- steht im Einklang mit legitimen Geschäftstätigkeiten.
Darüber hinaus muss das Konto
- keine offenen Compliance-Fragen und
- Alle Transaktionen müssen den internationalen Finanzvorschriften entsprechen.
Die endgültige Aktivierung unterliegt der internen Prüfung und Genehmigung durch unser Compliance- und Risikomanagement-Team.
Eine Nachricht ist kein Geld
Weshalb keine SWIFT-Nachricht, kein Telex und kein Server ohne Settlement Gelder bewegt – in 90 Sekunden.
Dokument mit VL1 überprüfen →Haben Sie eine Zahlungsnachricht, einen Beleg oder eine Bestätigung erhalten? Lassen Sie diese prüfen, bevor Sie sich darauf verlassen.
Server-zu-Server-Überweisungen (S2S)
bezeichnen einen Teil des Vorgangs, bei dem Gelder, Vermögenswerte, Verbindlichkeiten und Eigenkapitalpositionen von ihren jeweiligen Nostrokonten oder Daten zwischen verschiedenen Banken oder Finanzinstituten über deren jeweilige Server übertragen werden. Diese Übertragungen erfolgen über gesicherte, verschlüsselte Verbindungen und stützen sich auf etablierte Protokolle und Standards, um eine sichere und effiziente Übermittlung der Informationen zu gewährleisten. Server-zu-Server-Übertragungen im Bankwesen umfassen mehrere Komponenten:
- Interbankennetzwerke: Finanzinstitute sind über Interbankennetzwerke wie die Society for Worldwide Interbank Financial Telecommunication (SWIFT) oder das Automated Clearing House (ACH)-Netzwerk miteinander verbunden. Diese Netzwerke ermöglichen es Banken, miteinander zu kommunizieren und Transaktionen wie Geldüberweisungen und Zahlungen abzuwickeln.
- Protokolle und Standards: Server-zu-Server-Überweisungen beruhen auf etablierten Protokollen und Standards, die die Kommunikation und die Transaktionsverarbeitung ermöglichen. Beispiele hierfür sind der Standard ISO 20022 für den elektronischen Datenaustausch sowie das SWIFT-Nachrichtensystem, das ein bestimmtes Format für den Austausch von Finanznachrichten zwischen Banken verwendet.
- Sichere Verbindungen: Banken nutzen gesicherte, verschlüsselte Verbindungen, um die Vertraulichkeit und Integrität sensibler Informationen zu schützen, die bei Server-zu-Server-Übertragungen übermittelt werden. Dazu gehört der Einsatz von Technologien wie Secure Socket Layer (SSL) oder Transport Layer Security (TLS), um gesicherte Kommunikationskanäle aufzubauen.
- Authentifizierung und Autorisierung: Banken setzen starke Authentifizierungs- und Autorisierungsverfahren ein, um die Identität der an einer Server-zu-Server-Übertragung beteiligten Parteien zu überprüfen. Dazu können digitale Zertifikate, kryptografische Schlüssel oder Verfahren zur Multi-Faktor-Authentifizierung gehören, damit nur berechtigte Personen oder Systeme Transaktionen veranlassen oder freigeben können.
- Transaktionsverarbeitung: Sobald die erforderlichen Sicherheitsmaßnahmen eingerichtet sind, können Transaktionen zwischen Banken verarbeitet werden. Dabei veranlasst in der Regel die sendende Bank den Überweisungsauftrag, die empfangende Bank prüft und akzeptiert den Auftrag, und anschließend aktualisieren beide Banken ihre jeweiligen Aufzeichnungen, um die abgeschlossene Überweisung abzubilden.
- Abstimmung und Abwicklung: Nach Abschluss einer Server-to-Server-Überweisung stimmen die Banken ihre Aufzeichnungen ab und begleichen offene Salden. Dies kann die Aktualisierung von Hauptbüchern, den Abgleich von Transaktionsdaten sowie die Begleichung offener Gebühren oder Entgelte im Zusammenhang mit der Überweisung umfassen.
Unsere S2S-Dienstleistungen
Wir erbringen S2S-Dienstleistungen für unsere ausgewählte Klientel vermögender Privatpersonen und etablierter Unternehmen, mit besonderem Schwerpunkt auf Diskretion, Vertraulichkeit und institutioneller Integrität.
Sämtliche S2S-Transaktionen werden ausschließlich zwischen Banken abgewickelt, die vollständig in das internationale Bankensystem eingebunden sind; dies gewährleistet nicht nur den sicheren Austausch authentifizierter S2S-Nachrichten, sondern auch die wirksame und fristgerechte Abwicklung der Gelder. Gegenparteien ohne eine solche Einbindung mögen zur Übermittlung von Nachrichten in der Lage sein, sind jedoch naturgemäß nicht in der Lage, die finanzielle Abwicklung zu vollziehen.
Bei S2S-Überweisungen können Gelder nicht aus dem Hauptbuch oder den Kernsystemen einer Bank „heruntergeladen“ werden, da diese Systeme stets vollständig von externem Zugriff abgeschottet sind. Anders als digitale Dateien in der Cloud oder auf einem gewöhnlichen Server oder Computer müssen Gelder stets über den gesicherten und regulierten Rahmen des globalen Bankensystems übermittelt werden, wodurch sowohl ihre Integrität als auch die Compliance jeder Transaktion gewährleistet ist.
Empirisch gehen mehr als 68 % der uns vorgelegten S2S-Transaktionen von Nichtbanken oder von Banken aus, die nicht über die Fähigkeit zur Versendung von Geldern verfügen.
Wir hingegen sind in der Lage, Transaktionen ohne Betragsbegrenzung abzuwickeln, vorbehaltlich allein einer sorgfältigen Prüfung des auftraggebenden Instituts und seiner nachweisbaren Fähigkeit zur Abwicklung.

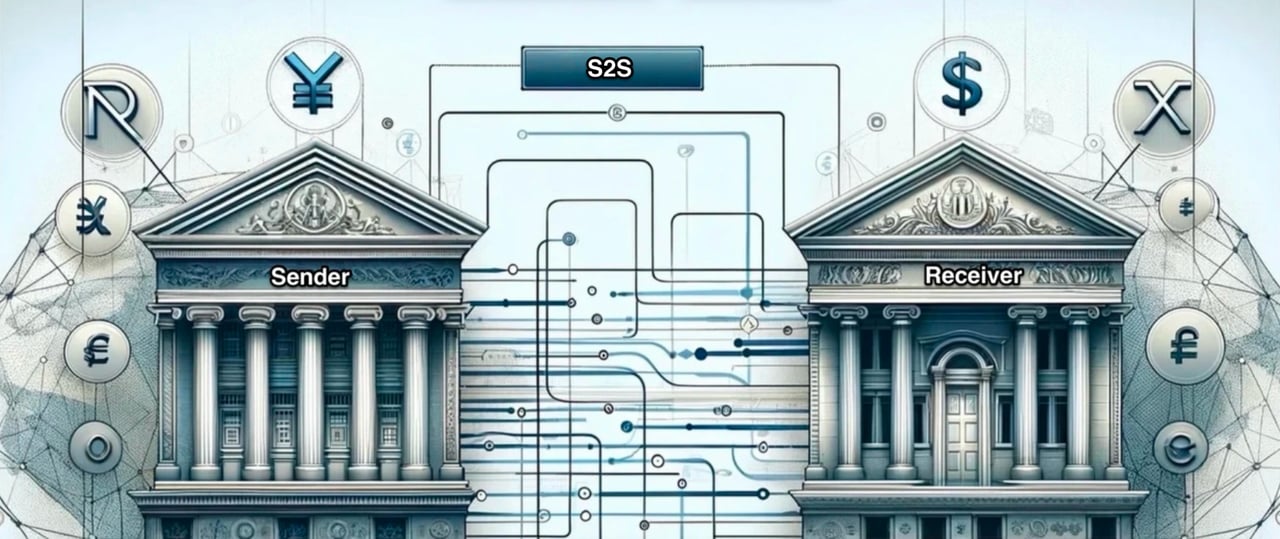
Server-to-Server-(S2S-)Währungstransferstruktur
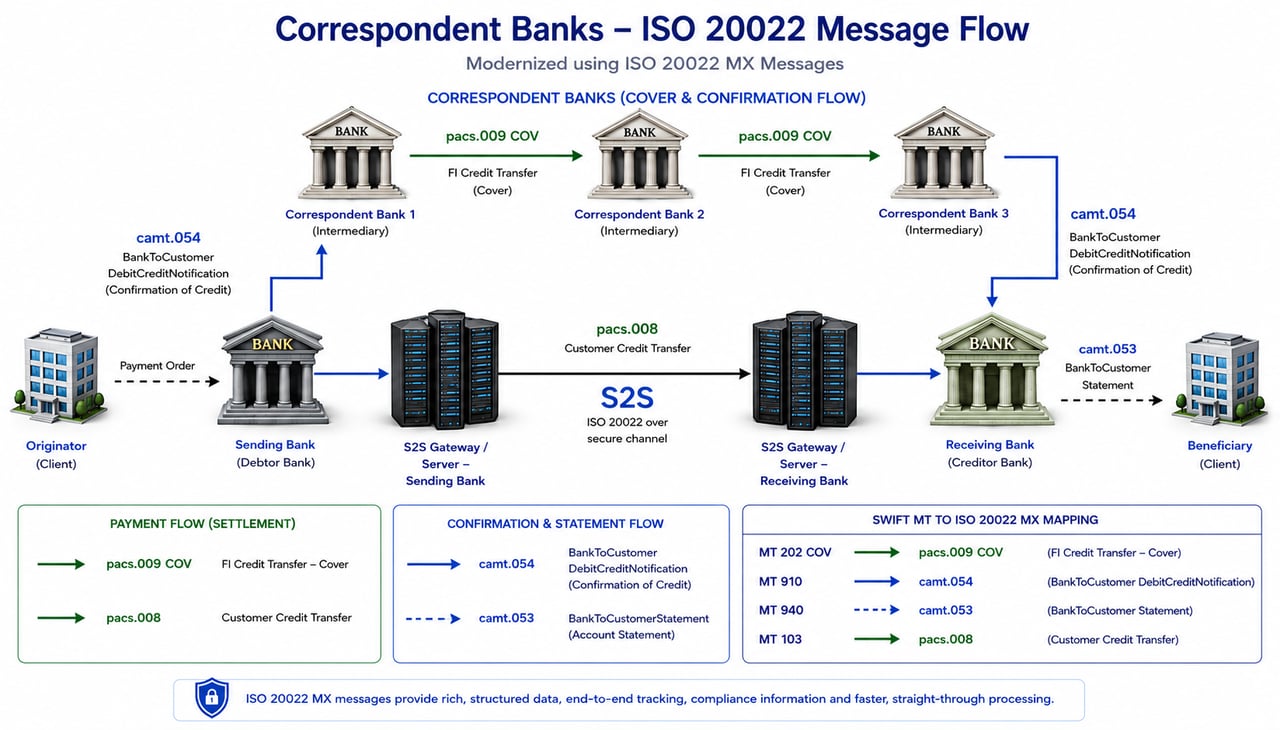
S2S-Kommunikation zwischen Banken
Server-zu-Server-Kommunikation zwischen Banken wird durch eine Kombination aus sicheren Protokollen, regulatorischen Rahmenwerken und Branchenstandards hergestellt, um die Vertraulichkeit, Integrität und Verfügbarkeit der Daten zu gewährleisten. Diese Kommunikation wird in der Regel mittels einer Kombination der folgenden Protokolle und Technologien abgewickelt:
1. SWIFT (Society for Worldwide Interbank Financial Telecommunication)
- Überblick: SWIFT stellt ein globales Netzwerk für den sicheren und standardisierten Austausch von Finanznachrichten bereit. Es wird weithin für internationale Banküberweisungen genutzt.
- Verwendete Protokolle: SWIFTNet nutzt IP-basierte Protokolle wie SWIFTNet InterAct und SWIFTNet FileAct, die für die Nachrichtenformatierung auf XML zurückgreifen. Die gesicherte Kommunikation wird durch TLS (Transport Layer Security) gewährleistet.
2. ISO 20022
- Überblick: ISO 20022 ist ein internationaler Standard für den elektronischen Datenaustausch zwischen Finanzinstituten. Er stellt eine gemeinsame Plattform für die Entwicklung von Nachrichten in einem standardisierten XML-Format bereit.
- Verwendete Protokolle: Häufig über gesicherte Transportprotokolle wie HTTPS und TLS implementiert.
3. FIX-Protokoll (Financial Information Exchange)
- Überblick: FIX ist ein Standardprotokoll für den elektronischen Echtzeit-Austausch von Wertpapiertransaktionen.
- Verwendete Protokolle: FIX-Nachrichten werden in der Regel über TCP/IP übertragen und können mittels TLS gesichert werden.
4. EBICS (Electronic Banking Internet Communication Standard)
- Überblick: EBICS ist ein in Europa weit verbreitetes Protokoll zur sicheren Übermittlung von Finanztransaktionen über das Internet.
- Verwendete Protokolle: EBICS nutzt HTTPS mit TLS für die sichere Kommunikation und XML für die Nachrichtenformatierung.
5. VPN (Virtual Private Network)
- Überblick: VPNs ermöglichen eine sichere Punkt-zu-Punkt-Kommunikation über das Internet, indem sie verschlüsselte Tunnel aufbauen.
- Verwendete Protokolle: Gängige Protokolle sind IPsec (Internet Protocol Security) und SSL/TLS.
6. API-Standards (Application Programming Interface)
- Überblick: APIs ermöglichen die reibungslose Integration und Kommunikation zwischen Banksystemen.
- Verwendete Protokolle: RESTful-APIs nutzen für die sichere Datenübertragung in der Regel HTTPS mit TLS. Standards des Open Banking wie PSD2 in Europa schreiben die Verwendung sicherer APIs für den Zugriff auf Bankdaten vor.
7. SFTP (Secure File Transfer Protocol)
- Überblick: SFTP wird für die sichere Dateiübertragung zwischen Banken verwendet.
- Verwendete Protokolle: SFTP arbeitet über SSH (Secure Shell) und gewährleistet damit Verschlüsselung und sichere Übertragung.
8. Blockchain und DLT (Distributed-Ledger-Technologie)
- Überblick: Neue Technologien wie die Blockchain ermöglichen eine dezentrale und sichere Transaktionsabwicklung.
- Verwendete Protokolle: Die jeweiligen Protokolle hängen von der Blockchain-Plattform ab, z. B. Hyperledger Fabric, Ethereum. Die Sicherheit wird durch kryptografische Verfahren gewährleistet.
Sicherheit und aufsichtsrechtliche Erwägungen
- Authentifizierung und Autorisierung: Es werden Mechanismen wie die Zwei-Faktor-Authentifizierung, digitale Signaturen und rollenbasierte Zugriffskontrollen eingesetzt.
- Verschlüsselung: Ruhende und übertragene Daten werden mit starken kryptografischen Algorithmen (z. B. AES, RSA) verschlüsselt.
- Compliance: Einhaltung regulatorischer Anforderungen wie der DSGVO (Datenschutz-Grundverordnung), der PSD2 (Zahlungsdiensterichtlinie 2) und anderer regionaler Standards.
Alternative Anbindung
- Direkte Standleitungen: Einige Banken nutzen Mietleitungen oder MPLS-Netze (Multiprotocol Label Switching) für eine direkte, hochsichere Kommunikation. Üblich in Umgebungen mit hohen Sicherheitsanforderungen.
- Cloudbasierte Lösungen: Banken greifen zunehmend auf Cloud-Dienstleister mit starken Sicherheitsrahmenwerken für die Kommunikation zwischen Banken zurück. Dies ist zunehmend üblich, vorbehaltlich der Vorschriften zu Auslagerung und operativer Resilienz wie DORA in der EU.
Übertragungsprotokolle für S2S
- FIX (Financial Information eXchange): Der Nachrichtenstandard für den Wertpapierhandel: Aufträge, Ausführungen und Zuteilungen. Er übermittelt Handelsdaten, keine Zahlungen.
- EBICS (Electronic Banking Internet Communication Standard): Ein Standard für den sicheren Dateiaustausch zwischen Firmenkunden und ihren Banken, der vor allem in Deutschland, Frankreich, der Schweiz und Österreich verwendet wird.
- Zengin: Das Zengin-System ist Japans inländisches Interbanken-Überweisungsnetz; das Zengin-Dateiformat wird für inländische Überweisungen und Lastschriften verwendet.
- AS2 (Applicability Statement 2): Sichere, signierte Übertragung von Geschäftsdokumenten (EDI, XML) über das Internet mit Zustellbestätigungen.
- SNMPv3: Überwachung und Verwaltung von Netzwerkgeräten mit Authentifizierung und Verschlüsselung. Es dient der Steuerung der Infrastruktur und transportiert keine Transaktionen.
- Kerberos: Ticketbasierte Netzwerkauthentifizierung, mit der sich Clients und Dienste gegenseitig ihre Identität nachweisen können.
- OAuth 2.0: Delegierte Autorisierung durch Zugriffstoken mit beschränkten Rechten; Grundlage der meisten Open-Banking-Schnittstellen (APIs).
- SFTP und SCP über SSH: Verschlüsselte Dateiübertragung und -kopie zwischen Servern, die für Zahlungs- und Kontoauszugsdateien weit verbreitet ist.
Jedes dieser Protokolle sichert den Datenaustausch bzw. den Zugriff auf Systeme. Bei S2S-Transaktionen, die die Übertragung von Währung, Aktiva, Passiva und Eigenkapital der Bank betreffen, sind die genannten Protokolle notwendig, für den Abschluss der Finanztransaktionen jedoch nicht hinreichend:
Tatsächliche Geldüberweisung: Diese Protokolle übermitteln Transaktionsdaten effizient, führen die eigentliche Bewegung der Gelder jedoch nicht aus. Für die Überweisung von Geldern sind Systeme wie das Korrespondenzbankgeschäft, Echtzeit-Bruttoabwicklungssysteme (RTGS) und Sofortzahlungen unerlässlich. Sie bewegen das Geld physisch zwischen Konten und schließen damit die Finanztransaktion ab, sofern die Gelder nicht bereits auf einem Nostro-Vostro-Konto liegen und von dort abgehen müssen. Über die Datenübermittlung hinaus bedarf es der tatsächlichen Abwicklung der Gelder, um die Bewegung der Mittel in Echtzeit sicherzustellen und die Transaktionen in den Banksystemen zutreffend abzubilden.
Tatsächliche Übertragung von Vermögenswerten, Verbindlichkeiten und Eigenkapital: Bei Transaktionen mit Vermögenswerten, Verbindlichkeiten und Eigenkapital ist es entscheidend, diese Übertragungen bei den CSDs zu erfassen. Die CSDs sind für die Führung des rechtlichen Nachweises des Wertpapiereigentums zuständig, ein Vorgang, der über den Umfang der ursprünglichen Kommunikationsprotokolle hinausgeht. Die Übertragung von Vermögenswerten und Eigenkapitalinstrumenten wirkt sich zudem auf die Jahresabschlüsse der Banken aus und verändert die Salden von Verbindlichkeiten, Vermögenswerten und Eigenkapital. Diese Finanzberichterstattung an die beteiligten Aufsichtsbehörden sowie der erforderliche Compliance-Aspekt liegen außerhalb der Datenübertragungsfunktionen der Protokolle und erfordern zusätzliche finanzielle und aufsichtsrechtliche Prozesse.
Im Kern gilt: Protokolle sind zwar für den sicheren und effizienten Austausch von Informationen bei S2S-Transaktionen unerlässlich, doch umfasst der gesamte Prozess zusätzliche Systeme für die eigentliche Bewegung von Währungen, Vermögenswerten, Verbindlichkeiten und Eigenkapital, für die Abwicklung, die rechtliche Erfassung und die Finanzberichterstattung, damit die gesamte Transaktion im Einklang mit den bankaufsichtlichen Standards ausgeführt wird.
Minimale Anbindungsverfahren
Um zwei Server unterschiedlicher Banken für eine einmalige Informationsübermittlung zu verbinden, sind mehrere detaillierte Schritte und Angaben erforderlich. Nachfolgend eine ausführliche Aufschlüsselung:
1. Netzwerkinformationen
- IP-Adressen: Ermitteln Sie die öffentlichen oder privaten IP-Adressen beider Server.
- Ports: Legen Sie fest, welche Ports für die Kommunikation verwendet werden (z. B. Port 22 für SFTP, Port 443 für HTTPS).
2. Authentifizierung und Autorisierung
- Zugangsdaten: Tauschen Sie sichere Zugangsdaten für den Zugriff aus. Benutzername und Passwort: Stellen Sie sicher, dass diese sicher übermittelt werden. SSH-Schlüssel: Bei Verwendung von SSH sind öffentliche Schlüssel sicher zu übermitteln. API-Schlüssel: Bei API-basierter Kommunikation sind API-Schlüssel sicher zu übermitteln.
- Zertifikate: Verwenden Sie SSL/TLS-Zertifikate für verschlüsselte Verbindungen.
3. Datenübertragungsprotokolle
- Protokollwahl: Wählen Sie das Protokoll nach Sicherheit und Funktionalität. FTP/SFTP: Secure File Transfer Protocol, HTTP/HTTPS: für webbasierte Kommunikation, API-Endpunkte: bei Verwendung eines Webdienstes
- Firewall-Regeln: Konfigurieren Sie Firewalls so, dass der Datenverkehr über die festgelegten Ports zugelassen wird. Beispiel: Öffnen Sie Port 22 für die IP-Adresse in der Firewall von Server A.
4. Sicherheitsaspekte
- Verschlüsselung: Stellen Sie sicher, dass Daten während der Übertragung verschlüsselt werden. Verwenden Sie Protokolle wie SFTP oder HTTPS oder implementieren Sie die Verschlüsselung innerhalb der Daten selbst.
- Zugriffskontrollen: Beschränken Sie den Zugriff auf das erforderliche Personal und die erforderlichen Systeme. Richten Sie Benutzerrollen und Berechtigungen ein.
5. Technische Koordination
- Netzwerkkonfiguration: Konfigurieren Sie die Netzwerkeinstellungen, beispielsweise NAT (Network Address Translation), sofern erforderlich. Beispiel: NAT so konfigurieren, dass interne IP-Adressen auf externe IP-Adressen abgebildet werden.
- Test: Führen Sie einen Testlauf durch, um die Konnektivität und die korrekte Datenübertragung sicherzustellen. Überprüfen Sie sowohl die Konnektivität als auch die Datenintegrität.
6. Datenaufbereitung
- Dateiformat: Das Format der zu übertragenden Daten vereinbaren (z. B. CSV, JSON, XML).
- Datenumfang: Stellen Sie sicher, dass beiden Parteien der Datenumfang bekannt ist, damit dieser angemessen verarbeitet werden kann. Beispiel: Überschreitet die Dateigröße bestimmte Grenzen, sollten eine Aufteilung der Daten oder der Einsatz von Komprimierung erwogen werden.
Beispielhafte Schritte für eine sichere Dateiübertragung per SFTP:
- Öffentliche SSH-Schlüssel austauschen: Den öffentlichen SSH-Schlüssel jedes Servers sicher an den jeweils anderen Server übermitteln und dort den autorisierten Schlüsseln hinzufügen.
- Server A: Fügen Sie den öffentlichen Schlüssel von Server B in `~/.ssh/authorized_keys` ein.
- Server B: Den öffentlichen Schlüssel von Server A in `~/.ssh/authorized_keys` eintragen.
2. Firewalls konfigurieren: Öffnen Sie auf beiden Servern Port 22, um SFTP-Datenverkehr zuzulassen.
- `iptables -A INPUT -p tcp -s 203.0.113.5 --dport 22 -j ACCEPT`
- `iptables -A INPUT -p tcp -s 192.168.1.10 --dport 22 -j ACCEPT`
3. Übertragung veranlassen: Verwenden Sie SFTP zur Übertragung der Dateien.
- Auf Server A: `sftp user@203.0.113.5`
- Auf Server B: `sftp user@192.168.1.10`
- Befehle innerhalb von SFTP: `put localfile` oder `get remotefile`
4. Verifizierung: Überprüfen Sie die Dateiintegrität nach der Übertragung.
- Prüfsummen vergleichen: `sha256sum localfile` und `sha256sum remotefile`
Tatsächliche Geldübertragung: Diese Protokolle eignen sich zur Übermittlung von Transaktionsdetails wie Nachrichten und Anweisungen, ermöglichen jedoch nicht die tatsächliche Bewegung von Geldern.
Für die physische Übertragung von Geldern sind Systeme wie das Korrespondenzbankgeschäft, Real-Time Gross Settlement (RTGS) und Real-Time Payments (RTP) unverzichtbar.
- Im Korrespondenzbankgeschäft werden Gelder zwischen Konten bei verschiedenen Banken bewegt.
- Im RTGS-System erfolgt die Übertragung von Geldern zwischen Abwicklungskonten bei der Zentralbank bzw. den Zentralbanken.
- Ebenso werden im RTP-System Gelder zwischen Clearingkonten übertragen.
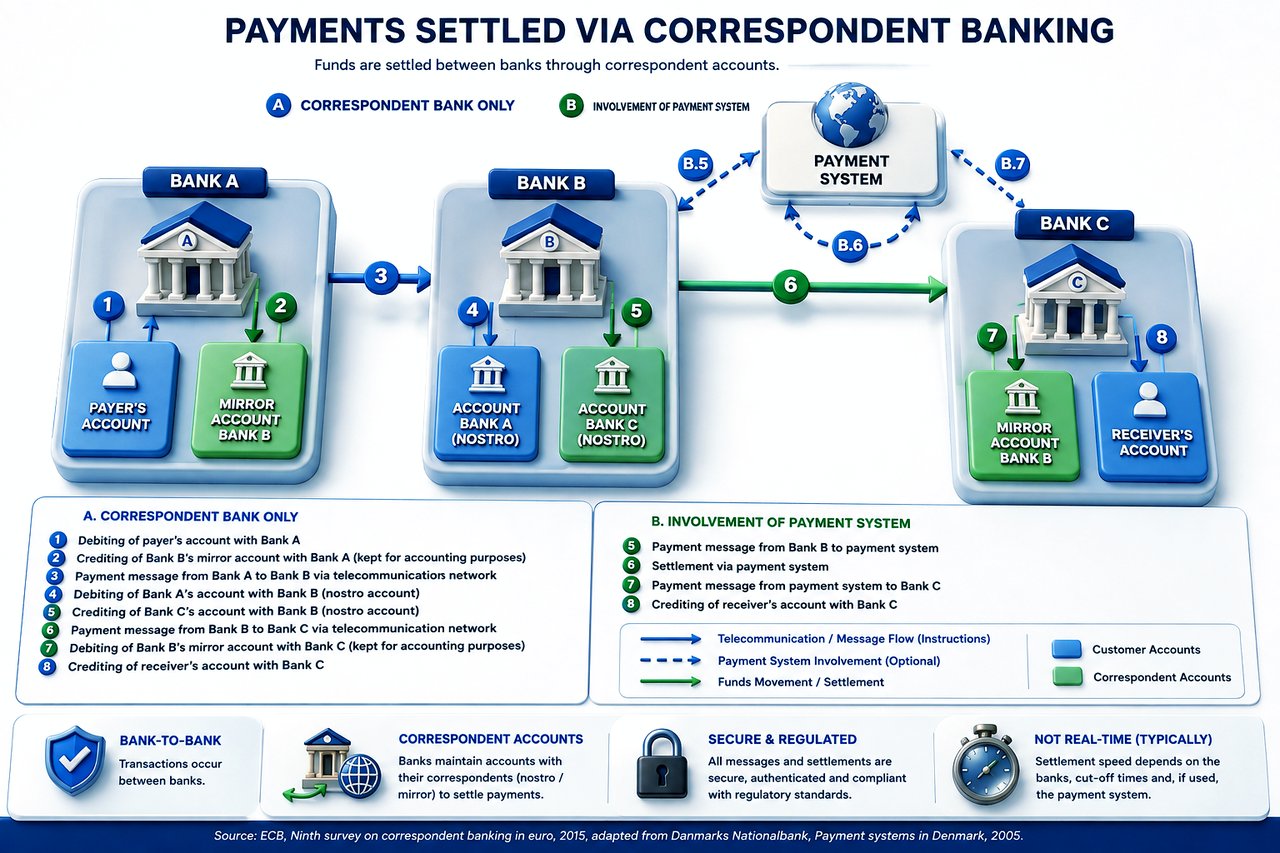
Diese Systeme sind für die tatsächliche Übertragung monetärer Vermögenswerte entscheidend. Daher ist es zwingend erforderlich, dass die sendende Bank nicht nur über Server-zu-Server-Fähigkeiten verfügt, sondern auch vollständig in das Bankensystem integriert ist.
Zwei unterschiedliche Stufen:
Anweisungsebene und tatsächliche Ebene der Geldüberweisung
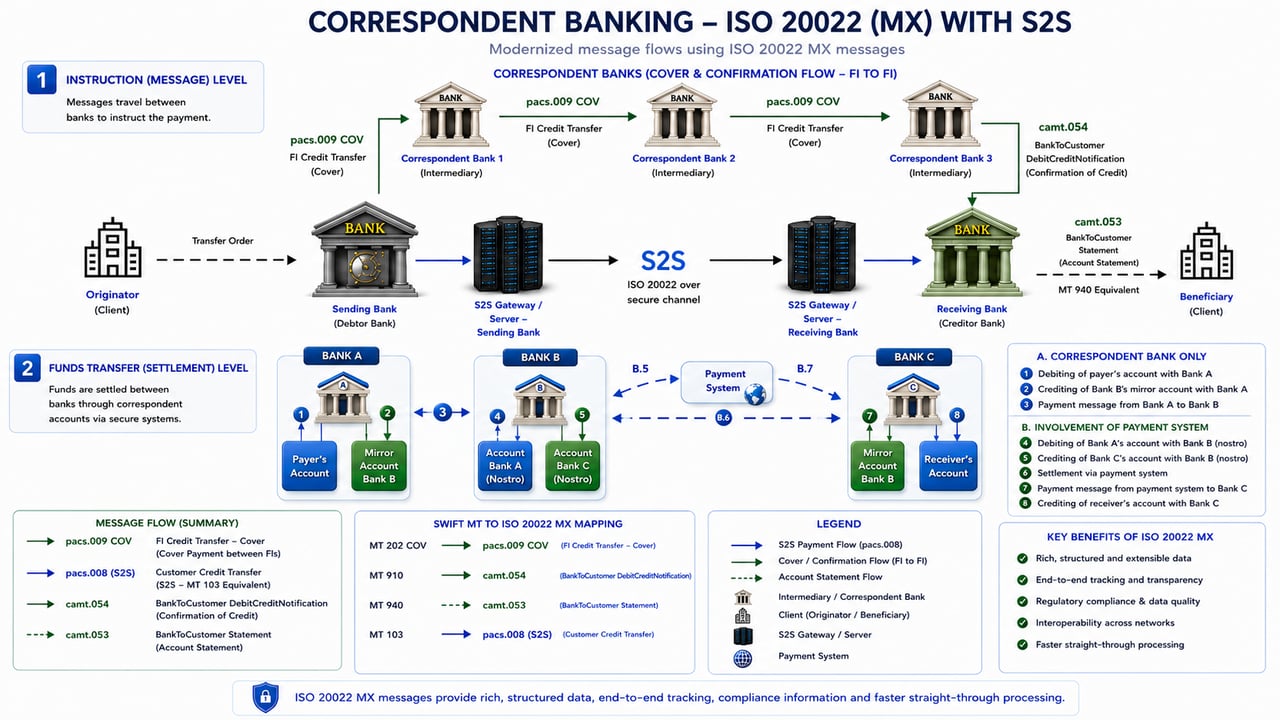
S2S-Geldüberweisung an uns
Um etwaige Compliance-Bedenken zu mindern, wenn eine pacs.008 per S2S statt über SWIFT an uns übermittelt wurde, könnten Sie Ihre sendende Bank bitten, in der pacs.009 COV bei der Übermittlung der Gelder von Korrespondenzbank zu Korrespondenzbank, soweit das Format dies zulässt, die folgenden zusätzlichen Angaben aufzunehmen:
- Angaben zum Auftraggeber: Machen Sie Angaben zum Auftraggeber, ähnlich wie in Feld 50 des MT 103. Diese können Name, Adresse und Kontonummer umfassen.
- Angaben zum Begünstigten: Geben Sie die Angaben zum Begünstigten an, analog zu Feld 59 im MT 103. Diese sollten Namen, Anschrift und Kontonummer des Begünstigten enthalten.
- Verwendungszweck: Geben Sie den Grund der Transaktion ausdrücklich an; dies kann bestimmte Bedenken im Hinblick auf die Geldwäschebekämpfung (AML) mindern.
- Angaben für aufsichtsrechtliche Meldungen: Sofern Ihre Rechtsordnung dies verlangt, geben Sie Codes oder Kennungen für aufsichtsrechtliche Meldungen an.
- Verweis auf S2S pacs.008: Ein ausdrücklicher Hinweis darauf, dass die pacs.009 COV mit einer S2S pacs.008 verknüpft ist, kann der zwischengeschalteten Bank den Kontext liefern.
- Kontaktdaten: Geben Sie konkrete Kontaktdaten der für diese Zahlung zuständigen Compliance-Abteilung oder des zuständigen Transaktionsverantwortlichen an, falls die Empfängerbank unverzüglich Rückfragen hat.
- Besondere Bearbeitungshinweise: Alle zusätzlichen Anweisungen an die empfangende Bank, die die Identifizierung und ordnungsgemäße Behandlung der übertragenen Gelder erleichtern können.
- Informationen zu Entgelten und Gebühren: Liegt keine SWIFT pacs.008 vor, kann es sinnvoll sein klarzustellen, wer die mit der Transaktion verbundenen Kosten trägt, um Missverständnisse zu vermeiden.
- Zusätzliche Kennungen: Geben Sie alle weiteren Transaktionskennungen an, mit denen die pacs.009 COV der S2S pacs.008 zugeordnet werden kann, etwa Rechnungsnummern oder interne Transaktions-IDs.
Hinweis zu Compliance
Die Aufnahme zusätzlicher Informationen in die pacs.009 COV mindert die Compliance-Risiken möglicherweise nicht vollständig, insbesondere hinsichtlich der AML- und CFT-Prüfungen (Bekämpfung der Terrorismusfinanzierung), die üblicherweise anhand einer SWIFT-Nachricht pacs.008 erfolgen. Es ist sicherzustellen, dass die angepasste pacs.009 COV weiterhin den geltenden Standards und Interbankenvereinbarungen entspricht.
Die wesentlichen Unterschiede zwischen Kommunikationsservern und Hauptbuch-/Kontoservern in Banken
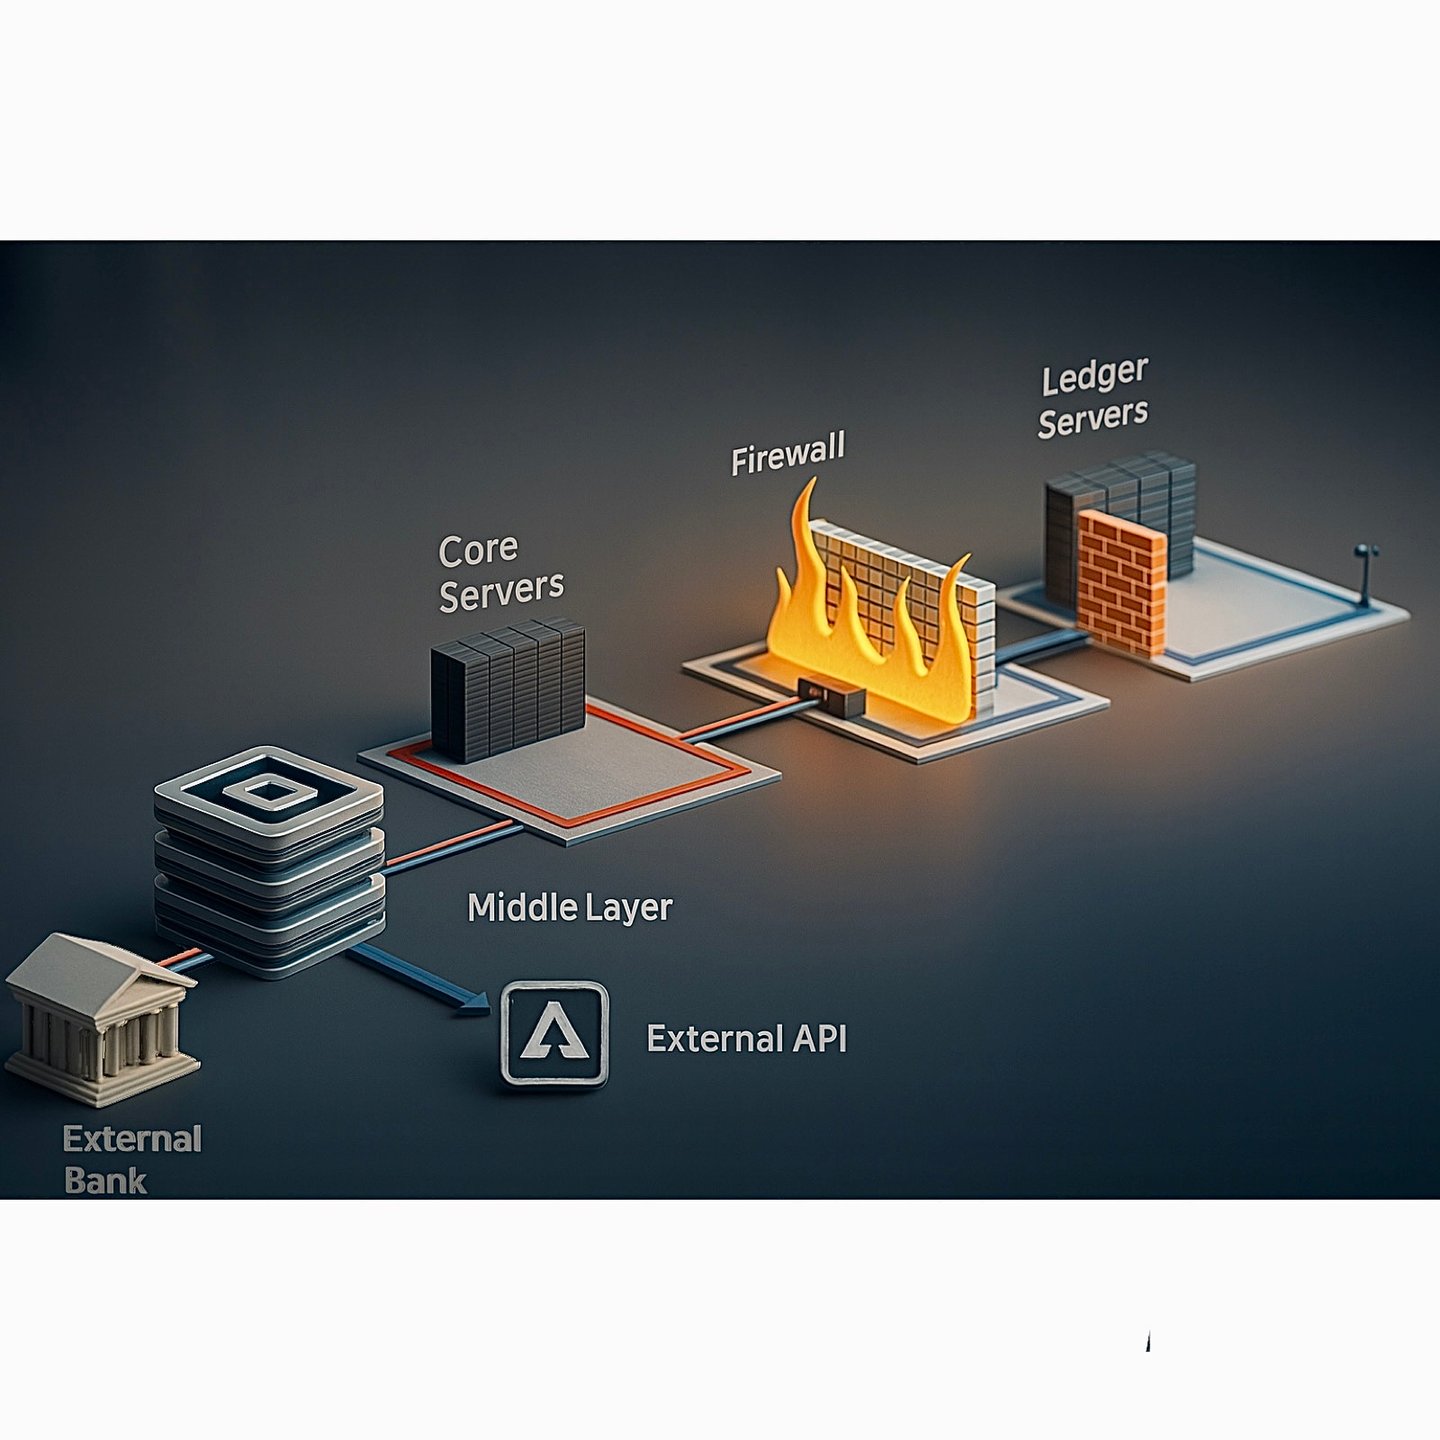
In der Bankentechnologie spielen Server eine entscheidende Rolle für den reibungslosen Ablauf von Finanztransaktionen und die Führung der Aufzeichnungen. Zwei Haupttypen von Servern, auf die Banken angewiesen sind, sind Kommunikationsserver und Hauptbuch- bzw. Kontoserver. Obwohl beide von wesentlicher Bedeutung sind, erfüllen sie unterschiedliche Zwecke und verarbeiten unterschiedliche Arten von Daten.
Kommunikationsserver
Kommunikationsserver bilden das Rückgrat des sicheren Datenaustauschs zwischen Banken und Finanzinstituten. Nachfolgend die wichtigsten Funktionen und Merkmale von Kommunikationsservern:
- Sicherer Datenaustausch: Diese Server ermöglichen den sicheren Austausch von Daten und stellen sicher, dass sensible Finanzinformationen ohne Beeinträchtigung zwischen Instituten übermittelt werden können.
- Protokolle und Standards: Sie nutzen standardisierte Protokolle wie SWIFT, SEPA oder ACH usw. für die Kommunikation zwischen Banken und gewährleisten so Einheitlichkeit und Zuverlässigkeit über verschiedene Plattformen hinweg.
- Verschlüsselung und Authentifizierung: Zur Wahrung der Sicherheit setzen Kommunikationsserver fortschrittliche Verschlüsselungsverfahren und strenge Authentifizierungsprotokolle ein, die die Daten während der Übertragung schützen.
- Transaktionsabwicklung: In erster Linie bearbeiten sie Transaktionsaufträge, Nachrichten und Anweisungen und fungieren als Vermittlungsstellen, die die für Transaktionen erforderlichen Informationen weiterleiten.
- Keine Mittelbewegung: Diese Server bewegen keine Gelder und aktualisieren Kontostände nicht unmittelbar; sie ermöglichen lediglich die für solche Vorgänge erforderliche Kommunikation.
Ledger-/Kontoserver
Ledger-/Kontoserver hingegen sind die Verwahrer der Finanzdaten einer Bank. Ihre wesentlichen Merkmale sind:
- Pflege der Finanzaufzeichnungen: Diese Server speichern und pflegen die zentralen Finanzaufzeichnungen der Bank und gewährleisten, dass jede Transaktion korrekt erfasst wird.
- Transaktionserfassung: Sie erfassen sämtliche Transaktionen, einschließlich Soll- und Haben-Buchungen, und sind für die Aktualisierung und Aufbewahrung der aktuellen Kontostände zuständig.
- Hauptbuchführung: Ledger-Server verwalten das Hauptbuch der Bank sowie die einzelnen Kundenkonten und vermitteln so ein vollständiges Bild der finanziellen Lage.
- Datenintegrität: Die Sicherstellung der Konsistenz und Integrität der Daten ist unerlässlich, da diese Aufzeichnungen für eine zutreffende Finanzberichterstattung und die Einhaltung regulatorischer Vorgaben wesentlich sind.
- Starke Sicherheitsmaßnahmen: Angesichts der Sensibilität der Daten setzen Ledger-Server in der Regel strengere Sicherheitsmaßnahmen ein, darunter zusätzliche Verschlüsselungsebenen und strikte Zugriffskontrollen.
Der Kommunikationsserver stößt Transaktionen an und unterstützt deren Abwicklung, der Ledger-Server hingegen erfasst und bildet diese Transaktionen nach ihrer Validierung letztlich in den Büchern der Bank ab.
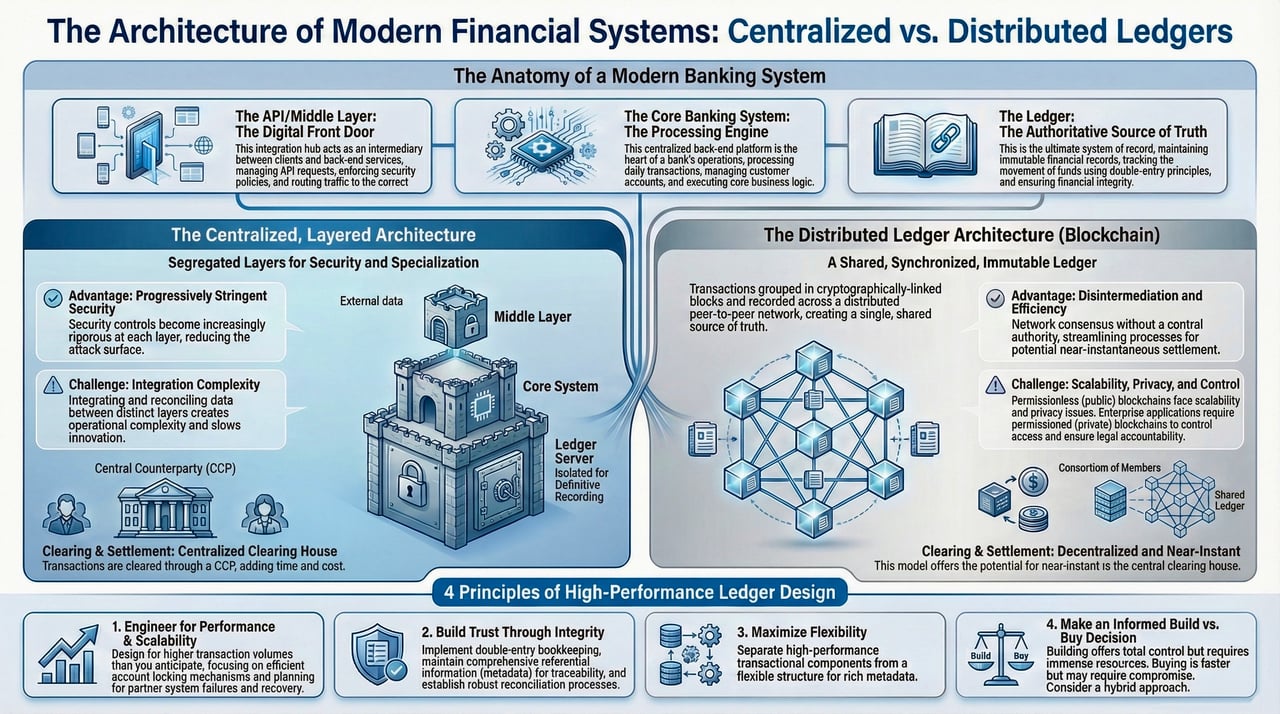
In modernen Bankensystemen sind diese Funktionen häufig integriert: Sichere bankinterne Kommunikationsprotokolle arbeiten mit Systemen der Kontoführung zusammen. Diese Integration gewährleistet Aktualisierungen in Echtzeit und Konsistenz im gesamten Finanzsystem der Bank und erhöht so sowohl Effizienz als auch Sicherheit.
Was kann von Bank zu Bank übertragen werden?
Aktiva der Bank:
- Barmittel und Zahlungsmitteläquivalente: Dies sind Mittel, auf die sofort oder nahezu sofort zugegriffen werden kann. Dazu zählen Bargeld, Einlagen bei anderen Banken und hochliquide Wertpapiere wie Schatzwechsel.
- Anlagen/Wertpapiere: Dies sind Finanzinstrumente, in die die Bank investiert, um eine Rendite zu erzielen, etwa Staats- und Unternehmensanleihen, Aktien und andere Wertpapiere.
- Kredite und Darlehen: Dies sind die Mittel, die eine Bank ihren Kunden leiht und die Zinserträge erwirtschaften. Dazu zählen Privatkredite, Hypotheken, Firmenkredite, Kreditkartensalden und Überziehungen.
- Anlagevermögen: Hierbei handelt es sich um materielle Vermögenswerte im Eigentum der Bank, wie Gebäude, Grundstücke, Ausstattung und Mobiliar.
- Immaterielle Vermögenswerte: Hierzu zählen nicht-physische Vermögenswerte wie Software, Patente, Marken und der Geschäfts- oder Firmenwert.
- Sonstige Vermögenswerte: Hierzu können unter anderem aufgelaufene Zinsforderungen, latente Steueransprüche und derivative Finanzinstrumente zählen.
Verbindlichkeiten der Bank:
- Einlagen: Dies sind Gelder, die Privatpersonen und Unternehmen bei der Bank halten. Dazu zählen Kontokorrentkonten, Sparkonten und Termineinlagen. Sie stellen Verbindlichkeiten dar, da die Bank verpflichtet ist, diese Gelder den Einlegern auf Verlangen oder zu einem bestimmten Fälligkeitstermin zurückzuzahlen.
- Aufgenommene Mittel: Dabei handelt es sich um Mittel, die die Bank von anderen Finanzinstituten oder der Zentralbank aufnimmt oder durch die Emission von Schuldtiteln beschafft.
- Schuldtitel: Hierbei handelt es sich um Anleihen oder andere Formen von Schuldtiteln, die von der Bank zur Mittelbeschaffung begeben werden. Die Bank ist verpflichtet, den Anleihegläubigern Kapital und Zinsen zurückzuzahlen.
- Sonstige Verbindlichkeiten: Dazu zählen Posten wie aufgelaufene Aufwendungen, Verbindlichkeiten aus Lieferungen und Leistungen, passive latente Steuern, Rückstellungen für Kreditausfälle und derivative Finanzinstrumente.
- Nachrangige Verbindlichkeiten: Dabei handelt es sich um Schulden, die im Insolvenzfall der Bank erst nach allen anderen Schulden beglichen werden.
Eigenkapital der Bank:
- Stammaktien: Hierbei handelt es sich um das Eigenkapital, das von den Eigentümern der Bank gehalten wird. Sie verfügen über Stimmrechte und können Dividenden erhalten.
- Vorzugsaktien: Diese Form des Eigenkapitals hat einen höheren Anspruch auf Erträge und Vermögenswerte als Stammaktien, ist aber in der Regel nicht mit Stimmrechten verbunden.
- Gewinnrücklagen: Dies sind die Nettogewinne, die eine Bank über die Jahre angesammelt und im Unternehmen belassen hat, anstatt sie als Dividenden auszuschütten.
- Eigene Aktien: Dies sind die eigenen Aktien der Bank, die sie am Markt zurückerworben hat.
- Sonstiges Gesamtergebnis: Hierbei handelt es sich um noch nicht realisierte Gewinne und Verluste aus verschiedenen Anlagen und Derivaten.
- Minderheitsanteile: Dies ist der Teil des Nettovermögens eines Tochterunternehmens, der auf Eigenkapitalanteile entfällt, die nicht direkt oder indirekt über Tochterunternehmen vom Mutterunternehmen gehalten werden.
Dropbox, Onedrive, WeTransfer usw.
Dropbox, OneDrive, WeTransfer und ähnliche Plattformen sind cloudbasierte Lösungen für den Austausch und die Speicherung von Dateien. Sie dienen dazu, die Übertragung und Speicherung digitaler Dateien über das Internet zu erleichtern. Ihre Rolle und ihre Fähigkeiten im Zusammenhang mit Server-to-Server-(S2S-)Währungstransaktionen, insbesondere bei der Übermittlung von Finanzinformationen ähnlich pacs.008-Nachrichten, müssen jedoch im richtigen Kontext verstanden werden.
Rolle bei S2S-Transaktionen
- Übermittlung von Informationen: Bei S2S-Transaktionen müssen Informationen zur Transaktion, einschließlich Angaben, die in einer SWIFT-Nachricht pacs.008 (einem Standardformat zur Übermittlung von Zahlungsinformationen) enthalten gewesen sein könnten, sicher zwischen den Banken übermittelt werden. Dienste wie Dropbox oder OneDrive könnten theoretisch zur Übermittlung von Dokumenten oder Dateien mit diesen Informationen genutzt werden. Dies wäre jedoch ein unkonventionelles Verfahren, da diese Plattformen nicht primär für die sichere Bankkommunikation oder für Finanztransaktionen konzipiert sind.
- Sicherheit und Compliance: Finanzinstitute nutzen für die Übermittlung sensibler Finanzdaten in der Regel gesicherte, dedizierte Kommunikationskanäle. Diese Kanäle erfüllen strenge aufsichtsrechtliche, sicherheitsbezogene und datenschutzrechtliche Standards, denen Dienste wie Dropbox oder OneDrive usw. möglicherweise nicht vollständig genügen, insbesondere im Kontext der Aufbewahrung von Aufzeichnungen über Bankgeschäfte in stark regulierten Bereichen.
Warum Gelder von diesen Plattformen nicht „heruntergeladen“ werden können
In der Finanzwelt unterscheidet sich das Konzept der Geldaufbewahrung grundlegend von der Speicherung einer digitalen Datei. Währung, insbesondere im Zusammenhang mit Bankgeschäften und elektronischen Transaktionen, wird nicht als greifbare Einheit gespeichert, die wie eine Datei verschoben oder kopiert werden kann. Vielmehr existiert Geld als Wertaufzeichnung auf Finanzkonten, die von Bankinstituten geführt werden.
- Keine Bankfunktionalität: Plattformen wie Dropbox, OneDrive und WeTransfer sind keine Bankensysteme. Sie verfügen nicht über die Funktionen, um Finanztransaktionen zu verarbeiten oder auf Banknetzwerke zuzugreifen. Es handelt sich im Wesentlichen um digitale Speicherfächer, die nicht mit Bankensystemen wie RTGS (Real-Time Gross Settlement), RTP (Real-Time Payments) oder Korrespondenzbanknetzwerken interagieren.
- Keine direkte Anbindung an Finanzinstitute: Diese Dateifreigabedienste sind nicht an die Bankeninfrastruktur angebunden. Banken nutzen für die Abwicklung und Verrechnung von Zahlungen spezifische, gesicherte Protokolle und Systeme (wie SWIFT für internationale Transaktionen). Die Infrastruktur von Cloud-Speicherdiensten verfügt über keine Schnittstelle zu diesen Banksystemen.
- Währung als Wertnachweis: In Bankensystemen wird Währung als digitale Aufzeichnung bzw. als Eintrag im Kontobuch eines Bankkontos abgebildet. Diese Bücher werden von Finanzinstituten geführt und geben den Betrag wieder, den jeder Kunde auf sein Konto eingezahlt hat. Diese Aufzeichnungen sind weder physisch noch greifbar, sondern digitale Darstellungen von Wert.
- Transaktionen als Anpassungen in Hauptbüchern: Bei einer Finanztransaktion, etwa einer Überweisung von Währung von einem Konto auf ein anderes, findet keine physische Bewegung von Geld statt. Die Transaktion wird vielmehr durch Anpassung der Buchungseinträge in den jeweiligen Konten der Korrespondenzbanken, der Zentralbank(en) oder der Echtzeit-Zahlungssysteme (RTP) ausgeführt. Das Bankensystem verringert den Saldo auf einem Konto und erhöht den Saldo auf einem anderen, wodurch die Übertragung des Werts abgebildet wird, die gesondert abgewickelt wird. Abstimmung und endgültige Abwicklung: Die beteiligten Banken stimmen die Transaktion ab, um ihre Richtigkeit sicherzustellen. Werden zwischengeschaltete Banken eingesetzt, wickelt jede Bank ihren Teil der Transaktion über ihre Korrespondenzbankbeziehungen ab. Berichterstattung und Dokumentation: Die Banken führen für Zwecke der Compliance, der Prüfung und der Berichterstattung Aufzeichnungen über sämtliche Transaktionen.
- Unvereinbarkeit mit Dateispeichersystemen: Da Währung in modernen Bankensystemen als Buchungseinträge in der gesicherten Datenbank einer Bank abgebildet wird, kann sie nicht über herkömmliche Dateispeicher- und Dateiaustauschsysteme wie Dropbox, OneDrive oder WeTransfer usw. gespeichert oder übertragen werden. Diese Plattformen können digitale Dateien mit Informationen zu Transaktionen (etwa Kontoauszüge, Verträge oder Entsprechungen zu SWIFT-Nachrichten) speichern und übermitteln, nicht aber den monetären Wert selbst.
- Sicherheit und Regulierung: Die Verwaltung von Geld in diesen Bankbüchern unterliegt strengen Sicherheitsprotokollen, Finanzvorschriften und aufsichtlicher Überwachung. Banken setzen hochsichere, spezialisierte Systeme ein, um Konten zu führen und ausgeführte Transaktionen zu erfassen. Diese Systeme gewährleisten die Integrität, Vertraulichkeit und Richtigkeit der Finanzdaten; dafür sind allgemeine Dateispeicherdienste nicht ausgelegt.
Begriffe im Zusammenhang mit alternativen oder herkömmlichen Übertragungsmethoden sind im Kontext der Bankinfrastruktur auszulegen. Solche Begriffe können Kommunikationskanäle, interne Verarbeitungsmethoden oder historische Praktiken beschreiben, ersetzen jedoch nicht das Erfordernis regulierter Institute, anerkannter Zahlungssysteme und förmlicher Abwicklungsverfahren.
Jede Übertragung muss, unabhängig von der Bezeichnung, letztlich innerhalb des etablierten Finanzsystems verarbeitet, abgewickelt und abgestimmt werden.



Nächster Schritt
Vorstellung anfragen
Teilen Sie uns in wenigen Zeilen mit, wer Sie sind und was Sie vorhaben. Ihre Anfrage geht direkt an die Bank und wird vertraulich behandelt.
Sie sprechen lieber persönlich? Buchen Sie eine 30-minütige Videokonferenz.
Schlüsselaustausch
S2S-Schlüsselaustauschverfahren für Finanzinstitute
Sollte Ihr geschätztes Finanzinstitut beabsichtigen, uns eine S2S-Nachricht zu übermitteln, laden wir Sie höflich ein, folgendes Dokument herunterzuladen und sorgfältig zu beachten:
Wenn Sie mehr darüber erfahren möchten, wie Sie Gelder oder Vermögenswerte auf Ihre Konten bei uns übertragen, wenden Sie sich bitte an Marie Mayer.