
Alternative Übertragungswege
Telex mit Schlüsselprüfung (KTT)
Analoges und digitales KTT: authentifizierte Nachrichten zwischen Banken und die Art, wie wir sie prüfen.

Aktivierung der KTT-Dienstleistungen bei IFB
KTT-Einrichtungen (Telex mit Schlüsselprüfung) werden auf Wunsch des Kunden aktiviert, sobald sein Konto ordnungsgemäß geführt wird:
- Es hält das Mindestguthaben aufrecht,
- weist eine konsistente finanzielle Erfolgsbilanz auf, und
- steht im Einklang mit legitimen Geschäftstätigkeiten.
Darüber hinaus muss das Konto
- keine offenen Compliance-Fragen und
- Alle Transaktionen müssen den internationalen Finanzvorschriften entsprechen.
Die endgültige Aktivierung unterliegt der internen Prüfung und Genehmigung durch unser Compliance- und Risikomanagement-Team.
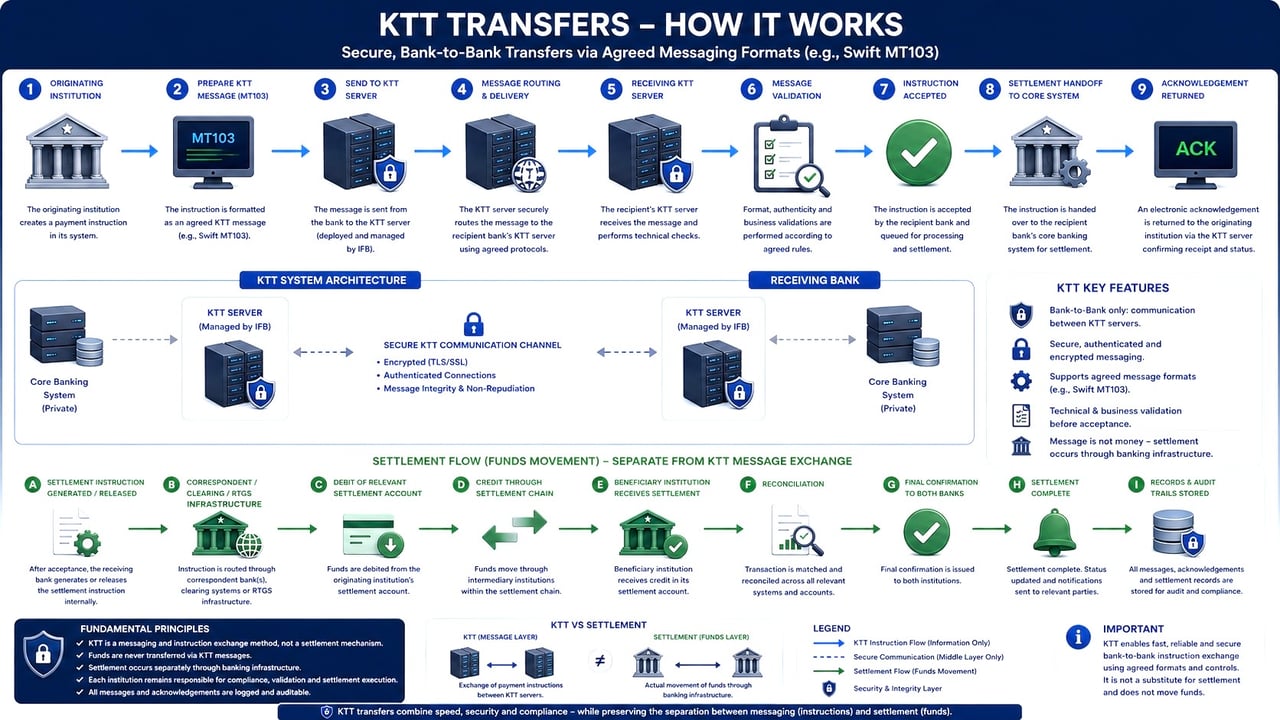
Eine Nachricht ist kein Geld
Weshalb keine SWIFT-Nachricht, kein Telex und kein Server ohne Settlement Gelder bewegt – in 90 Sekunden.
Dokument mit VL1 überprüfen →Haben Sie eine Zahlungsnachricht, einen Beleg oder eine Bestätigung erhalten? Lassen Sie diese prüfen, bevor Sie sich darauf verlassen.
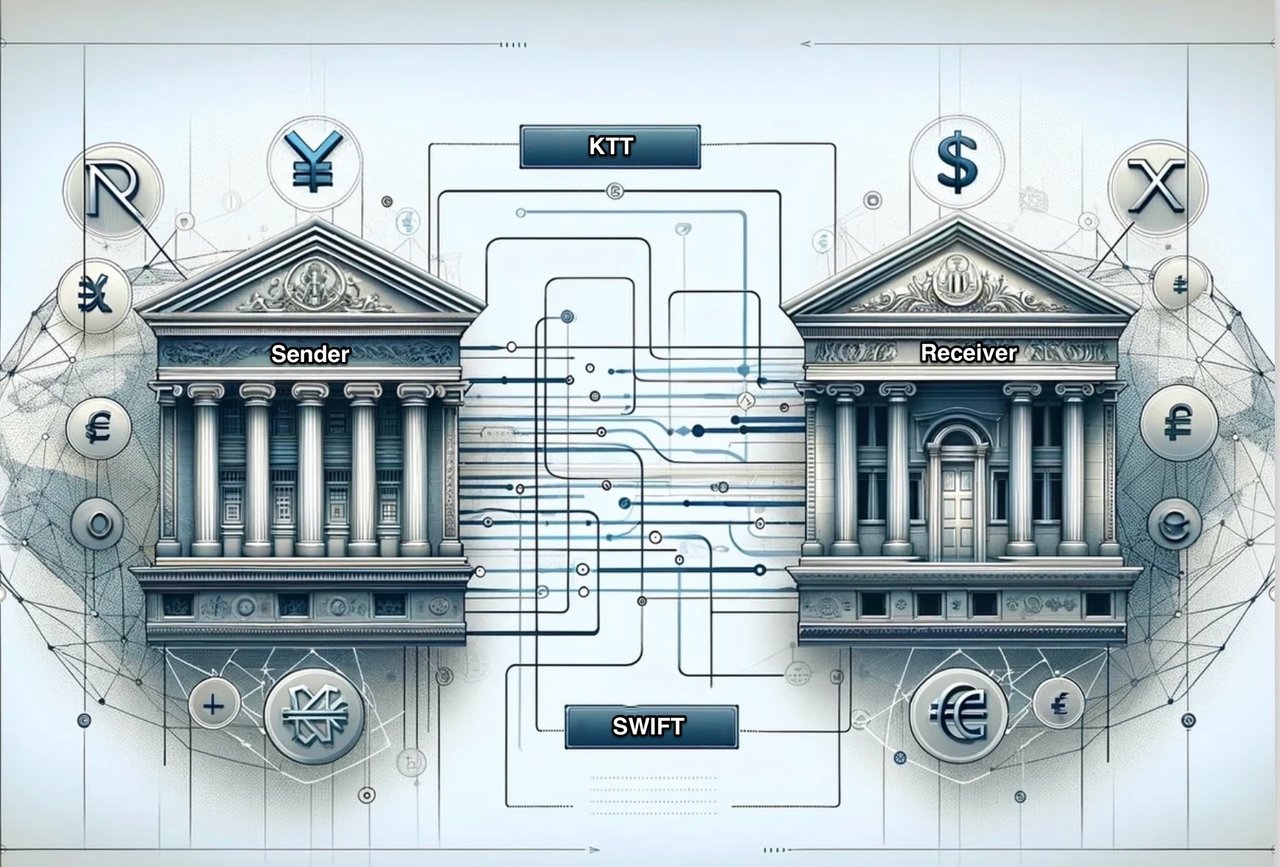
Gemeinsamkeiten und Unterschiede zwischen KTT- und SWIFT-Überweisungen.
Beide sind Kommunikationssysteme zur Übermittlung von Zahlungsanweisungen zwischen Banken, unterscheiden sich jedoch hinsichtlich Technologie, Sicherheit und Verbreitung.
Gemeinsamkeiten:
- Zweck: Sowohl KTT- als auch SWIFT-Übertragungsanweisungen dienen dazu, Zahlungsaufträge zwischen Finanzinstituten grenzüberschreitend zu übermitteln. Sie erleichtern den Austausch der Informationen und Anweisungen, die für die Abwicklung internationaler Transaktionen über Nostro- und Vostrokonten bei Korrespondenzbanken erforderlich sind.
- Standardisierung: Beide Systeme beruhen auf standardisierten Nachrichtenformaten, damit Finanzinstitute die übermittelten Informationen korrekt interpretieren und verarbeiten können.
Unterschiede:
- Technologie: KTT-Überweisungsanweisungen beruhen auf der Telex-Technologie, einem älteren Kommunikationssystem, das Fernschreiber zur Übermittlung textbasierter Nachrichten verwendet. SWIFT-Überweisungsanweisungen hingegen nutzen ein moderneres, sichereres und effizienteres digitales Nachrichtensystem.
- Sicherheit: SWIFT-Anweisungen gelten aufgrund fortschrittlicher Verschlüsselungsverfahren und gesicherter Protokolle als sicherer als KTT-Anweisungen. KTTs, die auf älterer Telex-Technologie beruhen, sind anfälliger für potenzielle Sicherheitsrisiken.
- Geschwindigkeit: SWIFT-Nachrichten sind in der Regel schneller als KTT-Nachrichten. Die digitale Natur der SWIFT-Nachrichtenübermittlung ermöglicht eine schnellere Übertragung und Verarbeitung von Zahlungsanweisungen, während KTT-Anweisungen aufgrund der Einschränkungen der Telextechnik langsamer sein können.
- Verbreitung: SWIFT ist das weltweit dominierende Finanznachrichtensystem; mehr als 11.000 Finanzinstitute in über 200 Ländern und Gebieten nehmen an seinem Netzwerk teil. KTT-Überweisungen hingegen werden heute seltener genutzt, da sie weitgehend vom SWIFT-System abgelöst wurden.
- Nachrichtentypen: SWIFT unterstützt eine breite Palette von Nachrichtentypen, darunter solche für Zahlungen, Wertpapiere, Handelsdienstleistungen und Devisen. KTT-Überweisungen hingegen haben einen engeren Anwendungsbereich und konzentrieren sich hauptsächlich auf Zahlungsanweisungen.
SWIFT-Aufträge sind aufgrund ihrer modernen Technologie weiter verbreitet, sicherer und effizienter. KTT-Nachrichten, die auf der Telextechnik beruhen, sind im Vergleich dazu weniger gebräuchlich und weniger sicher.
KTT- und SWIFT-Nachrichten sind zwar für die Übermittlung der Einzelheiten und Anweisungen dieser Transaktionen von zentraler Bedeutung, sie wickeln die eigentliche Geldüberweisung jedoch nicht selbst ab. Diese Unterscheidung ist wichtig, um die Rolle und die Grenzen der verschiedenen Systeme im Zahlungsprozess zu verstehen. Die Nachrichtensysteme KTT (Key Tested Telex) und SWIFT (Society for Worldwide Interbank Financial Telecommunication) dienen in erster Linie der Übermittlung von Zahlungsanweisungen, Überweisungsdetails und anderen Finanzinformationen zwischen Banken. Diese Systeme ermöglichen eine sichere und effiziente Kommunikation, übernehmen jedoch nicht unmittelbar den physischen Transfer der Gelder. Die tatsächliche Bewegung der Währung erfolgt vielmehr über andere Mechanismen. Dazu zählen:
- Korrespondenzbank-Konten: Banken nutzen für die Abwicklung von Transaktionen häufig Nostro- und Vostrokonten, die sie gegenseitig führen. Wird eine Überweisung veranlasst, wird das Konto der sendenden Bank belastet und dem Konto der empfangenden Bank der Betrag gutgeschrieben. An diesem Vorgang können mehrere Banken beteiligt sein, insbesondere bei internationalen Überweisungen.
- Real-Time-Gross-Settlement-Systeme (RTGS): Dabei handelt es sich um spezialisierte Zahlungssysteme, in denen die Übertragung von Geld oder Wertpapieren von einer Bank auf eine andere „in Echtzeit“ und „brutto“ erfolgt. Abwicklung „in Echtzeit“ bedeutet, dass Zahlungstransaktionen keiner Wartezeit unterliegen. Die Transaktionen werden abgewickelt, sobald sie verarbeitet sind. „Bruttoabwicklung“ bedeutet, dass die Transaktion einzeln abgewickelt wird, ohne Bündelung oder Verrechnung mit anderen Transaktionen.
- Sofortzahlungssysteme: Dabei handelt es sich um moderne Verfahren der Geldübermittlung, die sofortige oder nahezu sofortige Überweisungen zwischen Banken und Finanzinstituten ermöglichen. Dieses System eignet sich besonders für Verbrauchertransaktionen und gewinnt aufgrund seiner Schnelligkeit und Bequemlichkeit an Beliebtheit.
Ein Nostrokonto („unser Konto“) ist ein Konto, das eine Bank bei einer anderen Bank unterhält, in der Regel im Ausland und in der Landeswährung dieser Bank. Diese Konten erleichtern internationale Transaktionen, indem sie als Brücke zwischen den an einer Überweisung beteiligten Banken fungieren. Die Begriffe stammen aus dem Italienischen: „nostro“ bedeutet „unser Konto bei Ihnen“, „vostro“ „Ihr Konto bei uns“.
Unsere KTT-Dienstleistungen
Wir erbringen KTT-Dienstleistungen (Telex mit Schlüsselprüfung) für unseren ausgewählten Kundenkreis aus vermögenden Privatpersonen und etablierten Unternehmen, mit besonderem Schwerpunkt auf Diskretion, Vertraulichkeit und institutioneller Integrität.
Sämtliche KTT-Transaktionen werden ausschließlich zwischen Banken abgewickelt, die vollständig in das internationale Bankensystem eingebunden sind. Dies gewährleistet nicht nur den sicheren Austausch authentifizierter KTT-Nachrichten, sondern auch die wirksame und fristgerechte Abwicklung der Gelder. Gegenparteien ohne eine solche Einbindung mögen zwar in der Lage sein, Nachrichten zu übermitteln, können die finanzielle Abwicklung jedoch systembedingt nicht vollziehen.
Empirisch betrachtet stammen mehr als 95 % der uns vorgelegten KTT-Transaktionen von Nichtbanken oder von Banken, die nicht über die Fähigkeit zur Versendung von Geldern verfügen.
Wir hingegen sind in der Lage, Transaktionen ohne Betragsbegrenzung abzuwickeln, vorbehaltlich allein einer sorgfältigen Prüfung des auftraggebenden Instituts und seiner nachweisbaren Fähigkeit zur Abwicklung.

Struktur der KTT-Währungsüberweisung
mit einer KTT-Kundenüberweisung (Inhalt pacs.008, früher MT 103) und einer Deckungszahlung über SWIFT (pacs.009 COV, früher MT 202 COV).
Seit November 2025 werden grenzüberschreitende Zahlungen zwischen Banken ausschließlich im Standard ISO 20022 ausgetauscht. Die Kundenüberweisung ist eine pacs.008, die Deckungszahlung zwischen Banken eine pacs.009 COV. Die früheren MT 103 und MT 202 COV werden für grenzüberschreitende Zahlungen nicht mehr akzeptiert. Ein Telex kann die strukturierten Daten einer pacs.008 nicht transportieren; es kann eine Überweisung lediglich ankündigen. Die Gelder selbst werden stets über die Deckungszahlung bewegt.
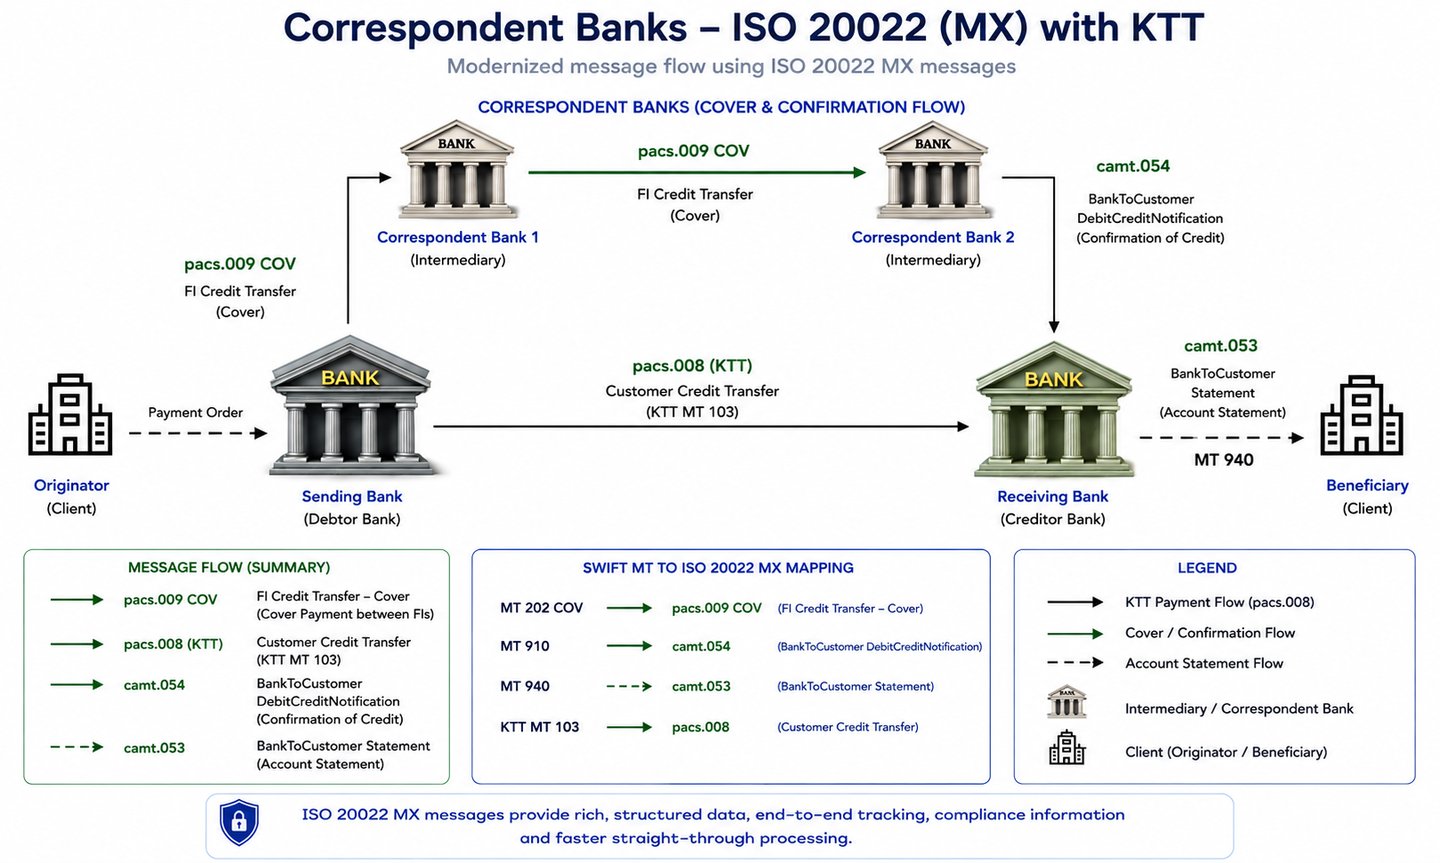
Tatsächliche Geldüberweisung: Diese Protokolle übermitteln Transaktionsdetails wie Nachrichten und Anweisungen sehr zuverlässig, ermöglichen jedoch keine tatsächliche Bewegung von Geldern. Für die physische Überweisung von Geldern sind Systeme wie das Korrespondenzbankgeschäft, Real-Time Gross Settlement (RTGS) und Real-Time Payments (RTP) unverzichtbar.
- Im Korrespondenzbankgeschäft werden Gelder zwischen Konten bei verschiedenen Banken bewegt.
- In einem RTGS-System werden Gelder zwischen den Abwicklungskonten der Banken bei der Zentralbank bewegt.
Ebenso werden im RTP-System Gelder zwischen Clearingkonten übertragen.
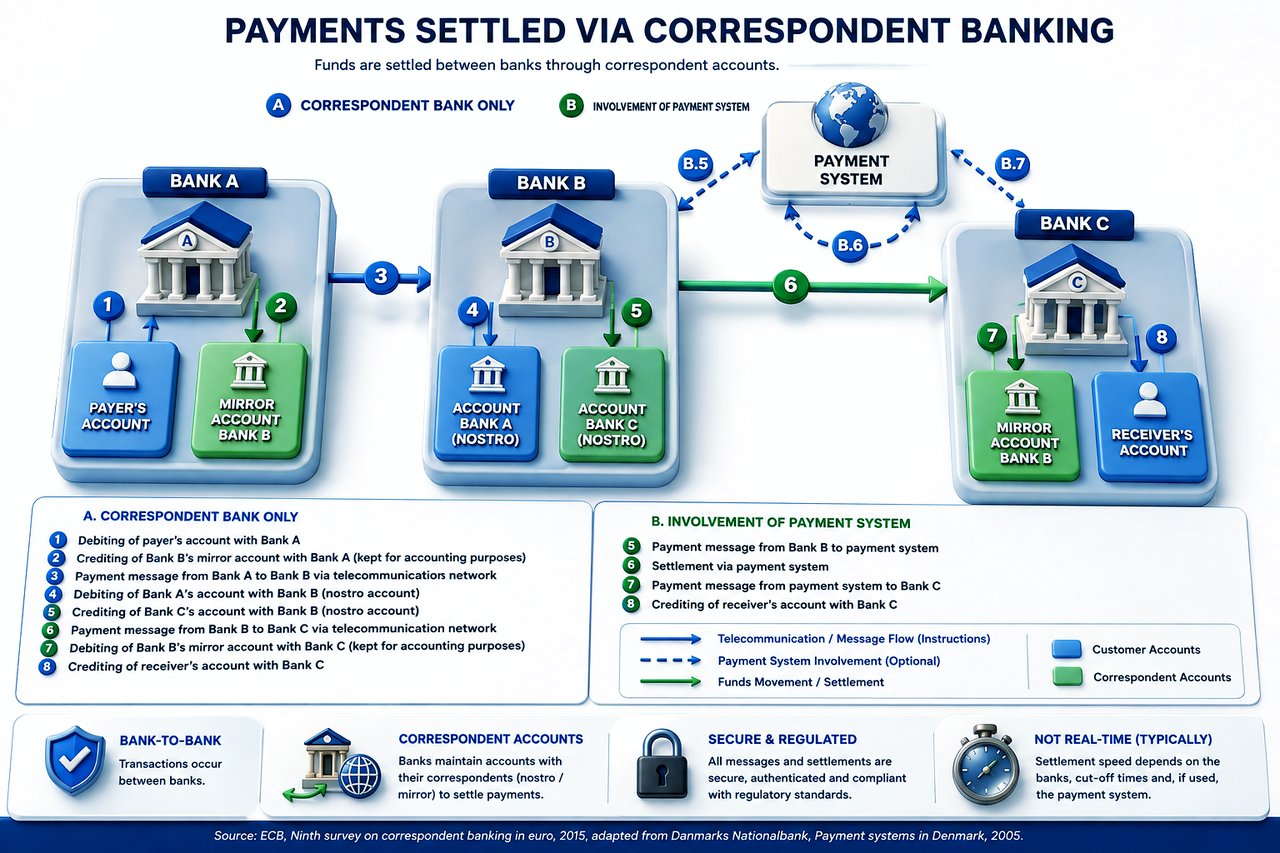
Diese Systeme sind für die tatsächliche Übertragung von Geldwerten unerlässlich. Daher ist es zwingend erforderlich, dass die sendende Bank nicht nur über Telex-Funktionalitäten verfügt, sondern auch vollständig in das Bankensystem integriert ist.
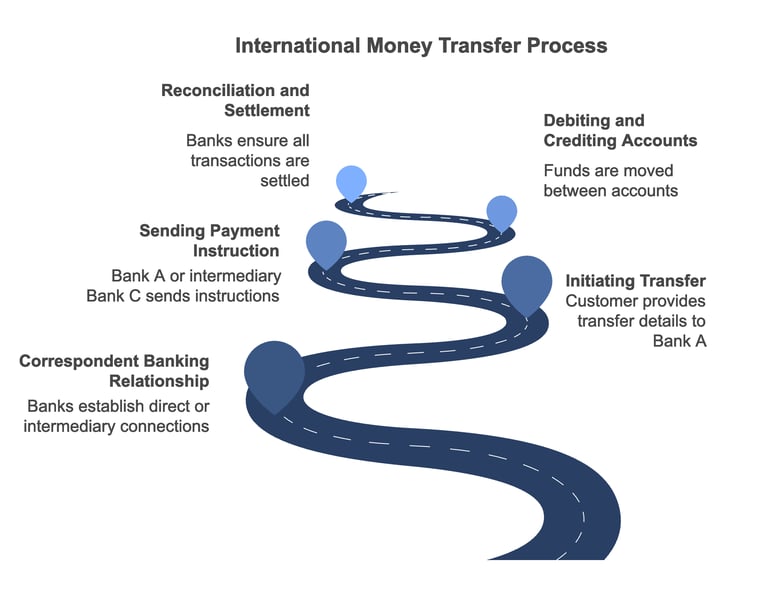
Nostrokonten werden bei internationalen Geldüberweisungen typischerweise wie folgt verwendet:
- Veranlassung der Überweisung: Möchte ein Kunde eine internationale Überweisung tätigen, wendet er sich mit den maßgeblichen Angaben, etwa Name des Begünstigten, Kontonummer und Angaben zur Empfängerbank (Bank B), an seine Bank (Bank A). Bank A informiert Bank B als Empfängerin der Überweisung (Kundenüberweisung, pacs.008, früher MT 103).
- Korrespondenzbankbeziehung: Damit die Überweisung erfolgen kann, müssen Bank A und Bank B eine Korrespondenzbankbeziehung unterhalten. Das bedeutet, dass sie entweder gegenseitig Nostrokonten führen oder zwischengeschaltete Banken nutzen, die Nostrokonten sowohl bei Bank A als auch bei Bank B unterhalten, oder dass Bank A eine weitere Korrespondenzbeziehung zu einer Bank C unterhält.
- Zahlungsauftrag: Bank A sendet einen Zahlungsauftrag über SWIFT als Überweisung zwischen Finanzinstituten (pacs.009, früher MT 202) an Bank B, sofern eine Korrespondenzbeziehung besteht, andernfalls an die zwischengeschaltete Bank C. Diese Nachricht enthält alle für die Transaktion erforderlichen Angaben, wie den zu überweisenden Betrag und die Kontodaten des Begünstigten.
- Belastung und Gutschrift von Konten: Nach Eingang des Zahlungsauftrags belastet Bank B oder die zwischengeschaltete Bank C das von Bank A unterhaltene Nostrokonto und schreibt dem Konto des Begünstigten den überwiesenen Betrag gut. Gleichzeitig belastet Bank A das Konto des Kunden mit dem überwiesenen Betrag zuzüglich etwaiger anfallender Gebühren.
- Abstimmung und Abwicklung: Am Ende des Tages stimmen beide Banken die Nostro- und Vostrokonten ab, um sicherzustellen, dass alle Transaktionen korrekt erfasst und abgewickelt wurden.
Die Nutzung von Nostrokonten in dieser Weise ermöglicht die effiziente Übertragung von Mitteln zwischen verschiedenen Ländern und Währungen und verringert zugleich die Notwendigkeit physischer Bargeldbewegungen. Diese Konten helfen den Banken zudem, ihr Fremdwährungsrisiko zu steuern, indem sie Guthaben in verschiedenen Währungen halten.
Obwohl KTT-Überweisungen Nostrokonten in ähnlicher Weise nutzen wie andere internationale Geldtransfers, etwa über SWIFT, sind KTT-Überweisungen aufgrund des telexbasierten Kommunikationssystems langsamer und weniger sicher als modernere Systeme wie SWIFT.
Infolgedessen sind KTT-Überweisungen heute weniger verbreitet; die meisten Finanzinstitute bevorzugen für internationale Transaktionen das effizientere und sicherere SWIFT-System.
Zwei unterschiedliche Stufen:
Die Anweisungsebene und die eigentliche Ebene der Geldübertragung
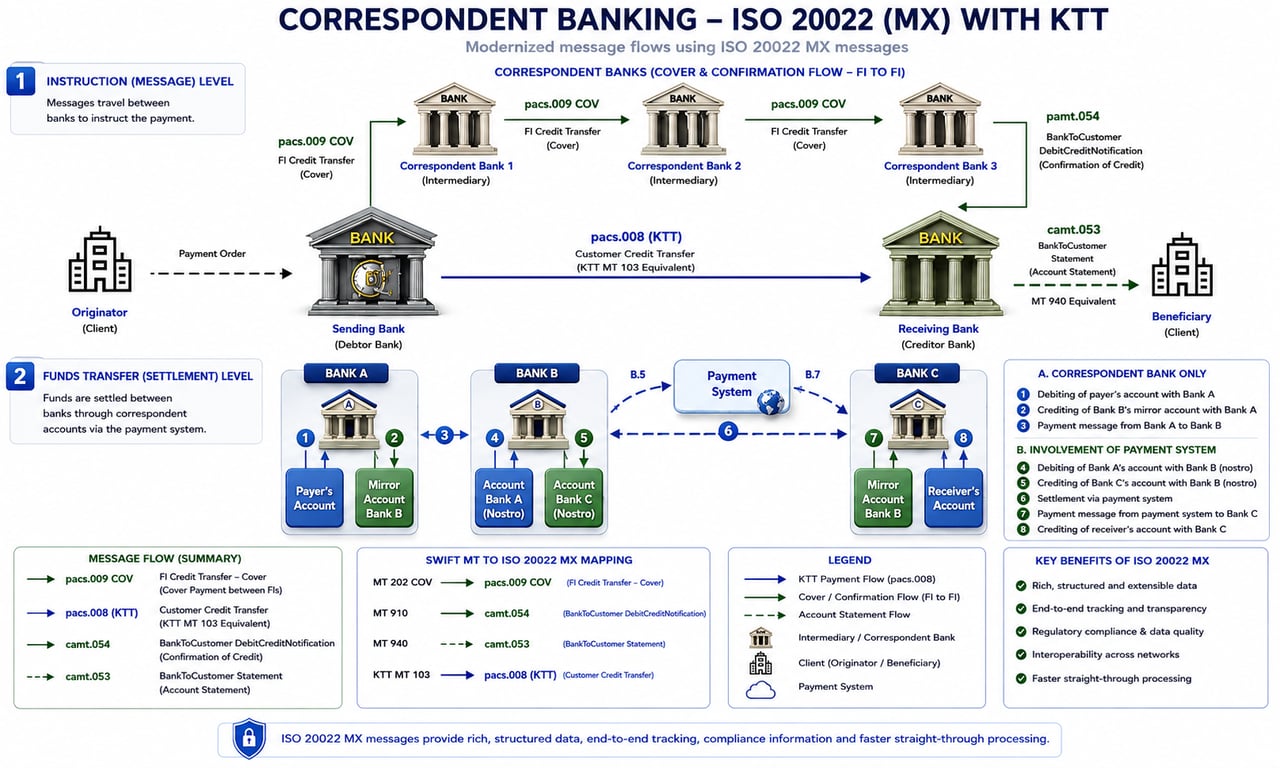
KTT-Geldüberweisung an uns
Erreicht uns eine Kundenüberweisung per KTT statt über SWIFT, muss die sendende Bank die Mittel über ihre Korrespondenzbank mittels einer pacs.009 COV abwickeln. Unter ISO 20022 enthält die pacs.009 COV die zugrunde liegende Kundenüberweisung vollständig. Bitte stellen Sie sicher, dass die folgenden Angaben vollständig und mit der KTT-Nachricht identisch sind:
- Zahlungspflichtiger (Auftraggeber): Name, Anschrift und Kontonummer (früher Feld 50 der MT 103).
- Zahlungsempfänger (Begünstigter): Name, Adresse und Kontonummer bei International Finance Bank LTD (ehemals Feld 59).
- Verwendungszweck und Zahlungsinformationen: der Zweck der Zahlung, ausdrücklich angegeben.
- Aufsichtsrechtliche Meldungen: Codes oder Kennungen, soweit die Rechtsordnung des Absenders diese verlangt.
- Bezugnahme auf den KTT: die KTT-Transaktionsreferenz in der End-to-End-Identifikation sowie die im KTT angegebene UETR der Deckungszahlung.
- Kontakt: die Compliance-Abteilung oder der für die Zahlung zuständige Transaktionsverantwortliche.
- Anweisungen für die nächste Stelle: alle besonderen Hinweise zur Behandlung, die die empfangende Bank benötigt, um die Gelder zu identifizieren und gutzuschreiben.
- Kostenträger: wer die Transaktionsentgelte trägt (DEBT, CRED oder SHAR).
- Zusätzliche Kennungen: Rechnungsnummern oder interne Transaktionskennungen, die die Deckungszahlung mit dem KTT verknüpfen.
Hinweis zur Compliance
Vollständige strukturierte Daten in der pacs.009 COV unterstützen unsere AML- und CFT-Prüfung, ersetzen sie jedoch nicht. Die Gutschrift erfolgt erst, nachdem die Deckungszahlung auf unserem Korrespondenzkonto eingegangen und die Prüfung abgeschlossen ist.
Warum wird KTT weiterhin verwendet?
Trotz des Aufkommens fortschrittlicher und sicherer Finanznachrichtensysteme wie SWIFT bleiben Telex-Nachrichten mit Schlüsselprüfung (Key Tested Telex, KTT) für vermögende Privatpersonen (High Net Worth Individuals, HNWIs) und vergleichbare Unternehmen weiterhin von Bedeutung. Der wesentliche Grund ist die Vertraulichkeit: Weniger Zwischenstellen erhalten Einblick in die Transaktion, was das Risiko eines Datenabflusses verringert. Diese Erläuterung untersucht die Besonderheiten von KTT-Nachrichten, stellt sie SWIFT-Kundenüberweisungen (pacs.008, früher MT 103) gegenüber und erklärt, weshalb sie weiterhin genutzt werden.
KTT-Nachrichten verstehen
- Historischer Kontext: KTT-Nachrichten stammen aus der Zeit der Telexkommunikation, einem Fernschreibernetz, das vor der breiten Einführung digitaler Systeme einen direkten, textbasierten Punkt-zu-Punkt-Nachrichtenaustausch zwischen Banken ermöglichte.
- Mechanismus der Schlüsselprüfung: Der Aspekt „Key Tested“ bezeichnet ein Authentifizierungsverfahren, bei dem zwischen Absender und Empfänger ein vorab vereinbarter numerischer Schlüssel oder Testcode verwendet wird, um die Echtheit der Nachricht zu überprüfen. Dieses System stellt sicher, dass nur die vorgesehenen Parteien auf die Nachricht hin tätig werden.
- Direkte Kommunikation: KTT-Nachrichten werden in der Regel unmittelbar von einer Bank an eine andere gesendet, ohne zentralisierte Netzwerke oder mehrere Korrespondenzbanken zu durchlaufen. Diese Direktheit verringert die Zahl der Stellen, die die Nachricht bearbeiten.
Die SWIFT-Kundenüberweisung (pacs.008) und ihre Überwachung
- SWIFT-Netzwerk: pacs.008 ist die ISO 20022-Nachricht, die im SWIFT-Netzwerk für internationale Kundenüberweisungen verwendet wird. Sie hat im November 2025 die MT103 im grenzüberschreitenden Zahlungsverkehr abgelöst.
- Zwischengeschaltete Banken: pacs.008-Nachrichten durchlaufen häufig mehrere Korrespondenzbanken, bevor sie den endgültigen Begünstigten erreichen. Jede zwischengeschaltete Bank verarbeitet und erfasst die Transaktionsdetails.
- Aufsichtsrechtliche Überwachung: Das SWIFT-Netzwerk unterliegt einer strengen aufsichtsrechtlichen Überwachung, um unerlaubte Aktivitäten wie Geldwäsche und Terrorismusfinanzierung zu verhindern. Jede zwischengeschaltete Bank prüft die Zahlung, und die Nachrichtendaten werden aufbewahrt und sind den Behörden nach geltendem Recht zugänglich.
Warum KTT-Nachrichten weiterhin verwendet werden
1. Erhöhter Datenschutz:
- Weniger Intermediäre: Durch die Beschränkung auf zwei beteiligte Banken, die sendende und die empfangende Bank, verringern KTT-Nachrichten die Zahl der Stellen, an denen Transaktionsdaten zugänglich sind, und stärken so die Vertraulichkeit.
- Direkter Austausch: Aufgrund des Punkt-zu-Punkt-Charakters von KTT-Nachrichten sind die Transaktionsdetails nur dem Absender und dem Empfänger bekannt, wodurch die Offenlegung begrenzt wird.
2. Kontrollierter Informationsfluss:
- Weniger beteiligte Parteien: Die Anweisung wird von den beiden beteiligten Banken eingesehen und nicht von einer Kette von Intermediären. Dies begrenzt die Verbreitung geschäftlich sensibler Daten; es verringert jedoch nicht die Prüfungen, die jede Bank durchführen muss.
- Kontrolle über den Informationsfluss: Unternehmen können steuern, wer Zugang zu Transaktionsinformationen hat, was für die Wahrung von Wettbewerbsvorteilen oder den Schutz sensibler Finanzstrategien von entscheidender Bedeutung ist.
3. Vertrauen und gewachsene Beziehungen:
- Langjährige Praktiken: Einige Banken und Kunden haben Vertrauen in traditionelle Verfahren wie KTT aufgebaut, insbesondere in Regionen, in denen moderne Systeme weniger verbreitet sind, oder in bestimmten Branchen, in denen Diskretion geschätzt wird.
- Individuelle Vereinbarungen: Banken können mit Kunden maßgeschneiderte Vereinbarungen zur Verwendung von KTT-Nachrichten für bestimmte Transaktionen treffen und so Dienstleistungen sicherstellen, die ihren Vertraulichkeitsanforderungen entsprechen.
4. Technische und rechtliche Erwägungen:
- Unterschiede je nach Rechtsordnung: In einigen Ländern können der rechtliche Rahmen oder die technische Infrastruktur KTT-Nachrichten gegenüber SWIFT-Nachrichten begünstigen oder ausschließlich unterstützen.
- Sanktionen: Für einen KTT gelten genau dieselben Sanktionsverpflichtungen wie für jede andere Zahlung. Versuche, den Telex zur Umgehung von Beschränkungen des SWIFT-Verkehrs zu nutzen, gelten als anerkanntes Warnsignal; IFB prüft jeden KTT und die zugehörige Deckungszahlung und weist jede derartige Transaktion zurück.
Risiken und Herausforderungen
1. Sicherheitsbedenken:
- Veralterung: KTT-Systeme gelten als überholt und verfügen möglicherweise nicht über die starken Sicherheitsmerkmale moderner Nachrichtenplattformen, wodurch sie potenziell anfällig für Abfangen oder Betrug sind.
- Authentifizierungsrisiken: Die Abhängigkeit von manueller Schlüsselprüfung kann zu menschlichen Fehlern führen oder ausgenutzt werden, wenn der Schlüssel kompromittiert ist.
2. Einhaltung regulatorischer Vorgaben:
- Rechtliche Folgen: KTT-Nachrichten begründen keine Ausnahme von der Überwachung. Wer sie zur Umgehung von Kontrollen einsetzt, setzt alle Beteiligten strafrechtlichen und aufsichtsrechtlichen Sanktionen aus.
- Anforderungen an die Sorgfaltsprüfung: Banken müssen sicherstellen, dass sie die Vorschriften zur Geldwäschebekämpfung (AML) und zur Kundenidentifizierung (KYC) einhalten, die sich nicht nur auf den auftraggebenden Kunden, sondern auch auf die auftraggebende Bank erstrecken, selbst wenn weniger überwachte Kommunikationskanäle genutzt werden.
KTT-Nachrichten bleiben vor allem deshalb bestehen, weil sie Transaktionsdaten innerhalb eines kleineren Kreises von Banken halten. Für vermögende Privatpersonen (HNWIs) und ähnliche Unternehmen, für die Diskretion unerlässlich ist, bietet die direkte und kontrollierte Natur der KTT-Kommunikation eine maßgeschneiderte Lösung, die ihren Anforderungen entspricht. Dem stehen jedoch Abstriche bei Sicherheit und aufsichtsrechtlicher Compliance gegenüber. Während sich der Finanzsektor weiterentwickelt, bleibt der Ausgleich zwischen dem Bedürfnis nach Privatsphäre und der Notwendigkeit einer wirksamen Aufsicht eine zentrale Herausforderung.
Die Entwicklung des Telex mit Schlüsselprüfung (KTT)
Ein Pionier der sicheren Finanzkommunikation
In einer Zeit, bevor digitale Netzwerke die weltweite Kommunikation revolutionierten, stützte sich die Finanzwelt auf innovative analoge Lösungen, um internationale Geschäfte abzuwickeln. Zu diesen Lösungen zählte das System des Telex mit Schlüsselprüfung (KTT), das sich als entscheidende Entwicklung der sicheren Finanzkommunikation etablierte und einen bedeutenden Meilenstein in der Geschichte des Bankwesens darstellte.
Das Fundament: Das Telex-Netzwerk
Die Geschichte von KTT beginnt mit dem Telex-Netz, einem bahnbrechenden Kommunikationssystem, das in den 1930er-Jahren in Deutschland entstand. Telex, zusammengesetzt aus „Teleprinter“ und „Exchange“, ermöglichte erstmals den zeichenbasierten Nachrichtenaustausch zwischen Institutionen über große Entfernungen in Echtzeit. Dieses System bedeutete einen Quantensprung gegenüber dem herkömmlichen Telegramm, da es die manuelle Intervention bei der Nachrichtenübermittlung überflüssig machte.
Der Ausbau des Telexnetzes fiel in die Zeit der Globalisierung nach dem Zweiten Weltkrieg; aus einem nationalen Kommunikationsmittel entwickelte sich ein internationales Netz, das Sprachbarrieren und technische Standards überwand. Diese Standardisierung erwies sich insbesondere für den Finanzsektor als wertvoll, in dem eine klare und verlässliche Kommunikation oberste Priorität hat.
Der Sicherheitsimperativ
Mit der zunehmenden Komplexität des internationalen Bankgeschäfts und dem wachsenden Volumen grenzüberschreitender Transaktionen traten die Grenzen der gewöhnlichen Telex-Kommunikation zutage. Die Anfälligkeit des Systems für Abhörmaßnahmen, das Fehlen einer Verschlüsselung und die Anfälligkeit für betrügerische Nachrichten bargen erhebliche Risiken. In einer Branche, in der eine einzige Fehlkommunikation erhebliche finanzielle Verluste nach sich ziehen kann, waren diese Sicherheitslücken nicht hinnehmbar.
Die Innovation: Telex mit Schlüsselprüfung
Die Entwicklung des Telex mit Schlüsselprüfung stellte eine ausgereifte Antwort auf diese Sicherheitsherausforderungen dar. KTT führte einen bahnbrechenden Verifizierungsmechanismus ein: ein gemeinsames Codesystem zwischen den kommunizierenden Parteien. Diese Neuerung ermöglichte es den Banken, Herkunft und Integrität von Nachrichten zu authentifizieren, und schuf damit in einer Zeit vor der digitalen Verschlüsselung eine entscheidende Sicherheitsebene.
Das System funktionierte über ein elegantes und zugleich wirksames Verfahren:
- Das absendende Institut hat einen eindeutigen Code in seine Nachricht aufgenommen
- Dieser Code war ausschließlich den sendenden und empfangenden Instituten bekannt.
- Die empfangende Partei prüfte die Nachricht anhand des gemeinsamen Codes, der durch einen Algorithmus verändert wurde
- Die Echtheit der Nachricht galt erst dann als bestätigt, wenn die Codes übereinstimmten
Wirkung und Vermächtnis
Der Einfluss von KTT reichte über den unmittelbaren Sicherheitsnutzen hinaus. Es war einer der ersten systematischen Ansätze zur Absicherung der Finanzkommunikation und etablierte Grundsätze, die später moderne digitale Sicherheitsprotokolle prägen sollten. Das System bewies das Innovationsstreben und den Sicherheitsanspruch des Finanzsektors und setzte Standards, die künftige Entwicklungen in der Bankkommunikation bestimmen sollten.
Begriffe im Zusammenhang mit alternativen oder herkömmlichen Übertragungsmethoden sind im Kontext der Bankinfrastruktur auszulegen. Solche Begriffe können Kommunikationskanäle, interne Verarbeitungsmethoden oder historische Praktiken beschreiben, ersetzen jedoch nicht das Erfordernis regulierter Institute, anerkannter Zahlungssysteme und förmlicher Abwicklungsverfahren.
Jede Übertragung muss, unabhängig von der Bezeichnung, letztlich innerhalb des etablierten Finanzsystems verarbeitet, abgewickelt und abgestimmt werden.



Nächster Schritt
Vorstellung anfragen
Teilen Sie uns in wenigen Zeilen mit, wer Sie sind und was Sie vorhaben. Ihre Anfrage geht direkt an die Bank und wird vertraulich behandelt.
Sie sprechen lieber persönlich? Buchen Sie eine 30-minütige Videokonferenz.
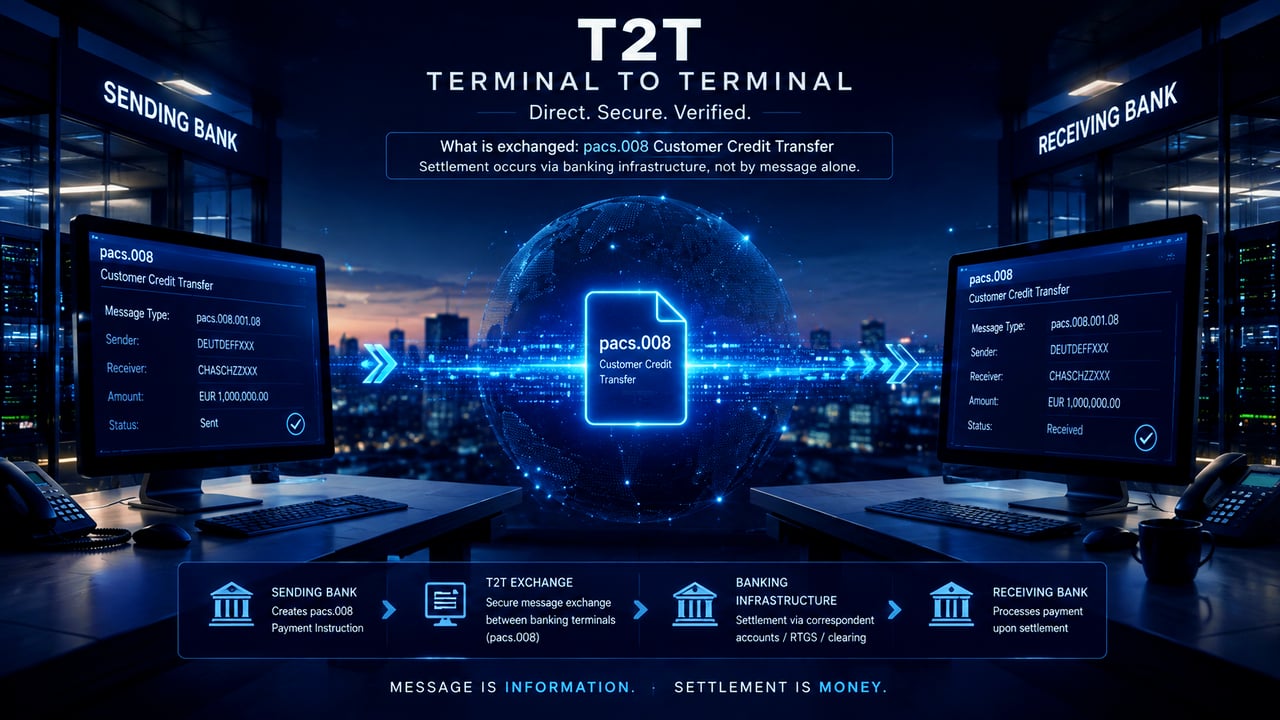
Terminal-to-Terminal (T2T) und KTT
Der Begriff „Terminal-to-Terminal“ (T2T) bezeichnet für sich genommen kein eigenständiges bankbetriebliches Abwicklungssystem. Er bezieht sich im Allgemeinen auf die direkte Übermittlung von Anweisungen oder authentifizierten Finanznachrichten vom Terminal oder der Kommunikationsumgebung des sendenden Instituts unmittelbar an das des empfangenden Instituts. Eine KTT-Kommunikation kann daher operativ als Terminal-zu-Terminal bezeichnet werden, wenn die beiden Institute die authentifizierte Nachricht direkt austauschen.
Entscheidend ist, dass die Terminal-zu-Terminal-Kommunikation nicht mit der Abwicklung von Geldmitteln verwechselt werden darf. Eine erfolgreiche Terminalverbindung, Nachrichtenübermittlung, Empfangsbestätigung, Bildschirmanzeige, ein Transaktionscode oder die Bestätigung, dass Daten empfangen wurden, belegt nicht, dass ein Geldwert übertragen wurde. Die tatsächliche Abwicklung muss weiterhin über anerkannte Bankeninfrastruktur erfolgen, etwa über Korrespondenz-Nostro-/Vostrokonten, RTGS, Clearingkonten oder einen anderen beidseitig akzeptierten Abwicklungsmechanismus. Dementsprechend akzeptiert IFB ein KTT oder eine angebliche T2T-Transaktion nur dann, wenn das veranlassende Institut unabhängig verifiziert werden kann und sowohl die Fähigkeit zur Übermittlung authentifizierter Nachrichten als auch einen funktionsfähigen Bankweg für die Abwicklung der zugrunde liegenden Geldmittel nachweisen kann.
Dies steht im Einklang mit der bereits zuvor getroffenen Unterscheidung zwischen Zahlungsanweisungen und der tatsächlichen Bewegung von Geldern.
KTT-Schlüsselaustausch
Ausschließlich für Banken und andere Finanzinstitute
KTT-Schlüsselaustauschverfahren für Finanzinstitute
- Sollte Ihr geschätztes Finanzinstitut beabsichtigen, uns einen KTT zu übermitteln [ (051) 210599 IFBLTD G ], laden wir Sie ein, die im KTT-Validierungsverfahren dargelegten Richtlinien hier herunterzuladen und sorgfältig zu beachten.
- Um den dynamischen Output-AES-Code (Schlüssel) für Ihre KTT zu generieren, klicken Sie bitte hier.
Wenn Sie mehr darüber erfahren möchten, wie Mittel über KTT und das Korrespondenzbankensystem transferiert werden, wenden Sie sich bitte an unseren Leiter des Korrespondenzbankgeschäfts, Herrn Amri Elarisse.
