
Alternative Übertragungswege
Ledger-to-Ledger (L2L)
Ledger-to-Ledger-Überweisungen (L2L)
Wir müssen zwischen zwei unterschiedlichen Arten von Ledger-to-Ledger-Übertragungen (L2L) unterscheiden, die einer näheren Betrachtung bedürfen: eine im traditionellen Bankensektor und eine im Bereich der Blockchain-Technologie.
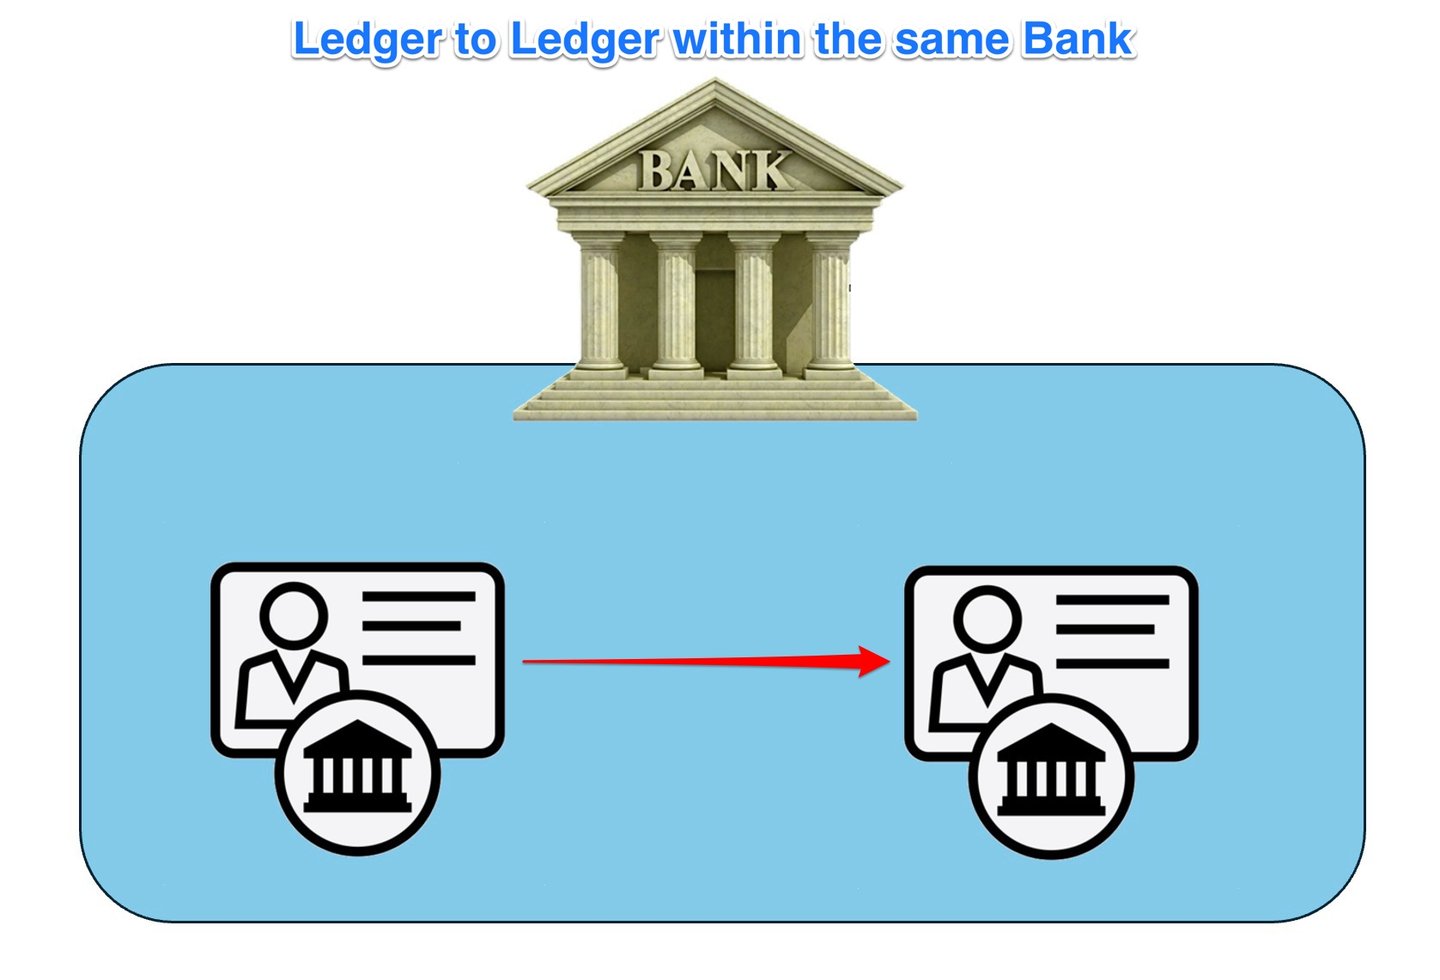
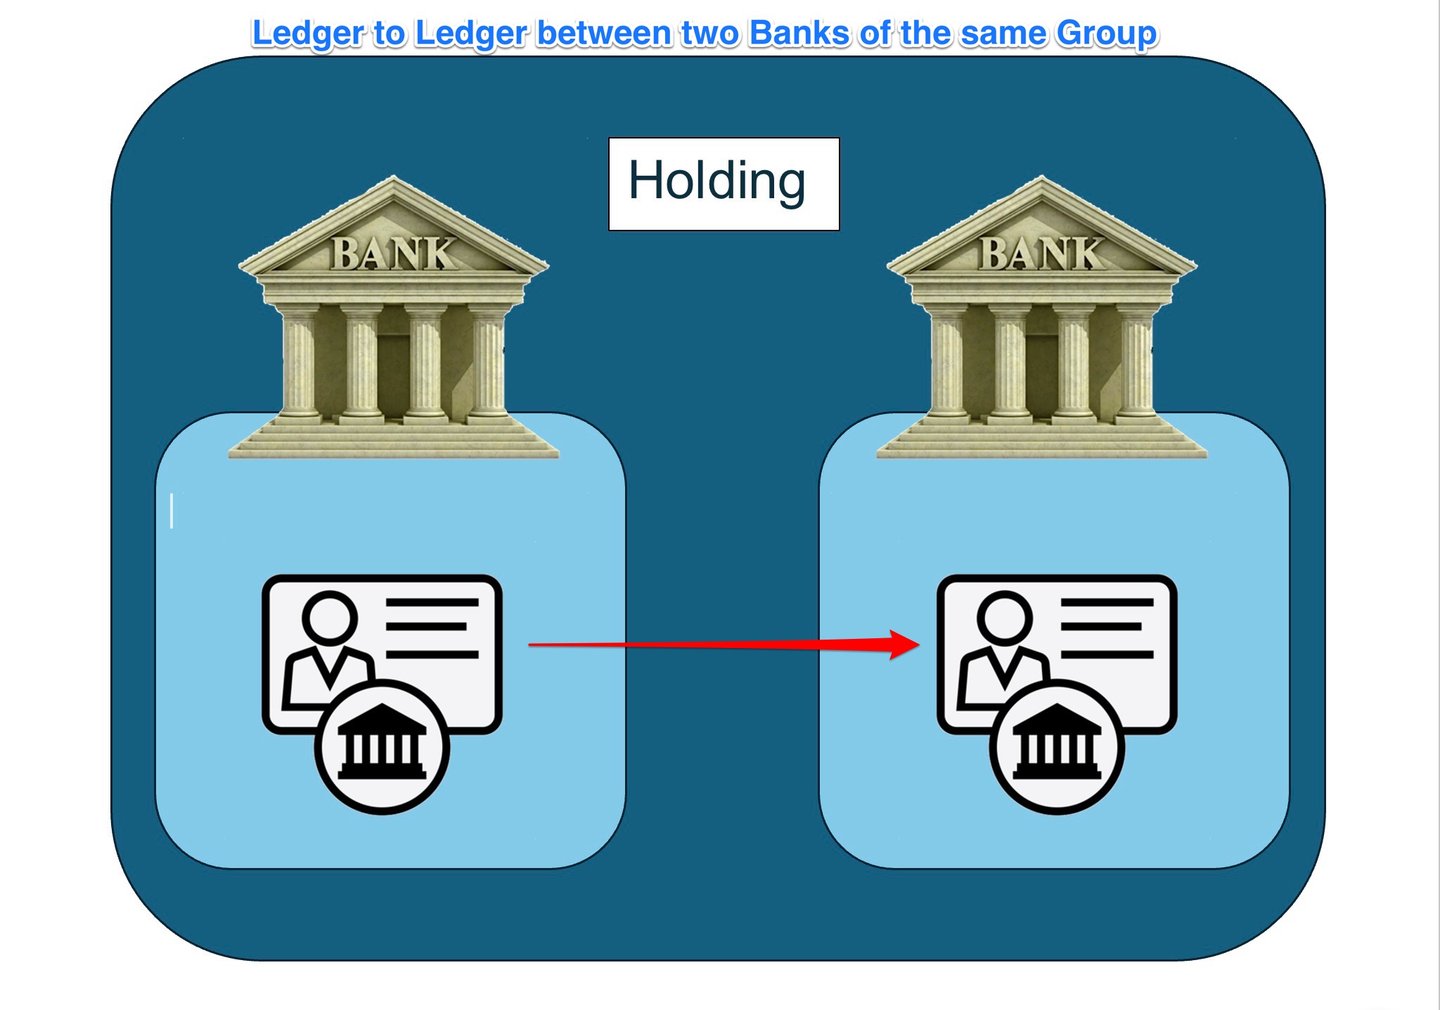
Im Kontext des traditionellen Bankgeschäfts bezeichnen L2L-Transfers die Übertragung von Vermögenswerten, Verbindlichkeiten oder Eigenkapitalpositionen zwischen getrennten Hauptbüchern, die von Finanzinstituten wie Banken oder Zahlungsdienstleistern geführt werden. Diese Transfers können zwischen Konten innerhalb desselben Instituts oder über verschiedene Institute hinweg erfolgen und sind für die Abwicklung sicherer und effizienter Transaktionen innerhalb des globalen Finanzsystems von wesentlicher Bedeutung.
Umgekehrt bezeichnen L2L-Transfers im Blockchain-Bereich die Übertragung von Werten oder Vermögenswerten zwischen verschiedenen verteilten Ledgern, etwa unterschiedlichen Blockchain-Netzwerken. Diese Art der Übertragung erfordert häufig den Einsatz spezialisierter Protokolle, Intermediäre oder Verfahren, etwa Atomic Swaps oder Cross-Chain-Bridges, um die Interoperabilität sicherzustellen und die Integrität beider beteiligter Ledger zu wahren.
Eine Nachricht ist kein Geld
Weshalb keine SWIFT-Nachricht, kein Telex und kein Server ohne Settlement Gelder bewegt – in 90 Sekunden.
Dokument mit VL1 überprüfen →Haben Sie eine Zahlungsnachricht, einen Beleg oder eine Bestätigung erhalten? Lassen Sie diese prüfen, bevor Sie sich darauf verlassen.

Aktivierung der L2L-Dienstleistungen bei der IFB
L2L-Fazilitäten werden auf Wunsch des Kunden aktiviert, sobald sein Konto ordnungsgemäß geführt wird:
- Es hält das Mindestguthaben aufrecht,
- weist eine konsistente finanzielle Erfolgsbilanz auf, und
- steht im Einklang mit legitimen Geschäftstätigkeiten.
Darüber hinaus muss das Konto
- keine offenen Compliance-Fragen und
- Alle Transaktionen müssen den internationalen Finanzvorschriften entsprechen.
Die endgültige Aktivierung unterliegt der internen Prüfung und Genehmigung durch unser Compliance- und Risikomanagement-Team.
Die wesentlichen Unterschiede zwischen Kommunikations-, Middle-Layer-, Kern-/Abwicklungs- und Hauptbuch-/Kontoservern in Banken
In der Bankentechnologie spielen Server eine entscheidende Rolle für den reibungslosen Ablauf von Finanztransaktionen und die Führung der Aufzeichnungen. Zwei Haupttypen von Servern, auf die Banken angewiesen sind, sind Kommunikationsserver und Hauptbuch- bzw. Kontoserver. Obwohl beide von wesentlicher Bedeutung sind, erfüllen sie unterschiedliche Zwecke und verarbeiten unterschiedliche Arten von Daten.
Kommunikationsserver
Kommunikationsserver bilden das Rückgrat des sicheren Datenaustauschs zwischen Banken und Finanzinstituten. Nachfolgend die wichtigsten Funktionen und Merkmale von Kommunikationsservern:
- Sicherer Datenaustausch: Diese Server ermöglichen den sicheren Austausch von Daten und stellen sicher, dass sensible Finanzinformationen ohne Beeinträchtigung zwischen Instituten übermittelt werden können.
- Protokolle und Standards: Sie verwenden standardisierte Protokolle wie SWIFT, SEPA oder ACH für die Kommunikation zwischen Banken und gewährleisten so Einheitlichkeit und Zuverlässigkeit über verschiedene Plattformen hinweg.
- Verschlüsselung und Authentifizierung: Zur Wahrung der Sicherheit setzen Kommunikationsserver fortschrittliche Verschlüsselungsverfahren und strenge Authentifizierungsprotokolle ein, die die Daten während der Übertragung schützen.
- Transaktionsabwicklung: In erster Linie bearbeiten sie Transaktionsaufträge, Nachrichten und Anweisungen und fungieren als Vermittlungsstellen, die die für Transaktionen erforderlichen Informationen weiterleiten.
- Keine Mittelbewegung: Diese Server bewegen keine Gelder und aktualisieren Kontostände nicht unmittelbar; sie ermöglichen lediglich die für solche Vorgänge erforderliche Kommunikation.
Server des Kernbankensystems
Kernbankensysteme bilden das digitale Rückgrat von Finanzinstituten und steuern die präzise Ausführung, Prüfung und Abwicklung monetärer Transaktionen. Sie verarbeiten eingehende Transaktionsanweisungen (z. B. SWIFT-Nachrichten) sicher, führen detaillierte Kunden- und interne Konten, gleichen diese Transaktionen mit den tatsächlichen, von Korrespondenz- und zwischengeschalteten Banken bestätigten Mittelabwicklungen ab und aktualisieren die Kundensalden entsprechend.
Über reine Transaktionsfunktionen hinaus steuern die Kernserver die Einhaltung regulatorischer Vorgaben, führen automatisierte Abstimmungen sowie AML-/KYC-Prüfungen durch, gewährleisten Risikomanagementprotokolle und erstellen lückenlose Prüfpfade. Damit sichern sie die betriebliche Integrität, die finanzielle Richtigkeit und die Einhaltung regulatorischer Vorgaben im gesamten Bankbetrieb des Instituts.
Ledger-/Kontoserver
Ledger-/Kontoserver hingegen sind die Verwahrer der Finanzdaten einer Bank. Ihre wesentlichen Merkmale sind:
- Pflege der Finanzaufzeichnungen: Diese Server speichern und pflegen die zentralen Finanzaufzeichnungen der Bank und gewährleisten, dass jede Transaktion korrekt erfasst wird.
- Transaktionserfassung: Sie erfassen sämtliche Transaktionen, einschließlich Soll- und Haben-Buchungen, und sind für die Aktualisierung und Aufbewahrung der aktuellen Kontostände zuständig.
- Hauptbuchführung: Ledger-Server verwalten das Hauptbuch der Bank sowie die einzelnen Kundenkonten und vermitteln so ein vollständiges Bild der finanziellen Lage.
- Datenintegrität: Die Sicherstellung der Konsistenz und Integrität der Daten ist unerlässlich, da diese Aufzeichnungen für eine zutreffende Finanzberichterstattung und die Einhaltung regulatorischer Vorgaben wesentlich sind.
- Starke Sicherheitsmaßnahmen: Angesichts der Sensibilität der Daten setzen Ledger-Server in der Regel strengere Sicherheitsmaßnahmen ein, darunter zusätzliche Verschlüsselungsebenen und strikte Zugriffskontrollen.
Der Kommunikationsserver stößt Transaktionen an und unterstützt deren Abwicklung, der Ledger-Server hingegen erfasst und bildet diese Transaktionen nach ihrer Validierung letztlich in den Büchern der Bank ab.
In modernen Bankensystemen sind diese Funktionen häufig integriert: Sichere bankinterne Kommunikationsprotokolle arbeiten mit Systemen der Kontoführung zusammen. Diese Integration gewährleistet Aktualisierungen in Echtzeit und Konsistenz im gesamten Finanzsystem der Bank und erhöht so sowohl Effizienz als auch Sicherheit.
Unsere L2L-Dienstleistungen
Wir erbringen L2L-Dienstleistungen für unsere ausgewählte Kundschaft aus vermögenden Privatpersonen und etablierten Unternehmen, mit besonderem Schwerpunkt auf Diskretion, Vertraulichkeit und institutioneller Integrität.
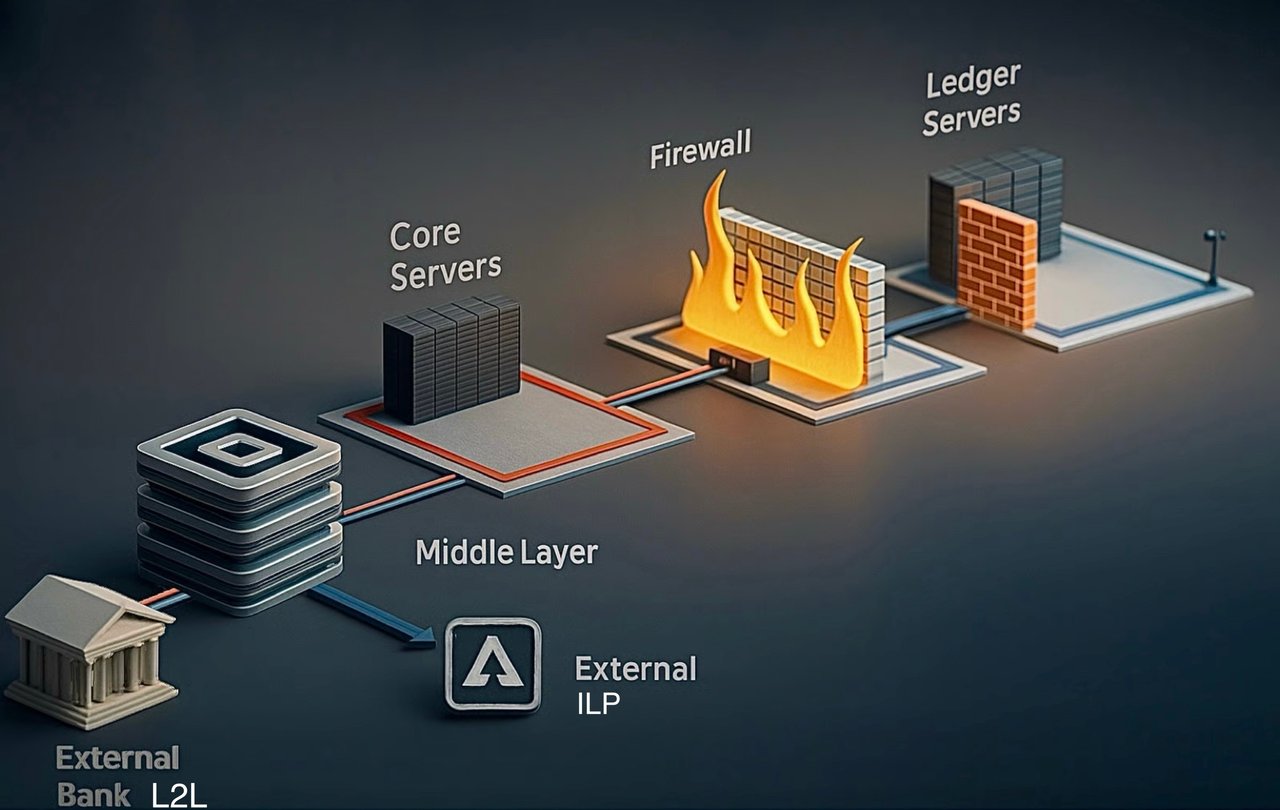
Sämtliche L2L-Transaktionen werden ausschließlich zwischen Banken abgewickelt, die vollständig in das internationale Bankensystem eingebunden sind; dies gewährleistet nicht nur den sicheren Austausch authentifizierter L2L-Nachrichten, sondern auch die wirksame und fristgerechte Abwicklung der Gelder. Gegenparteien ohne eine solche Einbindung mögen zwar zur Übermittlung von Nachrichten in der Lage sein, sind jedoch von Natur aus nicht in der Lage, die finanzielle Abwicklung zu vollziehen.
Bei L2L-Transfers können Gelder nicht aus dem Hauptbuch oder den Kernservern einer Bank „heruntergeladen“ werden, da diese Systeme stets vollständig vom Zugriff von außen abgeschottet sind. Anders als digitale Dateien, die in der Cloud oder auf einem gewöhnlichen Server oder Computer gespeichert sind, müssen Gelder stets über den gesicherten und regulierten Rahmen des globalen Bankensystems übertragen werden, der sowohl ihre Integrität als auch die Compliance jeder Transaktion gewährleistet.
Empirisch stammen mehr als 48 % der uns vorgelegten L2L-Transaktionen von Nichtbanken oder von Banken, die nicht in der Lage sind, Gelder zu versenden.
Wir hingegen sind in der Lage, Transaktionen ohne Betragsbegrenzung abzuwickeln, vorbehaltlich allein einer sorgfältigen Prüfung des auftraggebenden Instituts und seiner nachweisbaren Fähigkeit zur Abwicklung.

Transaktionen als Anpassungen in Kontobüchern im Bankwesen
Wenn eine Finanztransaktion stattfindet, etwa die Überweisung von Währung von einem Konto auf ein anderes, findet keine physische Bewegung von Geld statt. Vielmehr wird die Transaktion durch die Anpassung von Buchungseinträgen auf den jeweiligen Konten von Korrespondenzbanken, Zentralbank(en) oder RTP-Clearingsystemen ausgeführt. Das Bankensystem verringert den Saldo auf einem Konto und erhöht den Saldo auf einem anderen, was die Übertragung des Wertes abbildet, der gesondert abgewickelt wird.
Abstimmung und endgültige Abwicklung: Die beteiligten Banken stimmen die Transaktion ab, um deren Richtigkeit sicherzustellen. Werden zwischengeschaltete Banken eingesetzt, wickelt jede Bank ihren Teil der Transaktion über ihre Korrespondenzbankbeziehungen ab.
Berichterstattung und Aufbewahrung von Unterlagen: Banken führen Aufzeichnungen über alle Transaktionen für Zwecke der Compliance, der Prüfung und der Berichterstattung.
Wie funktionieren Kernbankensysteme (Core Banking Systems, CBS)
I. Der entscheidende Unterschied: Anweisungen und tatsächliche Abwicklung
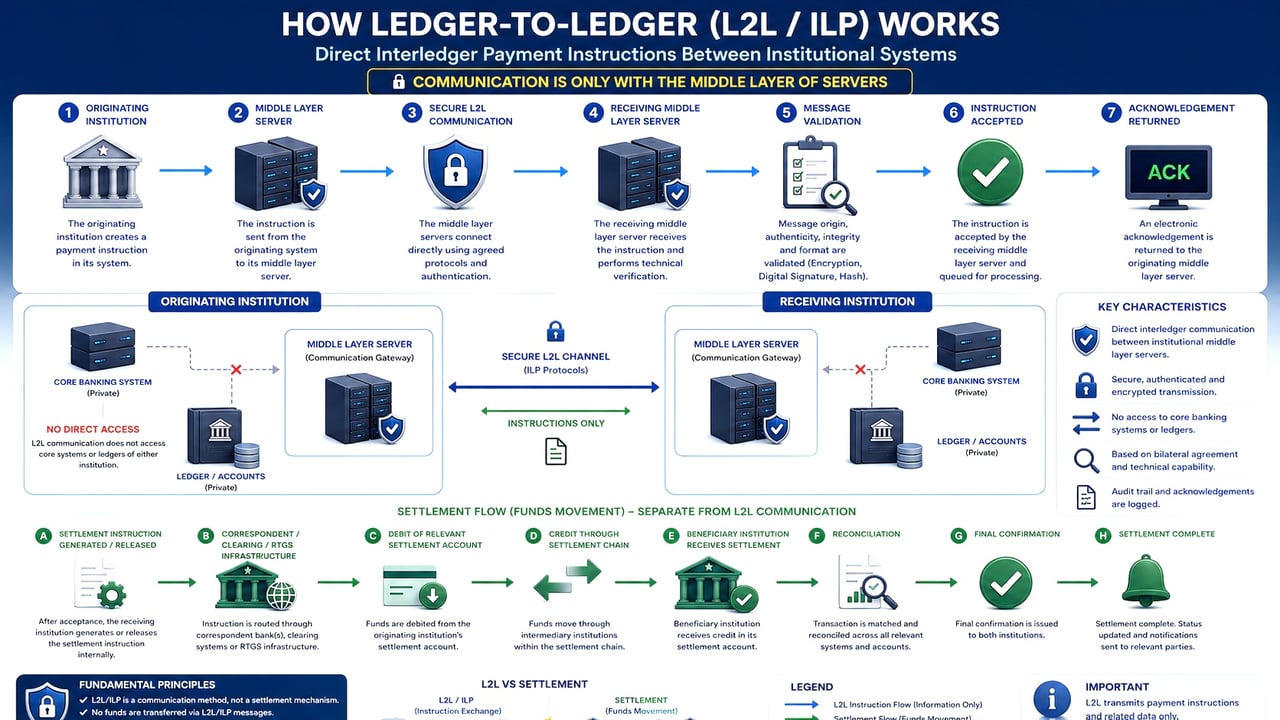
Eine SWIFT-Nachricht, etwa eine pacs.008 (Kundenüberweisung) oder pacs.009 (Überweisung zwischen Finanzinstituten), ist ihrem Wesen nach eine gesicherte Mitteilung bzw. Anweisung. Sie informiert die empfangende Bank, dass Mittel zu erwarten sind, und enthält Angaben zum Begünstigten, zum Transaktionsbetrag und zum Zahlungsweg, überträgt jedoch für sich genommen keine Mittel. Eine tatsächliche Übertragung von Mitteln erfolgt erst, wenn der angewiesene Betrag über zwischenbankliche Verfahren unter Einbindung von Korrespondenz- oder Zwischenbanken abgewickelt wird und dies durch tatsächliche Änderungen der Kontostände bei den jeweiligen Instituten belegt ist.
II. Definitionen und Rollen von Korrespondenz- und Zwischenbanken
A. Korrespondenzbanken
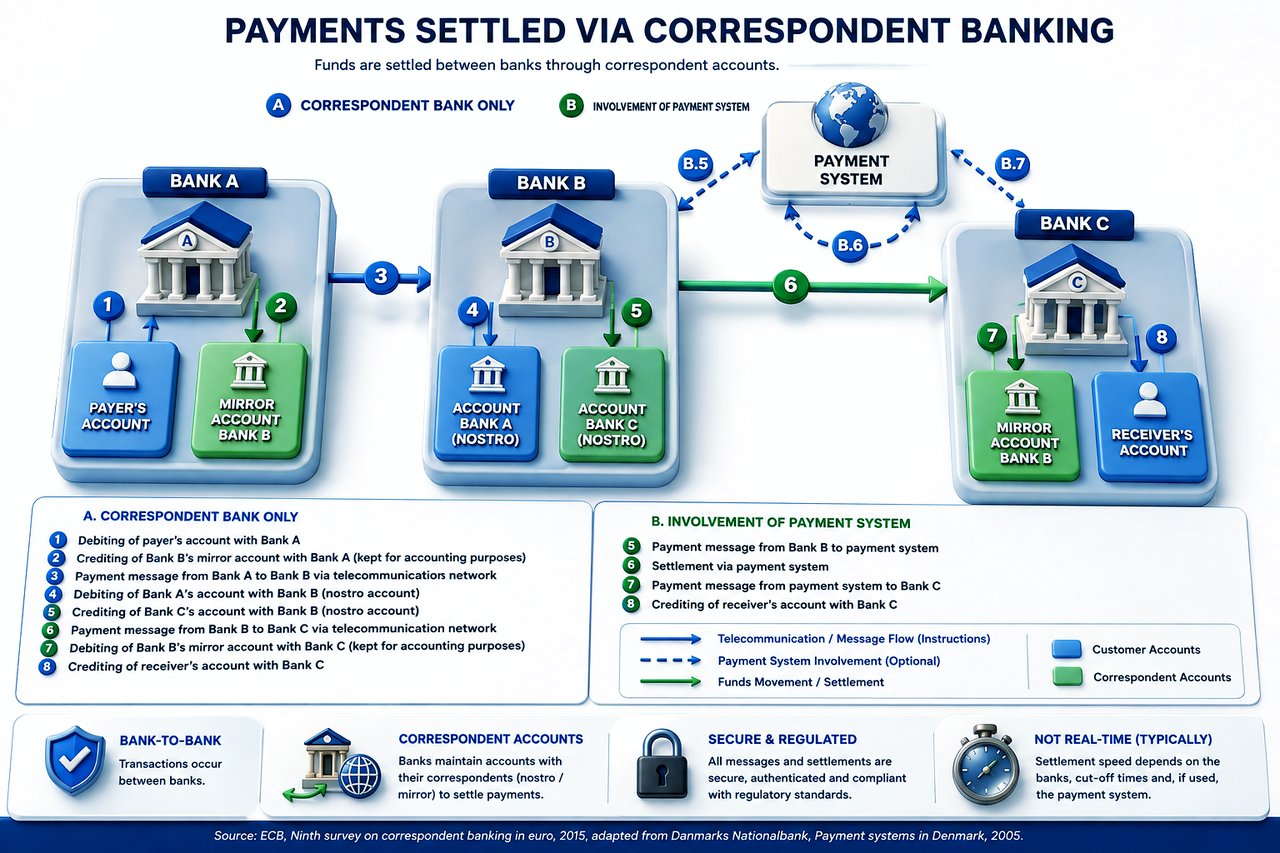
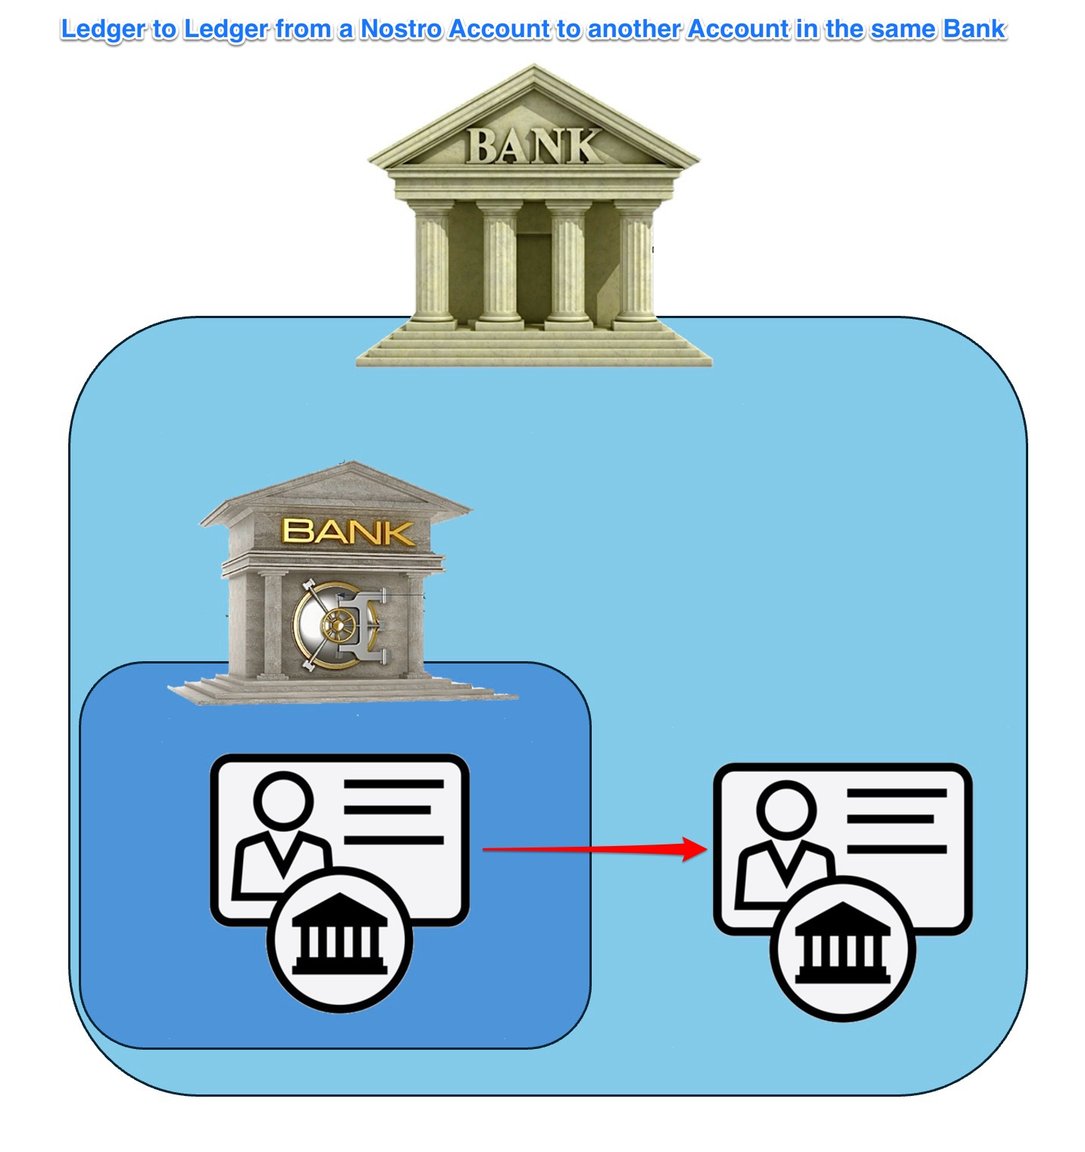
- Eine Korrespondenzbank unterhält direkte bilaterale Konten (Nostro-/Vostrokonten) bei anderen Banken.
- Diese Konten bilden tatsächliche Barguthaben ab, die bei einem anderen Finanzinstitut gehalten werden, und erleichtern grenzüberschreitende Zahlungen und Abwicklungen.
B. Zwischengeschaltete Banken
- Eine zwischengeschaltete Bank fungiert als Durchleitungsstelle in der Zahlungskette, wenn zwischen der sendenden und der begünstigten Bank keine direkten Korrespondenzbeziehungen bestehen.
- Sie überbrückt Lücken zwischen Banken ohne Korrespondenzbeziehung und übernimmt Währungsumrechnungen, internationale Zahlungen und komplexe Routing-Anforderungen.
III. Wie Kernbankensysteme den tatsächlichen Geldeingang bestätigen
Das Kernbankensystem verwendet einen belastbaren Abstimmungs- und Bestätigungsprozess, der für Szenarien mit Korrespondenz- und Zwischenbanken wie folgt differenziert ist:
A. Überprüfung über Korrespondenzbanken
Wenn Transaktionen direkte Korrespondenzkonten (Nostrokonten) betreffen:
Detaillierter Ablauf:
- Eingang der Anweisung (pacs.008/pacs.009): Das Kernbankensystem (CBS) empfängt die SWIFT-Anweisung und speichert sie vorübergehend.
- Vorläufige Buchung: Gelder können bis zur Verifizierung vorübergehend in einem internen Zwischen- oder Abwicklungskonto ausgewiesen werden.
- Abstimmung der Nostrokonto-Auszüge: Die empfangende Bank erhält von ihren Korrespondenzbanken automatisierte Kontoauszüge (camt.053 oder die älteren MT 940/950 bzw. elektronische APIs), die die tatsächlichen Kontostände und Gutschriften wiedergeben. Das Kernbankensystem (CBS) gleicht diese Auszüge automatisch mit den SWIFT-Anweisungen ab, und zwar anhand eindeutiger Kennungen (UETR – Unique End-to-End Transaction Reference).
- Endgültige Kontogutschrift: Erst nach genauem Abgleich der SWIFT-Anweisung mit der bestätigten Gutschriftsbuchung der Korrespondenzbank schreibt das Kernbankensystem (CBS) die Mittel endgültig dem Kundenkonto des Begünstigten gut.
B. Überprüfung über Zwischenbanken
Wenn Gelder über eine zwischengeschaltete Bank geleitet werden (mehrstufiges Routing), gestaltet sich der Überprüfungsprozess etwas komplexer:
Detaillierter Ablauf:
- Eingang der Anweisung (pacs.008): Das Kernbankensystem (CBS) erfasst zunächst die eingehende Anweisungsnachricht.
- Verifizierung der Abwicklung über zwischengeschaltete Banken: Über zwischengeschaltete Banken gesendete Gelder führen in der Regel zu mehreren SWIFT-Bestätigungen, darunter Gutschriftsanzeigen (camt.054, früher MT 910) oder nachfolgende pacs.009-Nachrichten, die die Weiterleitung der Gelder anzeigen. Die zwischengeschaltete Bank erteilt eine Gutschriftsanzeige, die bestätigt, dass die Gelder dem Nostrokonto der empfangenden Bank bei ihrem Korrespondenzinstitut erfolgreich gutgeschrieben wurden. CBS erhält diese Bestätigungen von den zwischengeschalteten Instituten und ermöglicht so einen schrittweisen Abgleich.
- Abschließende Verifizierung durch die Korrespondenzbank: Der abschließende Kontoauszug (camt.053 oder der ältere MT 940/950) der Korrespondenzbank bestätigt die tatsächliche Barabwicklung auf dem Nostrokonto der empfangenden Bank.
- Endgültige Zuordnung an den Kunden: Erst nach Eingang und Prüfung der tatsächlichen Abwicklungsbestätigung der Korrespondenzbank (nach Bestätigung durch den zwischengeschalteten Intermediär) schreibt CBS das Konto des Begünstigten endgültig gut.
IV. Von Kernbankensystemen eingesetzte Technologien und Systeme
- Software für den automatisierten Abgleich: (z. B. SmartStream TLM, Temenos, Oracle FLEXCUBE)
- Echtzeit-Überwachungsinstrumente: API-Integrationen und digitale Kontoauszüge zur unmittelbaren Verifizierung.
- Messaging-Gateways: SWIFT Alliance Access, SWIFT-gpi-Tracker zur Bestätigung des Transaktionsstatus in Echtzeit.
- Unique Transaction Reference (UETR): Von SWIFT vorgeschrieben, um sicherzustellen, dass jede Nachricht über den gesamten Zahlungslebenszyklus hinweg eindeutig identifizierbar ist.
- Zweistufige Abstimmungsprüfungen. Automatisierte elektronische Abstimmung, ergänzt durch manuelle Überprüfung durch dedizierte Operations-Teams.
- AML/KYC- und Compliance-Kontrollen. Jede Zahlungsanweisung wird vor einer Gutschrift geprüft und validiert, um die Einhaltung der regulatorischen Pflichten (FATF, AML-Richtlinien, OFAC, EU-/UN-Sanktionen) sicherzustellen.
- Prüfpfade und Berichterstattung. Vollständige elektronische Prüfpfade werden für die Einhaltung aufsichtsrechtlicher Vorgaben und für Prüfungen geführt.
Ein Kernbankensystem stützt sich nicht allein auf den Eingang von SWIFT-Anweisungsnachrichten als Nachweis für die Abwicklung von Geldern. Vielmehr werden die tatsächlichen Geldbewegungen systematisch durch Abstimmung mit bestätigten Kontoauszügen sowohl der Korrespondenzbanken (endgültige Clearinginstitute, die Nostrokonten führen) als auch der zwischengeschalteten Banken (Banken, die Transaktionen weiterleiten und die Weiterleitung durch Gutschriftanzeigen oder nachfolgende Bestätigungen bestätigen) überprüft.
Erst wenn sich auf Korrespondenzebene tatsächliche Geldsalden verändern und bestätigte Gutschriften in den Kontoauszügen sowohl der zwischengeschalteten Bank als auch der Korrespondenzbank erscheinen, erfasst das CBS die Mittel endgültig und weist sie dem Konto des begünstigten Kunden zu. Dadurch wird die genaue Unterscheidung zwischen Zahlungsanweisungen und tatsächlichem Zahlungsausgleich gewährleistet.
Bankwesen
Ledger-to-Ledger-Überweisungen (L2L) im Bankwesen bezeichnen den Vorgang, bei dem Vermögenswerte, Verbindlichkeiten oder Eigenkapital zwischen zwei getrennten Hauptbüchern übertragen werden, die von Finanzinstituten wie Banken oder anderen Zahlungsdienstleistern geführt werden. Diese Übertragungen können zwischen Konten innerhalb desselben Instituts oder institutsübergreifend erfolgen. Im Bankwesen sind Hauptbücher zentrale Datenbanken oder Aufzeichnungssysteme, die die Eigentumsverhältnisse und die Transaktionshistorie von Kundenkonten und Vermögenswerten nachverfolgen.
L2L-Überweisungen im Bankwesen sind entscheidend, um effiziente und sichere Transaktionen zwischen verschiedenen Finanzinstituten und deren Kunden zu ermöglichen. Nachfolgend einige wesentliche Aspekte und Beispiele für L2L-Überweisungen im Bankwesen:
- Interbankenüberweisungen: Interbankenüberweisungen sind eine gängige Form von L2L-Überweisungen im Bankwesen, bei denen Gelder zwischen Konten bei verschiedenen Banken bewegt werden. Sie können über verschiedene Mechanismen abgewickelt werden, etwa über Banküberweisungen (z. B. SWIFT), Transaktionen im Automated Clearing House (ACH) und Echtzeit-Bruttoabwicklungssysteme (RTGS).
- Bankinterne Überweisungen: Bankinterne Überweisungen erfolgen, wenn Gelder zwischen Konten desselben Finanzinstituts bewegt werden. Diese Überweisungen innerhalb eines Instituts (L2L) sind in der Regel schneller und können geringere Gebühren verursachen als Interbankenüberweisungen, da lediglich die internen Hauptbücher der Bank angepasst werden.
- Zentralbank-Hauptbücher: Zentralbanken führen eigene Hauptbücher, in denen die Reserveguthaben der Geschäftsbanken in ihrem Zuständigkeitsbereich erfasst werden. L2L-Übertragungen zwischen den Hauptbüchern der Zentralbank und denen der Geschäftsbanken sind entscheidend für die Steuerung der Mindestreservepflichten, die Umsetzung der Geldpolitik und die Erleichterung von Interbankgeschäften.
- Grenzüberschreitende Überweisungen: L2L-Überweisungen im Bankwesen spielen auch bei grenzüberschreitenden Transaktionen eine wesentliche Rolle, bei denen Gelder zwischen Banken oder Finanzinstituten in verschiedenen Ländern bewegt werden. Diese Überweisungen beinhalten häufig eine Währungsumrechnung und können die Einbindung von Korrespondenzbanken oder internationalen Zahlungsnetzwerken erfordern, um die Transaktion abzuwickeln.
- Übertragungen digitaler Vermögenswerte: Mit der zunehmenden Verbreitung digitaler Vermögenswerte und der Blockchain-Technologie haben einige Banken und Finanzinstitute begonnen, L2L-Transfers unter Einbeziehung digitaler Vermögenswerte oder Kryptowährungen zu prüfen. Für solche Transfers können spezialisierte Protokolle wie das Interledger Protocol (ILP) oder der Aufbau neuer Infrastrukturen erforderlich sein, etwa digitales Zentralbankgeld (CBDCs) oder bankgedeckte Stablecoins.
Was kann von Bank zu Bank übertragen werden?
Aktiva der Bank:
- Barmittel und Zahlungsmitteläquivalente: Dies sind Mittel, auf die sofort oder nahezu sofort zugegriffen werden kann. Dazu zählen Bargeld, Einlagen bei anderen Banken und hochliquide Wertpapiere wie Schatzwechsel.
- Anlagen/Wertpapiere: Dies sind Finanzinstrumente, in die die Bank investiert, um eine Rendite zu erzielen, etwa Staats- und Unternehmensanleihen, Aktien und andere Wertpapiere.
- Kredite und Darlehen: Dies sind die Mittel, die eine Bank ihren Kunden leiht und die Zinserträge erwirtschaften. Dazu zählen Privatkredite, Hypotheken, Firmenkredite, Kreditkartensalden und Überziehungen.
- Anlagevermögen: Hierbei handelt es sich um materielle Vermögenswerte im Eigentum der Bank, wie Gebäude, Grundstücke, Ausstattung und Mobiliar.
- Immaterielle Vermögenswerte: Hierzu zählen nicht-physische Vermögenswerte wie Software, Patente, Marken und der Geschäfts- oder Firmenwert.
- Sonstige Vermögenswerte: Hierzu können unter anderem aufgelaufene Zinsforderungen, latente Steueransprüche und derivative Finanzinstrumente zählen.
Verbindlichkeiten der Bank:
- Einlagen: Dies sind Gelder, die Privatpersonen und Unternehmen bei der Bank halten. Dazu zählen Kontokorrentkonten, Sparkonten und Termineinlagen. Sie stellen Verbindlichkeiten dar, da die Bank verpflichtet ist, diese Gelder den Einlegern auf Verlangen oder zu einem bestimmten Fälligkeitstermin zurückzuzahlen.
- Aufgenommene Mittel: Dabei handelt es sich um Mittel, die die Bank von anderen Finanzinstituten oder der Zentralbank aufnimmt oder durch die Emission von Schuldtiteln beschafft.
- Schuldtitel: Hierbei handelt es sich um Anleihen oder andere Formen von Schuldtiteln, die von der Bank zur Mittelbeschaffung begeben werden. Die Bank ist verpflichtet, den Anleihegläubigern Kapital und Zinsen zurückzuzahlen.
- Sonstige Verbindlichkeiten: Dazu zählen Posten wie aufgelaufene Aufwendungen, Verbindlichkeiten aus Lieferungen und Leistungen, passive latente Steuern, Rückstellungen für Kreditausfälle und derivative Finanzinstrumente.
- Nachrangige Verbindlichkeiten: Dabei handelt es sich um Schulden, die im Insolvenzfall der Bank erst nach allen anderen Schulden beglichen werden.
Eigenkapital der Bank:
- Stammaktien: Hierbei handelt es sich um das Eigenkapital, das von den Eigentümern der Bank gehalten wird. Sie verfügen über Stimmrechte und können Dividenden erhalten.
- Vorzugsaktien: Diese Form des Eigenkapitals hat einen höheren Anspruch auf Erträge und Vermögenswerte als Stammaktien, ist aber in der Regel nicht mit Stimmrechten verbunden.
- Gewinnrücklagen: Dies sind die Nettogewinne, die eine Bank über die Jahre angesammelt und im Unternehmen belassen hat, anstatt sie als Dividenden auszuschütten.
- Eigene Aktien: Dies sind die eigenen Aktien der Bank, die sie am Markt zurückerworben hat.
- Sonstiges Gesamtergebnis: Hierbei handelt es sich um noch nicht realisierte Gewinne und Verluste aus verschiedenen Anlagen und Derivaten.
- Minderheitsanteile: Dies ist der Teil des Nettovermögens eines Tochterunternehmens, der auf Eigenkapitalanteile entfällt, die nicht direkt oder indirekt über Tochterunternehmen vom Mutterunternehmen gehalten werden.
Von Off-Ledger zu On-Ledger
Transaktionen zwischen Banken, einschließlich Übertragungen von außerhalb des Hauptbuchs geführten zu im Hauptbuch erfassten Positionen (Off-Ledger zu On-Ledger), erfordern zusätzliche Schritte, um die ordnungsgemäße Übertragung von Vermögenswerten oder Verbindlichkeiten, die Einhaltung regulatorischer Vorgaben und eine ordnungsgemäße Buchführung sicherzustellen.
Das Verfahren gestaltet sich wie folgt:
- Identifizierung der Transaktion bzw. des Vermögenswerts: Zu Beginn des Prozesses wird ermittelt, welche konkrete Transaktion oder welcher konkrete Vermögenswert künftig im Ledger (On-Ledger) statt außerhalb des Ledgers (Off-Ledger) erfasst werden soll. Beide an der Transaktion beteiligten Banken müssen sich über den zu übertragenden Vermögenswert bzw. die zu übertragende Verbindlichkeit einig sein.
- Risikobewertung und Finanzanalyse: Beide Banken führen ihre jeweils eigenen Risikobewertungen und Finanzanalysen durch. Damit wird sichergestellt, dass die Transaktion mit ihren jeweiligen Risikomanagementrichtlinien und Finanzstrategien im Einklang steht.
- Interbankenvereinbarung: Bevor die Transaktion fortgesetzt werden kann, müssen sich die Banken auf die Bedingungen der Übertragung einigen. Dies kann Verhandlungen über den Preis des Vermögenswerts oder der Verbindlichkeit, den Zeitpunkt der Übertragung und weitere Einzelheiten umfassen. Diese Vereinbarung ist häufig rechtlich bindend und muss den lokalen und internationalen bankaufsichtsrechtlichen Vorschriften entsprechen.
- Einhaltung regulatorischer Vorgaben: Die Transaktion muss den einschlägigen bankaufsichtsrechtlichen Vorschriften entsprechen, einschließlich derjenigen zu Eigenkapitalausstattung, Liquidität und Risikomanagement. Die Compliance-Abteilungen beider Banken stellen sicher, dass die Transaktion diese Anforderungen erfüllt. Compliance-Rahmenwerke: SOX (Sarbanes-Oxley Act): Gewährleistet die Richtigkeit und Integrität der Unternehmensberichterstattung (spezifisch für die USA) oder DSGVO (Datenschutz-Grundverordnung): Gewährleistet den Schutz und die Privatsphäre von Kundendaten, insbesondere in der EU (spezifisch für Europa).
- Clearing und Abwicklung: Sobald die Vereinbarung getroffen und die Compliance geprüft ist, tritt die Transaktion in die Clearing- und Abwicklungsphase ein. Dabei wird der Vermögenswert beziehungsweise die Verbindlichkeit tatsächlich vom Hauptbuch der einen Bank in das der anderen übertragen. Dieser Vorgang wird, insbesondere bei großvolumigen oder komplexen Transaktionen, häufig durch ein zwischengeschaltetes Clearinghaus unterstützt.
- Verbuchung der Transaktion: Nach Abschluss des Clearing- und Abwicklungsprozesses verbucht jede Bank die Transaktion in ihrem eigenen Hauptbuch. Bei der verkaufenden Bank wird der Vermögenswert aus dem eigenen Hauptbuch ausgebucht (von On-Ledger zu Off-Ledger), bei der kaufenden Bank wird er in das eigene Hauptbuch eingebucht (von Off-Ledger zu On-Ledger).
- Laufende Verwaltung und Berichterstattung: Beide Banken müssen das Geschäft fortlaufend verwalten und darüber berichten. Dies umfasst die Verfolgung etwaiger Wertänderungen des Vermögenswerts oder der Verbindlichkeit, die Meldung dieser Änderungen an die zuständigen Aufsichtsbehörden und die entsprechende Aktualisierung ihrer jeweiligen Finanzabschlüsse.
- Laufende Überwachung: Schließlich überwachen die Banken den Vermögenswert bzw. die Verbindlichkeit weiterhin regelmäßig, um sicherzustellen, dass er bzw. sie allen einschlägigen Vorschriften entspricht und dass das Risikoprofil innerhalb der Risikotoleranz der jeweiligen Bank bleibt.
Der Vorgang der Überführung von Off-Ledger-Mitteln in On-Ledger-Mittel umfasst den Übergang von Vermögenswerten, die nicht im primären Hauptbuch der Bank erfasst sind, in Positionen, die in deren Büchern offiziell anerkannt werden. Diese Praxis ist vor allem im Zusammenhang mit dem Schattenbankwesen, der Vermögensverwaltung oder bestimmten Arten von Finanztransaktionen relevant, die zunächst nicht in der Hauptbilanz der Bank erscheinen. Die Einzelheiten dieses Verfahrens und die damit verbundenen Kosten hängen von den regulatorischen Rahmenbedingungen, der Art der betroffenen Vermögenswerte und den spezifischen Richtlinien des Finanzinstituts ab. Im Folgenden werden die typischerweise erforderlichen Verfahrensschritte dargestellt und die damit verbundenen Kosten erläutert.
Umwandlung von Off-Ledger-Mitteln in On-Ledger-Mittel bei Banken und Zentralbanken
Die Überführung außerbilanzieller Mittel in bilanzierte Mittel bedeutet, Finanzaktivitäten, die bislang nicht in der offiziellen Bilanz erfasst waren, in das Hauptbuchführungssystem zu integrieren. Dies ist für eine zutreffende Finanzberichterstattung, Transparenz und die Einhaltung regulatorischer Vorgaben von wesentlicher Bedeutung. Nachfolgend wird dieser Prozess für Geschäftsbanken und Zentralbanken im Einzelnen dargestellt, einschließlich Identifizierung, Verifizierung, Abstimmung, Buchung und Prüfung.
A. Geschäftsbanken
1. Identifizierung außerbilanzieller Mittel
Quellen von Off-Ledger-Mitteln:
- Zweckgesellschaften (Special Purpose Entities, SPEs): Rechtliche Einheiten, die für bestimmte Transaktionen wie Verbriefungen geschaffen werden und Vermögenswerte und Verbindlichkeiten außerhalb der Hauptbilanz der Bank halten können. Dazu können Structured Investment Vehicles (SIVs) und Conduits gehören.
- Verbriefte Vermögenswerte: Kredite oder Forderungen, die an Anleger verkauft wurden, aber weiterhin von der Bank verwaltet werden. Beispiele sind hypothekenbesicherte Wertpapiere (MBS) und forderungsbesicherte Wertpapiere (ABS).
- Leasingverpflichtungen: Operating-Leasingverhältnisse, die nach früheren Rechnungslegungsstandards nicht aktiviert wurden, nach neuen Standards wie IFRS 16 jedoch zu bilanzieren sind.
- Derivate und Eventualverbindlichkeiten: Finanzinstrumente wie Swaps, Futures und Optionen sowie potenzielle Verbindlichkeiten aus Garantien und Akkreditiven.
2. Überprüfung und Validierung
Prüfschritte:
- Bewertung von Finanzinstrumenten: Detaillierte Analyse zur Bestimmung von Art, Risiko und Wert außerbilanzieller Positionen.
- Bewertungsmodelle: Einsatz von Discounted-Cashflow-Analysen (DCF), Mark-to-Market-Bewertungen (MTM) und weiteren Finanzmodellen zur Ermittlung des beizulegenden Zeitwerts von Derivaten und verbrieften Vermögenswerten.
- Kreditrisikoanalyse: Beurteilung der Bonität der zugrunde liegenden Vermögenswerte und der an OBS-Transaktionen beteiligten Gegenparteien.
- Aufsichtsrechtliche Prüfung: Sicherstellung der Einhaltung der einschlägigen Rechnungslegungs- und Aufsichtsstandards.
- IFRS 9 und IFRS 16: Regeln für den Ansatz und die Bewertung von Finanzinstrumenten bzw. Leasingverhältnissen.
- Basel-III-Rahmenwerk: Berechnungen der risikogewichteten Aktiva (RWA) und Verschuldungsquoten, die die Behandlung bilanzunwirksamer Positionen beeinflussen.
Protokolle und Standards:
- IFRS und GAAP: Gewährleistung einer einheitlichen Anwendung der International Financial Reporting Standards (IFRS) und der Generally Accepted Accounting Principles (GAAP) für eine zutreffende Finanzberichterstattung.
- AML- und KYC-Compliance: Einhaltung der Anforderungen zur Bekämpfung der Geldwäsche (Anti-Money Laundering, AML) und der Kundenidentifizierung (Know Your Customer, KYC), um unerlaubte Aktivitäten zu verhindern.
3. Abstimmungsverfahren
Abstimmungsmethoden:
- Detaillierte Transaktionsprüfung: Gründliche Untersuchung und Abgleich außerbilanzieller Transaktionen mit den internen Aufzeichnungen.
- Abgleich auf Transaktionsebene: Sicherstellung, dass jede außerbilanzielle Position zutreffend abgebildet und mit den entsprechenden Bilanzpositionen abgestimmt wird.
- Ausnahmeberichterstattung: Identifizierung und Klärung von Abweichungen durch automatisierte Systeme oder manuelles Eingreifen.
Werkzeuge und Software:
- ERP-Systeme: Enterprise-Resource-Planning-Systeme wie SAP und Oracle Financials zur Automatisierung der Abstimmungsprozesse.
- Spezialisierte Abstimmungssoftware: Werkzeuge wie BlackLine und SmartStream für den Abgleich hoher Transaktionsvolumina und die Erkennung von Auffälligkeiten.
4. Erfassung im Hauptbuch
Erfassungsmethoden:
- Buchungssätze: Detaillierte Buchungen zur Erfassung außerbilanzieller Positionen im Hauptbuch, wobei sicherzustellen ist, dass alle maßgeblichen Angaben erfasst werden.
- Automatisierte Verbuchung: Einsatz von Kernbankensystemen zur automatisierten Erfassung von Transaktionen, um manuelle Eingabefehler zu minimieren.
- Konzerninterne und bankinterne Buchungen: Sicherstellung der ordnungsgemäßen Bilanzierung von Transaktionen, an denen mehrere Gesellschaften des Bankkonzerns beteiligt sind.
Protokolle und Standards:
- Doppelte Buchführung: Sicherstellung, dass jede Transaktion mindestens zwei Konten berührt, um die Bilanzgleichung (Aktiva = Fremdkapital + Eigenkapital) zu wahren.
- Einhaltung von IFRS/GAAP: Beachtung internationaler und nationaler Rechnungslegungsstandards, um Transparenz und Einheitlichkeit in der Finanzberichterstattung sicherzustellen.
5. Prüfung und Compliance
Prüfungsprozesse:
- Interne Revision: Regelmäßige interne Überprüfungen zur Sicherstellung der Einhaltung von Richtlinien und Verfahren sowie der Richtigkeit der Finanzberichterstattung.
- Laufende Überwachung: Einsatz von Echtzeit-Prüfsystemen zur Erkennung von Auffälligkeiten und zur kontinuierlichen Sicherstellung der Compliance.
- Risikobasierte Prüfungen: Konzentration auf Hochrisikobereiche wie Derivate und Zweckgesellschaften, um eine wirksame Aufsicht sicherzustellen.
- Externe Prüfungen: Unabhängige Überprüfung durch externe Prüfer zur Sicherstellung der Einhaltung von Rechnungslegungsstandards und Vorschriften.
- Führung von Prüfpfaden: Lückenlose Aufzeichnung aller Transaktionen und Anpassungen, um einen klaren Prüfpfad zu gewährleisten.
Compliance-Rahmenwerke:
- Sarbanes-Oxley Act (SOX): Gewährleistung der Richtigkeit und Integrität von Unternehmensveröffentlichungen (spezifisch für die USA).
- EU-Abschlussprüferverordnung: Gewährleistung von Richtigkeit und Transparenz der Finanzberichterstattung in Europa.
Protokolle und Technologien:
- Tools für das aufsichtsrechtliche Meldewesen: Software wie AxiomSL und Wolters Kluwer zur Erstellung und Einreichung aufsichtsrechtlicher Meldungen
- Blockchain und DLT: Einsatz der Distributed-Ledger-Technologie (DLT) für unveränderliche Aufzeichnungen und Transparenz bei Finanztransaktionen.
B. Zentralbanken
1. Identifizierung außerbilanzieller Mittel
Quellen außerbilanzieller Mittel:
- Devisenswap-Linien: Zugesagte, aber nicht in Anspruch genommene Swap-Linien sowie die Terminteile von Swaps, die lediglich als Verpflichtungen erscheinen.
- Eventualverbindlichkeiten: Garantien und sonstige potenzielle Verpflichtungen, die nicht in der Bilanz erfasst sind.
- Verwahrbestände: Gold und Wertpapiere, die für andere Zentralbanken in Verwahrung gehalten werden und nie in die Bilanz des Verwahrers gelangen.
2. Verifizierung und Validierung
Prüfschritte:
- Bewertung der Reserven: Beurteilung des Marktwerts der Devisenreserven und sonstiger außerbilanzieller Vermögenswerte.
- Marktpreise und Wechselkurse: Verwendung aktueller Marktdaten zur genauen Bewertung der Reserven.
- Risikobewertung: Beurteilung des Kredit- und Marktrisikos, das mit dem Halten dieser Reserven verbunden ist.
- Aufsichtsrechtliche Prüfung: Sicherstellung der Einhaltung internationaler Standards, wie sie beispielsweise vom IWF festgelegt werden.
- IWF-Leitlinien: Einhaltung der IWF-Datenvorlage für internationale Reserven und Fremdwährungsliquidität.
Protokolle und Standards:
- IWF-Standards: Leitlinien des Internationalen Währungsfonds für die Berichterstattung über Devisenreserven und sonstige monetäre Statistiken.
- Rechnungslegungsstandards für Zentralbanken: Spezifische Standards und Verfahren für die Rechnungslegung und Finanzberichterstattung von Zentralbanken.
3. Abstimmungsverfahren
Abstimmungsmethoden:
- Detaillierte Prüfung der Bestände: Abgleich der Aufzeichnungen über Währungsreserven und andere außerbilanzielle Positionen mit den tatsächlichen Beständen.
- Abgleich von Buchbestand und Ist-Bestand: Sicherstellung, dass die erfassten Daten mit den physischen Beständen oder Kontosalden übereinstimmen.
- Währungsabstimmung: Regelmäßiger Abgleich der Fremdwährungsbestände mit Marktkursen und Transaktionen.
Werkzeuge und Software:
- Zentralbanksysteme: Individuell angepasste Softwarelösungen für die Verwaltung von Transaktionen und Beständen von Zentralbanken.
- Spezialisierte Abstimmungswerkzeuge: Werkzeuge für den Abgleich großer Volumina von Devisentransaktionen und Reserven.
4. Erfassung im Hauptbuch
Erfassungsmethoden:
- Buchungssätze: Detaillierte Buchungen zur Einbeziehung der außerbilanziellen Positionen in das Hauptbuch.
- Automatisierte Systeme: Einsatz zentraler Bankensysteme zur automatisierten Erfassung und Aktualisierung des Hauptbuchs.
- Mehrwährungsbuchhaltung: Gewährleistung einer korrekten Buchführung für Transaktionen und Bestände in mehreren Währungen.
Protokolle und Standards:
- Doppelte Buchführung: Führung ausgeglichener Finanzunterlagen mittels doppelter Buchführung.
- Standards des IWF und der Zentralbanken: Einhaltung internationaler Leitlinien und spezifischer Rechnungslegungsstandards der jeweiligen Zentralbank.
5. Prüfung und Compliance
Prüfungsprozesse:
- Interne Revisionen: Regelmäßige Prüfungen zur Sicherstellung der Richtigkeit und der Einhaltung der Richtlinien innerhalb der Zentralbank.
- Echtzeitüberwachung: Einführung von Systemen zur kontinuierlichen Überwachung und zu Prüfungen in Echtzeit.
- Risikobasierte Ansätze: Konzentration auf Bereiche mit erheblichem Risiko, wie Währungsreserven und Eventualverbindlichkeiten.
- Externe Prüfungen: Unabhängige Prüfungen zur Sicherstellung der Einhaltung internationaler Standards und der Transparenz in der Berichterstattung.
- Vollständige Dokumentation: Führung lückenloser Aufzeichnungen über sämtliche Transaktionen und Anpassungen für Prüfungszwecke.
Compliance-Rahmenwerke:
- IWF-Leitlinien: Sicherstellung von Transparenz und Genauigkeit bei der Berichterstattung über internationale Reserven und Fremdwährungsliquidität.
- Zentralbankvorschriften: Einhaltung der gesetzlichen und rechnungslegungsbezogenen Regeln, denen die Zentralbank selbst unterliegt.
Protokolle und Technologien:
- Blockchain und DLT: Mehr Transparenz und Genauigkeit durch unveränderliche Aufzeichnungen und Distributed-Ledger-Technologien.
- Instrumente für das aufsichtsrechtliche Meldewesen: Unterstützung bei der korrekten und fristgerechten Erstellung und Einreichung aufsichtsrechtlicher Meldungen.
Kurz gesagt
Die Überführung außerbilanzieller Mittel in bilanzielle Mittel ist ein detaillierter und vielschichtiger Prozess, der sorgfältige Identifizierung, Verifizierung, Abstimmung, Erfassung und Prüfung erfordert. Sowohl Geschäftsbanken als auch Zentralbanken müssen strenge Standards und Protokolle einhalten, um die Genauigkeit, Transparenz und aufsichtsrechtliche Konformität ihrer Jahresabschlüsse sicherzustellen. Durch den Einsatz fortschrittlicher Instrumente und die Einhaltung internationaler Standards können diese Institute die Einbeziehung außerbilanzieller Positionen in ihre Hauptbuchhaltungssysteme wirksam steuern und so die Integrität ihrer Finanzberichterstattung gewährleisten.
Inhärente Kosten
Die Kosten für die Überführung außerbilanzieller Positionen in die Bilanz hängen von der Vermögensart, der Rechtsordnung und den eigenen Systemen des Instituts ab. Sie lassen sich in fünf Kategorien einteilen:
- Compliance und Recht: Sorgfaltsprüfung des Vermögenswerts und der Parteien (AML, KYC, Sanktionen), Rechtsgutachten zu Eigentum und Durchsetzbarkeit sowie laufende Überwachung und Berichterstattung.
- Bewertung und Prüfung: unabhängige Bewertung, wo kein Marktpreis besteht, sowie die Prüfungsarbeiten, die für den Ansatz des Vermögenswerts im Jahresabschluss erforderlich sind.
- Risikomanagement: Modelle und Limits für das neue Engagement sowie deren laufende Überwachung.
- Eigenkapital: Sobald die Position in der Bilanz geführt wird, erhöht sie die risikogewichteten Aktiva. Nach Basel III muss eine Bank Eigenmittel von mindestens 8 % der risikogewichteten Aktiva vorhalten, zuzüglich eines Kapitalerhaltungspuffers von 2,5 % und gegebenenfalls anwendbarer antizyklischer oder systemischer Puffer.
- Betrieb: Systemänderungen, Prozessneugestaltung und Mitarbeiterschulung.
Die Kosten variieren daher von Fall zu Fall und lassen sich erst abschätzen, wenn der Vermögenswert, die Gegenparteien und die aufsichtsrechtliche Behandlung bekannt sind.
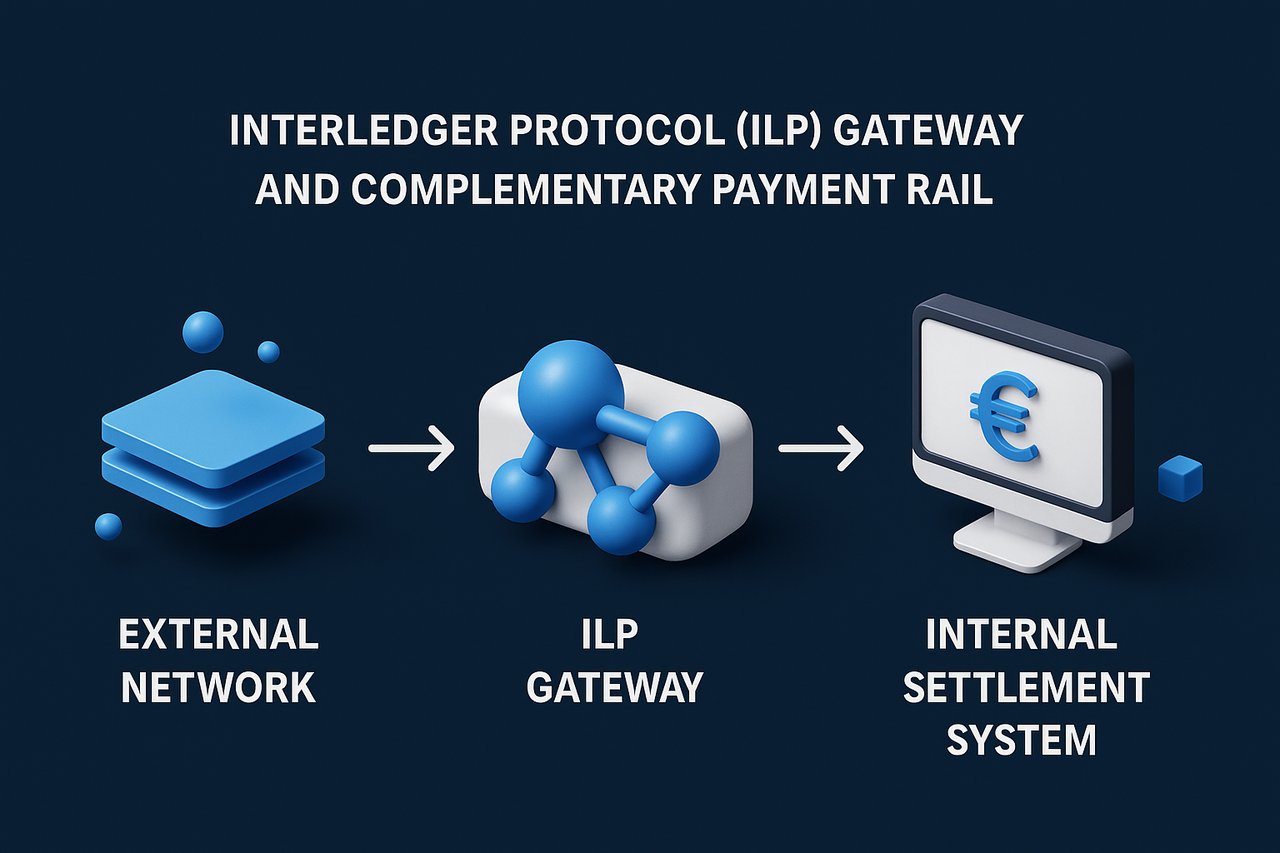
IFB – Interledger-Protokoll-(ILP-)Gateway und ergänzende Zahlungsschiene
Zweck und Positionierung
ILP bildet den Kern der Cross-Ledger-Strategie der IFB: Es ermöglicht bedingte, kryptografisch gebundene Überweisungen, die auf der Nachrichtenebene innerhalb weniger Sekunden abgeschlossen sind und dabei die Trennung unseres DMZ-Konnektors vom ISO-20022-Kernledger wahren. Das moderne Zahlungsumfeld ist jedoch vielsprachig. Kunden benötigen mitunter Zahlungswege, die auf bestimmte Korridore, Liquiditätsprofile oder aufsichtsrechtliche Zuständigkeitsbereiche optimiert sind. Nachfolgend stellen wir die ILP-Spezifikationen dar, die Kunden einhalten müssen, sowie die wichtigsten alternativen Zahlungswege mit der jeweiligen aufsichtsrechtlichen oder technischen Begründung.
1 Interledger Protocol – Kanonische Spezifikation
- Connector-Ebene – Rafiki v 1.3 + oder Interledger.rs in einer gehärteten Zwischenschicht; der externe Datenverkehr läuft über BTP/STREAM mit TLS 1.3; intern erfolgt die Umwandlung in ISO 20022 PACS.008/009. Diese Topologie folgt NIST SP 800-53 Rev 5, Kontrolle SC-7 „Boundary Protection“.
- Credential-Hygiene – Tokenisierte BTP-Zugangsdaten werden alle neunzig Tage erneuert und sind innerhalb von vierundzwanzig Stunden widerrufbar, entsprechend den Anforderungen an das Credential-Management im OWASP Application Security Verification Standard.
- Proof-of-Path-Test – Drei Kleinstzahlungen über je 0,01 € (≤1 s Umlaufzeit), gefolgt von einem STREAM-Burst über 1 € (<0,5 % Verlust, <750 ms Latenz), belegen den Durchsatz, ohne Meldeschwellen zu überschreiten.
- Abwicklungsendgültigkeit – Jedes erfüllte Paket löst eine pacs.009-Anweisung in T2 (früher TARGET2) oder auf einem Nostrokonto bei einer Korrespondenzbank aus; die Gutschrift an den Begünstigten wird bis zum Eingang der unwiderruflichen Bestätigung zurückgehalten, womit Grundsatz 8 „Abwicklungsendgültigkeit“ der CPMI-IOSCO-Grundsätze für Finanzmarktinfrastrukturen (Basel/BIZ, April 2012) erfüllt wird.
2 Swift-Echtzeitzahlungen im grenzüberschreitenden Zahlungsverkehr – konventioneller Zahlungsweg
- Profil – Swift verbindet nationale Sofortzahlungssysteme für grenzüberschreitende Zahlungen, sodass der Begünstigte innerhalb von Sekunden gutgeschrieben werden kann, sofern beide nationalen Systeme dies unterstützen; verwendet wird hierfür das ISO-20022-Nachrichtenformat pacs.008.
- Warum IFB es einsetzt – Es stützt sich auf bestehende Korrespondenzkonten, erfordert keine neue Token-Infrastruktur und bietet eine weltweite Bankenabdeckung.
- Aufsichtsrechtlicher Vorteil – Da die Abwicklung weiterhin über herkömmliche RTGS-Systeme erfolgt, richten sich die Eigenkapital- und Liquiditätsanforderungen nach dem etablierten Rahmenwerk von Basel III, ohne die Besonderheiten des bedingten Treuhandmechanismus von ILP.
3 SEPA Instant Credit Transfer – Paneuropäische Euro-Infrastruktur
- Profil – Das SCT-Inst-Verfahren des European Payments Council stellt Euro-Überweisungen dem Begünstigten innerhalb von zehn Sekunden zur Verfügung, rund um die Uhr an jedem Tag des Jahres. Seit dem Regelwerk 2025 (Oktober 2025) sieht das Verfahren keinen Höchstbetrag mehr vor; jeder Zahlungsdienstleister legt seine eigenen Limits fest.
- Warum das wichtig ist – In reinen Euro-Korridoren vermeidet SEPA Instant Devisenspannen und wird in Zentralbankgeld über TARGET Instant Payment Settlement (TIPS) oder andere Clearingmechanismen abgewickelt.
- Regulatorischer Vorteil – Nach der Verordnung über Sofortzahlungen (EU) 2024/886 müssen Zahlungsdienstleister im Euroraum Sofortzahlungen senden und empfangen können und dürfen dafür keine höheren Entgelte erheben als für Standardüberweisungen.
4 RTGS.global – Atomares Payment-versus-Payment-(PvP-)Netzwerk
- Profil – RTGS.global baut ein Netzwerk für die atomare Zahlung-gegen-Zahlung-Abwicklung (Payment-versus-Payment) grenzüberschreitender Mehrwährungszahlungen zwischen teilnehmenden Banken auf.
- Warum das wichtig ist – PvP beseitigt das Erfüllungsrisiko in Höhe des Kapitalbetrags bei der Devisenabwicklung; wo ILP nach der Erfüllung noch einen Nostro-Abgleich erfordert, bindet RTGS.global beide Seiten in einer einzigen atomaren Anweisung.
- Aufsichtsrechtlicher Vorteil – Die PvP-Abwicklung entspricht dem, was die aufsichtlichen Leitlinien des Basler Ausschusses zum Abwicklungsrisiko im Devisenhandel, wo immer praktikabel, empfehlen.
5 Ripple Payments (vormals RippleNet) – API-basierte Ledger-Brücke
- Profil – Ripple Payments stellt zwischen teilnehmenden Instituten Nachrichtenübermittlung, Devisenkursstellung und Abwicklungssteuerung bereit und nutzt dabei optional XRP oder Stablecoins zur Liquiditätsbereitstellung.
- Warum das wichtig ist – Einige Gegenparteien arbeiten bereits im Netzwerk von Ripple; die Anbindung daran vermeidet doppelten Integrationsaufwand.
- Aufsichtsrechtlicher Hinweis – Erfolgt die Abwicklung mit einem Kryptowert, gelten zusätzlich zur Zahlungsverkehrsregulierung die Vorschriften der jeweiligen Rechtsordnung für Kryptowerte.
6 Mojaloop – Inclusive Instant Payments System (IIPS)
- Profil – Mojaloop ist ein quelloffenes Referenzmodell für interoperable mobile Zahlungen mit geringen Beträgen. Es integriert ILP intern und ergänzt Verzeichnis- und Quotierungsdienste, die auf finanzielle Inklusion ausgerichtet sind.
- Warum dies von Bedeutung ist – Geldüberweisungen mit geringem Wert können zwischen nationalen Systemen auf Mojaloop-Basis ohne Gebühren des Korrespondenzbankgeschäfts abgewickelt werden.
- Politischer Kontext – Sie unterstützt das Ziel 8.10 der UN-Ziele für nachhaltige Entwicklung zum Zugang zu Finanzdienstleistungen.
7 Möglichkeiten mit Fahrplan
- Wholesale-CBDC-PvP-Korridore – Von Zentralbanken erprobte Multi-CBDC-Plattformen könnten Lieferung gegen Zahlung (DvP) und Zahlung gegen Zahlung (PvP) in Zentralbankgeld mit Atomarität ermöglichen.
- Netzwerke für tokenisierte Einlagen – Projekte wie das Shared Ledger von Swift (Pilotbetrieb seit Juli 2026) und das Regulated Liability Network untersuchen Bankeinlagen als Token auf einem gemeinsamen Ledger, wobei die endgültige Abwicklung über bestehende Systeme erfolgt.
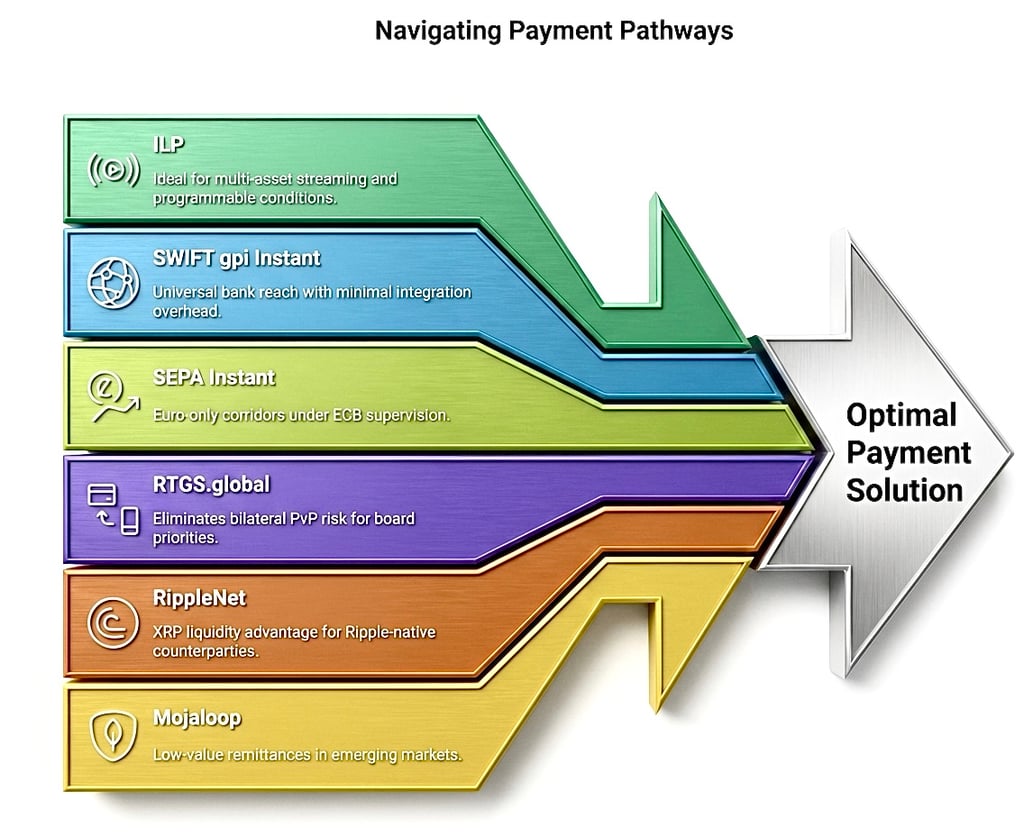
8 Entscheidungsmatrix – Welcher Zahlungsweg wann?
- Wählen Sie ILP, wenn Multi-Asset-Streaming, Mikrozahlungen oder programmierbare Bedingtheit im Vordergrund stehen.
- Wählen Sie Swift-Echtzeit-Auslandszahlungen für eine universelle Erreichbarkeit von Banken bei minimalem Integrationsaufwand.
- Wählen Sie SEPA Instant für reine Euro-Korridore unter Aufsicht der EZB.
- Wählen Sie RTGS.global, wenn die Beseitigung des bilateralen PvP-Risikos Priorität des Verwaltungsrats ist.
- Wählen Sie Ripple Payments, wenn Ihre Gegenparteien bereits im Netzwerk von Ripple tätig sind.
- Wählen Sie Mojaloop für kleinvolumige, auf finanzielle Inklusion ausgerichtete Rücküberweisungen in Schwellenländern.
9 Schlussfolgerung
Indem IFB ILP um Swift-Sofortzahlungen, SEPA Instant, RTGS.global, Ripple Payments und Mojaloop – und mit der Zeit um Infrastrukturen für CBDC und tokenisierte Einlagen – ergänzt, stellt sie ihren Kunden ein Spektrum streng geregelter Zahlungswege zur Verfügung. Jeder Zahlungsweg ist auf ausdrückliche aufsichtsrechtliche Referenzen abgestimmt, sodass die zugrunde liegenden Abwicklungsmechanismen unabhängig von der gewählten Option mit den international geltenden regulatorischen Grundsätzen und mit dem eigenen Anspruch von IFB an operative Resilienz im Einklang stehen.
Anbindung an das Interledger Protocol (ILP) bei IFB – Spezifikationen, Governance und strategische Begründung
1 Zusammenfassender Überblick
IFB hat das Interledger Protocol (ILP) als echtzeitnahe Brücke zwischen externen Zahlungsnetzwerken und unserer internen ISO 20022-Abwicklungsinfrastruktur eingeführt. ILP ermöglicht bedingte, kryptografisch verifizierte Übertragungen, die an einem Konnektor der mittleren Ebene enden und nicht im zentralen Bankhauptbuch, wodurch die Netzwerksegmentierung gewahrt bleibt; die rechtliche Abwicklung erfolgt anschließend über die nachstehend beschriebenen Abwicklungswege. Die folgenden Spezifikationen legen fest, wie ILP umgesetzt wird, weshalb jede Kontrolle besteht und welches rechtliche oder aufsichtsrechtliche Instrument die jeweilige Anforderung begründet.
2 Netzwerkarchitektur und Segmentierung
- Dreistufige Topologie. ILP-Verkehr wird ausschließlich von einem gehärteten Konnektor akzeptiert, der in einer entmilitarisierten mittleren Schicht (DMZ) betrieben wird. Der Konnektor kommuniziert extern über BTP/STREAM mit TLS 1.3 und wandelt jedes erfüllte Paket in eine ISO 20022-Nachricht PACS.008 oder PACS.009 um, die über einen internen Integrationsbus zum Kernbuchungssystem übertragen wird. Im VLAN des Kernbuchungssystems ist kein ILP-Socket zulässig. Warum? Diese Auslegung folgt NIST SP 800-53 Rev 5, Kontrolle SC-7 „Boundary Protection“, sowie den Anforderungen des PCI DSS an die Netzwerksegmentierung.
- Connector-Stack. IFB setzt standardmäßig auf Rafiki ab Version 1.3 (die eine eigene BTP-Implementierung enthält). Interledger.rs wird als zugelassene gleichwertige Alternative geführt. Veraltete Bibliotheken wie ilp-plugin-btp sind untersagt, um Lieferkettenrisiken und verwaiste Abhängigkeiten zu vermeiden.
- Transportsicherheit. Alle externen Verbindungen erzwingen TLS 1.3 mit Perfect Forward Secrecy; die Verschlüsselungsverfahren (Cipher Suites) sind auf diejenigen beschränkt, die vom deutschen Bundesamt für Sicherheit in der Informationstechnik zugelassen sind (BSI TR-02102-2, Ausgabe 2025).
3 Verbindungsmodi und Zugangsdatenhygiene
- Bevorzugter Modus – Open Payments / HTTPS Payment Pointer. Der Empfänger veröffentlicht einen Well-known-Endpunkt (/.well-known/pay/*), der ILDCP-konformes JSON zurückgibt (ILP-Adresse, assetCode, assetScale, STREAM-Zugangsdaten). Die Erkennung erfolgt automatisch und selbstdokumentierend.
- Rückfallmodus – statisches BTP-Peering. Statische Zugangsdaten werden über PGP-verschlüsselte Kanäle ausgetauscht, alle neunzig Tage erneuert und müssen innerhalb von vierundzwanzig Stunden widerrufbar sein.
- Ratenbegrenzung. Der Konnektor begrenzt eingehende Anfragen auf 500 Pakete pro Minute und gibt bei Überschreitung HTTP 429 zurück. Warum? Dies unterstützt die Überwachungs- und Missbrauchserkennungskontrollen gemäß ISO/IEC 27002:2022 und dem OWASP Application Security Verification Standard.
4 Validierung des Zahlungswegs (Proof-of-Path)
Bevor der kommerzielle Geschäftsverkehr zugelassen wird, muss die Gegenpartei:
- Führen Sie drei Kleinstzahlungen zu je 0,01 € aus; jede muss innerhalb von ≤1000 ms abgewickelt sein.
- Einen Durchsatz-Burst von 1 € auslösen (in Blöcken über STREAM); der Paketverlust muss unter 0,5 % und die mittlere Umlauflatenz unter 750 ms bleiben.
- Das BTP-Token rotieren und Schritt 1 wiederholen, um den Wechsel der Zugangsdaten nachzuweisen.
Warum? Mikrozahlungen beanspruchen die bedingte Treuhandlogik von STREAM, ohne aufsichtsrechtliche Meldeschwellen zu überschreiten, während das Token-Rollover die von OWASP und ISO 27002 vorgegebenen Kontrollen des Lebenszyklus von Zugangsdaten prüft.
5 Abwicklungsendgültigkeit und aufsichtsrechtliche Compliance
- Bedingte Erfüllung vs. rechtliche Abwicklung. Die ILP-Erfüllung gibt das Paket frei, doch rechtliche Endgültigkeit (Settlement Finality) tritt erst ein, wenn eine Finanzmarktinfrastruktur (Financial Market Infrastructure, FMI) unwiderruflich abwickelt. Folglich löst jedes erfüllte Paket eine ISO-20022-Anweisung PACS.009 (FI-to-FI) aus, die an T2 (EUR) oder ein zugelassenes Nostrokonto bei einer Korrespondenzbank geleitet wird. Das Kernbuchhaltungssystem schreibt dem Begünstigten den Betrag erst gut, nachdem die Abwicklung in T2 bzw. auf dem Nostrokonto bestätigt wurde. Dieses zweistufige Modell entspricht den CPMI-IOSCO-Prinzipien für Finanzmarktinfrastrukturen (April 2012), Prinzip 8 „Settlement Finality“, sowie dem operationellen Risikorahmen von Basel III (Endfassung, Dezember 2017).
- Behandlung von Störfällen. Sollte am Wertstellungstag (T+0) keine Endgültigkeit (Finality) erreicht werden, wird das ILP-Treuhandkonto automatisch rückabgewickelt und der Vorfall gemäß den operationellen Risikorichtlinien von Basel III protokolliert; ein Ausnahmebericht wird an den Chief Risk Officer eskaliert.
6 Compliance- und Überwachungskontrollen
- KYC/KYB und Sanktionsprüfung. Vor dem Onboarding übermitteln die Gegenparteien vollständige KYC/KYB-Unterlagen, Organigramme der wirtschaftlich Berechtigten und aktuelle Nachweise über Finanzmittel. Jedes ILP-Zielkennzeichen (Destination Tag) wird in Echtzeit anhand der konsolidierten Finanzsanktionslisten des Rates der EU und der OFAC-SDN-Listen geprüft, im Einklang mit den EU-Sanktionsverordnungen, der Verordnung (EU) 2024/1624 (EU-Geldwäscheverordnung) und der FATF-Empfehlung 16 in der im Juni 2025 überarbeiteten Fassung.
- AML-Transaktionsüberwachung. ILP-Paketströme speisen eine Anomalieerkennung; jedes verdächtige Muster wird eskaliert und, soweit erforderlich, unverzüglich an die zuständige Zentralstelle für Finanztransaktionsuntersuchungen gemeldet; Angaben zum Auftraggeber und zum Begünstigten begleiten jede Übertragung gemäß der Verordnung (EU) 2023/1113 (Geldtransferverordnung).
- Digitale operationale Resilienz. Die Konnektorebene wird als kritische IKT-Komponente behandelt und folgt den Standards der EU-Verordnung DORA, Verordnung (EU) 2022/2554. Jährliche Penetrationstests, vierteljährliche Schwachstellenscans und Meldungen von Vorfällen innerhalb der DORA-konformen Fristen sind verpflichtend.
- Aufbewahrung von Protokollen. Sämtliche ILP-Paketprotokolle, ISO-20022-Nachrichten und Compliance-Nachweise werden sieben Jahre lang aufbewahrt, im Einklang mit einer an ISO/IEC 27001 ausgerichteten Aufbewahrungspraxis.
7 Klausel zu Sicherheit und Vertraulichkeit (einheitlich)
Transportverschlüsselung über TLS 1.3; BTP-Token werden im Ruhezustand mit AES-256 verschlüsselt gespeichert; Frist für Verletzungsmeldungen: vierundzwanzig Stunden. Diese konsolidierte Klausel ersetzt sämtliche doppelt vorhandenen Aussagen zu „Sicherheit und Vertraulichkeit“ in früheren Entwürfen, vereinfacht die Governance und erleichtert künftige Überarbeitungen.
8 Vertragliche Meilensteine und Tranchenfreigabe
- Nach erfolgreicher Validierung unterzeichnen beide Parteien ein Bereitschaftszertifikat sowie das Master Services Agreement (Abwicklungsfrist vierundzwanzig Stunden; Reklamationsfrist achtundvierzig Stunden).
- Die erste Tranche: im kommerziellen Term Sheet festgelegt, z. B. 100 000 EUR: wird über den validierten ILP-Kanal freigegeben.
- Vierteljährliche Neuvalidierung und jährliche Penetrationstests sichern die fortlaufende technische Integrität.
9 Strategischer Nutzen
Indem IFB ILP auf einer getrennten mittleren Ebene ansiedelt, moderne Konnektor-Technologien einsetzt, eine strikte Disziplin im Umgang mit Zugangsdaten durchsetzt und jeden Verfahrensschritt an maßgebliche Regelwerke bindet (NIST SP 800-53, ISO 27002, CPMI-IOSCO PFMI, Basel III, DORA, FATF 16 und EU-Sanktionsrecht), bietet sie ihren Kunden eine ledgerübergreifende Transferfähigkeit, die zugleich dem neuesten Stand der Technik entspricht, regulatorisch konform und betrieblich widerstandsfähig ist. Die Nachrichtenübermittlung erfolgt nahezu in Echtzeit, während die Abwicklung in regulierten Zahlungssystemen verankert bleibt. Kurz gesagt: ILP verbindet bei IFB Geschwindigkeit mit Verlässlichkeit und liefert Wert im Tempo der Innovation, fest verankert in den Grundsätzen der globalen Bankenregulierung.
Begriffe im Zusammenhang mit alternativen oder herkömmlichen Übertragungsmethoden sind im Kontext der Bankinfrastruktur auszulegen. Solche Begriffe können Kommunikationskanäle, interne Verarbeitungsmethoden oder historische Praktiken beschreiben, ersetzen jedoch nicht das Erfordernis regulierter Institute, anerkannter Zahlungssysteme und förmlicher Abwicklungsverfahren.
Jede Übertragung muss, unabhängig von der Bezeichnung, letztlich innerhalb des etablierten Finanzsystems verarbeitet, abgewickelt und abgestimmt werden.



Nächster Schritt
Vorstellung anfragen
Teilen Sie uns in wenigen Zeilen mit, wer Sie sind und was Sie vorhaben. Ihre Anfrage geht direkt an die Bank und wird vertraulich behandelt.
Sie sprechen lieber persönlich? Buchen Sie eine 30-minütige Videokonferenz.
Wichtige Börse für ILP
Schlüsselaustauschverfahren des ILP (Interledger Protocol) für Finanzinstitute
- Sollte Ihr geschätztes Finanzinstitut beabsichtigen, uns eine ILP zu übermitteln, laden wir Sie ein, unsere Präsentation herunterzuladen und die im ILP-Validierungsverfahren dargelegten Richtlinien sorgfältig zu beachten.
- Um den dynamischen Output-AES-Code (Schlüssel) für Ihre ILP zu generieren, klicken Sie bitte hier.
Wenn Sie mehr darüber erfahren möchten, wie Sie Mittel auf Ihre Konten bei uns überweisen, wenden Sie sich bitte an Marie Mayer.