
Mythen im Bankwesen
Nicht angebundene Banken
Der Mythos der Überweisung von Geldern von nicht angebundenen „Banken“
Die Grenzen nicht zugelassener Institute verstehen
In den vergangenen Jahren hat sich hartnäckig der Mythos verbreitet, Einzelpersonen könnten allein mithilfe von Bankmitteilungssystemen enorme Geldsummen von Banken transferieren, die weder an das traditionelle Bankensystem noch an Zentralbanken oder Clearingmechanismen angebunden sind. Diese Vorstellung ist besonders verbreitet in Diskussionen über sogenannte „Banken“, die behaupten, auf Stammesgebieten in den Vereinigten Staaten und Kanada außerhalb jeglicher Bankenaufsicht zu operieren, sowie über ähnliche nicht zugelassene Einrichtungen in vielen anderen Rechtsordnungen. (Viele im Stammeseigentum stehende Banken sind vollständig konzessioniert und beaufsichtigt; der Mythos betrifft Einrichtungen, die behaupten, keinerlei Lizenz zu benötigen.) Diese Einrichtungen geben häufig vor, unabhängig von der bundesstaatlichen Aufsicht, von Zentralbanken oder dem übrigen Finanznetzwerk zu arbeiten, und manche präsentieren sich sogar als Alternativen zu traditionellen Bankinstituten. Tatsächlich sind solche Banken, denen die erforderliche bundesstaatliche Zulassung und die Einbindung in das globale Finanzsystem fehlen, nicht in der Lage, legitime Überweisungen oder Transaktionen abzuwickeln; sie können lediglich Nachrichten oder Anweisungen per KTT, S2S, API oder IPIP versenden, sofern sie nicht zumindest ein gedecktes Nostrokonto bei einer vollständig integrierten Bank unterhalten.
Nicht angebundene Banken, das heißt Finanzinstitute, die nicht in das globale Banknetzwerk (z. B. SWIFT, SEPA, Fedwire oder T2) integriert sind, unterliegen einer grundlegenden operativen Einschränkung: Sie können keine echte Interbanken-Abwicklung von Geldern durchführen. Diese Banken können in der Regel nur Nachrichten versenden, verfügen jedoch nicht über die Infrastruktur, um Geld zu bewegen.
Nachfolgend wird dargestellt, wie solche Institute einen täuschenden Mechanismus zur Ausgabe von „Krediten“ schaffen und Kunden unter falschen Vorspiegelungen Gelder entziehen:
Täuschungsmechanismus
- Ausgabe von „Kredit“
Die nicht angebundene Bank teilt dem Kunden mit, dass eine Kreditlinie oder ein bargeldbesicherter Kredit zur Verfügung gestellt wurde. Dieser „Kredit“ wird intern im Hauptbuch der Bank erfasst, ohne externe Validierung oder Abwicklung.
2. Zahlungserfordernis
Der Kunde wird sodann aufgefordert, Gebühren zu zahlen (häufig als Arrangierungsgebühren, Verwaltungsgebühren oder gar als teilweise Sicherheitsleistung bezeichnet), um die Kreditfazilität zu aktivieren oder zu sichern. Diese Zahlungen sind unwiderruflich und werden in der Regel verlangt, bevor eine angebliche Auszahlung veranlasst wird.
3. Scheinüberweisungsanweisungen
Die Bank behauptet in der Folge, eine Überweisung unter Verwendung von Instrumenten wie den folgenden zu veranlassen:
- KTT (Telex mit Schlüsselprüfung)
- IP/IP & API
- S2S (Server-to-Server-Kommunikation)
Die von einer nicht angebundenen Bank mit diesen Methoden versandten Nachrichten können keine Gelder abwickeln oder verrechnen.
4. Verlagerung der Verantwortung
Wenn die Mittel zwangsläufig nicht eintreffen, schiebt die emittierende Bank die Verantwortung ab, indem sie dem Institut des Empfängers vorwirft, das Instrument „abgelehnt“ zu haben. Dem Kunden wird sodann nahegelegt, eine alternative empfangende Bank zu finden, die ein solches Format akzeptiert: ein von vornherein aussichtsloses Unterfangen, da kein seriöses Finanzinstitut diese Methoden für sich genommen als gültige Kanäle für den Empfang oder die Abwicklung von Geldern anerkennt.
5. Verlängerung und Verschleierung
Die nicht angebundene Bank erweckt den Anschein eines laufenden Vorgangs und liefert häufig pseudo-juristische Unterlagen, Screenshots interner Buchungen oder Verweise auf angebliche Compliance-Anforderungen. Dies verlängert die Dauer des Betrugs und kann den Kunden dazu bewegen, weiter Zeit oder zusätzliche Mittel aufzuwenden.
6. Endergebnis: Finanzieller Verlust
Der Kunde hat am Ende erhebliche Beträge für einen „Kredit“ gezahlt, der weder genutzt, ausgezahlt noch übertragen werden kann. Einen Rückgriffsmechanismus gibt es nicht, insbesondere wenn die ausstellende Bank in einer Rechtsordnung mit laxer Finanzregulierung oder -aufsicht ansässig ist.
Dieser Beitrag erläutert die Beschränkungen und Risiken im Zusammenhang mit diesen nicht zugelassenen Instituten und die Gründe, weshalb Überweisungen von dort nicht möglich sind.

Wenn eine „Bank“ ausschließlich über ein Nachrichtensystem arbeitet und nicht vollständig in das globale Bankennetzwerk eingebunden ist, beschränken sich ihre Möglichkeiten auf die Übermittlung von Nachrichten zwischen der sendenden und der empfangenden Bank; tatsächliche Geldtransfers kann sie nicht ausführen.
- Diese Banken sind nicht in der Lage, Geldtransfers auf der „Ebene des Zahlungsverkehrs“ durchzuführen, da sie nicht angebunden sind und weder über Clearingkapazitäten noch über eine Verbindung zu einer anerkannten Zentralbank oder einer an das Bankensystem angebundenen Bank verfügen, und
- über keine Bankvereinbarungen mit zwischengeschalteten Banken verfügen, um auf der „Instruktionsebene“ an der Transaktion beteiligt zu sein, und
- unterhalten in der Regel nicht einmal ein mit Guthaben ausgestattetes Nostrokonto bei einer angebundenen Bank.
Wie das traditionelle Bankensystem funktioniert
Um den Mythos zu verstehen, ist es zunächst wesentlich, nachzuvollziehen, wie legitime Banken innerhalb des Finanzsystems arbeiten. Zugelassene Banken, ob in den Vereinigten Staaten, in Kanada oder einem anderen Land, sind tief in ein komplexes Geflecht von Finanznetzwerken eingebunden. Diese Banken werden in der Regel von nationalen oder bundesstaatlichen Bankenaufsichtsbehörden zugelassen und reguliert, wodurch sichergestellt ist, dass sie nach strengen finanzwirtschaftlichen Standards arbeiten. Zudem sind sie mit Zentralbanken wie der Federal Reserve (in den USA), der EZB oder der Bank of Canada verbunden, die die Geldpolitik steuern und die Finanzstabilität sichern.
Damit Banken untereinander Gelder übertragen können, müssen sie Nachrichtennetzwerke wie SWIFT nutzen und an Clearing- und Abwicklungssystemen wie Automated-Clearing-House-Systemen (ACH) oder RTGS-Systemen teilnehmen oder zumindest ein Nostrokonto bei einer Bank unterhalten, die dies tut. Diese Systeme stellen sicher, dass jede Transaktion (sei es eine Zahlung, eine Überweisung oder eine andere Form des Austauschs) auf sichere und transparente Weise geprüft, verarbeitet und abgewickelt wird. Kurz gesagt: Die Anbindung an Zentralbanken und Clearingstellen ist für jede Bank unerlässlich, um rechtmäßige Finanzgeschäfte durchzuführen.
Überweisung von Geldern
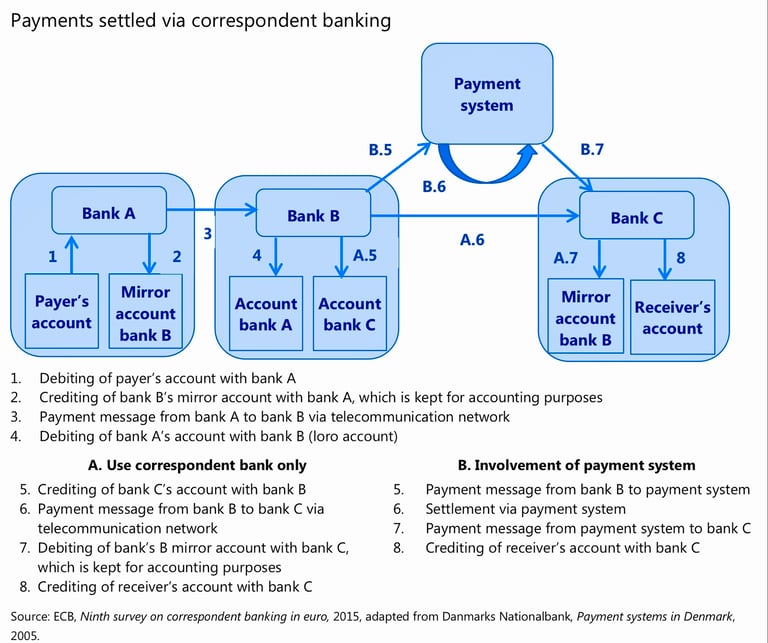
In der Architektur des modernen Finanzwesens vermittelt die Übermittlung einer Nachricht – gleichgültig, wie ausgereift, authentifiziert oder verschlüsselt sie ist – für sich genommen keinen Wert. Ein Zahlungsauftrag, ob über SWIFT, EBICS, API, Telex, IPIP oder einen proprietären Kanal übermittelt, ist nicht mehr als eine Anweisung: Er bringt die Absicht zum Ausdruck, Mittel zu übertragen. Damit sich diese Absicht zu einer Übertragung des rechtlichen Eigentums am Geld verfestigt, muss sie in einer Änderung von Salden in einem Hauptbuch münden, das beide Parteien als maßgeblich anerkennen.
Solche Register finden sich nur an wenigen Stellen:
- Echtzeit-Bruttoabwicklungssysteme der Zentralbanken – die Zentralbankkonten von Banken bei Institutionen wie der Federal Reserve, der Europäischen Zentralbank oder der Bank of England.
- Nostro-/Vostro-Beziehungen im Korrespondenzbankgeschäft – Konten, die Geschäftsbanken beieinander unterhalten, um grenzüberschreitende Abwicklungen durchzuführen.
- Interne Clearing- oder Abwicklungskonten – wenn beide Gegenparteien innerhalb derselben Bankengruppe tätig sind.
- Konten bei Clearingstellen oder spezialisierten Abwicklungsinstituten – beispielsweise bei ACH-Betreibern, CHIPS oder CLS für Devisengeschäfte.
Wird keines davon berührt, hat unabhängig von der Zahl der ausgetauschten Nachrichten keine Wertübertragung stattgefunden. Eine Nachricht allein verleiht keine Verfügungsgewalt über Gelder; sie löst lediglich die Belastung eines Kontos und die Gutschrift auf einem anderen aus oder soll diese auslösen.
Es gibt Konstruktionen, die den Eindruck einer reinen „Nachrichten-Abwicklung“ erwecken können, doch alle beruhen auf vorab bereitgestellter Liquidität und werden letztlich durch tatsächliche Belastungen und Gutschriften abgeschlossen:
- Nettingsysteme bündeln Anweisungen und wickeln in festgelegten Intervallen nur den Nettosaldo ab.
- Geschlossene Zahlungsökosysteme bewirken unmittelbare interne Buchungsbewegungen, werden jedoch extern gebündelt abgestimmt.
- Spiegelkonten-Strukturen passen die Salden rechnerischer Konten nach Eingang von Anweisungen an; diese werden jedoch zu gegebener Zeit mit den tatsächlichen Abwicklungskonten abgestimmt.
Somit wird bei jeder echten Übertragung monetären Werts ein maßgebliches Hauptbuch geändert. Ohne diese Änderung besitzt man lediglich eine Aufzeichnung einer Absicht oder ein vertragliches Zahlungsversprechen – nicht die Zahlung selbst.
Im Kern gilt: Keine Bank, so raffiniert ihr Nachrichtenapparat auch sein mag, kann Geld bewegen, ohne letztlich Salden auf einem gemeinsam anerkannten Abwicklungskonto zu verändern.
Bitte laden Sie auch unsere Präsentation darüber herunter, warum „Private Server“ keine Gelder übertragen können
Die Rolle der Zentralbanken und Clearingsysteme
Zentralbanken wie die Federal Reserve, die Bank of Canada oder die Europäische Zentralbank spielen eine entscheidende Rolle bei der Steuerung des Geldflusses und der Sicherung der Stabilität nationaler und internationaler Finanzsysteme. Sie schaffen eine sichere Grundlage für die Abwicklung von Transaktionen durch Banken, steuern die Zinssätze und gestalten die nationale Geldpolitik.
Nachrichtennetzwerke wie SWIFT übermitteln Zahlungsanweisungen, während Clearingstellen wie ACH-Betreiber und Abwicklungssysteme der Zentralbanken sicherstellen, dass Transaktionen zwischen Banken korrekt abgewickelt werden. Wenn Sie eine Überweisung von einer Bank zu einer anderen veranlassen, muss die Transaktion diese Systeme durchlaufen, um die Rechtmäßigkeit der Überweisung zu prüfen, die beteiligten Banken zu authentifizieren und sicherzustellen, dass das Geld den vorgesehenen Empfänger erreicht. Ohne Zugang zu diesen Systemen kann eine Bank weder Überweisungen verarbeiten noch Transaktionen zwischen Finanzinstituten abwickeln.
Der Mythos nicht lizenzierter „Banken“ auf Stammesgebieten und andernorts
In bestimmten indianischen Territorien innerhalb der Vereinigten Staaten und Kanadas haben sich einige Organisationen als „Banken“ etabliert und behaupten, von bundesrechtlichen Vorschriften ausgenommen zu sein und Gelder unabhängig vom übrigen Finanzsystem transferieren zu können. Diese sogenannten Banken argumentieren häufig, sie operierten unter der Souveränität des Stammesrechts und seien daher weder der bundesstaatlichen Aufsicht unterworfen noch zur Einbindung in Zentralbanksysteme verpflichtet.
Zwar gewährt die Stammessouveränität bestimmte Rechte und Ausnahmen von einzelnen Vorschriften, sie befähigt diese Einrichtungen jedoch nicht, außerhalb des etablierten Bankensystems zu agieren, wenn sie am globalen Finanzsystem teilnehmen wollen. Einfach ausgedrückt: Jedes Institut, das legitime Transaktionen abwickeln möchte, muss an das übergeordnete Bankennetz einschließlich der Clearingstellen und Zentralbanken angebunden sein. Institute ohne diese Anbindungen sind faktisch nicht in der Lage, Gelder über ihren eigenen begrenzten Wirkungskreis hinaus abzuwickeln oder zu übertragen.
Warum nicht zugelassene Banken Überweisungen nicht abwickeln können
Es gibt mehrere wesentliche Gründe, weshalb nicht zugelassene „Banken“, die außerhalb der Bundesaufsicht tätig und von den Zentralbanken abgekoppelt sind, keine Gelder abwickeln oder transferieren können:
- Fehlende Anbindung an Clearingsysteme: Wie bereits erwähnt, stützen sich legitime Finanztransaktionen auf Systeme wie SWIFT, SEPA und ACH, um den Zahlungsverkehr zwischen Banken zu ermöglichen. Ist ein Institut nicht an diese Netzwerke angeschlossen, kann es nicht am globalen Finanzsystem teilnehmen; jeder Versuch, Gelder zu übertragen, scheitert somit. Nicht autorisierte „Banken“, die nicht Teil dieser Systeme sind, sind faktisch vom übrigen Bankennetz isoliert.
- Kein Zugang zu Zentralbanken: Ohne Anbindung an eine Zentralbank sind diese sogenannten Banken nicht in der Lage, umfangreiche Überweisungen abzuwickeln oder Interbankenkredite zu vergeben. Zentralbanken stellen wesentliche Dienstleistungen bereit, darunter die Abwicklung von Zahlungen, die Sicherstellung der Liquidität und ein Sicherheitsnetz für Finanzinstitute. Ein Institut ohne Anbindung an eine Zentralbank hat auf diese wesentlichen Ressourcen keinen Zugriff und ist daher nicht in der Lage, legitime Überweisungen zu verarbeiten.
- Fehlende Zulassung auf Bundes- oder Bundesstaatsebene: Eine wesentliche Voraussetzung für den Betrieb einer seriösen Bank ist die Zulassung durch eine Bankenaufsichtsbehörde auf nationaler oder bundesstaatlicher Ebene. Sie stellt sicher, dass die Bank die aufsichtsrechtlichen Standards einhält, angemessene Reserven vorhält und die Vorgaben zur Bekämpfung der Geldwäsche (AML) und zur Kundenidentifizierung (KYC) erfüllt. Nicht zugelassene Banken ohne diese Aufsicht arbeiten häufig ohne die erforderlichen Schutzmechanismen und sind daher von Natur aus unzuverlässig. Ohne Banklizenz dürfen diese Einrichtungen Bankgeschäfte nicht rechtmäßig betreiben.
- Keine internationale Anerkennung: Selbst wenn eine nicht zugelassene Bank in einem lokalen oder stammesbezogenen Umfeld tätig sein könnte, würde sie von internationalen Banken oder Finanzinstituten nicht anerkannt. Diese fehlende Anerkennung bedeutet, dass kein legitimes Finanzinstitut Überweisungen von diesen Stellen annehmen oder Transaktionen mit ihnen abwickeln würde, wodurch sie faktisch vom globalen Finanzsystem isoliert wären.
- Betrugsrisiko: Viele dieser nicht zugelassenen Banken wenden täuschende Praktiken an und behaupten, Zugang zu großen Geldbeträgen oder geheimen Bankensystemen bieten zu können. Diese Behauptungen sind falsch. Tatsächlich können diese Einrichtungen die versprochenen Leistungen nicht erbringen und dienen häufig als Kanäle für Finanzbetrug. Wer versucht, solche Institute für Überweisungen oder Großtransaktionen zu nutzen, wird häufig Opfer von Betrug, ohne die Möglichkeit, verlorene Gelder zurückzuerlangen.
Die Risiken der Zusammenarbeit mit nicht angebundenen Instituten
Für Privatpersonen oder Unternehmen, die mit nicht regulierten oder nicht zugelassenen Banken zusammenarbeiten wollen, sind die Risiken erheblich. Nicht nur ist es unwahrscheinlich, dass Transaktionen abgeschlossen werden; es besteht auch ein erhebliches Risiko von Betrug oder finanziellen Verlusten. Wer sich mit Einrichtungen einlässt, die nicht Teil des legitimen Finanzsystems sind, setzt sich einer Vielzahl von Gefahren aus, darunter Identitätsdiebstahl, Vorwürfe der Geldwäsche und der vollständige Verlust der Gelder.
Es ist wesentlich zu erkennen, dass seriöse Bankinstitute innerhalb eines strengen und transparenten Rahmens tätig sind, der die Sicherheit von Finanztransaktionen gewährleistet. Institute, die behaupten, außerhalb dieses Rahmens zu agieren, insbesondere solche ohne bundesstaatliche Zulassung oder ohne Anbindung an Zentralbanken und Clearingsysteme, sind schlichtweg nicht in der Lage, die von ihnen angepriesenen Dienstleistungen zu erbringen.
Die Illusion eines unvernetzten Bankwesens
Die Vorstellung, Gelder könnten über Banken transferiert werden, die nicht an das Bankensystem, an Zentralbanken oder Clearingsysteme angebunden sind, ist eine gefährliche Illusion. Zwar behaupten mitunter nicht zugelassene Stellen, etwa auf Stammesgebieten oder anderswo, Bankdienstleistungen anzubieten; da ihnen jedoch eine Banklizenz fehlt und sie vom übrigen Finanznetz abgekoppelt sind, können sie keine rechtmäßigen Überweisungen abwickeln. Für sichere und rechtmäßige Bankgeschäfte müssen Personen mit zugelassenen Instituten zusammenarbeiten, die in das globale Finanzsystem eingebunden sind, sodass Transaktionen sicher und im Einklang mit den etablierten aufsichtsrechtlichen Standards verarbeitet werden.



Nächster Schritt
Vorstellung anfragen
Teilen Sie uns in wenigen Zeilen mit, wer Sie sind und was Sie vorhaben. Ihre Anfrage geht direkt an die Bank und wird vertraulich behandelt.
Sie sprechen lieber persönlich? Buchen Sie eine 30-minütige Videokonferenz.


