Der Mythos vom „Herunterladen“ von Geldern
Der Mythos, man könne riesige Geldsummen aus der Cloud herunterladen, angeblich von virtuellen Servern oder Bildschirmen, auf denen fantasievolle Farben und Zahlen erscheinen, hat die Vorstellungskraft vieler Menschen gefangen genommen, insbesondere in den dunklen Randbereichen des Internets. Diese Mythen verkennen nicht nur die Funktionsweise des modernen Finanzwesens, sondern nutzen auch das begrenzte Verständnis der Öffentlichkeit für digitale Währungen, Blockchain-Technologie und die Infrastruktur des Bankensystems aus. Um zu verstehen, weshalb diese Vorstellungen betrügerisch sind, muss man zunächst untersuchen, wie Geldmittel in der heutigen digitalen Wirtschaft tatsächlich funktionieren und weshalb das Konzept von „Cloud-Geldern“ ein irreführender und häufig gefährlicher Trugschluss bleibt.
Das Wesen von digitalem Geld und Fiatgeld verstehen: Trennung von der Cloud
Geld, ob Fiatgeld oder digital, beruht auf bestimmten rechtlichen, institutionellen und technologischen Rahmenbedingungen. Fiatwährungen wie der US-Dollar, der Euro oder der Yen werden von Zentralbanken innerhalb souveräner Staaten ausgegeben und reguliert. Dieses Geld existiert entweder in physischer Form (Bargeld, Münzen) oder als digitale Buchungen in den hochgradig gesicherten Büchern regulierter Banken und Finanzinstitute. Diese digitalen Buchungen entsprechen realen Vermögenswerten, ob materiell oder immateriell, und unterliegen einer strengen aufsichtsrechtlichen Kontrolle.
Digitales Geld wird nicht in einem virtuellen Äther gehalten, aus dem es nach Belieben heruntergeladen werden kann. Jede Überweisung, Zahlung oder jeder Tausch muss über rechtmäßige und nachprüfbare Kanäle erfolgen. Gelder werden ausschließlich innerhalb eines komplexen Geflechts von Interbanken-Clearingsystemen von einem Konto auf ein anderes übertragen, die von Zentralbanken betrieben oder überwacht werden; die Anweisungen werden über Nachrichtennetzwerke wie SWIFT (Society for Worldwide Interbank Financial Telecommunication) ausgetauscht. Diese Systeme beruhen auf Kontrollen, Gegenkontrollen und ausgefeilten Verschlüsselungsprotokollen, die Betrug verhindern, Transparenz wahren und die Finanzstabilität sichern sollen.
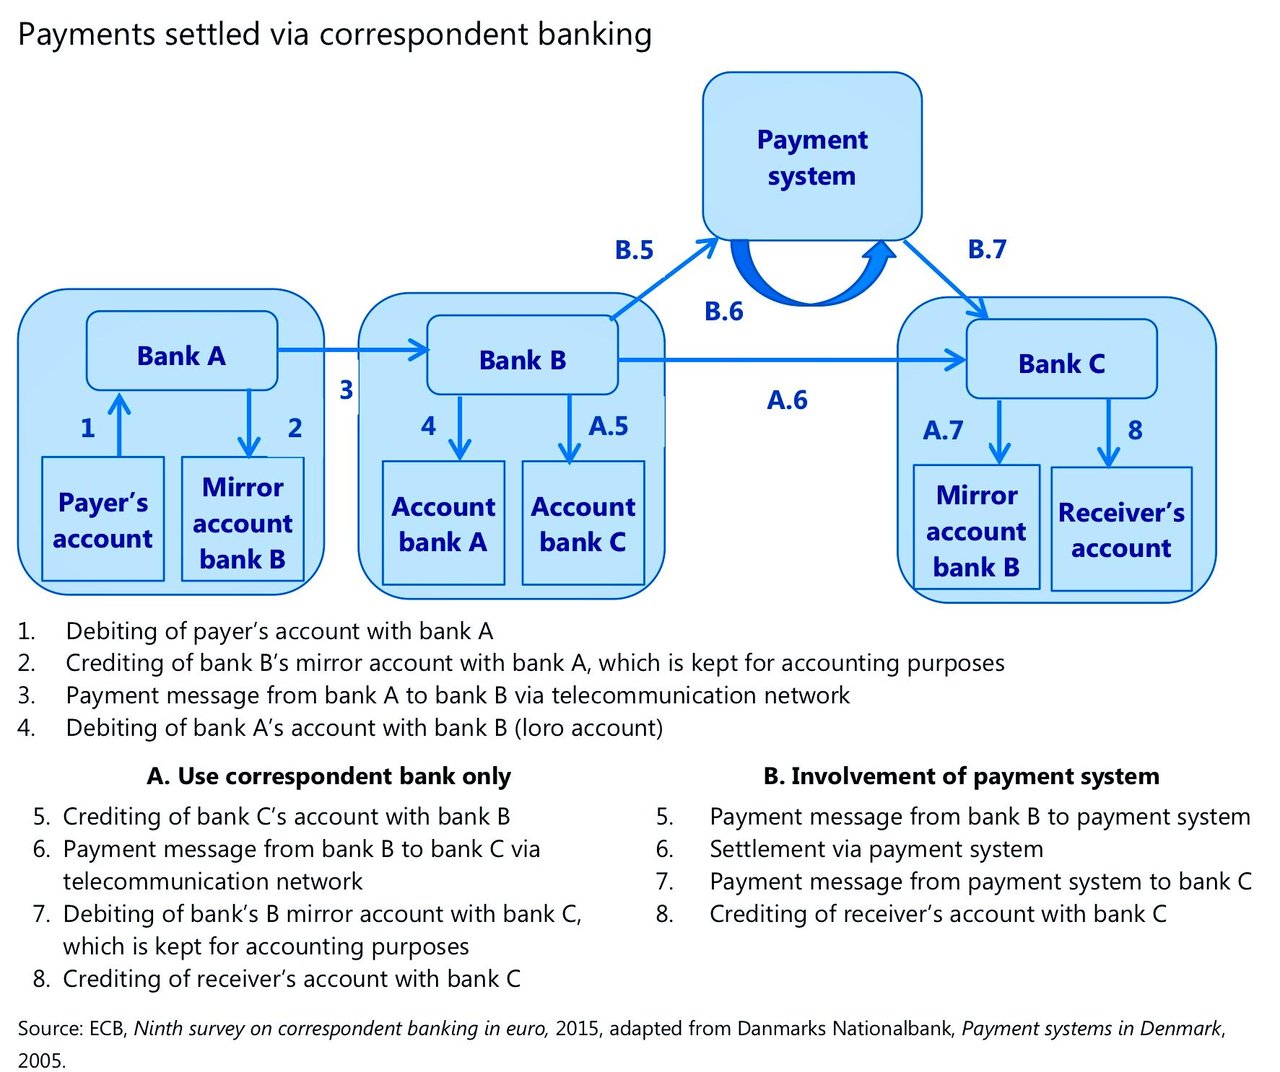
Zu behaupten, Geld könne über einen externen „Server“ aus der Cloud heruntergeladen werden, bedeutet, die Infrastruktur des Bankensystems grundlegend zu verkennen. Finanzsysteme setzen voraus, dass sämtliche Gelder an identifizierbare Konten bei zugelassenen Instituten gebunden sind. Jede Transaktion, so digital sie auch sein mag, beinhaltet weiterhin eine Übertragung von einem Konto auf ein anderes, und die Transaktion wird in einem Ledger-Server erfasst, der die finanzaufsichtsrechtlichen Vorgaben erfüllt und von außen nicht zugänglich ist.
Cloud-Technologie und Finanzinfrastruktur: Der Unterschied im Überblick
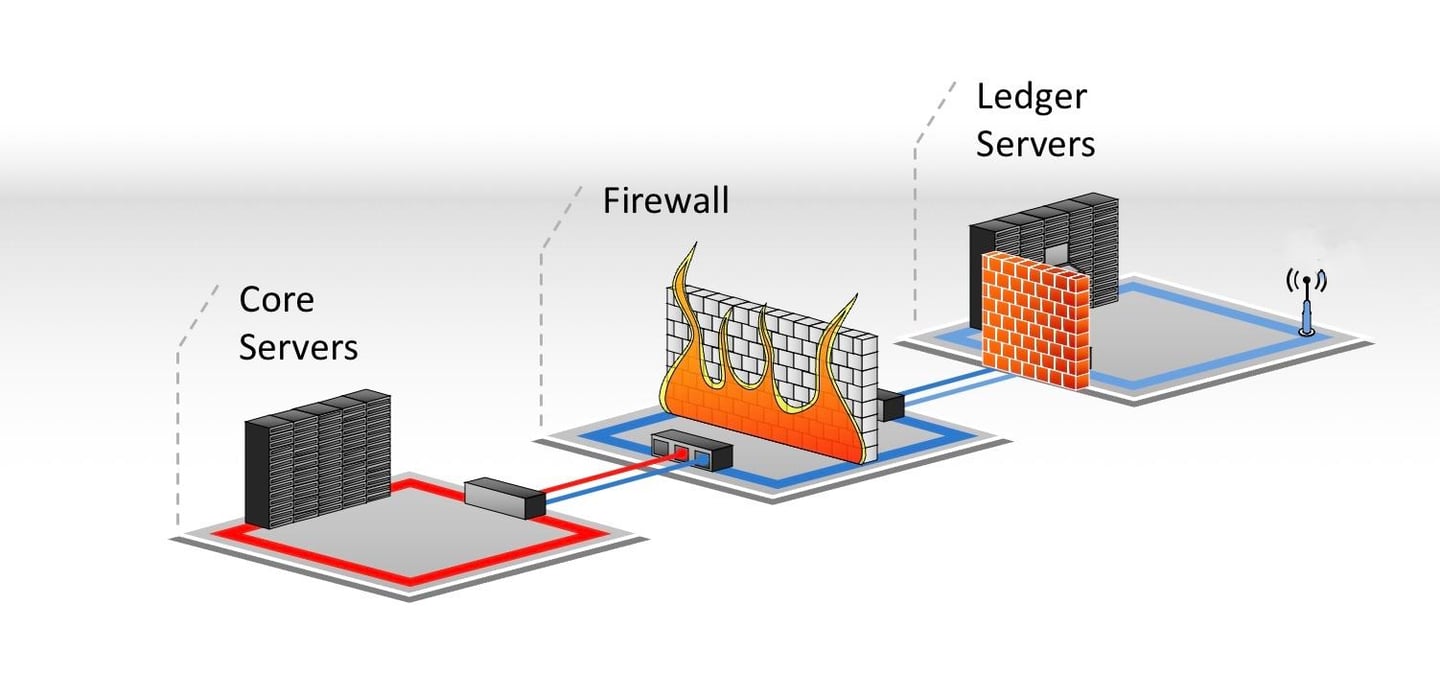
Cloud-Technologie, die in zahlreichen Branchen umfassend genutzt wird, stellt Speicherplatz und Rechenleistung bereit. Dort befindet sich jedoch nicht das Geld selbst. Banken können Cloud-Dienste für die sichere Datenverwaltung nutzen, doch das ist weit entfernt von der Vorstellung, dass tatsächliche Geldmittel als herunterladbare Einheiten in diesen Clouds existieren. Banken, insbesondere Zentralbanken, nutzen hochsichere Rechenzentren, von denen viele auf mehrere physische Standorte verteilt sind; diese Systeme halten jedoch lediglich *Aufzeichnungen* über Transaktionen vor, nicht das Geld selbst in einer Form, die von externen Parteien „heruntergeladen“ oder „übertragen“ werden könnte.
Der Irrglaube, Geld lasse sich herunterladen, beruht auf einem Missverständnis der Funktionsweise digitaler Vermögenswerte, des Cloud-Computing und der Bankinfrastruktur. Zwar können Banken Transaktionsdaten auf cloudbasierten Servern speichern, doch enthalten diese Server lediglich Informationen zu Transaktionen, Konten und Salden, nicht das Geld selbst, das weiterhin innerhalb institutioneller Strukturen liegt.

Können Geldmittel von einer Karte, einem Bankkonto, SWIFT oder DTC usw. „heruntergeladen“ werden?
Die Illusion: Geld wie eine Computerdatei zu behandeln
Ein Betrüger zeigt einen Kontostand auf einer Website, in einem Cloud-Ordner, auf einer bankähnlichen Oberfläche oder in einem Dokument an. Die vorgeschlagene Transaktion klingt dann täuschend einfach: ein Empfangskonto benennen, einen Banker mit „Download-Berechtigung“ bestellen und die Gelder ähnlich abrufen, wie man eine Datei aus OneDrive oder Dropbox abruft.
Die Bildschirmanzeige kann aufwendig gestaltet sein. Sie kann eine Kontonummer, Kartennummer, Transaktionsreferenz, SWIFT-Nachricht, Wertpapierkennung, einen Zugangscode oder einen Betrag in Milliardenhöhe zeigen. Keines dieser Elemente begründet für den Betrachter einen Anspruch auf das angezeigte Geld. Einige mögen ein tatsächlich bestehendes Konto oder eine tatsächliche Transaktion beschreiben; andere sind möglicherweise vollständig erfunden. In beiden Fällen überträgt das Kopieren der Informationen den zugrunde liegenden Vermögenswert nicht.
Eine Datei kann heruntergeladen werden, weil sie aus Daten besteht. Ein Bankguthaben ist ein Eintrag in den Büchern eines Instituts, das seinem Kontoinhaber Geld schuldet. Um zu ändern, wer diese Forderung kontrolliert, müssen die beteiligten Institute eine autorisierte Transaktion im Rahmen einer geltenden Zahlungs- oder Abwicklungsvereinbarung verarbeiten. Eine empfangende Bank kann nicht allein dadurch eine durchsetzbare Gutschrift schaffen, dass sie einen Screenshot, eine Nachricht oder einen Datenbankeintrag importiert.
Die Teilwahrheit, die Betrüger nutzen: „Banken können Konten belasten“
Betrüger berufen sich häufig auf eine tatsächlich bestehende Bankpraxis. Sie argumentieren, dass ein speziell ausgestatteter „Empfänger“ ein identifiziertes Quellkonto belasten und dessen Guthaben herunterladen könne, weil ein Händler eine Karte belasten oder ein Gläubiger eine Lastschrift einziehen kann.
Dieses Argument lässt die wesentlichen Voraussetzungen außer Acht. Eine Belastung ist eine Buchung, die das kontoführende Institut aufgrund einer Anweisung oder eines nach festgelegten Regeln verarbeiteten Einzugs vornimmt. Die Partei, die Zahlung verlangt, benötigt eine gültige Grundlage für die Transaktion und Zugang zu einem geeigneten, regulierten Kanal. Das kontoführende Institut wendet seine Kontrollen an. Die Zahlung kann nach den geltenden Regeln abgelehnt, zurückgegeben, angefochten oder rückgängig gemacht werden.
Ein Lastschriftverfahren ist daher kein allgemeines Recht, Gelder von jedem Konto einzuziehen, dessen Daten bekannt sind. Eine IBAN identifiziert ein Konto für die Zahlungsweiterleitung. Eine Kartennummer identifiziert ein Zahlungsmittel. Eine SWIFT-Referenz dient der Identifizierung einer Nachricht oder Transaktion. Keine dieser Angaben ist ein Passwort, mit dem eine unbeteiligte Person das Kontoguthaben abziehen könnte.
Diese Unterscheidung ist selbst dann von Bedeutung, wenn ein vorgeschlagener „Download“ die Sprache eines echten Zahlungsdienstes verwendet. Die richtige Frage lautet nicht: „Gibt es einen Lastschriftmechanismus?“ Sie lautet: Wer hat diese konkrete Belastung autorisiert, welches Institut darf sie einreichen, welche Regeln gelten dafür, und welches Institut wird die betreffenden Konten tatsächlich belasten und erkennen?
Wie eine echte Kontobelastung aussieht
Bei einer herkömmlichen Banküberweisung weist der Kontoinhaber seine Bank an, einen bestimmten Begünstigten zu bezahlen. Die Bank authentifiziert die Anweisung, führt ihre Prüfungen durch und wickelt die Zahlung über das jeweilige System oder die entsprechenden Korrespondenzbankverbindungen ab. Die Empfängerbank schreibt ihrem Kunden den Betrag gut, sobald die Zahlung eingegangen ist und ihre eigenen Buchungsvoraussetzungen erfüllt sind.
Beim Lastschriftverfahren ist die Richtung der Auslösung eine andere: Der Zahlungsempfänger reicht den Einzug ein. Dadurch entfällt die Verfügungsbefugnis des Zahlers im Verfahren jedoch nicht. Nach einem Verfahren wie dem SEPA-Lastschriftverfahren erteilt der Zahler dem Zahlungsempfänger ein Mandat, Zahlungen von einem bestimmten Konto einzuziehen. Der Zahlungsempfänger reicht die Einzüge über seinen Zahlungsdienstleister ein; der Zahlungsdienstleister des Zahlers verarbeitet die daraus resultierende Belastung nach den Regeln des Verfahrens. Die SEPA-Basislastschrift (SEPA Core) und die SEPA-Firmenlastschrift (SEPA Business-to-Business) unterscheiden sich in den Mandatsprüfungen und in den Erstattungsregeln.
Schuldet ein Unternehmen beispielsweise einem Lieferanten 10.000 €, und hat es ein entsprechendes Lastschriftmandat erteilt, kann der Lieferant über seine Bank eine Einziehung über 10.000 € einreichen. Der Lieferant erhält dadurch keinen Zugriff auf das Online-Banking des Unternehmens, wählt keinen anderen Betrag aus einem angezeigten Saldo aus und kopiert auch nicht die Mittel des Kontos auf seinen eigenen Server. Die Einziehung ist eine bestimmte Zahlung, die zwischen Zahlungsdienstleistern abgewickelt wird. Sie kann nach den maßgeblichen Regeln scheitern oder angefochten werden.
Nicht autorisierte Einzüge können vorkommen. Es handelt sich um Zahlungsbetrug oder Fehler, die Gegenstand von Untersuchungen und der geltenden Rechtsbehelfe sind. Ihr Vorkommen begründet keine rechtmäßige Methode, Geld von den Konten Dritter „herunterzuladen“.
Warum eine Kredit- oder Debitkarte kein Behältnis für Guthaben ist
Eine Debitkarte ermöglicht den Zugang zu Zahlungsdienstleistungen, die mit einem Konto verbunden sind. Eine Kreditkarte ermöglicht in der Regel den Zugang zu einem vom Kartenaussteller eingeräumten Kredit, vorbehaltlich der Vereinbarung mit dem Karteninhaber und des verfügbaren Kreditrahmens. Die Karte selbst ist weder ein Speichermedium, das den Kontostand enthält, noch ein übertragbarer Anspruch, den ein Dritter nach Belieben leeren könnte.
Eine echte Kartentransaktion umfasst identifizierbare Rollen. Ein Händler oder ein anderer zugelassener Zahlungsbeteiligter reicht eine Transaktion über seine Acquiring-Vereinbarungen ein. Der Emittent entscheidet über die Genehmigung der Autorisierungsanfrage. Clearing und Abwicklung folgen anschließend den geltenden Netzwerkregeln.
Autorisierung, Clearing und Abwicklung sind getrennte Vorgänge: Eine Genehmigungsantwort ist keine Datei, die Geld enthält, und eine Bildschirmanzeige einer Genehmigung ist kein unabhängiger Nachweis dafür, dass ein Händler die endgültige Zahlung erhalten hat.
Einige Kartennetzwerke unterstützen Transaktionen, mit denen berechtigte Karten aufgeladen oder Auszahlungen auf diese vorgenommen werden. Dabei handelt es sich um klar definierte Dienstleistungen, die berechtigte Teilnehmer nach den Regeln des jeweiligen Netzwerks nutzen. Ihr Bestehen erlaubt es einem Intermediär nicht, den gesamten Saldo einer Karte „herunterzuladen“, eine Kreditlinie zu extrahieren oder eine Karte mit Geld zu beladen, das angeblich auf einem Cloud-Server bereitliegt. Ein Vorschlag, der Kartendaten betrifft, sollte den tatsächlichen Emittenten, Acquirer oder zugelassenen Dienstleister sowie die konkrete Transaktionsart benennen. Die Bezeichnung „Card Download“ liefert keine dieser Angaben.
Weshalb eine SWIFT-Nachricht nicht als Geld heruntergeladen werden kann
SWIFT stellt einen sicheren Nachrichtenaustausch im Finanzwesen bereit. Banken nutzen Nachrichten, um Zahlungsanweisungen und andere Finanzinformationen zu übermitteln. SWIFT ist kein Bankkonto, das den in einer Nachricht genannten Betrag enthält.
Eine Zahlungsanweisung kann den Auftraggeber, den Begünstigten, den Betrag und weitere Transaktionsdetails ausweisen. Eine Tracking-Referenz kann den beteiligten Instituten helfen, die Zahlung aufzufinden. Weder die Anweisung noch ihre Referenz verleiht einem außenstehenden „Empfänger“ die Befugnis, die auftraggebende Bank zu belasten oder den in der Nachricht genannten Betrag zu erlangen.
Elektronische Kopien echter Nachrichten können selbstverständlich zu Dokumentationszwecken gespeichert oder heruntergeladen werden. Dabei handelt es sich um einen Download von Informationen. Er wiederholt weder die Zahlung noch gibt er einen gesperrten Betrag frei, noch begründet er eine Gutschrift bei einem anderen Institut.
Wenn jemand behauptet, eine MT103, eine ISO 20022-Nachricht, eine UETR oder ein „SWIFT-Server-Guthaben“ warte auf den manuellen Download, stellen Sie eine einfachere Frage: Hat die angeblich empfangende Bank einen Zahlungseingang selbstständig festgestellt und den Betrag dem vorgesehenen Konto gutgeschrieben? Eine von der Gegenpartei bereitgestellte PDF-Datei, ein Screenshot oder eine Nachricht kann diese Frage nicht stellvertretend für die Bank beantworten. Der Zahlungsstatus und etwaige Hindernisse sind bei den beteiligten Instituten über deren etablierte Kanäle zu prüfen.
Warum DTC-Aufzeichnungen keine „herunterladbare Währung“ schaffen
Die Depository Trust Company, kurz DTC, stellt die Infrastruktur für die Verwahrung und Abwicklung von Wertpapieren bereit. Eine Wertpapierposition ist der Nachweis einer Berechtigung, die über den jeweiligen Teilnehmer und die Verwahrkette gehalten wird. Sie ist keine Zahlungsdatei, die eine Empfängerbank importieren kann.
Ein tatsächlicher Verkauf, eine Rückzahlung oder eine Ausschüttung kann eine Zahlungsverpflichtung begründen. Diese Verpflichtung wird über die beteiligten Institute, deren Abwicklungsbanken und die Zahlungssysteme, vor allem Fedwire, nach den jeweils geltenden Abwicklungsregelungen abgewickelt. Erforderlich sind ein identifizierbares Wertpapier bzw. ein identifizierbares Geschäft, eine zum Erlös berechtigte Partei und ein legitimer Weg, auf dem dieser Erlös den Begünstigten erreicht.
Eine Bildschirmanzeige mit der Bezeichnung „DTC funds“, eine ISIN oder CUSIP oder eine angebliche DTC-Referenz belegt nicht, dass einem Dritten Barmittel zur Abhebung zur Verfügung stehen. Betrifft die zugrunde liegende Forderung Wertpapiere, beginnt die Überprüfung bei der Verwahrstelle bzw. dem Teilnehmer des Inhabers und den tatsächlichen Transaktionsunterlagen. Die Forderung nach einer Bank mit „DTC-Download-Fähigkeit“ umgeht die Institutionen, die eine echte Transaktion liefern und abwickeln müssten.
Der Punkt, an dem die Geschichte kippt
Derselbe Maßstab gilt unabhängig davon, ob es sich bei der angeblichen Quelle um eine Karte, ein Bankkonto, eine SWIFT-Nachricht, einen Cloud-Server oder eine Wertpapierplattform handelt:
- Den Vermögenswert bestimmen. Handelt es sich um eine Einlagenforderung, verfügbaren Kredit, eine laufende Zahlung, ein Wertpapier oder lediglich um Daten, die auf einem Bildschirm angezeigt werden?
- Ermitteln Sie die dafür verantwortliche Institution. Welche Bank, welcher Kartenemittent, welche Verwahrstelle oder welcher Teilnehmer führt den maßgeblichen Datensatz?
- Berechtigung und Vollmacht feststellen. Wem gehört der Vermögenswert, bzw. wer darf das Institut anweisen? Welches Mandat, welcher Vertrag oder welche authentifizierte Anweisung stützt diese konkrete Zahlung?
- Transaktionsweg bestimmen. Welche beteiligten Institute und etablierten Zahlungs- oder Abwicklungsverfahren werden die Transaktion verarbeiten?
- Das Ergebnis unabhängig überprüfen. Kann das empfangende Institut die Transaktion und die Gutschrift in seinen eigenen Systemen bestätigen?
Ein Promoter, der diese Fragen nicht beantworten kann, bietet stattdessen mitunter eine Receiver-Vereinbarung, einen „Download-Slot“, ein eigenes Portal, einen Zugangscode, eine prozentuale Aufteilung oder eine Gebühr für die Aktivierung an. Diese Elemente begründen weder Eigentum noch Zahlungsberechtigung noch Abwicklung. Je außergewöhnlicher der ausgewiesene Saldo ist, desto wichtiger ist es, eine Bestätigung von dem Institut einzuholen, das ihn angeblich führt.
Geben Sie einem solchen Anbieter niemals Zugangsdaten zum Online-Banking, Kartensicherheitsdaten, Einmal-Authentifizierungscodes oder Fernzugriff auf ein Gerät. Diese Zugangsdaten können eine tatsächliche nicht autorisierte Transaktion ermöglichen. Sie ermöglichen jedoch keinen rechtmäßigen Eingang fiktiver „Cloud-Gelder“.
Die praktische Unterscheidung ist eindeutig: Finanzinformationen können angezeigt, kopiert und heruntergeladen werden. Ein gültiger Anspruch auf Geld muss hingegen begründet sein, und seine Übertragung muss von den verantwortlichen Instituten autorisiert, verarbeitet und verbucht werden. Der Download der Informationen überträgt kein Geld.
Weitere Szenarien rund um einen angeblichen „Funds Download“
Das Wort Download ändert seine Bedeutung mit der jeweiligen Geschichte. Mitunter bezeichnet es einen tatsächlichen Computervorgang, etwa das Abrufen eines Kontoauszugs oder den Import von Zahlungsdaten. Mitunter verschleiert es eine vorgesehene Belastung, ein Wertpapiergeschäft oder eine Kryptowährungsübertragung. Der Betrug liegt darin, dass jemand den Computervorgang so darstellt, als bewege er selbst den zugrunde liegenden Wert.
„Das Geld liegt auf einem globalen Server oder dem Server einer Zentralbank“
Der Anbieter behauptet, die Mittel seien auf einem „globalen Server“, einem „Zentralbank-Bildschirm“, einer „staatlichen Plattform“ oder einem anderen zugangsbeschränkten System hinterlegt. Eine empfangende Bank benötige angeblich ein spezielles Terminal, eine besondere Zugriffsstufe oder einen Code, um sie abzurufen.
Zentralbanken betreiben tatsächlich Zahlungssysteme und führen Konten für berechtigte Institute. Dies bedeutet jedoch nicht, dass eine Privatperson eine beliebige empfangende Bank bestimmen kann, die bei ihnen ein angebliches Guthaben abruft. Eine echte Zahlung in Zentralbankgeld erfolgt zwischen berechtigten Teilnehmern nach den Regeln des jeweiligen Systems. Das sendende Institut muss einen autorisierten Zahlungsauftrag einreichen, und die betreffenden Konten müssen tatsächlich belastet und gutgeschrieben werden. Die Fotografie eines Bildschirms, selbst wenn sie den Namen einer Zentralbank trägt, belegt keinen dieser Vorgänge.
„Die Gelder befinden sich in Fedwire, T2 oder einem anderen Clearingsystem“
Diese Variante verortet das Geld „innerhalb“ eines benannten Zahlungsverkehrssystems und behauptet, ein Empfänger müsse es vor Ablauf einer Frist herunterladen. Sie nutzt eine tatsächliche Unterscheidung aus: Eine Zahlung kann in verschiedenen Phasen beauftragt, verarbeitet und abgewickelt werden.
Fedwire und T2 sind echte Systeme, über die berechtigte Institute Zahlungen abwickeln. Es sind keine öffentlichen Schließfächer, die Gelder für jeden bereithalten, der eine Referenznummer vorlegt. Wurde eine Zahlung an den empfangenden Teilnehmer abgewickelt, kann dieser sie anhand seiner eigenen Aufzeichnungen nachverfolgen. Wurde sie nicht abgewickelt, kann ein externer Betreiber die Abwicklung nicht herbeiführen, indem er eine Nachricht herunterlädt. Die angeblich sendenden und empfangenden Institute, die Zahlungsreferenz und die tatsächlichen Kontobuchungen müssen identifiziert werden.
„Es befindet sich auf dem Sammelkonto einer Korrespondenzbank“
Grenzüberschreitende Zahlungen können Korrespondenzbanken und zwischen Instituten geführte Konten einbeziehen. Ein Betrüger macht aus dieser betrieblichen Tatsache die Behauptung, auf einem „Sammelkonto“, „Omnibuskonto“ oder „Nostrokonto“ liege ein gewaltiger, nicht zugeordneter Betrag zur manuellen Entnahme bereit.
Das Korrespondenzkonto eines Instituts unterliegt eigenen Eigentumsverhältnissen, Aufzeichnungen und Handlungsanweisungen. Ein Zahlungsanspruch des Begünstigten entsteht nicht schon dadurch, dass jemand dieses Konto nennt. Die beteiligten Banken müssen die konkrete Zahlung, den berechtigten Auftraggeber, den Abwicklungsweg und den Begünstigten, an den die Zahlung zu leisten ist, identifizieren. Ein dritter „Empfänger“ kann nicht einen Betrag aus dem Gesamtsaldo eines Korrespondenten auswählen.
„Die beiden Bankserver verbinden und die Gelder abrufen“
Die vorgeschlagene Lösung wird mitunter als Server-to-Server, IP-to-IP, Host-to-Host, API-to-API oder Ledger-to-Ledger bezeichnet. Der Promoter bittet die empfangende Bank, eine IP-Adresse, einen Endpunkt, einen Empfangscode oder ein technisches Team bereitzustellen, damit ein System den Saldo „pushen“ oder „herunterladen“ kann.
Banken können Daten und Anweisungen rechtmäßig über gesicherte technische Verbindungen austauschen. Eine API kann eine Zahlung auslösen, sofern ihr Nutzer über die erforderliche Berechtigung verfügt und die beteiligten Institute den Dienst unterstützen. Ein Hauptbuch kann Transaktionen erfassen. Die Verbindung ist ein Kommunikationskanal; sie ist für sich genommen weder eine Geldquelle noch die Einräumung einer Verfügungsbefugnis über die Konten eines anderen Instituts. Jede tatsächliche Übertragung erfordert weiterhin ein bestimmtes Konto oder einen bestimmten Vermögenswert, autorisierte Anweisungen, die Annahme durch die Institute und eine praktikable Abwicklungsregelung.
„Die Zahlungsdatei ist zum Hochladen bereit“
Der Betrüger bietet eine CSV-, XML-, JSON- oder andere Datei an, die angeblich Gelder enthält. Eine Bank wird aufgefordert, sie zu importieren, in ihr Kernbankensystem „einzuspielen“ oder ein Skript auszuführen, das dem Begünstigten den Betrag gutschreibt.
Zahlungsdateien sind Anweisungen oder Aufzeichnungen. Banken importieren regelmäßig legitime Zahlungsdateien autorisierter Kunden, vorbehaltlich der Kontrollen zu Authentifizierung, Validierung, Deckung und Verarbeitung. Das Hochladen einer Datei, die die Zahl 100,000,000 enthält, stellt weder £100 Millionen noch €100 Millionen noch $100 Millionen zur Deckung der Anweisungen bereit. Eine gefälschte Zahlungsdatei kann korrekt formatiert sein und dennoch weder über einen gültigen Auftraggeber noch über eine Vollmacht oder ein verfügbares Guthaben verfügen.
Dasselbe gilt für einen heruntergeladenen Kontoauszug. Er kann den Abgleich unterstützen; er kann jedoch nicht andernorts erneut hochgeladen werden, um den darauf ausgewiesenen Saldo nachzubilden.
„Geben Sie die ausgesetzte, gesperrte oder ausstehende Überweisung frei“
Ein Promoter legt eine Referenznummer oder eine Bildschirmanzeige mit der Kennzeichnung pending, blocked, held, compliance, manual intervention oder unreleased vor. Als angebliche Lösung werden eine Download-Gebühr, die Annahme durch den Empfänger, Spezialsoftware oder ein Bankmitarbeiter angeboten, der den Eintrag „freigeben“ könne.
Reale Zahlungen können sich verzögern oder abgelehnt werden, und Banken führen Sanktions- und Betrugsprüfungen durch. Das Institut, das die Zahlung tatsächlich abwickelt, bestimmt deren Status sowie, welche weiteren Informationen gegebenenfalls erforderlich sind. Eine außenstehende Partei kann das Vorhandensein von Geldern nicht dadurch belegen, dass sie ihnen auf ihrem eigenen Portal einen Status zuweist. Ein Begünstigter sollte den Status bei seiner eigenen Bank erfragen; der Auftraggeber bei dem Institut, das die Zahlung ausgeführt hat. Keiner von beiden sollte einen angeblichen technischen Intermediär dafür bezahlen, eine ungeprüfte Bildschirmanzeige in eine Einlage umzuwandeln.
„Den Saldo von einer Handels- oder Verwahrplattform herunterladen“
Eine Portfolioansicht kann Barmittel, Wertpapiere, Anlageerträge oder einen Rückzahlungsbetrag anzeigen. Der Anbieter behauptet, eine Bank könne den gesamten angezeigten Wert auf ein Girokonto herunterladen.
Die erste Frage lautet, was der ausgewiesene Betrag darstellt. Marktwert ist nicht Bargeld. Ein Wertpapierbestand muss gegebenenfalls veräußert, zurückgezahlt oder in einem gesondert vereinbarten Finanzierungsgeschäft verwendet werden. Ein ausstehender Verkauf muss abgewickelt werden. Bei einem Broker oder Verwahrer ausgewiesene Barmittel kann nur ein berechtigter Kontoinhaber über die autorisierten Verfahren dieses Instituts abheben, vorbehaltlich der Kontobedingungen. Ein Plattform-Screenshot ist weder eine Zahlungsanweisung noch eine Verwahrbestätigung noch ein Nachweis über abhebbare Erlöse.
„Eine Kryptowährungs-Wallet importieren und ihr Guthaben wiederherstellen“
Diese Behauptung enthält eine besonders gefährliche Teilwahrheit. Eine Kryptowährungs-Wallet-Anwendung kann einen gültigen privaten Schlüssel oder eine Wiederherstellungsphrase importieren und anschließend die damit verbundenen Vermögenswerte anzeigen und steuern. Die Vermögenswerte sind in der jeweiligen Blockchain verzeichnet; sie werden nicht in der herunterladbaren Wallet-App gespeichert.
Eine öffentliche Adresse, ein Transaktions-Hash, eine Block-Explorer-Seite oder ein Screenshot verschafft keine Kontrolle über die dort angezeigten Vermögenswerte. Ein echter privater Schlüssel oder eine Wiederherstellungsphrase kann Kontrolle verschaffen, weshalb er bzw. sie keinesfalls an einen angeblichen Empfänger, Wiederherstellungsagenten oder ein vermeintliches Verifizierungsportal weitergegeben werden darf. Die Verwendung fremder geheimer Zugangsdaten ohne Berechtigung ist keine legitime Methode zum Empfang von Geldern. Werden Vermögenswerte bei einer Börse oder einem anderen Verwahrer gehalten, sind Abhebungen stattdessen über die Kontrollmechanismen dieses Verwahrers zu autorisieren.
„Eine Zuteilung, Garantie oder Bescheinigung in Bargeld umwandeln“
Manche Initiatoren solcher Betrugsmaschen ersetzen den angeblichen Kontostand durch ein Dokument: ein „Zuteilungszertifikat“, einen Nachweis über Finanzmittel, eine Garantie, ein Schreiben, eine Anleihe oder ein anderes angebliches Finanzinstrument. Eine empfangende Bank wird aufgefordert, den Nennwert des Dokuments herunterzuladen oder zu „aktivieren“.
Ein Dokument kann einen Anspruch, eine Verpflichtung, eine Sicherheit oder auch gar nichts belegen. Sein Nennbetrag ist nicht automatisch ein verfügbares Guthaben. Aussteller, Begünstigter, maßgebliche Bedingungen, Echtheit, Übertragbarkeit und Durchsetzbarkeit müssen festgestellt werden. Ist eine Zahlung fällig, muss der Verpflichtete über einen tatsächlichen Zahlungsweg zahlen. Soll ein Vermögenswert verkauft oder finanziert werden, muss eine Gegenpartei dem Geschäft unabhängig zustimmen. Das Hochladen des Dokuments kann eine Bank nicht zwingen, den darin genannten Betrag gutzuschreiben.
„Der Testdownload hat funktioniert; zahlen Sie nun, um die Haupttranche freizugeben“
Eine kleine Gutschrift, ein animierter Fortschrittsbalken oder ein „erfolgreicher Test“ werden als Beweis dafür angeboten, dass ein deutlich größerer Betrag abgerufen werden kann, sobald eine Gebühr bezahlt wurde. Die kleine Gutschrift kann eine unabhängige Überweisung, eine rückholbare Zahlung, teilweise zurückerstattetes eigenes Geld des Opfers oder lediglich eine gefälschte Bildschirmanzeige sein.
Der Test belegt ausschließlich, was sich in den Unterlagen der empfangenden Bank verifizieren lässt. Er begründet weder das Eigentum an einem davon getrennten hohen Guthaben noch dessen Verfügbarkeit. Jede vorgeschlagene Tranche erfordert einen eigenen identifizierbaren Zahler, eine eigene Berechtigung, eine eigene Transaktion und eine eigene Abwicklung. Die in Aussicht gestellte Rückerstattung einer Gebühr aus der ersten Tranche kann das Fehlen dieser Voraussetzungen nicht heilen.
Eine einheitliche Prüfregel für jede Version
Bitten Sie den Anbieter, das Institut zu benennen, das die maßgebliche Aufzeichnung führt, die Person, die rechtlich zur Erteilung von Weisungen berechtigt ist, die konkret vorgeschlagene Transaktion sowie die Institute, die sie verarbeiten und abwickeln werden. Überprüfen Sie diese Punkte unabhängig über die etablierten Kontaktkanäle der Institute.
Das maßgebliche Ereignis ist eine autorisierte und nachprüfbare Änderung in den betreffenden Konten oder Vermögensaufzeichnungen. Eine heruntergeladene Datei, eine Nachricht, eine Wallet-Anwendung, ein Bildschirmfoto oder ein Zertifikat kann dieses Ereignis beschreiben. Keines dieser Elemente kann es jedoch ersetzen.
Der Trugschluss virtueller Bildschirme und farbiger Anzeigen: Jenseits digitaler Täuschung
Der verbreitete Mythos von schwarzen, magentafarbenen, blauen oder gelben Bildschirmen, auf denen enorme Summen angezeigt werden (häufig in fantastischen Größenordnungen von Millionen, Milliarden oder gar Billionen), stellt eine gefährliche und bewusste Irreführung dar. Diese visuellen Darstellungen tauchen häufig in Betrugsmodellen auf, die darauf abzielen, Personen glauben zu machen, sie hätten Zugang zu unermesslichen Reichtümern. Die Illusion von Vermögen wird sorgfältig inszeniert, mit Bildschirmen voller Nullen, virtueller Zahlen und rätselhafter Clearing-Codes, die allesamt angeblich mit gewaltigen Finanzbeständen verknüpft sind.
Seriöse Finanzinstitute weisen Guthaben jedoch nicht in solchen Formaten aus. Kontostände werden nicht durch beliebige Bildschirmfarben dargestellt oder mit obskuren Serveradressen verknüpft. Vielmehr werden alle rechtmäßigen Finanztransaktionen über akkreditierte Banken unter Verwendung international anerkannter Systeme ausgeführt und nachverfolgt, darunter IBAN (International Bank Account Numbers), BIC (Bank Identifier Codes) und verifizierte SWIFT-Codes. Die Zahlen auf jenen betrügerischen Bildschirmen sind nichts weiter als digitale Illusionen: erfundene Einträge ohne jede tatsächliche Deckung bei einem Finanzinstitut.
Diese Bildschirme sind Instrumente der Manipulation. Ihr Einsatz in betrügerischen Systemen suggeriert, dass der Betrachter mit dem richtigen Zugangscode oder Serverlink den angezeigten Reichtum irgendwie erschließen könne. Bei näherer Prüfung halten diese Behauptungen jedoch nicht stand. Keine legitime Finanztransaktion findet auf diese Weise statt, und kein seriöses Finanzinstitut würde Vermögenswerte mittels vager Farbcodierungen auf virtuellen Bildschirmen darstellen.
Betrügerische Machenschaften mit virtuellen Bildschirmen: Die Mechanik der Täuschung
Diese Mythen werden häufig von Personen oder Organisationen verbreitet, die Verzweiflung, Gier oder mangelnde Finanzkenntnisse ausnutzen. Die Initiatoren dieser Machenschaften behaupten, Zugang zu privaten Bankservern oder eigenen Plattformen zu haben, auf denen „Cloud-Gelder“ „aktiviert“ oder freigeschaltet werden könnten. Mitunter bedienen sie sich sogar Fachjargons wie „Ledger-Eintrag“, „Blockzuteilung“ oder „BIS-Clearing-Code“, um autoritativ zu wirken, obwohl diese Begriffe nahezu stets missbräuchlich verwendet werden.
In vielen Fällen verlangen diese Betrugsmaschen Vorauszahlungen im Gegenzug für den Zugang zu den angeblichen Geldern. Die Opfer werden dazu verleitet, persönliche Informationen, Überweisungen oder andere Mittel bereitzustellen, und bleiben am Ende mit nichts zurück, wenn sie feststellen, dass die Gelder von Anfang an fiktiv waren. Diese Betrugsformen zielen auf Personen ab, die mit der Realität der Bankinfrastruktur nicht vertraut sind, und hinterlassen häufig finanziellen Ruin und verlorenes Vertrauen.
Kryptowährungsumtausch und der Mythos unbeschränkten Vermögens
Mit dem Aufkommen der Kryptowährungen hat sich auch der Mythos etabliert, „Cloud-Gelder“ ließen sich in Vermögenswerte auf Blockchain-Basis wie Ethereum umwandeln. Befürworter solcher Konstrukte behaupten, dass diese virtuellen Gelder zwar bei herkömmlichen Banken nicht zugänglich seien, sich aber in Kryptowährung umwandeln und anschließend in der digitalen Wirtschaft für Transaktionen verwenden ließen.
Hier wird der Trugschluss noch gefährlicher. Kryptowährungen sind zwar dezentral, stützen sich jedoch auf transparente Blockchain-Netzwerke, in denen alle Transaktionen öffentlich überprüfbar sind. Diese Netzwerke erfordern für die Validierung von Transaktionen Mining oder Staking, Verfahren, die auf kryptografischen Nachweisen beruhen, sodass es praktisch unmöglich ist, fiktive oder ungedeckte Gelder in das System einzuschleusen. Auch wenn Kryptowährungen flexibler erscheinen mögen als Fiat-Währungen, unterliegen sie dennoch strengen Regeln der Validierung und der Integrität des Hauptbuchs.
Jeder Versuch, „Cloud-Gelder“ in Kryptowährung umzuwandeln, würde an den Verifizierungsmechanismen der Blockchain scheitern. Handelbar sind ausschließlich Vermögenswerte, die legitim und verifiziert sind und im Hauptbuch der Blockchain erfasst wurden. Jede Behauptung, große, nicht verifizierbare Summen ließen sich problemlos in Ethereum oder Bitcoin umwandeln, ist nicht nur falsch, sondern auch eine Einladung in die Welt des Finanzbetrugs.
Die Rolle der Zentralbanken und Clearingstellen: Die Realität hinter der Geldschöpfung
Ein wesentlicher Teil des Mythos dreht sich um Zentralbanken und die Vorstellung, dass private Akteure mit Systemen wie dem Federal Reserve System, der Europäischen Zentralbank (EZB) oder sogar der BIZ interagieren könnten, um diese imaginären Cloud-Gelder zu bewegen. Die Vorstellung, dass Zentralbanken am Herunterladen, an der Übertragung oder am Clearing solcher Gelder beteiligt sind, ist kategorisch falsch.
Zentralbanken steuern die Geldmenge, fungieren jedoch nicht als Zahlungsabwickler für Privatpersonen oder undurchsichtige Institutionen. Ihre Aufgabe im globalen Finanzsystem besteht darin, die Stabilität zu sichern, die Inflation zu steuern und die Geldbasis zu kontrollieren. Zwar können sie Geld schaffen, doch geschieht dies im Rahmen sorgfältig abgestimmter geldpolitischer Maßnahmen und nicht durch den Umgang mit geheimnisvollen cloudbasierten Servern.
Die Bank für Internationalen Zahlungsausgleich, die in diesen Mythen häufig genannt wird, nimmt eine spezifische Rolle bei der Förderung der internationalen Währungszusammenarbeit und der Erbringung von Bankdienstleistungen für Zentralbanken wahr. Sie ist jedoch nicht an der direkten Übertragung privater Gelder beteiligt und „verrechnet“ keinesfalls große Beträge fiktiven Geldes von privaten Servern. Alle legitimen Transaktionen, die über die BIZ oder Zentralbanken abgewickelt werden, sind an überprüfbare Finanzinstitute gebunden und unterliegen strengen internationalen Vorschriften.
Tatsachen von Mythen unterscheiden
Der Mythos, Gelder ließen sich aus der Cloud herunterladen (sei es über virtuelle Bildschirme, private Server oder betrügerische Clearing-Codes), ist eine aufwendig konstruierte Fiktion. Die Vorstellung unermesslichen Reichtums auf Knopfdruck mag verlockend erscheinen, doch die Wirklichkeit ist weitaus komplexer. Gelder unterliegen rechtlichen Rahmenbedingungen, werden von Instituten verwahrt und sind überprüfbaren Kontrollen unterworfen. Die bunten Bildschirme und fantastischen Summen, die bei diesen Betrugsmaschen vorgeführt werden, sind nichts als digitale Trugbilder, die jene täuschen sollen, die mit der Funktionsweise realer Finanzsysteme nicht vertraut sind.
Um sich in der heutigen Finanzwelt zurechtzufinden, braucht es Wissen, Skepsis und ein tiefes Verständnis dafür, wie Geld geschaffen, bewegt und reguliert wird. Geld, ob physisch oder digital, schwebt nicht in einer Cloud und wartet darauf, heruntergeladen zu werden: Es existiert innerhalb der sehr realen, streng kontrollierten Welt der Bankinfrastruktur. Dieses Verständnis ist der Schlüssel, um den Fallen zu entgehen, die diejenigen stellen, die den Mythos der Cloud-Gelder aufrechterhalten wollen.
Nächster Schritt
Vorstellung anfragen
Teilen Sie uns in wenigen Zeilen mit, wer Sie sind und was Sie vorhaben. Ihre Anfrage geht direkt an die Bank und wird vertraulich behandelt.
Sie sprechen lieber persönlich? Buchen Sie eine 30-minütige Videokonferenz.


