
Der Mythos der alleinigen SWIFT MT103 und des Downloads vom Common Account
„Gemeinschaftskonten“ verstehen
In der präzisen Bankterminologie ist der englische Ausdruck „common account“ kein förmlich anerkannter Begriff des Bankwesens. Es handelt sich in der Regel um eine umgangssprachliche oder vermittelnde Bezeichnung. Gemeint ist damit üblicherweise:
- Ein von der Bank bei einer ihrer Korrespondenzbanken geführtes Nostrokonto, das die Bank als primären Abwicklungskanal für eingehende Drittüberweisungen bestimmt, bevor die Gelder auf dem endgültigen Kundenkonto verbucht werden.
- Unterhält eine Bank mehrere Nostrokonten bei verschiedenen Korrespondenzbanken, wird in der Regel eines dieser Konten für eine bestimmte Währung und einen bestimmten Zahlungskorridor als operatives Standardkonto bestimmt. Dieses Konto wird von „Intermediären“ mitunter als „Sammelkonto“ („common account“) bezeichnet, da sämtliche Kontoaktivierungsgebühren oder Vorabüberweisungen der Kunden auf Verantwortung der Bank dorthin geleitet werden, bis die Verbuchung auf den einzelnen Kundenkonten zulässig ist.
Wesentliche Unterschiede:
- Nostrokonten – Kontokorrentkonten, die die Bank jeweils bei einem Korrespondenzinstitut unterhält und die dem Clearing und der Abwicklung in Fremdwährungen dienen.
- Sammelkonto – Eine informelle Bezeichnung für das jeweilige Nostrokonto, das die Bank den Gegenparteien für erste oder gebündelte Zahlungsflüsse benennt. Es ist nur in dem Sinne ein „Sammelkonto“, dass dort die Kontoaktivierungsgebühren oder Vorfinanzierungsbeträge mehrerer Kunden eingehen können, und zwar ausschließlich unter der Kontrolle der Bank, bevor sie zugeordnet werden.
- Aufsichtsrechtliche Beschränkung – Kein Kunde hat Eigentumsrechte an einem „Sammelkonto“. Die auf einem solchen Konto befindlichen Gelder verbleiben im Eigentum der Bank, bis sie auf dem aktivierten Konto des Kunden gebucht sind. Eine Abwicklung im Namen eines Kunden ist rechtlich erst zulässig, wenn die Sorgfaltsprüfung und die Aktivierung abgeschlossen sind.
Die Grenzen der SWIFT-Nachrichtenübermittlung bei nationalen und internationalen Geldtransfers
In der internationalen Finanzwelt werden SWIFT-Nachrichten wie die MT103 in ihrer Rolle und Leistungsfähigkeit häufig missverstanden und überschätzt. Weit verbreitet ist die Fehlvorstellung, allein der Versand einer MT103-Nachricht genüge, um Gelder grenzüberschreitend zu übertragen, und die Einzelheiten der Transaktion ließen sich nach Eingang der Nachricht manuell von einem gemeinsamen Konto abrufen. Diese Annahme ist nicht nur unzutreffend, sondern verkennt auch die Komplexität und die vielschichtigen Prozesse, die grenzüberschreitenden Transaktionen zugrunde liegen. Um diesen Irrtum auszuräumen, ist es unerlässlich, genauer zu betrachten, was eine MT103 darstellt, wo die Grenzen des SWIFT-Nachrichtenverkehrs liegen und wie internationale Geldtransfers tatsächlich funktionieren.
Was ist eine MT103?
Eine MT103 (im grenzüberschreitenden Zahlungsverkehr seit November 2025 durch die ISO 20022-Nachricht pacs.008 ersetzt) ist ein standardisiertes SWIFT-Nachrichtenformat für internationale Überweisungen zwischen Finanzinstituten. Sie enthält detaillierte Angaben zur Zahlung, darunter die Daten von Auftraggeber und Empfänger, Betrag, Währung und Referenznummern. Die MT103 ist weit verbreitet, da sie Transparenz und Nachvollziehbarkeit bietet und als Nachweis des Zahlungsauftrags dient. Es ist jedoch wichtig zu verstehen, dass die MT103 lediglich ein Kommunikationsinstrument ist: ein digitaler Anweisungssatz, der zwischen Banken übermittelt wird.
Funktion und Grenzen der MT103
Die MT103 enthält zwar zentrale Informationen zu einer Transaktion, löst jedoch für sich genommen nicht die eigentliche Überweisung der Gelder aus. Sie ist vergleichbar mit der Übersendung einer ausführlichen Absichtserklärung, die alle Parameter der Transaktion enthält, nicht aber die Gelder selbst. Das SWIFT-Netzwerk ist eine sichere Nachrichtenplattform, über die Banken untereinander Zahlungsanweisungen, Bestätigungen und weitere Finanzinformationen austauschen. Es bewegt kein Geld; es ermöglicht lediglich die Kommunikation, die die Bewegung der Gelder über andere Kanäle stützt.
Der Mythos vom MT103 und vom manuellen Download
Ein weit verbreitetes Missverständnis besteht darin, dass die Transaktionsdetails nach dem Versand und Empfang einer MT103 sofort manuell von einem gemeinsamen Konto heruntergeladen werden könnten, was impliziert oder die Annahme nahelegt, dass die Gelder bereits auf dem gemeinsamen Konto der Bank verfügbar seien. Diese Annahme ist grundlegend falsch, da sie die Nachrichtenkomponente mit dem tatsächlichen Mittelfluss vermengt. Der Empfang einer MT103 ist nicht gleichbedeutend mit dem Eingang der Gelder.
Damit die Gelder auf dem (gemeinsamen) Nostrokonto verfügbar sind, müssen mehrere zusätzliche Schritte erfolgen:
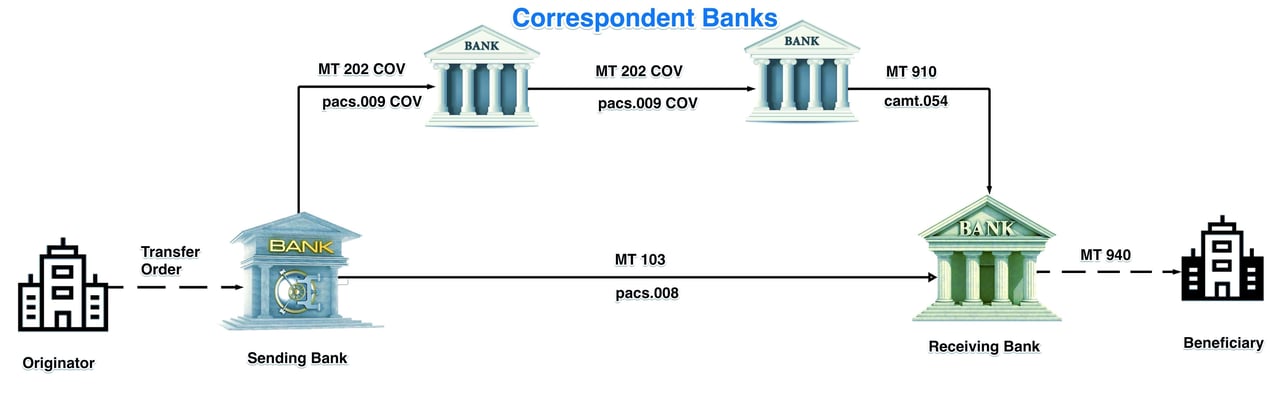
- Prüfung und Abstimmung: Die Bank, die die MT103 erhält, muss die Nachricht prüfen und mit anderen zugehörigen Nachrichten abstimmen, etwa mit der MT202 COV (die die Einzelheiten der Deckungszahlung enthält) und der MT910 (Bestätigung der Gutschrift) bzw. deren ISO-20022-Entsprechungen pacs.009 COV und camt.054.
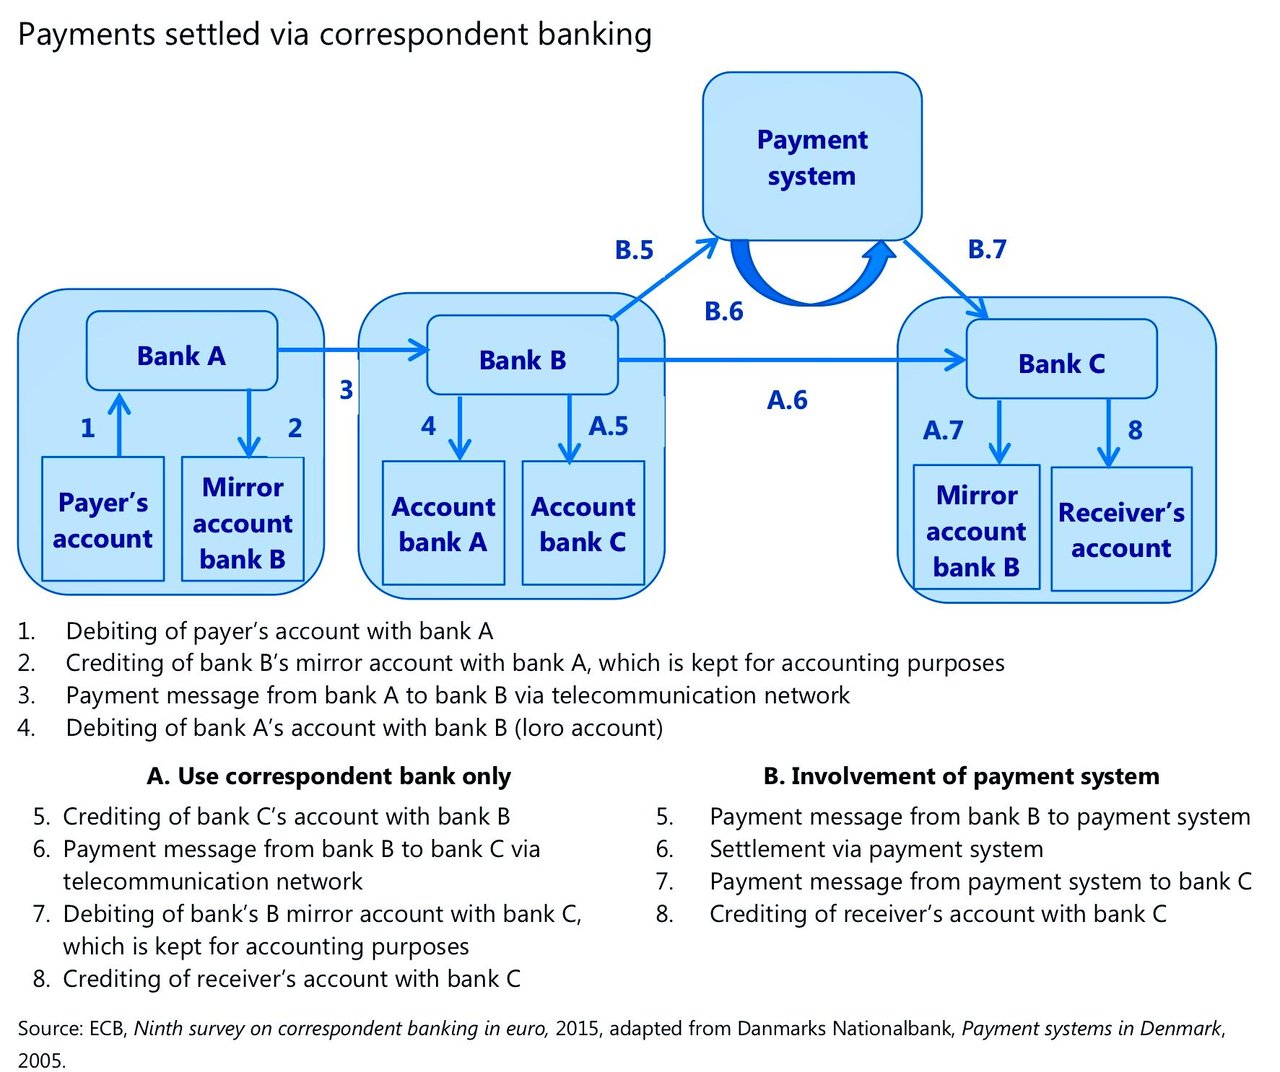
- Tatsächliche Geldbewegung: Über den Austausch von Nachrichten hinaus müssen die Gelder tatsächlich über das Korrespondenzbanknetz, über Abwicklungskonten bei Zentralbanken oder über Echtzeit-Zahlungssysteme bewegt werden. Dies umfasst eine Reihe von Soll- und Haben-Buchungen auf verschiedenen Konten, entweder direkt zwischen Banken oder über zwischengeschaltete Institute.
- Abstimmung der Systeme: Alle relevanten Systeme, einschließlich derjenigen für Nachrichtenübermittlung, Zahlungsabwicklung und Kontenabstimmung, müssen reibungslos ineinandergreifen, damit die Gelder dem gemeinsamen Konto gutgeschrieben werden können. Erst wenn diese Voraussetzungen erfüllt sind, kann die Bank die Transaktionsdetails manuell herunterladen und einsehen.
Die tieferen Mechanismen internationaler Geldtransfers
Um die Grenzen der MT103 und den Ablauf internationaler Geldtransfers vollständig zu erfassen, ist es wichtig, den weiteren Zusammenhang zu verstehen, in dem diese Transaktionen stattfinden.
Korrespondenzbanknetzwerke
Die meisten internationalen Transaktionen stützen sich auf ein Netz von Korrespondenzbanken, die die Übertragung von Geldern zwischen Banken ermöglichen, die möglicherweise nicht in unmittelbarer Geschäftsbeziehung zueinander stehen. In diesem System werden die Gelder über eine Reihe bilateraler Vereinbarungen bewegt, wobei jede Bank in der Kette Konten belastet und gutschreibt, während die Gelder ihrem endgültigen Bestimmungsort zugeführt werden. Dieser Vorgang erfolgt nicht augenblicklich und erfordert auf jeder Stufe sorgfältige Abstimmung und Prüfung.
Abwicklungskonten bei Zentralbanken
Bei großen Finanzinstituten erfolgt die Abwicklung internationaler Transaktionen häufig über Zentralbanken mittels Real-Time-Gross-Settlement-Systemen (RTGS). Diese Systeme gewährleisten die unverzügliche Übertragung von Geldern auf Bruttobasis, verringern das Abwicklungsrisiko und sichern die Liquidität an den Finanzmärkten. Auch RTGS-Systeme erfordern jedoch eine Reihe von Bestätigungen und Prüfungen, die über die bloße Übermittlung einer MT103-Nachricht hinausgehen.
Echtzeit-Zahlungssysteme
In einigen Fällen können Echtzeit-Zahlungssysteme (RTP) eingesetzt werden, um die sofortige Abwicklung und Verfügbarkeit der Gelder zu ermöglichen. Diese Systeme bieten nahezu sofortiges Clearing und Settlement, bewegen sich jedoch ebenfalls in einem Rahmen, der mehr als nur eine MT103-Nachricht erfordert, um die Überweisung der Gelder zu bewirken.
Die Realität: SWIFT-Nachrichten und tatsächliche Mittelbewegung
Es ist entscheidend zu betonen, dass SWIFT-Nachrichten nicht mit der Bewegung von Geldern gleichzusetzen sind. Sie sind Instrumente, die die Kommunikation zwischen Finanzinstituten ermöglichen und die für den Zahlungsvorgang erforderlichen Informationen bereitstellen. Die tatsächliche Bewegung von Geld beruht auf einem tieferen und komplexeren Prozess der Belastung und Gutschrift von Konten innerhalb eines Netzwerks von Banken, Abwicklungssystemen der Zentralbanken oder Echtzeit-Zahlungsmechanismen.
Die Annahme, eine einzelne MT103-Nachricht könne allein Gelder übertragen, oder Transaktionsdetails ließen sich manuell von einem gemeinsamen Konto herunterladen, ohne dass die zugrunde liegenden Gelder vorhanden sind, zeugt von einem grundlegenden Missverständnis der Funktionsweise des internationalen Bankwesens. SWIFT-Nachrichten sind zwar unerlässlich, bilden aber nur einen Teil eines umfassenderen, vielschichtigen Prozesses, der die sichere und effiziente grenzüberschreitende Bewegung von Geldern gewährleistet.

Die Notwendigkeit eines umfassenden Verständnisses
Der Mythos der MT103, wonach sie allein Gelder übertragen und unmittelbaren Zugang zu den Transaktionsdetails verschaffen könne, ist ein Irrtum, der zu Missverständnissen und unerfüllten Erwartungen führen kann. Für Unternehmen und Privatpersonen, die an internationalen Transaktionen beteiligt sind, ist es wesentlich, die übergeordnete Finanzinfrastruktur sowie das Zusammenspiel von SWIFT-Nachrichtenübermittlung und tatsächlichen Geldbewegungen zu verstehen.
Um die Komplexität der internationalen Finanzwelt wirksam zu beherrschen, muss man erkennen, dass SWIFT-Nachrichten lediglich ein Kommunikationsmittel sind. Die tatsächliche Übertragung von Geldern erfordert ein hochentwickeltes Zusammenspiel aus Korrespondenzbankgeschäft, Zentralbankabwicklung und Echtzeit-Zahlungssystemen, die reibungslos zusammenwirken müssen, um das gewünschte Ergebnis zu erzielen. Nur wer diese Zusammenhänge versteht, kann die Realität grenzüberschreitender Transaktionen tatsächlich erfassen und erkennen, wo die Grenzen liegen, wenn man sich allein auf eine MT103-Nachricht stützt.
Weitere Varianten
Authentische SWIFT-Nachrichtentypen, die typischerweise bei Betrugsmaschen verwendet werden
Dies sind gut dokumentierte und teilweise angewandte Anweisungen im internationalen Bankensystem:
1. MT103 – Einzelüberweisung im Kundenauftrag
- Seriosität: Echt
- Zweck: Wird für grenzüberschreitende oder inländische Überweisungen zwischen Banken im Rahmen von Kundenzahlungen verwendet.
- GPI-Variante: Die MT 103 GPI existiert als erweiterte Version im Rahmen des Programms Global Payments Innovation (GPI) von SWIFT. Sie umfasst Nachverfolgung (über UETR), schnellere Verarbeitung und höhere Transparenz.
2. MT 104 – Lastschriftauftrag
- Legitimität: Gegeben, aber begrenzt
- Zweck: Dient der Anforderung von Belastungen auf einem Kundenkonto über eine Korrespondenzbank, ausschließlich im Rahmen bilateraler oder multilateraler Vereinbarungen zwischen den beteiligten Banken; im grenzüberschreitenden Zahlungsverkehr selten verwendet.
- MT104 GPI: Kein gebräuchlicher Begriff. GPI betrifft Überweisungen, nicht Lastschriftaufträge. Dieser Eintrag ist irreführend.
3. MT103.202cov – Deckungszahlungsmechanismus
- Legitimität: Teilweise real
- Klarstellung: Dies ist eine kombinierte Bezeichnung, die häufig missbräuchlich verwendet wird.
- MT103 ist die Kundenüberweisungsnachricht.
- Mit MT 202 COV weist die sendende Bank ihre Korrespondenzbank an, den Betrag bei der Bank des Begünstigten zu decken.
- „MT103.202cov“ ist keine SWIFT-Nachricht als solche, sondern eine umgangssprachliche Vermengung zweier Nachrichten in einer Cover-Payment-Struktur.
Fragwürdige oder erfundene Einträge
4. „Swift GPI Automatic / mit UETR-Code“
- Legitimität: Irreführend
- Klarstellung: Seit November 2018 trägt jede über das Swift-Netzwerk versandte MT 103 eine UETR (Unique End-to-End Transaction Reference), unabhängig davon, ob die Banken gpi-Mitglieder sind. Die Unterscheidung zwischen „automatischem“ und „manuellem“ GPI ist jedoch keine Klassifizierung von SWIFT.
- Beurteilung: Nicht marktüblich – klingt nach internem Jargon oder einem nicht standardisierten Verfahren.
5. „Swift GPI halbautomatisch / mit UETR-Code“
- Legitimität: Von SWIFT nicht anerkannt
- Erläuterung: Der Begriff „semi-automatisch“ ist nicht Teil des SWIFT-Vokabulars. Alle GPI-MT103-Nachrichten enthalten systembedingt die UETR, einen semiautomatischen Übermittlungsmodus hat SWIFT jedoch nicht definiert.
6. „Swift GPI MT103.202cov Manual Download / with UETR Code“ oder „Swift MT103.202cov Manual Download“
- Legitimität: Gefälscht / falsch dargestellt
- SWIFT-Nachrichten werden in der seriösen institutionellen Praxis niemals manuell „heruntergeladen“. Nachrichten werden elektronisch über das gesicherte SWIFT-Netzwerk übermittelt.
- Die Terminologie ist ein Warnsignal, wie es typischerweise im Zusammenhang mit betrügerischen Machenschaften unter Verwendung gefälschter SWIFT-Nachrichten oder manueller Vorlagen auftritt.
Der Mythos vom „Single Payment Platform Direct Debit Protocol“ (SPP DDP)
Abgrenzung der Bankrealität von erfundener Zahlungsterminologie
In bestimmten Kreisen selbsternannter „Finanzintermediäre“ begegnen einem zunehmend Verweise auf einen angeblichen Bankmechanismus namens „Single Payment Platform Direct Debit Protocol“ (SPP DDP), gelegentlich weiter ausgedehnt zu Bezeichnungen wie „Asseting Assessment Protocol“, „Deep Banking Transfer“ oder „International Direct Download Settlement Method“.
Diese Bezeichnungen werden so dargestellt, als bezögen sie sich auf eine anspruchsvolle Interbanken-Zahlungsinfrastruktur, die von großen Instituten diskret für Transfers hoher Beträge außerhalb der üblichen SWIFT-Verfahren genutzt werde. Tatsächlich existiert ein derartiges anerkanntes Bankprotokoll nicht.
Wir bei IFB halten es für unerlässlich, legitime Finanzinfrastruktur von erfundener Terminologie zu unterscheiden, die den Anschein institutioneller Professionalität erwecken soll.
Es gibt keine offizielle bankaufsichtliche Anerkennung
Der Begriff „Single Payment Platform Direct Debit Protocol“ wird nicht anerkannt von:
- SWIFT
- ISO 20022
- SEPA
- TARGET2 / T2
- Zahlungssysteme der Federal Reserve
- CLS
- EZB
- BIS
- Rahmenwerke des Korrespondenzbankgeschäfts
- jede anerkannte RTGS-Infrastruktur
- jede Zentralbank
- jedes regulierte Zahlungsverkehrssystem
Kein offizielles Regelwerk, kein Umsetzungshandbuch, kein SWIFT-Standard, keine ISO-Spezifikation, kein Clearing-Rahmenwerk und keine aufsichtsrechtliche Veröffentlichung definiert „SPP DDP“ als anerkannten Abwicklungsmechanismus oder nimmt darauf Bezug. Dieses Fehlen ist ausschlaggebend.
Legitime Zahlungsinfrastrukturen sind umfassend dokumentiert, da Banken präzise operative Standards, Regeln für Nachrichtenformate, rechtliche Rahmenbedingungen, Abwicklungsverfahren, Liquiditätskontrollen und Compliance-Pflichten benötigen. Ein Zahlungssystem, dem jegliche offizielle Dokumentation fehlt, ist kein verborgenes System. Es ist schlicht kein anerkanntes System.
Verwechslung mit legitimer Bankterminologie
Die Beständigkeit des Mythos um SPP und DDP scheint daraus zu resultieren, dass authentische Bankterminologie bewusst mit erfundenen Ausdrücken vermischt wird.
Häufig beobachtete Beispiele sind:
| Erfundener oder missbräuchlich verwendeter Ausdruck | Tatsächliches Bankkonzept
| SPP | Wird häufig mit der TARGET2 Single Shared Platform (SSP) verwechselt, die im März 2023 durch T2 ersetzt wurde
| Direct Debit Protocol | Wird mit SEPA-Lastschriftverfahren verwechselt
| Downloading Funds | Fehlverständnis von Abstimmung oder Kontobuchung
| Common Account | Informelles Missverständnis von Nostro-Abwicklungskonten
| Deep Banking | Im regulierten Finanzwesen nicht existierender Begriff
| Asseting Assessment | Ohne anerkannte bankfachliche Bedeutung
| MT103 Download | Fehldarstellung der SWIFT-Nachrichtenfunktionalität
Diese Technik erweckt den Anschein von Komplexität und Exklusivität, ohne mit dem tatsächlichen Bankgeschäft in Verbindung zu stehen.
SWIFT überträgt kein Geld
Einer der hartnäckigsten Irrtümer im Zusammenhang mit den SPP-DDP-Darstellungen ist die Annahme, SWIFT-Nachrichten selbst übertrügen Gelder oder erlaubten es Banken, Geld von einem sogenannten gemeinsamen Konto „herunterzuladen“.
Dies ist unzutreffend.
Wie im Artikel der IFB zu gemeinsamen Konten erläutert, ist SWIFT im Kern ein sicheres Interbanken-Nachrichtennetzwerk und weder ein Institut, das Gelder hält, noch ein Abwicklungssystem.
Eine MT103-Nachricht ist lediglich eine Zahlungsanweisung. Für die Abwicklung sind weiterhin erforderlich:
- Korrespondenzbankbeziehungen;
- Anpassungen von Nostro- und Vostrokonten;
- Liquiditätsverfügbarkeit;
- Abstimmungsverfahren;
- Compliance-Prüfung;
- Abwicklung über die Zentralbank bzw. über RTGS, soweit anwendbar.
Keine Bank kann allein aufgrund einer SWIFT-Nachricht manuell Gelder von einer nicht näher bestimmten globalen Plattform „herunterladen“.
Warum Banken diese Anfragen ablehnen
Wenn Personen bei regulierten Instituten SPP-DDP-Transaktionen beantragen, können Banken den Antrag in der Regel nicht bearbeiten, weil:
- die Terminologie wird intern nicht anerkannt;
- es besteht kein operativer Rahmen;
- es besteht kein Compliance-Verfahren;
- es existiert kein Abwicklungssystem;
- keine Rechtsgrundlage besteht;
- es besteht kein standardisiertes Nachrichtenformat;
- es besteht keine anerkannte Gegenparteiinfrastruktur.
Dies bedeutet nicht, dass Banken das System „verbergen“ oder dass nur „hochrangige Banker“ es verstehen. Es spiegelt lediglich wider, dass der angefragte Mechanismus nicht Bestandteil der regulierten Bankpraxis ist.
Die Illusion des „Deep Banking“
Ein wiederkehrendes Motiv bei Behauptungen zu SPP DDP ist die Unterstellung, große Banken betrieben insgeheim verborgene Abwicklungsebenen, die für gewöhnliche Mitarbeiter unzugänglich seien.
Diese Darstellung enthält häufig Verweise auf:
- „Banker der Stufe 14“
- „private Banking-Server“
- „globale Server“
- „Off-Ledger-Liquidität“
- „humanitäre Transferplattformen“
- „private Abwicklungsfenster“
- „Empfänger“
- „spezielle Clearing-Codes“
Diese Konzepte sind keine anerkannten Bestandteile des internationalen Bankgeschäfts. Sie gehören einem breiteren Umfeld finanzieller Mythen an, die häufig mit Monetarisierungsbetrug, Vorschussbetrug (Advance-Fee-Schemes), gefälschten Anlageprogrammen und pseudo-souveränen Erzählungen in Verbindung gebracht werden.
Echte internationale Zahlungsinfrastruktur
Rechtmäßige grenzüberschreitende Zahlungen erfolgen über anerkannte Systeme wie:
- SWIFT-Nachrichtenübermittlung;
- Korrespondenzbankgeschäft;
- SEPA;
- TARGET-Dienste;
- ACH-Netzwerke;
- RTGS-Systeme;
- CLS-Abwicklung;
- ISO-20022-Rahmenwerke.
Diese Systeme sind stark reguliert, betrieblich dokumentiert, geprüft und global standardisiert.
Es bestehen keine verdeckten Parallelsysteme, die uneingeschränkte internationale Überweisungen außerhalb von AML, KYC, Sanktionsprüfung, Liquiditätskontrollen und Abwicklungsverifizierung zulassen.
Die Compliance-Realität
Das moderne Bankgeschäft unterliegt zunehmend strengen AML- und CFT-Pflichten. Jede Transaktion, der Folgendes fehlt:
- klarer wirtschaftlicher Zweck;
- identifizierbare Gegenparteien;
- vertragliche Rechtfertigung;
- Nachweise zur Mittelherkunft;
- Compliance-Transparenz;
führen zu einer verschärften Prüfung oder zur unmittelbaren Ablehnung.
Dies gilt insbesondere für angebliche „Empfängertransaktionen“, „humanitäre Abwicklungen“, „Download-Verfahren“ oder nicht näher bestimmte eingehende Überweisungen hoher Beträge.
Kurz gefasst
Das „Single Payment Platform Direct Debit Protocol“ (SPP DDP) ist weder ein anerkanntes Bankprotokoll noch eine anerkannte Abwicklungsinfrastruktur oder ein regulierter Zahlungsmechanismus.
Die verwendete Terminologie erscheint als künstliche Konstruktion, die aus Fragmenten echter Bankensprache und fiktiven Konzepten zusammengesetzt wurde, um den Anschein von Exklusivität und institutioneller Geheimhaltung zu erzeugen.
Im internationalen Finanzwesen wird Komplexität häufig mit Legitimität verwechselt. Echte Bankensysteme stützen sich jedoch nicht auf verborgene Terminologie, geheime Verfahren oder undefinierte Protokolle. Sie beruhen auf dokumentierten Standards, aufsichtsrechtlicher Überwachung, Korrespondenzbeziehungen und rechtlich durchsetzbaren Abwicklungsrahmen.
Wo Dokumentation, Standards und institutionelle Anerkennung fehlen, lautet die sicherste Annahme nicht, dass das System geheim ist, sondern dass es nicht existiert.



Nächster Schritt
Vorstellung anfragen
Teilen Sie uns in wenigen Zeilen mit, wer Sie sind und was Sie vorhaben. Ihre Anfrage geht direkt an die Bank und wird vertraulich behandelt.
Sie sprechen lieber persönlich? Buchen Sie eine 30-minütige Videokonferenz.


