Zahlungen und Überweisungen
Alternative Übertragungswege
Telex mit Schlüsselprüfung, Ledger-to-Ledger-, Server-to-Server- und API-Übertragungen: Funktionsweise und Grenzen.
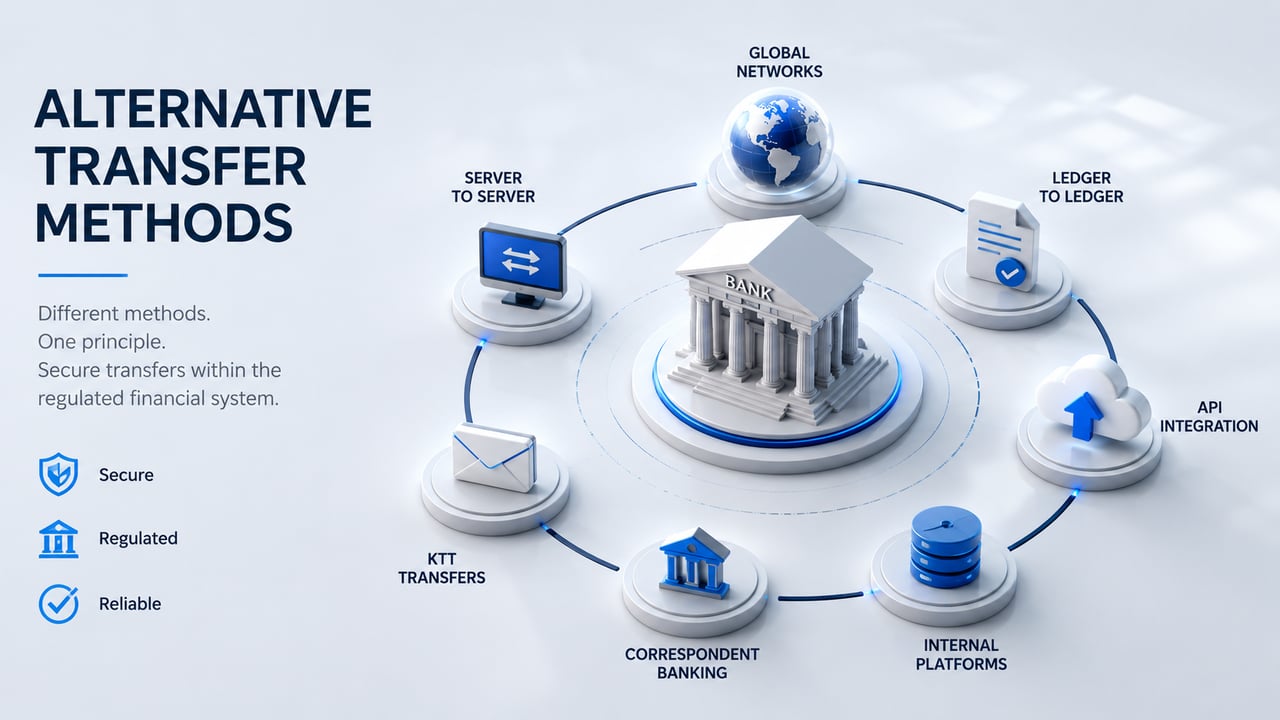
Neben etablierten Zahlungssystemen wie SWIFT, SEPA und RTGS hat die Finanzbranche historisch eine Reihe alternativer oder spezialisierter Übertragungsmethoden eingesetzt. Diese Methoden werden häufig mit Begriffen bezeichnet, die frühere Praktiken, interne Bankprozesse oder bestimmte technische Umsetzungen widerspiegeln.
Es ist wesentlich zu verstehen, dass solche Methoden keine eigenständigen Finanzsysteme darstellen. Sie bestehen innerhalb desselben institutionellen Rahmens, der alle rechtmäßigen Währungstransfers regelt, und bleiben von diesem abhängig.
Unabhängig von der Terminologie muss jede gültige Transaktion letztlich über regulierte Finanzinstitute und anerkannte Zahlungsverkehrsinfrastrukturen verarbeitet, verrechnet und abgewickelt werden.
Kontext und Einordnung
Alternative Übertragungswege treten typischerweise in einem von drei Zusammenhängen auf.
Erstens können sie sich auf interne oder interbankenbezogene Kommunikationsprozesse beziehen, bei denen Institute Anweisungen austauschen oder Positionen außerhalb der üblichen Zahlungskanäle für Privatkunden abstimmen. Diese Prozesse können hochspezialisiert sein, bleiben jedoch Teil des Bankensystems insgesamt.
Zweitens stammen bestimmte Begriffe aus überkommenen Bankpraktiken und spiegeln historische Methoden der Übermittlung von Weisungen oder der Kontenkoordination wider. Während die Terminologie fortbesteht, haben sich die zugrunde liegenden Mechanismen häufig weiterentwickelt oder wurden in moderne Infrastrukturen integriert.
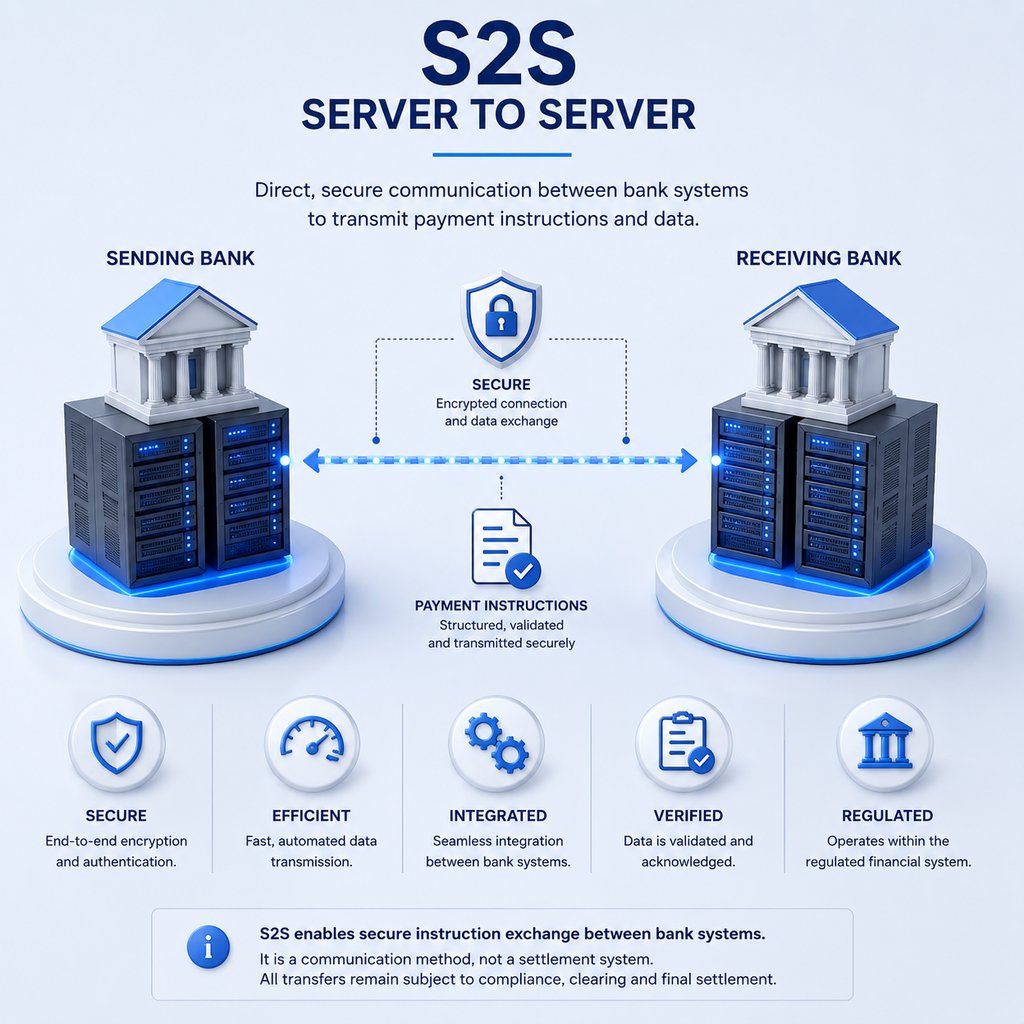
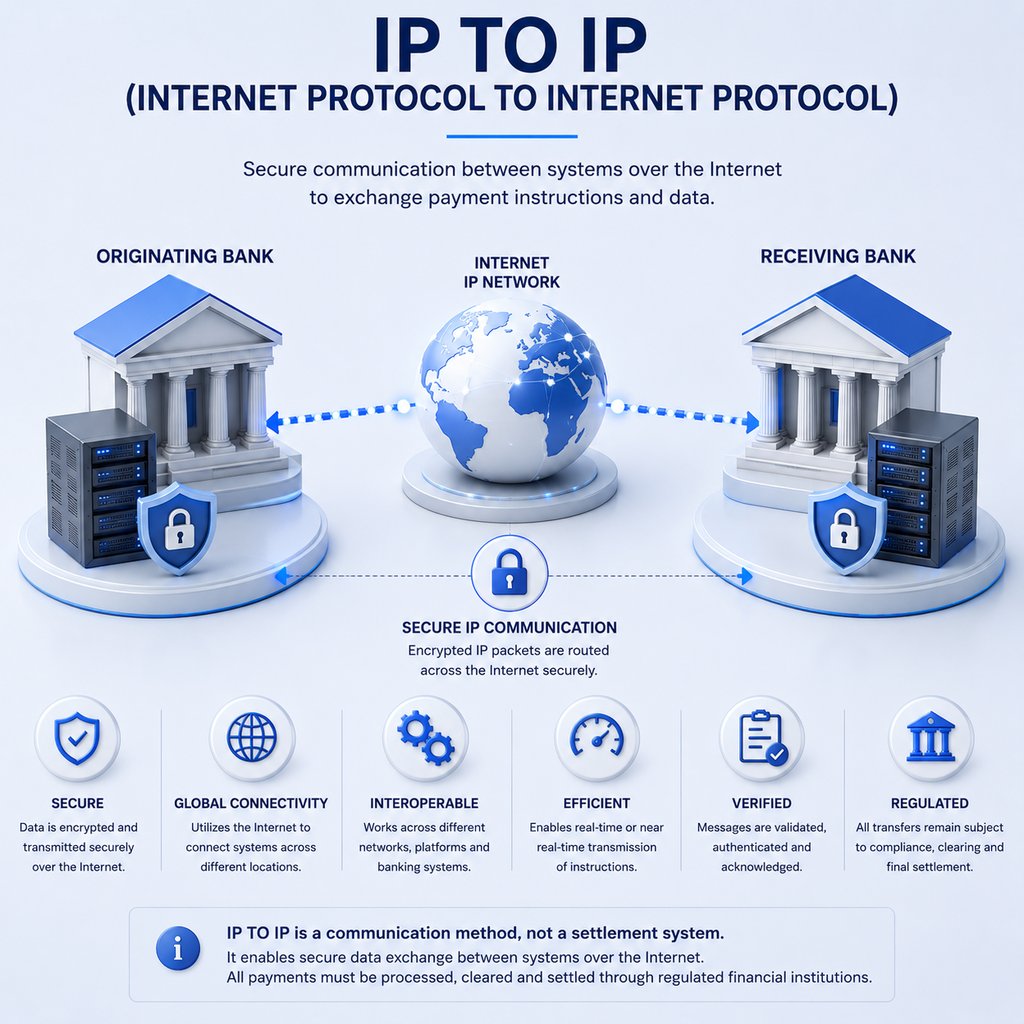
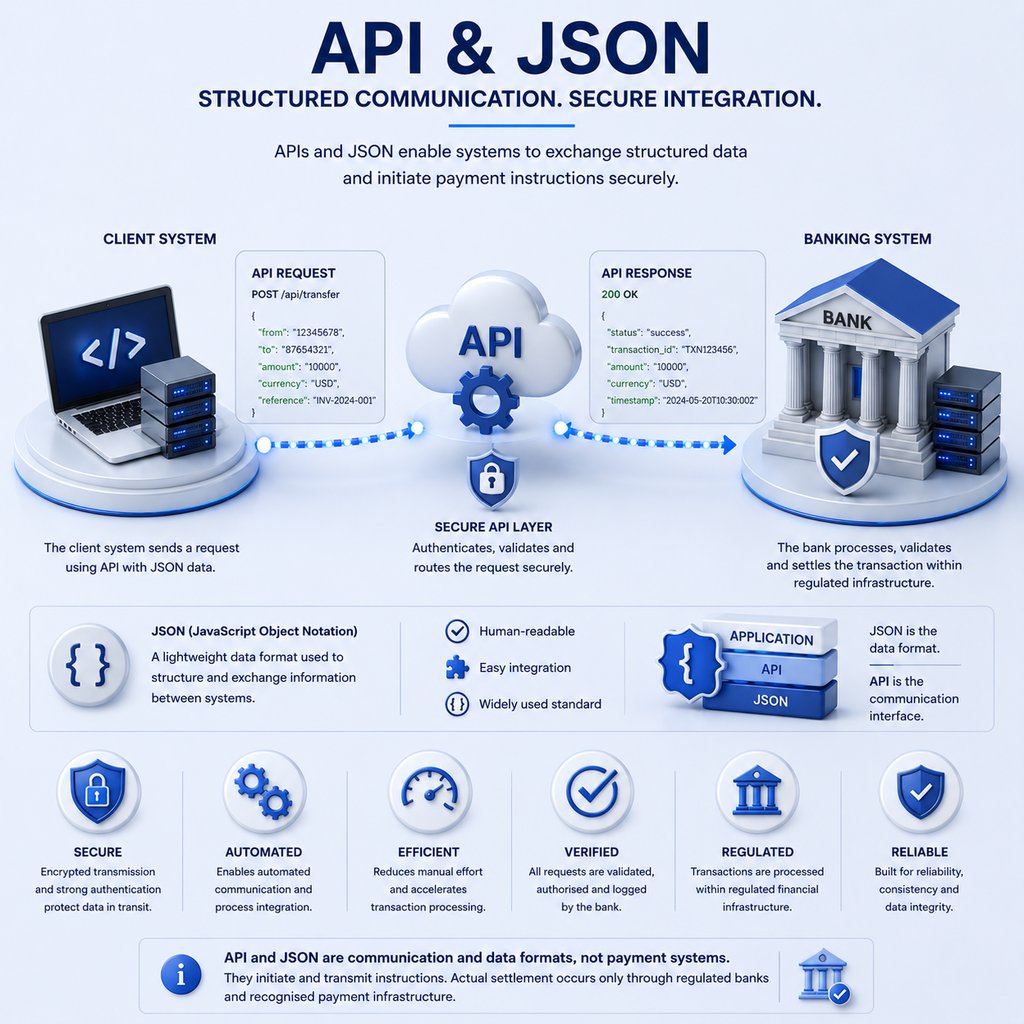
Drittens beziehen sich einige Verweise auf technische Kommunikation oder Kommunikation auf Systemebene, darunter API-basierte Interaktion, strukturierten Datenaustausch oder Nachrichtenübermittlung zwischen Systemen. Diese Mechanismen erleichtern die Übermittlung von Informationen, führen jedoch nicht eigenständig eine Abwicklung (Settlement) aus.
Diese Unterscheidung zu verstehen, ist von entscheidender Bedeutung. Ein Verfahren kann beschreiben, wie Informationen übermittelt oder verarbeitet werden, ersetzt jedoch nicht das Erfordernis der institutionellen Ausführung.
Eine Nachricht ist kein Geld
Weshalb keine SWIFT-Nachricht, kein Telex und kein Server ohne Settlement Gelder bewegt – in 90 Sekunden.
Dokument mit VL1 überprüfen →Haben Sie eine Zahlungsnachricht, einen Beleg oder eine Bestätigung erhalten? Lassen Sie diese prüfen, bevor Sie sich darauf verlassen.
Verhältnis zu etablierten Zahlungssystemen
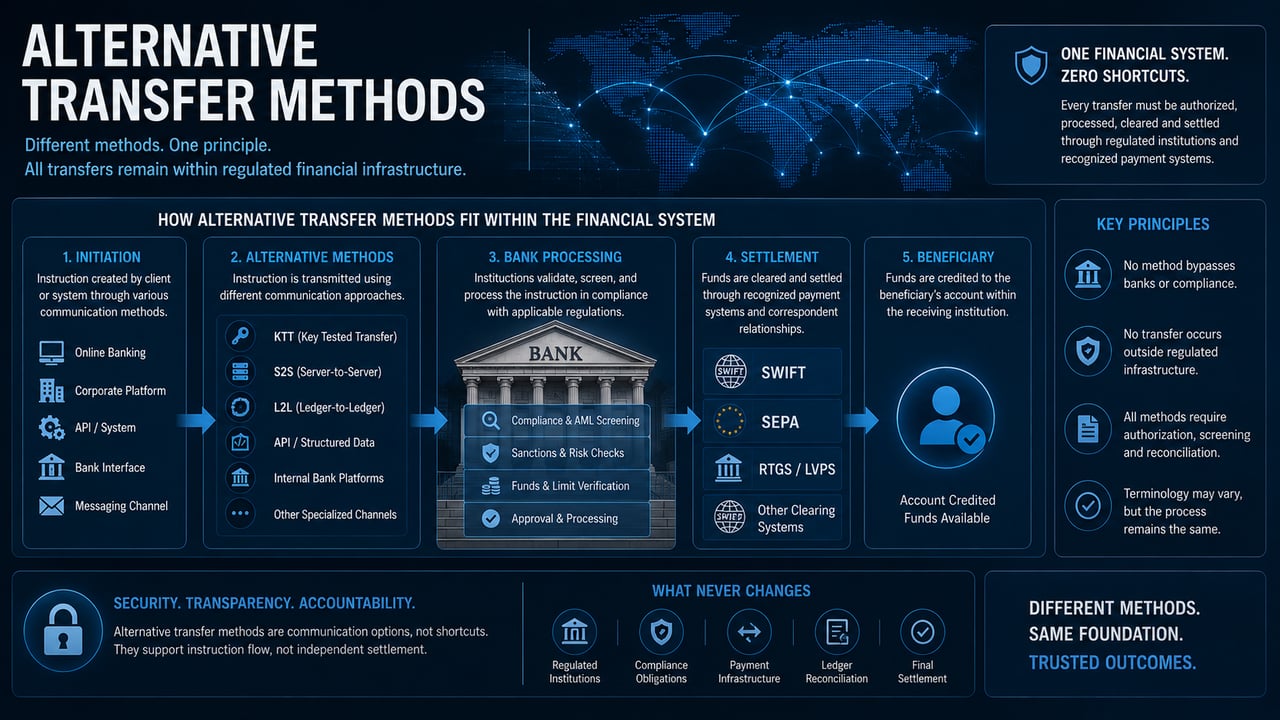
Alle alternativen Verfahren stehen im Zusammenhang mit anerkannten Zahlungssystemen. Selbst wenn eine Überweisung über ein spezialisiertes Verfahren veranlasst wird, muss die zugrunde liegende Mittelbewegung über etablierte Zahlungsinfrastrukturen abgeschlossen werden.
Das bedeutet:
- Gelder werden auf regulierten Konten gehalten
- Institute müssen die Transaktion autorisieren und verarbeiten
- die Abwicklung erfolgt über anerkannte Clearingsysteme
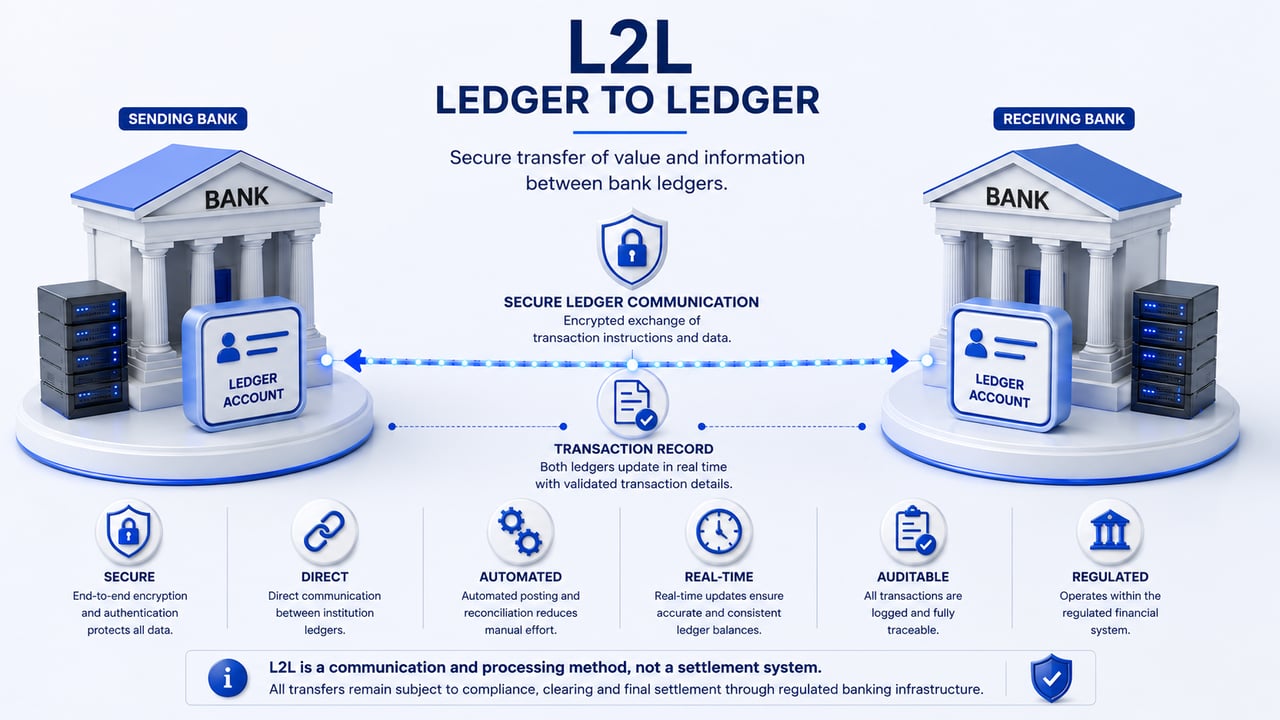
- Salden werden innerhalb der institutionellen Hauptbücher abgestimmt
Es gibt keinen Mechanismus, mit dem Gelder unabhängig von dieser Struktur übertragen werden können. Jede Methode, die vorgibt, Banken zu umgehen, Abwicklungssysteme zu eliminieren oder außerhalb regulatorischer Rahmenwerke zu operieren, ist keine Alternative, sondern eine Falschdarstellung.
Terminologie und Auslegung
Mit alternativen Übertragungsmethoden werden häufig mehrere Begriffe in Verbindung gebracht. Dazu zählen Ausdrücke wie:
- Server-zu-Server-Kommunikation
- Ledger-to-Ledger-Verarbeitung
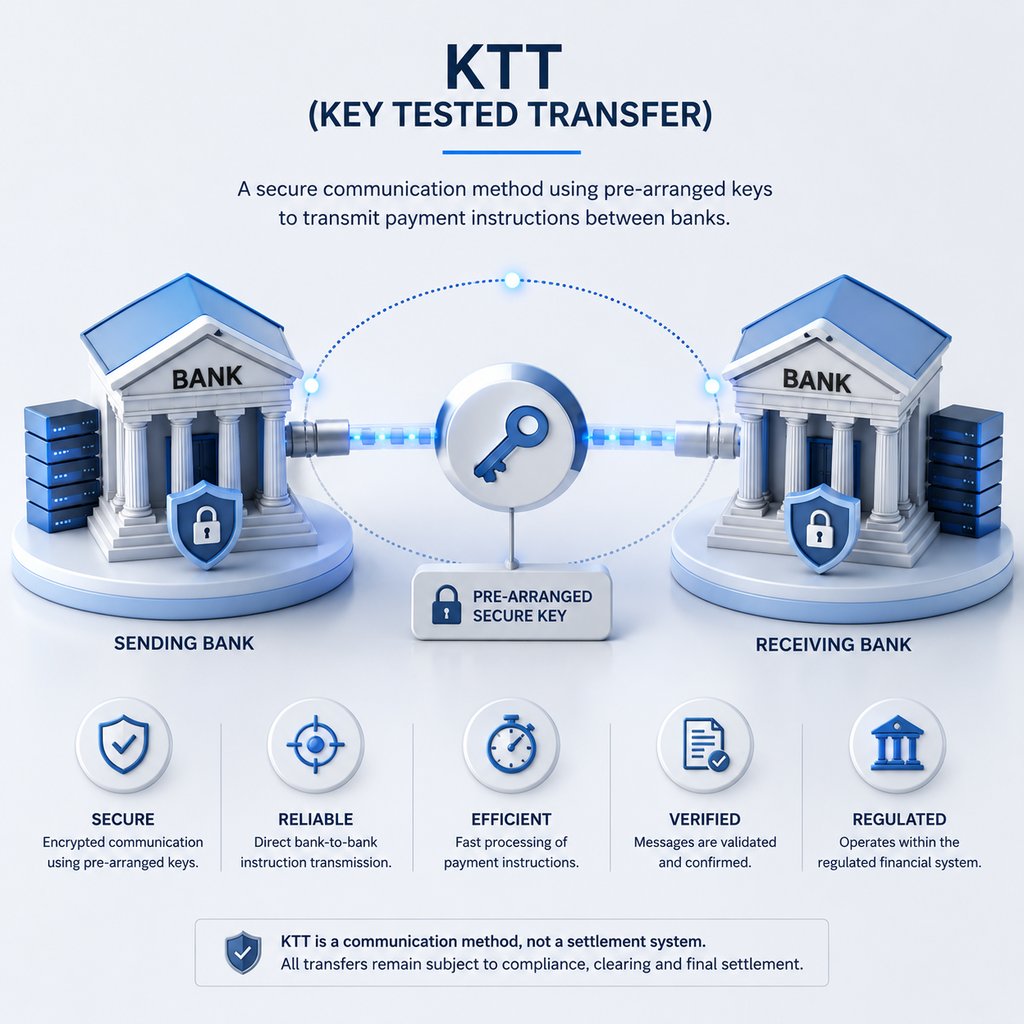
- schlüsselgeprüfte Überweisungen
- plattforminterne Ausführung
- API-basierte Initiierung von Überweisungen
Diese Begriffe sind präzise auszulegen. In den meisten Fällen beschreiben sie, wie Anweisungen übermittelt werden oder wie Systeme intern zusammenwirken. Sie definieren keinen eigenständigen Übertragungsmechanismus.
So kann beispielsweise ein Server-to-Server-Prozess den automatisierten Datenaustausch zwischen Systemen bezeichnen. Ein Ledger-to-Ledger-Prozess kann interne Kontobewegungen innerhalb einer kontrollierten Umgebung beschreiben. Eine API-basierte Interaktion kann eine Transaktionsanfrage auslösen. Keiner dieser Prozesse stellt für sich genommen eine Abwicklung dar.
Operative Einschränkungen
Alternative Methoden unterliegen denselben Beschränkungen wie alle Finanztransaktionen. Dazu gehören:
- Einhaltung regulatorischer Vorgaben, einschließlich AML- und Sanktionskontrollen
- Überprüfung von Gegenparteien und Kontoinhaberschaft
- Verfügbarkeit von Geldern innerhalb autorisierter Konten
- institutionelle Genehmigung und Bearbeitung
- Abstimmung innerhalb anerkannter Abwicklungssysteme
Die Verwendung von Fachterminologie ändert nichts an diesen Anforderungen. Sie beschleunigt die Abwicklung nicht über das technisch Mögliche hinaus und entbindet nicht von der Notwendigkeit einer Überprüfung.
Fehlinterpretation und Risikoexposition
Alternative Übertragungsbegriffe werden häufig missverstanden, insbesondere dort, wo technische Sprache verwendet wird, um das Vorhandensein fortgeschrittener oder exklusiver Finanzfähigkeiten zu suggerieren. Kommunikationswege oder interne Abläufe werden dann so dargestellt, als handele es sich um eigenständige Finanzsysteme.
Das Risiko entsteht, wenn Datenübertragung, Systeminteraktion oder interne Verarbeitung mit der tatsächlichen Bewegung von Geldern verwechselt wird. Diese Verwechslung kann dazu führen, dass man sich auf Darstellungen verlässt, die durch institutionelle Überprüfung nicht gestützt sind.
Eine strukturierte Übersicht über diese Risiken finden Sie hier: Transferrisiken und Betrugsprävention
Integration in die moderne Bankinfrastruktur
Im heutigen Bankwesen werden alternative Verfahren zunehmend in übergreifende digitale Rahmenwerke eingebunden. API-basierte Systeme, automatisierte Verarbeitungsumgebungen und Mechanismen zum Datenaustausch in Echtzeit haben die Effizienz verbessert und die Latenz bei der Transaktionsverarbeitung verringert.
Diese Entwicklungen verändern jedoch nicht die grundlegende Struktur von Finanztransfers. Sie verbessern Kommunikation und Verarbeitung, doch die Abwicklung bleibt im selben institutionellen und regulatorischen Rahmen verankert.
Die Unterscheidung zwischen Kommunikationseffizienz und Abwicklung ist jederzeit zu wahren.
Institutionelle Position
IFB erkennt an, dass es in der Bankpraxis alternative und spezialisierte Übertragungsbegriffe gibt. Diese Begriffe werden im Kontext der regulierten Finanzinfrastruktur ausgelegt und stellen keine eigenständigen oder parallelen Systeme dar.
Alle Überweisungen müssen, unabhängig davon, wie sie veranlasst oder bezeichnet werden:
- von zugelassenen Finanzinstituten bearbeitet
- über anerkannte Zahlungssysteme ausgeführt
- vorbehaltlich der Compliance- und Verifizierungsverfahren
- in den institutionellen Hauptbüchern abgestimmt
Jede Behauptung, die diesen Grundsätzen widerspricht, ist als ungültig zu betrachten.
Funktion dieses Abschnitts
Dieser Abschnitt erläutert die Terminologie, der Sie in spezialisierten oder nicht standardisierten Diskussionen über Transfers begegnen. Er soll sicherstellen, dass diese Begriffe im richtigen betrieblichen Zusammenhang verstanden und nicht als Beleg für alternative Finanzsysteme missdeutet werden.
Abschließende Einschätzung
Alternative Überweisungsmethoden beschreiben Variationen in der Kommunikation, der Verarbeitung oder der bankinternen Praxis. Sie verändern nicht, wie Gelder innerhalb des Finanzsystems bewegt werden.
Alle Währungsüberweisungen sind ausnahmslos auf regulierte Institute, anerkannte Infrastrukturen und nachprüfbare Abwicklungsprozesse angewiesen.

Nächster Schritt
Vorstellung anfragen
Teilen Sie uns in wenigen Zeilen mit, wer Sie sind und was Sie vorhaben. Ihre Anfrage geht direkt an die Bank und wird vertraulich behandelt.
Sie sprechen lieber persönlich? Buchen Sie eine 30-minütige Videokonferenz.