
Zahlungen und Überweisungen
CBDC-Zahlungen
Projekt mBridge: Grenzüberschreitende Zahlungen im Wandel durch Multi-CBDC-Technologie
Überblick
Das Projekt mBridge wurde vom BIS Innovation Hub Hong Kong Centre gemeinsam mit mehreren Zentralbanken ins Leben gerufen und zielt darauf ab, das Umfeld grenzüberschreitender Zahlungen durch den Einsatz digitaler Zentralbankwährungen (CBDCs) grundlegend zu verändern. Das Projekt soll seit Langem bestehende Ineffizienzen der gegenwärtigen internationalen Zahlungssysteme beheben, etwa hohe Kosten, langsame Abwicklungszeiten und operative Komplexität.
Gründende und teilnehmende Zentralbanken
mBridge wurde durch die gemeinsamen Anstrengungen der Zentralbanken von Thailand, Hongkong, China und den Vereinigten Arabischen Emiraten gegründet. Die saudi-arabische Zentralbank wurde im Juni 2024 Vollmitglied. Das Projekt erreichte Mitte 2024 die Phase des Minimum Viable Product (MVP); im Oktober 2024 zog sich die BIZ zurück und übergab die Plattform an die teilnehmenden Zentralbanken. Im September 2026 beendete die saudi-arabische Zentralbank ihre Teilnahme nach Abschluss ihrer Testphase.
Das Projekt hat zudem eine große Gruppe beobachtender Zentralbanken und internationaler Organisationen angezogen, darunter den Internationalen Währungsfonds (IWF) und die Weltbank. Zu den Beobachtern zählten:
- Asiatische Infrastruktur-Investitionsbank
- Bangko Sentral ng Pilipinas (Philippinen)
- Bank Indonesia
- Banque de France
- Bank of Israel
- Banca d’Italia
- Bank of Korea
- Central Bank of Bahrain
- Central Bank of Chile
- Europäische Zentralbank
- New York Innovation Center der Federal Reserve Bank of New York
- Saudi Central Bank
- usw.
Technologische Grundlage
Das technologische Rückgrat von mBridge ist das mBridge Ledger, eine spezialisierte Blockchain-Plattform zur Unterstützung grenzüberschreitender Echtzeit-Zahlungen und Devisentransaktionen zwischen Gegenparteien (Peer-to-Peer). Diese Plattform ermöglicht es den teilnehmenden Zentralbanken, CBDCs direkt auszugeben und auszutauschen, und verringert so die Abhängigkeit von herkömmlichen Korrespondenzbanknetzwerken, die typischerweise von Verzögerungen und hohen Kosten geprägt sind.
Das mBridge Ledger ist auf Modularität und Skalierbarkeit ausgelegt und erleichtert die reibungslose Integration in bestehende nationale Zahlungssysteme sowie künftige Erweiterungen. Dieser Ansatz stellt sicher, dass die Plattform an sich wandelnde technologische und regulatorische Rahmenbedingungen anpassbar bleibt.
Pilotphase und Ergebnisse
Im Jahr 2022 führte mBridge einen Pilotversuch mit Transaktionen realen Werts zwischen 20 Geschäftsbanken aus den vier Gründungsjurisdiktionen durch: 164 Zahlungen und Devisentransaktionen im Wert von mehr als USD 22 Millionen, die innerhalb von Sekunden abgewickelt wurden. Die BIZ kam zu dem Schluss, dass eine Multi-CBDC-Plattform die Effizienz, Geschwindigkeit und Transparenz grenzüberschreitender Zahlungen erheblich steigern kann.
Zukünftige Entwicklungen
Nach Erreichen der MVP-Phase umfasst die von den Beteiligten festgelegte Roadmap Folgendes:
- Automatisierte Interoperabilität: Verbesserung der Anbindung der Plattform an inländische Zahlungssysteme, um reibungslose Transaktionsabläufe sicherzustellen.
- Liquiditätsmanagement: Einführung von Instrumenten zur Warteschlangen- und Prioritätensteuerung von Transaktionen zur Optimierung der Liquidität.
- Datenschutz und Governance: Entwicklung belastbarer Rahmenwerke für Datenschutz und regulatorische Compliance.
- Ausweitung der Teilnahme: Einladung weiterer Rechtsordnungen und Teilnehmer aus dem Privatsektor, der Plattform beizutreten und neue Anwendungsfälle zu erproben
Kurz gefasst
Das Projekt mBridge ist ein wegweisender Versuch, die Zukunft grenzüberschreitender Zahlungen mithilfe von CBDC und Blockchain-Technologie neu zu denken. Durch eine engere Zusammenarbeit zwischen Zentralbanken und den Einsatz fortschrittlicher technologischer Lösungen soll mBridge ein effizienteres, kostengünstigeres und transparenteres internationales Zahlungsökosystem schaffen. Seit dem Rückzug der BIZ liegt die Weiterentwicklung bei den teilnehmenden Zentralbanken.
Project Icebreaker
Ein Gemeinschaftsprojekt der Bank für Internationalen Zahlungsausgleich (BIZ) und der Zentralbanken Israels, Norwegens und Schwedens. Das Projekt, das die Vorteile und Herausforderungen des Einsatzes digitaler Zentralbankwährungen für Privatkunden (Retail-CBDC) im internationalen Zahlungsverkehr untersuchte, wurde 2023 abgeschlossen.
Das Projekt erprobte die technische Machbarkeit grenzüberschreitender und währungsübergreifender Transaktionen zwischen verschiedenen experimentellen Retail-CBDC-Systemen. Es verwendete ein Hub-and-Spoke-Modell, bei dem eine grenzüberschreitende Transaktion in zwei inländische Zahlungen aufgeteilt wird, die von einem in beiden inländischen Systemen tätigen Devisenanbieter abgewickelt werden. Dadurch müssen die Retail-CBDCs ihr jeweiliges System zu keinem Zeitpunkt verlassen.
Das Modell von Project Icebreaker ermöglicht es mehreren Devisenanbietern, dem Hub des Systems Kursstellungen zu übermitteln, der anschließend automatisch die günstigste Option für den Endnutzer auswählt. Diese wettbewerbliche Ausgestaltung verringert das Risiko unzureichender Liquidität im gewünschten Währungspaar, das zu höheren Gebühren oder Transaktionsverzögerungen führen kann. Das Hub-and-Spoke-Modell minimiert zudem das Abwicklungs- und Kontrahentenrisiko, indem es koordinierte Zahlungen in Zentralbankgeld nutzt, und schließt grenzüberschreitende Transaktionen innerhalb von Sekunden ab.
Das Projekt bietet ein Modell für Länder, die erwägen, eine inländische CBDC zu entwickeln und auf grenzüberschreitende Transaktionen auszuweiten. Zudem vermittelt es Zentralbanken ein tieferes Verständnis der Technologien sowie der technischen und politischen Optionen für die Einführung von Retail-CBDCs. Das Projekt legt den Schwerpunkt auf Skalierbarkeit, Interoperabilität und Einfachheit und stellt nur minimale technische Anforderungen an die Integration inländischer Systeme, die auf unterschiedlichen Technologien basieren.
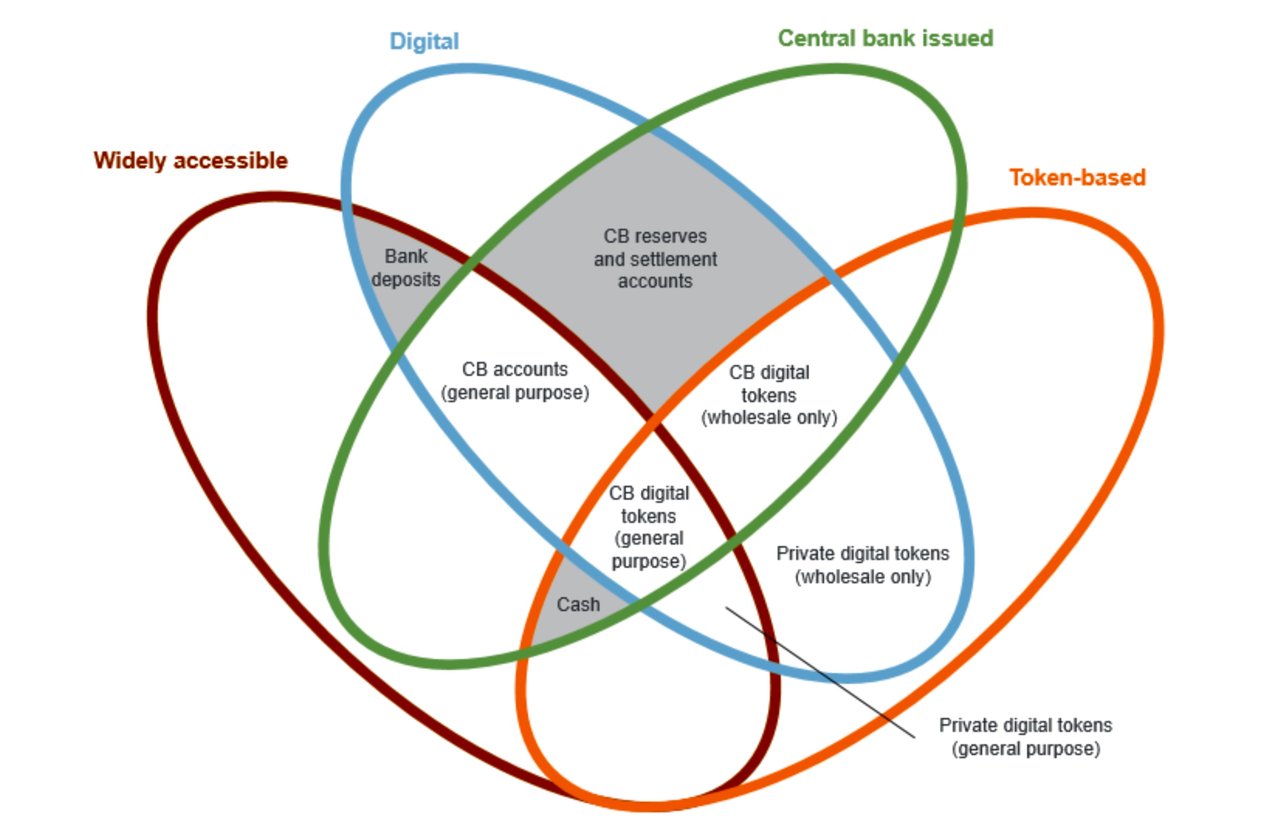
E-CNY: Hauptziele, Leitprinzipien und Aspekte der finanziellen Inklusion
Der e-CNY, auch digitaler Yuan genannt, ist eine digitale Darstellung der chinesischen gesetzlichen Währung Yuan. Anders als Finanzanlagen wie Aktien oder Anleihen wurde der e-CNY als unmittelbare Forderung gegenüber der Zentralbank mit der Eigenschaft eines gesetzlichen Zahlungsmittels konzipiert. Insbesondere ist der e-CNY keine auf einer Blockchain basierende Kryptowährung und unterscheidet sich damit von anderen digitalen Währungen wie Bitcoin oder Ethereum.
Änderung ab dem 1. Januar 2026: e-CNY-Guthaben in Wallets zugelassener Geschäftsbanken werden als Einlageverbindlichkeiten der Bank eingestuft. Sie werden nach den bestehenden Einlagenzinsvorschriften verzinst, unterliegen der Einlagensicherung und zählen zur Bemessungsgrundlage der Mindestreserve; Zahlungsinstitute, die keine Banken sind, müssen für die von ihnen verwalteten e-CNY eine Reserve von 100 % halten. Bis Ende November 2025 verzeichnete der e-CNY 3,48 Milliarden Transaktionen mit einem kumulierten Wert von CNY 16,7 Billionen, überwiegend innerhalb Chinas.
Die nachstehende Beschreibung von Zielen und Ausgestaltung folgt dem Weißbuch der PBoC von 2021 und gibt die ursprüngliche, bargeldähnliche Konzeption wieder.
I. Hauptziele und Vision des e-CNY
Die Entwicklung des chinesischen e-CNY-Systems zielt darauf ab, eine digitale Version des Renminbi zu schaffen, die den Bedarf der Öffentlichkeit an Bargeld im Zeitalter der digitalen Wirtschaft deckt. Dieses System wird den Ausbau der Infrastrukturen für den Zahlungsverkehr mit Privatkunden unterstützen und die Effizienz des Zahlungssystems im Zuge der Entwicklung der digitalen Wirtschaft in China verbessern.
1. Steigerung der Effizienz von Zahlungssystemen der Zentralbanken
Technologische Innovation, insbesondere in der digitalen Wirtschaft, ist der zentrale Treiber der wirtschaftlichen Entwicklung. Es bedarf sichererer und inklusiverer Zahlungsverkehrsinfrastrukturen für den Massenzahlungsverkehr, die als öffentliche Güter von den Zentralbanken bereitgestellt werden. Als bedeutende Finanzinfrastruktur wird das e-CNY-System den vielfältigen Zahlungsbedürfnissen der Allgemeinheit weiter gerecht werden und die Effizienz der Finanzinfrastrukturen verbessern. Da e-CNY-Transaktionen zudem mit der Zahlung abgewickelt werden, können Unternehmen und andere Beteiligte ihren Cashflow verbessern und zugleich von komfortableren Zahlungsdienstleistungen profitieren.
2. Bereitstellung einer Absicherung für das Retail-System
Große Technologiekonzerne sind zu kritischen Infrastrukturen des Massenzahlungsverkehrs geworden, und jeder Ausfall kann den Betrieb der Zahlungssysteme erheblich beeinträchtigen und möglicherweise systemische Risiken auslösen. Der e-CNY, der eine unmittelbare Forderung gegen die Zentralbank darstellt und durch staatliche Bonität sowie den Status als gesetzliches Zahlungsmittel gestützt wird, kann eine verlässliche Absicherung für das auf Geschäftsbankeneinlagen gestützte Massenzahlungssystem bieten. Er bietet diversifizierte Zahlungsprodukte und verbessert so Effizienz und Sicherheit des Zahlungsverkehrs.
3. Gewährleistung von Chancengleichheit beim Zugang und finanzieller Inklusion
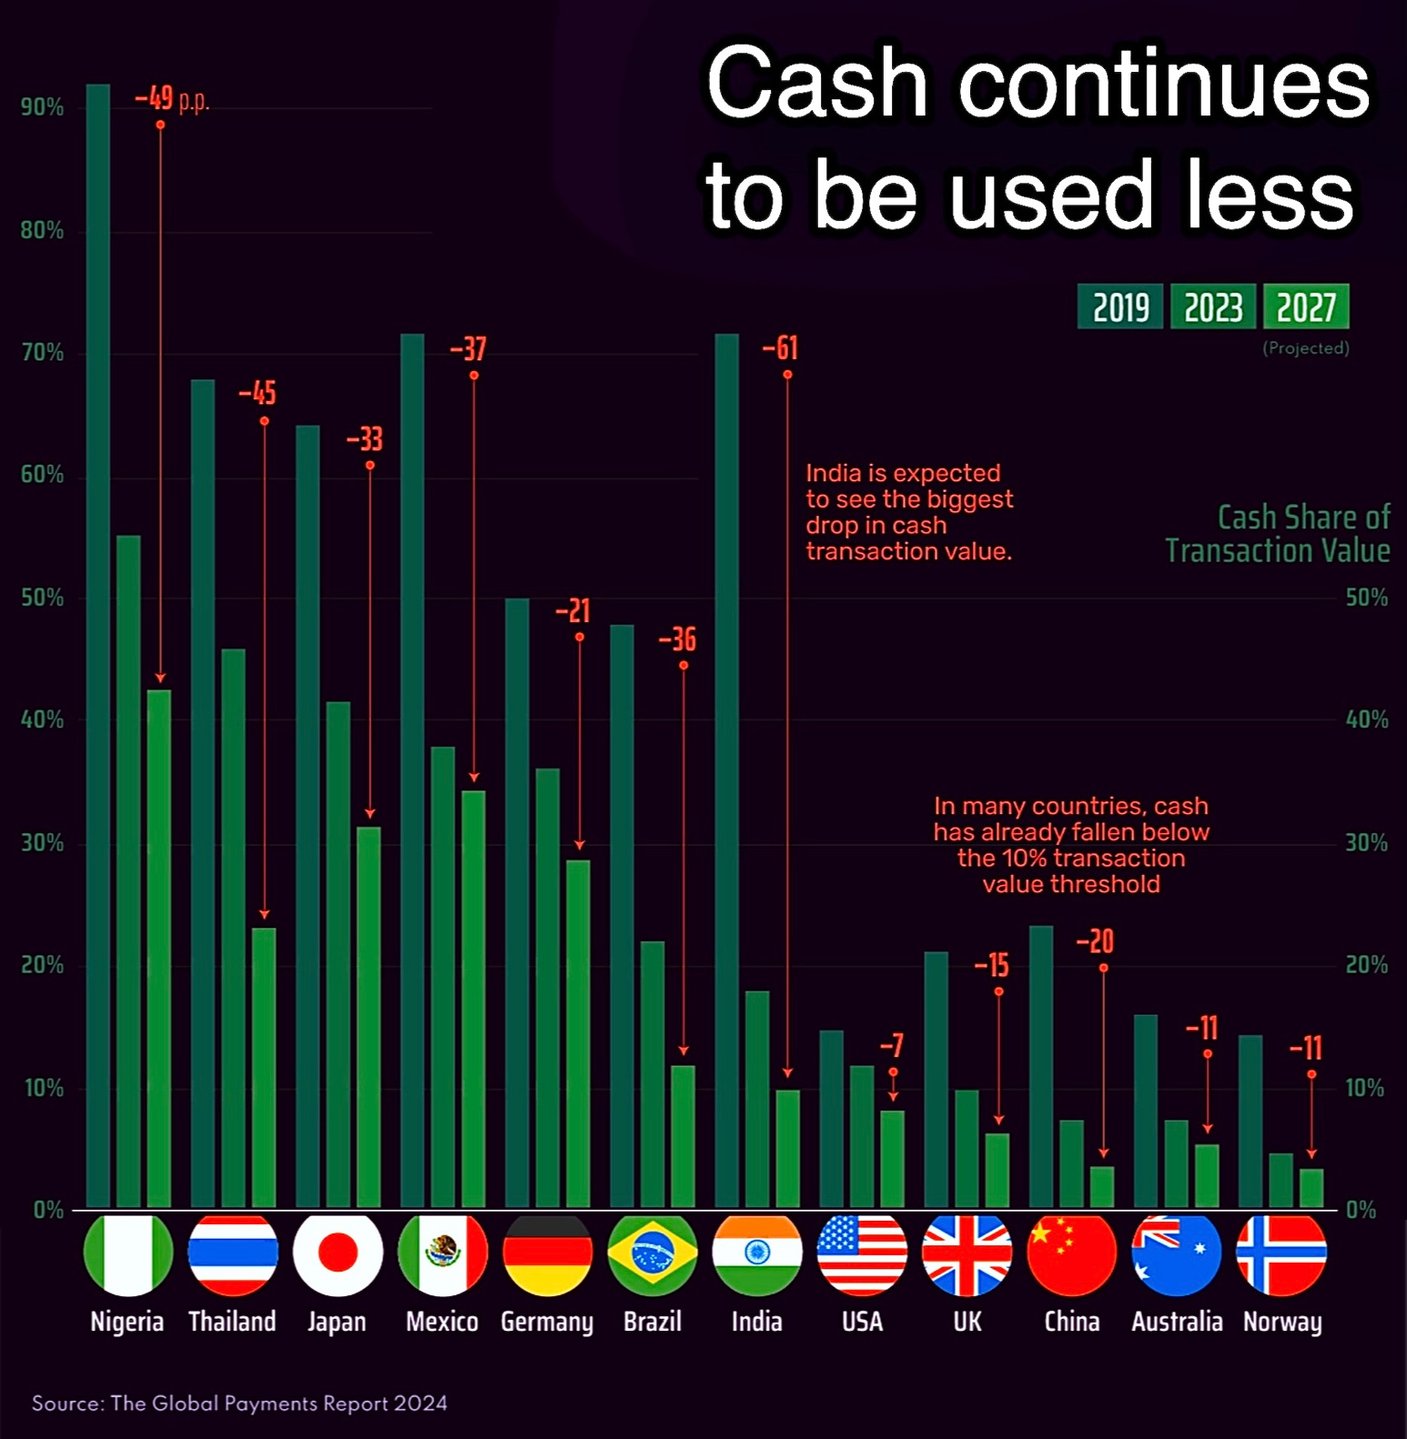
Mit dem Fortschritt der digitalen Technologie und des elektronischen Zahlungsverkehrs nimmt die Bargeldnutzung im Einzelhandelszahlungsverkehr ab. Gleichwohl gehört es zum Mandat der Zentralbank, den direkten Zugang der Öffentlichkeit zu Bargeld zu sichern und durch die Digitalisierung von Bargeld die Einheitlichkeit der Recheneinheit im Zeitalter der digitalen Wirtschaft zu wahren. Das e-CNY-System wird den Zugang zu Finanzdienstleistungen verbessern und einem breiten Bevölkerungskreis in vielfältigen Anwendungsszenarien gesetzliches Zahlungsmittel zur Verfügung stellen.
4. Internationale Initiativen aufgreifen und den grenzüberschreitenden Zahlungsverkehr verbessern
Der grenzüberschreitende Zahlungsverkehr wirft zahlreiche strittige Fragen auf, etwa zur Währungshoheit, zur Devisenpolitik und zu aufsichtsrechtlichen Anforderungen. Obwohl technisch für den grenzüberschreitenden Einsatz gerüstet, ist der e-CNY derzeit hauptsächlich für den inländischen Zahlungsverkehr mit Privatkunden konzipiert. Künftig wird die Volksbank von China (PBoC) aktiv auf Initiativen der G20 und anderer internationaler Organisationen zur Verbesserung des grenzüberschreitenden Zahlungsverkehrs eingehen und die Anwendbarkeit von CBDC in grenzüberschreitenden Szenarien prüfen. Die PBoC wird Pilotprogramme für den grenzüberschreitenden Zahlungsverkehr erkunden und mit den zuständigen Zentralbanken und Währungsbehörden zusammenarbeiten, um Austauschregelungen und Mechanismen der aufsichtsrechtlichen Zusammenarbeit zu digitalem Fiat-Geld zu etablieren, und sich dabei an den Grundsätzen „keine Störung“, „Regelkonformität“ und „Interoperabilität“ orientieren.
II. Leitprinzipien der e-CNY-Konzeption und der Daten-Governance
1. Leitprinzipien
Einhaltung von Gesetzen und Vorschriften
Die institutionelle Ausgestaltung des e-CNY-Systems steht in vollständigem Einklang mit den Vorschriften zur Verwaltung des Renminbi, zur Geldwäschebekämpfung, zur Bekämpfung der Terrorismusfinanzierung (AML/CFT), zur Devisenverwaltung sowie zum Datenschutz und zum Schutz der Privatsphäre. Der Betrieb des e-CNY ist in den aufsichtsrechtlichen Rahmen einbezogen.
Sicherheit und Komfort
Der e-CNY ist ein wertbasiertes, quasi-kontobasiertes und kontobasiertes hybrides Zahlungsinstrument mit gesetzlichem Zahlungsmittelstatus und lose gekoppelter Kontoanbindung. Diese Anpassungsfähigkeit unterstützt vielfältige Online- und Offline-Zahlungen und mindert Schwierigkeiten, die sich aus geringer technischer Vertrautheit und eingeschränkter Telekommunikationsabdeckung ergeben. Das operative System des e-CNY ist sicher, benutzerfreundlich, skalierbar und parallelverarbeitungsfähig und gewährleistet damit die Geschäftskontinuität.
Offenheit und Kompatibilität
Die PBoC nutzt die Vorteile und die Expertise zugelassener Betreiber und fördert den technologischen Wettbewerb und die Aktualisierung entsprechend dem Grundsatz, mit der Zeit zu gehen, um eine übermäßige Konzentration operationeller Systemrisiken zu vermeiden. Das e-CNY-System unterstützt die Interoperabilität mit herkömmlichen elektronischen Zahlungssystemen, indem es digitale Wallets verschiedener Betreiber sowie e-CNY-Wallets mit Bankkonten verbindet und so die Interoperabilität der Zahlungsinstrumente verbessert.
2. Ausgestaltung des E-CNY
Das e-CNY-System basiert auf einer zweistufigen Architektur, in der die PBoC für Ausgabe, Rücknahme, Verbindungen zwischen Instituten und die Verwaltung des Wallet-Ökosystems verantwortlich ist. Die PBoC wählt mit Bedacht Geschäftsbanken mit erheblicher Kapitalstärke und technologischer Leistungsfähigkeit als autorisierte Betreiber aus, die e-CNY-Umtauschdienstleistungen anbieten. Andere Geschäftsbanken und Institute erbringen unter der zentralen Steuerung der PBoC gemeinsam Dienstleistungen für den Umlauf des e-CNY. Dieses zweistufige System nutzt die Ressourcen, Fachkräfte und Technologien der autorisierten Betreiber und fördert ein marktorientiertes System, das Innovation und Wettbewerb begünstigt. Die Vertrautheit der Öffentlichkeit mit dem Zugang zu Finanzdienstleistungen über Geschäftsbanken dürfte die öffentliche Akzeptanz des e-CNY erhöhen.
3. Data Governance
Das e-CNY-System folgt dem Grundsatz „Anonymität bei kleinen Beträgen und Nachverfolgbarkeit bei hohen Beträgen“ und räumt dem Schutz personenbezogener Daten und der Privatsphäre Vorrang ein. Es soll anonyme Zahlungsdienste für kleine Beträge anbieten, die auf den Risikomerkmalen und der Informationsverarbeitungslogik der heutigen elektronischen Zahlungssysteme beruhen. Um den Missbrauch des e-CNY für rechtswidrige Zwecke wie Telefonbetrug, Online-Glücksspiel, Geldwäsche und Steuerhinterziehung zu verhindern, müssen Transaktionen die AML/CFT-Anforderungen erfüllen. Das e-CNY-System erhebt weniger Transaktionsinformationen als herkömmliche elektronische Zahlungssysteme und gibt Informationen nur dann an Dritte oder andere Regierungsstellen weiter, wenn dies gesetzlich vorgeschrieben ist.
III. Zusammenhang zwischen dem e-CNY und der finanziellen Inklusion
Bei Zahlungsdienstleistungen besteht weiterhin eine digitale Kluft, insbesondere in abgelegenen Gebieten mit schlechter Telekommunikationsabdeckung, wodurch die Möglichkeit mancher Menschen, von digitaler Finanztechnologie zu profitieren, eingeschränkt wird. Analphabetismus und die Unfähigkeit, Smartphones zu nutzen, erschweren benachteiligten Personen zusätzlich den Zugang zu digitalen Finanzdienstleistungen. Kleine und mittelgroße Banken sowie Mikrofinanzinstitute, die sich auf lokale Unternehmen konzentrieren, stehen aufgrund begrenzter technologischer Kapazitäten vor Herausforderungen bei der digitalen Transformation.
Der von der PBoC ausgegebene e-CNY bedient vorrangig den inländischen Massenzahlungsverkehr und ist ein öffentliches Gut, das die finanzielle Inklusion fördert.
1. Erweiterung des Zugangs zu Zahlungsdienstleistungen
Die lose gekoppelte Kontoverknüpfung ermöglicht es unterversorgten Bevölkerungsgruppen in armen und abgelegenen Gebieten, digitale Wallets ohne Eröffnung eines Bankkontos zu beantragen, und erweitert so die Reichweite von Finanzdienstleistungen. Die Offline-Zahlungsfunktion des e-CNY gibt Personen in Gebieten mit schlechter Netzabdeckung Zugang zu grundlegenden Finanzdienstleistungen und stärkt die finanzielle Inklusion.
2. Senkung der Kosten und Verbesserung der Erschwinglichkeit
Die PBoC erhebt von zugelassenen Betreibern und einzelnen Nutzern keine Gebühren, und die Betreiber erheben von den Nutzern keine Entgelte für Umtauschdienstleistungen. Dies entlastet die Realwirtschaft und verbessert das Geschäftsumfeld.
3. Steigerung der Zahlungseffizienz
e-CNY-Transaktionen werden mit der Zahlung abgewickelt, was die Zahlungseffizienz erheblich steigert und die Liquidität für Unternehmen und beteiligte Parteien verbessert. Die Programmierbarkeit des e-CNY, die durch Smart Contracts erreicht wird, ermöglicht bedingte Zahlungen, garantierte Zahlungen und weitere komplexe Anwendungsfälle und fördert so finanzielle Inklusion und Innovation.
4. Förderung des fairen Wettbewerbs im Massenzahlungsverkehr
Der e-CNY schafft gleiche Wettbewerbsbedingungen hinsichtlich Zugänglichkeit und Infrastruktur und fördert Innovation und Wettbewerb unter den verschiedenen Zahlungsdienstleistern. Als Forderung gegenüber der Zentralbank beseitigt der e-CNY institutionelle und plattformbezogene Hürden im Zahlungsverkehrsmarkt, ermöglicht Zahlungen in allen Anwendungsfällen, erweitert den Zugang zu Zahlungsdienstleistungen für Privatkunden und steigert den gesellschaftlichen Wohlstand.
Quellenangaben
Arbeitsgruppe für Forschung und Entwicklung des E-CNY der Chinesischen Volksbank (2021): „Progress of Research & Development of E-CNY in China“.
Aussagen zum e-CNY auf dem Prüfstand
Im Jahr 2025 kursierten in sozialen Medien und Nachrichtenzusammenfassungen auffällige Zahlen zur internationalen Reichweite des digitalen Renminbi. Wir haben sie anhand von Primärquellen überprüft – der PBoC, der BIZ, SWIFT und dem IWF.
| Anspruch | Was die Aufzeichnungen zeigen |
|---|---|
| „Am 17. März 2025 gab die PBoC bekannt, dass das grenzüberschreitende e-CNY-System vollständig mit zehn ASEAN-Staaten und sechs Staaten des Nahen Ostens verbunden ist.“ | Eine solche Ankündigung findet sich weder auf der Website der PBoC noch in den großen Nachrichtenagenturen. Die grenzüberschreitende Nutzung des e-CNY wurde hauptsächlich auf mBridge erprobt (China, Hongkong, Thailand, VAE; Saudi-Arabien von 2024 bis 2026). |
| „Dies deckt 38 % des Welthandels ab und umgeht SWIFT.“ | Keine offizielle Kennzahl; allenfalls ein theoretischer Anteil der genannten Volkswirtschaften. Der Anteil des Renminbi an den internationalen Zahlungen über SWIFT bleibt im niedrigen einstelligen Bereich (SWIFT RMB Tracker), und sein Anteil an den weltweiten Währungsreserven liegt bei rund 2 % (IWF COFER). |
| „SWIFT benötigt 3–5 Tage, der e-CNY 7 Sekunden; bei einer Zahlung zwischen Hongkong und Abu Dhabi sanken die Gebühren um 98 %.“ | Das mBridge-Pilotprojekt von 2022 wickelte 164 Transaktionen im Wert von mehr als 22 Mio. USD innerhalb von Sekunden ab (BIZ). Für die Zahl von 98 % gibt es keine veröffentlichte Quelle. Swift selbst meldete 2018, dass nahezu 50 % der gpi-Zahlungen innerhalb von 30 Minuten gutgeschrieben wurden. |
| „Eine Zahlung im Rahmen des chinesisch-indonesischen Modells ‚Zwei Länder, zwei Parks‘ wurde in 8 Sekunden abgewickelt – 100-mal effizienter.“ | Ausschließlich von chinesischen Medien berichtet; „100-fach“ ist keine definierte Kennzahl, und es wurden keine Transaktionsdaten veröffentlicht. |
| „23 Zentralbanken führen Tests durch; Energiehändler im Nahen Osten senken ihre Abwicklungskosten um 75 %.“ | mBridge hatte einige Dutzend Beobachter, doch Beobachter führen keine Transaktionen durch. Eine Quelle für die Angabe von 75 % wurde nicht veröffentlicht. |
| „Die Abwicklung in RMB mit den ASEAN-Staaten überstieg 2024 CNY 5,8 Billionen; sechs ASEAN-Staaten halten RMB-Reserven; Thailand wickelte seinen ersten Erdölhandel in digitalem RMB ab.“ | Die Zahl von 5,8 Billionen CNY lässt sich keiner Veröffentlichung der PBoC zuordnen. Mehrere Zentralbanken der Region, etwa die Bank Negara Malaysia, halten RMB-Reserven. Eine Primärquelle für ein in e-CNY abgewickeltes thailändisches Ölgeschäft existiert nicht. |
| „Die Integration von Beidou und Quantenkommunikation hat die Effizienz auf der Arktisroute um 400 % gesteigert.“ | Keine Quelle; die Zahl findet sich ausschließlich in Sekundärartikeln. |
| „87 % der Länder weltweit nutzen das System; grenzüberschreitende e-CNY-Zahlungen übersteigen 1,2 Billionen USD in 200 Ländern.“ | Falsch. Die kumulierten e-CNY-Transaktionen von 16,7 Billionen CNY bis November 2025 (PBoC) entfallen nahezu vollständig auf den Inlandsverkehr. Die Zahlen scheinen den e-CNY mit CIPS, dem herkömmlichen RMB-Clearingsystem Chinas, zu verwechseln. |
Der e-CNY ist ein groß angelegtes und ernsthaftes inländisches Projekt, und es bestehen grenzüberschreitende Pilotvorhaben. Die Behauptungen einer weltweiten Verbreitung werden jedoch durch Primärdaten nicht gestützt: Der US-Dollar und SWIFT bleiben im grenzüberschreitenden Zahlungsverkehr dominant.
US-Krypto-Rahmenwerk: GENIUS Act, CLARITY Act und das CBDC-Verbot
Stand Oktober 2026: Der GENIUS Act zu Zahlungs-Stablecoins ist seit dem 18. Juli 2025 geltendes Recht. Der CLARITY Act zur Marktstruktur wurde am 17. Juli 2025 vom Repräsentantenhaus verabschiedet (294–134), ist jedoch im Senat ins Stocken geraten, wo eine Abstimmung über die Beendigung der Debatte (Cloture) am 15. September 2026 mit 49–50 scheiterte. Der Anti-CBDC Surveillance State Act wurde am selben Tag vom Repräsentantenhaus verabschiedet (219–210), ist jedoch nicht Gesetz geworden; stattdessen wurde im Juli 2026 im Rahmen des 21st Century ROAD to Housing Act ein Verbot für die Ausgabe einer digitalen Zentralbankwährung durch die Federal Reserve bis zum 31. Dezember 2030 gesetzlich verankert.
1. GENIUS Act (Gesetz)
- Zahlungs-Stablecoins müssen mindestens im Verhältnis 1:1 durch hochwertige liquide Reserven gedeckt sein: Bargeld, Bankeinlagen, Schatzwechsel mit einer Laufzeit von bis zu 93 Tagen, Rückkaufvereinbarungen und Geldmarktfonds, die in Staatspapiere investieren.
- Drei Arten zulässiger Emittenten: Tochtergesellschaften versicherter Einlageninstitute, bundesstaatlich qualifizierte Nichtbank-Emittenten unter Aufsicht des OCC sowie einzelstaatlich qualifizierte Emittenten mit bis zu USD 10 Milliarden ausstehendem Volumen.
- Monatliche öffentliche Offenlegung der Reserven, geprüft durch eine registrierte Wirtschaftsprüfungsgesellschaft; die Inhaber haben im Insolvenzfall des Emittenten Vorrang.
- Emittenten unterliegen dem Bank Secrecy Act und dürfen keine Zinsen oder Erträge an Inhaber zahlen.
- Drei Jahre nach Erlass des Gesetzes dürfen Anbieter von Dienstleistungen für digitale Vermögenswerte keine Zahlungs-Stablecoins mehr anbieten, die nach diesem Gesetz nicht zulässig sind.
- Zahlungs-Stablecoins sind nach Bundesrecht weder Wertpapiere noch Rohstoffe.
2. CLARITY Act (Gesetzentwurf)
- Vorgesehen wäre eine Aufteilung der Zuständigkeit zwischen der SEC und der CFTC: die CFTC für digitale Rohstoffe, die auf ausgereiften Blockchains gehandelt werden, die SEC für Primärangebote und Anlageverträge.
- Würde die Selbstverwahrung und Peer-to-Peer-Übertragungen schützen.
- Kein geltendes Recht: Eine Verabschiedung im laufenden Kongress gilt als unwahrscheinlich.
3. CBDC-Verbot
- Die Executive Order 14178 vom 23. Januar 2025 untersagt Bundesbehörden, eine CBDC einzuführen oder zu fördern.
- Seit Juli 2026 untersagt das Gesetz der US-Notenbank bis zum 31. Dezember 2030 die Ausgabe einer CBDC.
Vergleich mit der Europäischen Union
- MiCA gilt seit dem 30. Juni 2024 für Stablecoins: E-Geld-Token müssen durch Reserven gedeckt sein, von denen mindestens 30 % (bei signifikanten Token 60 %) als Einlagen bei Kreditinstituten gehalten werden; zudem dürfen Emittenten keine Zinsen zahlen. Algorithmische Stablecoins ohne Reservewerte haben keinen Weg zur Zulassung.
- Die USA stützen sich parallel auf Bundes- und einzelstaatliche Lizenzierung; die EU auf eine einheitliche Lizenz mit Passporting.
- Während die USA eine CBDC der Fed untersagen, bereitet die EZB einen digitalen Euro mit Haltegrenzen und Datenschutzvorkehrungen vor; die Ausgabe erfordert die im Juni 2023 von der Europäischen Kommission vorgeschlagene EU-Verordnung.
Quellen: GENIUS Act (S.1582), CLARITY Act (H.R.3633), Anti-CBDC Surveillance State Act (H.R.1919), MiCA (Verordnung (EU) 2023/1114).


