Стратегическая архитектура финансирования для суверенных клиентов
Институциональные механизмы формирования национального потенциала долгосрочного финансирования в условиях современных бюджетных, денежно-кредитных и геополитических ограничений.
Условия ограничений для суверенных клиентов
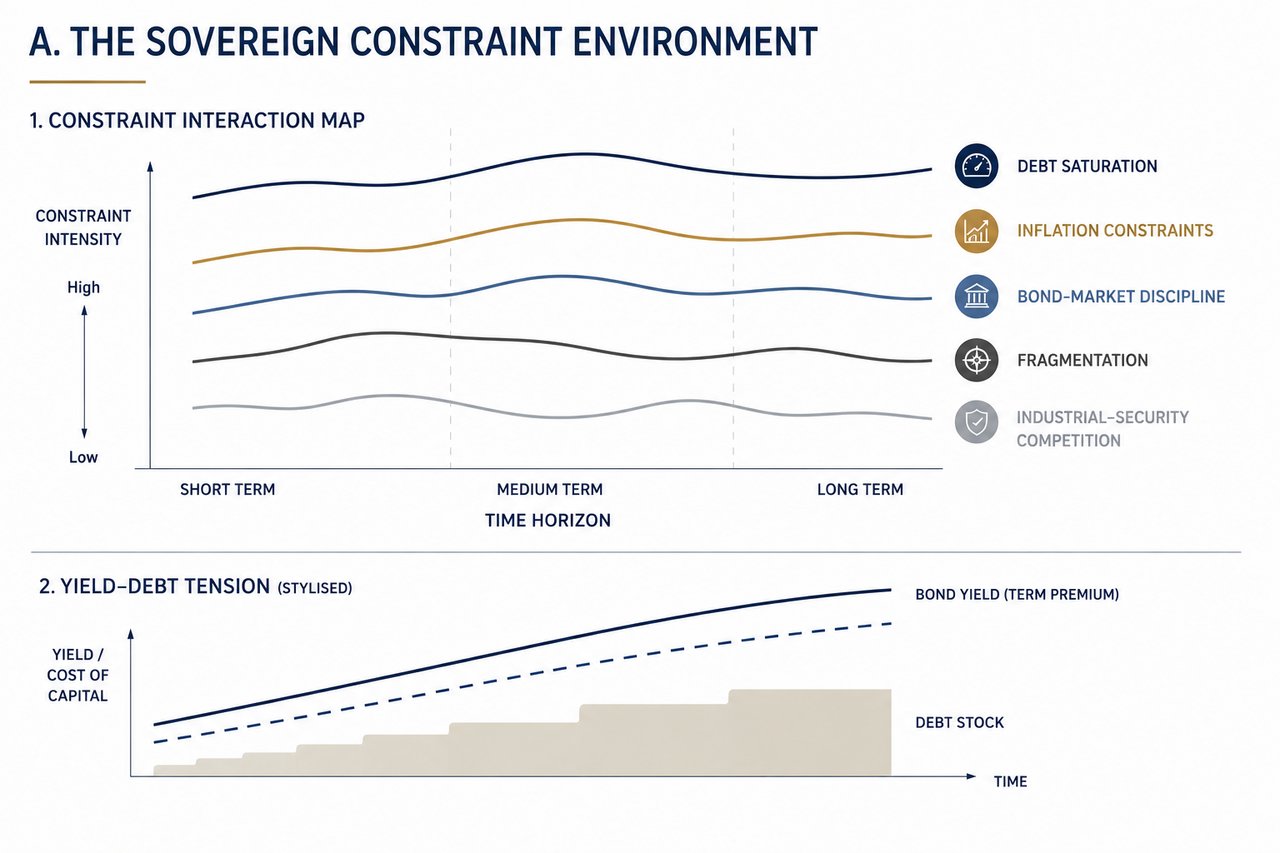
Суверенное финансирование осуществляется в условиях существенно изменившихся ограничений. Сочетание высокого уровня задолженности, чувствительности к инфляции, рыночной дисциплины, геополитической фрагментации и растущих потребностей промышленной безопасности коренным образом изменило условия, на которых государства могут финансировать долгосрочные стратегические цели.
Насыщение долговой нагрузки ограничивает возможности традиционного фискального расширения без неблагоприятной реакции рынков. Инфляция вновь стала сдерживающим фактором: она ограничивает применение мер денежно-кредитного смягчения и повышает чувствительность политики к ожиданиям, а не к достигнутым результатам. Рынки облигаций теперь немедленно задают дисциплину фискальным траекториям: доходности по длинным срокам отражают не только текущий объём размещений, но и доверие к будущей политике.
Одновременно глобальная система фрагментируется. Торговля, движение капитала, технологии и финансовая инфраструктура всё в большей степени определяются геополитической ориентацией, а не соображениями сугубо экономической эффективности. Эта фрагментация повышает стоимость капитала, снижает надёжность внешних цепочек поставок и вносит структурную неопределённость в государственное планирование.
На эти процессы накладывается новый этап соперничества в промышленной сфере и в сфере безопасности. Оборонный потенциал, энергетическая безопасность, критически важные полезные ископаемые, технологическая инфраструктура и устойчивые цепочки поставок теперь требуют масштабных долгосрочных инвестиций на постоянной основе.
В результате возникает структурное противоречие: потребности в финансировании растут именно тогда, когда традиционные каналы финансирования становятся всё более ограниченными. Поэтому суверенным клиентам необходимо выходить за рамки решений на основе одного инструмента и переходить к комплексным архитектурам финансирования, способным функционировать в этих условиях.
Четырёхуровневая архитектура
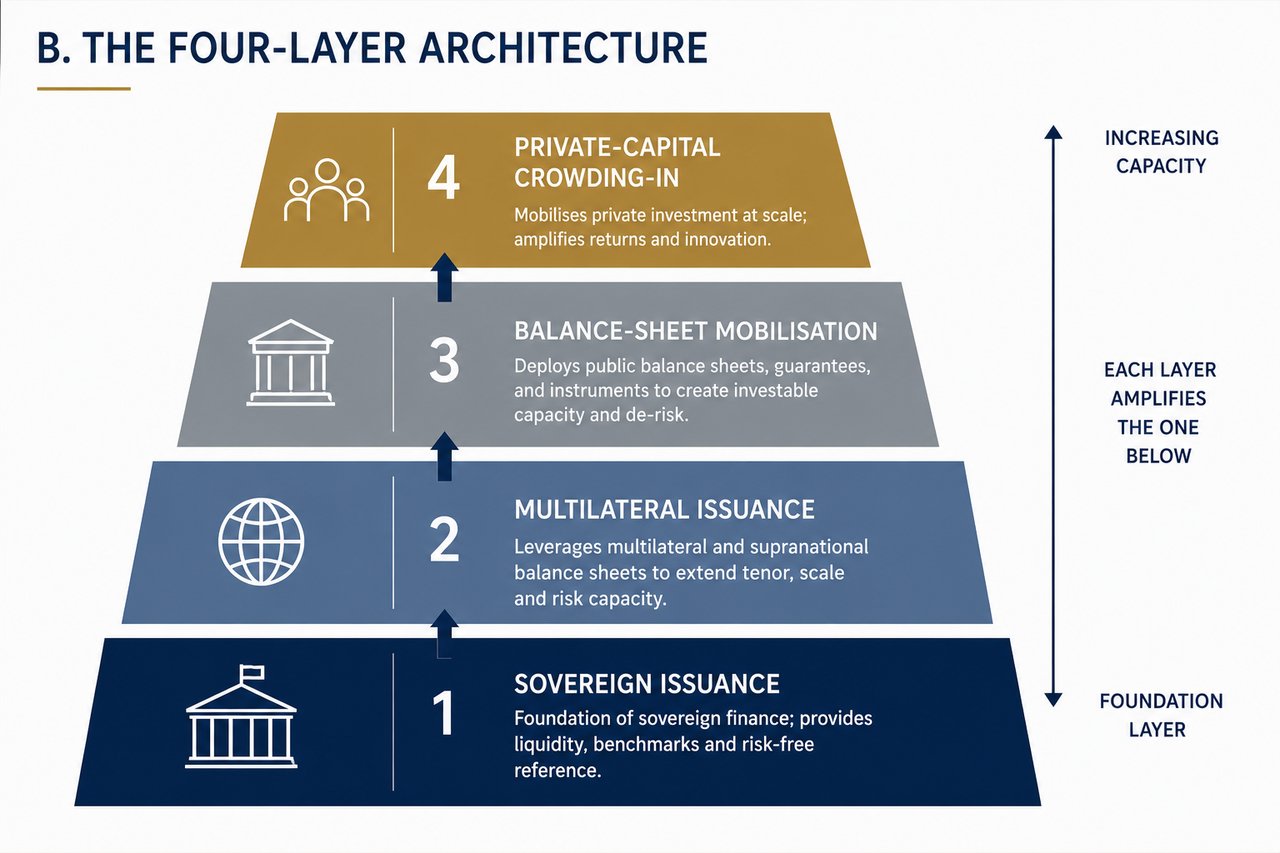
Эффективное суверенное финансирование сегодня не реализуется через единственный канал. Оно требует многоуровневой архитектуры, в которой каждый элемент выполняет собственную, взаимодополняющую функцию.
Первый уровень по-прежнему составляет выпуск суверенных долговых обязательств. Рынки государственного долга продолжают обеспечивать базовый уровень финансирования, предлагая масштаб, ликвидность и ориентиры ценообразования. Однако их ёмкость ограничена приемлемым уровнем долговой нагрузки, способностью рынка к поглощению и чувствительностью к процентным ставкам.
Второй уровень составляют многосторонние и наднациональные выпуски. Институты с объединённым кредитным потенциалом и статусом привилегированного кредитора расширяют финансовые возможности за пределы лимитов отдельных суверенных заёмщиков. Такие структуры могут обеспечивать масштаб и длительные сроки, но зависят от политического согласования и институциональных мандатов.
Третий уровень — мобилизация балансовых ресурсов. Это структурная основа современного суверенного финансирования. Она предполагает дисциплинированное использование балансов государственного сектора, институтов развития, гарантийных возможностей и стратегических активов для привлечения долгосрочного финансирования без опоры исключительно на прямые суверенные заимствования. При надлежащей структуре этот уровень расширяет возможности, не выходя за рамки правовых, бухгалтерских и рыночных ограничений.
Четвёртый уровень — привлечение частного капитала. Частный капитал не заменяет суверенное финансирование, а усиливает его. Там, где достаточны прозрачность доходов, распределение рисков и институциональная надёжность, частный капитал позволяет масштабировать инвестиции сверх того, что могут обеспечить одни лишь государственные балансы. Там, где эти условия отсутствуют, частный капитал не приходит.
Эффективность системы зависит от последовательности и взаимодействия её элементов. Каждый уровень должен использоваться для той цели, для которой он структурно предназначен. Неверное распределение функций — например, ожидание того, что частный капитал заменит суверенный спрос, или что суверенные выпуски покроют все потребности в финансировании, — ведёт к нестабильности.
Проблема классификации
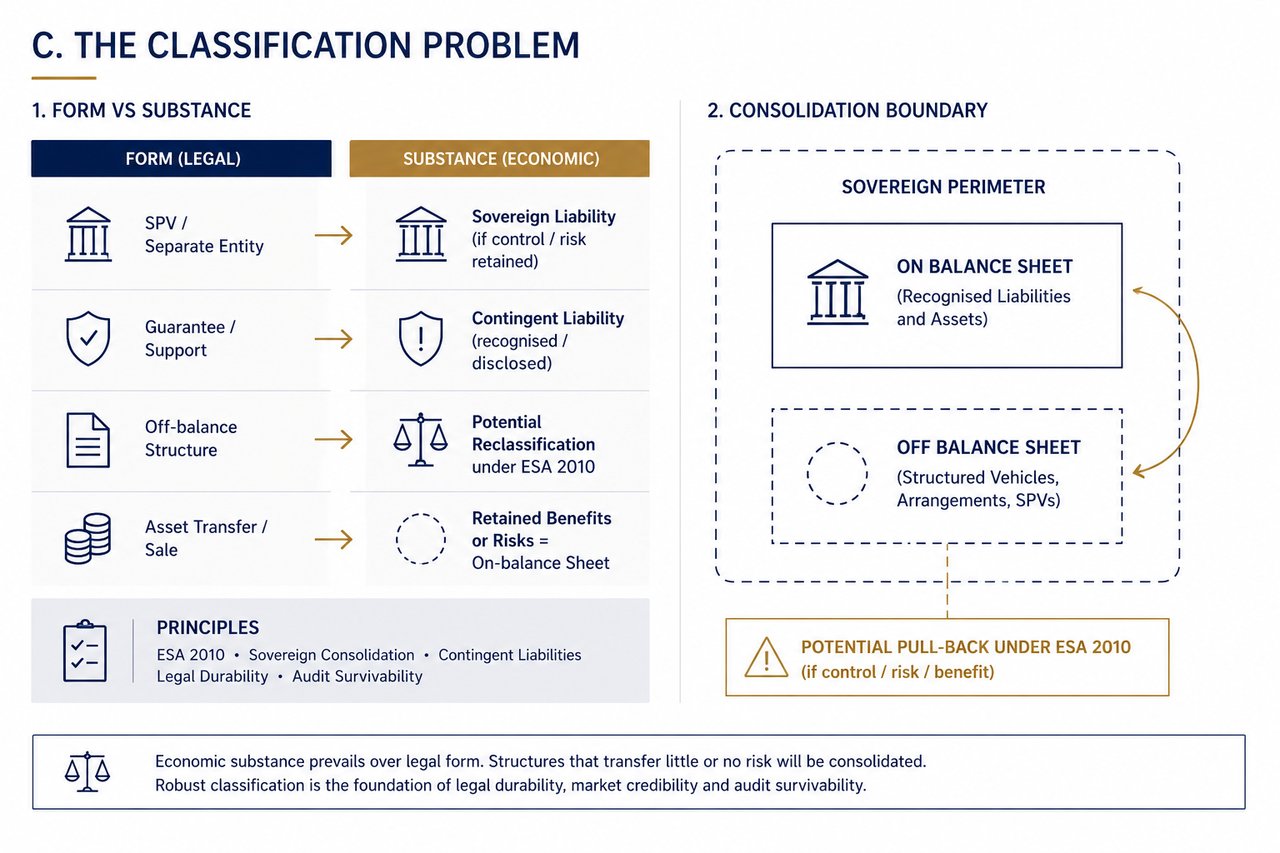
В суверенном масштабе решающим ограничением является не доступ к капиталу, а классификация риска.
Финансовые структуры в конечном счёте определяются не своей правовой формой, а экономической сущностью. В рамках таких систем, как ESA 2010, позиции, подверженные риску, оцениваются исходя из контроля, передачи рисков и экономической реальности. Если государственный сектор сохраняет эффективный контроль или несёт существенный риск убытков, обязательства рассматриваются как суверенные по существу, независимо от их формального структурирования.
Это формирует основополагающую дисциплину. Структуры, которые пытаются вывести обязательства за баланс без передачи лежащего в их основе риска, по своей природе неустойчивы. Они подвержены переквалификации, оспариванию в ходе аудита и утрате доверия рынка.
Условные обязательства играют в этой динамике центральную роль. Гарантии, позиции первого убытка и механизмы поддержки могут расширять финансовые возможности, однако они не бесплатны. Они представляют собой скрытые бюджетные риски, которые необходимо признавать, оценивать и управлять ими.
Юридическая устойчивость становится одним из главных критериев при разработке финансовых решений. Структуры финансирования должны выдерживать состязательную юридическую экспертизу, регуляторный контроль и возможные политические изменения. Механизмы, зависящие от обратимых условий, неопределённого правового статуса или оспариваемых прав на активы, не обеспечивают надёжных возможностей финансирования.
Не менее важна и способность выдержать аудит. Любая структура должна быть способна пройти независимый аудит без оговорок. Если структуру невозможно обосновать с позиций строгих стандартов бухгалтерского учёта и раскрытия информации, она не может быть частью надёжной системы суверенного финансирования.
Именно такая дисциплина классификации отличает надёжную архитектуру финансирования от финансового инжиниринга. Цель состоит не в том, чтобы минимизировать видимые показатели задолженности, а в том, чтобы выстроить структуры, которые экономически реальны, юридически обоснованны и институционально убедительны.
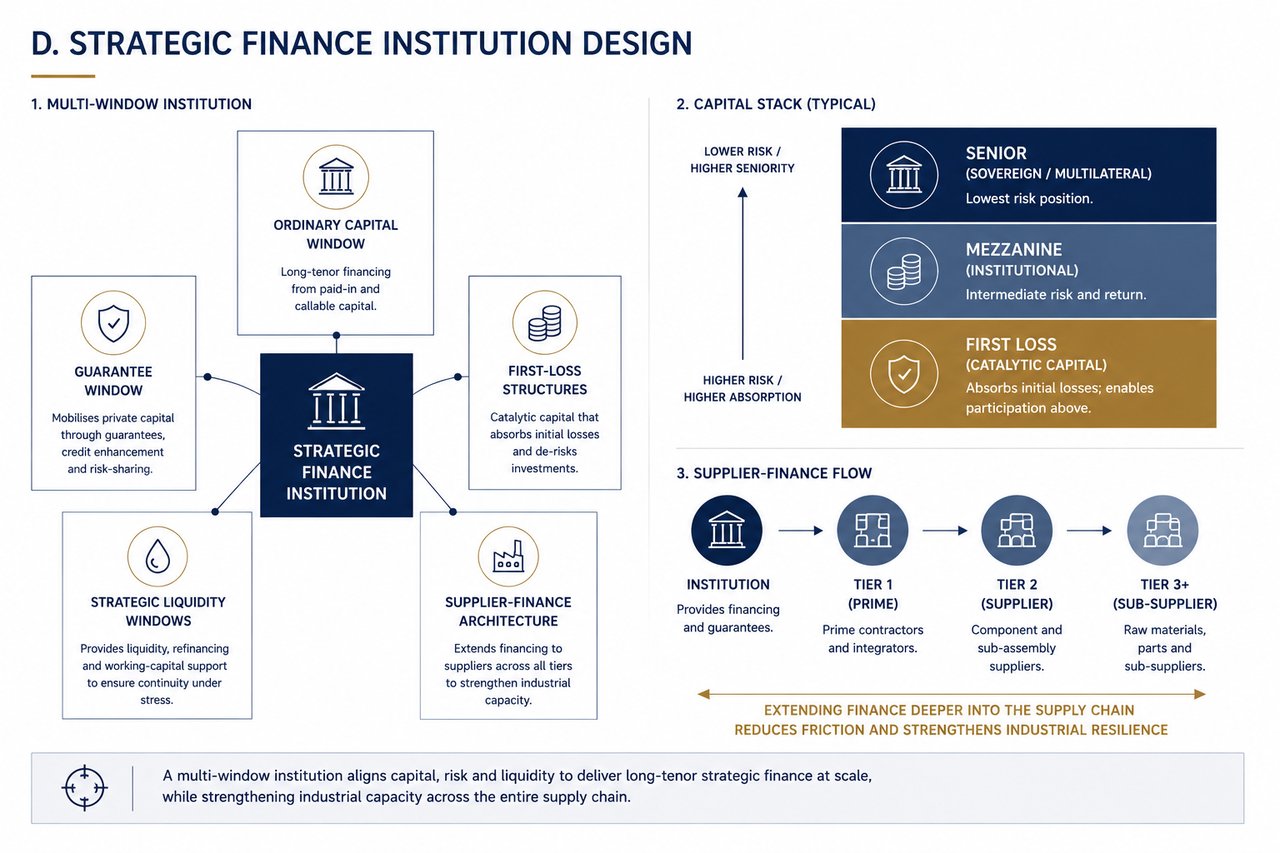
Проектирование стратегических финансовых институтов
Для практической реализации многоуровневой архитектуры финансирования суверенные клиенты всё чаще нуждаются в специализированных институтах стратегического финансирования, рассчитанных на размещение капитала на длительные сроки.
Эти институты не являются традиционными банками. Они организованы как многоконтурные балансовые платформы, каждый компонент которых предназначен для выполнения определённой функции финансирования.
Окно обычного капитала обеспечивает возможность предоставления старших кредитов на основе оплаченного и востребуемого капитала. Оно предоставляет долгосрочное финансирование, соответствующее кредитному качеству суверенного заёмщика и институциональным мандатам.
Гарантийный механизм расширяет возможности по принятию рисков, поддерживая частное кредитование и инвестиции посредством частичных гарантий, повышения кредитного качества и механизмов разделения рисков. Его цель — привлечь капитал, который в иных условиях не поступил бы в стратегические секторы.
Структуры с первоочередным покрытием убытков являются источником катализирующего капитала. Принимая на себя заранее определённые первые убытки, они позволяют институциональным инвесторам участвовать в активах, которые в ином случае не соответствовали бы допустимым параметрам риска. Ключевое требование — прозрачность: риск должен быть распределён явно, а не скрыт.
Стратегические окна ликвидности обеспечивают непрерывность деятельности в условиях стресса. Они предоставляют возможности рефинансирования, поддержку оборотного капитала и механизмы стабилизации, предотвращающие нарушение работы критически важных цепочек поставок и производственных систем.
Архитектура финансирования поставщиков распространяет финансирование за пределы генеральных подрядчиков на поставщиков второго и третьего уровней. Это принципиально важно, поскольку узкие места в производстве, как правило, возникают именно на этих уровнях, а не у генеральных подрядчиков.
Структура таких институтов должна изначально соответствовать правовым рамкам, стандартам учёта и рыночным ожиданиям. Цель состоит не в создании параллельных структур вне системы, а в формировании институтов, полностью действующих в её рамках и расширяющих её фактические возможности.
При надлежащем построении такие институты образуют операционную основу суверенного стратегического финансирования, преобразуя задачи государственной политики в исполнимые, масштабируемые и устойчивые программы финансирования.
Суверенное финансирование
Десять вопросов, которые позволяют сузить круг вариантов до пяти основных, подходящих для Вашей ситуации, и заодно проверить на устойчивость коэффициент покрытия.