Полное руководство по выпуску облигаций: пошаговый процесс и ключевые аспекты
Облигации — важнейшие инструменты корпоративных финансов: они позволяют организациям привлекать капитал, получая доступ к обширной ликвидности финансовых рынков. Эти долговые ценные бумаги, выпускаемые компаниями, правительствами или иными организациями, структурируются с учётом долгосрочных потребностей в финансировании, таких как расширение бизнеса, развитие инфраструктуры или рефинансирование существующей задолженности. Вместе с тем процесс выпуска облигаций сложен: он требует тщательной подготовки, стратегического планирования и взаимодействия с финансовыми и юридическими экспертами.
Расширенное руководство содержит подробное описание поэтапного процесса выпуска облигаций и профессиональных нюансов, обеспечивающих успешный результат (см. здесь). В общем виде процедура выглядит следующим образом:
1. Первичная оценка осуществимости и взаимодействие с банками-партнёрами
Цель: оценить, является ли выпуск облигаций оптимальным механизмом финансирования для компании.
Механизм:
- Компания-эмитент обращается в банк, излагая свои потребности в финансировании и стратегические цели (например, реструктуризация задолженности, расширение капитала).
- Банк проводит всесторонний финансовый анализ, оценивая бухгалтерский баланс компании, кредитные показатели, положение в отрасли и текущую рыночную конъюнктуру.
- Анализируются рыночные условия и настроения инвесторов, чтобы определить, соответствует ли выпуск рыночному спросу и выбранному времени размещения.
Профессиональные соображения:
- Банк оценивает, выполняет ли эмитент основные предварительные условия выхода на рынок, такие как финансовая устойчивость и операционная история.
- Консультационная поддержка включает первоначальную оценку рисков, варианты структурирования и возможные ценовые стратегии.
Результат: решение продолжить, подкреплённое чёткой стратегией, гарантирует, что выпуск осуществим и соответствует ожиданиям рынка.
2. Анализ кредитного рейтинга и подготовка юридической документации
Цель: подтвердить кредитоспособность эмитента и создать правовую основу для выпуска.
Механизм:
1. Кредитный рейтинг:
- Если у эмитента отсутствует кредитный рейтинг, банк содействует взаимодействию с рейтинговыми агентствами (например, Moody’s, Fitch, S&P).
- Рейтинговые агентства оценивают финансовые результаты компании, структуру её задолженности, отраслевые риски и макроэкономические факторы.
- Банк оказывает компании поддержку в подготовке подробных презентаций для достижения благоприятного результата рейтинговой оценки.
2. Документация:
- Юридические группы, как правило, с привлечением внешних консультантов, готовят необходимую документацию, включая проспект эмиссии облигаций, трастовые договоры и андеррайтинговые соглашения.
- Соблюдение нормативных требований соответствующих юрисдикций (например, SEC в США, ESMA в Европе) обеспечивается неукоснительно.
Профессиональные соображения:
- Более высокий кредитный рейтинг существенно снижает стоимость капитала, а тщательная правовая документация снижает риски для всех заинтересованных сторон.
Результат: эмитент укрепляет доверие рынка, что обеспечивает более гладкое проведение выпуска.
3. Взаимодействие с инвесторами и обратная связь рынка — роудшоу
Цель: вызвать интерес институциональных инвесторов и уточнить условия выпуска с учётом реакции рынка.
Механизм:
- Организуется роуд-шоу, включающее встречи и презентации в ключевых финансовых центрах (например, в Лондоне, Нью-Йорке, Франкфурте).
- Высшее руководство при поддержке банка представляет бизнес-стратегию компании, кредитный профиль и параметры облигаций, отвечая на вопросы инвесторов в режиме реального времени.
- Настроения инвесторов оцениваются для определения спроса, допустимого уровня цены и предпочтительных условий облигаций (например, срока погашения, ставок купона).
- Если реакция рынка неблагоприятна, выпуск откладывается или реструктурируется.
Профессиональные соображения:
- Роудшоу является важнейшей площадкой для укрепления доверия инвесторов и обеспечения прозрачности.
- Банк обеспечивает квалифицированную подготовку представителей компаний, помогая выстроить презентации в соответствии с приоритетами инвесторов.
Результат: по итогам роудшоу определяется, позволяют ли рыночные условия и интерес инвесторов осуществить выпуск на приемлемых условиях.
4. Размещение облигаций и исполнение операций на рынке
Цель: провести выпуск в оптимальное время и по оптимальной цене, обеспечив максимальное участие инвесторов.
Механизм:
- В день размещения проводится решающее совещание («go-no-go»), на котором оцениваются преобладающие рыночные условия и принимается решение о проведении размещения или его переносе.
- Объявляется о выпуске облигаций, и начинается процесс формирования книги заявок («book-building»). Он предполагает создание цифрового реестра для учёта заявок инвесторов.
- Стратегии ценообразования и распределения корректируются в режиме реального времени с учётом объёма заявок и спроса инвесторов.
- После закрытия рынка проводится заключительная телефонная конференция для подтверждения условий выпуска, включая ставку купона, срок погашения и распределение.
Профессиональные соображения:
- Рыночная аналитика в реальном времени позволяет определять цену с учётом инвесторского спроса, не ущемляя целей эмитента.
- Прозрачное взаимодействие с инвесторами укрепляет доверие и снижает риск изъятия средств.
Результат: Облигации успешно размещены на рынке, и требуемый капитал привлечён на выгодных условиях.
5. Распределение, ценообразование и запуск вторичного рынка
Цель: окончательное распределение между инвесторами, определение цены облигации и подготовка к торгам на вторичных рынках.
Механизм:
- Распределение между инвесторами определяется на основе таких критериев, как размер заявки, её качество и соответствие стратегическим целям эмитента (например, привлечение долгосрочных держателей).
- Окончательная цена и купон определяются на основе базовых ориентиров (например, доходности государственных облигаций) с добавлением премии с поправкой на риск.
- Облигация допущена к торгам на признанной бирже (например, NYSE, LSE), что позволяет инвесторам совершать с ней сделки.
Профессиональные соображения:
- Банк консультирует по вопросам ценообразования, стремясь сбалансировать потребности эмитента и ожидания инвесторов и обеспечить долгосрочную стабильность рынка.
- Эффективная поддержка вторичного рынка имеет решающее значение для обеспечения ликвидности и стабильности цен.
Результат: облигация становится обращающимся инструментом, обеспечивая инвесторам ликвидность, а эмитенту – постоянное присутствие на рынке.
Ключевые участники выпуска облигаций
- Активный букраннер: руководит процессом выпуска, управляет заявками инвесторов и обеспечивает бесперебойное проведение размещения.
- Пассивный букраннер: участвует в сделке, но не осуществляет активное управление книгой заявок.
- Со-менеджер: оказывает ограниченную поддержку, как правило, в рамках соглашения о перекрёстных продажах.
- Ведущий букраннер с левой позиции (физический букраннер): ведущий букраннер, указанный первым в документах о размещении, который ведёт физическую книгу заявок; в сделках с высокодоходными облигациями эта роль имеет особое значение.
Облигации и кредиты: сравнение
1. Источник финансирования:
- Кредиты предоставляются непосредственно финансовыми учреждениями.
- Облигации размещаются на публичных рынках и привлекают разнообразных инвесторов.
2. Гибкость:
- Кредиты обеспечивают большую гибкость в части погашения и пересмотра условий.
- Облигации имеют фиксированные сроки, что делает их менее гибкими при изменении обстоятельств.
3. Рыночная реализуемость:
- Облигации обращаются на вторичных рынках, что обеспечивает их ликвидность.
- Кредиты, как правило, удерживаются до погашения, что ограничивает возможности их передачи.
4. Управление рисками:
- Кредиты могут быть обеспечены залогом, что снижает риск для кредиторов.
- Облигации зависят от кредитоспособности эмитента, а рейтинги влияют на восприятие инвесторов.
Выпуск облигаций — сложный процесс, требующий финансовой квалификации, понимания рынка и тщательного исполнения. От первоначальной оценки целесообразности до торговли на вторичном рынке каждый этап предполагает стратегическое планирование и профессиональное взаимодействие. Привлекая опытных банковских партнёров и следуя лучшей практике, компании могут использовать выпуск облигаций как действенный инструмент долгосрочного финансирования, взаимодействия с инвесторами и позиционирования на рынке. Облигации не только предоставляют масштабируемое решение для привлечения капитала, но и укрепляют репутацию эмитента и его известность на мировых финансовых рынках.
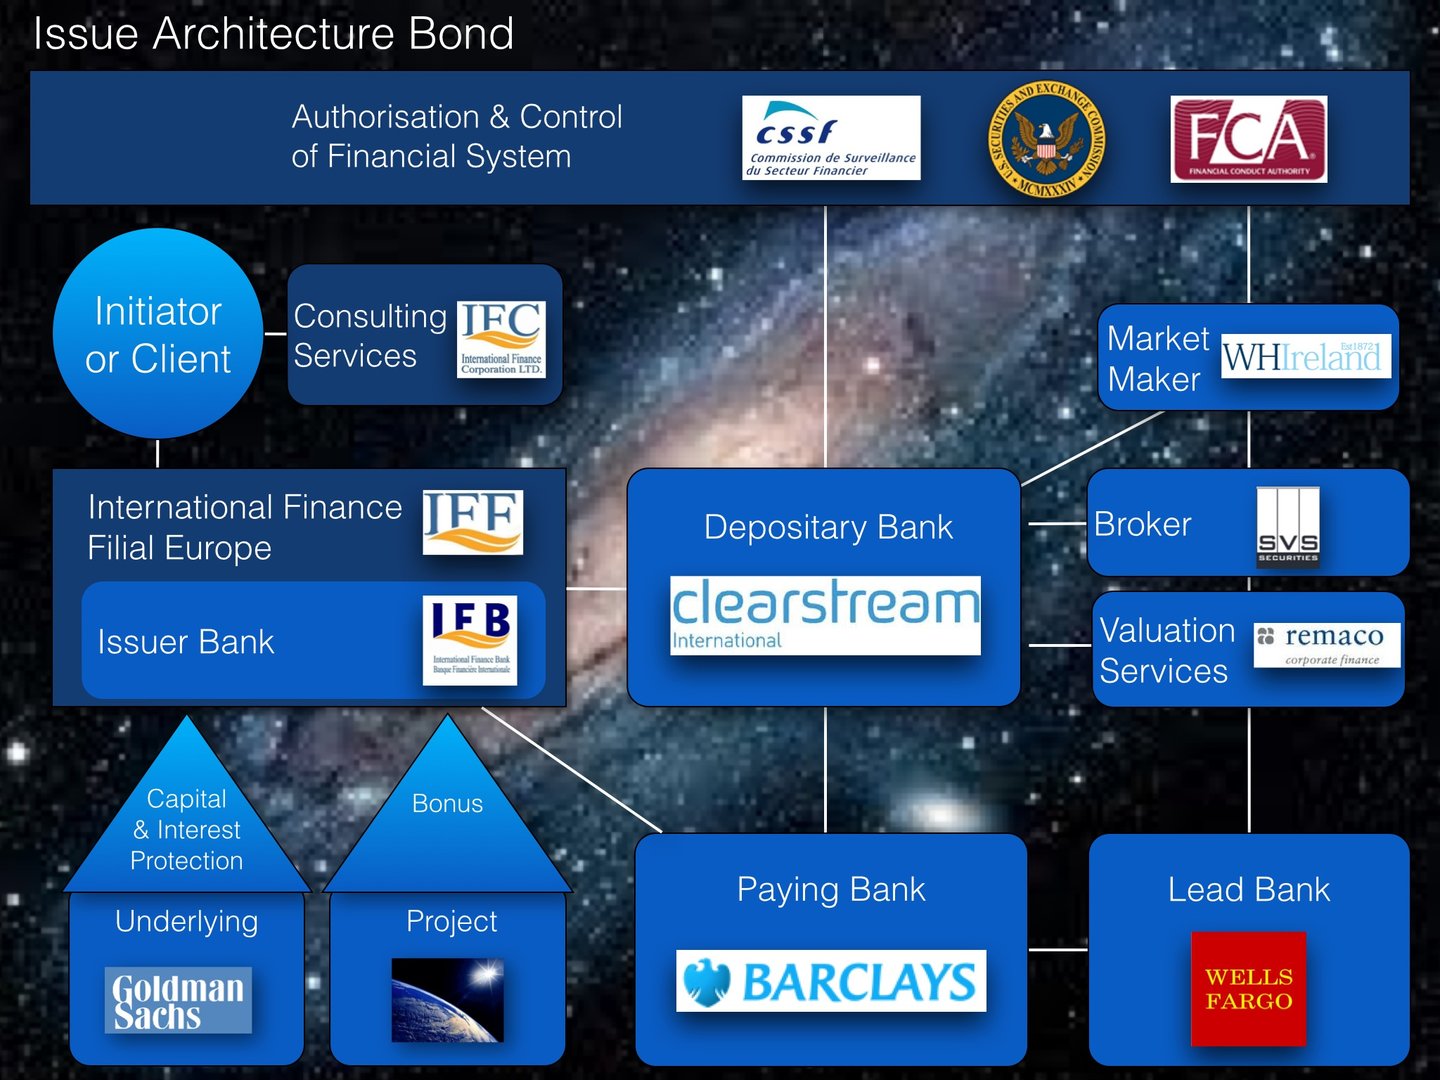
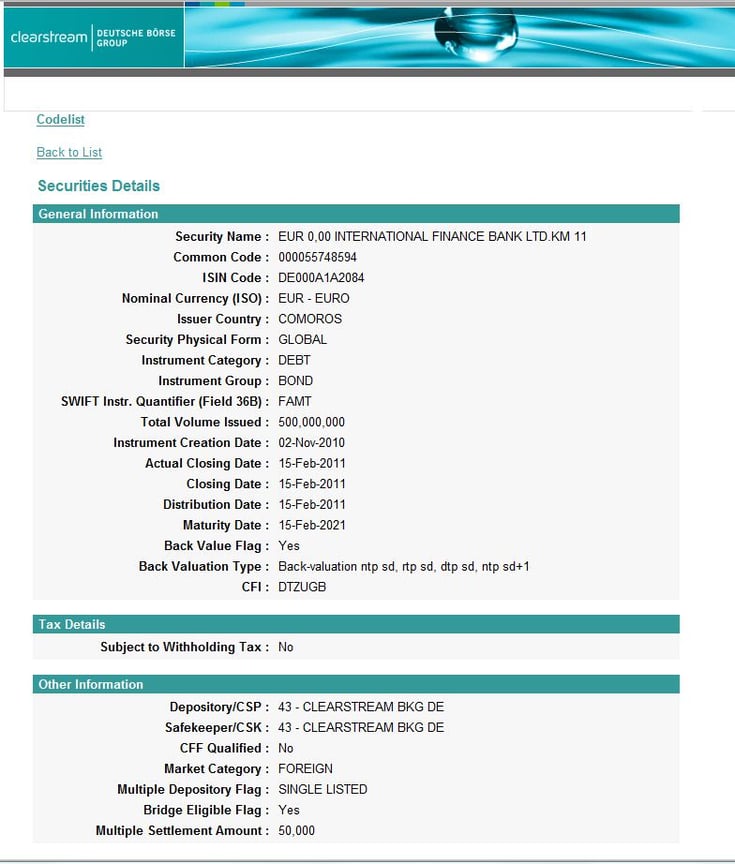
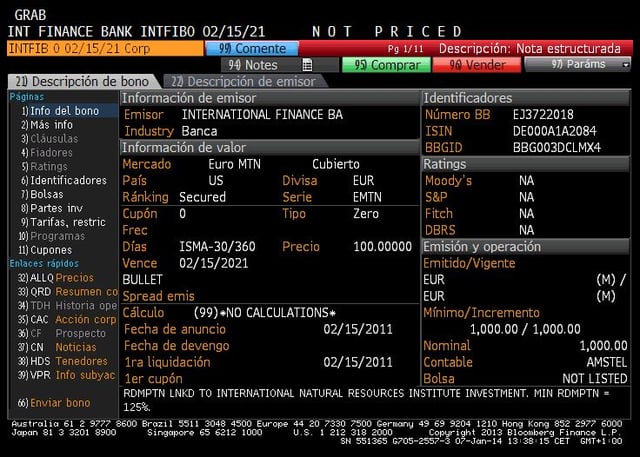
Обеспечение корпоративных облигаций залогом
Обеспечение корпоративных облигаций — это финансовый механизм, при котором эмитенты передают в залог определённые активы в качестве обеспечения интересов держателей облигаций, тем самым снижая воспринимаемый кредитный риск и потенциально уменьшая стоимость заимствований. Эта практика особенно полезна для компаний с более низкими кредитными рейтингами, а также для тех, кто стремится привлечь более широкий круг инвесторов. Обеспечение даёт двойное преимущество: оно повышает доверие инвесторов, предоставляя материальные гарантии, и позволяет эмитентам выходить на рынки капитала на более выгодных условиях.
Основы обеспечения залогом
Залоговое обеспечение предполагает передачу активов в залог для обеспечения погашения облигаций в случае дефолта. Эти активы, именуемые залогом, служат гарантией для держателей облигаций: если эмитент не исполнит свои обязательства, они смогут вернуть вложенные средства, обратив взыскание на заложенные активы. Залог может принимать различные формы, включая материальные активы, такие как недвижимость или оборудование, нематериальные активы, например интеллектуальную собственность, либо финансовые инструменты, такие как денежные резервы и дебиторская задолженность. Выбор залога зависит от его оценки, ликвидности и пригодности для удовлетворения требований держателей облигаций.
Процесс начинается с того, что эмитент определяет подходящее обеспечение. Затем эти активы независимо оцениваются, чтобы убедиться, что их стоимость в достаточной мере покрывает основной долг и процентные платежи по облигации. Такая оценка нередко предполагает привлечение сторонних аудиторов или оценщиков, чьи заключения обеспечивают прозрачность и доверие к соглашению. После определения и оценки обеспечение оформляется юридическими соглашениями, которые устанавливают условия облигации, включая права и обязанности эмитента и держателей облигаций.
Правовая структура и механизмы
Правовая структура имеет решающее значение при обеспечении корпоративных облигаций залогом. Как правило, соответствующие договорённости оформляются договором об обеспеченных облигациях — полноценным юридическим документом, в котором подробно описываются вид, стоимость и порядок управления обеспечением. Ключевым элементом этого процесса является создание залогового права (лиена): юридического требования в отношении обеспечения, которое предоставляет держателям облигаций приоритетные права по сравнению с другими кредиторами в случае дефолта.
Для дальнейшего снижения риска эмитенты могут передать обеспечение специально созданной организации (Special Purpose Vehicle, SPV) — юридически независимому лицу, учреждённому исключительно для удержания заложенных активов. Такой подход отделяет обеспечение от общего пула активов эмитента и гарантирует, что оно останется неприкосновенным, даже если эмитент столкнётся с финансовыми затруднениями. Подобное структурирование широко применяется в сделках с высоким уровнем кредитного плеча или сложной структурой, например при выпуске проектных облигаций или покрытых облигаций.
Кроме того, значительную роль в обеспечении корпоративных облигаций залогом играют регуляторные требования и требования к раскрытию информации. Эмитенты обязаны зарегистрировать облигацию и условия залога в соответствующих органах, например у регуляторов рынка ценных бумаг, и раскрыть условия в проспекте облигации. Прозрачность имеет решающее значение для укрепления доверия инвесторов, поскольку даёт им уверенность в характере и стоимости залога, а также в возможности обращения на него взыскания.
Сохранение целостности обеспечения
Управление обеспечением не заканчивается выпуском облигаций. Эмитенты обязаны поддерживать стоимость обеспечения в течение всего срока обращения облигаций. Для этого проводится периодическая переоценка, позволяющая убедиться, что стоимость обеспечения остаётся достаточной для покрытия непогашенных обязательств. Если стоимость снижается вследствие износа или по иным причинам, эмитенту может потребоваться заменить обеспечение или предоставить дополнительные активы для поддержания достаточного покрытия.
Держатели облигаций нередко требуют от эмитентов устанавливать ковенанты — договорные положения, налагающие на эмитента определённые обязательства, например поддержание заданных финансовых коэффициентов или ограничение продажи активов. Эти ковенанты служат гарантиями того, что эмитент не снизит стоимость обеспечения в течение срока обращения облигации.
Сферы применения и разновидности
Облигации с обеспечением существуют в различных формах, каждая из которых рассчитана на определённые потребности в финансировании и рыночные условия. Так, облигации, обеспеченные активами, обеспечиваются материальными активами, такими как недвижимость или дебиторская задолженность, тогда как покрытые облигации предусматривают двойное право требования, позволяя держателям облигаций предъявлять требования как к общим активам эмитента, так и к пулу обеспечения. Аналогичным образом проектные облигации обеспечиваются доходами от конкретных проектов, например объектов инфраструктуры, и нередко используются в крупномасштабных финансовых инициативах.
Помимо этих традиционных форм, структурированные продукты, такие как облигации, обеспеченные кредитами (CLO — Collateralised Loan Obligations), объединяют несколько корпоративных кредитов в одну ценную бумагу, обеспечивая диверсификацию и снижая риски дефолта по отдельным кредитам. Каждый вид облигаций с обеспечением служит определённой цели, предоставляя эмитентам гибкость в структурировании долга, а инвесторам — различную степень защищённости и доходности с поправкой на риск.
Сложности и важные аспекты
Несмотря на неоспоримые преимущества обеспечения, оно сопряжено и с определёнными трудностями. Одна из существенных проблем — риск обесценения обеспечения. Если заложенные активы теряют в стоимости, держатели облигаций могут столкнуться со снижением возмещения в случае дефолта. Этот риск подчёркивает важность надёжных методов оценки и постоянного мониторинга активов.
Ещё одним фактором являются юридические и операционные сложности. Подготовка и обеспечение исполнения договоров по обеспеченным облигациям, учреждение залоговых прав и управление компаниями специального назначения (SPV) сопряжены со значительными административными усилиями и юридическими расходами. Кроме того, в юрисдикциях с менее развитой финансовой системой взыскание по требованиям за счёт залога может быть длительным и неопределённым, что способно подорвать доверие инвесторов.
Наконец, облигации с обеспечением могут порождать моральный риск. Передавая в залог определённые активы, эмитенты могут рассчитывать на меньшее внимание к их общему финансовому положению, что способно приводить к более рискованной деловой практике. Это подчёркивает необходимость строгого регуляторного надзора и должной осмотрительности инвесторов.
Преимущества залогового обеспечения
Несмотря на эти сложности, обеспечение корпоративных облигаций залогом остаётся ценным инструментом как для эмитентов, так и для инвесторов. Для эмитентов наличие залога снижает воспринимаемый риск дефолта, позволяя привлекать капитал по более низким процентным ставкам. Оно также расширяет круг инвесторов, поскольку облигации с обеспечением привлекательны для институциональных инвесторов, избегающих риска, таких как пенсионные фонды и страховые компании.
Для инвесторов обеспечение залогом создаёт дополнительный уровень защиты и повышает перспективы возврата средств в случае дефолта. Эмпирические данные свидетельствуют, что обеспеченные облигации, как правило, демонстрируют более высокие показатели возврата по сравнению с необеспеченным долгом, что делает их предпочтительным выбором для консервативных портфелей.
Коротко
Обеспечение корпоративных облигаций залогом является сложной финансовой стратегией, которая повышает кредитоспособность эмитента, снижает стоимость заимствований и даёт инвесторам большую уверенность. Благодаря тщательной проработке юридических соглашений, точной оценке залога и сохранению прозрачности эмитенты получают значительные преимущества и предлагают инвесторам надёжный и привлекательный инструмент вложения. Вместе с тем, как и любой финансовый механизм, он требует тщательного планирования и реализации, чтобы сбалансировать потенциальные выгоды и присущие ему риски. По мере развития мировых финансовых рынков облигации с залоговым обеспечением, вероятно, останутся одним из краеугольных камней корпоративного финансирования, адаптируясь к новым вызовам и возможностям в условиях всё более сложной экономической среды.
Расходы на выпуск и обслуживание облигаций и инвестиционных фондов
| Категория | Вид расходов | Облигации | Инвестиционные фонды |
|---|---|---|---|
| Первоначальный выпуск и настройка | Комиссии за андеррайтинг | 0,5%–2,0% от общей суммы выпуска | 2,0 %–6,0 % (комиссия за размещение) |
| Юридические и регуляторные расходы | 0,05%–0,3% от объёма выпуска (10 тыс.–50 тыс. EUR) | 25 тыс.–200 тыс. EUR | |
| Комиссии рейтинговых агентств | 0,02%–0,1% от общего объёма выпуска | Как правило, не применимо | |
| Комиссии за листинг | 5 тыс. – 50 тыс. EUR | 25 тыс.–250 тыс. EUR | |
| Маркетинг и распространение | 0,1%–0,5% от объёма выпуска | 20 тыс. – 200 тыс. EUR | |
| Организация деятельности кастодиана и депозитария | Как правило, не применимо | 10 тыс.–50 тыс. EUR | |
| Аудит и оценка | Как правило, включается в юридические расходы | 10 тыс.–50 тыс. EUR | |
| Регуляторная регистрация | 10 тыс.–50 тыс. EUR | 5 тыс. – 50 тыс. EUR | |
| Организация деятельности трасти и платёжного агента | 2–20 тыс. € | Как правило, не применимо | |
| Организация взаимодействия с инвесторами | 15–50 тыс. € | Включено в расходы на маркетинг (20 000–200 000 EUR) | |
| Текущее сопровождение | Комиссии за управление | н/д | 0,5%–2,0% годовых от AUM |
| Комиссии за хранение активов и услуги депозитария | н/д | 0,02%–0,1% годовых от объёма активов под управлением | |
| Администрирование и учёт | 10 тыс.–100 тыс. EUR в год (комплаенс-отчётность) | 0,05%–0,25% годовых от объёма активов под управлением | |
| Расходы на аудит | Как правило, включается в отчётность | 10 000–50 000 EUR в год | |
| Вознаграждение доверительного управляющего и платёжного агента | 2–20 тыс. € в год | Как правило, не применимо | |
| Отчётность и комплаенс | 10–100 тыс. EUR в год | 15 000–75 000 EUR в год | |
| Взаимодействие с инвесторами | 15 тыс.–50 тыс. евро в год | 20–75 тыс. EUR в год | |
| Комиссии за распространение и продажу | Как правило, не применимо | 0,1%–1,0% годовых (комиссии за сопровождение) | |
| Купонные выплаты | Годовой купон 2%–8% | Как правило, не применимо | |
| Комиссии за результат | Как правило, не применимо | 10%–20% сверхдоходности (при выполнении условий) |
Сравнительный обзор и соображения по управлению расходами
- Облигации: как правило, сопряжены со значительными первоначальными фиксированными расходами на выпуск, но с относительно низкими ежегодными расходами на обслуживание (без учёта процентных выплат). Процентные расходы представляют собой существенную долгосрочную статью затрат.
- Фонды: умеренно более низкие затраты на создание (пропорционально масштабу), но существенно более высокие текущие операционные расходы, напрямую связанные с объёмом активов под управлением (AUM). Затраты растут пропорционально росту фонда, прежде всего за счёт комиссий за управление и возможных комиссий за результат.
Расходы, связанные с выпуском облигаций
Когда корпорация, муниципальное образование или суверенный эмитент принимает решение выпустить облигации для привлечения капитала, он сталкивается с различными явными и неявными расходами, подробно перечисленными ниже:
A. Первоначальные расходы на выпуск
1. Комиссии за андеррайтинг
- Как правило, составляют от 0,5% до 2,0% от общей суммы выпуска. Эти комиссии являются вознаграждением инвестиционным банкам за структурирование облигаций, их ценообразование и размещение среди инвесторов.
2. Юридические расходы
- Расходы на подготовку юридической документации и проспекта эмиссии. Как правило, от 0,05% до 0,3% объёма выпуска облигаций в зависимости от сложности.
3. Комиссии рейтинговых агентств
- Платежи рейтинговым агентствам (Moody’s, S&P, Fitch) за присвоение кредитных рейтингов. Составляют от 0,02% до 0,1% от объёма выпуска; нередко применяются минимальные фиксированные комиссии.
4. Комиссии за листинг
- Расходы, взимаемые биржами за листинг облигаций. Ориентировочно от 5 000 до 50 000 EUR в год в зависимости от юрисдикции и биржи.
5. Регуляторные сборы
- Сборы за подачу документов и регистрацию в органах финансового регулирования (например, SEC, FCA, BaFin). Как правило, фиксированная сумма, существенно различающаяся в зависимости от юрисдикции, обычно в диапазоне 10 000–50 000 EUR.
6. Расходы на маркетинг и дистрибуцию
- Роудшоу, маркетинговые мероприятия, документация и презентации для инвесторов. Как правило, составляют от 0,1% до 0,5% от объёма выпуска.
B. Периодические расходы на обслуживание облигаций
1. Комиссии доверительного управляющего или платёжного агента
- Ежегодные сборы за обработку платежей и административное сопровождение. Как правило, от 2 000 до 20 000 евро в год в зависимости от сложности и объёма выпуска.
2. Расходы на отчётность и комплаенс
- Периодическая финансовая отчётность, требования к раскрытию информации и документация по комплаенс. Как правило, от 10 000 до 100 000 EUR в год в зависимости от сложности регуляторных требований и структуры облигаций.
3. Взаимодействие с инвесторами
- Расходы на поддержание эффективной коммуникации с держателями облигаций. Годовые бюджеты, как правило, составляют около 15 000–50 000 евро.
4. Купонные выплаты (стоимость обслуживания долга)
- Явные расходы по обслуживанию долга, выплачиваемые облигационерам на регулярной основе. Процентные платежи составляют основную финансовую нагрузку, как правило, 2–8% годовых в зависимости от кредитоспособности и рыночных условий.