Криптовалюты и цифровые активы
Вывод криптоактивов в фиатные средства (Crypto Off-Ramping)
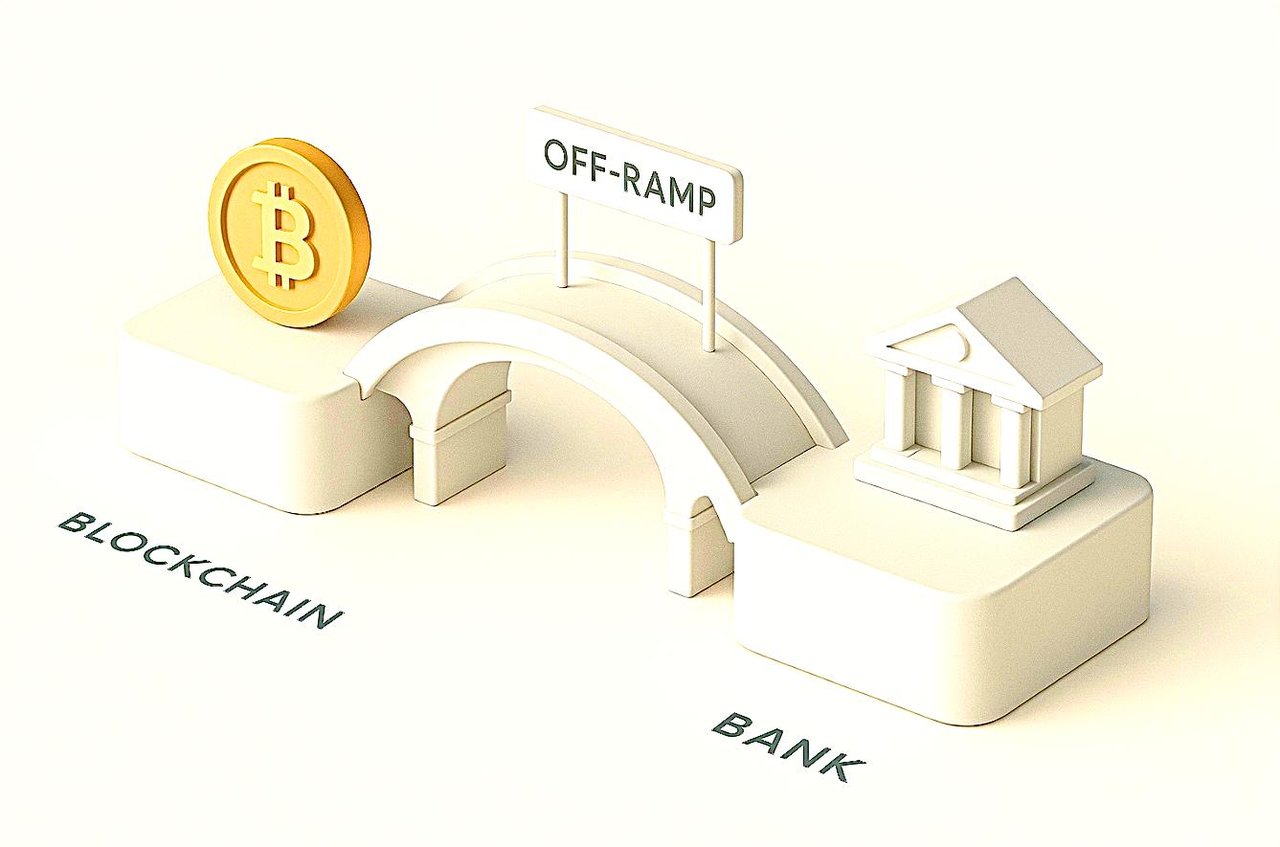
Структуры вывода средств из криптовалют в фиат и ввода в криптовалюты (off-ramp и on-ramp)
— важнейшие элементы криптовалютной экосистемы, обеспечивающие бесперебойную конвертацию цифровых активов, таких как Bitcoin, Ethereum и стейблкоины, в традиционные валюты, например USD, EUR или GBP, и обратно. Эти системы функционируют на основе различных механизмов, включая централизованные биржи, платёжные процессоры и автоматизированные протоколы конвертации, которые обеспечивают сложный процесс проверки активов, соблюдения регуляторных требований и расчётов с зачислением средств на традиционный банковский счёт.
Чего мы не делаем
IFB не разрабатывает и не использует структуры, целью которых является сокрытие бенефициарного владельца или происхождения криптоактивов. Многоуровневое дробление операций через фиктивные компании, «скрытых» партнёров или цепочки номинальных держателей является признанной типологией отмывания денег, а не услугой.
Каждая конверсия, которую мы осуществляем, привязывается к конечному бенефициару, подтверждается документами об источнике средств и благосостояния, проверяется по санкционным спискам и в случаях, предусмотренных законом, подлежит сообщению в компетентные органы. Офшорные структуры, фонды и трасты могут служить законным целям, но они никогда не заменяют прозрачности перед банком.
Способы ввода и вывода криптоактивов на территории Европы и США (on-shore)
Европа: законные способы ввода и вывода средств
1. Централизованные регулируемые биржи
- Ведущие европейские биржи, получившие разрешение в соответствии с MiCA, например Bitpanda, Kraken и Bitstamp
- Порядок действий: создать учётную запись, пройти проверку «Знай своего клиента» (KYC), перевести криптоактивы, продать их за EUR (или иную фиатную валюту) и вывести средства через SEPA или посредством банковского перевода
- Все крупные биржи передают сведения об активности пользователей местным органам власти, особенно в соответствии с налоговым регулированием EU и требованиями AML.
2. Поставщики услуг, соответствующие требованиям MiCAR
- Регламент ЕС о рынках криптоактивов (MiCAR), действующий с декабря 2024 года, требует, чтобы платформы вывода средств (off-ramp) имели лицензию и соответствовали строгим требованиям к операционной деятельности, управлению рисками и защите потребителей
- Паспортизация: поставщик услуг, имеющий лицензию в одном государстве-члене, вправе осуществлять деятельность во всём ЕС, что обеспечивает единообразную защиту потребителей и правовую определённость.
- Поставщики услуг обязаны применять полный комплекс мер KYC/AML и предоставлять документы по всем операциям.
3. Платёжные процессоры и банковские решения
- Такие сервисы, как Nuvei и другие, позволяют напрямую выводить криптоактивы в фиатные средства на банковские счета или карты и зачастую интегрированы с крупными банками ЕС и сервисами электронных денег
- Требуется прохождение KYC; регулируется MiCAR и местным банковским законодательством.
4. Решения на основе стейблкоинов
- Использование регулируемых платформ для обмена стейблкоинов (например, USDT, EURS) на местную фиатную валюту и вывода средств на банковский счёт или платёжную карту.
- Всегда через платформы, которые зарегистрированы и соответствуют требованиям законодательства в сфере AML
5. Внебиржевые торговые подразделения и каналы конвертации криптоактивов в фиатные денежные средства для институциональных клиентов
- При крупных операциях компании и состоятельные частные лица могут использовать внебиржевые (OTC) торговые площадки, например, предоставляемые Binance, Kraken или провайдерами, имеющими лицензии в отдельных регионах.
- Данные подразделения предлагают индивидуальную процедуру KYC, прямые расчёты через банк и комплаенс-сопровождение операций на значительные суммы.
6. Юридические и налоговые требования
Каждый законный вывод средств (off-ramp) должен:
- Проводите строгие проверки KYC/AML.
- Подавать уведомления о крупных или подозрительных операциях.
- Предоставьте документы, подтверждающие происхождение криптовалютных средств.
- Упрощают отчётность о приросте капитала для целей налогообложения
США: законные способы вывода средств (off-ramp)
1. Централизованные биржи, расположенные в США
- Основные платформы: Coinbase, Gemini, Kraken, Binance US и другие
- Требуются регистрация пользователя, процедуры KYC и проверки AML в соответствии с федеральным законодательством и законодательством штатов.
- Конвертирует криптоактивы в USD с переводом на внутренние банковские счета или в платёжные сети (ACH, RTP)
2. Финтех-платформы и платёжные процессоры
- Такие компании, как OneSafe и Ramp Network, предлагают удобный вывод средств на банковские счета и карты в США, а в ряде случаев и услуги по оплате счетов
- Полное соответствие требованиям FinCEN (Сеть по борьбе с финансовыми преступлениями) и регистрация в качестве компании, оказывающей денежные услуги (MSB).
3. Криптовалютные дебетовые карты
- Некоторые провайдеры выпускают предоплаченные или дебетовые карты, пополняемые за счёт продажи криптовалюты, с конвертацией в USD в режиме реального времени в момент покупки.
- Эмитенты (например, через Mastercard/Visa) предъявляют строгие требования в области KYC/AML.
4. Институциональные каналы вывода средств и внебиржевые дилинговые подразделения (OTC-деск)
- Используется компаниями и институциональными клиентами; предполагает индивидуальное обслуживание, проведение расчётов и обеспечение ликвидности в крупных объёмах под регуляторным надзором
5. Соблюдение законодательства и налоговая отчётность
- Платформы требуют прохождения KYC и подачи отчётности по форме 1099, а все операции отслеживаются и могут быть проверены Налоговой службой США (IRS)
- В США требования к налоговому контролю и отчётности в сфере криптовалют строже, чем в большинстве регионов.
Конвертация между фиатными и цифровыми активами, известная как on-ramping и off-ramping, остаётся одним из наиболее серьёзных структурных препятствий в экосистеме криптовалют. Как институциональные инвесторы, так и розничные участники сталкиваются с целым рядом операционных, регуляторных и контрагентских трудностей, затрудняющих беспрепятственное движение капитала между традиционной финансовой системой и децентрализованной средой.
1. Структурные трудности ввода и вывода криптоактивов (on- и off-ramping)
a. Фрагментация регулирования
Регулирование финансовой сферы в отношении цифровых активов остаётся неоднородным в разных юрисдикциях. Учреждения вынуждены ориентироваться в сложной мозаике требований AML, KYC, FATF и MiCA, каждое из которых предусматривает собственные требования к документации и мониторингу. Эта сложность сдерживает институциональное внедрение и замедляет проведение операций. Розничные пользователи, в свою очередь, часто сталкиваются с длительными процедурами проверки и непредсказуемой блокировкой счетов при попытках конвертации в фиатные валюты.
b. Осторожность банков и контрагентский риск
Традиционные банки по-прежнему не склонны принимать на себя риски, связанные с цифровыми активами, главным образом из-за опасений по поводу их волатильности, репутационных рисков и недостаточной ясности нормативного регулирования. В результате институциональным инвесторам трудно выстроить устойчивые отношения с банками, способными проводить расчёты по операциям с криптоактивами. Розничные пользователи, особенно те, кто пользуется небольшими биржами, часто сталкиваются с блокировкой переводов, задержками расчётов и высокими комиссиями за вывод средств.
в. Ликвидность и трудности при расчётах
Институциональные инвесторы требуют глубокой ликвидности и практически мгновенных расчётов — стандарта, который современные шлюзы между криптовалютами и фиатными деньгами соблюдают крайне редко. Пути конвертации раздроблены между несколькими посредниками, что порождает риск исполнения, проскальзывание цены и комплаенс-издержки. Розничные платформы, в свою очередь, полагаются на сторонних процессоров, взимающих чрезмерные спреды, что снижает эффективность операций и доверие пользователей.
d. Несовместимость в сфере хранения активов и комплаенс
Институциональным участникам необходимы надёжные решения по хранению активов, бесшовно интегрируемые с системами расчётов в фиатных валютах, однако большинство криптовалютных бирж технологически или процедурно несовместимы с инфраструктурой институционального уровня. Розничным платформам не хватает совершенства для обеспечения бесперебойного мониторинга операций и возможности аудита, а это обязательные условия для масштабного внедрения и регуляторного доверия.
2. Решение IFB
a. Доступ к фиатным операциям институционального уровня
IFB устраняет структурный разрыв между традиционными финансами и экосистемами цифровых активов. Будучи полностью регулируемым банковским учреждением с компетенциями в сфере цифровых активов, банк предоставляет соответствующие требованиям фиатные шлюзы институционального уровня. Они включают обособленные счета, многоюрисдикционные сети расчётов и прямую интеграцию с одобренными криптовалютными биржами и кастодианами.
b. Единая архитектура комплаенс
Благодаря унифицированным процедурам AML/KYC и автоматизированному мониторингу операций IFB исключает избыточные уровни проверки как для институциональных, так и для розничных клиентов. Инфраструктура комплаенс выстроена в соответствии с регламентом ЕС MiCA, «правилом путешествия» (Travel Rule) FATF и директивами Basel III, что обеспечивает полную прозрачность и регуляторную защищённость без задержек при проведении операций.
c. Инфраструктура ликвидности и расчётов
Поддерживая соединения в режиме реального времени с ведущими поставщиками ликвидности и биржевыми партнёрами, IFB обеспечивает практически мгновенные расчёты в фиатных валютах и снижает риск проскальзывания цены для институциональных участников. Розничные клиенты получают выгоду от оптимизированных маршрутов конвертации, минимизирующих спреды и расчётные издержки.
d. Снижение рисков и интеграция с кастодианами
Кастодиальное партнёрство IFB обеспечивает хранение как фиатных, так и цифровых активов в защищённой среде, допускающей аудит. Это снижает контрагентский риск и повышает эффективность использования капитала для институциональных и розничных клиентов, стремящихся к соответствующему требованиям регулирования участию в рынке цифровых активов.
3. Стратегическое значение
Инфраструктура IFB превращает интерфейс между криптоактивами и фиатными деньгами из фрагментированного и непрозрачного узкого места в прозрачный, регулируемый и эффективный финансовый коридор. Для институциональных инвесторов это обеспечивает полную мобильность капитала и соблюдение фидуциарных требований. Для розничных компаний — восстанавливает доверие, предсказуемость и экономическую эффективность операций с цифровыми активами.
По существу, IFB институционализирует процесс ввода и вывода средств в сфере криптоактивов: доверие вместо трений, комплаенс вместо непрозрачности, точность вместо задержек.
1. ЕС – новый жёсткий периметр
- MiCA – лицензирование, правила ведения деятельности, хранение активов. MiCA (Регламент (ЕС) 2023/1114) устанавливает полноценный режим авторизации для поставщиков услуг в сфере криптоактивов (CASP): торговля, обмен, исполнение поручений, хранение активов, размещение, консультирование и т. д. Результат: «облегчённый» доступ к потребителям в ЕС исключён; трансграничное «паспортирование» возможно только после получения полной авторизации и при постоянном надзоре. Практическое ограничение: подключение клиентов приостанавливается до тех пор, пока CASP (или его посредник в ЕС) не получит лицензию; трансграничный маркетинг без авторизации запрещён.
- Регламент о передаче информации о денежных переводах (TFR) — «Travel Rule» для криптоактивов с реальными санкциями. Регламент (ЕС) 2023/1113 требует, чтобы данные об отправителе и получателе сопровождали каждый перевод криптоактивов, в котором участвует поставщик платёжных услуг (PSP) или поставщик услуг в сфере криптоактивов (CASP), учреждённый в ЕС. В отношении адресов на самостоятельном хранении («некастодиальных кошельков») CASP обязаны собирать полную информацию о контрагенте и (при сумме свыше 1 000 евро) проверять, владеет ли клиент самостоятельно хранимым кошельком и контролирует ли его. Это добавляет этапы проверки, создаёт очереди удержанных операций и повышает риск ложных срабатываний.
- Германия – строгие дополнительные требования BaFin. С 30 декабря 2024 года услуги по хранению криптоактивов и иные криптоуслуги в Германии подпадают под действие MiCA; надзор осуществляет BaFin на основании Закона о надзоре за рынками криптоактивов (KMAG). BaFin ожидает проведения углублённой проверки при переводах с использованием самостоятельно управляемых кошельков, включая методы подтверждения контроля над кошельком (например, контрольные транзакции или подписание сообщения). Операционные последствия: дополнительные проверки, более длительные циклы расчётов и более высокие затраты на KYC/KYT в расчёте на один перевод.
- Франция: переход к MiCA без исключений. Регистрации DASP, полученные до вступления MiCA в силу, сохраняют действие лишь на ограниченный срок; новым участникам необходимо получить полноценное разрешение по MiCA. Паспортизация политически чувствительна; надзорные органы уже сигнализируют об ужесточении контроля за трансграничными лицензиями. Ограничение: риск, связанный со сроками, и регуляторная фрагментация в переходный период.
- Пруденциальный барьер для банков — стандарт Базельского комитета по криптоактивам. С 1 января 2026 года стандарт Базельского комитета устанавливает крайне высокие требования к капиталу в отношении позиций в криптоактивах «Группы 2» (коэффициент риска 1250% при лимитах на позиции в размере 1% и 2% капитала первого уровня). В результате большинство банков избегают принятия позиций за собственный счёт, сокращают расчётные окна или допускают только агентские модели, что ограничивает приток фиатной ликвидности в каналы ввода и вывода средств.
2. Великобритания — режим одобрения финансовой рекламы и «правило путешествия» (Travel Rule)
- Финансовое продвижение: раздел 21 FSMA (в редакции, распространённой на соответствующие криптоактивы). С 8 октября 2023 года любое сообщение, способное повлиять на потребителей в Великобритании, должно исходить от уполномоченной компании, от компании, зарегистрированной в соответствии с MLR и распространяющей собственные промоматериалы, либо быть одобрено утверждающим лицом по механизму раздела 21. Действуют обязательные предупреждения о рисках, «период охлаждения» и тесты на уместность. Последствие: онрамп- и оффрамп-сервисы, продвигаемые в Великобритании из-за рубежа, регулярно блокируются; банки отклоняют платежи в адрес незарегистрированных промоутеров.
- Правило передачи информации (Travel Rule) в Великобритании. С 1 сентября 2023 года криптовалютные компании в Великобритании обязаны собирать, проверять и передавать данные о контрагентах при осуществлении переводов в соответствии с рекомендациями FATF. Несоответствия в трансграничных операциях приводят к задержкам и отклонению платежей.
3. Соединённые Штаты Америки — BSA/FinCEN, правила штатов в отношении MSB, бремя бухгалтерского учёта
- Travel Rule по BSA/FinCEN. Для американских «передач средств» требуется информация об инициаторе и бенефициаре (традиционно при сумме от 3 000 долларов США); это требование распространяется на MSB, работающие с конвертируемой виртуальной валютой (CVC). Для международных банковских переводов регуляторы предлагали более низкие пороговые значения; правоприменение носит строгий характер. Результат: VASP и банки приостанавливают или отклоняют операции, если контрагенты не могут предоставить данные по каналам, соответствующим требованиям.
- Фрагментированное лицензирование на уровне штатов и федеральный надзор. Лицензирование операторов денежных переводов, проверка по санкционным спискам OFAC и неопределённость периметра регулирования ценных бумаг и товарных активов ограничивают фиатные каналы, особенно для новых бирж или внебиржевых (OTC) торговых подразделений, не имеющих полного охвата всех 50 штатов. (Контекст общих рекомендаций BSA/FinCEN.)
- Неблагоприятный бухгалтерский фактор (US GAAP). С 2025 года ASU 2023-08 требует оценивать большинство входящих в сферу применения вложений в криптоактивы по справедливой стоимости через чистую прибыль. Для корпораций это может привести к волатильности финансового результата, снижать заинтересованность казначейств в участии и сокращать объёмы конвертации в периоды публикации отчётности.
4. Сингапур — регулирование стейблкоинов и платежей
- Регулирование стейблкоинов MAS и усовершенствование PSA. MAS утвердило режим для стейблкоинов, номинированных в одной валюте (SGD/G10), а также усовершенствования PSA и меры защиты в отношении DPT. Требования к резервам эмитента, погашению и сегрегации повышают планку качества, но ограничивают круг токенов, которые могут использоваться в качестве заменителей фиатных валют при вводе и выводе средств.
5. Что эти правила конкретно нарушают в сервисах ввода и вывода средств (on/off-ramp)
- Пробелы в данных о контрагентах – сообщения в соответствии с «правилом перевода» (Travel Rule) в ЕС и Великобритании должны передаваться внутри платёжного сообщения до расчётов или одновременно с ними; отсутствие данных влечёт ручную проверку, блокировку или возврат платежа.
- Сложности, связанные с самостоятельно управляемыми кошельками: при суммах свыше 1 000 евро требуется подтверждение контроля над кошельком; снимков экрана недостаточно, поэтому пользователям приходится подписывать сообщения или проводить контрольные транзакции, что задерживает вывод средств розничными клиентами.
- Периметр продвижения финансовых услуг – маркетинг в Великобритании без надлежащего порядка согласования по разделу 21 влечёт отказ банков от сотрудничества (de-risking) и блокировку потребительских платежей.
- Балансовые ограничения банков — применение Базельских стандартов приводит к дефициту ликвидности для операций за собственный счёт; многие банки ограничиваются агентскими моделями и более короткими сроками расчётов.
- Бухгалтерское отражение – по US GAAP оценка по справедливой стоимости через прибыль или убыток не располагает казначейства к удержанию запасов на входе в систему вокруг отчётных дат.
6. Требования к шлюзу ввода-вывода средств, соответствующему нормативным требованиям
Регуляторная позиция
- Обслуживайте каждый рынок только на основании лицензий, которые на нём требуются: авторизация CASP по MiCA для EU с правом паспортизации, а также регистрация в FCA и процедура одобрения по s21 для рекламных материалов в Великобритании. Там, где IFB не имеет такой лицензии, он работает через уполномоченных партнёров и не осуществляет маркетинг на данном рынке.
Соблюдение требований к маршрутам данных на уровне архитектуры
- Внедрите шлюз «Travel Rule», соответствующий требованиям EBA, с автоматической маршрутизацией данных об отправителе и получателе по схемам ЕС, Великобритании и США и резервными механизмами для контрагентов, не имеющих совместимой конечной точки поставщика услуг в сфере виртуальных активов. Интегрируйте процедуры верификации некастодиальных (самостоятельно размещённых) кошельков (подписание сообщения или контрольная транзакция) с фиксацией подтверждающих данных в форме, приемлемой для BaFin.
Банковские расчётные каналы без бремени Базельских требований
- Осуществляйте расчёты в фиатной валюте по клиентским операциям с криптоактивами исключительно в качестве агента, не принимая на собственный баланс риски по криптоактивам группы 2 и сохраняя мгновенный доступ к фиатной ликвидности через SEPA Instant, T2 и SWIFT gpi. Поддерживайте предварительно обеспеченные средствами счета ностро и счета платёжного модуля (PM) TARGET2, а также управление казначейскими операциями в режиме реального времени, чтобы сократить срок расчётов по фиатной части операций до T+0 в рабочие часы в ЕС и Великобритании. Влияние на риск-позицию по Базельским стандартам: незначительное; влияние на операционную ликвидность: высокое.
Хранение активов и обособление
- Интеграция с регулируемыми кастодианами для разделения «тёплого» и «холодного» хранения и программируемых политик вывода средств. Применение требований Travel Rule и верификации самостоятельно управляемых кошельков на уровне политик (например, пороговые значения, геоограничения, санкционные списки). Записи, соответствующие требованиям BaFin согласно § 8 GwG, хранятся не менее 5 лет.
Рекламные предложения и приём клиентов на обслуживание
- Для розничных клиентов в Великобритании применяйте процедуры, соответствующие требованиям FCA: стандартизированные предупреждения, 24-часовой период для обдумывания, тесты на соответствие продукта и одобрения по разделу 21. Для розничных клиентов в ЕС ограничьте доступ рынками, где действует паспорт MiCA; для Франции соблюдайте переходные ограничения до получения местного разрешения. Результат: существенное снижение числа отклонённых платежей и споров по возвратным платежам.
Решения по ликвидности, удобные для казначейства
- Обеспечивать мгновенный вывод в банковские деньги и, где это уместно, в стейблкоины в одной валюте, признанные MAS (для коридоров за пределами ЕС), с хеджированием на фиатном этапе и без открытой позиции по основной сумме в криптоактивах. Результат: снижение волатильности прибылей и убытков для корпоративных клиентов, чувствительных к ASU 2023-08.
Контроль и возможность аудита
- Полный контур AML/KYT: скрининг по санкционным спискам и спискам PEP, оценка риска адресов, аналитика источников средств и доказательства по Travel Rule, связывающие идентификаторы транзакций (TXID) с идентификационными данными. Обеспечивается аудиторский след регуляторного уровня, охватывающий принятие решений и подтверждения контроля над кошельками.
7. Практическое влияние на клиентские сегменты
Институциональные инвесторы
- Требования MiCA/TFR и ограничения Базельских стандартов означают, что ликвидность должна проходить через агентские каналы с детерминированным комплаенсом. Агентская модель позволяет избежать требований к капиталу в отношении принципального риска и одновременно соблюсти обязательства по обмену данными.
Розничные платформы
- Основные сбои связаны с соблюдением британских требований к продвижению финансовых продуктов и прохождением проверок в соответствии с Регламентом ЕС о переводах денежных средств (TFR). Стандартизированное раскрытие информации, установленный порядок направления материалов на одобрение в соответствии со статьёй 21 (s21) и проверка кошельков позволяют сократить задержки при первом выводе средств и снизить число блокировок банковских платежей.
8. Резюме: ограничение носит правовой характер, решение — архитектурное
Ограничения носят законодательный характер: лицензирование и правила осуществления деятельности по MiCA, требования TFR об обмене данными и верификации в отношении самостоятельно управляемых кошельков, усиленная углублённая проверка контрагента со стороны BaFin, барьер Великобритании в отношении финансовых промоакций, обязанности по законодательству США (BSA/Travel Rule) и капитальные требования Базеля. Они не просто «повышают планку», а меняют саму архитектуру работы шлюзов (ramps). Решение столь же структурно: работать на основании надлежащих лицензий, осуществлять фиатные расчёты исключительно в агентской модели, наладить на промышленном уровне исполнение Travel Rule и верификацию самостоятельно управляемых кошельков, встроить комплаенс в отношении промоакций и интегрировать регулируемое хранение активов. Такая конструкция восстанавливает пропускную способность без нарушения регуляторного периметра.
Источники: первичные тексты MiCA и TFR ЕС; руководящие материалы BaFin по KWG/GwG; заявления FCA в отношении рекламных материалов и Travel Rule; стандарты Базельского комитета в отношении криптоактивов; рамочный режим MAS в отношении стейблкоинов; ASU 2023-08 (США).
Следующий шаг
Запросить представление
Расскажите нам в нескольких строках, кто Вы и что Вы планируете. Ваше обращение поступает непосредственно в банк и рассматривается конфиденциально.
Предпочитаете поговорить? Забронируйте 30-минутную видеоконференцию.