
Autres méthodes de transfert
Ledger-to-Ledger (L2L)
Virements de registre à registre (L2L)
Il convient de distinguer deux types de transferts de registre à registre (L2L) qui méritent examen : l'un relevant du secteur bancaire traditionnel et l'autre du domaine de la technologie blockchain.
Dans le cadre de la banque traditionnelle, les virements L2L consistent à transférer des actifs, des passifs ou des capitaux propres entre des registres distincts tenus par des établissements financiers, tels que des banques ou des prestataires de services de paiement. Ces virements peuvent s'effectuer entre des comptes d'un même établissement ou entre établissements différents ; ils sont essentiels pour assurer la sécurité et l'efficacité des transactions au sein du système financier mondial.
À l'inverse, les transferts L2L au sein de la sphère blockchain désignent le processus de transfert de valeur ou d'actifs entre des registres distribués distincts, tels que différents réseaux blockchain. Ce type de transfert exige souvent le recours à des protocoles spécialisés, à des intermédiaires ou à des techniques, tels que les échanges atomiques (atomic swaps) ou les ponts inter-chaînes (cross-chain bridges), afin d'assurer l'interopérabilité et de préserver l'intégrité des deux registres concernés.
Un message n'est pas de la monnaie
Pourquoi aucun message SWIFT, télex ou serveur ne déplace des fonds sans règlement, en 90 secondes.
Vérifier un document avec VL1 →Vous avez reçu un message de paiement, un bordereau ou une confirmation ? Faites-le vérifier avant de vous y fier.

Activation des services L2L auprès d'IFB
Les facilités L2L seront activées à la demande du client dès lors que son compte est en règle :
- Elle maintient le solde minimum,
- présente un historique financier régulier, et
- est conforme à des activités commerciales légitimes.
En outre, le compte doit présenter
- aucun problème de conformité en suspens, et
- toutes les opérations doivent respecter la réglementation financière internationale.
L'activation définitive est soumise à l'examen et à l'approbation internes de notre équipe de conformité et de gestion des risques.
Principales différences entre les serveurs de communication, de couche intermédiaire, centraux/de règlement et de grand livre/comptes dans les banques
Dans la technologie bancaire, les serveurs jouent un rôle déterminant pour assurer le bon fonctionnement des transactions financières et de la tenue des registres. Les banques s'appuient principalement sur deux types de serveurs : les serveurs de communication et les serveurs de grand livre/de comptes. Bien que tous deux soient essentiels, ils répondent à des finalités distinctes et traitent des types de données différents.
Serveurs de communication
Les serveurs de communication constituent l'épine dorsale de l'échange sécurisé de données entre les banques et les établissements financiers. Voici leurs principales fonctions et caractéristiques :
- Échange sécurisé de données : ces serveurs permettent l'échange sécurisé de données, de sorte que les informations financières sensibles puissent être transmises entre établissements sans être compromises.
- Protocoles et normes : ils recourent à des protocoles normalisés tels que SWIFT, SEPA ou ACH, etc., pour la communication interbancaire, garantissant l'uniformité et la fiabilité entre les différentes plateformes.
- Chiffrement et authentification : afin de garantir la sécurité, les serveurs de communication recourent à des méthodes de chiffrement avancées et à des protocoles d'authentification rigoureux, qui protègent les données pendant leur transmission.
- Traitement des transactions : ils traitent en premier lieu les demandes de transaction, les messages et les instructions, en jouant le rôle d'intermédiaires qui transmettent les informations nécessaires aux transactions.
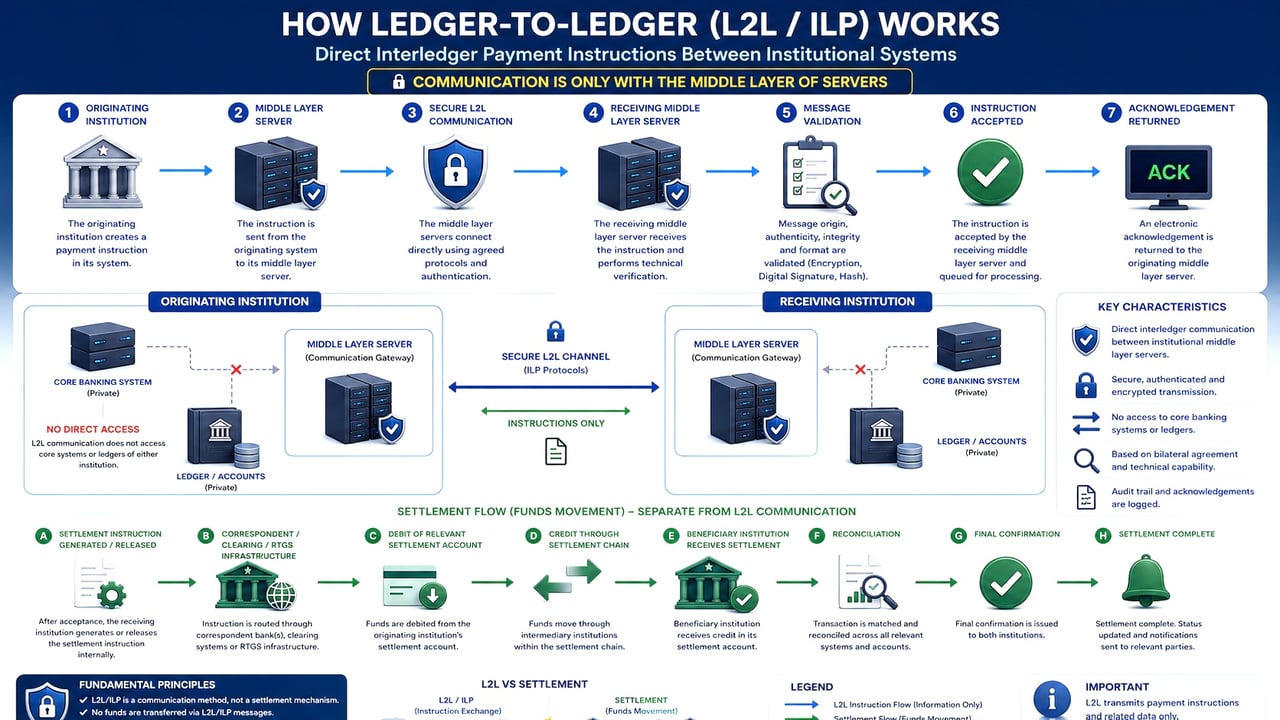
- Aucun mouvement de fonds : il importe de relever que ces serveurs ne déplacent pas de fonds et ne mettent pas directement à jour les soldes des comptes ; ils se bornent à faciliter les communications nécessaires à de telles opérations.
Serveurs bancaires centraux
Les serveurs bancaires centraux constituent l'épine dorsale numérique des établissements financiers : ils orchestrent l'exécution, la vérification et le règlement précis des transactions monétaires. Ils traitent de manière sécurisée les instructions de transaction entrantes (par exemple, les messages SWIFT), tiennent des comptes détaillés de la clientèle et des comptes internes, rapprochent ces transactions des règlements de fonds effectifs confirmés par les banques correspondantes et les banques intermédiaires, et mettent à jour avec exactitude les soldes de la clientèle en conséquence.
Au-delà des simples fonctions transactionnelles, les serveurs centraux assurent la conformité réglementaire, effectuent des rapprochements automatisés et des validations AML/KYC, garantissent les protocoles de gestion des risques et génèrent des pistes d'audit complètes, préservant ainsi l'intégrité opérationnelle, l'exactitude financière et le respect de la réglementation dans l'ensemble des activités bancaires de l'établissement.
Serveurs de grand livre et de comptes
Les serveurs de grand livre et de comptes, quant à eux, sont les dépositaires des registres financiers d'une banque. Voici leurs principales caractéristiques :
- Tenue des registres financiers : ces serveurs stockent et conservent les registres financiers essentiels de la banque, garantissant l'enregistrement exact de chaque opération.
- Enregistrement des opérations : ils enregistrent l'ensemble des opérations, y compris les débits et les crédits, et sont chargés de la mise à jour et de la conservation des soldes de compte courants.
- Gestion du grand livre : les serveurs de grand livre gèrent le grand livre général de la banque ainsi que les comptes individuels des clients, offrant une vue complète de la santé financière.
- Intégrité des données : garantir la cohérence et l'intégrité des données est essentiel, ces enregistrements étant indispensables à l'exactitude de l'information financière et à la conformité.
- Mesures de sécurité renforcées : compte tenu de la sensibilité des données, les serveurs de registre mettent généralement en œuvre des mesures de sécurité plus strictes, notamment des couches supplémentaires de chiffrement et des contrôles d'accès rigoureux.
Le serveur de communication initie et facilite les transactions, mais c'est le serveur de grand livre qui, après validation, les enregistre et les reflète en dernier lieu dans les livres de la banque.
Dans les systèmes bancaires contemporains, ces fonctions sont souvent intégrées, les protocoles sécurisés de communication intrabancaire fonctionnant de concert avec les systèmes de gestion des livres comptables. Cette intégration assure des mises à jour en temps réel et la cohérence de l'ensemble de l'écosystème financier de la banque, renforçant à la fois l'efficacité et la sécurité.
Nos services L2L
Nous fournissons des services L2L à notre clientèle choisie de particuliers fortunés et de sociétés bien établies, en mettant tout particulièrement l'accent sur la discrétion, la confidentialité et l'intégrité institutionnelle.
Toutes les transactions L2L sont conduites exclusivement entre des banques pleinement intégrées au système bancaire international, ce qui garantit non seulement l'échange sécurisé de messages L2L authentifiés, mais aussi le règlement effectif et dans les délais des fonds. Les contreparties qui ne disposent pas d'une telle intégration peuvent être en mesure de transmettre des messages, mais sont par nature dans l'incapacité de mener à bien le règlement financier.
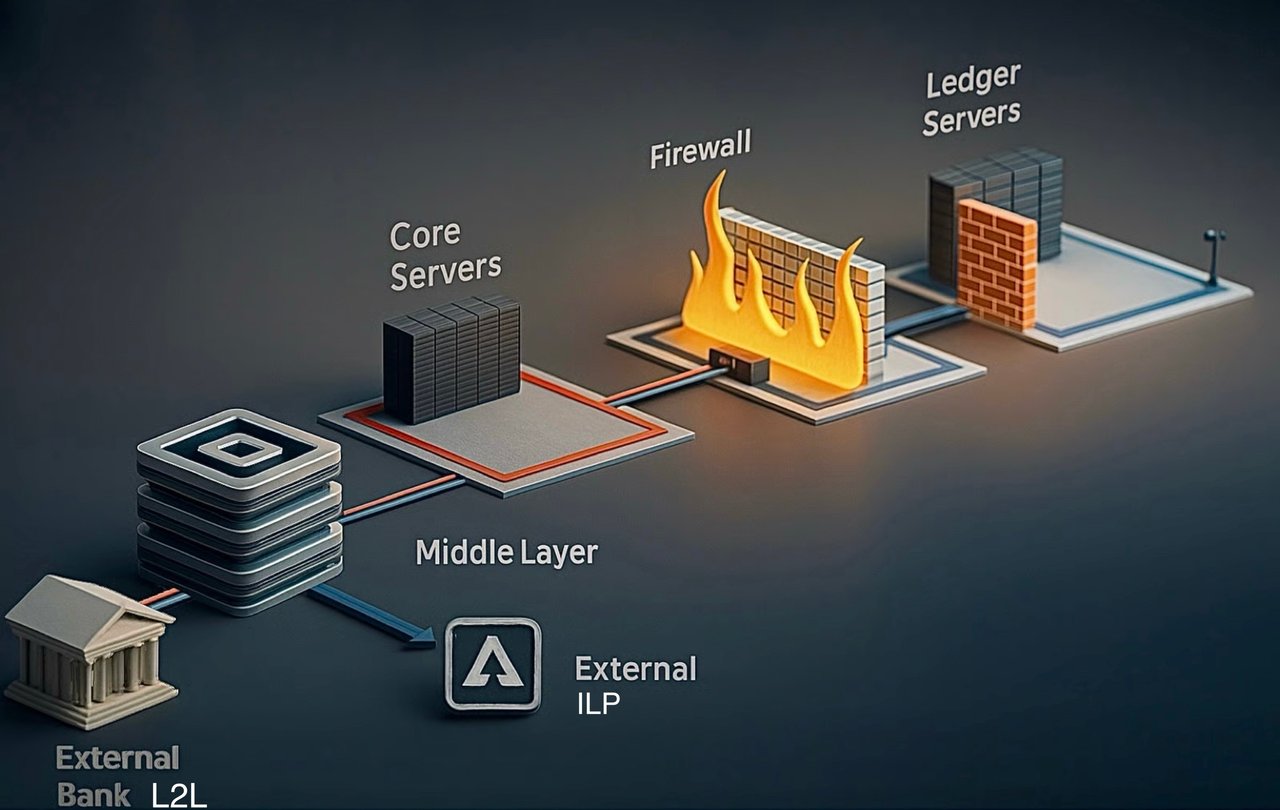
Dans les virements L2L, les fonds ne peuvent pas être « téléchargés » depuis le grand livre ou les serveurs centraux d'une banque, ces systèmes étant toujours entièrement isolés de tout accès externe. À la différence des fichiers numériques stockés dans le cloud ou sur un serveur ou un ordinateur ordinaire, les fonds doivent toujours être transmis par le cadre sécurisé et réglementé du système bancaire mondial, ce qui garantit à la fois leur intégrité et la conformité de chaque opération.
Empiriquement, plus de 48 % des transactions L2L qui nous sont présentées émanent d'entités non bancaires ou de banques dépourvues de la capacité d'envoyer des fonds.
À l'inverse, nous sommes en mesure d'opérer sans limitation de montant, sous la seule réserve d'une vérification rigoureuse de l'établissement émetteur et de sa capacité démontrable à assurer le règlement.

Les transactions comme ajustements de registres dans le secteur bancaire
Lorsqu'une opération financière a lieu, par exemple un virement d'un compte à un autre, aucun mouvement physique de monnaie ne se produit. L'opération est exécutée par l'ajustement des écritures comptables dans les comptes respectifs des banques correspondantes, de la ou des banques centrales ou des systèmes de compensation de paiements en temps réel. Le système bancaire diminue le solde d'un compte et augmente celui d'un autre, reflétant le transfert de valeur qui sera réglé séparément.
Rapprochement et règlement final : les banques concernées rapprochent l'opération afin d'en garantir l'exactitude. Lorsque des banques intermédiaires interviennent, chacune règle sa part de l'opération par le biais de ses relations de banque correspondante.
Reporting et conservation des enregistrements : les banques conservent les enregistrements de toutes les opérations à des fins de conformité, d'audit et de reporting.
Fonctionnement d'un système bancaire central (Core Banking System, CBS)
I. Distinction essentielle : instructions et règlement effectif
Un message SWIFT, tel qu'un pacs.008 (virement de client) ou un pacs.009 (virement entre établissements financiers), est fondamentalement une communication ou une instruction sécurisée. Il informe la banque destinataire que des fonds sont attendus, en précisant les coordonnées du bénéficiaire, le montant de l'opération et les instructions d'acheminement, mais ne transfère pas en lui-même les fonds. Le transfert effectif des fonds n'intervient que lorsque le montant ordonné est réglé par des mécanismes interbancaires impliquant des banques correspondantes ou intermédiaires, et vérifié par les variations effectives des soldes de comptes auprès de chaque établissement concerné.
II. Définitions et rôles des banques correspondantes et intermédiaires
A. Banques correspondantes
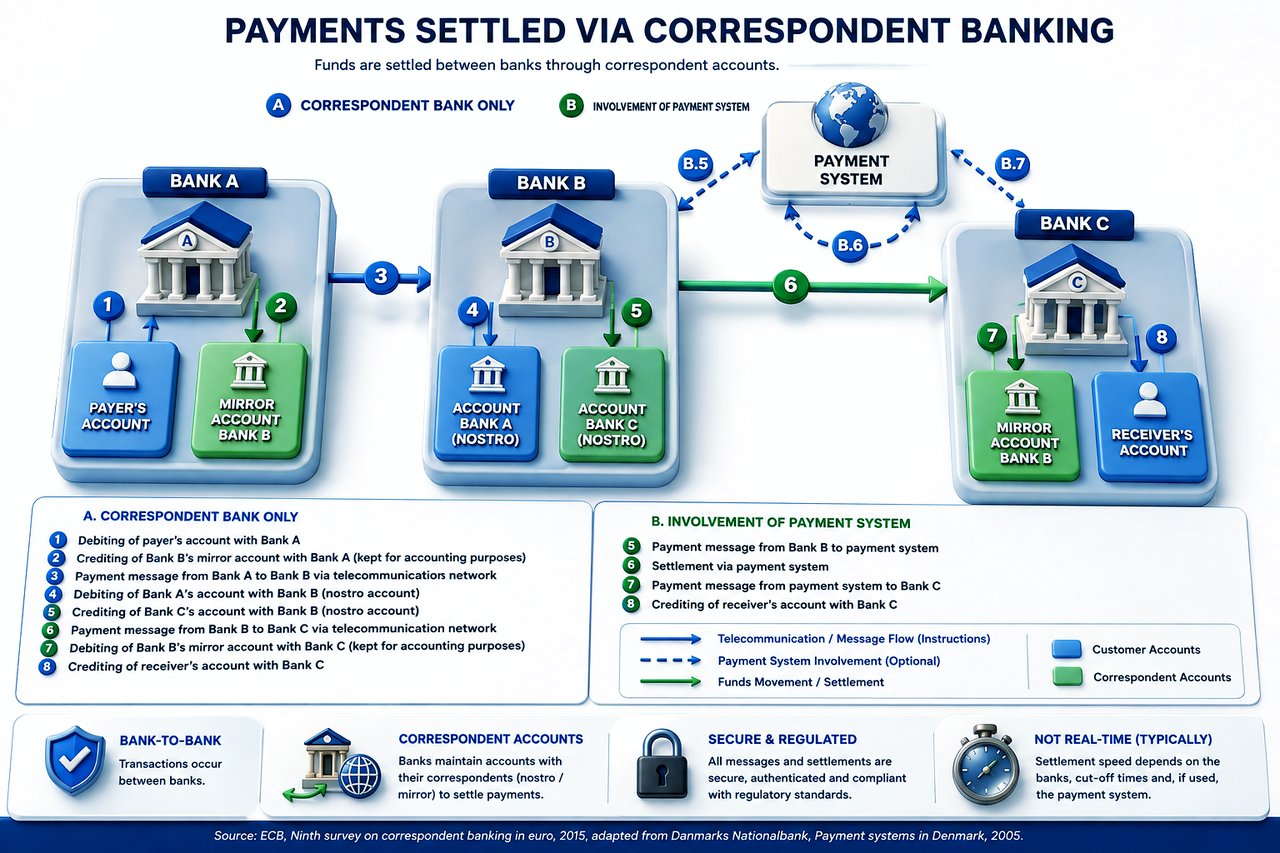
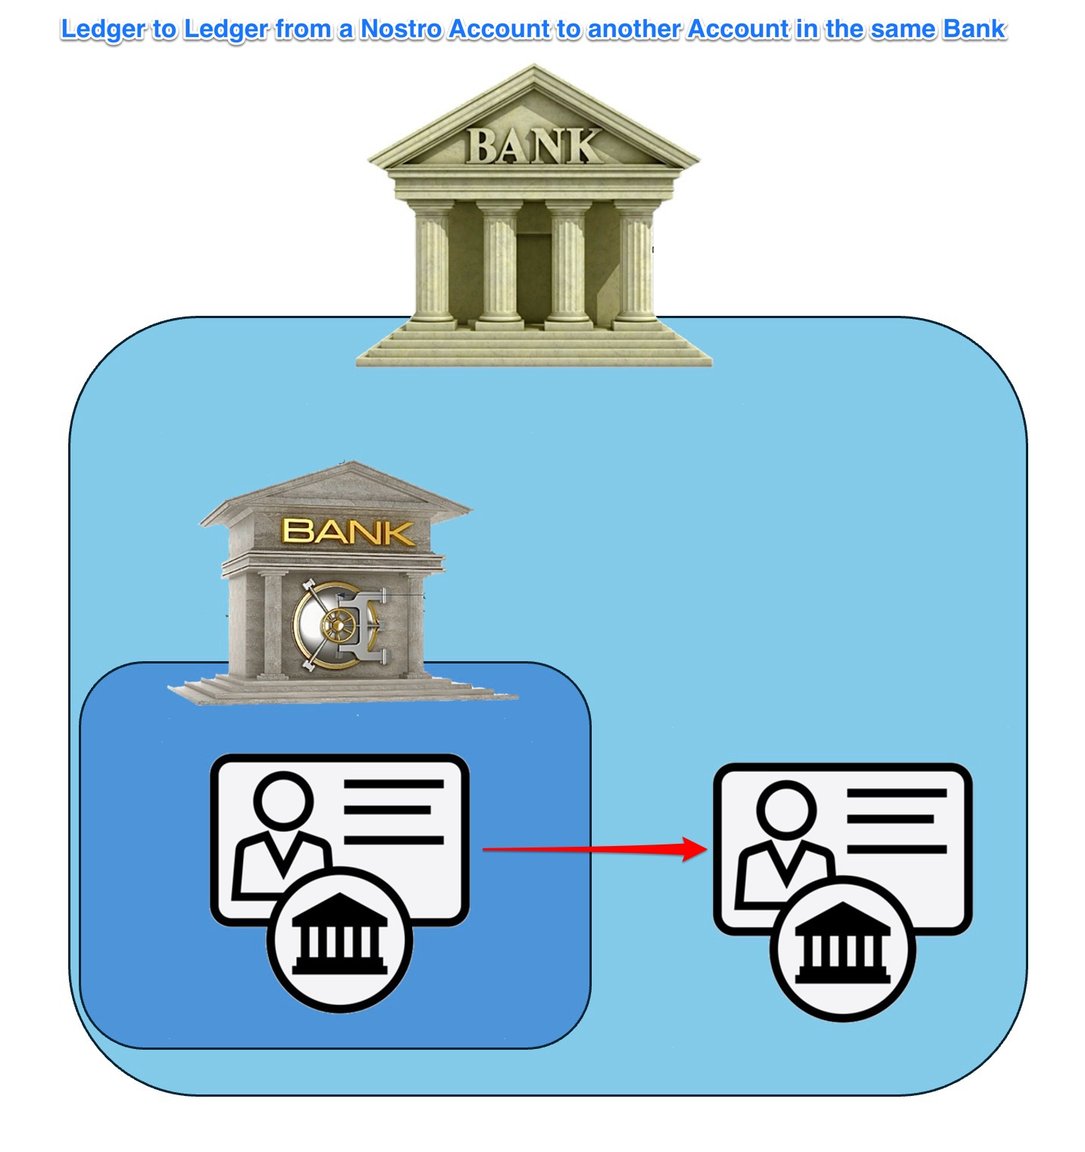
- Une banque correspondante tient des comptes bilatéraux directs (comptes nostro/comptes vostro) auprès d'autres banques.
- Ces comptes reflètent les soldes de trésorerie effectivement détenus auprès d'un autre établissement financier et facilitent les paiements et règlements transfrontaliers.
B. Banques intermédiaires
- Une banque intermédiaire joue le rôle de point de transit dans la chaîne de paiement lorsqu'il n'existe pas de relations de correspondance directes entre la banque émettrice et la banque du bénéficiaire.
- Elle comble les lacunes entre banques non correspondantes en prenant en charge les conversions de devises, les paiements internationaux et les complexités de routage.
III. Comment les systèmes bancaires centraux confirment la réception effective des fonds
Le système bancaire central met en œuvre un processus rigoureux de rapprochement et de confirmation, différencié selon qu'il s'agit d'une banque correspondante ou d'une banque intermédiaire, comme suit :
A. Vérification par l'intermédiaire de banques correspondantes
Lorsque les transactions impliquent des comptes correspondants directs (comptes nostro) :
Déroulement détaillé :
- Arrivée de l'instruction (pacs.008/pacs.009) : le CBS reçoit l'instruction SWIFT et la conserve temporairement.
- Inscription provisoire : les fonds peuvent apparaître temporairement dans un compte d'attente ou un registre de règlement interne, dans l'attente de leur vérification.
- Rapprochement des relevés nostro : la banque destinataire reçoit de ses banques correspondantes des relevés de compte automatisés (camt.053, ou les anciens MT 940/950, ou des API électroniques) reflétant les soldes effectifs et les écritures créditrices. Le système bancaire central (CBS) rapproche automatiquement ces relevés des instructions SWIFT au moyen d'identifiants uniques (UETR – Unique End-to-End Transaction Reference).
- Crédit définitif du compte : Ce n'est qu'après avoir rapproché précisément l'instruction SWIFT de l'écriture de crédit confirmée par la banque correspondante que le système bancaire central (CBS) crédite définitivement les fonds sur le compte client du bénéficiaire.
B. Vérification auprès des banques intermédiaires
Lorsque les fonds transitent par une banque intermédiaire (acheminement à plusieurs niveaux), le processus de vérification est un peu plus complexe :
Déroulement détaillé :
- Réception de l'instruction (pacs.008) : le CBS enregistre en premier lieu le message d'instruction entrant.
- Vérification du règlement par les intermédiaires : les fonds transitant par des banques intermédiaires donnent généralement lieu à plusieurs confirmations SWIFT, notamment des avis de crédit (camt.054, anciennement MT 910) ou des messages pacs.009 ultérieurs indiquant que les fonds ont été transférés à la banque suivante. La banque intermédiaire émet un avis de crédit confirmant que les fonds ont bien été portés au crédit du compte nostro de correspondant de la banque destinataire. CBS reçoit ces confirmations des établissements intermédiaires, ce qui permet un rapprochement par étapes.
- Vérification finale par la banque correspondante : le relevé final (camt.053, ou les anciens MT 940/950) émis par la banque correspondante confirme le règlement effectif des fonds sur le compte nostro de la banque destinataire.
- Affectation finale au client : ce n'est qu'après réception et vérification de la confirmation effective du règlement par la banque correspondante (après confirmation de l'intermédiaire) que le CBS crédite définitivement le compte du bénéficiaire.
IV. Technologies et systèmes utilisés par les systèmes bancaires centraux
- Logiciels de rapprochement automatisé : (par exemple, SmartStream TLM, Temenos, Oracle FLEXCUBE)
- Outils de surveillance en temps réel : intégrations d'API et relevés bancaires numériques pour une vérification immédiate.
- Passerelles de messagerie : SWIFT Alliance Access, outils de suivi SWIFT gpi, confirmant en temps réel le statut des opérations.
- Référence unique de transaction (UETR), imposée par SWIFT afin que chaque message soit identifiable de manière unique tout au long du cycle de vie du paiement.
- Contrôles de rapprochement à double niveau. Rapprochement électronique automatisé, complété par une vérification manuelle effectuée par des équipes opérationnelles dédiées.
- Contrôles LCB-FT (AML/KYC) et de conformité. Chaque instruction de paiement est filtrée et validée avant toute inscription au crédit, afin de garantir le respect des obligations réglementaires (FATF, directives AML, OFAC, sanctions de l'UE et de l'ONU).
- Pistes d'audit et reporting. Des pistes d'audit électroniques complètes sont conservées à des fins de conformité réglementaire et d'audit.
Un système bancaire central ne se fonde pas sur la simple réception de messages d'instruction SWIFT comme preuve du règlement des fonds. Il vérifie méthodiquement les mouvements monétaires effectifs par rapprochement avec les relevés confirmés reçus des banques correspondantes (établissements de compensation finale détenant des comptes nostro) et des banques intermédiaires (banques d'acheminement des opérations confirmant les transferts ultérieurs par avis de crédit ou confirmations ultérieures).
Ce n'est que lorsque les soldes monétaires réels se modifient au niveau de la banque correspondante et que des crédits confirmés apparaissent sur les relevés de la banque intermédiaire et de la banque correspondante que le système bancaire central reconnaîtra et affectera définitivement les fonds au compte du client bénéficiaire, assurant ainsi la distinction précise entre instructions de paiement et règlements effectifs en espèces.
Services bancaires
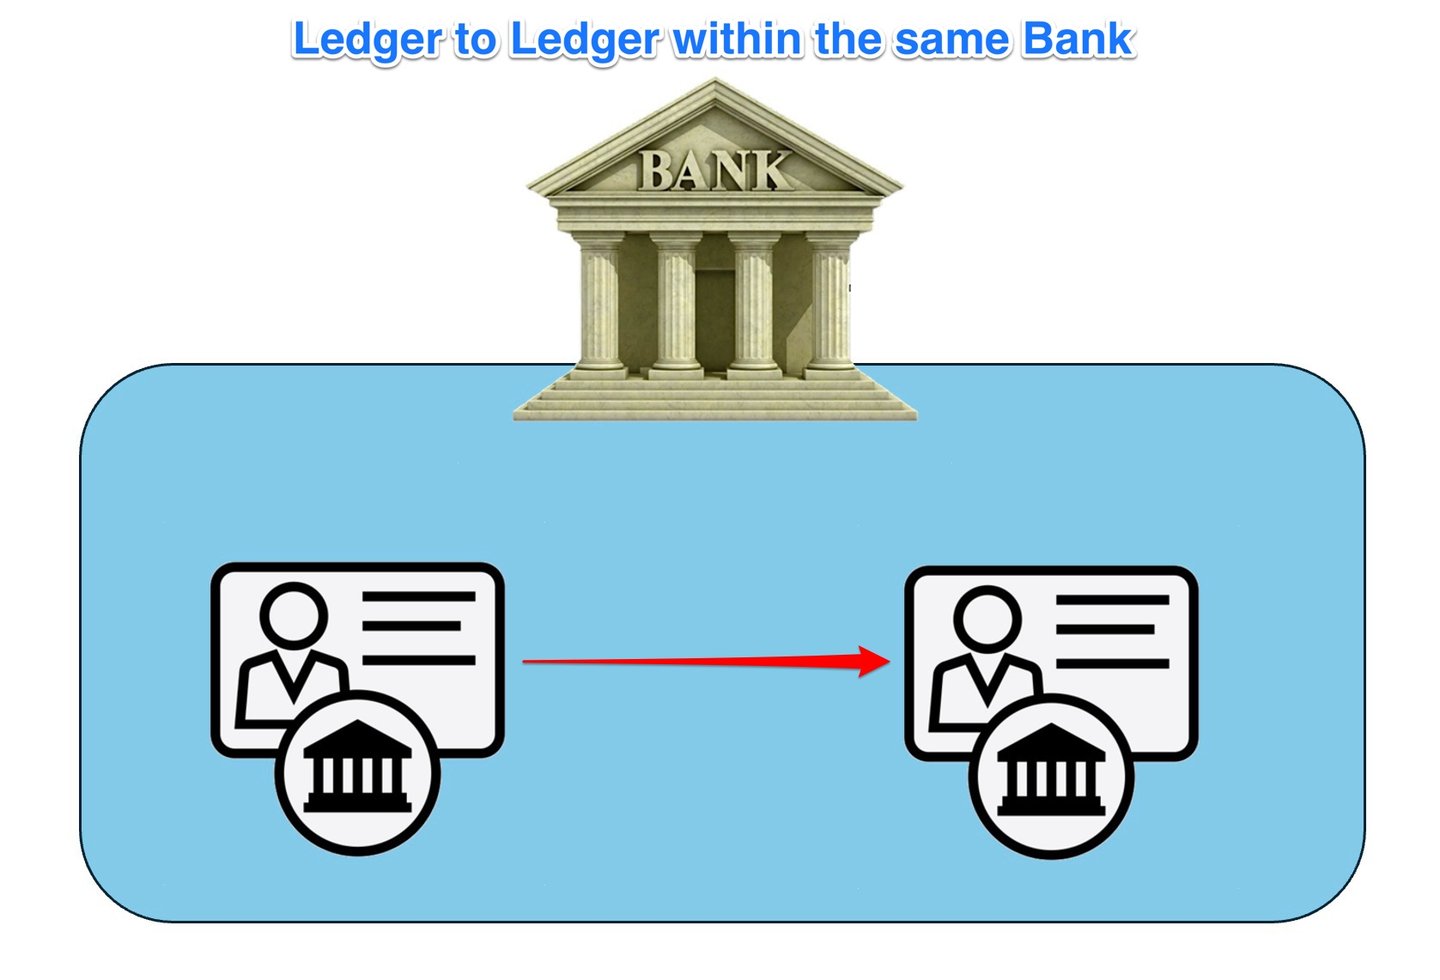
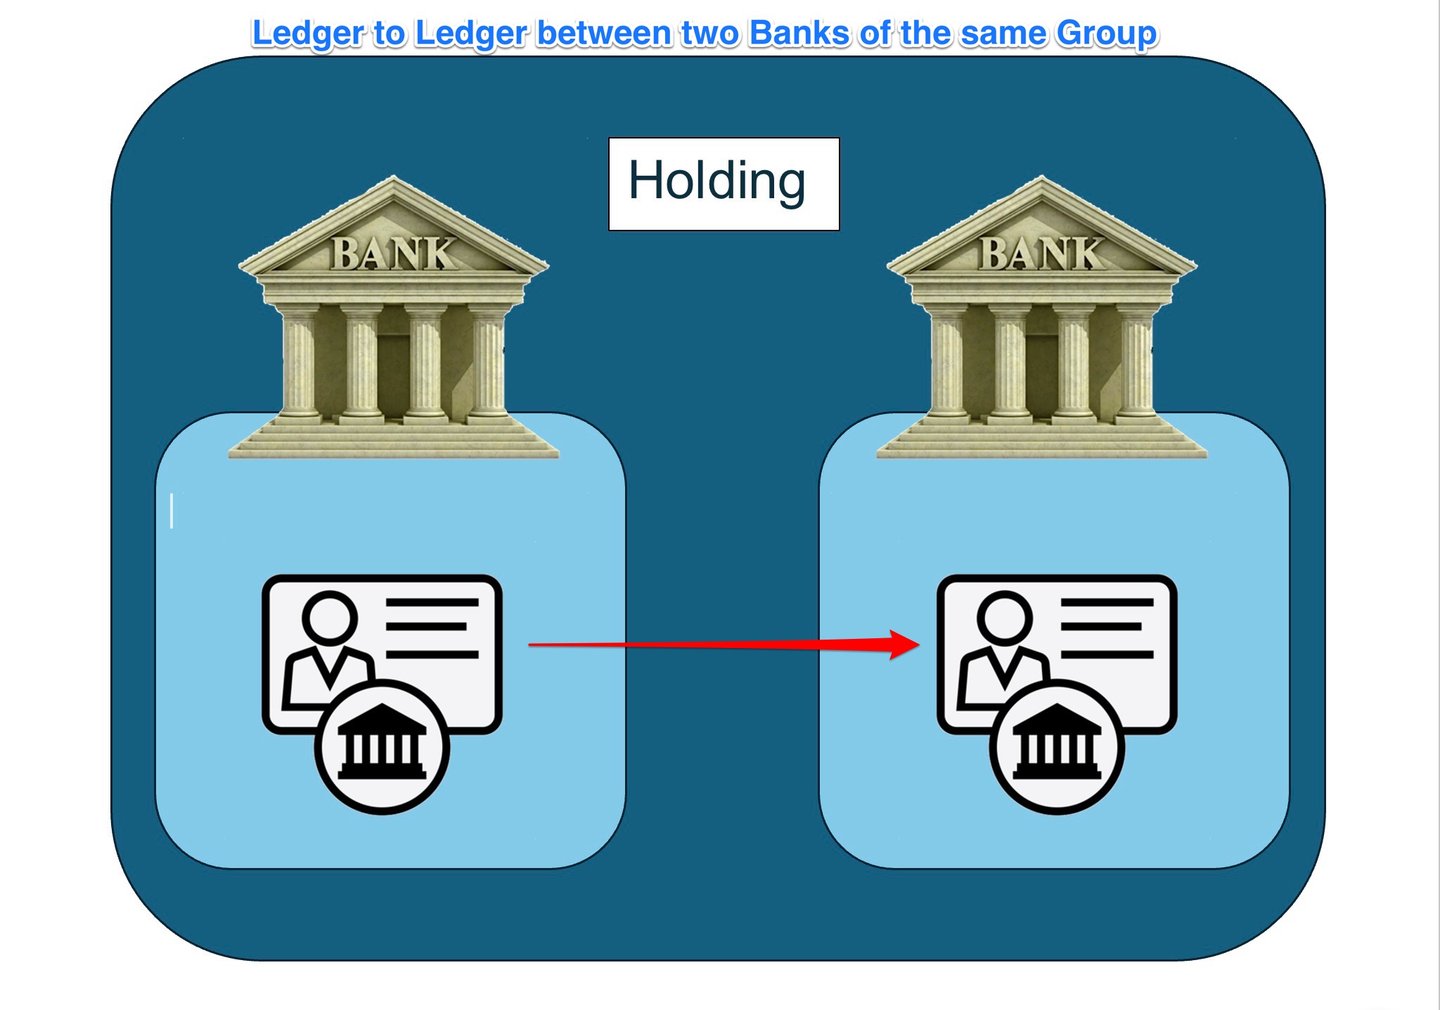
Les virements de registre à registre (L2L, « ledger-to-ledger ») désignent, dans le secteur bancaire, le processus de transfert d'actifs, de passifs ou de capitaux propres entre deux registres distincts tenus par des établissements financiers, tels que des banques ou d'autres prestataires de services de paiement. Ces transferts peuvent avoir lieu entre des comptes détenus au sein d'un même établissement ou entre établissements différents. Dans le contexte bancaire, les registres sont des bases de données centralisées ou des systèmes de tenue de comptes qui enregistrent la propriété et l'historique des transactions des comptes et des actifs de la clientèle.
Les virements L2L jouent un rôle essentiel dans le bon fonctionnement et la sécurité des transactions entre les différentes entités financières et leurs clients. Voici les principaux aspects de ces virements, accompagnés d'exemples :
- Virements interbancaires : les virements interbancaires constituent une forme courante de virements L2L dans le secteur bancaire, par lesquels des fonds sont transférés entre des comptes détenus auprès de banques différentes. Ces virements peuvent s'effectuer au moyen de divers mécanismes, tels que les virements télégraphiques (par exemple SWIFT), les opérations de la chambre de compensation automatisée (ACH) et les systèmes de règlement brut en temps réel (RTGS).
- Virements intra-bancaires : les virements intra-bancaires interviennent lorsque des fonds sont transférés entre des comptes détenus au sein d'un même établissement financier. Ces virements L2L sont généralement plus rapides et peuvent entraîner des frais moins élevés que les virements interbancaires, dans la mesure où ils se limitent à la mise à jour des registres internes de la banque.
- Registres des banques centrales : les banques centrales tiennent leurs propres registres, qui retracent les soldes de réserves des banques commerciales relevant de leur juridiction. Les transferts L2L entre les registres des banques centrales et ceux des banques commerciales sont essentiels pour gérer les exigences de réserves, mettre en œuvre la politique monétaire et faciliter les opérations interbancaires.
- Transferts transfrontaliers : les virements L2L dans le secteur bancaire jouent également un rôle essentiel dans les opérations transfrontalières, où des fonds sont déplacés entre des banques ou des établissements financiers situés dans des pays différents. Ces transferts impliquent souvent une conversion de devises et peuvent nécessiter l'intervention de banques correspondantes ou de réseaux de paiement internationaux pour faciliter l'opération.
- Transferts d'actifs numériques : avec l'adoption croissante des actifs numériques et de la technologie blockchain, certaines banques et institutions financières ont commencé à explorer des transferts L2L portant sur des actifs numériques ou des cryptomonnaies. Ces transferts peuvent nécessiter le recours à des protocoles spécialisés, tels que l'Interledger Protocol (ILP), ou la mise en place de nouvelles infrastructures, telles que les monnaies numériques de banque centrale (CBDC) ou les stablecoins adossés à des banques.
Que peut-on transférer d'une banque à une autre ?
Actifs bancaires :
- Trésorerie et équivalents de trésorerie : Il s'agit de fonds accessibles immédiatement ou presque. Ils comprennent les espèces, les dépôts auprès d'autres banques et les titres très liquides tels que les bons du Trésor.
- Placements/Titres : Il s'agit d'instruments financiers dans lesquels la banque investit afin d'en tirer un rendement, tels que les obligations d'État et d'entreprises, les actions et autres titres.
- Prêts et avances : Il s'agit des fonds qu'une banque prête à ses clients et qui génèrent des produits d'intérêts. Ils peuvent comprendre les prêts personnels, les prêts hypothécaires, les prêts aux entreprises, les soldes de cartes de crédit et les découverts.
- Immobilisations : Il s'agit des biens corporels détenus par la banque, tels que les bâtiments, les terrains, le matériel et le mobilier.
- Actifs incorporels : Ils comprennent des actifs non physiques tels que les logiciels, les brevets, les marques et le goodwill.
- Autres actifs : ils peuvent inclure, entre autres, les intérêts courus à recevoir, les actifs d'impôts différés et les instruments financiers dérivés.
Passifs bancaires :
- Dépôts : Il s'agit des fonds que les particuliers et les entreprises laissent en banque. Ils comprennent les comptes courants, les comptes d'épargne et les dépôts à terme. Ils constituent des passifs, car la banque est tenue de restituer ces fonds aux déposants à vue ou à une échéance déterminée.
- Fonds empruntés : il s'agit des fonds que la banque emprunte auprès d'autres établissements financiers, de la banque centrale ou par l'émission de titres de créance.
- Titres de créance : Il s'agit d'obligations ou d'autres formes de dette émises par la banque afin de lever des fonds. La banque est tenue de rembourser le principal et les intérêts aux porteurs d'obligations.
- Autres passifs : Ils comprennent des éléments tels que les charges à payer, les comptes fournisseurs, les passifs d'impôt différé, les provisions pour pertes sur prêts et les instruments financiers dérivés.
- Passifs subordonnés : il s'agit de dettes qui ne seront remboursées qu'après toutes les autres dettes en cas de faillite de la banque.
Fonds propres de la banque :
- Actions ordinaires : Il s'agit des fonds propres détenus par les propriétaires de la banque. Ils disposent de droits de vote et peuvent percevoir des dividendes.
- Actions de préférence : Ce type de fonds propres confère un droit sur les bénéfices et les actifs supérieur à celui des actions ordinaires, mais n'est généralement pas assorti de droits de vote.
- Bénéfices non distribués : il s'agit des résultats nets que la banque a accumulés au fil des années et qu'elle a choisi de réinvestir dans son activité plutôt que de les distribuer sous forme de dividendes.
- Actions propres : Il s'agit des actions de la banque qu'elle a rachetées sur le marché.
- Autres éléments du résultat global : Il s'agit de gains et de pertes issus de divers placements et instruments dérivés qui n'ont pas encore été réalisés.
- Intérêts minoritaires : Il s'agit de la part de l'actif net d'une filiale attribuable aux participations qui ne sont pas détenues, directement ou indirectement par l'intermédiaire de filiales, par la société mère.
Du hors registre à l'inscription en registre
Les transactions entre banques, y compris celles passant du hors registre au registre, requièrent des étapes supplémentaires afin de garantir le transfert correct des actifs ou des passifs, le respect de la réglementation et une comptabilisation appropriée.
Le processus se déroule comme suit :
- Identification de l'opération ou de l'actif : Le processus débute par l'identification de l'opération ou de l'actif spécifique à transférer du hors-registre vers le registre. Les deux banques parties à l'opération doivent convenir de l'actif ou du passif à transférer.
- Évaluation des risques et analyse financière : chacune des deux banques procédera à sa propre évaluation des risques et à sa propre analyse financière, afin de s'assurer que la transaction est conforme à ses politiques de gestion des risques et à sa stratégie financière.
- Accord interbancaire : Avant que l'opération puisse se poursuivre, les banques doivent s'entendre sur les modalités du transfert. Cela peut impliquer une négociation sur le prix de l'actif ou du passif, le calendrier du transfert et d'autres aspects. Cet accord est souvent juridiquement contraignant et doit respecter la réglementation bancaire locale et internationale.
- Conformité réglementaire : l'opération doit respecter la réglementation bancaire applicable, notamment en matière d'adéquation des fonds propres, de liquidité et de gestion des risques. Les équipes de conformité des deux banques veillent à ce que l'opération satisfasse à ces exigences. Cadres de conformité : SOX (Sarbanes-Oxley Act) : garantit l'exactitude et l'intégrité de l'information financière des sociétés (spécifique aux États-Unis) ou RGPD (Règlement général sur la protection des données) : garantit la protection et la confidentialité des données des clients, en particulier dans l'UE (spécifique à l'Europe).
- Compensation et règlement : une fois l'accord conclu et la conformité vérifiée, l'opération passe à la phase de compensation et de règlement. Celle-ci consiste dans le transfert effectif de l'actif ou du passif du registre d'une banque à celui de l'autre. Ce processus est souvent assuré par une chambre de compensation tierce, en particulier pour les opérations de grande taille ou complexes.
- Enregistrement de la transaction : à l'issue du processus de compensation et de règlement, chaque banque enregistre la transaction dans ses propres livres. Pour la banque vendeuse, l'actif sort de ses livres ; pour la banque acheteuse, il y est inscrit.
- Gestion et reporting continus : les deux banques doivent assurer le suivi et le reporting de l'opération de manière continue. Cela implique de suivre toute variation de la valeur de l'actif ou du passif, de déclarer ces variations aux autorités de régulation compétentes et de mettre à jour en conséquence leurs états financiers respectifs.
- Suivi continu : enfin, les banques continuent de surveiller régulièrement l'actif ou le passif afin de s'assurer qu'il demeure conforme à l'ensemble de la réglementation applicable et que son profil de risque reste dans les limites de la tolérance au risque de chaque banque.
Le processus de conversion de fonds hors registre en fonds inscrits au registre consiste à faire passer des actifs qui ne figurent pas dans le grand livre financier principal de la banque vers des positions officiellement reconnues dans ses livres. Cette pratique concerne principalement la banque parallèle, la gestion d'actifs ou certains types d'opérations financières qui n'apparaissent pas initialement au bilan principal de la banque. Les subtilités de cette procédure et les coûts associés dépendent des cadres réglementaires, de la nature des actifs concernés et des politiques propres à l'établissement financier. Nous exposons ci-après les étapes procédurales habituellement requises et détaillons les coûts inhérents.
Conversion de fonds hors registre en fonds inscrits au registre auprès des banques et des banques centrales
La conversion de fonds hors bilan en fonds au bilan consiste à intégrer dans le système comptable principal des activités financières précédemment non enregistrées au bilan officiel. Cette opération est essentielle à l'exactitude de l'information financière, à la transparence et à la conformité réglementaire. Vous trouverez ci-dessous une description détaillée de ce processus pour les banques commerciales et les banques centrales, couvrant l'identification, la vérification, le rapprochement, l'enregistrement et l'audit.
A. Banques commerciales
1. Identification des fonds hors bilan
Origine des fonds hors registre :
- Entités ad hoc (Special Purpose Entities, SPE) : entités juridiques créées pour des opérations spécifiques, telles que la titrisation, pouvant détenir des actifs et des passifs hors du bilan principal de la banque. Il peut s'agir de véhicules d'investissement structurés (SIV) et de conduits.
- Actifs titrisés : prêts ou créances cédés à des investisseurs mais dont la gestion reste assurée par la banque. Les titres adossés à des créances hypothécaires (MBS) et les titres adossés à des actifs (ABS) en sont des exemples.
- Obligations locatives : contrats de location simple non inscrits au bilan selon les anciennes normes comptables, mais devant l'être selon les nouvelles normes telles que l'IFRS 16.
- Produits dérivés et passifs éventuels : instruments financiers tels que les swaps, les contrats à terme et les options, ainsi que les passifs potentiels découlant de garanties et de lettres de crédit.
2. Vérification et validation
Étapes de vérification :
- Évaluation des instruments financiers : analyse détaillée visant à déterminer la nature, le risque et la valeur des éléments de hors-bilan.
- Modèles de valorisation : recours à l'analyse par actualisation des flux de trésorerie (DCF), aux valorisations au prix de marché (MTM) et à d'autres modèles financiers pour évaluer la juste valeur des produits dérivés et des actifs titrisés.
- Analyse du risque de crédit : évaluation de la solvabilité des actifs sous-jacents et des contreparties impliqués dans les opérations hors bilan.
- Revue réglementaire : vérification de la conformité aux normes comptables et réglementaires applicables.
- IFRS 9 et IFRS 16 : régissant respectivement la comptabilisation et l'évaluation des instruments financiers et des contrats de location.
- Cadre de Bâle III : calculs des actifs pondérés en fonction des risques (RWA) et ratios de levier ayant une incidence sur le traitement des expositions hors bilan.
Protocoles et normes :
- IFRS et GAAP : garantir l'application cohérente des normes internationales d'information financière (IFRS) et des principes comptables généralement reconnus (GAAP) afin d'assurer l'exactitude de l'information financière.
- Conformité LCB et KYC : respect des exigences de lutte contre le blanchiment d'argent (LCB) et de connaissance du client (KYC) afin de prévenir les activités illicites.
3. Processus de rapprochement
Méthodologies de rapprochement :
- Examen détaillé des transactions : examen approfondi et rapprochement des opérations hors bilan avec les enregistrements internes.
- Rapprochement au niveau des transactions : garantir que chaque élément hors bilan est fidèlement reflété et rapproché des écritures correspondantes au bilan.
- Rapports d'exceptions : identification et résolution des écarts par des systèmes automatisés ou par une intervention manuelle.
Outils et logiciels :
- Systèmes ERP : systèmes de planification des ressources d'entreprise, tels que SAP et Oracle Financials, permettant d'automatiser les processus de rapprochement.
- Logiciels spécialisés de rapprochement : outils tels que BlackLine et SmartStream pour l'appariement de transactions à grand volume et la détection d'anomalies.
4. Enregistrement dans le grand livre général
Méthodes d'enregistrement :
- Écritures comptables : écritures détaillées permettant d'intégrer les éléments de hors-bilan au grand livre, afin que toutes les informations pertinentes soient consignées.
- Comptabilisation automatisée : recours aux systèmes bancaires centraux pour automatiser l'enregistrement des opérations et limiter les erreurs de saisie manuelle.
- Écritures intragroupe et intrabancaires : garantir la bonne comptabilisation des opérations impliquant plusieurs entités du groupe bancaire.
Protocoles et normes :
- Comptabilité en partie double : veiller à ce que chaque opération affecte au moins deux comptes afin de préserver l'équation comptable (Actif = Passif + Capitaux propres).
- Conformité aux normes IFRS/GAAP : respect des normes comptables internationales et nationales afin de garantir la transparence et la cohérence de l'information financière.
5. Audit et conformité
Processus d'audit :
- Audits internes : examens internes réguliers visant à s'assurer du respect des politiques et des procédures ainsi que de l'exactitude de l'information financière.
- Surveillance continue : mise en œuvre de systèmes d'audit en temps réel pour détecter les anomalies et garantir une conformité permanente.
- Audits fondés sur les risques : concentration sur les domaines à risque élevé, tels que les produits dérivés et les entités ad hoc (SPE), afin d'assurer une surveillance rigoureuse.
- Audits externes : vérification indépendante par des auditeurs externes afin de garantir le respect des normes comptables et de la réglementation.
- Tenue de la piste d'audit : conservation d'un enregistrement complet de toutes les transactions et de tous les ajustements afin de fournir une piste d'audit claire.
Cadres de conformité :
- Sarbanes-Oxley Act (SOX) : garantir l'exactitude et l'intégrité des informations publiées par les sociétés (spécifique aux États-Unis).
- Règlement européen relatif à l'audit : garantir l'exactitude et la transparence de l'information financière en Europe.
Protocoles et technologies :
- Outils de reporting réglementaire : logiciels tels qu'AxiomSL et Wolters Kluwer pour la préparation et la soumission des rapports réglementaires
- Blockchain et DLT : recours à la technologie des registres distribués (DLT) pour garantir l'immutabilité des enregistrements et la transparence des opérations financières.
B. Banques centrales
1. Identification des fonds hors bilan
Sources de fonds hors bilan :
- Lignes de swap de change : lignes de swap confirmées mais non utilisées, et jambes à terme des swaps, qui n'apparaissent qu'en engagements.
- Passifs éventuels : Garanties et autres engagements potentiels non inscrits au bilan.
- Actifs détenus en conservation : or et titres détenus en conservation pour le compte d'autres banques centrales, qui n'entrent jamais dans le bilan du conservateur.
2. Vérification et validation
Étapes de vérification :
- Valorisation des réserves : évaluation de la valeur de marché des réserves de change et des autres actifs hors bilan.
- Prix de marché et taux de change : utilisation de données de marché actuelles afin d'évaluer les réserves avec exactitude.
- Évaluation des risques : appréciation du risque de crédit et du risque de marché associés à la détention de ces réserves.
- Examen réglementaire : garantie de conformité aux normes internationales, notamment celles établies par le FMI.
- Lignes directrices du FMI : respect du modèle de données du FMI relatif aux réserves internationales et à la liquidité en devises.
Protocoles et normes :
- Normes du FMI : lignes directrices du Fonds monétaire international relatives à la déclaration des réserves de change et des autres statistiques monétaires.
- Normes comptables des banques centrales : normes et pratiques spécifiques à la comptabilité et à l'information financière des banques centrales.
3. Processus de rapprochement
Méthodologies de rapprochement :
- Examen détaillé des avoirs : comparaison des registres des réserves de change et des autres éléments hors bilan avec les avoirs effectifs.
- Rapprochement entre écritures et soldes réels : s'assurer que les données enregistrées correspondent aux soldes physiques ou de compte.
- Rapprochement des devises : rapprochement régulier des avoirs en devises étrangères avec les cours du marché et les opérations.
Outils et logiciels :
- Systèmes de banque centrale : solutions logicielles sur mesure pour la gestion des opérations et des avoirs des banques centrales.
- Outils de rapprochement spécialisés : outils conçus pour le rapprochement de volumes importants d'opérations de change et de réserves.
4. Enregistrement dans le grand livre général
Modes d'enregistrement :
- Écritures comptables : Écritures détaillées permettant d'intégrer les éléments de hors-bilan au grand livre général.
- Systèmes automatisés : recours aux systèmes de la banque centrale pour automatiser l'enregistrement et la mise à jour du grand livre.
- Comptabilité multidevises : garantir l'exactitude de la comptabilisation des opérations et des positions détenues en plusieurs devises.
Protocoles et normes :
- Comptabilité en partie double : tenue d'une comptabilité financière équilibrée selon le principe de la partie double.
- Normes du FMI et des banques centrales : respect des lignes directrices internationales et des normes comptables propres à chaque banque centrale.
5. Audit et conformité
Processus d'audit :
- Audits internes : examens réguliers visant à garantir l'exactitude et le respect des politiques au sein de la banque centrale.
- Surveillance en temps réel : mise en place de systèmes de surveillance continue et de capacités d'audit en temps réel.
- Approches fondées sur les risques : se concentrer sur les domaines présentant une exposition significative au risque, tels que les réserves de change et les passifs éventuels.
- Audits externes : audits indépendants visant à garantir le respect des normes internationales et la transparence de l'information communiquée.
- Documentation complète : conserver des enregistrements détaillés de l'ensemble des opérations et des ajustements à des fins d'audit.
Cadres de conformité :
- Lignes directrices du FMI : garantir la transparence et l'exactitude de la déclaration des réserves internationales et de la liquidité en devises.
- Réglementation des banques centrales : respect des règles légales et comptables qui régissent la banque centrale elle-même.
Protocoles et technologies :
- Blockchain et DLT : renforcer la transparence et l'exactitude grâce à des registres immuables et à des technologies de registre distribué.
- Outils de déclaration réglementaire : faciliter l'établissement et la transmission exacts et dans les délais des déclarations réglementaires.
En bref
La conversion de fonds hors registre en fonds inscrits au registre est un processus détaillé et multiforme, qui exige une identification, une vérification, un rapprochement, un enregistrement et un audit rigoureux. Les banques commerciales comme les banques centrales doivent respecter des normes et des protocoles exigeants afin de garantir l'exactitude, la transparence et la conformité réglementaire de leurs états financiers. En recourant à des outils avancés et en se conformant aux normes internationales, ces institutions peuvent gérer efficacement l'intégration des éléments de hors-bilan dans leurs systèmes comptables principaux, préservant ainsi l'intégrité de leur information financière.
Coûts inhérents
Le coût de l'intégration au bilan des positions non comptabilisées dépend de l'actif, de la juridiction et des propres systèmes de l'établissement. Il se répartit en cinq catégories :
- Conformité et aspects juridiques : diligence raisonnable sur l'actif et les parties (AML, KYC, sanctions), avis juridiques sur la propriété et le caractère exécutoire, ainsi que suivi et reporting continus.
- Évaluation et audit : évaluation indépendante en l'absence de prix de marché, et travaux d'audit nécessaires à la comptabilisation de l'actif dans les états financiers.
- Gestion des risques : modèles et limites applicables à la nouvelle exposition, ainsi que leur suivi continu.
- Fonds propres : une fois inscrite au bilan, la position s'ajoute aux actifs pondérés en fonction des risques. Selon Basel III, une banque doit détenir des fonds propres totaux d'au moins 8 % des actifs pondérés en fonction des risques, auxquels s'ajoutent un coussin de conservation des fonds propres de 2,5 % et les éventuels coussins contracycliques ou systémiques applicables.
- Opérations : modifications des systèmes, refonte des processus et formation du personnel.
Les coûts varient donc d'un dossier à l'autre et ne peuvent être estimés qu'une fois que l'actif, les contreparties et le traitement réglementaire sont connus.
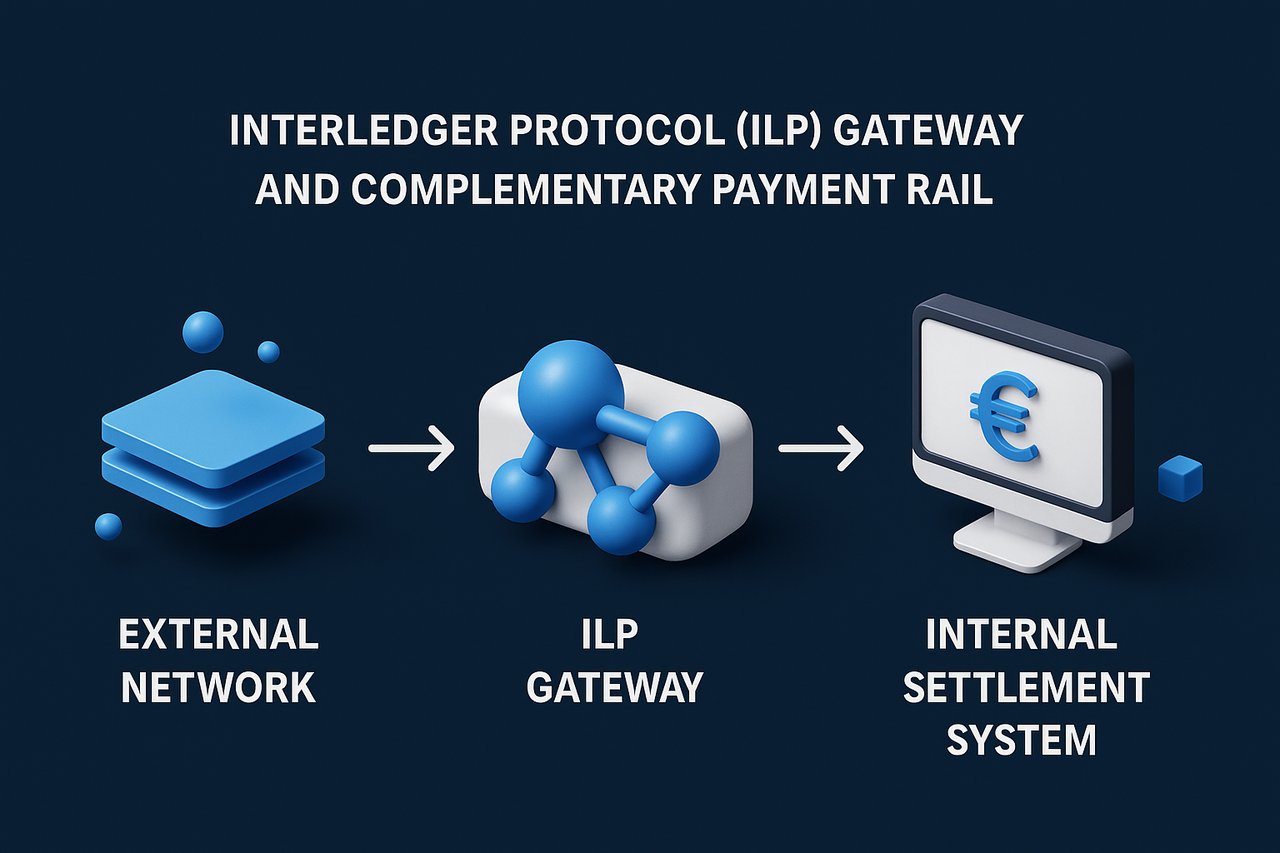
IFB – Passerelle Interledger Protocol (ILP) et canal de paiement complémentaire
Objectif et positionnement
L'ILP est au cœur de la stratégie inter-registres d'IFB : il permet des transferts conditionnels, liés par des mécanismes cryptographiques, qui s'achèvent en quelques secondes au niveau de la messagerie, tout en respectant la séparation entre notre connecteur DMZ et le registre central ISO 20022. L'environnement moderne des paiements est toutefois polyglotte. Les clients peuvent avoir besoin de circuits optimisés pour des corridors, des profils de liquidité ou des juridictions réglementaires spécifiques. Nous exposons ci-dessous les spécifications ILP que les clients doivent respecter, ainsi que les principaux circuits alternatifs et la justification prudentielle ou technique de chacun.
1 Interledger Protocol – Spécification de référence
- Niveau connecteur – Rafiki v 1.3+ ou Interledger.rs dans une couche intermédiaire renforcée ; le trafic externe repose sur BTP/STREAM sur TLS 1.3 ; conversion interne vers ISO 20022 PACS.008/009. Cette topologie est conforme à la norme NIST SP 800-53 Rev 5, contrôle SC-7 « Boundary Protection ».
- Hygiène des identifiants – Les identifiants BTP tokenisés font l'objet d'une rotation tous les quatre-vingt-dix jours et sont révocables sous vingt-quatre heures, conformément aux exigences de gestion des identifiants de l'OWASP Application Security Verification Standard.
- Test de validation du parcours – Trois micropaiements de 0,01 € (temps d'aller-retour ≤ 1 s), suivis d'une rafale STREAM de 1 € (perte < 0,5 %, latence < 750 ms), valident le débit sans franchir les seuils de déclaration.
- Caractère définitif du règlement – chaque paquet exécuté déclenche une instruction pacs.009 dans T2 (anciennement TARGET2) ou sur un compte nostro de correspondant ; le crédit au bénéficiaire est suspendu jusqu'à réception d'une confirmation irrévocable, satisfaisant ainsi au Principe 8 « Caractère définitif du règlement » des Principes du CPIM-OICV applicables aux infrastructures de marchés financiers (Bâle/BRI, avril 2012).
2 Paiements transfrontaliers instantanés Swift – circuit conventionnel
- Profil – Swift relie les systèmes nationaux de paiement instantané pour les paiements transfrontaliers, de sorte que le bénéficiaire puisse être crédité en quelques secondes lorsque les deux systèmes nationaux le permettent, grâce à la messagerie ISO 20022 pacs.008.
- Pourquoi IFB y recourt – Ce dispositif s'appuie sur les comptes de correspondants existants, ne nécessite aucune nouvelle infrastructure de jetons et bénéficie d'une couverture bancaire mondiale.
- Avantage réglementaire – Le règlement continuant de s'effectuer sur les rails RTGS traditionnels, le traitement en capital et en liquidité suit le cadre établi de Basel III, sans les subtilités du séquestre conditionnel propres à l'ILP.
3 Virement instantané SEPA (SCT Inst) – Infrastructure paneuropéenne en euros
- Profil – Le schéma SCT Inst du Conseil européen des paiements (European Payments Council) met les virements en euros à la disposition du bénéficiaire en dix secondes, 24 heures sur 24, tous les jours de l'année. Depuis le règlement du schéma de 2025 (octobre 2025), le schéma ne fixe plus de montant maximal ; chaque prestataire de services de paiement détermine ses propres plafonds.
- Pourquoi c'est important – Pour les corridors strictement en euros, SEPA Instant évite les écarts de change et règle en monnaie de banque centrale via TARGET Instant Payment Settlement (TIPS) ou d'autres mécanismes de compensation.
- Avantage réglementaire – En vertu du règlement (UE) 2024/886 sur les virements instantanés, les prestataires de services de paiement de la zone euro doivent être en mesure d'envoyer et de recevoir des virements instantanés et ne peuvent pas les facturer plus cher que les virements standard.
4 RTGS.global – Réseau de paiement contre paiement (PvP) atomique
- Profil – RTGS.global construit un réseau de règlement atomique de paiement contre paiement pour les paiements transfrontaliers multidevises entre banques participantes.
- Pourquoi c'est important – Le PvP élimine le risque en principal dans le règlement des opérations de change ; là où l'ILP exige encore un rapprochement du compte nostro après exécution, RTGS.global lie les deux jambes dans une instruction atomique unique.
- Avantage réglementaire – Le règlement PvP est ce que recommandent les orientations prudentielles du Comité de Bâle sur le risque de règlement des opérations de change, chaque fois que cela est réalisable.
5 Ripple Payments (anciennement RippleNet) – passerelle de registre fondée sur des API
- Profil – Ripple Payments assure la messagerie, la cotation de change et l'orchestration du règlement entre établissements participants, en recourant en option au XRP ou à des stablecoins pour la liquidité.
- Pourquoi c'est important – Certaines contreparties opèrent déjà sur le réseau de Ripple ; s'y connecter évite une double intégration.
- Note réglementaire – Lorsque le règlement fait intervenir un crypto-actif, les règles applicables aux crypto-actifs de chaque juridiction s'appliquent en plus de la réglementation des paiements.
6 Mojaloop – Inclusive Instant Payments System (IIPS)
- Profil – Mojaloop est un modèle de référence open source pour les paiements mobiles interopérables de faible montant. Il intègre ILP en interne et ajoute des services d'annuaire et de cotation conçus pour l'inclusion financière.
- Pourquoi c'est important – Les virements de faible montant peuvent être acheminés entre des dispositifs nationaux fondés sur Mojaloop sans frais de banque correspondante.
- Contexte politique – Il soutient la cible 8.10 de l'Objectif de développement durable des Nations unies relative à l'accès aux services financiers.
7 possibilités balisées
- Corridors PvP de MNBC de gros – Les plateformes multi-MNBC testées par les banques centrales pourraient offrir une atomicité DvP et PvP en monnaie de banque centrale.
- Réseaux de dépôts tokenisés – Des projets tels que le registre partagé de Swift (pilote depuis juillet 2026) et le Regulated Liability Network étudient la représentation des dépôts bancaires sous forme de jetons sur un registre partagé, avec un règlement définitif par les systèmes existants.
8 Matrice de décision – Quel circuit, et quand ?
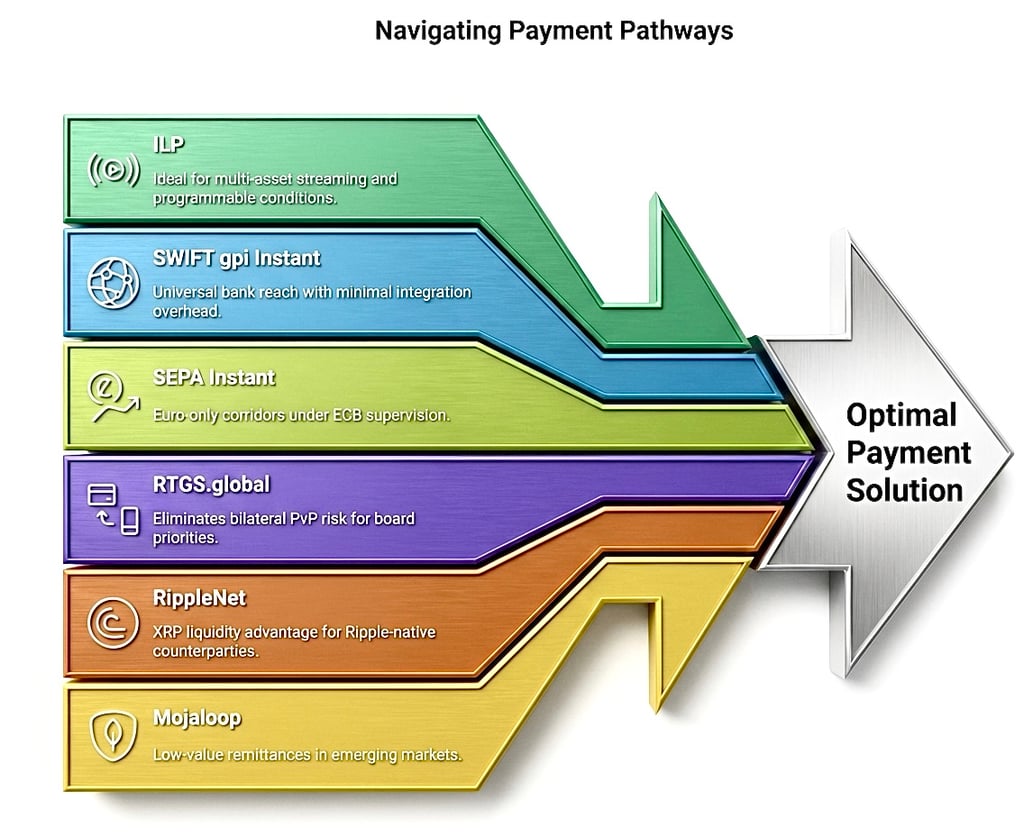
- Privilégiez l'ILP lorsque le streaming multi-actifs, les micropaiements ou la conditionnalité programmable sont prioritaires.
- Optez pour les paiements transfrontaliers instantanés Swift afin de bénéficier d'une couverture bancaire universelle avec un minimum d'efforts d'intégration.
- Choisissez SEPA Instant pour les corridors exclusivement en euros sous la supervision de la BCE.
- Choisissez RTGS.global lorsque l'élimination du risque bilatéral de paiement contre paiement (PvP) est la priorité du conseil d'administration.
- Choisissez Ripple Payments lorsque les contreparties opèrent déjà sur le réseau de Ripple.
- Privilégiez Mojaloop pour les envois de fonds de faible montant, orientés vers l'inclusion financière, dans les marchés émergents.
9 Conclusion
En complétant l'ILP par les paiements instantanés Swift, SEPA Instant, RTGS.global, Ripple Payments et Mojaloop – et, à terme, par les rails de MNBC et de dépôts tokenisés –, IFB met à la disposition de ses clients un éventail de voies rigoureusement encadrées. Chaque rail est rapproché de références prudentielles explicites, de sorte que, quelle que soit l'option retenue, les mécanismes de règlement sous-jacents demeurent conformes à la doctrine réglementaire mondiale et à l'engagement d'IFB en faveur de la résilience opérationnelle.
Connectivité au protocole ILP (Interledger Protocol) chez IFB – Spécifications, gouvernance et justification stratégique
1 Synthèse
IFB a adopté l'Interledger Protocol (ILP) comme passerelle quasi temps réel entre les réseaux de paiement externes et notre infrastructure de règlement interne ISO 20022. L'ILP permet des transferts conditionnels, vérifiés par voie cryptographique, qui aboutissent à un connecteur de couche intermédiaire plutôt qu'au registre bancaire central, préservant ainsi la segmentation du réseau ; le règlement juridique intervient ensuite par les circuits de règlement décrits ci-dessous. Les spécifications suivantes codifient la manière dont l'ILP est mis en œuvre, la raison d'être de chaque contrôle et l'instrument juridique ou prudentiel qui fonde chaque exigence.
2 Architecture et segmentation du réseau
- Topologie à trois niveaux. Le trafic ILP est exclusivement accepté par un connecteur durci, déployé dans une couche intermédiaire démilitarisée. Le connecteur dialogue en BTP/STREAM sur TLS 1.3 vers l'extérieur et convertit chaque paquet honoré en un message ISO 20022 PACS.008 ou PACS.009 qui transite par un bus d'intégration interne jusqu'au grand livre central. Aucun socket ILP n'est autorisé sur le VLAN du grand livre central. Pourquoi ? Cette conception suit le contrôle SC-7 « Boundary Protection » de la norme NIST SP 800-53 Rev 5, ainsi que les exigences de segmentation réseau de la norme PCI DSS.
- Pile de connecteurs. IFB retient comme standard Rafiki v 1.3 ou supérieur (qui intègre sa propre implémentation BTP). Interledger.rs est maintenu comme solution équivalente approuvée. Les bibliothèques obsolètes telles que ilp-plugin-btp sont proscrites afin d'éviter les risques liés à la chaîne d'approvisionnement logicielle et aux dépendances orphelines.
- Sécurité du transport. Toutes les connexions externes appliquent TLS 1.3 avec confidentialité persistante (Perfect Forward Secrecy) ; les suites de chiffrement sont limitées à celles approuvées par l'Office fédéral allemand de la sécurité de l'information (BSI TR-02102-2, édition 2025).
3 Modes de connectivité et hygiène des identifiants
- Mode privilégié – Open Payments / Payment Pointer HTTPS. Le destinataire publie un point d'accès bien connu (/.well-known/pay/*) renvoyant un JSON conforme à ILDCP (adresse ILP, assetCode, assetScale, identifiants STREAM). La découverte est automatique et auto-documentée.
- Mode de repli – Peering BTP statique. Les identifiants statiques sont échangés par des canaux chiffrés PGP, font l'objet d'une rotation tous les quatre-vingt-dix jours et doivent pouvoir être révoqués dans un délai de vingt-quatre heures.
- Limitation du débit. Le connecteur limite les requêtes entrantes à 500 paquets par minute et renvoie le code HTTP 429 en cas de dépassement. Pourquoi ? Cette mesure soutient les dispositifs de surveillance et de détection des abus prévus par la norme ISO/IEC 27002:2022 et par l'OWASP Application Security Verification Standard.
4 Validation de la preuve de parcours
Avant l'autorisation de tout flux commercial, la contrepartie doit :
- Exécuter trois micropaiements de 0,01 EUR ; chacun doit être exécuté en ≤ 1000 ms.
- Déclencher une rafale de débit de 1 € (fractionnée via STREAM) ; la perte de paquets doit rester inférieure à 0,5 % et la latence moyenne aller-retour inférieure à 750 ms.
- Renouveler le jeton BTP et répéter l'étape 1 afin de démontrer la rotation des identifiants.
Pourquoi ? Les micropaiements sollicitent la logique de séquestre conditionnel de STREAM sans franchir les seuils de déclaration réglementaires, tandis que la rotation des jetons met à l'épreuve les contrôles du cycle de vie des identifiants exigés par OWASP et ISO 27002.
5 Caractère définitif du règlement et conformité prudentielle
- Exécution conditionnelle et règlement juridique. L'exécution ILP libère le paquet, mais le caractère définitif au sens juridique ne naît que lorsqu'une infrastructure de marché financier (FMI) règle de manière irrévocable. En conséquence, chaque paquet exécuté déclenche une instruction interbancaire ISO 20022 PACS.009 acheminée vers T2 (EUR) ou vers un compte nostro de correspondant agréé. Le système comptable central ne crédite le bénéficiaire qu'après confirmation du règlement dans T2 ou sur le compte nostro. Ce modèle en deux étapes est conforme aux Principes CPMI-IOSCO pour les infrastructures de marchés financiers (avril 2012), Principe 8 « Caractère définitif du règlement », ainsi qu'au cadre de Bâle III relatif au risque opérationnel (texte final, décembre 2017).
- Traitement des défaillances. Si la finalité n'est pas obtenue à la date de valeur (T+0), le séquestre ILP est automatiquement annulé et l'incident est consigné conformément aux lignes directrices de Basel III relatives au risque opérationnel ; un rapport d'exception est transmis au directeur des risques.
6 Contrôles de conformité et de surveillance
- Contrôles KYC/KYB et filtrage des sanctions. Avant l'entrée en relation, les contreparties remettent des dossiers KYC/KYB complets, des organigrammes des bénéficiaires effectifs ultimes et des justificatifs de fonds à jour. Chaque étiquette de destination ILP fait l'objet d'un filtrage en temps réel au regard des listes consolidées de sanctions financières du Conseil de l'UE et de la liste SDN de l'OFAC, conformément aux règlements de l'UE en matière de sanctions, au règlement (UE) 2024/1624 (règlement européen relatif à la lutte contre le blanchiment de capitaux) et à la Recommandation 16 du GAFI telle que révisée en juin 2025.
- Surveillance des transactions AML. Les flux de paquets ILP alimentent un moteur de détection d'anomalies ; tout schéma suspect est escaladé et, lorsque cela est requis, signalé sans délai à la cellule de renseignement financier compétente ; les informations relatives au donneur d'ordre et au bénéficiaire accompagnent chaque transfert conformément au règlement (UE) 2023/1113 (règlement sur les transferts de fonds).
- Résilience opérationnelle numérique. Le niveau de connexion est traité comme un composant TIC critique, conformément aux normes du règlement DORA de l'UE, règlement (UE) 2022/2554. Des tests d'intrusion annuels, des analyses de vulnérabilité trimestrielles et la notification des incidents dans les délais prévus par DORA sont obligatoires.
- Conservation des journaux. L'ensemble des journaux de paquets ILP, des messages ISO 20022 et des pièces justificatives de conformité est conservé pendant sept ans, conformément aux pratiques de conservation des dossiers alignées sur ISO/IEC 27001.
7 Clause de sécurité et de confidentialité (unifiée)
Transport chiffré via TLS 1.3 ; jetons BTP stockés chiffrés au repos avec AES-256 ; délai de notification des violations de vingt-quatre heures. Cette clause consolidée remplace toutes les mentions dupliquées « Sécurité et confidentialité » des versions antérieures, ce qui simplifie la gouvernance et facilite les révisions futures.
8 Étapes contractuelles et déblocage par tranches
- Après validation réussie, les deux parties signent un certificat de conformité opérationnelle ainsi que la convention-cadre de services (délai de règlement de vingt-quatre heures ; délai de contestation de quarante-huit heures).
- La première tranche, stipulée dans le term-sheet commercial, par exemple 100 000 EUR, est libérée par le canal ILP validé.
- Une revalidation trimestrielle et des tests d'intrusion annuels préservent l'intégrité technique dans la durée.
9 Retombées stratégiques
En positionnant l'ILP sur une couche intermédiaire cloisonnée, en adoptant des outils de connexion modernes, en imposant une stricte hygiène des identifiants et en adossant chaque étape procédurale à des référentiels de référence (NIST SP 800-53, ISO 27002, PFMI du CPMI-IOSCO, Basel III, DORA, recommandation 16 du FATF et droit européen des sanctions), IFB propose à ses clients une capacité de transfert inter-registres à la fois à la pointe de la technologie, conforme aux exigences réglementaires et opérationnellement résiliente. La messagerie fonctionne en quasi-temps réel, tandis que le règlement demeure ancré dans des infrastructures réglementées. En somme, l'ILP chez IFB allie rapidité et sécurité – en offrant une valeur délivrée au rythme de l'innovation, tout en restant fondée sur les disciplines de la réglementation bancaire mondiale.
La terminologie associée aux méthodes de transfert alternatives ou historiques doit être interprétée dans le contexte de l'infrastructure bancaire. Ces termes peuvent désigner des canaux de communication, des méthodes de traitement internes ou des pratiques historiques, mais ils ne se substituent pas à l'exigence de recourir à des établissements réglementés, à des systèmes de paiement reconnus et à des procédures de règlement formelles.
Tout transfert, quelle que soit sa dénomination, doit en définitive être traité, compensé et rapproché au sein du système financier établi.



Étape suivante
Demander une mise en relation
Indiquez-nous en quelques lignes qui vous êtes et ce que vous envisagez. Votre demande parvient directement à la Banque et est traitée en toute confidentialité.
Vous préférez en discuter ? Réservez une visioconférence de 30 minutes.
Échange de clés pour ILP
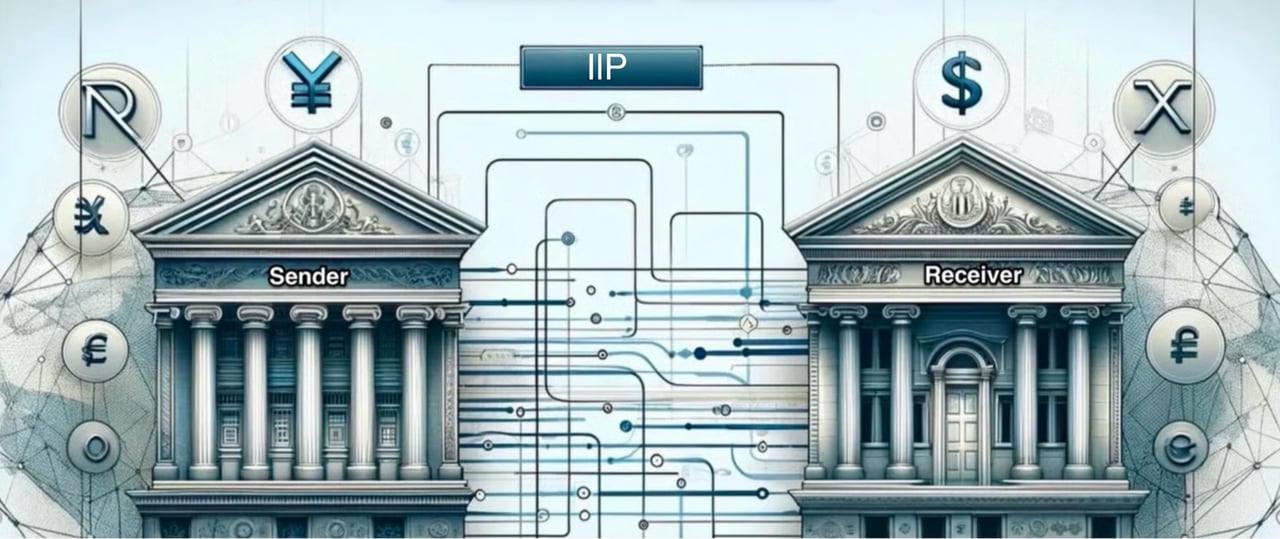
Procédure d'échange de clés du protocole ILP (Interledger Protocol) pour les établissements financiers
- Si votre établissement financier souhaite nous transmettre un ILP, nous vous invitons à télécharger notre présentation et à respecter scrupuleusement les directives énoncées dans la procédure de validation de l'ILP.
- Pour générer le code AES de sortie dynamique (clé) de votre ILP, veuillez cliquer ici.
Pour en savoir plus sur les modalités de transfert de fonds vers vos comptes auprès de notre établissement, veuillez contacter Marie Mayer.