
Paiements et virements
Règlement brut en temps réel
Similitudes et différences entre les systèmes de règlement brut en temps réel (RTGS) et les systèmes de paiement de montant élevé (LVPS) en matière de virements et de compensation.
Similitudes :
- Transactions de montant élevé : les systèmes RTGS comme les LVPS sont conçus pour traiter des transactions de montant élevé, portant généralement sur des sommes importantes échangées entre établissements financiers.
- Intervention de la banque centrale : les deux systèmes sont généralement exploités ou supervisés par des banques centrales, ce qui garantit la stabilité et la fiabilité de l'infrastructure de paiement.
- Importance systémique : les systèmes RTGS et les LVPS sont considérés comme des systèmes de paiement d'importance systémique en raison de leur rôle dans le règlement des transactions de montant élevé et de leur incidence sur la stabilité et l'efficacité du système financier.
- Atténuation du risque de règlement : les systèmes RTGS comme les systèmes de paiement de montant élevé (LVPS) visent à réduire le risque de règlement en assurant un règlement rapide et sécurisé des transactions entre les établissements financiers participants.
Différences :
- Mécanisme de règlement : les systèmes RTGS règlent les transactions une à une et en temps réel, ce qui signifie que chaque transaction est traitée immédiatement et de manière irrévocable. À l'inverse, les systèmes de paiement de montant élevé (LVPS) recourent généralement au règlement net : les transactions sont cumulées sur une période donnée, puis réglées en un seul montant net à des moments précis de la journée.
- Exigences de liquidité : les systèmes RTGS exigent souvent des établissements participants des niveaux plus élevés de liquidité intrajournalière, les transactions étant réglées en continu tout au long de la journée. Dans les systèmes de règlement net, comme la plupart des systèmes de paiement de montant élevé, le besoin de liquidité intrajournalière est généralement moindre, les transactions étant réglées par lots.
- Rapidité : les systèmes RTGS assurent un règlement immédiat, de sorte que les fonds sont transférés en temps réel entre les comptes des établissements participants. Les systèmes de paiement de montant élevé (LVPS) fondés sur des mécanismes de règlement net peuvent présenter un processus de règlement plus lent, les transactions n'étant réglées qu'à des moments précis de la journée.
- Caractère définitif : dans les systèmes RTGS, le règlement est définitif et irrévocable dès que l'opération est traitée. Dans certains LVPS, le caractère définitif du règlement peut n'être acquis qu'à la fin du cycle de règlement, lorsque les montants compensés sont transférés.
Systèmes RTGS
RTGS
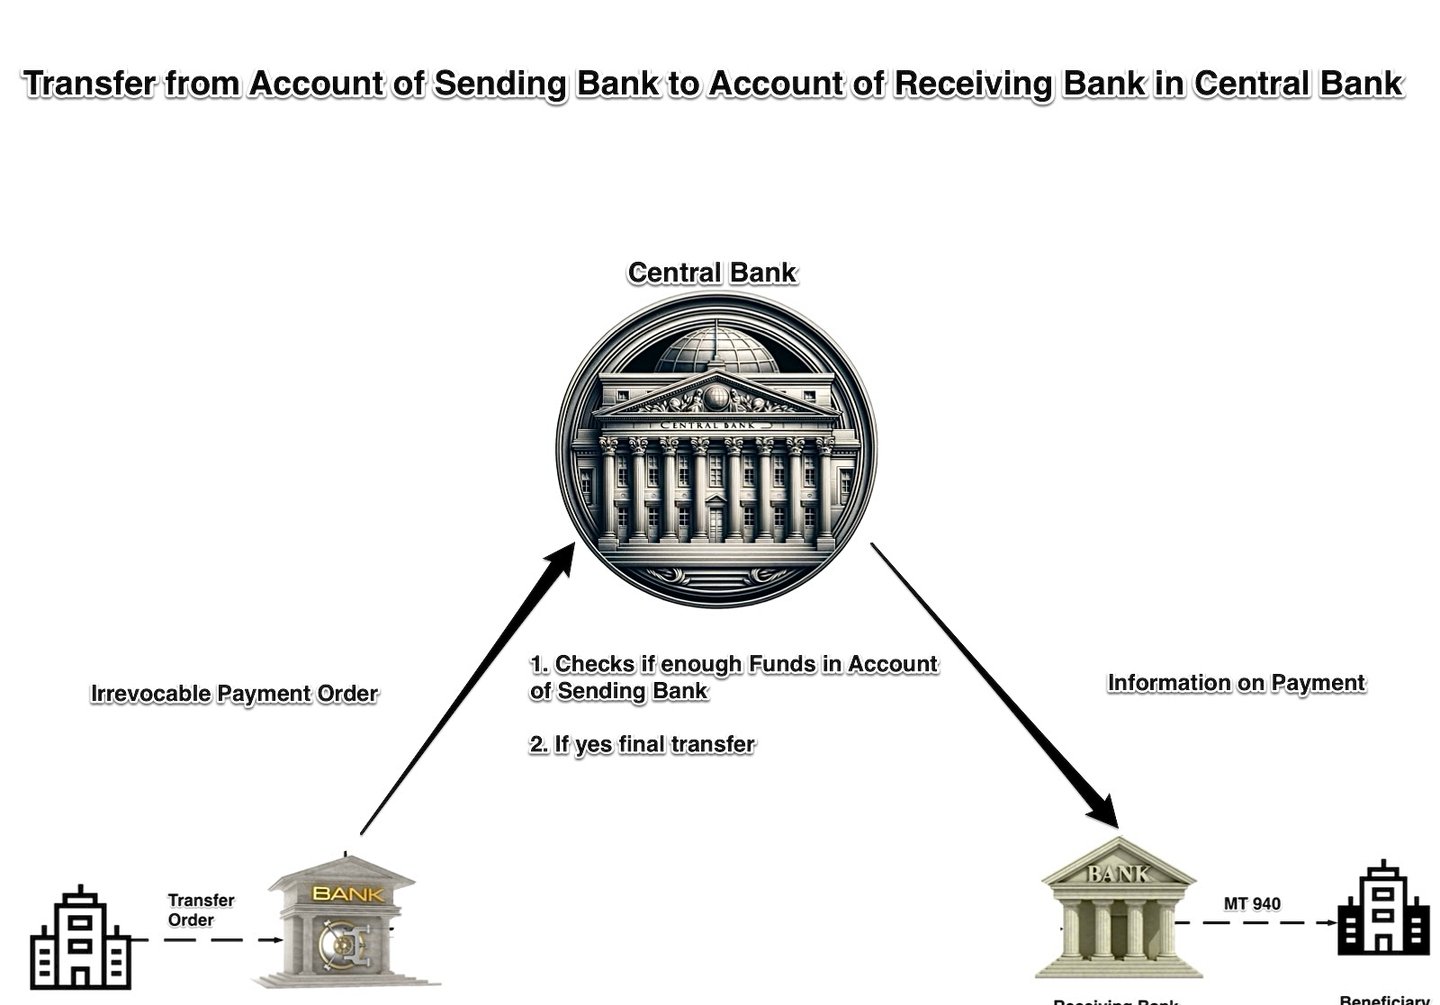
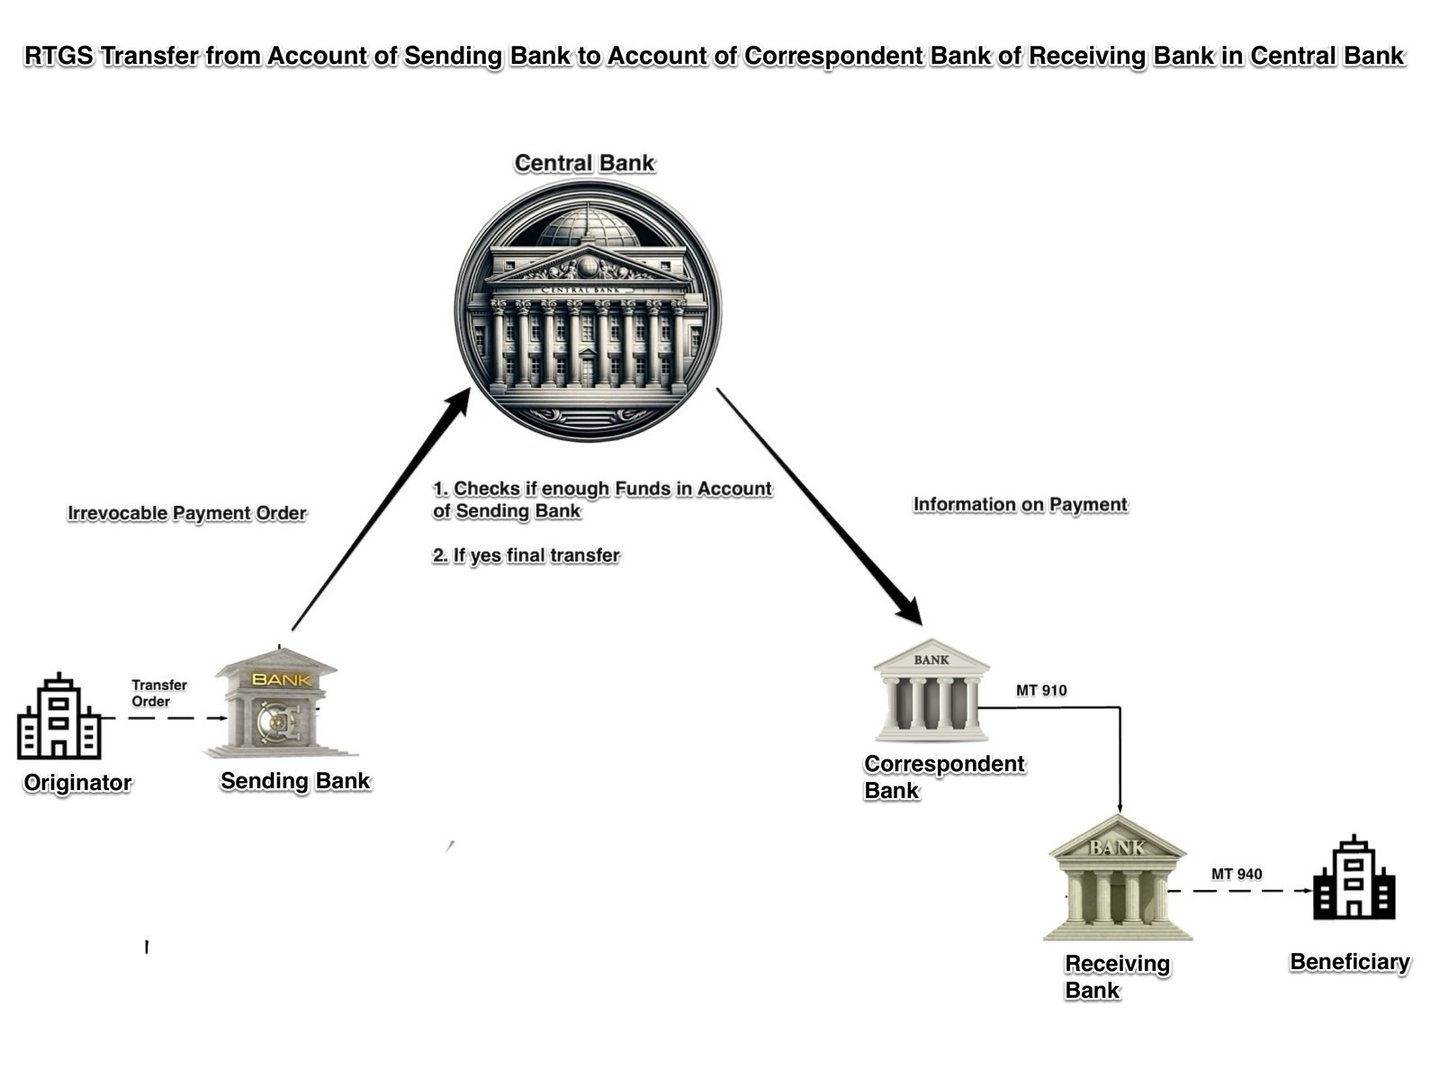
Les systèmes RTGS utilisent plusieurs formats de messages pour la communication entre les banques centrales et au sein de leurs propres systèmes.
Voici un récapitulatif des principaux types de messages utilisés dans les communications entre systèmes RTGS :
1. Messages ISO 20022 : la plupart des grands systèmes RTGS utilisent désormais ISO 20022, notamment T2 (Eurosystème, depuis mars 2023), CHAPS (depuis juin 2023) et Fedwire Funds (depuis juillet 2025). Parmi les messages ISO 20022 couramment utilisés figurent :
- pacs.008 : virement de client
- pacs.009 : virement entre établissements financiers
- pacs.010 : prélèvement direct entre établissements financiers
- camt.056 : demande d'annulation de paiement
- camt.029 : résolution d'enquête
- camt.053 : message de relevé
- camt.054 : notification de débit/crédit
2. Formats propriétaires : certains systèmes RTGS utilisent encore leurs propres formats. Fedwire recourait à son format de balises propriétaire FAIM jusqu'à son passage à ISO 20022 le 14 juillet 2025.
3. Messages SWIFT MT : certains systèmes acceptent encore les messages Swift MT, mais les messages de paiement MT transfrontaliers ont été retirés en novembre 2025. Leurs équivalents ISO 20022 sont :
- pacs.008 (anciennement MT103) : virement de crédit de clientèle
- pacs.009 (anciennement MT202) : virement de crédit entre établissements financiers
- camt.054 (anciennement MT900/MT910) : avis de débit et de crédit
- camt.053 (anciennement MT950) : relevé de compte
4. Messages spécialisés : certains systèmes RTGS utilisent des messages spécialisés à des fins précises :
- MT096/MT097 : messages de demande et de réponse d'autorisation utilisés dans les systèmes Y-Copy
- xsys.001, xsys.002, xsys.003 : messages utilisés dans SWIFTNet Copy pour les messages ISO 20022
Virements en règlement brut en temps réel (RTGS)
Le RTGS est un système de transfert de fonds spécialisé, utilisé par les banques et autres établissements financiers pour traiter des opérations de montant élevé et urgentes. Le système permet le règlement immédiat et continu des opérations, de manière individuelle, opération par opération. Les principales caractéristiques des transferts RTGS sont les suivantes :
- Traitement en temps réel : Dans un système RTGS, les transactions sont traitées et réglées immédiatement dès leur soumission, sans délai ni période d'attente. Ce caractère temps réel garantit que les fonds sont transférés rapidement et efficacement entre les établissements participants. Le fonctionnement du système de règlement brut en temps réel (RTGS) débute lorsqu'un participant émetteur initie une opération de paiement en donnant instruction au centre de gestion du système RTGS, généralement situé au sein d'une banque centrale, de procéder au règlement. Une fois ce processus exécuté avec succès, les détails du paiement sont automatiquement transmis au participant destinataire. Le succès ou l'échec du règlement dépend de la suffisance du solde détenu par la banque émettrice auprès de la banque centrale.
- Règlement brut : contrairement aux systèmes de règlement net, qui compensent les transactions entre elles et règlent les montants nets à intervalles déterminés, le système RTGS règle chaque transaction individuellement et sur une base brute. Cela signifie que chaque transaction est réglée intégralement, sans compensation avec d'autres transactions.
- Caractère définitif et irrévocable : Dès lors qu'une opération a été réglée dans un système RTGS, elle est considérée comme définitive et irrévocable. Cela signifie que la banque destinataire dispose d'une créance inconditionnelle sur les fonds et que l'opération ne peut être ni annulée ni révoquée. Cette caractéristique réduit le risque de règlement et garantit la stabilité et la fiabilité du système financier.
- Transactions de montant élevé : les systèmes RTGS sont généralement conçus pour traiter des transactions de montant important, souvent sans plafond. Cela fait du RTGS un outil essentiel pour le règlement d'opérations portant notamment sur les titres d'État, le change et les virements interbancaires.
- Fonctionnement continu : La plupart des systèmes RTGS fonctionnent en continu pendant les heures ouvrables, ce qui permet aux banques et aux établissements financiers de traiter des opérations tout au long de la journée. Certains systèmes proposent même des horaires étendus ou un fonctionnement 24 h/24 et 7 j/7 afin de tenir compte des différents fuseaux horaires et de faciliter les opérations internationales.
- Intervention de la banque centrale : Les systèmes RTGS sont généralement exploités par les banques centrales ou placés sous leur supervision, ce qui garantit la stabilité, la sécurité et l'intégrité du système. Les banques centrales utilisent également les systèmes RTGS pour la mise en œuvre de la politique monétaire, notamment la gestion de la liquidité du système bancaire et le contrôle des taux d'intérêt à court terme.
- Sécurité et gestion des risques : les systèmes RTGS intègrent des mesures de sécurité avancées et des pratiques de gestion des risques destinées à les protéger contre la fraude, les cybermenaces et les risques opérationnels. Ces mesures peuvent comprendre le chiffrement, des protocoles de messagerie sécurisés, des contrôles d'authentification et d'autorisation, ainsi qu'une surveillance en temps réel.
- Gestion de la liquidité : les systèmes RTGS réglant les opérations une à une et en temps réel, ils peuvent exiger des institutions participantes un volume de liquidité considérable. Pour y répondre, les banques centrales mettent souvent à disposition des facilités de crédit intrajournalier, permettant aux banques d'emprunter à court terme les fonds nécessaires à l'exécution de leurs obligations de règlement.
En résumé, les virements en règlement brut en temps réel (RTGS) constituent un élément essentiel du système financier mondial : ils permettent le règlement immédiat, continu et sécurisé des opérations de montant élevé. Les systèmes RTGS assurent un traitement en temps réel, un règlement brut et le caractère définitif des opérations, garantissant ainsi la circulation efficace des fonds entre établissements financiers et réduisant le risque systémique.
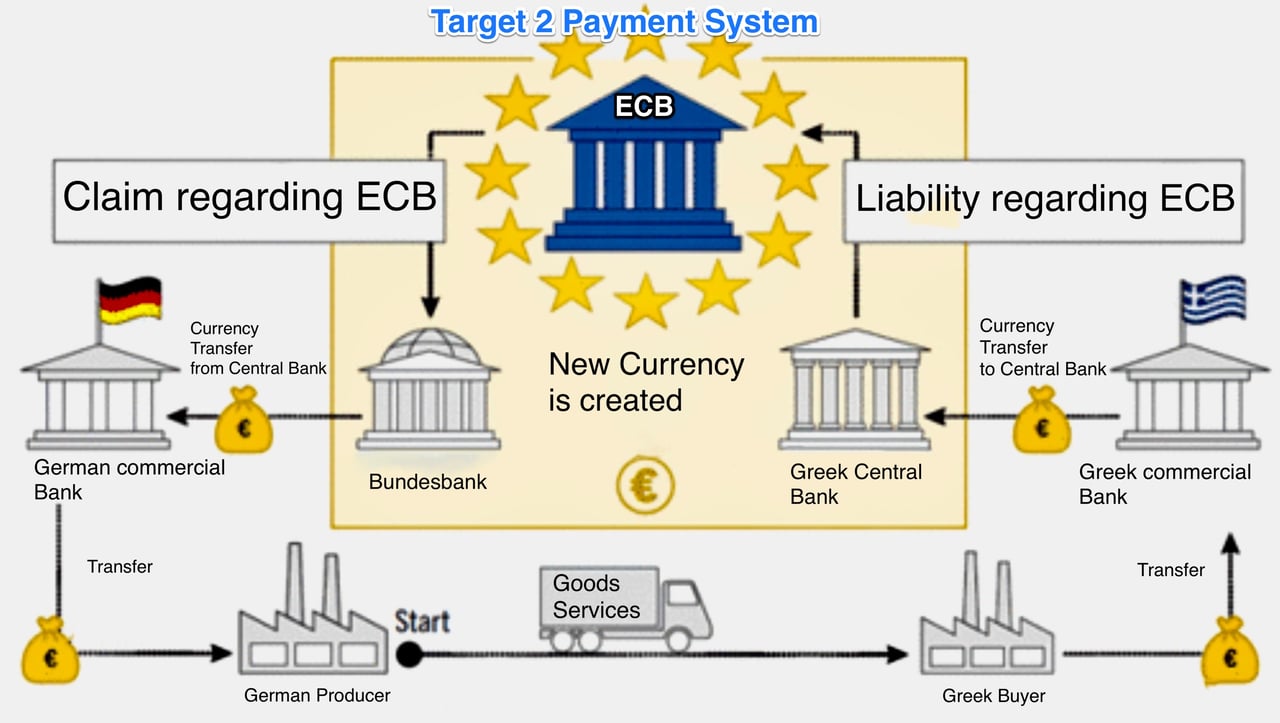
T2, T2S et TIPS
Il s'agit de systèmes de paiement et de règlement-livraison de titres exploités par l'Eurosystème, qui regroupe la Banque centrale européenne (BCE) et les banques centrales nationales des pays de la zone euro. Chaque système remplit une fonction spécifique dans le traitement et le règlement des opérations au sein du marché financier européen.
T2 (TARGET2) :
T2 a remplacé TARGET2 (le système transeuropéen automatisé de transferts express à règlement brut en temps réel de deuxième génération) en mars 2023. Il associe une composante centrale de gestion de la liquidité à un service RTGS destiné aux opérations de grande valeur en euros entre banques et autres établissements financiers. T2 est exploité par l'Eurosystème et règle les opérations en monnaie de banque centrale, assurant un caractère définitif immédiat et réduisant le risque de règlement.
Les principales caractéristiques de T2 sont les suivantes :
- Traitement et règlement en temps réel des transactions en euros de montant élevé.
- Garantir la stabilité, la sécurité et l'efficacité du système financier européen.
- Faciliter la mise en œuvre de la politique monétaire de l'Eurosystème.
- Proposer des services annexes tels que la gestion de la liquidité et la mise en commun des garanties.
- Fournir une plateforme harmonisée pour le traitement des paiements dans l'ensemble de la zone euro.
T2S (TARGET2-Securities) :
TARGET2-Securities est une plateforme paneuropéenne de règlement-livraison de titres qui centralise le règlement des opérations sur titres en Europe. Elle est exploitée par l'Eurosystème et vise à améliorer l'efficacité, à réduire la fragmentation et à diminuer les coûts dans l'environnement post-marché européen.
Les principales caractéristiques de T2S sont les suivantes :
- Règlement centralisé d'opérations sur titres en plusieurs devises (principalement l'euro, mais aussi d'autres devises telles que la couronne danoise).
- Harmonisation des pratiques de règlement-livraison de titres entre les pays européens participants.
- Faciliter le règlement transfrontalier en reliant les dépositaires centraux de titres (CSD), qui détiennent et règlent les opérations sur titres.
- Réduire la complexité et les coûts liés au règlement transfrontalier.
- Exploitation d'un mécanisme de livraison contre paiement (DvP), garantissant que les titres ne sont livrés que lorsque le paiement correspondant est effectué, ce qui réduit le risque de contrepartie.
TIPS (TARGET Instant Payment Settlement) :
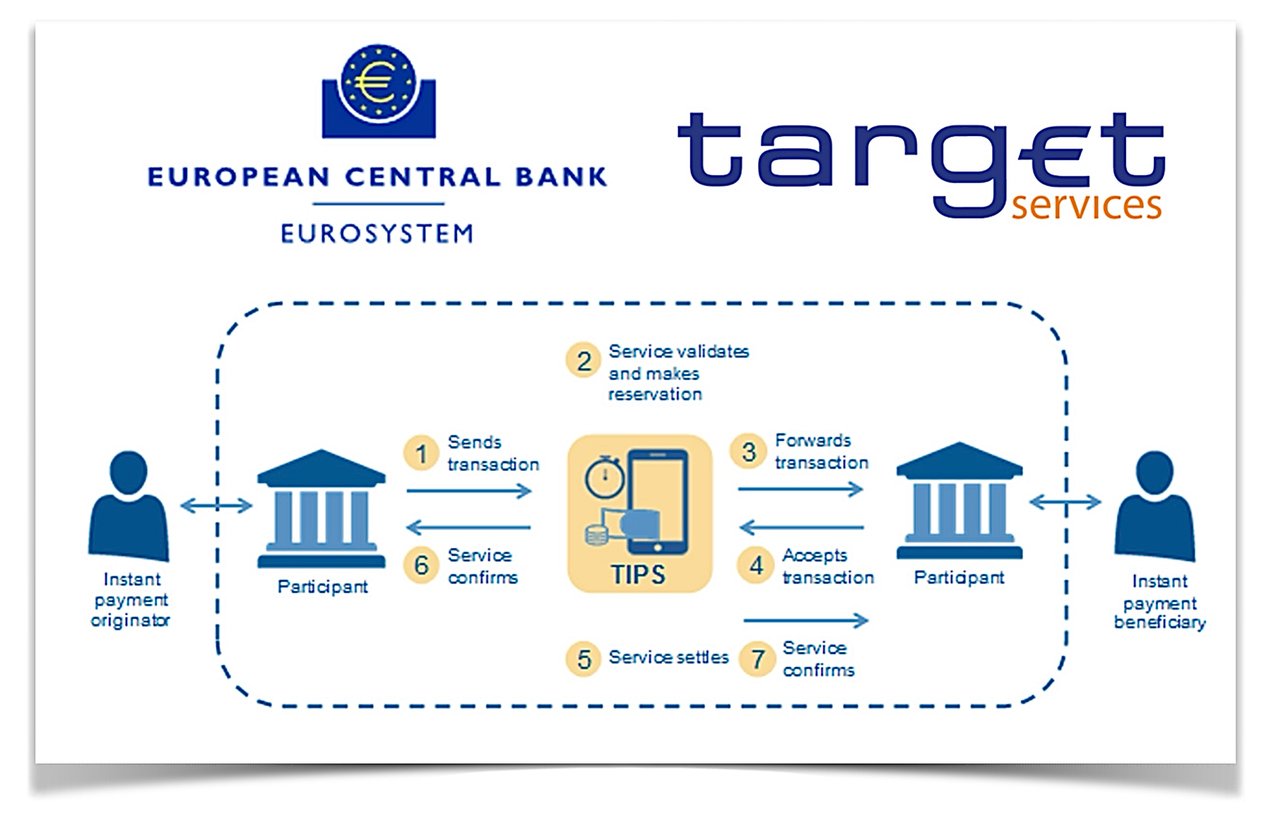
TIPS est un service paneuropéen de règlement des paiements instantanés fourni par l'Eurosystème. Il permet aux prestataires de services de paiement de proposer à leurs clients des paiements instantanés en euros, disponibles 24 heures sur 24, 7 jours sur 7 et 365 jours par an, dans l'ensemble de l'espace unique de paiements en euros (SEPA).
Les principales caractéristiques de TIPS sont les suivantes :
- Règlement instantané des paiements en euros, les opérations étant généralement exécutées en quelques secondes.
- Disponibilité du service 24 heures sur 24, 7 jours sur 7, 365 jours par an, facilitant les paiements en temps réel à travers l'Europe.
- Recours au schéma SEPA Instant Credit Transfer (SCT Inst), qui fixe les règles, les normes et les processus applicables aux paiements instantanés.
- Règlement des opérations en monnaie de banque centrale, garantissant sûreté et sécurité.
- Frais de transaction réduits (0,002 EUR par paiement instantané).
En résumé, T2, T2S et TIPS sont des composantes essentielles de l'infrastructure financière européenne, chacune répondant à une finalité précise dans le traitement et le règlement des transactions.
- T2 est un système de règlement brut en temps réel pour les opérations de montant élevé en euros,
- T2S est une plateforme centralisée de règlement-livraison de titres, et
- TIPS est un service de règlement de paiements instantanés.
Ensemble, ils contribuent à la stabilité, à l'efficacité et à l'intégration du marché financier européen.
Système de paiement T2 (Target2)
T2 est un système de paiement qui permet aux banques de se transférer des euros en temps réel. Ce mécanisme est connu sous le nom de règlement brut en temps réel (RTGS).
Pour comprendre ce qu'est T2, veuillez visionner la vidéo ; pour le manuel et le glossaire, cliquez sur le lien.
Pour les opérations au sein des systèmes RTGS, des frais supplémentaires s'appliquent.
Le numéro d'identification du paiement (Payment ID)
dans T2 n'est pas un numéro unique attribué par le système. Depuis le passage à ISO 20022 en mars 2023, les paiements sont identifiés par les références que l'émetteur insère dans le message : l'identifiant de message métier (Business Message Identifier), l'identification du message (Message Identification), l'identification de bout en bout (End-to-End Identification) et, pour les virements, l'UETR. Les participants utilisent ces références pour suivre les paiements et les rapprocher des notifications (camt.054) et des relevés (camt.053) de T2.
Documentation TARGET2 historique (SSP, ICM, ECONS)
TARGET2 et sa plateforme partagée unique ont été remplacés par T2 en mars 2023. Les documents ci-dessous sont conservés à titre de référence uniquement.
- Livre 1,
- Livre 2,
- Livre 4
- Configurations qualifiées SSP pour les établissements de crédit et les systèmes auxiliaires
ou
- ICM, module d'information et de contrôle,
- ECONS Solution de secours renforcée
ainsi que
T2 est le système de règlement brut en temps réel (RTGS) de l'Eurosystème, destiné au traitement des paiements de montant élevé et des opérations urgentes en euros. L'Eurosystème est composé de la Banque centrale européenne (BCE) et des banques centrales nationales (BCN) des pays de la zone euro. T2 est un élément essentiel de l'infrastructure financière européenne.
Voici un aperçu du fonctionnement de T2 :
- Participation : T2 est accessible aux banques, aux banques centrales et aux autres établissements financiers éligibles de l'Union européenne (UE) et de l'Espace économique européen (EEE). Par ailleurs, des établissements non européens peuvent accéder à T2 par l'intermédiaire d'une banque établie en Europe agissant comme leur correspondant.
- Règlement brut en temps réel : comme les autres systèmes RTGS, T2 traite et règle les transactions individuellement, sur une base brute et en temps réel. Les fonds sont ainsi transférés et réglés immédiatement entre les banques participantes, sans aucun délai ni regroupement des transactions.
- Rôle des banques centrales : les banques participant à T2 détiennent leurs comptes auprès de leur banque centrale nationale (BCN). Ces banques centrales jouent un rôle essentiel dans le règlement des opérations via T2 en agissant en qualité d'agents de règlement.
- Plateforme partagée unique (SSP) : T2 fonctionne sur une plateforme technique unique pour l'ensemble des banques et banques centrales participantes. Elle est développée et exploitée pour le compte de l'Eurosystème par quatre banques centrales (les « 4CB ») : la Deutsche Bundesbank, la Banque de France, la Banca d'Italia et le Banco de España. Son prédécesseur, la plateforme partagée unique de TARGET2, était exploitée par les trois premières.
- Heures d'ouverture : T2 fonctionne tous les jours ouvrés TARGET. La phase de règlement en journée du RTGS s'étend de 07h00 à 18h00 CET (06h00–17h00 UTC ; une heure plus tôt en été), avec un règlement de nuit pour les systèmes auxiliaires.
- Messagerie et communication : T2 utilise des messages ISO 20022, échangés via l'Eurosystem Single Market Infrastructure Gateway (ESMIG) par l'intermédiaire de fournisseurs de services de réseau tels que Swift et Nexi-Colt. Ce format de messagerie normalisé garantit un échange sécurisé, efficace et exact des informations de paiement au sein du système T2.
- Gestion de la liquidité : T2 met à la disposition des banques des outils de gestion de leur liquidité, tels que le crédit intrajournalier collatéralisé, les facilités permanentes et les transferts de liquidité entre comptes. Il assure ainsi le bon fonctionnement du système de paiement et contribue à préserver la stabilité financière au sein de la zone euro.
- Relations avec les autres systèmes de paiement : T2 fonctionne parallèlement à d'autres systèmes de paiement, tels que CHAPS, Fedwire et CHIPS, utilisés pour les opérations de montant élevé dans d'autres devises (par exemple la livre sterling ou le dollar américain). T2 est également interfacé avec TARGET2-Securities (T2S) pour le règlement des opérations sur titres et avec TIPS pour les paiements instantanés.
En résumé, T2 est le système de règlement brut en temps réel (RTGS) de l'Eurosystème, destiné au traitement des paiements de montant élevé et des opérations urgentes en euros. Il fournit des services de règlement brut en temps réel aux banques, aux banques centrales et aux autres établissements financiers au sein de l'Union européenne et au-delà. T2 joue un rôle essentiel dans l'infrastructure financière européenne en assurant des transferts de fonds sécurisés, efficaces et rapides dans l'ensemble de la zone euro.

Comment les prélèvements sont-ils exécutés dans T2 ?
Dans T2, un prélèvement interbancaire est un paiement initié par le créancier (« pull ») : le participant créancier débite le compte du participant débiteur, sur la base d'une autorisation que ce dernier a donnée à l'avance.
- Préautorisation : le participant débiteur autorise le créancier (et sa banque centrale) à débiter son compte, et peut fixer des plafonds par contrepartie ou globaux.
- Instruction : Le créancier transmet à T2 un prélèvement interbancaire ISO 20022 (pacs.010). Sous TARGET2, il s'agissait du message Swift MT204.
- Règlement : T2 vérifie l'autorisation, les éventuelles limites et la liquidité disponible, puis débite le donneur d'ordre et crédite le bénéficiaire en monnaie de banque centrale – immédiatement et de manière définitive.
- Notification : Les deux participants reçoivent des notifications (camt.054) et voient l'écriture dans leurs relevés (camt.053).
- Sécurité : Les participants doivent satisfaire aux exigences de sécurité des points d'accès de l'Eurosystème, qui s'inspirent de la stratégie du CPMI visant à réduire le risque de fraude dans les paiements de gros montant (2018).
Nos comptes de règlement électronique pour les volumes importants
Les comptes de règlement électroniques facilitent le transfert de fonds entre différentes banques ou institutions financières. Le processus fait souvent intervenir une chambre de compensation centrale ou une banque centrale agissant en qualité d'intermédiaire. Voici une explication simplifiée de son fonctionnement technique :
1. Initiation de l'opération : le client A de la banque X souhaite transférer des fonds au client B de la banque Y.
2. Constitution du message : la banque X met en forme un message électronique sécurisé (souvent selon des normes telles qu'ISO 20022 ou SWIFT) contenant tous les détails de l'opération, tels que le montant, le compte de destination, etc.
3. Transmission du message : le message est transmis à une chambre de compensation centrale ou directement à la banque centrale, selon le système en place.
4. Vérification et validation : la chambre de compensation ou la banque centrale valide le message et s'assure que la banque X dispose de fonds suffisants pour exécuter l'opération.
5. Débit et crédit : une fois la vérification effectuée, la chambre de compensation débite le compte de règlement de la banque X et crédite celui de la banque Y.
6. Notification : les deux banques sont informées du règlement réussi, et la banque Y crédite le montant sur le compte du client B.
7. Rapprochement : à la fin de la journée ou à une autre échéance convenue, les banques rapprochent leurs écritures afin de s'assurer que toutes les opérations sont comptabilisées.
8. Archivage : les enregistrements des opérations sont archivés à des fins réglementaires et d'audit.
9. Caractère définitif du règlement : une fois l'opération réglée, elle est irrévocable.
Le recours à une entité centrale garantit la confiance, la sécurité et une interopérabilité fluide entre les différents établissements bancaires.
Systèmes RTGS dans le monde
Les systèmes de règlement brut en temps réel (RTGS) constituent l'épine dorsale de l'infrastructure financière de la plupart des pays et assurent le règlement immédiat des transactions interbancaires de montant élevé. Les plus grands systèmes RTGS au monde sont généralement exploités par les banques centrales des principales économies. Parmi ces systèmes figurent :
- Fedwire (États-Unis) – exploité par le Système de la Réserve fédérale
- T2 – Exploité par l'Eurosystème pour les 21 pays de la zone euro et les banques centrales non membres de la zone euro qui y sont connectées
- CHAPS (Royaume-Uni) – Exploité par la Banque d'Angleterre
- Système de paiement de la Banque de Russie (Russie) – exploité par la Banque de Russie
- RTGS (Inde) – Exploité par la Reserve Bank of India
- BOJ-NET (Japon) – Exploité par la Banque du Japon
- SIC (Suisse) – Exploité par la Banque nationale suisse
- RITS (Australie) – Exploité par la Reserve Bank of Australia
Les systèmes RTGS peuvent être classés selon différents critères, tels que :
- Couverture géographique :
a. Systèmes RTGS nationaux, desservant un seul pays (par exemple Fedwire aux États-Unis, RTGS en Inde) b. Systèmes RTGS régionaux ou internationaux, desservant plusieurs pays (par exemple T2 dans la zone euro) - Devise utilisée :
a. Systèmes RTGS monodevise, réglant les opérations dans une seule devise (par exemple Fedwire, qui règle les opérations en USD) b. Systèmes de règlement multidevises, tels que CLS Bank International, qui règle les opérations de change dans 18 devises selon le principe du paiement contre paiement (à proprement parler, il ne s'agit pas d'un RTGS) - Type de participants :
a. Systèmes RTGS exploités par les banques centrales, qui servent principalement les banques et les établissements financiers (par exemple Fedwire, T2) b. Systèmes de paiements de montant élevé exploités par le secteur privé, généralement fondés sur la compensation multilatérale (par exemple CHIPS aux États-Unis, EURO1 dans la zone euro) - Gamme de services :
a. Systèmes RTGS axés principalement sur les transactions interbancaires de montant élevé (par exemple Fedwire, T2) b. Systèmes RTGS proposant des services supplémentaires, tels que le règlement-livraison de titres ou des services de paiement de détail (par exemple BOJ-NET au Japon)
Autres systèmes RTGS
Le règlement brut en temps réel (RTGS) est un type de système de paiement électronique permettant le transfert en temps réel de sommes importantes entre banques. Le RTGS est un système de gros montants, généralement utilisé pour les opérations de montant élevé, telles que les transferts de fonds entre banques ou le règlement de titres d'État.
L'un des principaux avantages du RTGS réside dans la rapidité de traitement des transactions. Le système fonctionnant en temps réel, les fonds sont transférés presque immédiatement, ce qui permet un règlement rapide des opérations. Il en va autrement d'autres types de systèmes de paiement, tels que les systèmes de traitement par lots, dont le règlement peut être plus long.
Un autre avantage du RTGS est sa capacité à traiter des opérations de montant élevé. Conçu pour gérer des sommes importantes, ce système est souvent utilisé pour le règlement de titres d'État et d'autres opérations de grande valeur. Il constitue ainsi un outil important pour préserver la stabilité et l'efficacité des marchés financiers.
Les systèmes RTGS sont exploités par des banques centrales ou d'autres établissements financiers et ne sont généralement accessibles qu'aux établissements financiers ou à d'autres grandes organisations. Pour utiliser un système RTGS, un établissement financier doit détenir un compte auprès de la banque centrale ou de l'autre institution exploitante.
Le RTGS (règlement brut en temps réel) est le processus de règlement continu des paiements ordre par ordre, sans compensation des débits et des crédits dans les livres d'une banque centrale. Une fois exécutés, les paiements réglés en brut en temps réel sont définitifs et irrévocables. Dans la plupart des pays, ces systèmes sont gérés et exploités par leurs banques centrales.
Globalement, le RTGS est un moyen rapide et efficace de transférer des sommes importantes entre banques et autres établissements financiers. Son traitement en temps réel et sa capacité à gérer des opérations de montant élevé en font un outil important pour préserver la stabilité et l'efficacité des marchés financiers.
Autres systèmes de règlement brut en temps réel (RTGS) tels que Fedwire, Sorbnet2, etc. :
Systèmes RTGS :
Angola | SPTR (portugais : Sistema de pagamentos em tempo real ; système de paiement en temps réel)
Argentine | MEP (espagnol : Medio electrónico de pagos ; moyen de paiement électronique)
Azerbaïdjan | AZIPS (système de paiements interbancaires d'Azerbaïdjan)
Australie | RITS (système d'information et de transfert de la Reserve Bank)
Bahreïn | RTGS (système de règlement brut en temps réel)
Bangladesh | RTGS (division des services de paiement de la Bangladesh Bank)
Barbade | système de règlement brut en temps réel de la banque centrale (CBRTGS)
Bosnie-Herzégovine | RTGS
Biélorussie | BISS (système de règlement interbancaire de Biélorussie)
Bulgarie | T2 depuis l'adoption de l'euro en janvier 2026 (précédemment RINGS)
Brésil | STR (portugais : Sistema de Transferência de Reservas ; système de transfert de réserves)
Canada | Lynx (RTGS depuis 2021 ; a remplacé le Système de transfert de paiements de grande valeur, fonctionnant en règlement net)
Chine | China National Advanced Payment System (CNAPS), High Value Payment System (HVPS)
Chili | LBTR/CAS (espagnol : Liquidación Bruta en Tiempo Real ; règlement brut en temps réel)
Croatie | T2 depuis l'adoption de l'euro en janvier 2023 (précédemment HSVP)
République tchèque | CERTIS (Czech Express Real Time Interbank Gross Settlement System)
Danemark | T2 pour la couronne danoise depuis 2025 (précédemment Kronos2)
République dominicaine | LBTR (espagnol : Liquidación Bruta en Tiempo Real ; règlement brut en temps réel)
Égypte | RTGS
Zone euro | T2
Fidji | FIJICLEAR
Hong Kong | Clearing House Automated Transfer System (CHATS)
Hongrie | VIBER (hongrois : Valós Idejű Bruttó Elszámolási Rendszer ; système de règlement brut en temps réel)
Géorgie | GPSS (Georgian Payment and Securities System)
Inde | RTGS
Indonésie | Sistem Bank Indonesia Real Time Gross Settlement (BI-RTGS)
Iran | SATNA (سامانه تسویه ناخالص آنی, système de règlement brut en temps réel)
Irak | RTGS (Real Time Gross Settlement System)
Israël | Zahav (hébreu : זה”ב זיכויים והעברות בזמן אמת ; Zahav, crédits et virements en temps réel)
Japon | BOJ-NET (Bank of Japan Financial Network System)
Jordanie | RTGS-J
Kenya | Kenya Electronic Payment and Settlement System (KEPSS)
Corée | BOK-WIRE+ (The Bank of Korea Financial Wire Network, 한은금융망)
Koweït | KASSIP (Kuwait’s Automated Settlement System for Inter-Participant Payments)
Liban | BDL-RTGS (Banque Du Liban – Real Time Gross Settlement)
Macédoine | MIPS (Macedonian Interbank Payment System) – Macédoine du Nord
Macao | RTGS
Malawi | MITASS (Malawi Interbank Settlement System)
Malaisie | RENTAS (Real Time Electronic Transfer of Funds and Securities)
Maurice | Mauritius Automated Clearing and Settlement System (MACSS)
Mexique | SPEI (espagnol : Sistema de Pagos Electrónicos Interbancarios ; système de paiements électroniques interbancaires)
Maroc | SRBM (Système de règlement brut du Maroc)
Namibie | NISS (Namibia Interbank Settlement System)
Nouvelle-Zélande | ESAS (Exchange Settlement Account System)
Nigeria | CIFTS (CBN Inter-Bank Funds Transfer System)
Pakistan | RTGS (Real Time Gross Settlement System)
Paraguay | LBTR (espagnol : Liquidación Bruta en Tiempo Real ; règlement brut en temps réel)
Pérou | LBTR (espagnol : Liquidación Bruta en Tiempo Real ; règlement brut en temps réel)
Philippines | PhilPaSS
Pologne | SORBNET et SORBNET2
Qatar | Qatar Payment System (QPS)
Russie | Bank of Russia Payment System (a remplacé BESP)
Roumanie | ReGIS
Arabie saoudite | Saudi Arabian Riyal Interbank Express (SARIE)
Singapour | MEPS+ (MAS Electronic Payment System Plus)
Afrique du Sud | SAMOS (The South African Multiple Option Settlement)
Sri Lanka | LankaSettle (RTGS/SSSS)
Suède | RIX (suédois : Riksbankens system för överföring av kontoförda pengar)
Suisse | SIC (Swiss Interbank Clearing)
Taïwan | CIFS (CBC Interbank Funds Transfer System)
Tanzanie | Tanzania Interbank Settlement (TIS)
Thaïlande | BAHTNET (Bank of Thailand Automated High Value Transfer Network)
Turquie | EFT (Electronic Fund Transfer)
Émirats arabes unis | UAE Funds Transfer System (UAEFTS)
Ukraine | SEP (System of Electronic Payments of the National Bank of Ukraine)
Royaume-Uni | CHAPS (Clearing House Automated Payment System)
États-Unis | Fedwire
Ouganda | Uganda National Interbank Settlement (UNIS)
Zambie | Zambian Interbank Payment and Settlement System (ZIPSS)
Zimbabwe | Zimbabwe Electronic Transfer and Settlement System (ZETSS)
Comme leur nom l'indique, les systèmes RTGS assurent le règlement en temps réel des transactions de montant élevé et de haute priorité entre les banques et institutions financières participantes. Ces systèmes sont généralement exploités par les banques centrales, qui agissent en tant qu'agent de règlement afin de garantir le transfert sécurisé, efficace et exact des fonds.
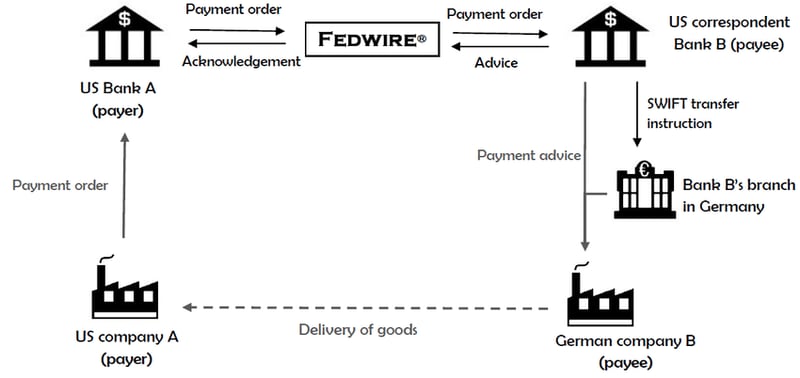
Les systèmes RTGS sont nationaux : chacun ne règle que sa propre devise, entre des participants détenant des comptes auprès de sa banque centrale. Un paiement transfrontalier ne circule donc pas « d'un RTGS à un autre ». Il s'effectue de la manière suivante :
- Banque correspondante : les banques commerciales détiennent des comptes les unes auprès des autres (comptes nostro et vostro). Une banque n'ayant pas d'accès direct à un système RTGS étranger recourt à un correspondant qui en dispose.
- Messagerie : Les instructions transitent entre les banques par Swift, aujourd'hui au format ISO 20022 (pacs.008, pacs.009).
- Segments nationaux : Chaque segment est réglé dans le système RTGS de sa devise – par exemple Fedwire pour les dollars américains et T2 pour les euros.
- Règlement de change : Lorsque des devises sont échangées, CLS peut régler simultanément les deux jambes (paiement contre paiement) afin d'éliminer le risque de règlement.
- Banques centrales : les banques centrales n'acheminent pas les paiements commerciaux de leurs banques. Elles fournissent les comptes de règlement et, dans certains cas, des lignes de swap ou des liens entre systèmes, comme TIPS qui règle l'euro, la couronne suédoise et la couronne danoise.
Pour les transactions effectuées au sein des systèmes RTGS, des frais supplémentaires s'appliqueront.
Fedwire
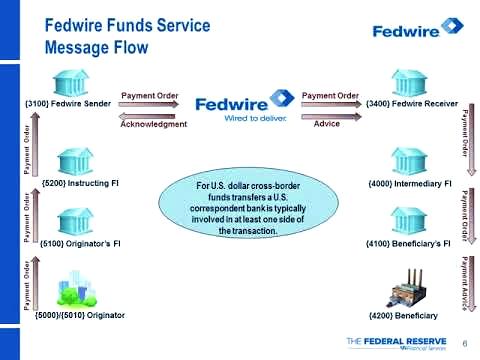
Fedwire, également appelé Fedwire Funds Service, est un système de règlement brut en temps réel (RTGS) destiné aux paiements de montant élevé aux États-Unis. Il est exploité par le système de la Réserve fédérale, qui constitue le système de banque centrale des États-Unis. Fedwire permet aux banques et aux établissements financiers participants d'émettre et de recevoir des virements électroniques de fonds, généralement pour des opérations de montant élevé et des paiements urgents, avec un caractère définitif immédiat.
Voici un aperçu du fonctionnement de Fedwire :
- Participation : Fedwire est utilisé par les banques, les coopératives de crédit et autres établissements de dépôt titulaires d'un compte auprès d'une banque de la Réserve fédérale, ainsi que par le Trésor américain et certaines agences gouvernementales.
- Règlement brut en temps réel : Contrairement à d'autres systèmes de paiement qui recourent à la compensation multilatérale pour réduire le nombre de transactions, Fedwire traite et règle chaque transaction individuellement, sur une base brute et en temps réel. Les fonds sont ainsi transférés et réglés immédiatement entre les banques participantes, sans délai ni regroupement des transactions.
- Caractère définitif immédiat : Les paiements effectués via Fedwire sont réputés définitifs et irrévocables dès leur traitement. Cela procure un haut degré de certitude aux établissements participants et contribue à réduire le risque de règlement.
- Heures d'ouverture : le service Fedwire Funds fonctionne 22 heures par jour les jours ouvrables, ouvrant à 21h00 (heure de l'Est) la veille calendaire et fermant à 19h00. Les banques et les institutions financières peuvent ainsi envoyer et recevoir des paiements tout au long de la journée ouvrable.
- Sécurité et gestion des risques : Fedwire met en œuvre de solides mesures de sécurité et pratiques de gestion des risques afin de garantir l'intégrité et la stabilité du système. Celles-ci comprennent des plafonds de débit net, des frais et des garanties applicables aux découverts intrajournaliers, ainsi que des sites de secours. Fedwire observe les Principes CPMI-IOSCO applicables aux infrastructures de marchés financiers.
- Relations avec les autres systèmes de paiement : Fedwire fonctionne parallèlement à d'autres systèmes de paiement tels que CHIPS et SWIFT. Alors que Fedwire est axé sur le règlement brut en temps réel des opérations de montant élevé, CHIPS est un système privé qui recourt à la compensation multilatérale pour accroître l'efficacité du règlement des paiements de montant élevé, et SWIFT est un réseau de messagerie mondial qui facilite la communication relative aux paiements transfrontaliers.
Jusqu'en juillet 2025, Fedwire utilisait son format propriétaire FAIM, structuré en « balises » numérotées. Depuis le 14 juillet 2025, les messages Fedwire Funds utilisent ISO 20022 (par exemple pacs.008 pour les virements de clientèle et pacs.009 pour les virements interbancaires). Les principaux éléments d'un message Fedwire Funds type comprennent :
- Identification de l'émetteur et du destinataire : cela comprend les numéros de routage de l'American Bankers Association (ABA), également appelés Routing Transit Numbers (RTN), qui sont des identifiants uniques des établissements financiers émetteur et destinataire.
- Code de type : Dans l'ancien format, un code de type/sous-type à quatre chiffres précisait la nature de l'instruction, par exemple un virement simple ou une demande d'annulation ; avec ISO 20022, le type de message porte lui-même cette information.
- Montant : Le montant de la transaction est indiqué en dollars américains, sans virgule ni autre caractère de mise en forme.
- Référence de l'émetteur : il s'agit d'un code alphanumérique, comportant généralement jusqu'à 16 caractères, fourni par l'établissement émetteur afin d'identifier la transaction de manière unique.
- Code de fonction métier (Business Function Code, BFC) : ce code précise l'objet ou la nature de la transaction, par exemple un paiement de règlement, un paiement commercial ou un transfert intragroupe.
- Coordonnées du bénéficiaire : Elles comprennent le nom et le numéro de compte du bénéficiaire (le destinataire final des fonds), ainsi que l'établissement financier du bénéficiaire.
- Informations sur le donneur d'ordre : Elles comprennent le nom et le numéro de compte du donneur d'ordre (la personne ou l'entité à l'origine du transfert) ainsi que son établissement financier.
- Autres informations : des informations complémentaires relatives à l'opération, telles que les informations de remise, les coordonnées des banques intermédiaires ou des instructions particulières, peuvent être ajoutées en tant que de besoin.
Une fois qu'un établissement émetteur a préparé un message au format Fedwire Funds, il le soumet à la Réserve fédérale par l'intermédiaire du Fedwire Funds Service. La Réserve fédérale traite l'instruction de paiement en temps réel et, une fois l'opération menée à bien, envoie un message de confirmation à l'établissement émetteur comme à l'établissement destinataire.
En résumé, Fedwire est un système RTGS exploité par le système de la Réserve fédérale, qui permet des paiements de montant élevé et urgents entre les banques et établissements financiers participants aux États-Unis. Il traite et règle chaque transaction individuellement, en montant brut, en temps réel et avec caractère définitif immédiat. Fedwire joue un rôle essentiel dans le système financier américain en assurant le transfert sûr, efficace et rapide de fonds entre établissements.
Fedwire
Numéro de référence Federal Wire ou numéro Fed (IMAD/OMAD)
Le système Input/Output Message Accountability Data (IMAD/OMAD) est, à l'instar du numéro UETR avec SWIFT GPI, un élément déterminant des transferts électroniques de fonds opérés par les services de la Federal Reserve Bank, en particulier par l'intermédiaire du service FedWire Funds. Ce système attribue un numéro IMAD ou OMAD distinct à chaque virement. Ces identifiants uniques sont essentiels pour garantir la traçabilité, la responsabilité et l'examen approfondi des virements.
Un IMAD comporte 22 caractères : la date du cycle de saisie (8 chiffres, AAAAMMJJ), la source de saisie (8 caractères) et un numéro de séquence (6 chiffres), par exemple 20251014ABCD1234000123.
1. Définition et objet :
- IMAD/OMAD : ces acronymes désignent respectivement Input Message Accountability Data et Output Message Accountability Data.
- Unicité : chaque numéro IMAD ou OMAD est propre à un virement donné, ce qui permet d'identifier et de suivre individuellement chaque transaction.
- Traçabilité : Ces numéros facilitent le suivi des virements tout au long du processus de paiement, de l'initiation à l'exécution.
2. Structure :
Le numéro IMAD/OMAD se compose généralement de trois éléments qui fournissent des informations spécifiques sur l'opération :
- Date (8 chiffres) : la date de la transaction, qui permet d'identifier le jour où elle a été traitée.
- Source d'entrée (8 caractères) : code identifiant la connexion de l'émetteur à Fedwire.
- Numéro de séquence (6 chiffres) : Numéro de séquence qui rend la référence unique pour cette date et cette source.
3. Fonctionnalité :
- Suivi : les banques et les institutions financières utilisent les numéros IMAD/OMAD pour suivre l'état des virements, afin de s'assurer qu'ils sont traités correctement et dans les délais.
- Enquête : le caractère unique des numéros IMAD/OMAD permet d'instruire efficacement tout écart, suivi ou incident survenant au cours du virement. Cela peut inclure des erreurs, des retards ou des soupçons d'activités frauduleuses.
- Règlement des différends : En cas de litige, le numéro IMAD/OMAD peut être invoqué pour fournir une trace claire et incontestable des détails de l'opération.
- Conformité : les établissements financiers sont tenus de conserver les enregistrements des numéros IMAD/OMAD dans le cadre de leurs obligations de conformité réglementaire. Cela leur permet de fournir des rapports détaillés et de répondre aux demandes des autorités de régulation ou des clients.
- Audit : ces numéros sont essentiels lors des audits, car ils permettent aux auditeurs de vérifier que toutes les opérations ont été correctement enregistrées et traitées.
CHAPS
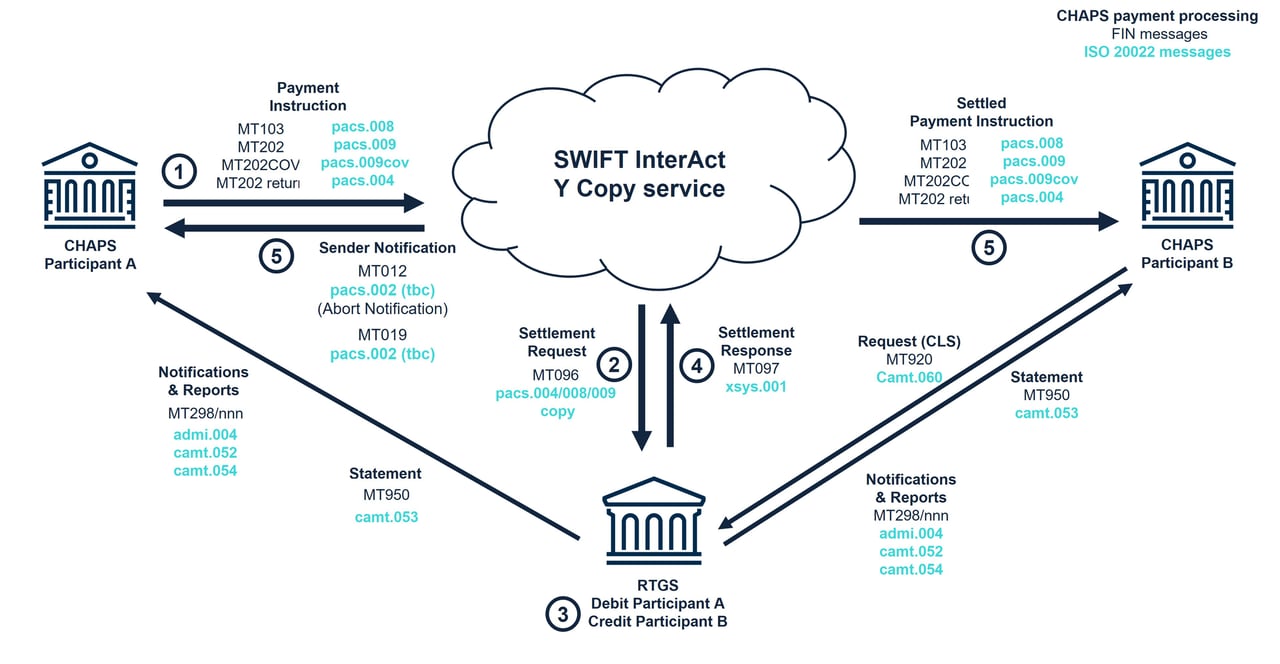
Le Clearing House Automated Payment System (CHAPS) fonctionne au sein du système de règlement brut en temps réel (RTGS) de la Banque d'Angleterre.
CHAPS est un système de paiement électronique de montants élevés basé au Royaume-Uni, qui permet le transfert instantané de fonds entre établissements financiers participants. Il est conçu pour les transactions de grande envergure, généralement entre banques, établissements financiers et entreprises, et il est utilisé à diverses fins, telles que le règlement d'opérations sur les marchés financiers, le financement de prêts aux entreprises et la gestion d'opérations de trésorerie.
Le système CHAPS fonctionne au sein de l'infrastructure RTGS de la Banque d'Angleterre, chargée de régler les paiements en temps réel et en base brute, c'est-à-dire que les opérations sont réglées individuellement, sans compensation ni regroupement avec d'autres opérations. Cela contribue à réduire les risques liés aux retards de règlement et aux blocages financiers.
Voici une description étape par étape du fonctionnement de CHAPS au sein du système RTGS :
- Initiation : Un participant à CHAPS (généralement une banque ou un autre établissement financier) initie un paiement pour le compte de son client ou pour son propre compte. Les détails du paiement sont saisis dans le système CHAPS.
- Validation : le système CHAPS valide les détails du paiement et s'assure que les informations nécessaires sont fournies et exactes, notamment les coordonnées du compte du bénéficiaire, le montant du paiement et les autres informations pertinentes.
- Transmission : Une fois validé, le message de paiement est envoyé via Swift. Grâce au service Y-copy, la Bank of England reçoit une copie et règle le paiement avant que le message complet ne soit transmis à la banque du bénéficiaire.
- Réception : Le règlement s’effectue dans le système RTGS de la Banque d’Angleterre (voir l’étape suivante) ; ce n’est qu’ensuite que la banque du bénéficiaire reçoit le message de paiement.
- Règlement : la Banque d'Angleterre débite le compte de règlement de la banque émettrice et crédite en temps réel celui de la banque destinataire.
- Confirmation : Une fois le règlement effectué, les participants CHAPS émetteur et destinataire reçoivent des messages de confirmation indiquant que la transaction a été traitée avec succès.
- Déclaration : Les participants à CHAPS sont tenus de conserver les enregistrements de leurs transactions, lesquels sont soumis à des exigences périodiques d'audit et de déclaration.
La Banque d'Angleterre exploite directement CHAPS depuis 2017, et CHAPS utilise ISO 20022 depuis juin 2023.
CNAPS II
Le CNAPS, acronyme de « China National Advanced Payment System » (中国现代化支付系统), est le système de paiement de la banque centrale de Chine ; son High Value Payment System constitue le système RTGS pour le renminbi.
Le CNAPS, dont le système de paiement de montants élevés (High Value Payment System) a été lancé par la Banque populaire de Chine (PBOC) en 2005 et est passé à la deuxième génération (CNAPS II) à partir de 2013, constitue une infrastructure essentielle de paiement et de règlement permettant le transfert instantané de fonds de montants élevés entre les établissements financiers participants en Chine.
Le CNAPS fonctionne en temps réel et en base brute, ce qui signifie que les transactions sont réglées individuellement, sans compensation ni regroupement avec d'autres transactions. Ce système réduit les risques liés aux retards de règlement et aux blocages financiers, garantissant que les fonds sont transférés rapidement et en toute sécurité.
Le système national de paiement avancé de la Chine (CNAPS) est principalement conçu pour les opérations nationales au sein de la Chine. Toutefois, avec le lancement du système de deuxième génération, CNAPS II, les paiements transfrontaliers et les interactions avec les autres systèmes RTGS dans le monde sont devenus plus efficaces.
Pour faciliter les opérations entre le CNAPS et les autres systèmes RTGS, les processus suivants sont généralement mis en œuvre :
- Relations de banque correspondante : les banques chinoises et les banques d'autres pays nouent des relations de banque correspondante. Cela signifie qu'une banque chinoise tient un compte auprès d'une banque étrangère (et inversement), ce qui permet aux clients des deux établissements d'effectuer des opérations dans leurs monnaies respectives.
- Comptes nostro et vostro : Ces relations de banque correspondante impliquent la tenue de comptes nostro et vostro. Un compte nostro (« notre compte chez vous ») est un compte qu'une banque détient auprès d'une banque étrangère, généralement dans la devise de cette dernière. Un compte vostro (« votre compte chez nous ») est le même compte vu du côté de la banque étrangère.
- Systèmes de messagerie : La Society for Worldwide Interbank Financial Telecommunication (SWIFT) constitue le principal système de messagerie permettant une communication sécurisée entre établissements financiers. Les instructions de paiement et les détails des opérations sont échangés entre banques au moyen de messages SWIFT normalisés.
- Règlement : Une fois l'instruction de paiement reçue et vérifiée, la transaction est réglée par l'intermédiaire des systèmes RTGS respectifs. La banque nationale règle la transaction dans la monnaie nationale au moyen du système RTGS national (par exemple CNAPS), tandis que la banque étrangère la règle dans la devise étrangère au moyen du système RTGS étranger.
- Conversion de devises : si l'opération implique des devises différentes, une opération de change sera effectuée. Le taux de change sera convenu entre les banques concernées, et le montant correspondant sera converti dans la devise du bénéficiaire avant le règlement final.
- Confirmation et reporting : Une fois le règlement effectué, la banque émettrice et la banque destinataire reçoivent des messages de confirmation indiquant que l'opération a été traitée avec succès. Les banques sont tenues de conserver les enregistrements de leurs opérations, lesquels sont soumis à des obligations périodiques d'audit et de reporting.
Il importe de relever que, si le CNAPS peut interagir avec d'autres systèmes RTGS selon les processus mentionnés ci-dessus, le niveau d'intégration et d'interopérabilité peut varier en fonction des cadres réglementaires, des relations de banque correspondante et des capacités technologiques des parties concernées.
Ces dernières années, des initiatives ont été engagées pour renforcer l'intégration et la coopération entre le CNAPS et les autres systèmes RTGS. Ainsi, la Chine a lancé en 2015 le Cross-border Interbank Payment System (CIPS) pour les paiements en renminbi, et la PBOC a conclu des accords bilatéraux de swap de devises avec de nombreuses banques centrales.
Globalement, l'interaction entre le CNAPS et les autres systèmes RTGS repose sur les relations de banque correspondante, sur des systèmes de messagerie établis tels que SWIFT et sur des opérations de change, afin de faciliter les paiements et règlements transfrontaliers. Des efforts se poursuivent pour améliorer l'efficacité, la sécurité et l'interopérabilité de ces systèmes dans l'environnement financier mondial.
SIC
Le système de paiement Swiss Interbank Clearing (SIC) constitue le système central de paiement de la Suisse. En service depuis le 10 juin 1987, il est géré par SIX Interbank Clearing Ltd (SIC Ltd) sous l'égide de la Banque nationale suisse. Les principaux participants au système SIC sont les banques suisses et d'autres acteurs des marchés financiers.
Outre les transactions de montant élevé, le SIC traite également les paiements de détail liés aux services proposés par les acteurs des marchés financiers, tels que les virements bancaires, les paiements par carte et les prélèvements. Le système SIC connaît une croissance constante depuis sa création, tant en volume de transactions qu'en valeur des transactions réglées.
Pour de plus amples informations sur le système SIC, veuillez consulter le document « The Swiss Interbank Clearing (SIC) payment system – Report on the SIC System and Disclosure Report », publié conjointement par la Banque nationale suisse et SIC Ltd. La première partie, intitulée « Report on the SIC system », présente en détail le système de paiement Swiss Interbank Clearing. En sa qualité d'infrastructure de marché financier d'importance systémique, le système SIC respecte les Principes pour les infrastructures de marchés financiers (PFMI) du CPIM-OICV. La seconde partie, « Disclosure Report on the SIC system », illustre l'application au système SIC des principes pertinents du CPIM-OICV.
BOJ-NET
Le Bank of Japan Financial Network System (BOJ-NET) est le système de règlement brut en temps réel (RTGS) exploité par la Banque du Japon. Il constitue un élément essentiel de l'infrastructure des marchés financiers japonais et permet le règlement sûr et efficace des opérations en yens japonais entre les établissements financiers du pays.
BOJ-NET permet le règlement en temps réel des paiements de montant élevé, tels que les virements interbancaires, les opérations sur titres et les opérations de banque centrale. Les transactions sont réglées individuellement et en temps réel, de sorte que chaque paiement est traité immédiatement et de manière irrévocable, ce qui élimine le risque de retard de règlement ou de défaillance.
Aperçu du fonctionnement de BOJ-NET :
- Soumission des transactions : les établissements financiers participants soumettent leurs instructions de paiement à BOJ-NET, soit directement, soit par l'intermédiaire d'une banque correspondante.
- Traitement en temps réel : BOJ-NET traite les instructions de paiement opération par opération. Le système vérifie la disponibilité de fonds suffisants sur le compte de l'émetteur avant d'approuver l'opération. Une fois celle-ci approuvée, les fonds sont transférés immédiatement et de manière irrévocable du compte de l'émetteur vers celui du bénéficiaire.
- Caractère définitif du règlement : le règlement dans BOJ-NET est définitif et irrévocable. Une fois qu'une transaction a été traitée, elle ne peut être ni annulée ni modifiée. Cette caractéristique offre un haut degré de certitude et réduit le risque de règlement pour les établissements participants.
- Fonctionnement continu : BOJ-NET fonctionne en continu pendant les heures ouvrées, de sorte que les instructions de paiement peuvent être soumises et réglées en temps réel tout au long de la journée. Cela permet aux établissements financiers de gérer plus efficacement leur liquidité et contribue à préserver la stabilité du système financier japonais.
- Supervision de la banque centrale : la Banque du Japon supervise l'exploitation de BOJ-NET et veille à la fiabilité et à la sécurité du système, ainsi qu'à sa conformité aux exigences réglementaires.
RITS
Le Reserve Bank Information and Transfer System (RITS) est le système RTGS australien, exploité par la Reserve Bank of Australia. Il permet le règlement en temps réel des opérations de montant élevé en dollars australiens entre les établissements financiers participants. Le RITS sert également de système de règlement pour d'autres systèmes de paiement australiens, tels que le High-Value Clearing System (HVCS) et le Bulk Electronic Clearing System (BECS).
Le RITS facilite le règlement en temps réel des paiements de montant élevé, tels que les virements interbancaires, les transactions sur titres et les opérations de banque centrale. Les transactions sont réglées individuellement et en temps réel, ce qui signifie que chaque paiement est traité immédiatement et de manière irrévocable, atténuant le risque de retards de règlement ou de défaillances.
Aperçu du fonctionnement de RITS :
- Soumission des transactions : les établissements financiers participants soumettent leurs instructions de paiement au RITS, soit directement, soit par l'intermédiaire d'une banque correspondante.
- Traitement en temps réel : le RITS traite les instructions de paiement opération par opération. Le système vérifie que le compte du donneur d'ordre dispose de fonds suffisants avant d'approuver l'opération. Une fois l'opération approuvée, les fonds sont transférés immédiatement et de manière irrévocable du compte du donneur d'ordre vers celui du bénéficiaire.
- Caractère définitif du règlement : le règlement dans RITS est définitif et irrévocable. Une fois une transaction traitée, elle ne peut être annulée ni modifiée. Cette caractéristique offre un haut niveau de certitude et réduit le risque de règlement pour les établissements participants.
- Fonctionnement continu : le RITS fonctionne en continu pendant les heures ouvrables, de sorte que les instructions de paiement peuvent être soumises et réglées en temps réel tout au long de la journée. Les établissements financiers peuvent ainsi gérer plus efficacement leur liquidité, ce qui contribue à préserver la stabilité du système financier australien.
- Supervision par la banque centrale : la Reserve Bank of Australia supervise le fonctionnement du RITS et veille à la fiabilité et à la sécurité du système ainsi qu'à sa conformité aux exigences réglementaires.
Systèmes de paiement de montants élevés (LVPS)
EURO1 est un système de paiement de montants élevés du secteur privé, d'une nature particulière, conçu pour le règlement de transactions en euros prioritaires et exécutées le jour même à travers l'Europe. Le système est principalement destiné au traitement de transactions de montants élevés et sensibles au facteur temps, tant au niveau national que transfrontalier.
Chaque paiement est définitif lors de son traitement, tandis que les participants ne règlent dans T2, en fin de journée, que leurs soldes nets.
Fonctionnant comme un système de règlement net équivalent à un système de règlement brut en temps réel (RTGS), EURO1 est classé parmi les systèmes de paiement d'importance systémique et est placé sous la surveillance de la Banque centrale européenne.
EURO1 a démarré avec l'introduction de l'euro en janvier 1999, succédant au système de compensation de l'ECU. Il est exploité par EBA CLEARING ; un fonds de liquidité garanti par des sûretés, détenu dans T2, assure l'achèvement du règlement même en cas de défaillance d'un participant.
Le Continuous Linked Settlement (CLS) est un système financier mondial spécialisé, conçu pour éliminer le risque de règlement sur le marché des changes. Le risque de règlement, également appelé risque Herstatt, survient lorsqu'une partie à une opération de change livre la devise qu'elle a vendue sans recevoir la devise qu'elle a achetée, souvent en raison de décalages horaires ou de la défaillance de la contrepartie. Le CLS a été créé pour répondre à ce risque et renforcer la stabilité et l'efficacité globales du marché mondial des changes.
CLS fonctionne selon un mécanisme de paiement contre paiement (PVP), qui garantit le règlement simultané des deux volets d'une opération de change et élimine le risque qu'une partie ne reçoive pas son paiement. Chaque instruction est réglée en brut, mais les membres ne financent que leur position nette dans chaque devise, ce qui réduit considérablement la liquidité requise.
Aperçu du fonctionnement de CLS :
- Soumission : Les banques membres soumettent leurs opérations de change à CLS, qui sont ensuite appariées et confirmées au sein du système. Chaque banque membre dispose d'un membre de règlement désigné, chargé de régler les obligations de paiement découlant des opérations soumises.
- Compensation multilatérale : CLS calcule les obligations de paiement nettes de chaque banque membre et pour chaque devise, en tenant compte à la fois des achats et des ventes de chaque devise. Ce processus réduit considérablement le volume et la valeur globaux des transactions à régler.
- Règlement : les membres de règlement versent leurs montants nets sur les comptes de CLS Bank auprès des banques centrales participantes. CLS Bank règle ensuite chaque opération en débitant et en créditant simultanément les deux jambes de devise dans ses propres livres, puis verse les soldes en résultant.
- Reporting : CLS fournit aux banques membres des mises à jour en temps réel sur le statut de leurs opérations soumises, ainsi que des rapports de fin de journée détaillant leur activité de règlement.
CLS est détenue par ses banques membres. CLS Bank est réglementée par la Réserve fédérale et supervisée par un comité composé des banques centrales dont elle règle les devises. Elle règle actuellement 18 devises.
CHIPS
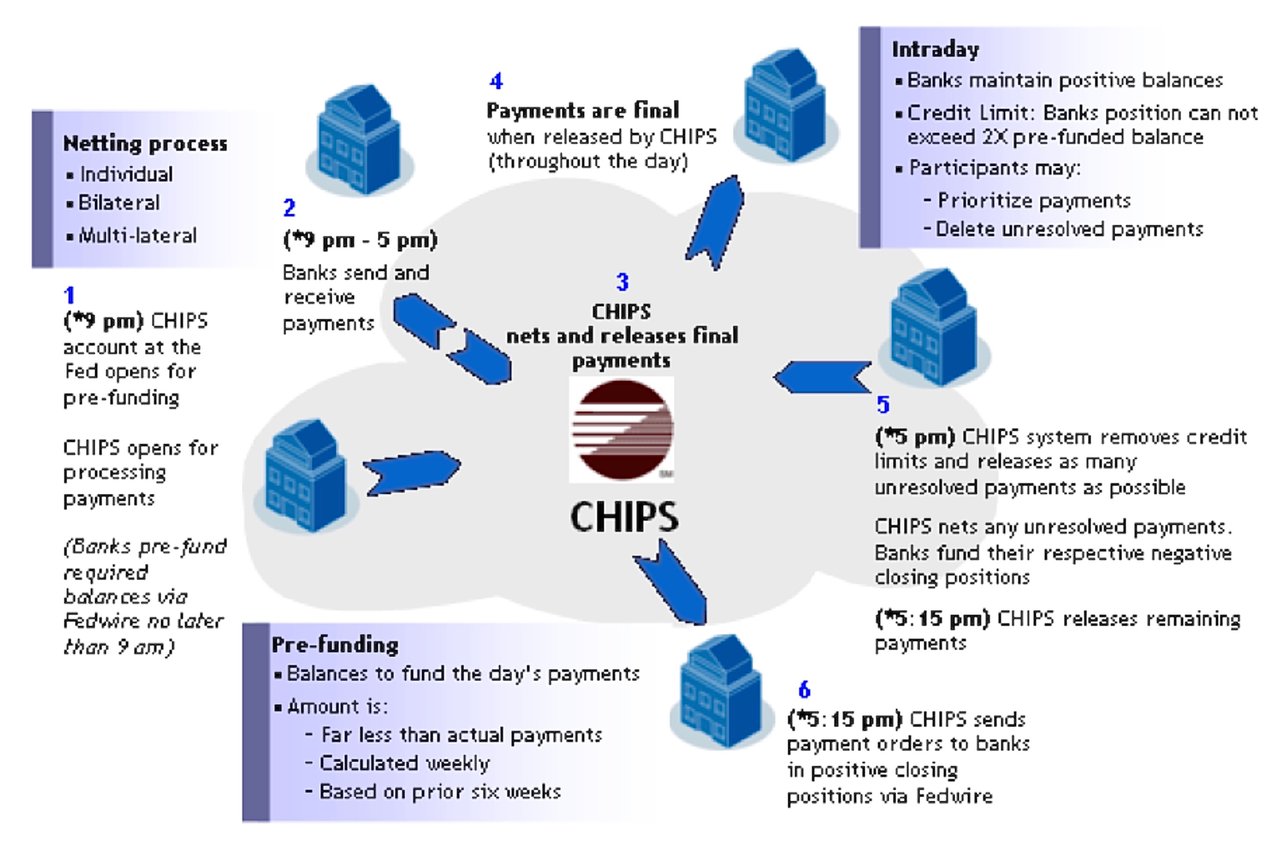
CHIPS (Clearing House Interbank Payments System) est un système de compensation de grande envergure, exploité par le secteur privé, pour les paiements en dollars des États-Unis (USD). Il est géré par The Clearing House, association bancaire et société de paiement détenue par plusieurs grandes banques commerciales américaines. Le système traite à la fois des paiements nationaux et internationaux, en compensant et en réglant en moyenne environ 2 000 milliards d'USD par jour en 2025. CHIPS joue un rôle essentiel dans le bon fonctionnement des systèmes financiers américain et mondial en facilitant des transactions interbancaires sécurisées, efficaces et rapides.
Les principales caractéristiques et le fonctionnement de CHIPS peuvent être résumés comme suit :
- Paiements rapides et définitifs : CHIPS exécute les paiements en continu au cours de la journée, contre des soldes préalablement approvisionnés. Un paiement est définitif dès lors que CHIPS l'a exécuté. Cela apporte de la sécurité et réduit le risque pour les banques participantes.
- Mécanisme efficace d'économie de liquidité : CHIPS recourt à un algorithme breveté qui rapproche et compense les paiements, ce qui accroît sensiblement l'efficacité du processus de compensation. La compensation (netting) consiste à solder entre elles plusieurs transactions conclues entre deux parties, de manière à obtenir un montant net unique à payer ou à recevoir pour chaque participant. Cela réduit le nombre global de transactions à régler et, partant, le montant de liquidités (espèces ou équivalents de trésorerie) nécessaire à leur règlement. Ce mécanisme est particulièrement avantageux pour les banques, car il leur permet de gérer plus efficacement leur liquidité et réduit le recours à des emprunts infrajournaliers coûteux.
- Participation et éligibilité : CHIPS est un système fondé sur l'adhésion, ouvert aux banques disposant d'un établissement réglementé aux États-Unis. Pour participer à CHIPS, les banques doivent satisfaire à des critères d'éligibilité précis, notamment en matière de solidité financière, de capacité opérationnelle et de conformité réglementaire. The Clearing House est chargée de superviser ses membres et de veiller à leur conformité.
- Sécurité et gestion des risques : CHIPS dispose de mesures de sécurité et de pratiques de gestion des risques robustes afin de garantir l'intégrité et la stabilité du système. CHIPS est désigné comme infrastructure de marché financier d'importance systémique et est supervisé par la Réserve fédérale.
- Complémentarité avec les autres systèmes de paiement : CHIPS fonctionne parallèlement à d'autres grands systèmes de paiement, tels que Fedwire, dont il complète les services en offrant un canal alternatif pour les opérations de gros montants en USD. Alors que Fedwire est un système de règlement brut en temps réel (RTGS) exploité par la Réserve fédérale, CHIPS est un système privé axé sur la compensation multilatérale des opérations afin d'accroître l'efficacité.
En résumé, CHIPS est un système de compensation privé de grande envergure pour les paiements en USD, nationaux comme internationaux. Il assure des paiements rapides et définitifs, met en œuvre un mécanisme efficace d'économie de liquidité grâce à un algorithme de compensation breveté, et maintient des normes élevées de sécurité et de gestion des risques. CHIPS fonctionne parallèlement à d'autres systèmes de paiement et constitue un élément essentiel de l'infrastructure financière américaine et mondiale.
Similitudes et différences entre les virements FED-wire et CHIPS.
Ces deux systèmes sont essentiels au fonctionnement du système financier américain, car ils facilitent le transfert de sommes importantes entre banques et autres institutions financières.
- FED-wire, ou Federal Reserve Wire Network, est un système de règlement brut en temps réel (RTGS) exploité par la Réserve fédérale aux États-Unis. Il assure le règlement immédiat, définitif et irrévocable des transferts de fonds entre les banques participantes.
- CHIPS, ou Clearing House Interbank Payments System, est un système de paiement de montants élevés détenu et exploité à titre privé. Il appartient à The Clearing House, un consortium regroupant les plus grandes banques américaines et certaines banques internationales. CHIPS n'est pas un système de règlement brut comme Fedwire : il rapproche et compense les paiements en continu au cours de la journée, par rapport à des soldes préfinancés détenus auprès de la Réserve fédérale, avec une clôture définitive en fin de journée.
Points communs entre FED-wire et CHIPS :
- Il s'agit dans les deux cas de systèmes de transfert électronique de fonds utilisés pour faciliter les opérations de montant élevé entre banques et établissements financiers aux États-Unis.
- Les deux sont essentiels au bon fonctionnement du système financier américain et déterminants pour la stabilité et l'efficacité du dollar américain en tant que monnaie de réserve.
- Les deux systèmes sont soumis à la réglementation et à la surveillance des autorités compétentes, telles que la Réserve fédérale.
Différences entre FED-wire et CHIPS :
Propriété et exploitation :
- FED-wire est exploité par la Réserve fédérale, banque centrale des États-Unis, tandis que CHIPS appartient à un consortium privé de banques (The Clearing House), qui l'exploite.
Mécanisme de règlement :
- FED-wire est un système de règlement brut en temps réel (RTGS) qui assure un règlement immédiat et définitif de chaque transaction. CHIPS, en revanche, recourt à un mécanisme de compensation économisant la liquidité : les paiements sont appariés et compensés entre eux, puis libérés en continu.
Caractère définitif des transactions :
- Les deux systèmes assurent le caractère définitif du règlement : un paiement Fedwire est définitif lorsqu'il est réglé, un paiement CHIPS lorsqu'il est libéré. CHIPS ne procède à aucune annulation de paiements.
Accès :
- L'accès à FED-wire est généralement réservé aux banques détenant un compte auprès de la Réserve fédérale, tandis que l'accès à CHIPS est réservé à ses banques membres, parmi lesquelles figurent des établissements financiers nationaux comme internationaux.
Volume et valeur des transactions :
- Fedwire règle une valeur totale quotidienne plus élevée ; CHIPS traite une part importante des paiements internationaux en dollars américains.
Cas d'usage :
- Bien que les deux systèmes servent aux opérations de montant élevé, FED-wire est couramment utilisé pour des opérations telles que le règlement de titres d'État et les virements interbancaires, tandis que CHIPS l'est souvent pour des opérations internationales, telles que les opérations de change et le financement du commerce international.
FED-wire et CHIPS sont deux composantes essentielles du système financier américain et jouent un rôle déterminant dans le traitement des transactions de montant élevé. Ils présentent certaines similitudes, mais diffèrent sur des points essentiels en matière de propriété, de fonctionnement et de mécanismes de règlement.



Étape suivante
Demander une mise en relation
Indiquez-nous en quelques lignes qui vous êtes et ce que vous envisagez. Votre demande parvient directement à la Banque et est traitée en toute confidentialité.
Vous préférez en discuter ? Réservez une visioconférence de 30 minutes.
Pour en savoir plus sur le transfert de fonds vers vos comptes auprès de nous par le système RTGS, veuillez contacter notre Responsable des relations avec les banques centrales, Henry Kofi.