
Autres méthodes de transfert
Serveur à serveur (S2S)

Activation des services S2S chez IFB
Les fonctionnalités de serveur à serveur seront activées à la demande du client, dès lors que son compte est en règle :
- Elle maintient le solde minimum,
- présente un historique financier régulier, et
- est conforme à des activités commerciales légitimes.
En outre, le compte doit présenter
- aucun problème de conformité en suspens, et
- toutes les opérations doivent respecter la réglementation financière internationale.
L'activation définitive est soumise à l'examen et à l'approbation internes de notre équipe de conformité et de gestion des risques.
Un message n'est pas de la monnaie
Pourquoi aucun message SWIFT, télex ou serveur ne déplace des fonds sans règlement, en 90 secondes.
Vérifier un document avec VL1 →Vous avez reçu un message de paiement, un bordereau ou une confirmation ? Faites-le vérifier avant de vous y fier.
Virements de serveur à serveur (S2S)
désignent une étape du processus de transfert de fonds, d'actifs, de passifs et de fonds propres entre leurs comptes nostro respectifs, ou de données entre différentes banques ou institutions financières par l'intermédiaire de leurs serveurs respectifs. Ces transferts sont assurés par des connexions sécurisées et chiffrées et reposent sur des protocoles et des normes éprouvés afin de garantir une transmission sûre et efficace de l'information. Les transferts de serveur à serveur comportent plusieurs composantes dans le domaine bancaire :
- Réseaux interbancaires : les établissements financiers sont reliés entre eux par des réseaux interbancaires, tels que la Society for Worldwide Interbank Financial Telecommunication (SWIFT) ou le réseau Automated Clearing House (ACH). Ces réseaux permettent aux banques de communiquer entre elles et de traiter des opérations telles que les virements de fonds et les paiements.
- Protocoles et normes : Les virements de serveur à serveur reposent sur des protocoles et des normes établis pour faciliter la communication et le traitement des transactions. On peut citer, par exemple, la norme ISO 20022 pour l'échange de données informatisé et le système de messagerie SWIFT, qui utilise un format spécifique pour l'échange de messages financiers entre banques.
- Connexions sécurisées : les banques recourent à des connexions sécurisées et chiffrées afin de protéger la confidentialité et l'intégrité des informations sensibles transmises lors des transferts de serveur à serveur. Cela suppose notamment l'utilisation de technologies telles que Secure Socket Layer (SSL) ou Transport Layer Security (TLS) pour établir des canaux de communication sécurisés.
- Authentification et autorisation : Les banques mettent en œuvre des procédures d'authentification et d'autorisation robustes afin de vérifier l'identité des parties à un transfert de serveur à serveur. Cela peut impliquer l'utilisation de certificats numériques, de clés cryptographiques ou de méthodes d'authentification multifacteur, afin que seules les personnes ou les systèmes autorisés puissent initier ou approuver des transactions.
- Traitement des opérations : une fois les mesures de sécurité nécessaires en place, les opérations peuvent être traitées entre les banques. Cela implique généralement que la banque émettrice initie la demande de virement, que la banque réceptrice vérifie et accepte cette demande, puis que les deux banques mettent à jour leurs écritures respectives pour refléter le transfert exécuté.
- Rapprochement et règlement : une fois le virement de serveur à serveur achevé, les banques rapprochent leurs écritures et règlent les soldes restants. Cela peut impliquer la mise à jour des registres, le rapprochement des données de transaction et le règlement des frais ou commissions encore dus au titre du virement.
Nos services S2S
Nous fournissons des services S2S à notre clientèle triée sur le volet de particuliers fortunés et de sociétés bien établies, en mettant tout particulièrement l'accent sur la discrétion, la confidentialité et l'intégrité institutionnelle.
Toutes les opérations S2S sont conduites exclusivement entre des banques pleinement intégrées au système bancaire international, ce qui garantit non seulement l'échange sécurisé de messages S2S authentifiés, mais aussi le règlement effectif et dans les délais des fonds. Les contreparties ne disposant pas d'une telle intégration peuvent être en mesure de transmettre des messages, mais demeurent par nature incapables de mener à bien le règlement financier.
Dans les transferts S2S, les fonds ne peuvent pas être « téléchargés » depuis le grand livre ou les serveurs centraux d'une banque, ces systèmes étant toujours entièrement isolés de tout accès externe. Contrairement aux fichiers numériques stockés dans le cloud ou sur un serveur ou un ordinateur ordinaire, les fonds doivent toujours être transmis par le cadre sécurisé et réglementé du système bancaire mondial, ce qui garantit à la fois leur intégrité et la conformité de chaque transaction.
Empiriquement, plus de 68 % des opérations S2S qui nous sont présentées émanent d'entités non bancaires ou de banques dépourvues de la capacité d'envoyer des fonds.
À l'inverse, nous sommes en mesure d'opérer sans limitation de montant, sous la seule réserve d'une vérification rigoureuse de l'établissement émetteur et de sa capacité démontrable à assurer le règlement.

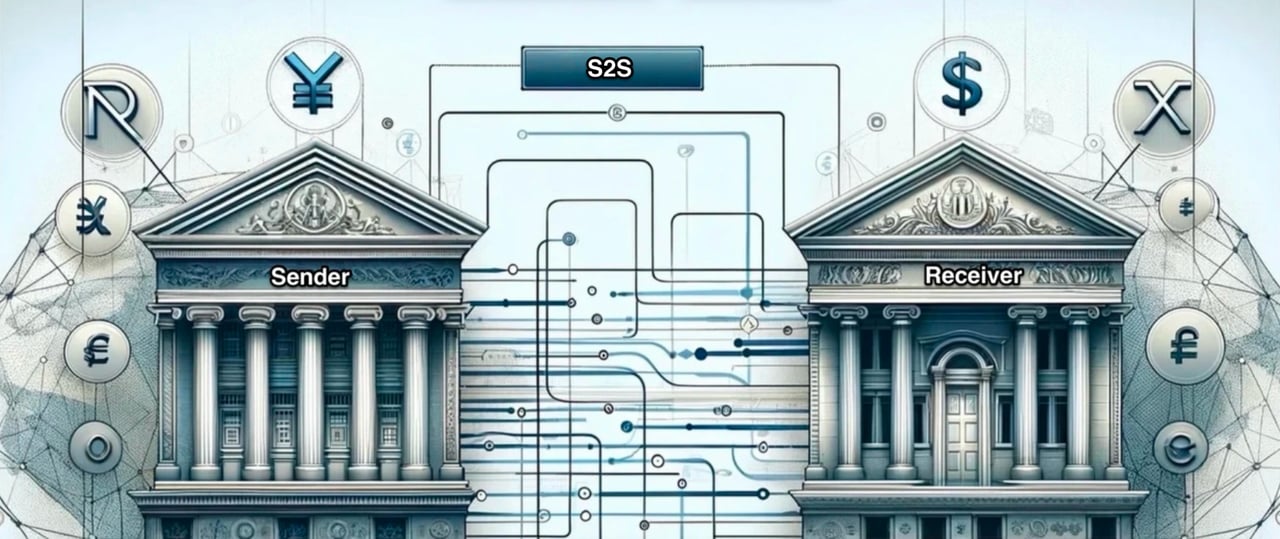
Structure de transfert de devises de serveur à serveur (S2S)
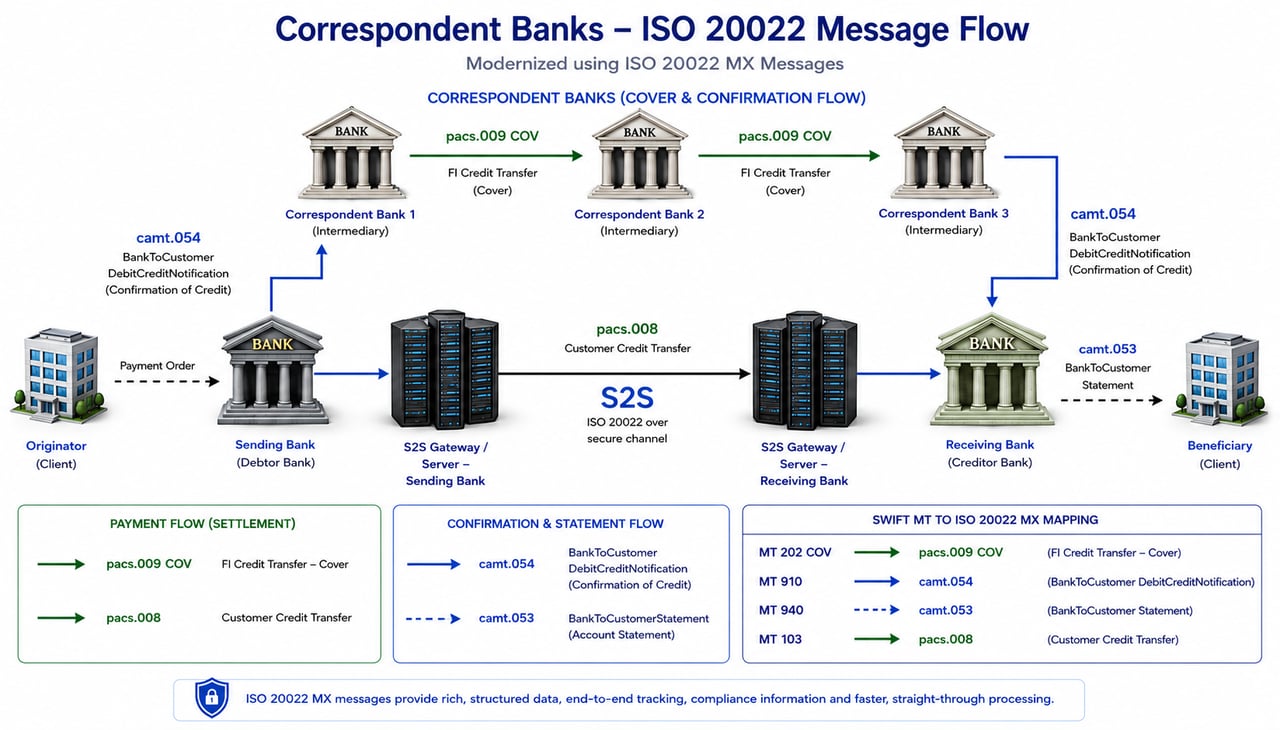
Communications S2S entre banques
Les communications de serveur à serveur entre banques reposent sur une combinaison de protocoles sécurisés, de cadres réglementaires et de normes sectorielles, afin de garantir la confidentialité, l'intégrité et la disponibilité des données. Elles sont généralement gérées au moyen d'une combinaison des protocoles et technologies suivants :
1. SWIFT (Society for Worldwide Interbank Financial Telecommunication)
- Aperçu : SWIFT fournit un réseau mondial de messagerie financière sécurisée et standardisée. Il est largement utilisé pour les virements bancaires internationaux.
- Protocoles utilisés : SWIFTNet repose sur des protocoles IP tels que SWIFTNet InterAct et SWIFTNet FileAct, qui s'appuient sur XML pour le formatage des messages. La sécurité des communications est assurée par TLS (Transport Layer Security).
2. ISO 20022
- Aperçu : ISO 20022 est une norme internationale d'échange électronique de données entre établissements financiers. Elle offre une plateforme commune pour l'élaboration de messages au format XML normalisé.
- Protocoles utilisés : souvent mis en œuvre au moyen de protocoles de transport sécurisés tels que HTTPS et TLS.
3. Protocole FIX (Financial Information Exchange)
- Aperçu : FIX est un protocole standard d'échange électronique en temps réel des transactions sur titres.
- Protocoles utilisés : les messages FIX sont généralement transmis via TCP/IP et peuvent être sécurisés au moyen de TLS.
4. EBICS (Electronic Banking Internet Communication Standard)
- Présentation : Largement utilisé en Europe, EBICS est un protocole de transmission sécurisée de transactions financières par internet.
- Protocoles utilisés : EBICS recourt à HTTPS avec TLS pour sécuriser les communications et à XML pour le formatage des messages.
5. VPN (réseau privé virtuel)
- Présentation : les VPN assurent une communication point à point sécurisée sur Internet en créant des tunnels chiffrés.
- Protocoles utilisés : les protocoles courants comprennent IPsec (Internet Protocol Security) et SSL/TLS.
6. Normes API (interface de programmation d'applications)
- Aperçu : les API permettent une intégration et une communication fluides entre les systèmes bancaires.
- Protocoles utilisés : les API RESTful recourent généralement à HTTPS avec TLS pour la transmission sécurisée des données. Les normes d'Open Banking, telles que la directive DSP2 en Europe, imposent l'utilisation d'API sécurisées pour accéder aux données bancaires.
7. SFTP (Secure File Transfer Protocol)
- Aperçu : SFTP est utilisé pour le transfert sécurisé de fichiers entre banques.
- Protocoles utilisés : SFTP fonctionne sur SSH (Secure Shell), ce qui garantit le chiffrement et la sécurité des transmissions.
8. Blockchain et DLT (technologie des registres distribués)
- Présentation : les technologies émergentes telles que la blockchain permettent un traitement des transactions décentralisé et sécurisé.
- Protocoles utilisés : les protocoles spécifiques dépendent de la plateforme de chaîne de blocs, par exemple Hyperledger Fabric ou Ethereum. La sécurité est assurée par des méthodes cryptographiques.
Considérations de sécurité et de réglementation
- Authentification et autorisation : des mécanismes tels que l'authentification à deux facteurs, les signatures numériques et les contrôles d'accès fondés sur les rôles sont mis en œuvre.
- Chiffrement : les données au repos et en transit sont chiffrées au moyen d'algorithmes cryptographiques robustes (par exemple AES, RSA).
- Conformité : respect des exigences réglementaires telles que le RGPD (Règlement général sur la protection des données), la DSP2 (deuxième directive sur les services de paiement) et d'autres normes régionales.
Connectivité alternative
- Lignes privées directes : certaines banques recourent à des lignes louées ou à des réseaux MPLS (Multiprotocol Label Switching) pour des communications directes hautement sécurisées. Pratique courante dans les environnements à haute sécurité.
- Solutions en nuage : les banques recourent de plus en plus à des fournisseurs de services d'informatique en nuage dotés de solides dispositifs de sécurité pour leurs communications interbancaires. Cette pratique est de plus en plus courante, sous réserve des règles d'externalisation et de résilience opérationnelle telles que DORA dans l'UE.
Protocoles de transmission pour le S2S
- FIX (Financial Information eXchange) : norme de messagerie pour la négociation de titres : ordres, exécutions et allocations. Elle véhicule des données de transaction, et non des paiements.
- EBICS (Electronic Banking Internet Communication Standard) : Norme d'échange sécurisé de fichiers entre les entreprises clientes et leurs banques, utilisée principalement en Allemagne, en France, en Suisse et en Autriche.
- Zengin : Le système Zengin est le réseau japonais de virements interbancaires nationaux ; le format de fichier Zengin est utilisé pour les virements et prélèvements nationaux.
- AS2 (Applicability Statement 2) : Transport sécurisé et signé de documents commerciaux (EDI, XML) via Internet, avec accusés de réception.
- SNMPv3 : Supervision et gestion des équipements réseau, avec authentification et chiffrement. Il gère l'infrastructure ; il ne véhicule pas de transactions.
- Kerberos : Authentification réseau par tickets, permettant aux clients et aux services de prouver mutuellement leur identité.
- OAuth 2.0 : Autorisation déléguée au moyen de jetons d'accès limités ; fondement de la plupart des API d'open banking.
- SFTP et SCP sur SSH : transfert et copie chiffrés de fichiers entre serveurs, largement utilisés pour les fichiers de paiement et de relevés.
Chacun de ces protocoles sécurise l'échange de données ou l'accès aux systèmes. Dans les transactions S2S impliquant le transfert de monnaie, d'actifs, de passifs et de fonds propres bancaires, les protocoles mentionnés sont nécessaires mais non suffisants pour mener à bien les transactions financières :
Transfert effectif de fonds : ces protocoles transmettent efficacement les détails des transactions, mais n'assurent pas le mouvement effectif des fonds. Pour transférer des fonds, des systèmes tels que la banque correspondante, les systèmes de règlement brut en temps réel (RTGS) et les paiements instantanés sont indispensables. Ils déplacent physiquement les fonds entre les comptes et achèvent l'opération financière, sauf si les fonds sont déjà déposés sur un compte nostro-vostro et doivent en être prélevés. Au-delà de la transmission de données, un règlement effectif des fonds est nécessaire pour assurer le mouvement en temps réel des fonds et refléter fidèlement les opérations dans les systèmes bancaires.
Transfert effectif des actifs, passifs et capitaux propres : dans les opérations portant sur des actifs, des passifs et des capitaux propres, il est essentiel d'enregistrer ces transferts auprès des CSD. Les CSD sont chargés de tenir le registre légal de la propriété des titres, un processus qui dépasse le cadre des protocoles de communication initiaux. Le transfert d'actifs et de titres de capital a également une incidence sur les états financiers des banques, en modifiant les soldes de leurs passifs, actifs et capitaux propres. Ce reporting financier auprès des autorités de contrôle concernées, ainsi que les exigences de conformité qui s'y rattachent, excède les capacités de transmission de données des protocoles et nécessite des processus financiers et réglementaires complémentaires.
En substance, si les protocoles sont essentiels à l'échange sécurisé et efficace d'informations dans les transactions S2S, le processus complet fait intervenir des systèmes supplémentaires pour le mouvement effectif des devises, actifs, passifs et capitaux propres, le règlement, l'enregistrement juridique et l'information financière, afin que l'ensemble de la transaction soit exécuté dans le respect des normes réglementaires bancaires.
Procédures de connexion minimales
Pour relier les serveurs de deux banques différentes en vue d'une transmission d'informations unique, plusieurs étapes et informations détaillées sont nécessaires. Voici une analyse approfondie :
1. Informations sur le réseau
- Adresses IP : obtenez les adresses IP publiques ou privées des deux serveurs.
- Ports : déterminez les ports qui seront utilisés pour la communication (par exemple, le port 22 pour SFTP, le port 443 pour HTTPS).
2. Authentification et autorisation
- Identifiants : échangez de manière sécurisée les identifiants d'accès. Nom d'utilisateur et mot de passe : veillez à les communiquer de façon sécurisée. Clés SSH : en cas d'utilisation de SSH, partagez les clés publiques de manière sécurisée. Clés API : pour les communications fondées sur des API, partagez les clés API de manière sécurisée.
- Certificats : utilisez des certificats SSL/TLS pour chiffrer les connexions.
3. Protocoles de transfert de données
- Choix du protocole : choisissez le protocole en fonction de la sécurité et des fonctionnalités. FTP/SFTP : protocole sécurisé de transfert de fichiers ; HTTP/HTTPS : pour les communications via le web ; points de terminaison d'API : en cas d'utilisation d'un service web
- Règles de pare-feu : configurez les pare-feux afin d'autoriser le trafic via les ports spécifiés. Exemple : ouvrir le port 22 pour l'adresse IP sur le pare-feu du serveur A.
4. Considérations de sécurité
- Chiffrement : veiller à ce que les données soient chiffrées pendant leur transmission. Utiliser des protocoles tels que SFTP ou HTTPS, ou mettre en œuvre un chiffrement au niveau des données elles-mêmes.
- Contrôles d'accès : limiter l'accès au personnel et aux systèmes nécessaires. Définir des rôles et des autorisations pour les utilisateurs.
5. Coordination technique
- Configuration réseau : configurer les paramètres réseau, tels que le NAT (Network Address Translation) si nécessaire. Exemple : configurer le NAT pour faire correspondre les adresses IP internes à des adresses IP externes.
- Tests : effectuer un test afin de s'assurer de la connectivité et de l'exactitude du transfert des données. Vérifier à la fois la connectivité et l'intégrité des données.
6. Préparation des données
- Format de fichier : convenir du format des données à transférer (par exemple CSV, JSON, XML).
- Volume des données : veiller à ce que les deux parties connaissent le volume des données afin de pouvoir les traiter de manière appropriée. Exemple : si la taille du fichier dépasse certaines limites, envisager de scinder les données ou de recourir à la compression.
Exemple d'étapes pour un transfert de fichiers sécurisé via SFTP :
- Échange des clés SSH publiques : partagez de manière sécurisée la clé SSH publique de chaque serveur et ajoutez-la aux clés autorisées de l'autre serveur.
- Serveur A : ajoutez la clé publique du serveur B au fichier `~/.ssh/authorized_keys`.
- Serveur B : ajouter la clé publique du serveur A au fichier `~/.ssh/authorized_keys`.
2. Configurer les pare-feu : ouvrir le port 22 sur les deux serveurs afin d'autoriser le trafic SFTP.
- `iptables -A INPUT -p tcp -s 203.0.113.5 --dport 22 -j ACCEPT`
- `iptables -A INPUT -p tcp -s 192.168.1.10 --dport 22 -j ACCEPT`
3. Lancer le transfert : utilisez SFTP pour transférer les fichiers.
- Sur le serveur A : `sftp user@203.0.113.5`
- Sur le serveur B : `sftp user@192.168.1.10`
- Commandes dans SFTP : `put localfile` ou `get remotefile`
4. Vérification : Vérifier l'intégrité du fichier après le transfert.
- Comparer les sommes de contrôle : `sha256sum localfile` et `sha256sum remotefile`
Transfert effectif de fonds : Ces protocoles transmettent efficacement les détails des opérations, tels que les messages et les instructions, mais ils ne permettent pas le mouvement effectif des fonds.
Pour le transfert physique de fonds, des systèmes tels que la banque correspondante, le règlement brut en temps réel (RTGS) et les paiements en temps réel (RTP) sont indispensables.
- Dans le cadre de l'activité de banque correspondante, les fonds sont transférés entre des comptes ouverts auprès de banques différentes.
- Dans le système RTGS, le transfert de fonds s'effectue entre des comptes de règlement tenus auprès de la ou des banques centrales.
- De même, dans le système RTP, les fonds sont transférés entre des comptes de compensation.
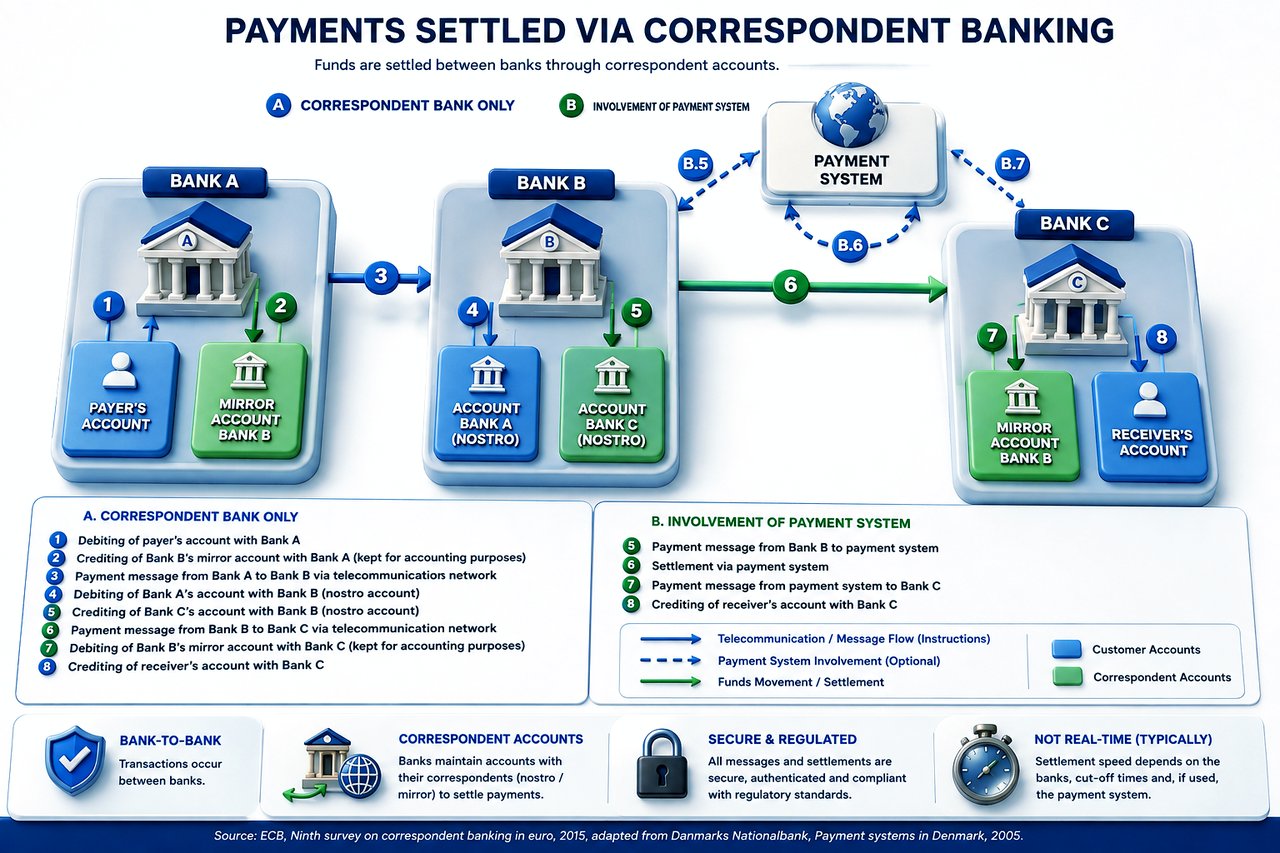
Ces systèmes sont essentiels au transfert effectif des actifs monétaires. Il est donc impératif que la banque expéditrice dispose non seulement de capacités de serveur à serveur, mais aussi d'une intégration complète au système bancaire.
Deux niveaux distincts :
Niveau de l'instruction et niveau du transfert effectif de fonds
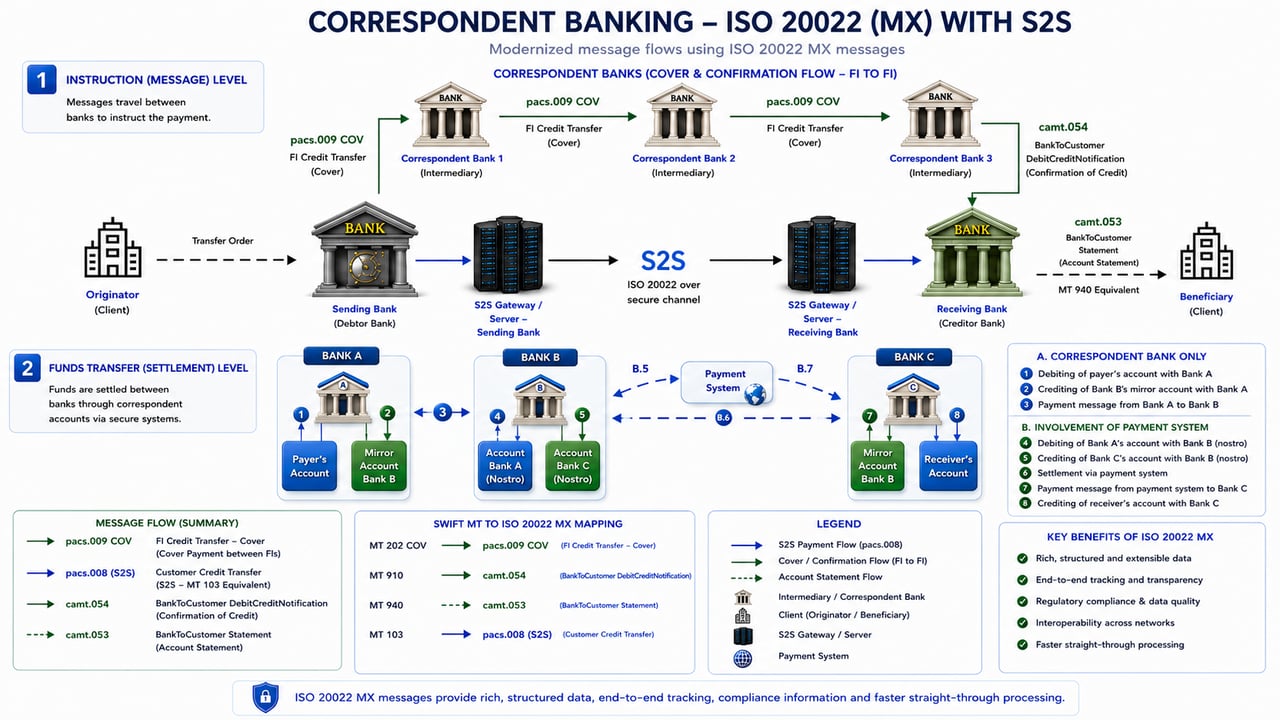
Virement de fonds S2S à notre profit
Afin d'atténuer certaines préoccupations en matière de conformité lorsqu'un message pacs.008 nous a été transmis par S2S plutôt que par SWIFT, vous pourriez envisager que votre banque émettrice inclue les informations complémentaires suivantes dans le message pacs.009 COV, au sein de la transmission de fonds entre banques correspondantes, lorsque le format le permet :
- Informations sur le donneur d'ordre : fournir les coordonnées du donneur d'ordre, comme pour le champ 50 du MT103. Elles peuvent comprendre le nom, l'adresse et le numéro de compte.
- Informations sur le bénéficiaire : indiquer les coordonnées du bénéficiaire, à l'image du champ 59 du MT103. Elles doivent comporter le nom du bénéficiaire, son adresse et son numéro de compte.
- Objet du paiement : Indiquer explicitement le motif de l'opération, ce qui peut atténuer certaines préoccupations en matière de lutte contre le blanchiment de capitaux (AML).
- Informations de déclaration réglementaire : si votre juridiction l'exige, indiquez les codes ou identifiants requis pour la déclaration réglementaire.
- Référence au pacs.008 S2S : Une mention expresse indiquant que le pacs.009 COV est lié à un pacs.008 S2S peut fournir un contexte à la banque intermédiaire.
- Coordonnées de contact : Indiquez les coordonnées précises du service de conformité ou du gestionnaire de l'opération responsable de ce paiement, afin que la banque destinataire puisse obtenir sans délai les précisions nécessaires.
- Instructions de traitement particulières : toute instruction supplémentaire destinée à la banque bénéficiaire et susceptible de faciliter l'identification et le traitement approprié des fonds transférés.
- Informations sur les frais et commissions : En l'absence d'un message SWIFT pacs.008, il peut être judicieux de préciser qui supportera les frais liés à la transaction afin d'éviter tout malentendu.
- Identifiants supplémentaires : inclure tout identifiant d'opération supplémentaire permettant de rattacher le pacs.009 COV au pacs.008 S2S, tels que des numéros de facture ou des identifiants d'opération internes.
Remarque relative à la conformité
L'ajout d'informations supplémentaires dans le message pacs.009 COV peut ne pas atténuer pleinement les risques de conformité, en particulier les contrôles AML et CFT (lutte contre le financement du terrorisme), qui sont généralement traités au moyen d'un message SWIFT pacs.008 ; il importe de s'assurer que le message pacs.009 COV modifié demeure conforme aux normes applicables et aux accords interbancaires.
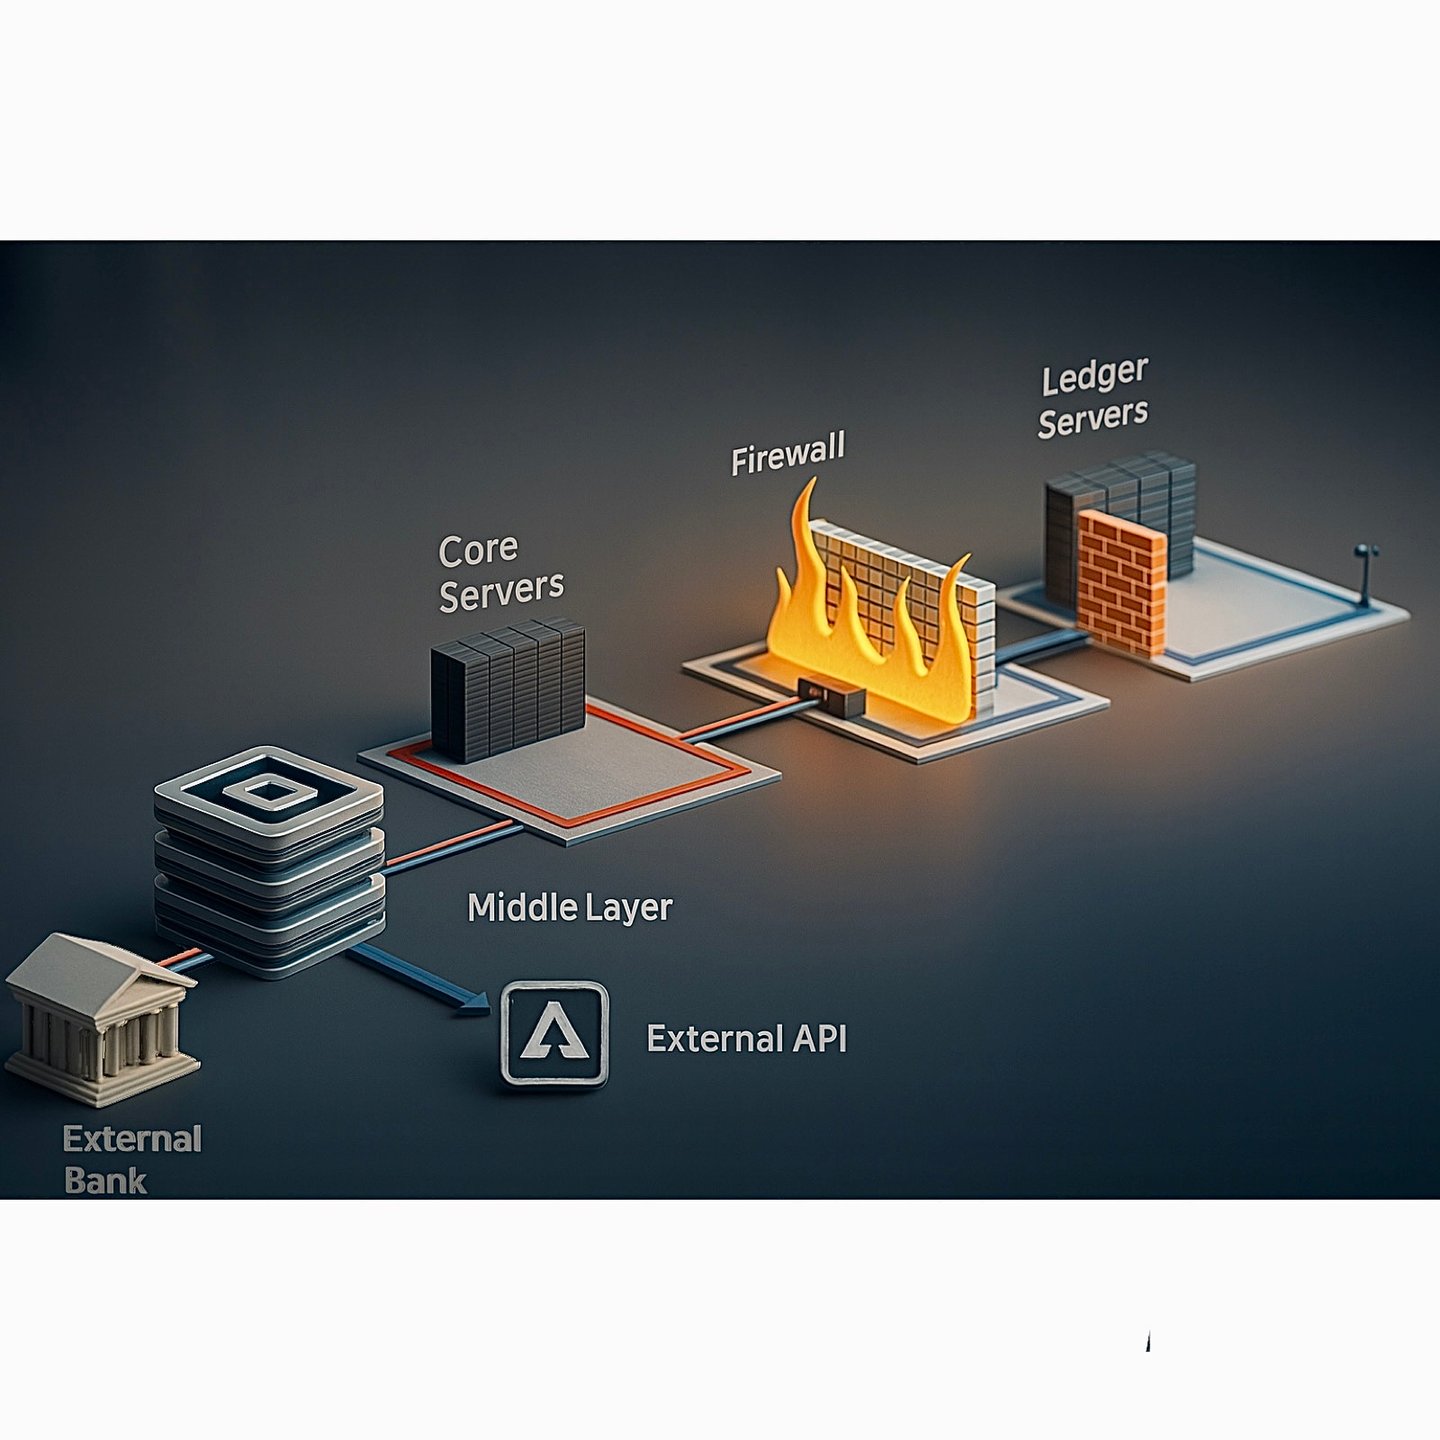
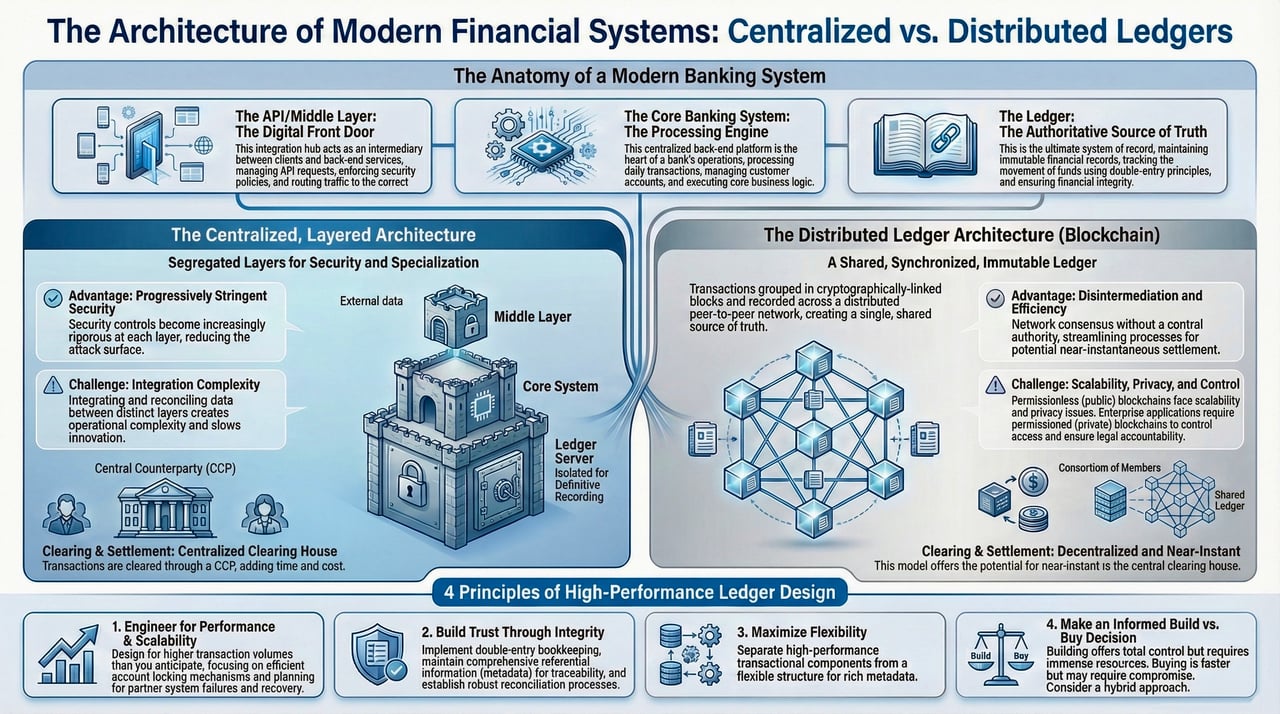
Principales différences entre les serveurs de communication et les serveurs de grand livre et de comptes dans les banques
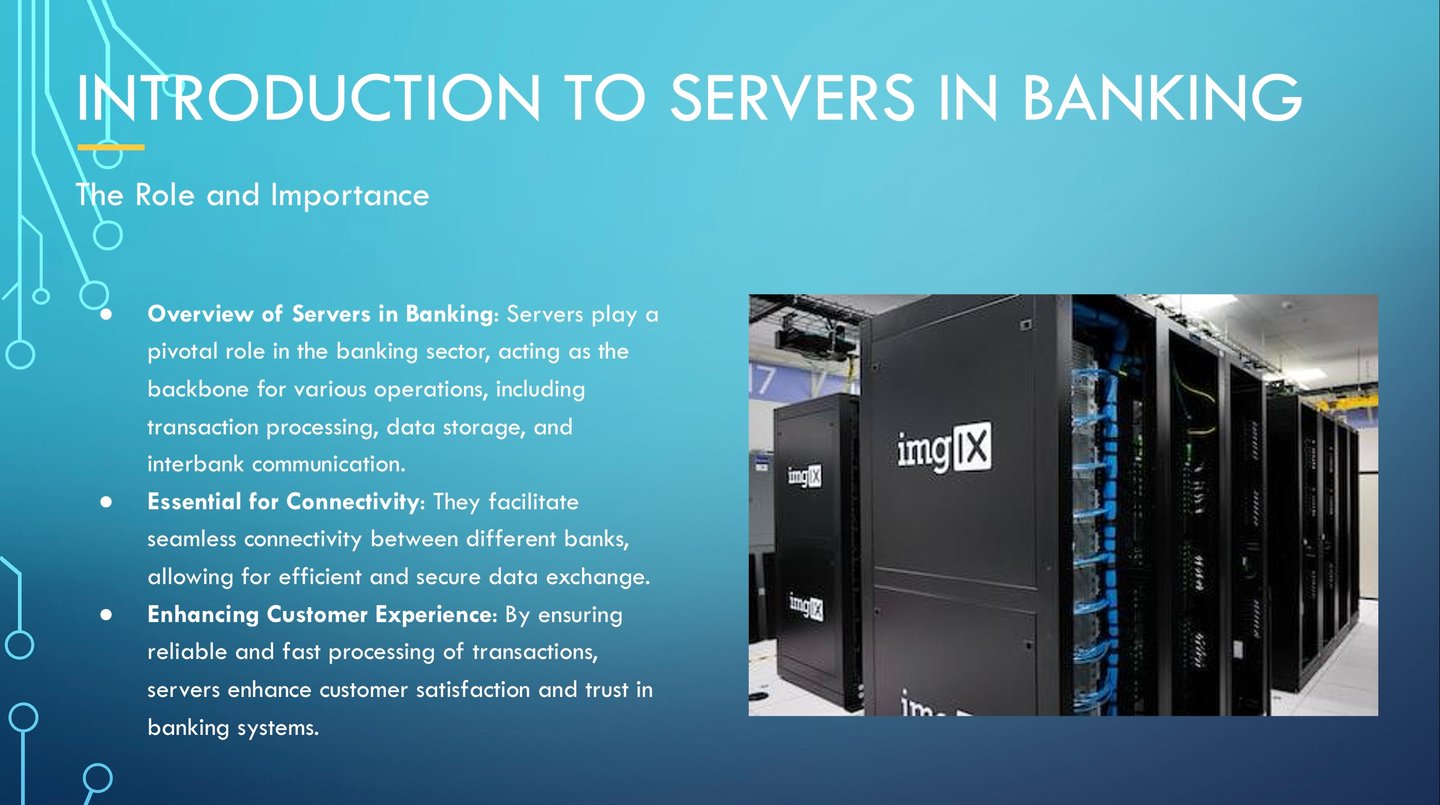
Dans la technologie bancaire, les serveurs jouent un rôle déterminant pour assurer le bon fonctionnement des transactions financières et de la tenue des registres. Les banques s'appuient principalement sur deux types de serveurs : les serveurs de communication et les serveurs de grand livre/de comptes. Bien que tous deux soient essentiels, ils répondent à des finalités distinctes et traitent des types de données différents.
Serveurs de communication
Les serveurs de communication constituent l'épine dorsale de l'échange sécurisé de données entre les banques et les établissements financiers. Voici leurs principales fonctions et caractéristiques :
- Échange sécurisé de données : ces serveurs permettent l'échange sécurisé de données, de sorte que les informations financières sensibles puissent être transmises entre établissements sans être compromises.
- Protocoles et normes : ils recourent à des protocoles normalisés tels que SWIFT, SEPA ou ACH, etc., pour la communication interbancaire, garantissant l'uniformité et la fiabilité entre les différentes plateformes.
- Chiffrement et authentification : afin de garantir la sécurité, les serveurs de communication recourent à des méthodes de chiffrement avancées et à des protocoles d'authentification rigoureux, qui protègent les données pendant leur transmission.
- Traitement des transactions : ils traitent en premier lieu les demandes de transaction, les messages et les instructions, en jouant le rôle d'intermédiaires qui transmettent les informations nécessaires aux transactions.
- Aucun mouvement de fonds : il importe de relever que ces serveurs ne déplacent pas de fonds et ne mettent pas directement à jour les soldes des comptes ; ils se bornent à faciliter les communications nécessaires à de telles opérations.
Serveurs de grand livre et de comptes
Les serveurs de grand livre et de comptes, quant à eux, sont les dépositaires des registres financiers d'une banque. Voici leurs principales caractéristiques :
- Tenue des registres financiers : ces serveurs stockent et conservent les registres financiers essentiels de la banque, garantissant l'enregistrement exact de chaque opération.
- Enregistrement des opérations : ils enregistrent l'ensemble des opérations, y compris les débits et les crédits, et sont chargés de la mise à jour et de la conservation des soldes de compte courants.
- Gestion du grand livre : les serveurs de grand livre gèrent le grand livre général de la banque ainsi que les comptes individuels des clients, offrant une vue complète de la santé financière.
- Intégrité des données : garantir la cohérence et l'intégrité des données est essentiel, ces enregistrements étant indispensables à l'exactitude de l'information financière et à la conformité.
- Mesures de sécurité renforcées : compte tenu de la sensibilité des données, les serveurs de registre mettent généralement en œuvre des mesures de sécurité plus strictes, notamment des couches supplémentaires de chiffrement et des contrôles d'accès rigoureux.
Le serveur de communication initie et facilite les transactions, mais c'est le serveur de grand livre qui, après validation, les enregistre et les reflète en dernier lieu dans les livres de la banque.
Dans les systèmes bancaires contemporains, ces fonctions sont souvent intégrées, les protocoles sécurisés de communication intrabancaire fonctionnant de concert avec les systèmes de gestion des livres comptables. Cette intégration assure des mises à jour en temps réel et la cohérence de l'ensemble de l'écosystème financier de la banque, renforçant à la fois l'efficacité et la sécurité.
Que peut-on transférer d'une banque à une autre ?
Actifs bancaires :
- Trésorerie et équivalents de trésorerie : Il s'agit de fonds accessibles immédiatement ou presque. Ils comprennent les espèces, les dépôts auprès d'autres banques et les titres très liquides tels que les bons du Trésor.
- Placements/Titres : Il s'agit d'instruments financiers dans lesquels la banque investit afin d'en tirer un rendement, tels que les obligations d'État et d'entreprises, les actions et autres titres.
- Prêts et avances : Il s'agit des fonds qu'une banque prête à ses clients et qui génèrent des produits d'intérêts. Ils peuvent comprendre les prêts personnels, les prêts hypothécaires, les prêts aux entreprises, les soldes de cartes de crédit et les découverts.
- Immobilisations : Il s'agit des biens corporels détenus par la banque, tels que les bâtiments, les terrains, le matériel et le mobilier.
- Actifs incorporels : Ils comprennent des actifs non physiques tels que les logiciels, les brevets, les marques et le goodwill.
- Autres actifs : ils peuvent inclure, entre autres, les intérêts courus à recevoir, les actifs d'impôts différés et les instruments financiers dérivés.
Passifs bancaires :
- Dépôts : Il s'agit des fonds que les particuliers et les entreprises laissent en banque. Ils comprennent les comptes courants, les comptes d'épargne et les dépôts à terme. Ils constituent des passifs, car la banque est tenue de restituer ces fonds aux déposants à vue ou à une échéance déterminée.
- Fonds empruntés : il s'agit des fonds que la banque emprunte auprès d'autres établissements financiers, de la banque centrale ou par l'émission de titres de créance.
- Titres de créance : Il s'agit d'obligations ou d'autres formes de dette émises par la banque afin de lever des fonds. La banque est tenue de rembourser le principal et les intérêts aux porteurs d'obligations.
- Autres passifs : Ils comprennent des éléments tels que les charges à payer, les comptes fournisseurs, les passifs d'impôt différé, les provisions pour pertes sur prêts et les instruments financiers dérivés.
- Passifs subordonnés : il s'agit de dettes qui ne seront remboursées qu'après toutes les autres dettes en cas de faillite de la banque.
Fonds propres de la banque :
- Actions ordinaires : Il s'agit des fonds propres détenus par les propriétaires de la banque. Ils disposent de droits de vote et peuvent percevoir des dividendes.
- Actions de préférence : Ce type de fonds propres confère un droit sur les bénéfices et les actifs supérieur à celui des actions ordinaires, mais n'est généralement pas assorti de droits de vote.
- Bénéfices non distribués : il s'agit des résultats nets que la banque a accumulés au fil des années et qu'elle a choisi de réinvestir dans son activité plutôt que de les distribuer sous forme de dividendes.
- Actions propres : Il s'agit des actions de la banque qu'elle a rachetées sur le marché.
- Autres éléments du résultat global : Il s'agit de gains et de pertes issus de divers placements et instruments dérivés qui n'ont pas encore été réalisés.
- Intérêts minoritaires : Il s'agit de la part de l'actif net d'une filiale attribuable aux participations qui ne sont pas détenues, directement ou indirectement par l'intermédiaire de filiales, par la société mère.
Dropbox, Onedrive, WeTransfer, etc.
Dropbox, OneDrive, WeTransfer et plateformes similaires : ce sont des solutions de partage et de stockage de fichiers dans le cloud. Elles sont conçues pour faciliter le transfert et le stockage de fichiers numériques par internet. Toutefois, leur rôle et leurs capacités dans le contexte des transactions de devises de serveur à serveur (S2S), en particulier pour la transmission d'informations financières analogues aux messages pacs.008, doivent être appréciés dans leur juste contexte.
Rôle dans les transactions S2S
- Transmission de l'information : dans les transactions S2S, les informations relatives à la transaction, y compris les éléments qui auraient pu être contenus dans un message SWIFT pacs.008 (format standard de transmission des informations de paiement), doivent être transmises de manière sécurisée entre les banques. Des services tels que Dropbox ou OneDrive pourraient, en théorie, servir à transmettre des documents ou des fichiers de données contenant ces informations. Il s'agirait toutefois d'une méthode peu conventionnelle, ces plateformes n'étant pas conçues en priorité pour les communications bancaires sécurisées ni pour les transactions financières.
- Sécurité et conformité : les établissements financiers recourent généralement à des canaux de communication sécurisés et dédiés pour la transmission de données financières sensibles. Ces canaux respectent des normes réglementaires, de sécurité et de confidentialité rigoureuses, que des services tels que Dropbox ou OneDrive, entre autres, pourraient ne pas satisfaire pleinement, en particulier pour la tenue de registres d'opérations bancaires hautement réglementées.
Pourquoi les fonds ne peuvent pas être « téléchargés » depuis ces plateformes
Dans le monde financier, la notion de conservation de la monnaie diffère fondamentalement de celle du stockage d'un fichier numérique. La monnaie, en particulier dans le contexte bancaire et des transactions électroniques, n'est pas conservée sous la forme d'une entité tangible que l'on pourrait déplacer ou copier comme un fichier. Elle existe sous la forme d'une inscription de valeur dans des comptes financiers tenus par des établissements bancaires.
- Absence de fonctionnalité bancaire : des plateformes telles que Dropbox, OneDrive et WeTransfer ne sont pas des systèmes bancaires. Elles ne disposent d'aucune fonctionnalité permettant de traiter des opérations financières ou d'accéder aux réseaux bancaires. Il s'agit pour l'essentiel de coffres de stockage numériques, sans interaction avec les systèmes bancaires tels que RTGS (règlement brut en temps réel), RTP (paiements en temps réel) ou les réseaux de banque correspondante.
- Absence de connexion directe avec les établissements financiers : Ces services de partage de fichiers ne sont pas reliés à l’infrastructure bancaire. Les banques utilisent des protocoles et des systèmes sécurisés spécifiques (tels que SWIFT pour les opérations internationales) pour le traitement et la compensation des paiements. L’infrastructure des services de stockage en nuage n’est pas interfacée avec ces systèmes bancaires.
- La monnaie comme enregistrement de valeur : dans les systèmes bancaires, la monnaie est représentée sous forme d'enregistrements ou d'écritures numériques dans le grand livre d'un compte bancaire. Ces registres sont tenus par les établissements financiers et reflètent le montant que chaque client a déposé sur son compte. Ces enregistrements ne sont ni physiques ni tangibles ; ils constituent des représentations numériques de la valeur.
- Les transactions comme ajustements d'écritures : lorsqu'une transaction financière a lieu, par exemple un transfert de monnaie d'un compte à un autre, aucun mouvement physique de fonds n'intervient. La transaction est exécutée par l'ajustement des écritures comptables dans les comptes respectifs des banques correspondantes, de la ou des banques centrales ou des systèmes de compensation de paiement en temps réel (RTP). Le système bancaire diminue le solde d'un compte et augmente celui d'un autre, reflétant le transfert de valeur à régler séparément. Rapprochement et règlement définitif : les banques concernées rapprochent la transaction afin d'en garantir l'exactitude. Lorsque des banques intermédiaires interviennent, chacune règle sa part de l'opération par le biais de ses relations de banque correspondante. Déclaration et conservation des enregistrements : les banques conservent les enregistrements de toutes les transactions à des fins de conformité, d'audit et de déclaration.
- Incompatibilité avec les systèmes de stockage de fichiers : La monnaie, dans les systèmes bancaires modernes, étant représentée par des écritures comptables dans la base de données sécurisée d'une banque, elle ne peut être stockée ni transférée au moyen de systèmes classiques de stockage et de partage de fichiers tels que Dropbox, OneDrive ou WeTransfer, etc. Ces plateformes peuvent stocker et transférer des fichiers numériques contenant des informations sur des transactions (relevés de transactions, contrats ou équivalents de messages SWIFT), mais elles ne peuvent pas stocker la valeur monétaire elle-même.
- Sécurité et réglementation : la gestion des fonds au sein de ces registres bancaires est régie par des protocoles de sécurité stricts, ainsi que par une réglementation et une supervision financières. Les banques recourent à des systèmes hautement sécurisés et spécialisés pour gérer les comptes et enregistrer les opérations exécutées. Ces systèmes garantissent l'intégrité, la confidentialité et l'exactitude des données financières, ce que les services généralistes de stockage de fichiers ne sont pas conçus pour assurer.
La terminologie associée aux méthodes de transfert alternatives ou historiques doit être interprétée dans le contexte de l'infrastructure bancaire. Ces termes peuvent désigner des canaux de communication, des méthodes de traitement internes ou des pratiques historiques, mais ils ne se substituent pas à l'exigence de recourir à des établissements réglementés, à des systèmes de paiement reconnus et à des procédures de règlement formelles.
Tout transfert, quelle que soit sa dénomination, doit en définitive être traité, compensé et rapproché au sein du système financier établi.



Étape suivante
Demander une mise en relation
Indiquez-nous en quelques lignes qui vous êtes et ce que vous envisagez. Votre demande parvient directement à la Banque et est traitée en toute confidentialité.
Vous préférez en discuter ? Réservez une visioconférence de 30 minutes.
Échange de clés
Procédure d'échange de clés S2S pour les établissements financiers
Si votre estimable établissement financier souhaite nous transmettre un S2S, nous vous invitons à télécharger et à observer scrupuleusement
Si vous souhaitez en savoir davantage sur la manière de transférer des fonds ou des actifs vers vos comptes auprès de nous, veuillez prendre contact avec Marie Mayer.