
Autres méthodes de transfert
Télex authentifié par clé (KTT)
KTT analogique et numérique : messages authentifiés entre banques, et la manière dont nous les testons.

Activation des services KTT auprès d'IFB
Les services KTT (Télex authentifié par clé) seront activés à la demande du client dès lors que son compte est en règle :
- Elle maintient le solde minimum,
- présente un historique financier régulier, et
- est conforme à des activités commerciales légitimes.
En outre, le compte doit présenter
- aucun problème de conformité en suspens, et
- toutes les opérations doivent respecter la réglementation financière internationale.
L'activation définitive est soumise à l'examen et à l'approbation internes de notre équipe de conformité et de gestion des risques.
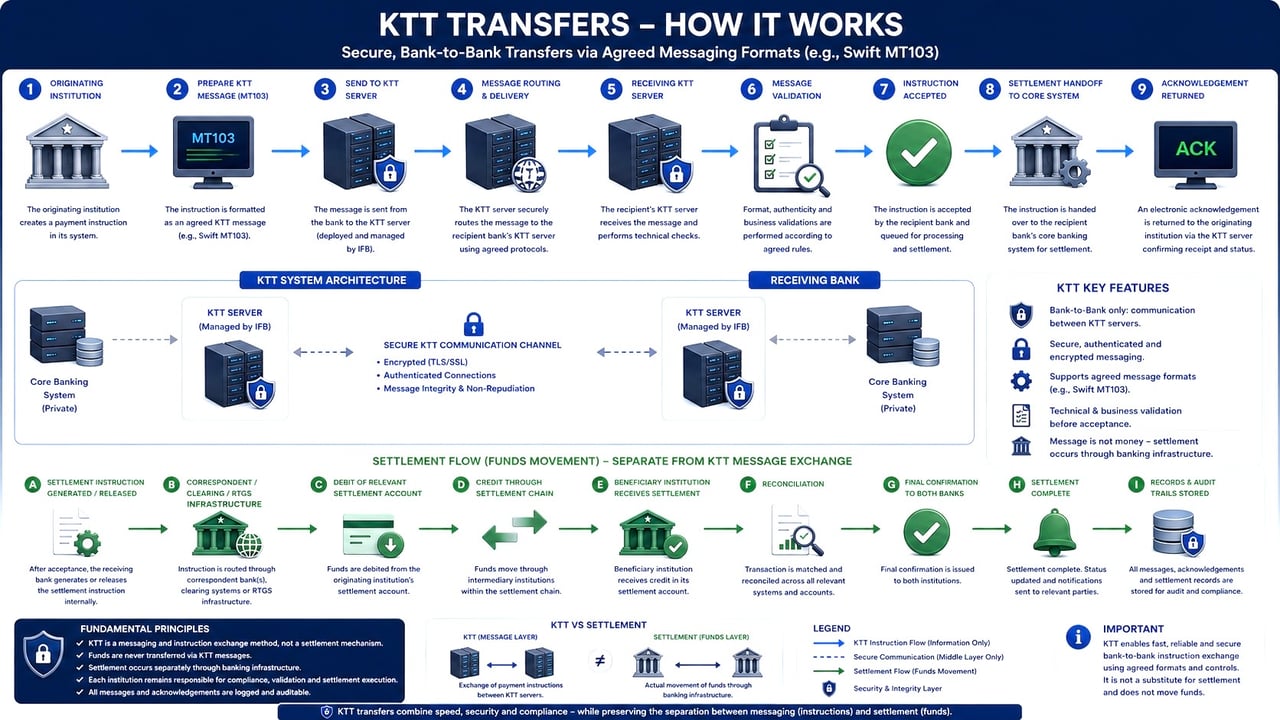
Un message n'est pas de la monnaie
Pourquoi aucun message SWIFT, télex ou serveur ne déplace des fonds sans règlement, en 90 secondes.
Vérifier un document avec VL1 →Vous avez reçu un message de paiement, un bordereau ou une confirmation ? Faites-le vérifier avant de vous y fier.
Similitudes et différences entre les virements KTT et SWIFT.
Les deux sont des systèmes de communication servant à transmettre des instructions de paiement entre banques, mais ils diffèrent par leur technologie, leur sécurité et leur degré d'adoption.
Similitudes :
- Objet : Les instructions de transfert KTT et SWIFT servent toutes deux à transmettre des ordres de paiement entre établissements financiers au niveau transfrontalier. Elles facilitent l'échange des informations et instructions nécessaires à l'exécution d'opérations internationales par l'intermédiaire de comptes nostro et vostro auprès de banques correspondantes.
- Standardisation : les deux systèmes reposent sur des formats de messages normalisés afin de garantir que les établissements financiers puissent interpréter et traiter avec exactitude les informations transmises.
Différences :
- Technologie : les instructions de transfert KTT reposent sur la technologie télex, un système de communication plus ancien qui utilise des téléscripteurs pour transmettre des messages textuels. Les instructions de transfert SWIFT, en revanche, s'appuient sur un système de messagerie numérique plus moderne, plus sûr et plus efficace.
- Sécurité : les instructions SWIFT sont considérées comme plus sûres que les instructions KTT, en raison du recours à des méthodes de chiffrement avancées et à des protocoles sécurisés. Les KTT, fondés sur une technologie télex plus ancienne, sont davantage exposés à d'éventuels risques de sécurité.
- Rapidité : les messages SWIFT sont généralement plus rapides que les messages KTT. La nature numérique de la messagerie SWIFT permet une transmission et un traitement plus rapides des instructions de paiement, tandis que les instructions KTT peuvent être plus lentes en raison des limites de la technologie télex.
- Adoption : SWIFT est le système de messagerie financière dominant à l'échelle mondiale, avec plus de 11 000 établissements financiers dans plus de 200 pays et territoires participant à son réseau. Les virements KTT, en revanche, sont aujourd'hui moins couramment utilisés, car ils ont été largement remplacés par le système SWIFT.
- Types de messages : SWIFT prend en charge une vaste gamme de types de messages, notamment ceux relatifs aux paiements, aux titres, aux services de financement du commerce et aux opérations de change. Les virements KTT, à l'inverse, ont une portée plus limitée et portent principalement sur les instructions de paiement.
Les ordres SWIFT sont plus largement adoptés, plus sûrs et plus efficaces grâce à leur recours à une technologie moderne. Les messages KTT, fondés sur la technologie du télex, sont moins répandus et moins sûrs en comparaison.
Si les messages KTT et SWIFT sont essentiels pour communiquer les détails et les instructions relatifs à ces opérations, ils ne permettent pas eux-mêmes le transfert effectif des fonds. Cette distinction est importante pour comprendre le rôle et les limites des différents systèmes dans le processus de transaction financière. Les systèmes de messagerie KTT (Télex authentifié par clé) et SWIFT (Society for Worldwide Interbank Financial Telecommunication) servent principalement à transmettre des instructions de paiement, des détails de transfert et d'autres informations financières entre banques. Ces systèmes permettent une communication sécurisée et efficace, mais ne gèrent pas directement le transfert physique des fonds. Le mouvement effectif des devises s'effectue par d'autres mécanismes, notamment :
- Comptes de banque correspondante : les banques utilisent souvent des comptes nostro-vostro détenus l'une auprès de l'autre pour régler les transactions. Lorsqu'un virement est initié, le compte de la banque émettrice est débité et celui de la banque destinataire est crédité. Ce processus peut impliquer plusieurs banques, en particulier pour les virements internationaux.
- Systèmes de règlement brut en temps réel (RTGS) : il s'agit de systèmes de paiement spécialisés dans lesquels le transfert de fonds ou de titres d'une banque à une autre s'effectue « en temps réel » et sur une base « brute ». Un règlement en « temps réel » signifie que les opérations de paiement ne sont soumises à aucun délai d'attente : elles sont réglées dès leur traitement. Un « règlement brut » signifie que l'opération est réglée individuellement, sans regroupement ni compensation avec une autre opération.
- Systèmes de paiement instantané : il s'agit de méthodes modernes de transfert de fonds permettant des virements immédiats ou quasi immédiats entre banques et établissements financiers. Ce système est particulièrement utile pour les transactions des consommateurs et gagne en popularité en raison de sa rapidité et de sa commodité.
Un compte nostro (« notre compte ») est un compte qu'une banque détient auprès d'une autre banque, généralement à l'étranger et dans la monnaie locale de cette dernière. Ces comptes facilitent les opérations internationales en jouant le rôle de passerelle entre les banques parties à un transfert. Les termes proviennent de l'italien : « nostro » signifie « notre compte chez vous », « vostro » « votre compte chez nous ».
Nos services KTT
Nous fournissons des services KTT (Télex authentifié par clé) à notre clientèle sélectionnée de particuliers fortunés et de sociétés bien établies, avec une attention particulière portée à la discrétion, à la confidentialité et à l'intégrité institutionnelle.
Toutes les opérations KTT sont conduites exclusivement entre banques pleinement intégrées au système bancaire international, ce qui garantit non seulement l'échange sécurisé de messages KTT authentifiés, mais aussi le règlement effectif et dans les délais des fonds. Les contreparties dépourvues d'une telle intégration peuvent être en mesure de transmettre des messages, mais demeurent par nature incapables de mener à bien le règlement financier.
Empiriquement, plus de 95 % des opérations KTT qui nous sont présentées émanent d'entités non bancaires ou de banques dépourvues de la capacité d'envoyer des fonds.
À l'inverse, nous sommes en mesure d'opérer sans limitation de montant, sous la seule réserve d'une vérification rigoureuse de l'établissement émetteur et de sa capacité démontrable à assurer le règlement.

Structure de transfert de devises KTT
avec un virement client KTT (contenu pacs.008, anciennement MT 103) et un paiement de couverture via SWIFT (pacs.009 COV, anciennement MT 202 COV).
Depuis novembre 2025, les paiements transfrontaliers entre banques sont échangés exclusivement selon la norme ISO 20022. Le virement de client est un pacs.008, le paiement de couverture interbancaire un pacs.009 COV. Les anciens MT 103 et MT 202 COV ne sont plus acceptés pour les paiements transfrontaliers. Un télex ne peut pas porter les données structurées d'un pacs.008 ; il ne peut qu'annoncer un virement. Les fonds eux-mêmes transitent toujours par le paiement de couverture.
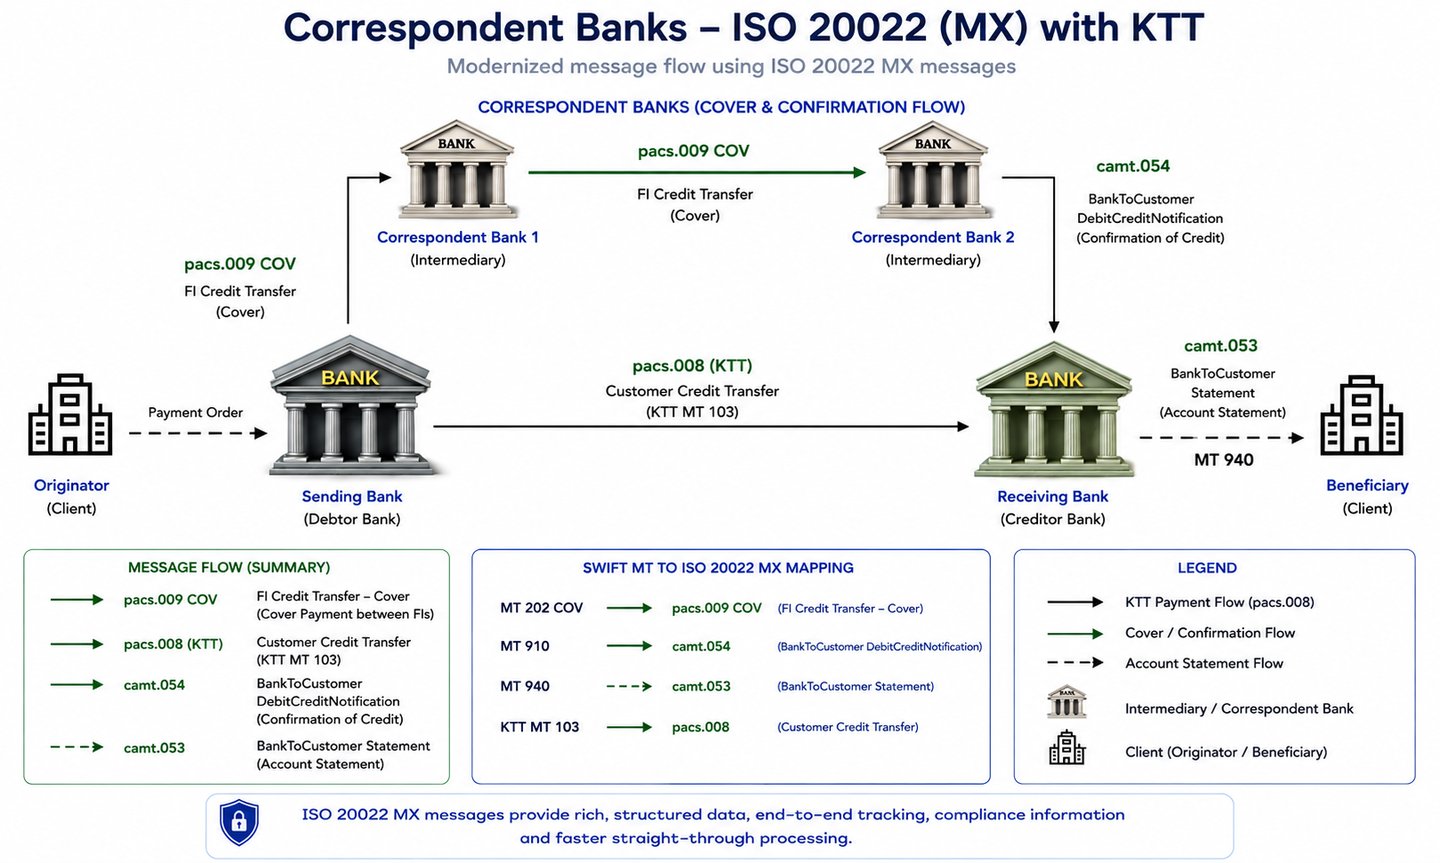
Transfert effectif de fonds : ces protocoles transmettent avec efficacité les détails des transactions, tels que les messages et les instructions, mais ne permettent pas le déplacement effectif des fonds. Pour le transfert physique de fonds, des systèmes tels que la banque correspondante, le règlement brut en temps réel (RTGS) et les paiements en temps réel (RTP) sont indispensables.
- Dans la banque correspondante, les fonds sont transférés entre des comptes ouverts auprès de banques différentes.
- Dans un système RTGS, les fonds circulent entre les comptes de règlement des banques auprès de la banque centrale.
De même, dans le système RTP, les fonds sont transférés entre des comptes de compensation.
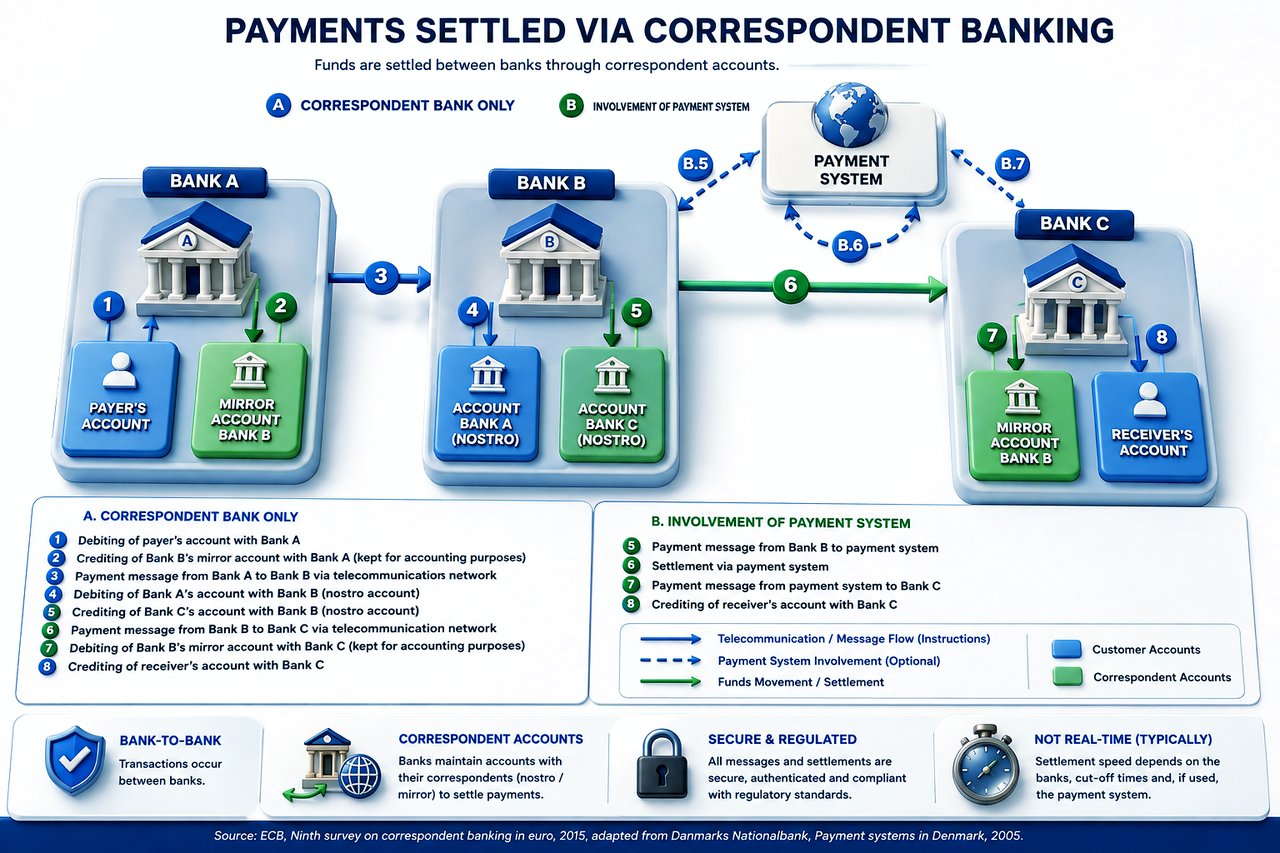
Ces systèmes sont essentiels au transfert effectif des actifs monétaires. Il est donc impératif que la banque expéditrice dispose non seulement de capacités télex, mais aussi d'une intégration complète avec le système bancaire.
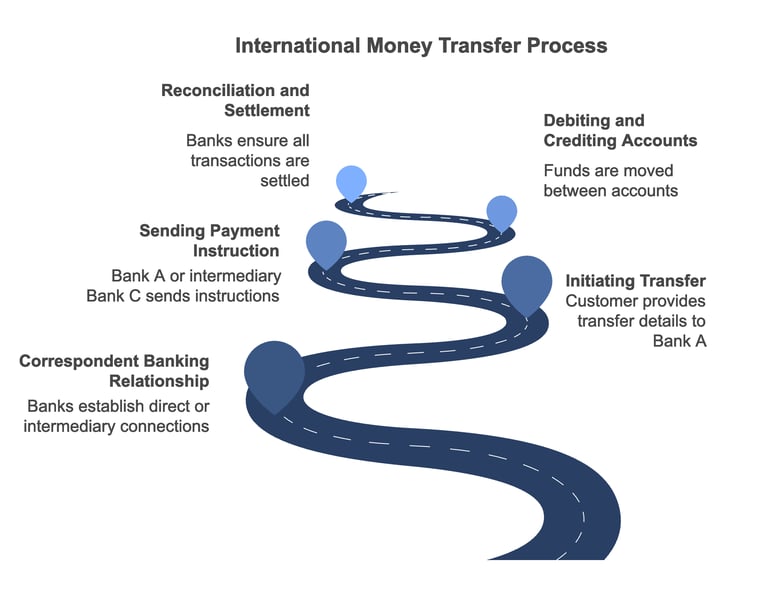
Voici comment les comptes nostro sont généralement utilisés dans les virements internationaux :
- Initiation du virement : lorsqu'un client souhaite effectuer un virement international, il s'adresse à sa banque (Banque A) en lui communiquant les informations pertinentes, telles que le nom du bénéficiaire, son numéro de compte et les coordonnées de la banque destinataire (Banque B). La Banque A informe la Banque B, destinataire du virement (virement client, pacs.008, anciennement MT 103).
- Relation de banque correspondante : pour que le transfert puisse avoir lieu, la Banque A et la Banque B doivent entretenir une relation de banque correspondante, c'est-à-dire détenir des comptes nostro l'une auprès de l'autre, ou recourir à des banques intermédiaires disposant de comptes nostro auprès de la Banque A et de la Banque B, ou encore la Banque A doit entretenir une autre relation de correspondance avec la Banque C.
- Instruction de paiement : la banque A envoie une instruction de paiement à la banque B, si elles entretiennent une relation de correspondance, ou à la banque intermédiaire C, dans le cas contraire, via SWIFT sous la forme d'un virement entre établissements financiers (pacs.009, anciennement MT 202). Ce message contient tous les éléments nécessaires à l'opération, tels que le montant à transférer et les coordonnées du compte du bénéficiaire.
- Débit et crédit des comptes : à réception de l'instruction de paiement, la banque B ou la banque intermédiaire C débite le compte nostro détenu par la banque A et crédite le compte du bénéficiaire du montant transféré. Parallèlement, la banque A débite le compte du client du montant transféré, majoré des frais applicables.
- Rapprochement et règlement : en fin de journée, les deux banques rapprochent les comptes nostro et vostro afin de s'assurer que toutes les opérations ont été correctement enregistrées et réglées.
L'utilisation de comptes nostro de cette manière permet un transfert efficace de fonds entre différents pays et devises, tout en limitant le recours aux mouvements physiques d'espèces. Ces comptes aident également les banques à gérer leur risque de change en détenant des fonds dans diverses devises.
Bien que les transferts KTT recourent aux comptes nostro de la même manière que d'autres transferts de fonds internationaux, tels que SWIFT, le système de communication par télex les rend plus lents et moins sûrs que les systèmes modernes comme SWIFT.
En conséquence, les virements KTT sont aujourd'hui moins courants, la plupart des établissements financiers privilégiant le système SWIFT, plus efficace et plus sûr, pour les opérations internationales.
Deux niveaux distincts :
Le niveau d'instruction et le niveau effectif du transfert de fonds
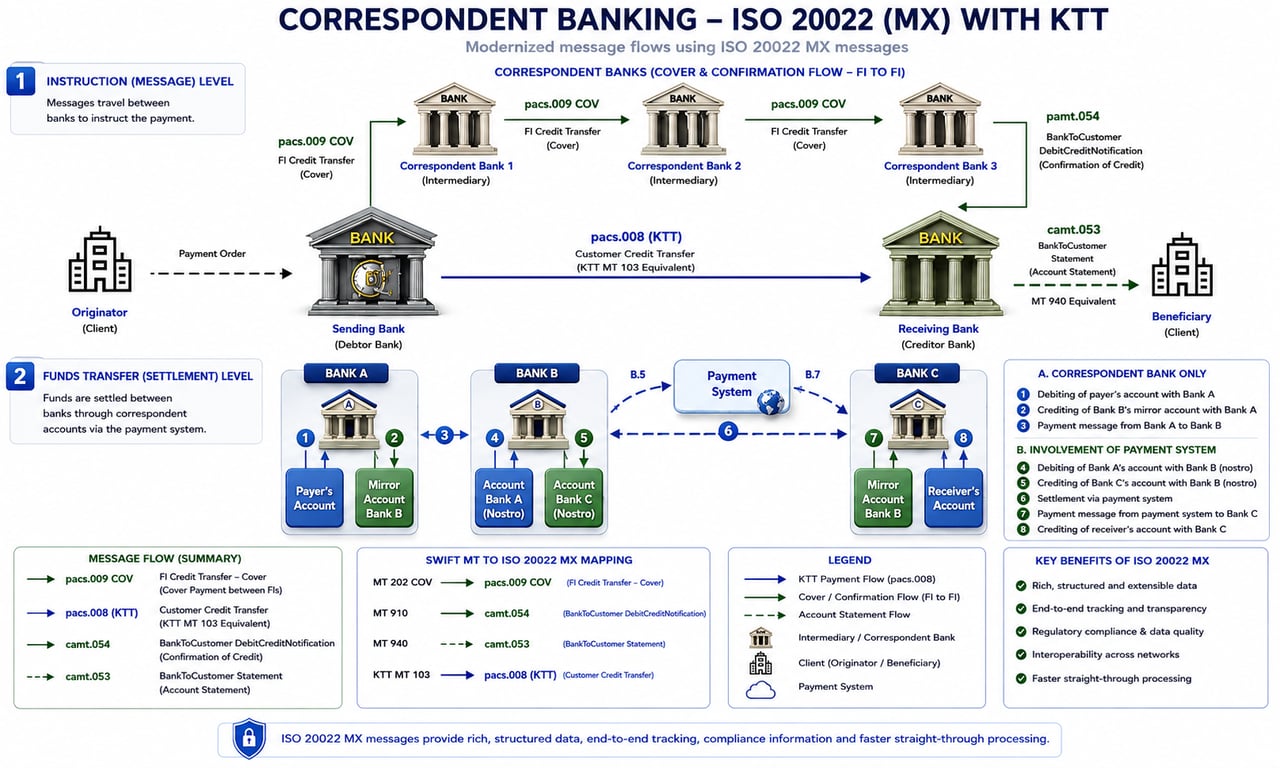
Virement de fonds par KTT en notre faveur
Lorsqu'un virement de client nous parvient par KTT et non par SWIFT, la banque émettrice doit régler les fonds par l'intermédiaire de sa banque correspondante au moyen d'un pacs.009 COV. Selon la norme ISO 20022, le pacs.009 COV reprend intégralement le virement de client sous-jacent. Veuillez vous assurer que les données suivantes sont complètes et identiques à celles du message KTT :
- Débiteur (donneur d'ordre) : nom, adresse et numéro de compte (anciennement champ 50 du MT 103).
- Créancier (bénéficiaire) : nom, adresse et numéro de compte auprès d'International Finance Bank LTD (anciennement champ 59).
- Finalité et informations de remise : le motif du paiement, indiqué de manière explicite.
- Déclarations réglementaires : codes ou identifiants lorsque la juridiction d'émission les exige.
- Référence au KTT : la référence de l'opération KTT dans l'identification de bout en bout (End-to-End Identification), et l'UETR du paiement de couverture cité dans le KTT.
- Contact : le service de la conformité ou le gestionnaire de transaction responsable du paiement.
- Instructions pour l'agent suivant : toute consigne particulière de traitement permettant à la banque destinataire d'identifier et de créditer les fonds.
- Répartition des frais : partie supportant les frais de l'opération (DEBT, CRED ou SHAR).
- Identifiants complémentaires : numéros de facture ou identifiants de transaction internes reliant le paiement de couverture au KTT.
Note sur la conformité
Des données structurées complètes dans le message pacs.009 COV facilitent notre examen AML et CFT, sans toutefois s'y substituer. Les fonds ne sont crédités qu'après réception du paiement de couverture sur notre compte correspondant et achèvement de cet examen.
Pourquoi le KTT reste-t-il en usage ?
Malgré l'avènement de systèmes de messagerie financière avancés et sécurisés comme SWIFT, les messages Télex authentifié par clé (KTT) restent pertinents auprès des particuliers fortunés (HNWI) et des sociétés analogues. La raison principale en est la confidentialité : moins d'intermédiaires ont connaissance de l'opération, ce qui réduit le risque de fuite de données. Cette présentation examine les subtilités des messages KTT, les compare aux virements de clientèle SWIFT (pacs.008, anciennement MT103) et explique pourquoi ils demeurent en usage.
Comprendre les messages KTT
- Contexte historique : Les messages KTT trouvent leur origine à l'époque des communications par télex, réseau de téléscripteurs permettant l'échange direct de messages textuels point à point entre banques avant la généralisation des systèmes numériques.
- Mécanisme d'authentification par clé : l'aspect « authentifié par clé » désigne une méthode d'authentification dans laquelle une clé numérique ou un code de test convenu au préalable est utilisé entre l'expéditeur et le destinataire afin de vérifier l'authenticité du message. Ce système garantit que seules les parties concernées donneront suite au message.
- Communication directe : les messages KTT sont généralement envoyés directement d'une banque à une autre, sans transiter par des réseaux centralisés ni par plusieurs banques correspondantes. Ce caractère direct réduit le nombre d'entités manipulant le message.
Le virement de clientèle SWIFT (pacs.008) et son suivi
- Réseau SWIFT : pacs.008 est le message ISO 20022 utilisé au sein du réseau SWIFT pour les virements de clientèle internationaux. Il a remplacé le MT103 pour les paiements transfrontaliers en novembre 2025.
- Banques intermédiaires : les messages pacs.008 transitent souvent par plusieurs banques correspondantes avant d'atteindre le bénéficiaire final. Chaque intermédiaire traite et consigne les détails de la transaction.
- Surveillance réglementaire : le réseau SWIFT est soumis à une surveillance réglementaire stricte afin de prévenir les activités illicites telles que le blanchiment de capitaux et le financement du terrorisme. Chaque banque intermédiaire contrôle le paiement, et les données des messages sont conservées et accessibles aux autorités en vertu du droit applicable.
Pourquoi les messages KTT sont encore utilisés
1. Confidentialité renforcée :
- Moins d'intermédiaires : en limitant à deux le nombre de banques impliquées, la banque émettrice et la banque réceptrice, les messages KTT réduisent les points d'accès aux données de la transaction et renforcent ainsi la confidentialité.
- Échange direct : la nature point à point des messages KTT implique que les détails de la transaction ne sont connus que de l'expéditeur et du destinataire, ce qui limite l'exposition.
2. Flux d'informations contrôlé :
- Moins d'intervenants : l'instruction n'est vue que par les deux banques concernées, et non par une chaîne d'intermédiaires. Cela limite la circulation de données commercialement sensibles ; cela ne réduit pas le filtrage que chaque banque doit effectuer.
- Maîtrise de la circulation de l'information : les entités peuvent contrôler qui a accès aux informations relatives aux transactions, ce qui est essentiel pour préserver des avantages concurrentiels ou protéger des stratégies financières sensibles.
3. Confiance et relations établies :
- Pratiques établies de longue date : certaines banques et certains clients ont établi une relation de confiance avec les méthodes traditionnelles telles que le KTT, notamment dans les régions où les systèmes modernes sont moins répandus ou dans certains secteurs où la discrétion est appréciée.
- Accords sur mesure : les banques peuvent conclure avec leurs clients des accords spécifiques pour l'utilisation des messages KTT dans le cadre d'opérations déterminées, afin d'offrir des services adaptés à leurs exigences de confidentialité.
4. Considérations techniques et juridiques :
- Variations juridictionnelles : Dans certains pays, le cadre juridique ou l'infrastructure technique peut privilégier, voire ne prendre en charge que les messages KTT plutôt que les messages SWIFT.
- Sanctions : un KTT emporte exactement les mêmes obligations en matière de sanctions que tout autre paiement. Les tentatives d'utiliser le télex pour contourner les restrictions pesant sur le trafic SWIFT constituent un signal d'alerte reconnu ; IFB filtre chaque KTT et son paiement de couverture, et rejette toute opération de cette nature.
Risques et défis
1. Enjeux de sécurité :
- Obsolescence : les systèmes KTT sont considérés comme obsolètes et peuvent ne pas offrir les solides dispositifs de sécurité des plateformes de messagerie modernes, ce qui les expose potentiellement à l'interception ou à la fraude.
- Risques d'authentification : le recours au test manuel des clés peut introduire des erreurs humaines ou être exploité en cas de compromission de la clé.
2. Conformité réglementaire :
- Implications juridiques : les messages KTT n'offrent aucune exemption de contrôle. Les utiliser pour échapper aux contrôles expose toutes les parties à des sanctions pénales et réglementaires.
- Exigences de diligence raisonnable : les banques doivent veiller à respecter la réglementation en matière de lutte contre le blanchiment de capitaux (AML) et de connaissance du client (KYC), qui s'applique non seulement au client donneur d'ordre, mais aussi à la banque émettrice, y compris lorsque des canaux de communication moins surveillés sont utilisés.
Les messages KTT perdurent principalement parce qu'ils maintiennent les données de transaction au sein d'un cercle plus restreint de banques. Pour les particuliers fortunés (HNWI) et les sociétés comparables, pour lesquels la discrétion est essentielle, le caractère direct et contrôlé des communications KTT constitue une solution sur mesure, adaptée à leurs besoins. Cette solution comporte toutefois des contreparties en matière de sécurité et de conformité réglementaire. À mesure que le secteur financier continue d'évoluer, concilier l'exigence de confidentialité et la nécessité d'une surveillance rigoureuse demeure un défi majeur.
L'évolution du Télex authentifié par clé (KTT)
Un pionnier des communications financières sécurisées
À une époque antérieure à la révolution des communications mondiales par les réseaux numériques, le monde financier s'appuyait sur des solutions analogiques novatrices pour mener ses affaires internationales. Parmi elles, le système de Télex authentifié par clé (KTT) s'est imposé comme un développement déterminant des communications financières sécurisées, marquant une étape majeure dans l'histoire bancaire.
Le fondement : le réseau télex
L'histoire du KTT commence avec le réseau Télex, système de communication novateur apparu en Allemagne dans les années 1930. Combinant « Teleprinter » et « Exchange », le Télex a introduit la messagerie en temps réel, fondée sur des caractères, entre des institutions séparées par de vastes distances. Ce système a constitué un bond considérable par rapport aux télégrammes traditionnels, en supprimant toute intervention manuelle dans la transmission des messages.
L'expansion du réseau Telex a coïncidé avec l'ère de mondialisation de l'après-guerre : d'outil de communication national, il est devenu un réseau international affranchi des barrières linguistiques et des normes techniques. Cette standardisation s'est révélée particulièrement précieuse pour le secteur financier, où la clarté et la fiabilité des communications sont primordiales.
L'impératif de sécurité
À mesure que la banque internationale gagnait en complexité et que le volume des transactions transfrontalières augmentait, les limites des communications Telex standard sont apparues. La vulnérabilité du système aux écoutes, l'absence de chiffrement et la sensibilité aux messages frauduleux faisaient peser des risques importants. Dans un secteur où une seule erreur de communication pouvait entraîner des pertes financières substantielles, ces failles de sécurité étaient inacceptables.
L'innovation : le Télex authentifié par clé
La mise au point du Télex authentifié par clé a constitué une réponse sophistiquée à ces enjeux de sécurité. Le KTT a introduit un mécanisme de vérification novateur : un système de code partagé entre les parties communicantes. Cette innovation permettait aux banques d'authentifier l'origine et l'intégrité des messages, instaurant une couche de sécurité essentielle à une époque antérieure au chiffrement numérique.
Le système fonctionnait selon un processus aussi élégant qu'efficace :
- L'établissement émetteur a intégré un code unique dans son message
- Ce code n'était connu que des établissements émetteur et destinataire
- La partie destinataire a vérifié le message au moyen du code partagé, modifié par un algorithme
- L'authenticité du message n'était confirmée que lorsque les codes concordaient
Impact et héritage
L'influence du KTT dépassait ses avantages immédiats en matière de sécurité. Il constituait l'une des premières approches systématiques de sécurisation des communications financières et a établi des principes qui allaient influencer les protocoles de sécurité numériques modernes. Le système a démontré l'engagement du secteur financier en faveur de l'innovation et de la sécurité, en fixant des normes qui allaient façonner les évolutions ultérieures des communications bancaires.
La terminologie associée aux méthodes de transfert alternatives ou historiques doit être interprétée dans le contexte de l'infrastructure bancaire. Ces termes peuvent désigner des canaux de communication, des méthodes de traitement internes ou des pratiques historiques, mais ils ne se substituent pas à l'exigence de recourir à des établissements réglementés, à des systèmes de paiement reconnus et à des procédures de règlement formelles.
Tout transfert, quelle que soit sa dénomination, doit en définitive être traité, compensé et rapproché au sein du système financier établi.



Étape suivante
Demander une mise en relation
Indiquez-nous en quelques lignes qui vous êtes et ce que vous envisagez. Votre demande parvient directement à la Banque et est traitée en toute confidentialité.
Vous préférez en discuter ? Réservez une visioconférence de 30 minutes.
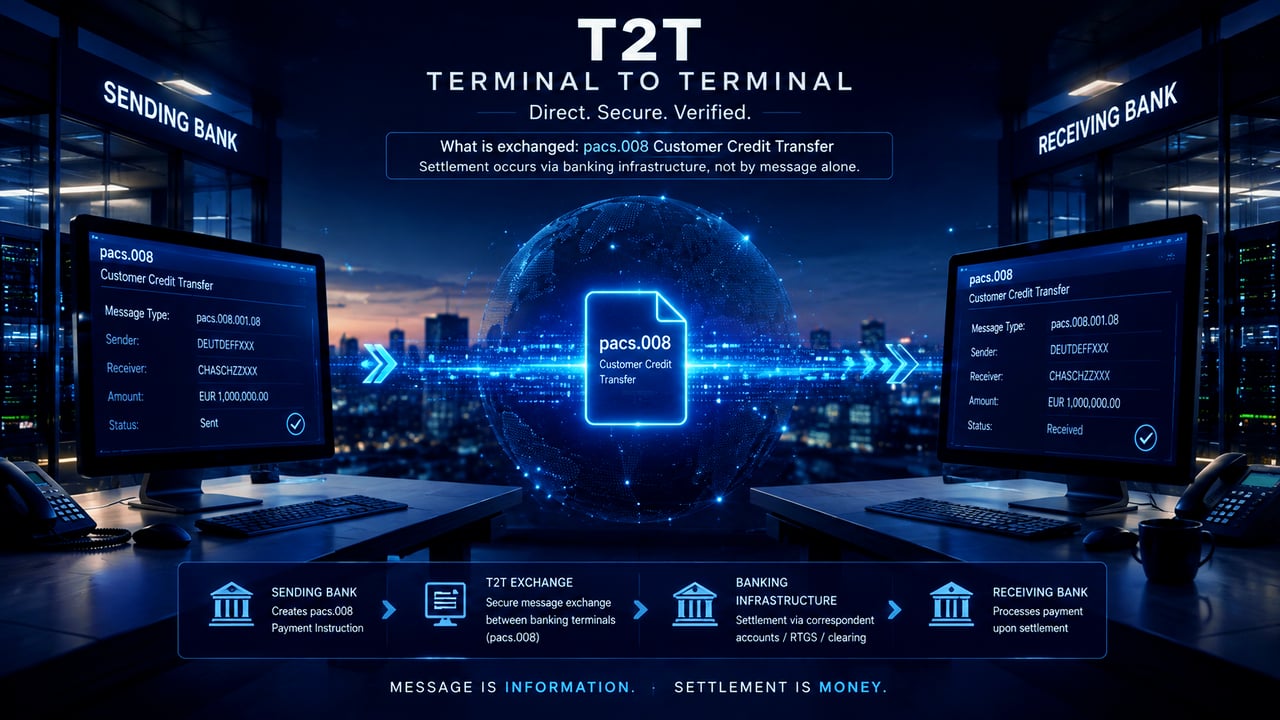
Terminal à terminal (T2T) et KTT
Le terme « Terminal-to-Terminal » (T2T) ne décrit pas, en lui-même, un système de règlement bancaire distinct. Il désigne généralement la transmission directe d'instructions ou de messages financiers authentifiés, depuis le terminal ou l'environnement de communication de l'établissement émetteur vers celui de l'établissement destinataire. Une communication KTT peut donc être décrite, sur le plan opérationnel, comme « terminal à terminal » lorsque les deux établissements échangent directement le message authentifié.
Il est essentiel de ne pas confondre la communication de terminal à terminal avec le règlement des fonds. Une connexion de terminaux réussie, la transmission d'un message, un accusé de réception, un affichage à l'écran, un code de transaction ou la confirmation de réception de données n'établissent pas qu'une valeur monétaire a été transférée. Le règlement effectif doit toujours s'opérer par une infrastructure bancaire reconnue, telle que des comptes nostro/vostro de correspondants, un système RTGS, des comptes de compensation ou un autre mécanisme de règlement mutuellement accepté. En conséquence, IFB n'acceptera une opération KTT ou une prétendue opération T2T que si l'établissement émetteur peut être vérifié de manière indépendante et peut démontrer à la fois une capacité de messagerie authentifiée et une voie bancaire effective pour le règlement des fonds sous-jacents.
Cela est cohérent avec la distinction déjà établie entre les instructions de paiement et le mouvement effectif des fonds.
Échange de clés KTT
Réservé aux banques et autres établissements financiers
Procédure d'échange de clés KTT pour les établissements financiers
- Si votre honorable établissement financier envisage de nous transmettre un KTT [ (051) 210599 IFBLTD G ], nous vous invitons à télécharger et à observer scrupuleusement les directives énoncées dans la procédure de validation des KTT ici.
- Pour générer le code AES de sortie dynamique (clé) de votre KTT, veuillez cliquer ici.
Si vous souhaitez en savoir plus sur les modalités de transfert de fonds par KTT et via le système de banque correspondante, veuillez contacter notre Responsable de la banque correspondante, M. Amri Elarisse
