
Mythes bancaires
Banques non connectées
Le mythe des transferts de fonds depuis des « banques » sans lien
Comprendre les limites des établissements non agréés
Ces dernières années, un mythe persistant s'est répandu, selon lequel des particuliers pourraient transférer des sommes considérables depuis des banques non reliées au système bancaire traditionnel, aux banques centrales ou à tout mécanisme de compensation, par le seul recours aux systèmes de messagerie bancaire. Cette idée est particulièrement répandue dans les discussions relatives aux prétendues « banques » qui affirment opérer sur des terres tribales aux États-Unis et au Canada en dehors de toute autorité bancaire, ainsi qu'à des entités non agréées similaires dans de nombreuses autres juridictions. (De nombreuses banques détenues par des tribus sont pleinement agréées et supervisées ; le mythe concerne les entités qui prétendent n'avoir besoin d'aucun agrément.) Ces entités prétendent souvent fonctionner indépendamment de la supervision fédérale, des banques centrales ou du réseau financier au sens large, et certaines se présentent même comme des alternatives aux établissements bancaires traditionnels. En réalité, de telles banques, dépourvues d'autorisation fédérale appropriée et d'intégration dans le système financier mondial, sont incapables de régler le moindre transfert ou la moindre opération légitime ; elles ne peuvent qu'envoyer des messages ou des instructions par KTT, S2S, API ou IPIP si elles ne disposent pas, à tout le moins, d'un compte nostro approvisionné auprès d'une banque pleinement intégrée.
Les banques non connectées, c'est-à-dire les établissements financiers non intégrés au réseau bancaire mondial (par exemple SWIFT, SEPA, Fedwire ou T2), sont soumises à une limitation opérationnelle fondamentale : elles ne peuvent effectuer de véritable règlement interbancaire de fonds. Ces banques ne peuvent généralement qu'envoyer des messages, mais ne disposent pas de l'infrastructure nécessaire pour déplacer des fonds.
Voici comment de telles institutions mettent en place un mécanisme trompeur consistant à émettre des « crédits » et à soutirer des fonds aux clients sous de faux prétextes :
Mécanisme de la tromperie
- Émission de « crédit »
La banque non connectée informe le client qu'une ligne de crédit ou un crédit adossé à des liquidités a été mis à sa disposition. Ce « crédit » est enregistré en interne dans les livres de la banque, sans aucune validation ni aucun règlement externes.
2. Exigence de paiement
Le client est ensuite invité à payer des frais (souvent présentés comme des frais de montage, des frais administratifs, voire une garantie partielle) afin d'activer ou de sécuriser la facilité de crédit. Ces paiements sont irrévocables et sont généralement exigés avant que tout prétendu décaissement ne soit initié.
3. Instructions de transfert illusoires
La banque affirme ensuite initier un transfert au moyen d’instruments tels que :
- KTT (Télex authentifié par clé)
- IP/IP & API
- S2S (communication de serveur à serveur)
Les messages envoyés par une banque non connectée au moyen de ces méthodes ne peuvent ni régler ni compenser des fonds.
4. Transfert de responsabilité
Lorsque, inévitablement, les fonds ne se matérialisent pas, la banque émettrice rejette la responsabilité en accusant l'établissement du bénéficiaire d'avoir « rejeté » l'instrument. Le client est alors pressé de trouver une autre banque réceptrice disposée à accepter un tel format : démarche par nature vaine, car aucun établissement financier légitime ne reconnaît ces méthodes, prises isolément, comme des canaux valables de réception ou de règlement de fonds.
5. Prolongation et opacification
La banque sans réelle connexion entretient l'illusion d'un traitement en cours, fournissant souvent une documentation pseudo-juridique, des captures d'écran d'écritures internes ou des références à de prétendues exigences de conformité. Cela prolonge la durée de l'escroquerie et peut inciter le client à continuer d'y consacrer du temps ou des ressources supplémentaires.
6. Résultat final : perte financière
Le client se retrouve ainsi à avoir versé des sommes considérables pour un « crédit » qui ne peut être utilisé, décaissé ni transféré. Il n'existe aucun mécanisme de recours, en particulier si la banque émettrice est domiciliée dans une juridiction dont la réglementation ou la supervision financière est laxiste.
Cet article examinera les limites et les risques associés à ces établissements non autorisés, ainsi que les raisons pour lesquelles il est impossible d'en transférer des fonds.

Si une « banque » opère uniquement par l'intermédiaire d'un système de messagerie et n'est pas pleinement intégrée au réseau bancaire mondial, ses capacités se limitent à la transmission de messages entre la banque émettrice et la banque destinataire ; elle ne peut pas exécuter de transferts de fonds réels.
- Ces banques ne sont pas en mesure d'exécuter des transferts de fonds au « niveau de transfert de fonds », car elles ne sont pas connectées et ne disposent d'aucune capacité de compensation ni d'aucun lien avec une banque centrale accréditée ou une banque connectée au système bancaire, et
- ne disposent pas de conventions bancaires avec des banques intermédiaires leur permettant de participer à la transaction au « niveau des instructions » et
- ne tiennent généralement même pas de compte nostro approvisionné auprès d'une banque connectée.
Le fonctionnement du système bancaire traditionnel
Pour comprendre ce mythe, il est essentiel de saisir d'abord le fonctionnement des banques légitimes au sein de l'écosystème financier. Les banques agréées, qu'elles soient établies aux États-Unis, au Canada ou dans tout autre pays, sont profondément intégrées dans un réseau complexe de circuits financiers. Ces banques sont généralement agréées et réglementées par les autorités bancaires nationales ou fédérées, ce qui garantit qu'elles exercent leur activité conformément à des normes financières strictes. Elles sont en outre reliées à des banques centrales telles que la Réserve fédérale (aux États-Unis), la BCE ou la Banque du Canada, etc., qui supervisent la politique monétaire et préservent la stabilité financière.
Pour transférer des fonds entre elles, les banques doivent recourir à des réseaux de messagerie tels que SWIFT et participer à des systèmes de compensation et de règlement tels que les systèmes Automated Clearing House (ACH) ou RTGS, ou, à tout le moins, détenir un compte nostro auprès d'une banque qui y participe. Ces systèmes garantissent que chaque opération (qu'il s'agisse d'un paiement, d'un virement ou de toute autre forme d'échange) est vérifiée, traitée et réglée de manière sécurisée et transparente. En somme, être relié aux banques centrales et aux chambres de compensation est indispensable à toute banque pour exercer des opérations financières légitimes.
Transfert de fonds
Dans l'architecture de la finance moderne, la transmission d'un message – aussi sophistiqué, authentifié ou chiffré soit-il – ne transfère pas, en elle-même, de valeur. Une instruction de paiement, qu'elle soit acheminée par SWIFT, EBICS, API, télex, IPIP ou tout canal propriétaire, n'est qu'une directive : elle exprime l'intention de transférer des fonds. Pour que cette intention se concrétise par un transfert de la propriété juridique de la monnaie, elle doit aboutir à une modification des soldes sur un registre que les deux parties reconnaissent comme faisant foi.
Ces registres ne se trouvent que dans un nombre restreint d'endroits :
- Systèmes de règlement brut en temps réel des banques centrales – les comptes souverains des banques détenus auprès d'institutions telles que la Réserve fédérale, la Banque centrale européenne ou la Banque d'Angleterre.
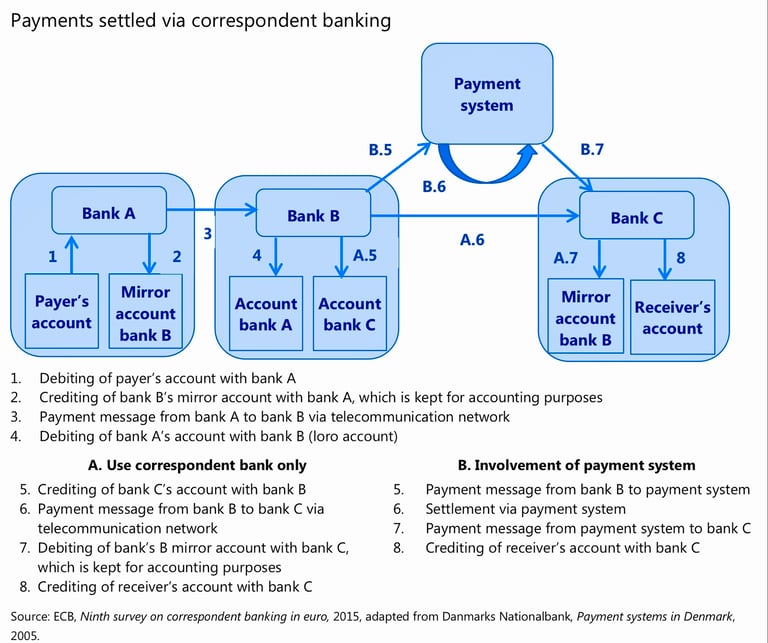
- Relations de banque correspondante nostro/vostro – comptes bancaires commerciaux tenus les uns auprès des autres afin d'assurer le règlement transfrontalier.
- Comptes internes de compensation ou de règlement : lorsque les deux contreparties relèvent du même groupe bancaire.
- Comptes auprès de chambres de compensation ou d'établissements de règlement spécialisés – par exemple, les opérateurs ACH, CHIPS ou CLS pour les opérations de change.
Si aucun de ces éléments n'est mobilisé, quel que soit le nombre de messages échangés, aucun transfert de valeur n'a eu lieu. Un message seul ne confère aucun pouvoir de disposition sur les fonds ; il se borne à déclencher, ou à prétendre déclencher, l'opération consistant à débiter un compte et à en créditer un autre.
Certains dispositifs peuvent donner l'impression d'un règlement par simple échange de messages, alors qu'ils reposent tous sur une liquidité pré-positionnée et se dénouent in fine par de véritables débits et crédits :
- Les systèmes de compensation (netting) agrègent les instructions et ne règlent que la différence nette à des intervalles définis.
- Les écosystèmes de paiement en circuit fermé opèrent des mouvements internes instantanés dans les registres, mais font l'objet d'un rapprochement externe global.
- Les dispositifs de comptes miroirs ajustent les soldes de comptes notionnels à la réception d'instructions, ceux-ci étant ensuite rapprochés, en temps utile, de comptes de règlement effectifs.
Ainsi, dans tout transfert authentique de valeur monétaire, un registre faisant autorité est modifié. Sans cette modification, on ne détient rien de plus qu'une trace d'intention ou une promesse contractuelle de payer – et non le paiement lui-même.
En substance : aucune banque, aussi ingénieux que soit son dispositif de messagerie, ne peut déplacer de fonds sans modifier, en définitive, les soldes d'un compte de règlement mutuellement reconnu.
Veuillez également télécharger notre présentation expliquant pourquoi les « serveurs privés » ne peuvent transférer aucun fonds
Le rôle des banques centrales et des systèmes de compensation
Les banques centrales, telles que la Réserve fédérale, la Banque du Canada ou la Banque centrale européenne, jouent un rôle déterminant dans la régulation des flux monétaires et la stabilité des systèmes financiers nationaux et internationaux. Elles offrent aux banques un socle sûr pour le règlement des transactions, fixent les taux d'intérêt et conduisent la politique monétaire nationale.
Les réseaux de messagerie tels que SWIFT acheminent les instructions de paiement, tandis que les chambres de compensation, telles que les opérateurs ACH et les systèmes de règlement de banque centrale, veillent à ce que les opérations entre banques soient correctement réglées. Lorsque vous initiez un virement d'une banque à une autre, l'opération doit transiter par ces systèmes afin de vérifier la légitimité du virement, d'authentifier les banques concernées et de s'assurer que les fonds parviennent à leur destination. Sans accès à ces systèmes, une banque ne peut ni traiter des virements ni exécuter des opérations entre établissements financiers.
Le mythe des « banques » non agréées sur les terres tribales et ailleurs
Dans certains territoires indiens situés aux États-Unis et au Canada, des organisations se sont érigées en « banques », prétendant être exemptées de la réglementation fédérale et capables de transférer des fonds indépendamment du système financier au sens large. Ces prétendues banques soutiennent souvent qu'elles opèrent sous la souveraineté du droit tribal, se présentant comme libres de toute supervision fédérale et de toute obligation d'intégration aux systèmes de banque centrale.
Si la souveraineté tribale confère certains droits et exemptions à l'égard de réglementations spécifiques, elle ne permet pas à ces entités de fonctionner en dehors du cadre bancaire établi si elles souhaitent participer au système financier mondial. En termes simples, toute institution qui souhaite traiter des transactions légitimes doit être reliée au réseau bancaire au sens large, y compris les chambres de compensation et les banques centrales. Les institutions dépourvues de ces connexions sont, en pratique, incapables de régler ou de transférer des fonds au-delà de leur propre périmètre limité.
Pourquoi les banques non autorisées ne peuvent pas régler des virements
Plusieurs raisons essentielles expliquent pourquoi les « banques » non autorisées, opérant en dehors de toute supervision fédérale et sans lien avec les banques centrales, ne peuvent ni régler ni transférer des fonds :
- Absence d'intégration aux systèmes de compensation : comme indiqué précédemment, les transactions financières légitimes reposent sur des systèmes tels que SWIFT, SEPA et ACH pour faciliter le transfert de fonds entre banques. Si un établissement n'est pas connecté à ces réseaux, il ne peut pas participer au système financier mondial, ce qui signifie que toute tentative de transfert de fonds échouera. Les « banques » non autorisées qui ne font pas partie de ces systèmes sont de fait isolées du reste du réseau bancaire.
- Absence d'accès aux banques centrales : faute de lien avec une banque centrale, ces prétendues banques sont incapables de régler des transferts de grande envergure ou de recourir au prêt interbancaire. Les banques centrales fournissent des services essentiels, notamment la compensation des paiements, la garantie de la liquidité et un filet de sécurité pour les établissements financiers. Un établissement qui n'est pas rattaché à une banque centrale ne peut accéder à ces ressources indispensables, ce qui le rend de surcroît incapable de traiter des transferts légitimes.
- Absence d'autorisation fédérale ou étatique : L'exploitation d'une banque légitime suppose d'obtenir l'autorisation d'une autorité bancaire nationale ou étatique. Celle-ci garantit que la banque respecte les normes réglementaires, constitue des réserves adéquates et se conforme aux protocoles de lutte contre le blanchiment de capitaux (AML) et de connaissance du client (KYC). Les banques non autorisées, soustraites à cette supervision, opèrent souvent sans les garde-fous nécessaires, ce qui les rend intrinsèquement peu fiables. Sans licence bancaire, ces entités ne peuvent légalement exercer d'activité bancaire.
- Absence de reconnaissance internationale : même si une banque non autorisée parvenait à fonctionner dans un contexte local ou tribal, elle ne serait pas reconnue par les banques ou les établissements financiers internationaux. Cette absence de reconnaissance signifie qu'aucun établissement financier légitime n'accepterait de virements ni n'engagerait d'opérations avec ces entités, ce qui les isole de fait du système financier mondial.
- Risque de fraude : bon nombre de ces établissements non autorisés recourent à des pratiques trompeuses, laissant entendre qu'ils peuvent donner accès à des sommes considérables ou à des systèmes bancaires secrets. Ces allégations sont toutefois fausses. En réalité, ces entités sont incapables de fournir les services qu'elles promettent et servent souvent de relais à des escroqueries ou à des fraudes financières. Les personnes qui tentent d'utiliser ces établissements pour des virements ou des opérations de montant élevé se retrouvent fréquemment victimes de fraude, sans aucun recours pour récupérer les fonds perdus.
Les risques liés aux relations avec des établissements non connectés
Pour les particuliers ou les entreprises qui tentent de travailler avec des banques non réglementées ou non autorisées, les risques sont considérables. Non seulement les transactions ont peu de chances d'aboutir, mais il existe également un risque substantiel de fraude ou de perte financière. Traiter avec des entités qui ne font pas partie du système financier légitime expose à divers dangers, notamment l'usurpation d'identité, des accusations de blanchiment de capitaux et la perte totale des fonds.
Il est essentiel de reconnaître que les établissements bancaires légitimes opèrent dans un cadre strict et transparent, qui garantit la sûreté et la sécurité des transactions financières. Les établissements qui prétendent fonctionner en dehors de ce cadre, en particulier ceux qui ne disposent d'aucune autorisation fédérale ni d'aucun lien avec les banques centrales et les systèmes de compensation, sont tout simplement incapables de fournir les services qu'ils revendiquent.
L'illusion d'une banque sans connexions
L'idée selon laquelle des fonds pourraient être transférés depuis des banques non reliées au système bancaire, aux banques centrales ou aux systèmes de compensation est une illusion dangereuse. Certaines entités non agréées, situées sur des terres tribales ou ailleurs, peuvent prétendre proposer des services bancaires ; toutefois, faute de licence bancaire et en raison de leur déconnexion du réseau financier élargi, elles sont dans l'incapacité de régler le moindre transfert légitime. Pour exercer des activités bancaires sûres et légitimes, les particuliers doivent recourir à des établissements autorisés et intégrés au système financier mondial, qui garantissent un traitement sécurisé des opérations, conforme aux normes réglementaires établies.



Étape suivante
Demander une mise en relation
Indiquez-nous en quelques lignes qui vous êtes et ce que vous envisagez. Votre demande parvient directement à la Banque et est traitée en toute confidentialité.
Vous préférez en discuter ? Réservez une visioconférence de 30 minutes.


