
Entités souveraines
Création monétaire
Comment la monnaie est créée par les banques centrales et les banques commerciales, et ce que les États peuvent faire de cette connaissance.
Procédure de création monétaire au niveau de la banque centrale
La création de monnaie dans une économie moderne est un processus complexe et interconnecté, qui fait intervenir à la fois les banques centrales et les banques commerciales.
- Politique monétaire de la banque centrale : C'est le point de départ de la création monétaire. En fixant le taux d'intérêt directeur, la banque centrale influe sur le coût de l'emprunt dans l'économie. Un taux plus bas encourage l'emprunt et, partant, la création monétaire, tandis qu'un taux plus élevé la décourage.
- Crédit bancaire : Lorsqu'une banque accorde un prêt, elle crée un dépôt sur le compte de l'emprunteur. Ce dépôt constitue de la monnaie nouvelle, qui n'existait pas auparavant. L'octroi de crédit est donc le principal moyen par lequel les banques commerciales créent de la monnaie.
- Exigences de réserves et exigences de fonds propres : les exigences de fonds propres constituent la contrainte déterminante quant au volume de monnaie que les banques peuvent créer ; les exigences de réserves pèsent moins aujourd'hui (nulles aux États-Unis depuis mars 2020, 1 % dans la zone euro). Une banque dépourvue de fonds propres suffisants ne peut pas développer ses crédits.
- La banque centrale en tant que prêteur en dernier ressort : Lorsqu'une banque manque de réserves, elle peut emprunter auprès de la banque centrale. Cela lui permet de faire face à ses engagements et de poursuivre l'octroi de crédits, soutenant ainsi la création de nouvelle monnaie.
- Opérations d'open market : Lorsque la banque centrale achète des titres auprès des banques, elle les règle en créant de nouvelles réserves. Cela accroît le volume des réserves dans le système bancaire, permettant aux banques d'accorder davantage de prêts et de créer davantage de monnaie.
- Assouplissement quantitatif : il s'agit d'un autre moyen pour la banque centrale d'injecter de la monnaie dans l'économie. En achetant d'importants volumes de titres, la banque centrale accroît le montant des réserves dans le système bancaire, ce qui permet une plus grande création monétaire.
- Pensions livrées : les pensions livrées, ou repos, constituent un autre outil dont la banque centrale se sert pour réguler la quantité de monnaie en circulation dans l'économie. Lorsque la banque centrale achète des titres dans le cadre d'une pension livrée, elle crée de la monnaie. Lorsque l'opération est dénouée et que les titres sont revendus aux banques, cette monnaie est détruite.
C'est ainsi, de toutes ces manières, que la banque centrale et les banques commerciales interagissent pour créer de la monnaie. La banque centrale fixe les conditions de la création monétaire par sa politique monétaire et fournit les réserves nécessaires par ses prêts et ses opérations d'open market. Les banques commerciales créent de la monnaie nouvelle par leur activité de crédit, dans les limites fixées par les exigences de réserves et de fonds propres de la banque centrale. Ce processus interdépendant garantit que la quantité de monnaie dans l'économie répond à la demande de crédit et demeure compatible avec les objectifs de la banque centrale en matière d'inflation et de stabilité financière.
Les opérations de prise en pension (reverse repo), composante essentielle du système financier
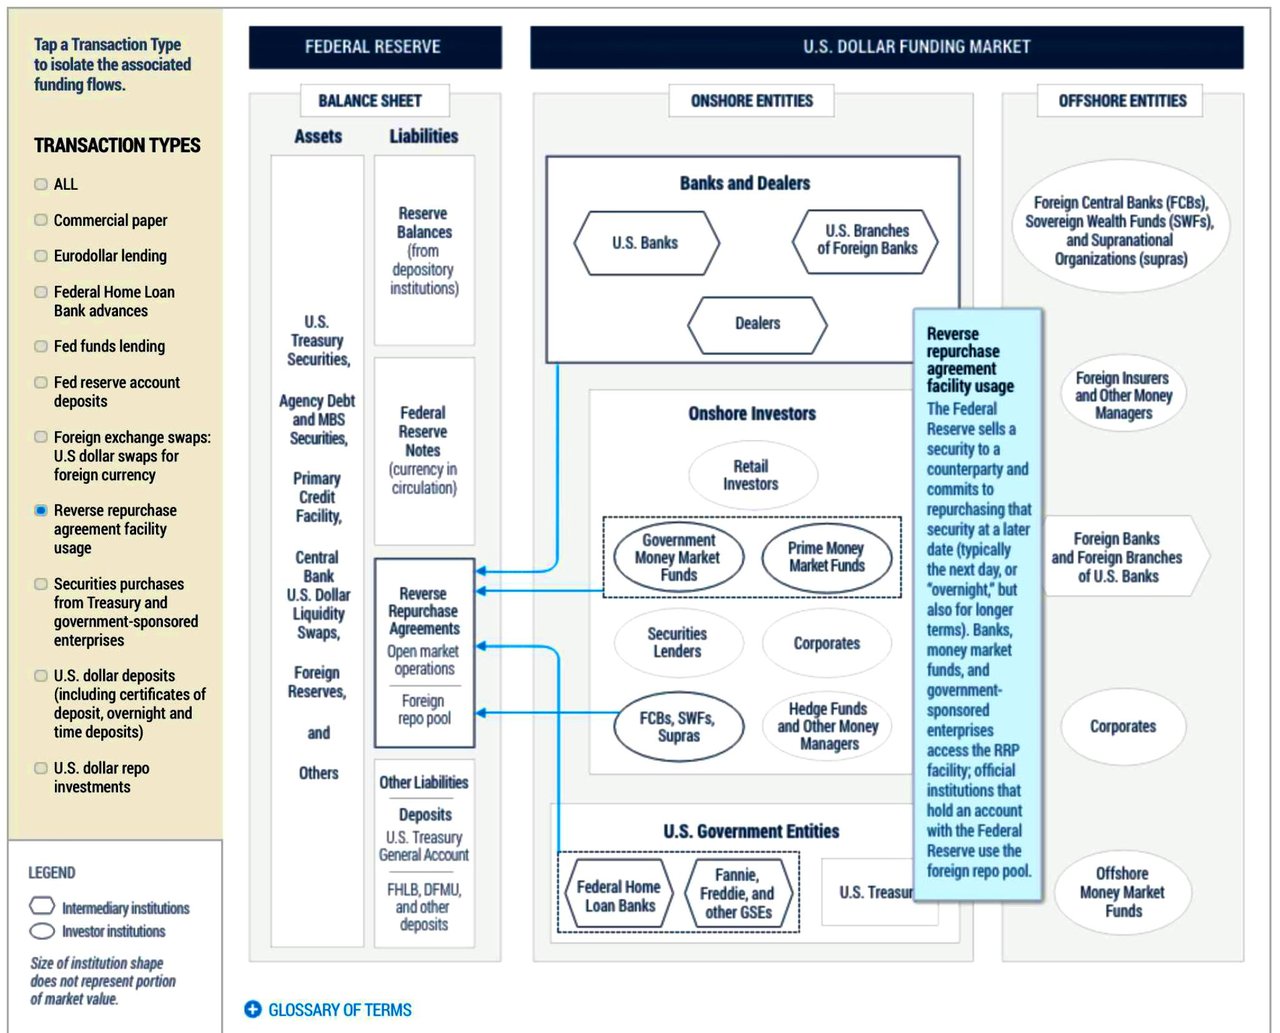
Le marché des prises en pension est un élément essentiel du système financier et joue un rôle important dans les opérations du marché monétaire et la gestion de la liquidité. Pour comprendre le marché des prises en pension, il convient d'abord de maîtriser les notions de mise en pension (repo) et de prise en pension (reverse repo).
Pensions livrées et pensions livrées inversées :
- Une convention de rachat, ou pension livrée (repo), est une opération financière à court terme par laquelle une partie (le vendeur) s'engage à céder un titre (généralement des obligations d'État, des obligations d'entreprise ou d'autres valeurs mobilières négociables) à une autre partie (l'acheteur), avec l'engagement de le racheter à une date et à un prix prédéterminés. Il s'agit, en substance, d'un prêt garanti dans lequel le titre sert de sûreté.
- Une prise en pension (reverse repo) constitue la contrepartie de cette opération. Dans ce cas, l'acheteur s'engage à acquérir un titre auprès du vendeur et à le revendre à une date ultérieure à un prix plus élevé. En d'autres termes, l'acheteur consent en pratique un prêt au vendeur, et le titre sert de garantie à ce prêt.
Le marché des prises en pension :
Le marché des prises en pension (reverse repo) est une composante essentielle du marché monétaire, où les participants (tels que les banques, les institutions financières et les banques centrales) réalisent des opérations de prise en pension à diverses fins. Ces fins comprennent :
- Gestion de la liquidité : les établissements financiers recourent aux prises en pension pour placer temporairement leurs excédents de trésorerie. Les prises en pension constituent un placement sûr à court terme, assorti d'un rendement connu, qui permet de rémunérer des liquidités inemployées tout en préservant la liquidité.
- Opérations des banques centrales : les banques centrales, telles que la Réserve fédérale aux États-Unis, utilisent les opérations de pension livrée inversée comme instrument de politique monétaire afin de contrôler les taux d'intérêt à court terme et de gérer la masse monétaire. En réalisant des opérations de pension livrée inversée, les banques centrales peuvent résorber l'excédent de liquidités du système financier, ce qui contribue à maintenir le taux d'intérêt cible.
- Transformation de garanties : les opérations de prise en pension (reverse repos) peuvent également être utilisées par les établissements financiers pour obtenir des garanties de haute qualité, qu'ils peuvent employer pour satisfaire à des exigences réglementaires ou à d'autres fins, telles que la sécurisation d'autres prêts ou la conclusion d'opérations sur instruments dérivés.
Fonctionnement du marché des prises en pension :
Dans une opération de prise en pension (reverse repo), l'acheteur (prêteur) et le vendeur (emprunteur) conviennent des conditions, telles que le montant, le taux d'intérêt (également appelé taux de pension) et la date d'échéance. L'acheteur fournit des liquidités au vendeur en échange du titre, qui sert de garantie. La convention prévoit que le vendeur rachètera le titre à une date ultérieure déterminée et à un prix prédéterminé plus élevé, qui comprend le principal majoré des intérêts. À l'échéance de l'opération, le vendeur rachète le titre et restitue à l'acheteur les liquidités majorées des intérêts.
Risques et avantages :
Le marché des prises en pension présente des avantages : il offre un placement à court terme sécurisé aux institutions disposant de liquidités abondantes, permet aux banques centrales de gérer la liquidité et de mettre en œuvre la politique monétaire, et facilite la transformation de collatéral pour les institutions financières.
Le marché des pensions inversées comporte toutefois des risques, notamment le risque de contrepartie (le risque que l'autre partie n'exécute pas ses obligations), le risque lié aux garanties (le risque que la valeur de la garantie diminue) et le risque opérationnel (le risque d'erreurs ou de défaillances dans le processus de transaction).
Dans l'ensemble, le marché des prises en pension (reverse repo) joue un rôle essentiel dans le système financier : il aide les établissements à gérer leur liquidité et soutient la mise en œuvre de la politique monétaire par les banques centrales.
Les marchés des opérations de pension livrée (repo) et de pension livrée inversée (reverse repo) jouent un rôle clé dans la mise en œuvre de la politique monétaire des banques centrales, notamment la Réserve fédérale, la Banque centrale européenne et la Reserve Bank of India. Voici les points essentiels :
Les pensions livrées et les prises en pension sont utilisées par les banques centrales comme instruments d'opérations d'open market afin de contrôler la masse monétaire et d'influer sur les taux d'intérêt à court terme.
- Lorsque la banque centrale souhaite accroître la masse monétaire, elle effectue des opérations de pension en achetant des titres auprès de banques et d'autres contreparties, injectant ainsi temporairement des liquidités dans le système financier.
- À l'inverse, lorsque la banque centrale souhaite réduire la masse monétaire, elle procède à des opérations de pension livrée inversée (reverse repo) en vendant des titres à des contreparties, ce qui draine temporairement les liquidités du système.
Fournir un filet de sécurité aux marchés monétaires
Les facilités de pension livrée et de pension livrée inversée mises en œuvre par les banques centrales, telles que l'Overnight Reverse Repo Facility et la Standing Repo Facility, contribuent à encadrer par un plancher et un plafond les taux d'intérêt au jour le jour.
- Ces facilités font office de filet de sécurité : elles permettent à un large éventail de contreparties d'accéder à un placement sans risque lorsque les taux tombent en dessous de l'objectif de la banque centrale, ou d'emprunter des liquidités lorsque les taux dépassent cet objectif.
Faciliter les opérations des banques centrales
- Le marché des pensions livrées constitue un marché de garanties prêt à l'emploi, qui permet aux banques centrales de mettre en œuvre plus efficacement la politique monétaire, car elles peuvent utiliser une gamme d'actifs plus large comme garanties que dans le cadre d'achats fermes.
- Un marché des pensions livrées liquide fournit également aux banques centrales un indicateur sensible des taux d'intérêt à court terme, pouvant servir d'objectif opérationnel pour les opérations d'open market.
En résumé, les marchés des opérations de pension et de pension inversée sont des outils essentiels utilisés par les banques centrales pour mettre en œuvre la politique monétaire, maîtriser la masse monétaire et soutenir le bon fonctionnement des marchés de financement à court terme.
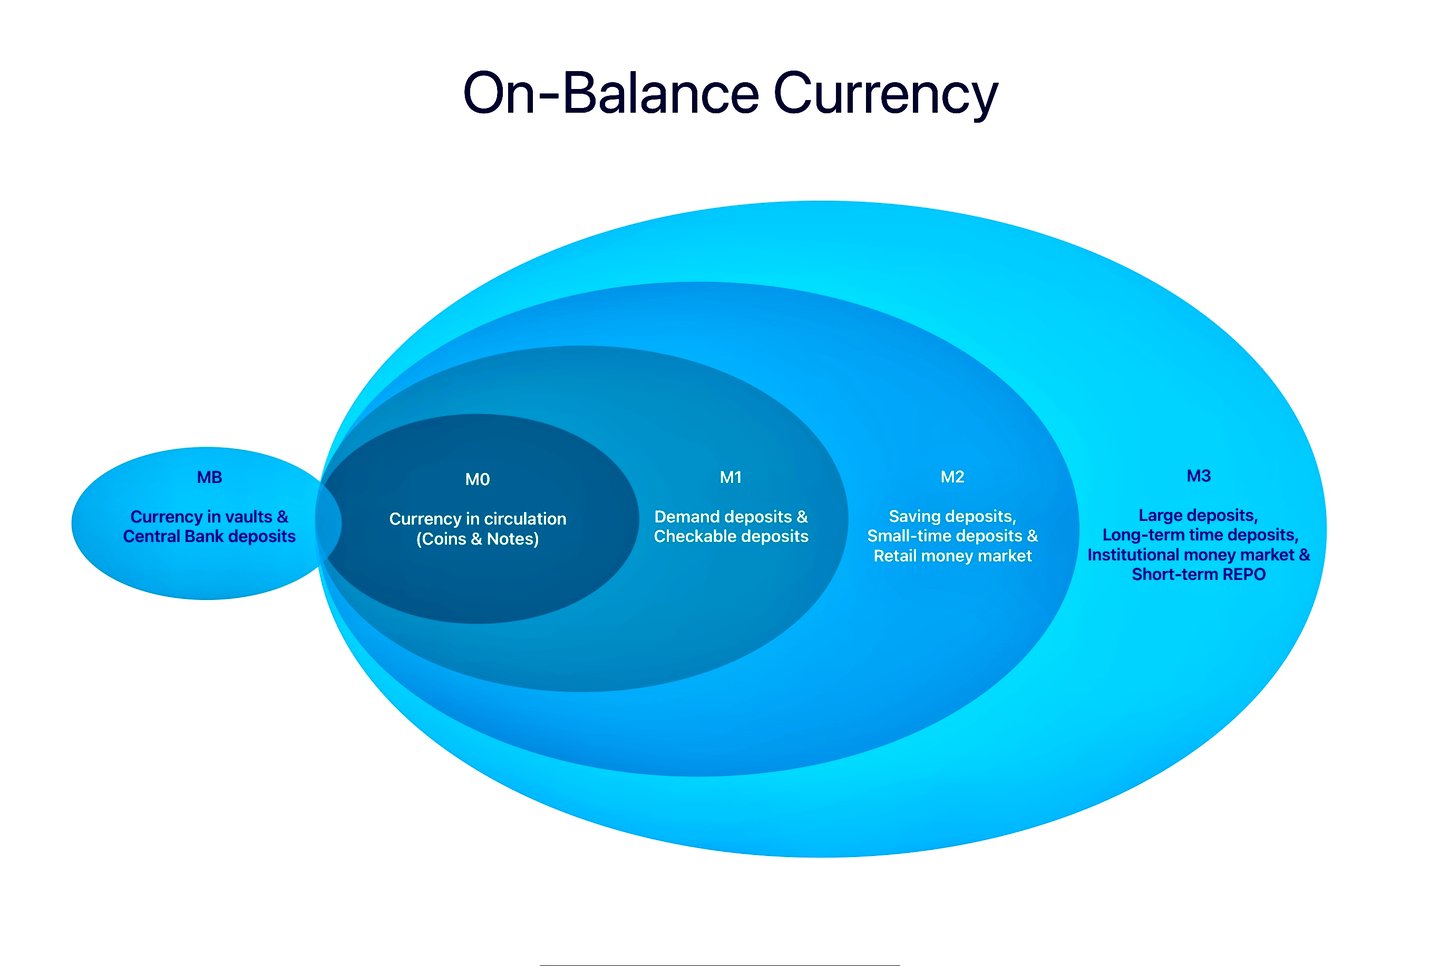
Les termes M0, MB, M1, M2 et M3 (également appelés « agrégats monétaires ») désignent différentes mesures de la masse monétaire d'une économie. Ces mesures permettent de quantifier la quantité de monnaie disponible dans une économie à un instant donné et sont couramment utilisées par les économistes et les décideurs publics pour appréhender la conjoncture économique et orienter la politique monétaire.
Voici une brève explication de ce que comprend chacune de ces mesures :
- M0 : M0 comprend la monnaie liquide en circulation. Il inclut les pièces, la monnaie fiduciaire et les autres formes de monnaie en circulation qui ne sont détenues ni par l'État ni par les établissements financiers. M0 comprend également les réserves détenues auprès de la banque centrale, c'est-à-dire les dépôts que les banques commerciales détiennent auprès de celle-ci.
- MB (base monétaire) : La base monétaire, également appelée monnaie au sens étroit, comprend la monnaie en circulation (pièces et billets) et les réserves détenues par les banques commerciales auprès de la banque centrale. Selon certaines définitions, elle peut également inclure les encaisses en coffre : les fonds conservés dans les coffres des banques commerciales.
- M1 : M1 comprend la monnaie en circulation (hors réserves bancaires), ainsi que les dépôts presque aussi liquides que les espèces. Plus précisément, M1 inclut les comptes courants (fonds détenus sur des comptes courants et retirables à tout moment sans préavis) et les autres dépôts à vue. En substance, il regroupe l'ensemble des fonds immédiatement disponibles pour les dépenses.
- M2 : M2 comprend tous les éléments de M1, ainsi que d'autres types de dépôts moins immédiatement accessibles. Plus précisément, M2 inclut les comptes d'épargne, les comptes de marché monétaire et les dépôts à terme de faible montant (certificats de dépôt inférieurs à un certain seuil, souvent 100 000 USD). Il s'agit de formes de monnaie convertibles en numéraire assez aisément, mais moins rapidement ni commodément que les composantes de M1.
- M3 : M3 comprend l'ensemble de M2, ainsi que des instruments négociables tels que les pensions livrées, les parts de fonds monétaires et les titres de créance à court terme (définition de la zone euro ; la Réserve fédérale américaine a cessé de publier M3 en 2006). Il s'agit de formes de monnaie moins liquides que celles incluses dans M2, mais qui contribuent néanmoins à la masse monétaire totale disponible dans l'économie.
Chacun de ces agrégats offre une perspective différente sur la masse monétaire et permet de mieux comprendre différents aspects de l'économie. M0 et M1, par exemple, sont souvent utilisés pour analyser les formes de liquidité les plus immédiates de l'économie, tandis que M2 et M3 servent à appréhender les tendances plus larges de la masse monétaire.
Il importe de noter que les définitions exactes de ces mesures peuvent varier d'un pays à l'autre.
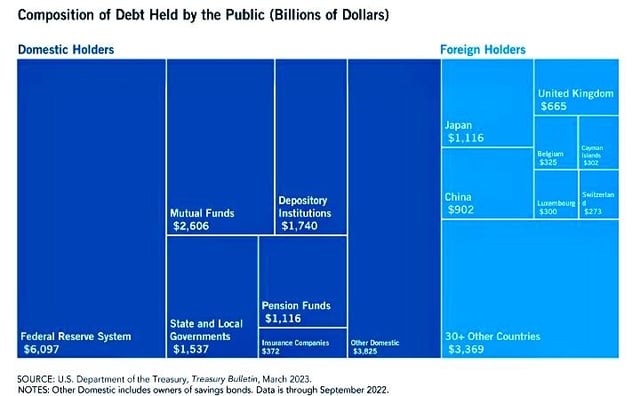
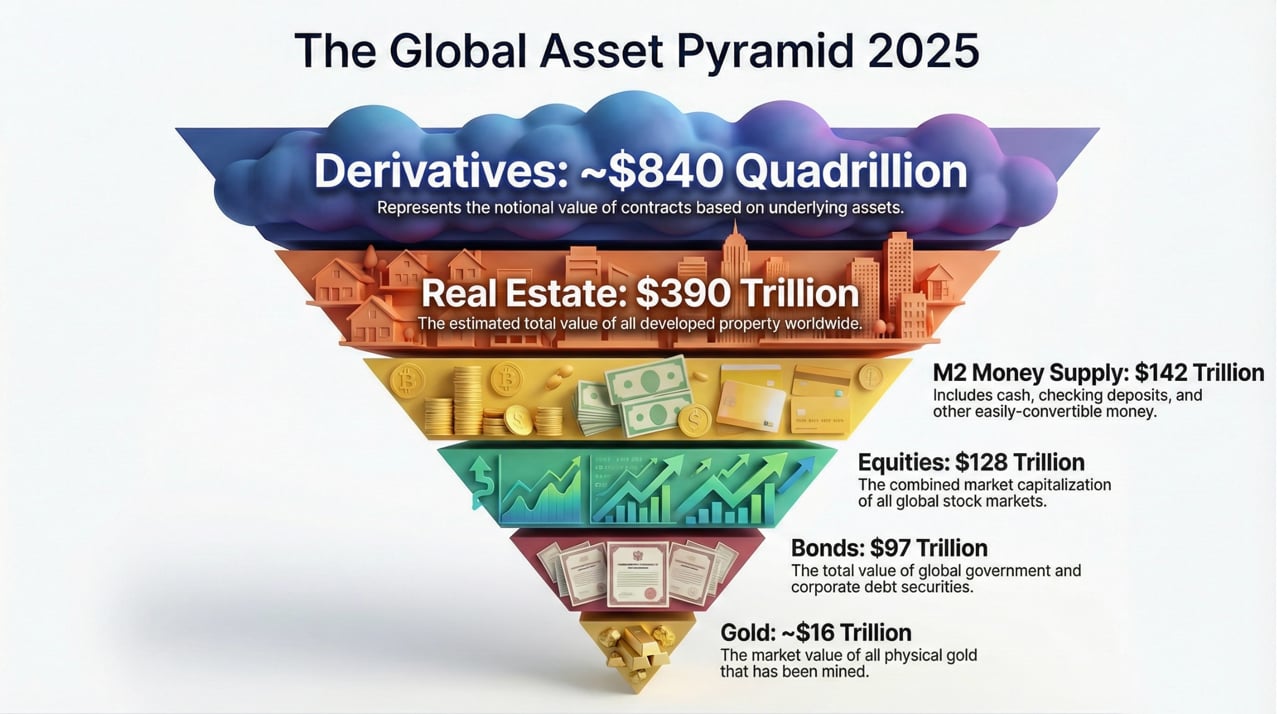
Mécanismes monétaires des banques centrales
Les banques centrales disposent de diverses sources, au-delà des éléments de hors-bilan, qu'elles peuvent activer pour influer sur la masse monétaire et mettre en œuvre la politique monétaire. Voici d'autres types de sources et de mécanismes que les banques centrales peuvent utiliser :
1. Actifs inscrits au bilan
a. Réserves de change :
- Intervention sur les marchés des changes : les banques centrales peuvent acheter ou vendre des devises étrangères pour influer sur les taux de change et stabiliser la monnaie.
- Gestion de la liquidité : ces réserves peuvent être mobilisées pour fournir de la liquidité en période de tension financière.
b. Titres d'État :
- Opérations d'open market : achats et ventes réguliers d'obligations d'État afin de maîtriser la masse monétaire et d'influer sur les taux d'intérêt.
- Assouplissement quantitatif (QE) : achats à grande échelle de titres à long terme afin d'injecter des liquidités dans l'économie.
c. Réserves d'or :
- Garantie de prêts : les réserves d'or peuvent servir de garantie pour sécuriser des prêts internationaux ou d'autres instruments financiers.
- Stabilité du marché : vente ou achat d'or afin de stabiliser le marché ou de maîtriser les anticipations d'inflation.
2. Facilités de banque centrale
a. Prêts au guichet d'escompte :
- Liquidité d'urgence : octroi de prêts à court terme aux établissements financiers ayant besoin de liquidités, généralement contre collatéral.
- Influence sur les taux d'intérêt : ajustement du taux d'escompte afin d'influer sur les taux d'intérêt à court terme et sur les conditions monétaires.
b. Pensions livrées (repos) :
- Prêts à court terme : les banques centrales peuvent conclure des accords de mise en pension, en prêtant des fonds à des établissements financiers tout en conservant leurs titres en garantie.
- Contrôle de la liquidité : gestion de la liquidité du système bancaire au moyen de ces accords à court terme.
c. Opérations de crédit à terme :
- Prêts par adjudication : octroi de prêts à terme aux banques par voie d'adjudication, comme dans les opérations de refinancement à plus long terme de la BCE ou le Term Auction Facility de la Réserve fédérale (2007-2010).
3. Programmes et dispositifs spéciaux
a. Programmes de prêt d'urgence :
- Gestion de crise : en période de crise financière, les banques centrales peuvent instaurer des programmes de prêt spécifiques afin de soutenir certains secteurs ou établissements.
- Filet de sécurité pour les marchés : un dispositif de protection destiné à prévenir un effondrement systémique.
b. Programmes d'assouplissement du crédit :
- Achats d'actifs ciblés : acquisition d'actifs du secteur privé, tels que des obligations d'entreprises ou des titres adossés à des créances hypothécaires, afin d'améliorer le flux de crédit vers des secteurs déterminés.
4. Pouvoirs de réglementation et de supervision
a. Exigences de réserves :
- Ajustement des ratios de réserves : modification des exigences de réserves des banques commerciales afin de contrôler le volume de crédits qu'elles peuvent accorder.
- Influence sur la masse monétaire : relèvement des réserves obligatoires pour resserrer la masse monétaire, ou abaissement pour l'assouplir.
b. Supervision prudentielle :
- Stabilité financière : mise en œuvre de mesures réglementaires garantissant la stabilité et la solidité du système financier.
- Outils macroprudentiels : recours à des instruments tels que les coussins de fonds propres contracycliques afin de gérer les risques systémiques.
5. Collaboration avec les pouvoirs publics
a. Coordination des politiques budgétaires :
- Plans de relance : Coordination avec le gouvernement pour mettre en œuvre une relance budgétaire, telle que des dépenses d'infrastructure ou des baisses d'impôts, en complément de la politique monétaire.
- Gestion de la dette : collaboration avec le Trésor pour gérer la dette publique et ses implications pour la politique monétaire.
6. Outils innovants et non conventionnels
a. Taux d'intérêt négatifs :
- Encourager le crédit : fixer des taux négatifs sur les dépôts auprès de la banque centrale afin de dissuader les banques de conserver des réserves excédentaires et de les inciter à prêter.
- Relance de l'inflation : vise à prévenir la déflation et à encourager l'activité économique.
b. Contrôle de la courbe des taux :
- Ciblage des taux d'intérêt : Cibler directement les taux d'intérêt à long terme en s'engageant à acheter des titres afin de maintenir les taux au niveau souhaité.
- Confiance des marchés : fournir des indications prospectives (forward guidance) afin d'influencer les anticipations des marchés et de stabiliser l'économie.
c. Monnaies numériques :
- Monnaies numériques de banque centrale (MNBC) : émission de monnaies numériques afin d'améliorer les systèmes de paiement, d'accroître l'inclusion financière et de doter la politique monétaire d'un nouvel outil.
- Innovation en matière de politique monétaire : suivi et mise en œuvre en temps réel des mesures de politique monétaire.
Organes de décision en matière de politique monétaire
Organes de décision de politique monétaire dans différentes banques centrales
Réserve fédérale
Les principales entités participant aux décisions de politique monétaire de la Réserve fédérale, y compris la création de monnaie nouvelle, sont :
Le Federal Open Market Committee (FOMC)
- L'organe de politique monétaire de la Réserve fédérale
- Composé des 7 membres du Board of Governors, du président de la Federal Reserve Bank of New York et de 4 autres présidents de banques de réserve fédérale siégeant à tour de rôle. Il est chargé de définir la politique monétaire, y compris les décisions relatives aux taux d'intérêt et à la création de monnaie nouvelle par le biais des opérations d'open market.
Le Conseil des gouverneurs
- Le conseil de direction central de la Réserve fédérale, situé à Washington D.C.
- se compose de 7 gouverneurs nommés par le Président et confirmés par le Sénat ; il fournit l'orientation générale et exerce la supervision de l'ensemble du système de la Réserve fédérale, y compris les décisions de politique monétaire.
Les conseils consultatifs, tels que le Federal Advisory Council et le Community Depository Institutions Advisory Council, fournissent des avis d'experts au Board of Governors, mais n'ont aucun rôle direct dans le processus d'élaboration de la politique monétaire.
Banque centrale européenne
Les principaux comités et conseils intervenant dans les décisions de politique monétaire de la Banque centrale européenne (BCE) sont les suivants :
Le Conseil de direction
- Le principal organe décisionnel de la BCE
- Composé des 6 membres du directoire de la BCE et des gouverneurs des banques centrales nationales des pays de la zone euro
- Chargé de définir la politique monétaire, notamment de fixer les taux d'intérêt directeurs et de déterminer l'offre de réserves au sein de l'Eurosystème
Le Directoire
- Les 6 membres, dont le président et le vice-président de la BCE, qui font partie du Conseil des gouverneurs
- Responsable de la mise en œuvre quotidienne de la politique monétaire et de la préparation des réunions du Conseil des gouverneurs
Le Conseil général a un rôle consultatif et n'est pas responsable de la politique monétaire. En dehors de la BCE, le Comité économique et financier (CEF) de l'UE, assisté de sa Table de la stabilité financière, conseille les ministres des finances de l'UE sur les questions de stabilité financière et de FMI.
Bank of England
Le Comité de politique monétaire (MPC)
- Principal organe de décision chargé de formuler et de mettre en œuvre la politique monétaire du Royaume-Uni
- Composé de 9 membres, dont le gouverneur de la Banque d'Angleterre et des membres externes
- Se réunit 8 fois par an pour fixer le taux d'intérêt officiel (Bank Rate) et d'autres instruments de politique monétaire, tels que l'assouplissement quantitatif
Le Conseil d'administration
- L'organe de gouvernance de la Banque d'Angleterre
- Assure la supervision et la gouvernance de la Banque, y compris en matière de politique monétaire
Banque du Japon
Le Conseil de politique
- L'organe décisionnel suprême de la Banque du Japon
- Définit l'orientation de la politique monétaire et de change, fixe les principes fondamentaux des activités de la Banque et veille à l'accomplissement de ses missions
- Composé du gouverneur, de deux sous-gouverneurs et de six membres du Conseil de politique monétaire
Le gouverneur de la Banque du Japon est membre du Conseil de politique économique et budgétaire, organe du Bureau du Cabinet présidé par le Premier ministre. Ce Conseil n'a aucune compétence en matière de politique monétaire, que la loi sur la Banque du Japon (1997) confie au Comité de politique monétaire.
Banque populaire de Chine (PBOC)
Le Comité de politique monétaire (MPC)
- Le principal organe consultatif qui conseille la PBOC en matière de politique monétaire
- Composé du gouverneur et des sous-gouverneurs de la PBOC, ainsi que de représentants d'autres organismes publics et du secteur bancaire
- Chargé de conseiller sur la formulation et l'ajustement des objectifs de politique monétaire, sur l'application des instruments de politique monétaire et sur la coordination de la politique monétaire avec les autres politiques macroéconomiques
- Le MPC se réunit régulièrement ; ses avis et recommandations de politique monétaire sont consignés dans les procès-verbaux des réunions
- Les recommandations de politique du Comité de politique monétaire (MPC) sont ensuite soumises à l'approbation du Conseil des affaires d'État avant que la PBOC ne mette en œuvre les décisions de politique monétaire.
Au-dessus du MPC, le Conseil des affaires de l'État et la Commission centrale des affaires financières du Parti communiste (créée en 2023) définissent l'orientation générale de la politique financière
Reserve Bank of India (RBI)
Le Comité de politique monétaire (MPC)
- Principal organe décisionnel chargé de fixer le taux d'intérêt de référence (taux de repo) et de définir la politique monétaire en Inde
- Composé de 6 membres : le Gouverneur de la RBI (président), le Gouverneur adjoint chargé de la politique monétaire, un directeur exécutif de la RBI et 3 membres externes nommés par le gouvernement indien
- Se réunit au moins 4 fois par an pour décider de la politique monétaire
Le Comité des marchés financiers (FMC)
- Se réunit quotidiennement pour examiner les conditions de liquidité et assurer la mise en œuvre opérationnelle des décisions de politique monétaire prises par le MPC
Le Département de la politique monétaire (MPD)
- Assiste le Comité de politique monétaire dans l'élaboration et l'analyse de la politique monétaire
L'ancien Comité consultatif technique sur la politique monétaire avait un rôle consultatif, mais a été remplacé par le MPC.
Organismes internationaux
Le Comité monétaire et financier international (CMFI)
- L'organe consultatif auprès du Conseil des gouverneurs du FMI sur la supervision et la gestion du système monétaire et financier international
- Composé de 24 membres, gouverneurs de banques centrales, ministres ou personnalités de rang comparable, généralement issus des 191 pays membres du FMI
- Conseille le Conseil des gouverneurs du FMI sur le système monétaire et financier international et délibère sur les questions relatives à la croissance et à la stabilité de l'économie mondiale ; il ne définit pas la politique monétaire nationale.
- Le CMFI (IMFC) sert de forum de coopération internationale sur les questions macroéconomiques. Il permet aux ministres des finances et aux gouverneurs de banques centrales de discuter des réponses à apporter aux évolutions économiques et financières mondiales émergentes et de les coordonner.
Le Conseil de stabilité financière (CSF)
- Le FSB est un organisme international qui surveille le système financier mondial et formule des recommandations à son sujet.
- Le FSB a été créé par le G20 en 2009. Ses membres sont des ministères des finances, des banques centrales et des autorités de supervision de 24 juridictions et de l'UE, ainsi que des organisations internationales et des organismes de normalisation ; six groupes consultatifs régionaux couvrent environ 65 autres juridictions.
- Le FSB est hébergé et financé par la Banque des règlements internationaux (BRI) dans le cadre d'un accord de cinq ans, la BRI supportant l'essentiel des dépenses de fonctionnement du FSB.
- Le FSB a pour mission d'identifier les vulnérabilités du système financier international et de proposer et de suivre la mise en œuvre des mesures nécessaires pour y remédier. Il coordonne, au niveau international, la politique de réglementation et de supervision dans les questions relatives au secteur financier, et favorise la coopération et l'échange d'informations entre les autorités compétentes. Ses principaux axes de travail comprennent la promotion d'un financement de marché résilient, le développement d'infrastructures de marchés financiers solides, le soutien à des dispositifs macroprudentiels efficaces et le traitement des vulnérabilités nouvelles et émergentes.
Le Club de Paris
- Groupe informel de créanciers publics, fondé en 1956, qui recherche des solutions coordonnées et durables pour les pays débiteurs confrontés à des difficultés de paiement
- N'a pas de fondement juridique, mais ses membres s'accordent sur un ensemble de règles et de principes afin de parvenir rapidement à des accords de rééchelonnement de la dette
La dynamique de la création monétaire par les banques centrales, d'une part, et par les banques commerciales, d'autre part, est essentielle pour comprendre le fonctionnement d'ensemble du système monétaire. Les banques centrales, seules habilitées à émettre la monnaie fiduciaire, jouent un rôle décisif dans la régulation de la masse monétaire en circulation et le maintien de la stabilité des prix. Par des mécanismes tels que les opérations d'open market, elles ajustent l'offre de monnaie afin d'atteindre des objectifs économiques, notamment la maîtrise de l'inflation et la stabilité du système bancaire. Ce processus influe sur les taux d'intérêt à court terme et, par conséquent, sur l'activité économique en général.
L'introduction des monnaies numériques, en particulier des monnaies numériques de banque centrale (CBDC), soulève de nouvelles considérations pour la dynamique traditionnelle de la création monétaire et de la mise en œuvre de la politique monétaire. L'étude menée par le FMI sur la monnaie numérique et les opérations des banques centrales éclaire la manière dont l'avènement des CBDC et d'autres innovations financières numériques pourrait influer sur les rôles et fonctions des banques centrales, y compris les effets potentiels sur la politique monétaire, le seigneuriage, la base monétaire et la vitesse de circulation de la monnaie numérique. À mesure que ces formes numériques de monnaie se répandront, leur incidence sur la liquidité hors base monétaire et sur la demande de monnaie pourrait traduire une évolution dans l'utilisation des instruments de politique monétaire et dans l'approche globale de la gestion de la stabilité économique.
Les banques commerciales, en revanche, contribuent à la grande majorité de la création monétaire (voir le rapport entre les agrégats M3, M2, M1 et M0) par leurs pratiques de crédit. Lorsque ces banques accordent des prêts à des particuliers ou à des entreprises, elles créent de fait de nouveaux dépôts dans le système bancaire, élargissant ainsi la masse monétaire. Cet aspect de la création monétaire, souvent désigné sous le terme de création de « monnaie de banque commerciale », s'inscrit dans le cadre réglementaire et les orientations de politique monétaire définis par les banques centrales. La capacité des banques commerciales à créer de la monnaie est intrinsèquement liée à leurs activités de crédit ; contrairement aux banques centrales, elles ne disposent pas du pouvoir d'émettre de la monnaie, mais influencent sensiblement la masse monétaire par la multiplication des dépôts bancaires.
Création monétaire au niveau de la banque
Les banques créent elles aussi de la monnaie, par la combinaison de la collecte de dépôts, de l'octroi de crédits et du système des réserves fractionnaires. Il importe de noter que les banques ne créent pas de monnaie physique (c'est-à-dire des espèces), mais de la monnaie nouvelle sous forme de dépôts bancaires, qui fonctionnent comme un moyen d'échange largement accepté.
Voici un aperçu du processus :
- Dépôts de la clientèle : lorsque des clients déposent de l'argent dans une banque, que ce soit en espèces, par chèque ou par virement électronique, ils accroissent les réserves de la banque. Ces dépôts constituent en réalité des passifs pour la banque, car ils représentent les sommes dues aux clients.
- Système de réserves fractionnaires : de nombreuses banques centrales fixent un taux de réserve minimum sur les dépôts (la Réserve fédérale l'a ramené à zéro en mars 2020 ; la BCE applique 1 %). La liquidité est désormais régie principalement par les règles de liquidité de Basel III (LCR et NSFR). Les banques ne prêtent pas leurs réserves à la clientèle ; l'octroi de crédit crée de nouveaux dépôts, et les réserves circulent entre les banques à mesure que ces dépôts sont dépensés.
- Octroi de crédit : lorsque les banques prêtent de la monnaie à des emprunteurs, elles créent de la monnaie nouvelle sous forme de dépôts bancaires. Par exemple, lorsqu'une banque approuve un prêt, elle crédite le compte de l'emprunteur du montant du prêt. Cela crée de nouveaux dépôts dans le système bancaire et élargit de fait la masse monétaire.
- Effet multiplicateur monétaire : le processus de création monétaire par les banques ne s'arrête pas au prêt initial. Lorsque l'emprunteur dépense les fonds empruntés, ceux-ci aboutissent sur le compte bancaire d'une autre personne ou entreprise. Ce bénéficiaire peut à son tour déposer les fonds sur son compte, ce qui peut donner lieu à de nouveaux prêts et à une création monétaire supplémentaire. Cette chaîne est traditionnellement décrite comme le multiplicateur monétaire ; les banques centrales, notamment la Banque d'Angleterre (« Money creation in the modern economy », 2014), soulignent qu'en pratique l'octroi de crédit dépend de la demande et des fonds propres, et non d'un multiple fixe des réserves.
Il importe de souligner que le processus de création monétaire est soumis à des contraintes, telles que les réserves obligatoires, les exigences d'adéquation des fonds propres et la demande de crédit sur le marché. Par ailleurs, les banques centrales peuvent influer sur la masse monétaire au moyen d'instruments de politique monétaire, tels que les opérations d'open market, les modifications des réserves obligatoires et les ajustements du taux d'intérêt directeur.
Si vous souhaitez discuter avec nous de vos besoins spécifiques en matière de création monétaire, veuillez contacter notre directeur, Isof Baco.


Étape suivante
Demander une mise en relation
Indiquez-nous en quelques lignes qui vous êtes et ce que vous envisagez. Votre demande parvient directement à la Banque et est traitée en toute confidentialité.
Vous préférez en discuter ? Réservez une visioconférence de 30 minutes.