Le système bancaire parallèle en Europe, aux États-Unis et en Asie
Structures, fonctions et implications systémiques
1. Définition conceptuelle et fonction économique
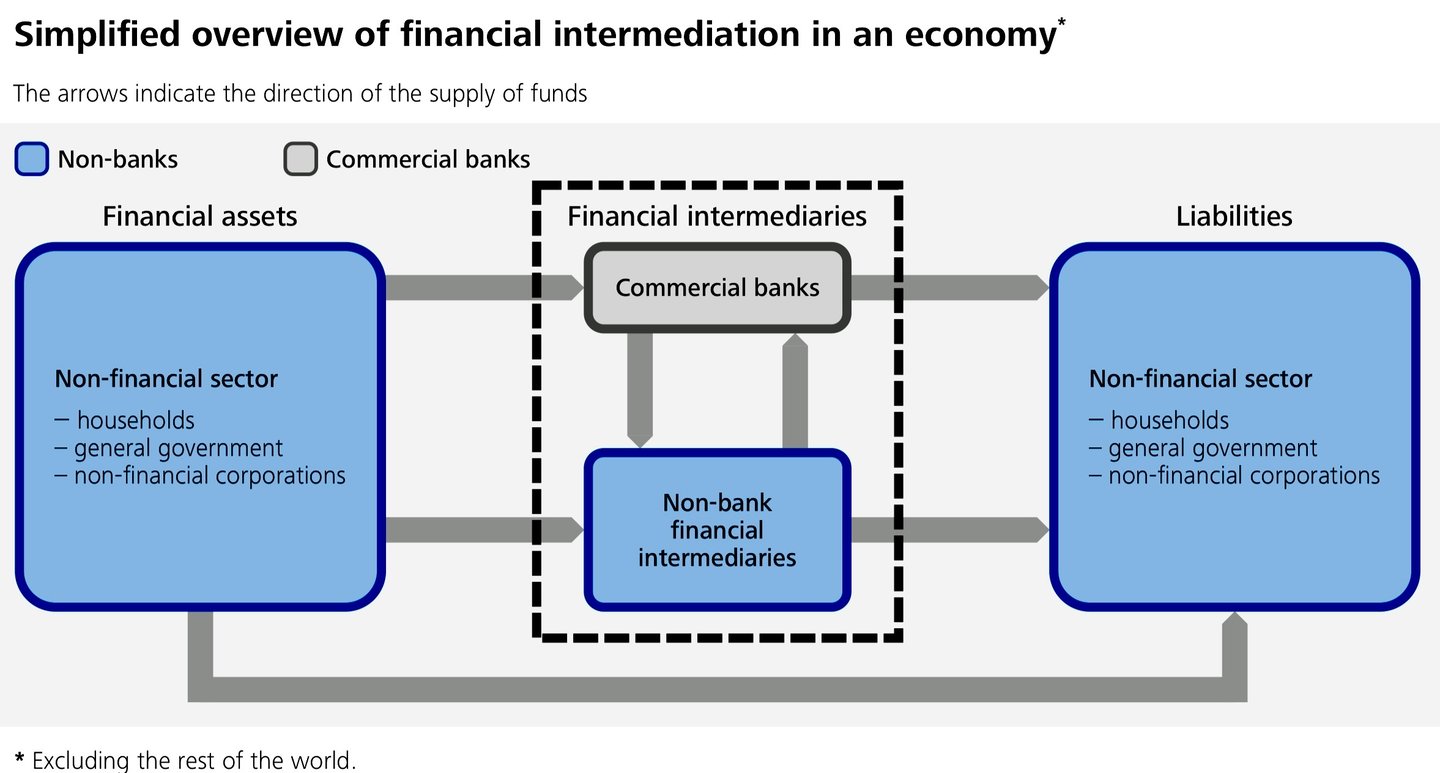
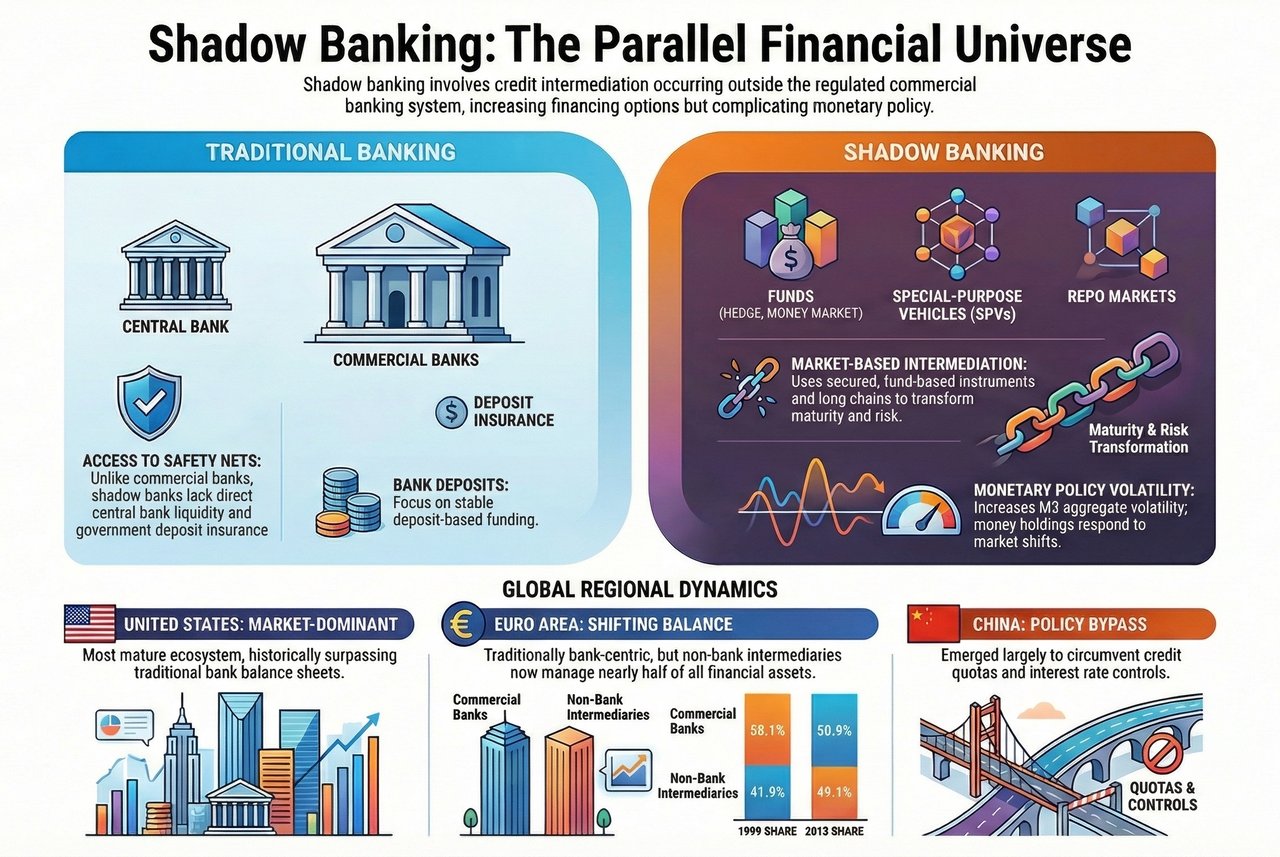
Le système bancaire parallèle – désigné depuis 2018 par le Conseil de stabilité financière sous le terme d'intermédiation financière non bancaire (NBFI) – recouvre les activités d'intermédiation de crédit exercées en dehors du périmètre du secteur bancaire commercial réglementé. Il englobe les entités et activités qui assurent une transformation d'échéances, de liquidité et de risque sans accès direct à la liquidité de la banque centrale, à la garantie des dépôts ni à l'ensemble de la réglementation prudentielle applicable aux banques.
Les composants essentiels comprennent généralement :
- Fonds monétaires
- Fonds d'investissement et fonds spéculatifs
- Véhicules ad hoc (SPV) et structures de titrisation
- Marchés des pensions livrées et du prêt de titres
- Sociétés de financement et certaines activités d'assurance et de fonds de pension
Sur le plan économique, le système bancaire parallèle remplit une fonction complémentaire à celle de la banque traditionnelle en élargissant les canaux de financement, en améliorant l'efficience allocative et en répondant à la demande de financement par les marchés. Sur le plan systémique, il introduit opacité, effet de levier et procyclicité.
2. Europe : des systèmes centrés sur les banques, avec une intermédiation de marché en expansion
Caractéristiques structurelles
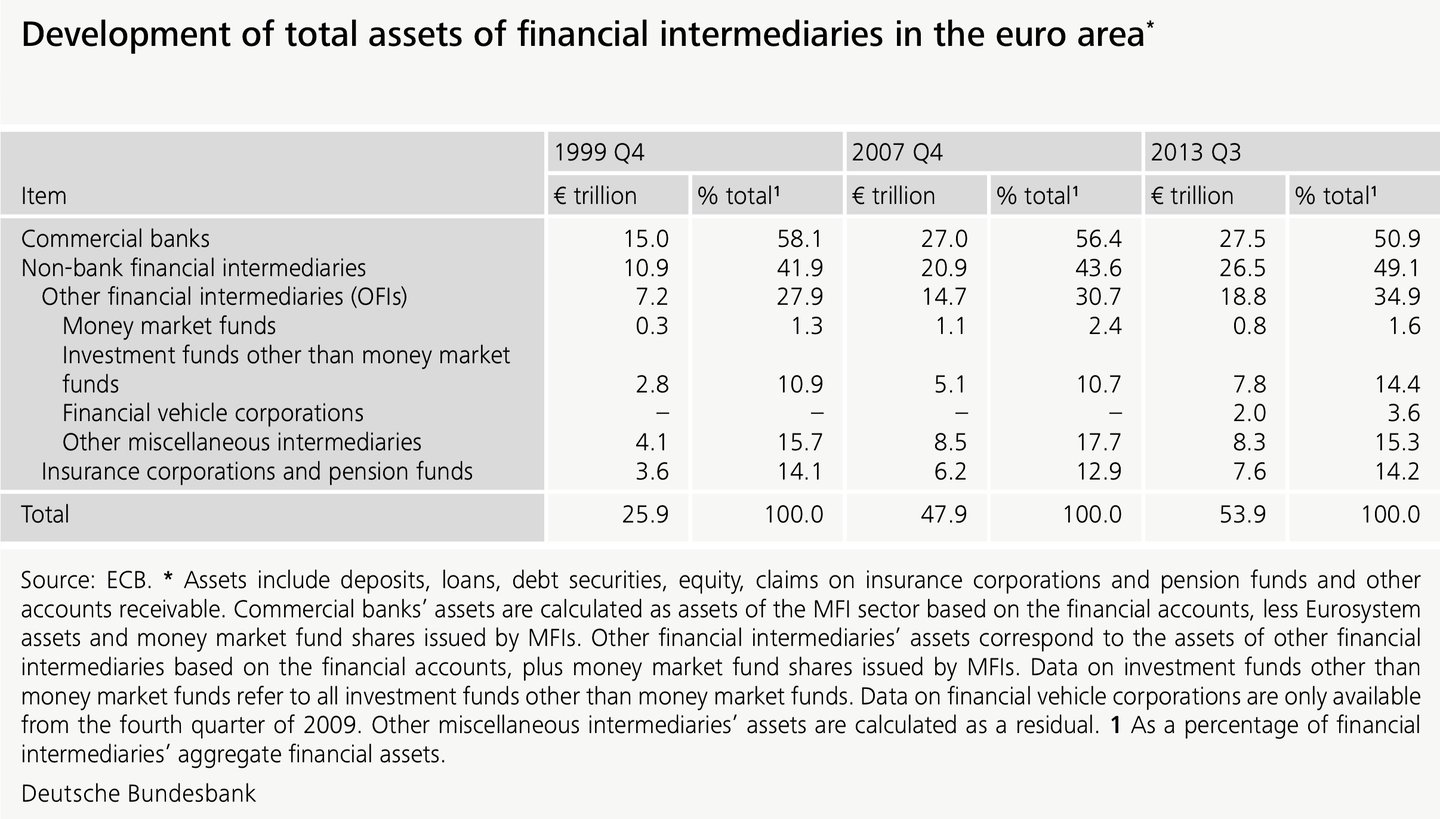
Le système financier européen demeure majoritairement fondé sur les banques, en particulier au sein de la zone euro. La finance parallèle (shadow banking) s'est néanmoins nettement développée depuis la fin des années 1990, essentiellement par le biais de :
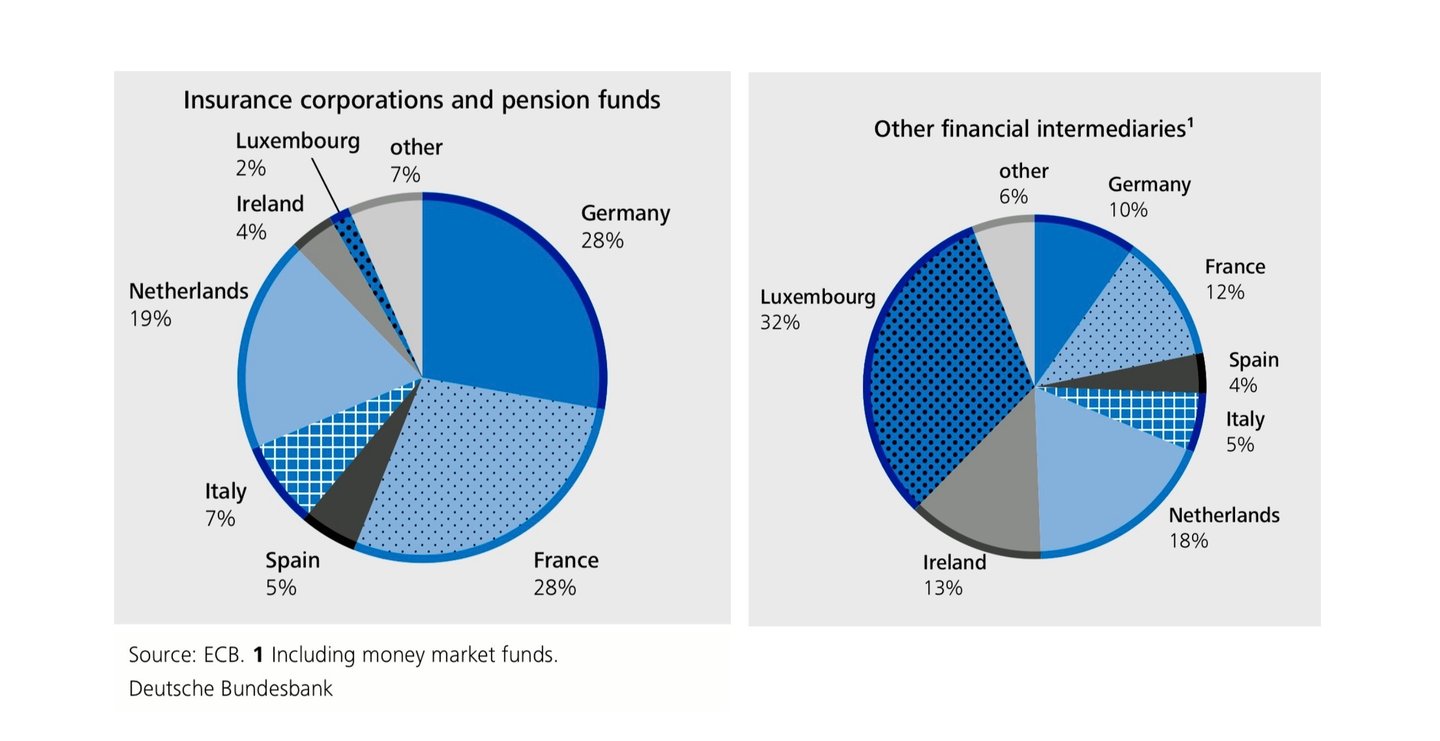
- Fonds d'investissement (notamment domiciliés au Luxembourg et en Irlande)
- Véhicules de titrisation
- Structures de financement de gros fondées sur des opérations de pension livrée
L'Europe fonctionne de longue date selon un modèle de banque universelle. Par conséquent, des activités qui seraient qualifiées de « système bancaire parallèle » aux États-Unis peuvent légalement relever de groupes bancaires et figurer dans des bilans réglementés, ce qui complique leur mesure et leur comparaison.
Politique monétaire et implications pour la stabilité
Selon les analyses de la Deutsche Bundesbank et de la Banque centrale européenne, le système bancaire parallèle en Europe :
- Affaiblit le contenu informatif des agrégats monétaires traditionnels
- Modifie la transmission monétaire en réorientant le financement vers les prix des actifs plutôt que vers le crédit bancaire
- Accroît l'interconnexion entre les banques et les intermédiaires non bancaires, notamment par le biais des opérations de pension livrée et de la titrisation
L'analyse de la Bundesbank indique que les dépôts détenus par les intermédiaires financiers non bancaires sont plus fortement corrélés aux prix des actifs qu'à l'activité économique réelle, ce qui accroît la volatilité d'agrégats tels que M3.
3. États-Unis : le financement de marché comme modèle dominant
Caractéristiques structurelles
Les États-Unis constituent l'écosystème bancaire parallèle le plus mature et le plus important sur le plan systémique à l'échelle mondiale. Ses principales caractéristiques sont les suivantes :
- Un système bancaire historiquement fragmenté
- Marchés de capitaux profonds
- Forte dépendance à la titrisation et au financement par pensions livrées
Avant la crise financière de 2007-2009, les passifs bruts du système bancaire parallèle américain (environ 20 000 milliards USD au plus haut en 2007-2008) dépassaient ceux du système bancaire traditionnel (environ 14 000 milliards USD), selon les travaux de recherche de la Federal Reserve Bank of New York (Pozsar et al., 2010).
Les principaux composants sont les suivants :
- Courtiers-négociants financés par des opérations de pension livrée au jour le jour
- Conduits de papier commercial adossé à des actifs
- Fonds monétaires faisant office de substituts de dépôts
Enseignements de la crise et réponse réglementaire
La crise financière mondiale a montré que le système bancaire parallèle américain était vulnérable à des dynamiques de retraits massifs analogues aux paniques bancaires, mais sans la protection d'un prêteur en dernier ressort. L'effondrement des marchés de financement de gros a contraint le Federal Reserve System à une intervention extraordinaire.
Les réformes postérieures à la crise (Dodd-Frank Act, réforme des fonds monétaires, renforcement de la surveillance du marché des pensions livrées) ont atténué certaines vulnérabilités, sans toutefois remettre en cause la prédominance structurelle de l'intermédiation fondée sur les marchés.
4. Asie : une croissance influencée par l'État, avec des divergences régionales
Chine : le système bancaire parallèle comme contournement des politiques publiques
En Chine, le système bancaire parallèle (shadow banking) est apparu principalement en réponse à :
- Quotas de crédit
- Contrôles des taux d'intérêt
- Contraintes réglementaires applicables aux banques publiques
Les principaux instruments comprennent :
- Produits de trust
- Produits de gestion de patrimoine (WMP)
- Prêts confiés et véhicules hors bilan
Contrairement aux systèmes occidentaux, la finance de l'ombre chinoise est étroitement liée aux objectifs de l'État et à des garanties implicites, ce qui engendre un aléa moral plutôt qu'un simple arbitrage réglementaire. Les durcissements réglementaires périodiques, notamment les règles de 2018 sur la gestion d'actifs, ont freiné sa croissance sans pour autant éliminer le système.
Japon et Asie émergente
- Le secteur bancaire parallèle du Japon est relativement circonscrit, avec une forte participation d'investisseurs institutionnels plutôt que de véhicules opaques.
Dans les économies émergentes d'Asie, le système bancaire parallèle reste de taille plus modeste, mais connaît une croissance rapide parallèlement au développement des marchés de capitaux.
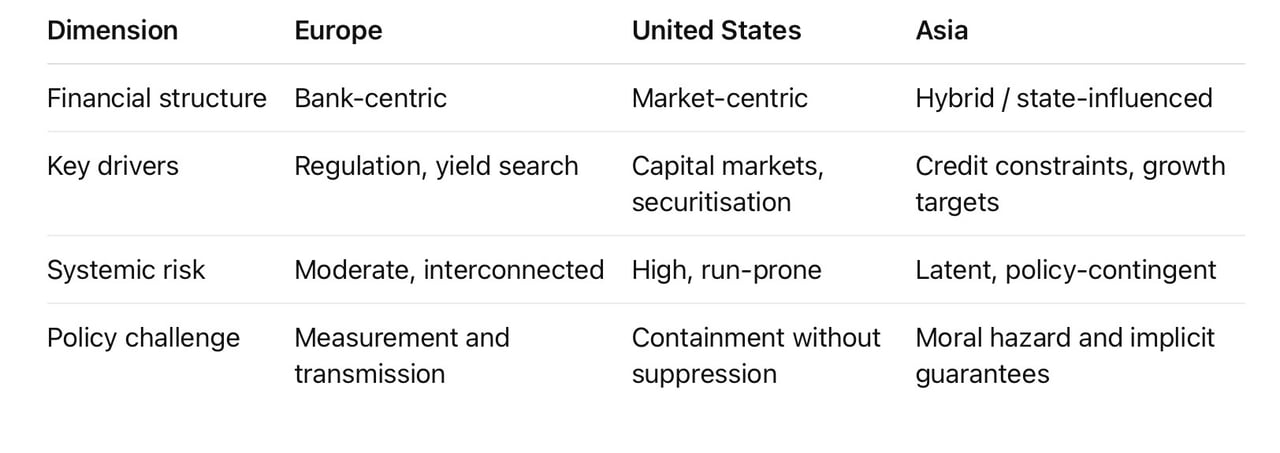
5. Évaluation comparative
6. Implications en matière de politique et de stratégie
Dans toutes les régions, la finance de l'ombre :
- Réduit l'efficacité de la politique monétaire axée sur les banques
- Accroît la dépendance à l'égard des canaux de prix des actifs
- Amplifie les cycles financiers par un effet de levier procyclique
L'enjeu stratégique pour les régulateurs n'est pas l'élimination, mais l'endiguement :
- Réduction de l'arbitrage réglementaire
- Amélioration de la couverture statistique
- Appliquer les outils macroprudentiels de manière proportionnée aux banques et aux institutions non bancaires
La finance parallèle (shadow banking) n'est pas une aberration mais une caractéristique structurelle du capitalisme financier moderne. Les tentatives de la supprimer entièrement tendent à déplacer le risque plutôt qu'à l'éliminer. L'objectif rationnel est une intégration disciplinée dans l'architecture financière plus large.
En résumé
Le système bancaire parallèle reflète des forces économiques durables : la demande de liquidité, de rendement et de flexibilité du bilan. Sa forme varie selon l'Europe, les États-Unis et l'Asie, mais sa portée systémique est universelle. Une politique avisée exige de la précision, non de la prohibition.