Entités souveraines
National Development Capital Facility
National Development Capital Facility
Financer des actifs nationaux productifs par une structuration rigoureuse du capital souverain
La capacité d'un pays à développer ses infrastructures et son industrie ne dépend pas seulement de la disponibilité nominale de capitaux. Elle dépend de la possibilité de préparer, d'autoriser, de financer et d'exploiter un projet dans le cadre d'obligations que l'État peut assumer.
Ce décalage est bien connu. Les infrastructures exigent des capitaux pour quinze ou vingt ans, alors que les financements bancaires disponibles peuvent arriver à échéance bien plus tôt. Un projet peut générer des revenus en monnaie locale tandis que ses équipements importés et sa dette extérieure sont libellés en dollars ou en euros. Les fonds de pension et les compagnies d'assurance nationaux peuvent détenir une épargne de long terme considérable, mais ne disposent pas d'instruments dont la gouvernance, la liquidité et les caractéristiques de risque répondent à leurs mandats.
Les investisseurs internationaux, de leur côté, peuvent prendre connaissance d'une notation souveraine sans pouvoir distinguer les risques propres à un actif particulier de ceux de l'État dans son ensemble.
Le National Development Capital Facility d'International Finance Bank LTD est un mandat visant à traiter ces questions dans l'ordre qui convient. IFB travaille avec des clients souverains et du secteur public dûment habilités pour évaluer un projet ou un portefeuille défini, concevoir une architecture de financement appropriée, examiner d'éventuels dispositifs de partage des risques et vérifier si des capitaux institutionnels nationaux et internationaux peuvent être mobilisés à des conditions acceptables.
Le dispositif n'est ni une ligne de crédit préapprouvée, ni un réservoir permanent de fonds d'investisseurs, ni un engagement sur un taux d'intérêt déterminé. Son livrable est une voie, fondée sur des éléments probants, vers une décision de financement. Dans certains cas, cette voie conduira à un instrument de marché de capitaux ou à une opération de financement de projets. Dans d'autres, l'emprunt souverain ordinaire, le financement concessionnel, le financement budgétaire direct ou le report constitueront la conclusion la plus judicieuse.
Le mandat part du bilan national
Un financement envisagé doit être apprécié au regard des engagements existants de l'État. Les travaux préliminaires d'IFB examinent donc le profil d'endettement du gouvernement, les concentrations de refinancement, la composition par devises, la capacité de service de la dette, les garanties en cours et les engagements des entreprises publiques concernées. Ils prennent en considération le traitement de l'opération envisagée au regard du droit interne, des règles de déclaration budgétaire et des éventuels plafonds d'endettement ou programmes de financement applicables.
Cela vaut même lorsqu'un projet est constitué en entité juridique distincte. Une société ad hoc peut clarifier la propriété et isoler les comptes du projet, mais son existence ne supprime pas, en soi, l'effet économique d'une garantie souveraine, d'un paiement de disponibilité, d'un engagement de recettes minimales ou de l'attente d'un sauvetage par l'État d'un service public essentiel. Les engagements directs et conditionnels doivent être identifiés, évalués lorsque cela est possible, approuvés et déclarés conformément au cadre applicable. Les orientations de la Banque mondiale appellent expressément les gouvernements à évaluer, budgétiser, suivre et publier les engagements budgétaires découlant des partenariats public-privé.
Pour les pays recourant à une analyse de viabilité de la dette du FMI et de la Banque mondiale, les obligations proposées et les chocs plausibles doivent également être examinés au regard de cette analyse. Ce cadre étudie la dynamique de la dette dans le scénario de référence ainsi que les risques, notamment les passifs éventuels, les prix des matières premières, les catastrophes naturelles et les chocs de financement de marché.
La question centrale n'est pas de savoir si une opération peut être placée en dehors d'une ligne comptable donnée, mais si l'État peut assumer ses obligations réelles dans des conditions crédibles, y compris défavorables.
Ce qui peut relever de la Facilité
La Facilité est destinée aux projets ou portefeuilles poursuivant un objectif d'intérêt public clairement établi et répondant à un besoin de financement défini. Les secteurs concernés peuvent notamment inclure la production et le transport d'électricité, les réseaux d'eau, les ports et la logistique, l'agriculture productive, la transformation industrielle et les autres infrastructures soutenant la création de valeur au niveau national.
Les projets peuvent relever de modèles de paiement différents. Leurs différences doivent être préservées :
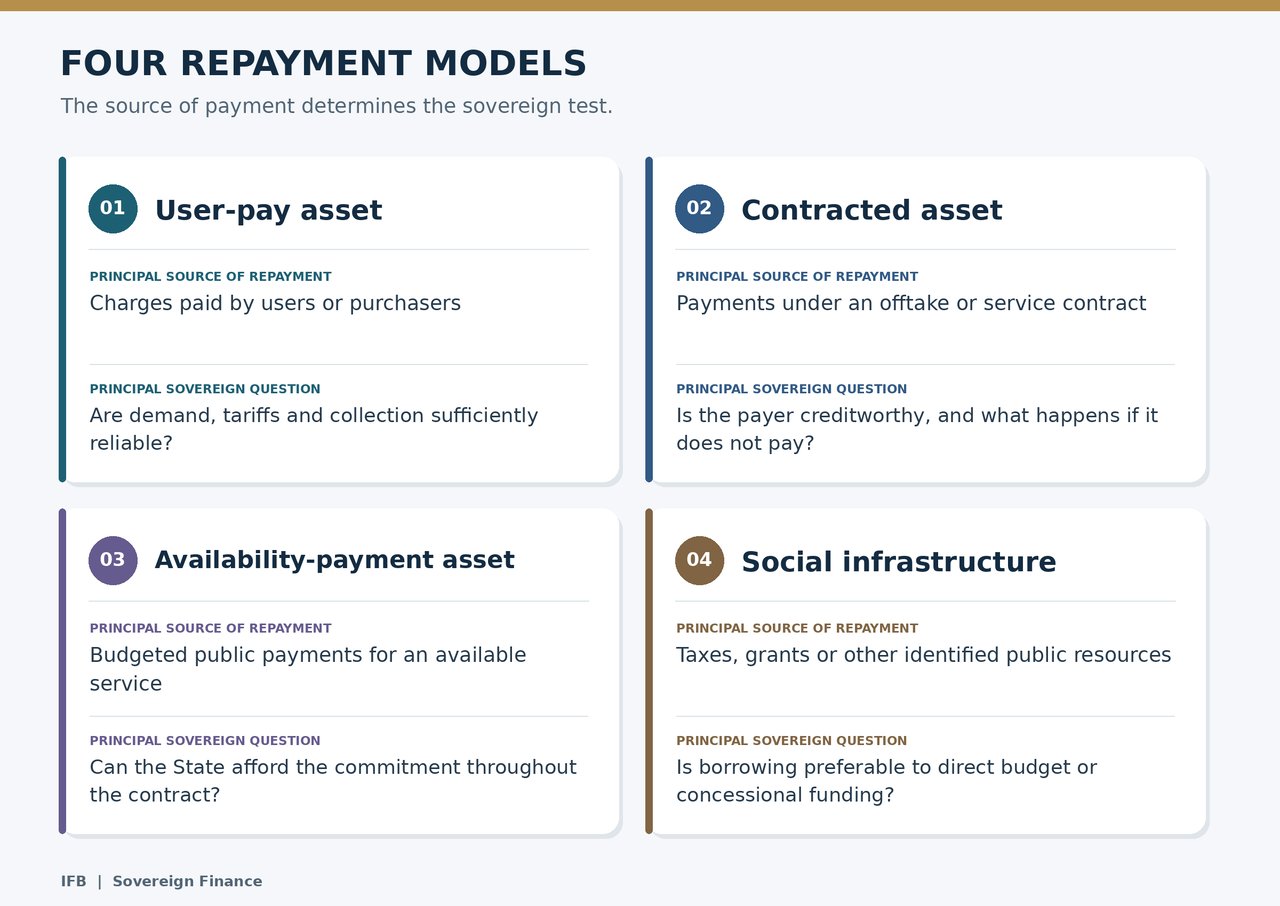
Une école ou un hôpital peut générer une valeur économique et sociale exceptionnelle sans produire de recettes de projet. IFB ne présenterait pas son rendement social comme s'il s'agissait de liquidités disponibles pour le service de la dette. De tels actifs requièrent une source de paiement public explicite et abordable, ou une autre forme de financement appropriée.
La préparation du projet doit également traiter les questions foncières et les autorisations, la passation des marchés, les obligations environnementales et sociales, l'ingénierie, le calendrier de construction, la capacité d'exploitation, la maintenance et la remise finale de l'actif. Le cadre d'évaluation de l'investissement public du FMI situe l'évaluation, la sélection, la budgétisation et la mise en œuvre des projets dans le cadre plus large de la qualité de la gestion de l'investissement public ; son module climatique y ajoute l'évaluation des risques climatiques physiques et de la résilience.
Une structure de financement articulée autour de l'actif
Lorsqu'un projet satisfait aux premiers tests publics et fiscaux, IFB examine la structure du capital. Selon l'opération, elle peut combiner des fonds propres du promoteur, des apports de capitaux publics, une participation concessionnelle ou de financement du développement, une dette commerciale, des titres institutionnels et une réserve définie. Aucune strate n'est incluse dans le seul but de donner à la structure une apparence plus sophistiquée.
La conception repose sur cinq principes.
Premièrement, l'échéance du financement doit refléter la durée de vie de l'actif. Un actif énergétique ou de transport à longue durée de vie ne devrait pas dépendre de refinancements successifs à court terme sans plan de refinancement explicite et abordable.
Deuxièmement, le risque de change doit avoir un porteur identifiable. Les recettes en monnaie locale ne servent pas une dette en devise étrangère à un coût économique fixe. Une opération peut recourir à un financement en monnaie nationale, à une couverture tarifée de manière appropriée, à une indexation contractuelle ou à une combinaison de ces solutions. Chaque choix emporte des conséquences budgétaires et commerciales.
Troisièmement, chaque risque devrait être attribué à la partie en mesure de le gérer ou de le tarifer. L'achèvement de la construction, la performance d'exploitation, la demande, le paiement par l'acheteur final, l'action politique et le transfert de devises constituent des expositions distinctes. Une garantie souveraine couvrant l'ensemble de ces risques peut être simple à rédiger, mais coûteuse pour l'État et inefficace pour renforcer la discipline.
Quatrièmement, le rehaussement de crédit doit améliorer de manière démontrable l'opération. Une réserve alimentée, une garantie indépendante, une participation au risque d'une institution de financement du développement, une police d'assurance ou des flux de trésorerie nantis ont un coût. IFB examine si la réduction du coût de financement ou l'allongement de la maturité qui en résulte justifie ce coût. Un nouvel engagement du même émetteur souverain ne saurait, à lui seul, transformer le risque de crédit souverain sous-jacent.
Cinquièmement, l'ordre des paiements doit être intelligible. Les investisseurs et l'entité souveraine doivent pouvoir identifier où les recettes entrent, qui contrôle les comptes, quels coûts d'exploitation sont réglés en premier, quand le service de la dette et les réserves sont alimentés, et quand les distributions sont autorisées. Une complexité qui ne peut être expliquée ni auditée constitue un handicap.
Mobiliser les capitaux nationaux de manière responsable
Les caisses de retraite, les assureurs, les banques et les institutions d'investissement souveraines nationaux peuvent constituer de précieux pourvoyeurs de capitaux à long terme. Leur participation peut également réduire la dépendance d'un projet à l'égard des devises étrangères. Elle ne doit jamais être présumée du seul fait que ces institutions détiennent des actifs.
IFB évaluerait pour chaque investisseur son mandat, ses limites de concentration, ses besoins de liquidité, les instruments autorisés et ses exigences de gouvernance. Une institution nationale doit investir dans des conditions qui satisfont à ses obligations envers ses propres bénéficiaires. Une instruction gouvernementale d'absorber un risque de projet inadapté ne constitue pas une mobilisation de capitaux ; elle fait supporter le risque budgétaire aux épargnants.
Une tranche domestique peut différer d'une tranche internationale par la devise, la durée ou le profil de paiement. Toute différence doit être économiquement justifiée et communiquée. Lorsqu'une participation d'un organisme de financement du développement ou une garantie indépendante est disponible, l'objectif est de l'utiliser pour mobiliser des capitaux privés autrement inaccessibles, plutôt que de se substituer à des investisseurs disposés à participer sans soutien. Les lignes directrices de la Banque mondiale en matière de financement des infrastructures décrivent les rôles distincts des capitaux publics, multilatéraux et privés, ainsi que les protections contractuelles que les investisseurs exigent habituellement.
Contrôle souverain et redevabilité publique
L'entité souveraine conserve la maîtrise de sa politique, des approbations publiques, des décisions en matière de passation des marchés ainsi que de la décision de contracter une dette ou d'accorder un soutien. La mission d'IFB est de présenter clairement les options et leurs conséquences.
Avant qu'une transaction ne progresse, l'autorité responsable devrait être en mesure d'identifier :
- L'entité juridique qui emprunte et le pouvoir en vertu duquel elle agit.
- Chaque paiement direct de l'État, chaque garantie et chaque engagement conditionnel.
- L'utilisation prévue du produit et les contrôles applicables aux décaissements.
- La propriété et le contrôle des actifs du projet et des comptes de recettes.
- Les règles applicables aux achats, aux opérations avec des parties liées et aux conflits d'intérêts.
- Le traitement comptable et de la dette publique proposé par les conseillers compétents.
- Les circonstances dans lesquelles les prêteurs peuvent prononcer l'exigibilité anticipée, réaliser les sûretés ou solliciter un paiement de l'État.
- Les conséquences d'une restructuration, d'une résiliation ou d'un échec du projet.
Des négociations confidentielles peuvent protéger des informations commerciales légitimes. Elles ne dispensent ni d'une autorisation légale, ni de la transparence fiscale, ni d'un examen indépendant. IFB élaborerait l'opération avec les conseillers juridiques, fiscaux et techniques du client et, le cas échéant, avec ses partenaires multilatéraux.
Le test de résistance précède la commercialisation auprès des investisseurs
Un modèle financier fondé sur le scénario central ne suffit pas. Avant qu'un financement ne soit présenté comme viable, les parties doivent examiner sa tenue dans des conditions défavorables mais plausibles. Selon l'actif concerné, il peut s'agir d'un retard d'achèvement, d'un coût de construction plus élevé, d'une demande plus faible, d'encaissements moindres, de la défaillance d'un acheteur, d'une dépréciation de la monnaie, de taux de refinancement plus élevés, de mouvements des prix des matières premières ou d'un événement climatique.
L'évaluation doit faire apparaître qui paie, quand et à partir de quelle source dans chaque cas. Si la réponse aboutit à un paiement du Trésor non budgété, cette exposition doit être rendue visible. Si le projet ne peut résister à un choc plausible sans engagements que l'État ne peut assumer, son financement ou son périmètre doit être modifié.
IFB distinguerait trois conclusions : le projet est finançable aux conditions proposées ; il peut le devenir après des modifications définies ; ou il ne devrait pas se poursuivre dans le cadre de ce dispositif. La décision de refuser une structure fragile préserve la capacité de l'entité souveraine pour des projets plus solides.
Déroulement d'une mission
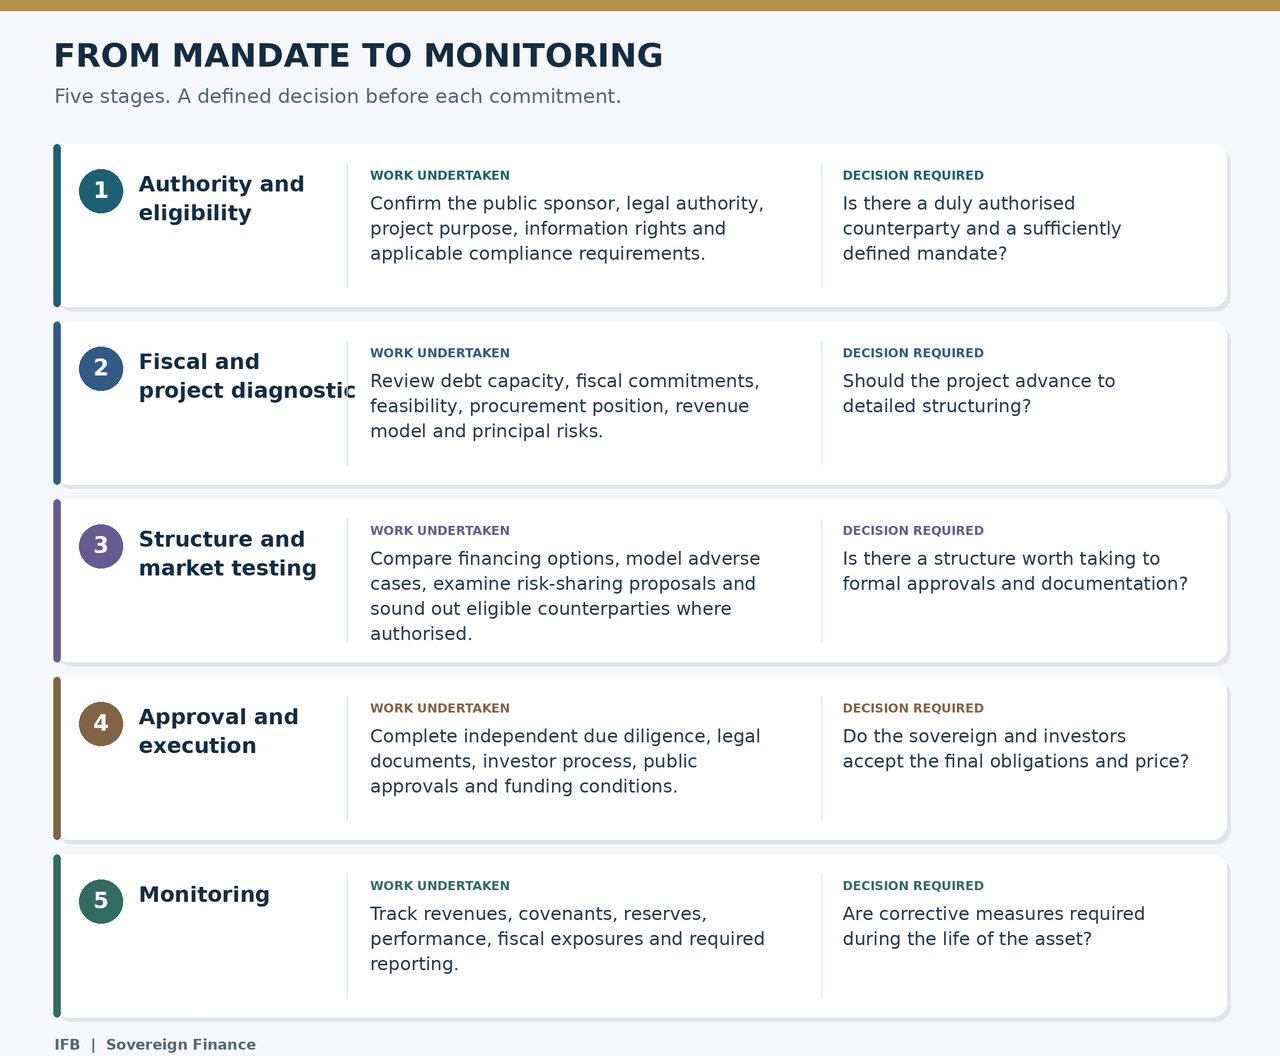
L'ordre est délibéré. Une présentation aux investisseurs ne se substitue ni à l'habilitation, ni à l'étude de faisabilité, ni à l'analyse de la dette, ni à la passation des marchés. L'appétit du marché constaté avant que ces questions soient réglées n'a, au mieux, qu'une valeur indicative.
Ce que reçoit l'entité souveraine
Le mandat initial donnerait lieu à un Plan directeur de capital pour le développement national adapté à l'actif ou au portefeuille identifié. Son périmètre proposé comprend :
- Un exposé de la finalité d'intérêt public du projet, de sa justification économique et de ses besoins de financement.
- Une évaluation de l'autorité du promoteur, des autorisations et des principales contraintes juridiques.
- Une cartographie des obligations souveraines existantes et envisagées.
- Une comparaison des voies de financement réalistes, y compris les alternatives conventionnelles.
- Une structure de capital indicative et une répartition des risques significatifs.
- Un modèle préliminaire de flux de trésorerie assorti de sensibilités définies.
- Une évaluation de l'éligibilité des investisseurs nationaux et internationaux.
- Un registre des informations, autorisations et examens indépendants encore requis.
- Une séquence d'exécution proposée, assortie de points de décision et de motifs d'arrêt.
Le Blueprint constitue une base pour une décision souveraine ; il ne représente ni un engagement d'investissement ni un substitut aux avis définitifs, aux autorisations et aux documents de transaction.
Une invitation à examiner un mandat défini
IFB invite les ministères, les offices de gestion de la dette, les institutions d'investissement souveraines et les entreprises publiques dûment habilités à lui présenter, pour une évaluation préliminaire confidentielle, un projet ou un programme d'investissement précis. La soumission initiale devrait indiquer l'institution responsable, l'actif concerné, le besoin de capital estimé, la source de remboursement proposée, l'état d'avancement de la préparation, les engagements publics existants et la décision que le gouvernement entend prendre.
Une proposition de financement souverain doit laisser à l'État un actif productif et des engagements qu'il comprend et peut supporter. C'est à cette aune que la présente Facilité est conçue pour être jugée.
Tous les services et toute opération en résultant sont soumis à l'acceptation du mandat, au droit et à la réglementation applicables, à l'examen de conformité et des sanctions, à une diligence raisonnable indépendante, aux approbations internes, aux conditions de marché et aux décisions des investisseurs participants. IFB ne fait aucune déclaration selon laquelle un projet obtiendrait un financement, une notation particulière, une protection du capital, une durée déterminée ou une réduction du coût de financement.