Soluciones de financiación para entidades soberanas
Convertir las aspiraciones nacionales en realidad económica
En una época en la que la prudencia fiscal coincide con ambiciosos objetivos nacionales de desarrollo, IFB diseña soluciones de financiación soberana precisamente para esa tensión. Somos conscientes de que los gobiernos modernos necesitan algo más que el crédito convencional: exigen una ingeniería financiera innovadora que preserve la soberanía fiscal y, al mismo tiempo, dé acceso a capital transformador.
Nuestra gama completa de instrumentos de financiación soberana
Programas de titulización de ingresos
Evaluamos si determinados flujos de ingresos públicos identificables pueden respaldar una financiación destinada a un fin de desarrollo definido. La evaluación abarca la facultad legal para ceder o pignorar los ingresos, su comportamiento histórico, los controles de recaudación, los derechos concurrentes y la sensibilidad a las perturbaciones económicas. La pignoración de ingresos futuros adelanta capital, pero también compromete recursos fiscales futuros. La deuda, las garantías y las exposiciones contingentes resultantes deben evaluarse y declararse con arreglo al marco de finanzas públicas aplicable. El precio y los fondos disponibles dependen de dichas conclusiones y de la demanda de los inversores.
Líneas de financiación para la monetización de recursos naturales
Los futuros cánones o ingresos por exportaciones pueden respaldar una financiación cuando la producción, la titularidad, los derechos de cobro y los volúmenes disponibles puedan acreditarse de forma independiente. Toda propuesta debe contrastarse con la volatilidad de los precios de las materias primas, los riesgos operativos y de entrega, los derechos existentes sobre los ingresos y las necesidades fiscales continuas del Estado. La financiación contra ingresos futuros de recursos genera obligaciones de pago; por sí sola no reduce el endeudamiento público ni preserva las reservas. IFB evalúa el coste económico y fiscal íntegro antes de recomendar una estructura.
Desarrollo de infraestructuras mediante colaboración público-privada
IFB evalúa si una asociación público-privada ofrece mejor relación calidad-precio que la contratación y la financiación públicas convencionales. Los ingresos del proyecto pueden contribuir al reembolso, pero los gobiernos pueden seguir expuestos mediante pagos por disponibilidad, garantías, compromisos de ingresos mínimos, pagos por resolución anticipada o apoyo a un comprador público de la producción. Esos compromisos directos y contingentes deben cuantificarse, aprobarse, presupuestarse y supervisarse. La financiación específica de un proyecto puede asignar los riesgos con mayor eficacia, pero no aísla automáticamente el presupuesto general.
Arquitectura de vehículos de propósito especial
Una sociedad de propósito especial puede establecer una titularidad clara, segregar los flujos de caja del proyecto y definir los derechos contractuales entre el Estado, los inversores y los operadores. Su creación no determina si el endeudamiento o los compromisos asociados pertenecen a las cuentas públicas ni si afectan a las valoraciones de la solvencia soberana. Ese tratamiento depende de la sustancia del control del Estado, de las garantías, de las obligaciones de pago y de la exposición al riesgo, evaluadas conforme a la legislación y a las normas contables aplicables. IFB recurre a sociedades de propósito especial (SPV) cuando mejoran el gobierno y la exigibilidad, identificando expresamente los compromisos fiscales relacionados.
Estructuración y colocación innovadoras de bonos
Somos pioneros en estructuras de bonos sofisticadas que segmentan el riesgo soberano según la fuente de ingresos, creando oportunidades de inversión específicas que atraen a diversos capitales internacionales. Nuestro enfoque por tramos, que asigna flujos de ingresos concretos a distintas clases de inversores, optimiza la fijación de precios y amplía la base inversora del emisor soberano.
Líneas de crédito reforzadas con reservas
Para los países con reservas sustanciales de divisas o con acceso a garantías multilaterales, estructuramos líneas de crédito reforzadas que aprovechan esas fortalezas para obtener condiciones preferentes. Todo compromiso de reservas, acuerdo de garantía colateral o garantía de un tercero se evalúa en función de su coste, su efecto sobre la liquidez disponible, su exigibilidad jurídica y su tratamiento en la información fiscal y de reservas de la entidad soberana. Las condiciones preferentes constituyen un objetivo sujeto a la prueba del mercado, no un resultado asegurado.
La ventaja de IFB
Experiencia excepcional
Nuestro equipo de finanzas soberanas está integrado por antiguos funcionarios del tesoro, banqueros centrales y veteranos de los mercados de capitales que conocen las limitaciones y oportunidades singulares a las que se enfrentan los gobiernos modernos.
Alcance global, comprensión local
Con presencia en los principales centros financieros y en mercados emergentes, combinamos las mejores prácticas internacionales con un conocimiento preciso de los contextos locales.
Excelencia en la mitigación de riesgos
Cada estructura que diseñamos incorpora múltiples niveles de mitigación de riesgos, desde estrategias de sindicación hasta mecanismos de garantía, a fin de asegurar resultados sólidos a lo largo de los ciclos económicos.
Colaboración transparente
Consideramos que la financiación soberana debe reforzar, y no oscurecer, la transparencia fiscal. Nuestras estructuras están concebidas para cumplir las más altas normas internacionales de divulgación y gobernanza.
Convertir la visión en realidad
El camino que va de la ambición nacional al logro económico exige algo más que capital: requiere un socio que comprenda el delicado equilibrio entre la responsabilidad fiscal y los imperativos del desarrollo. IFB ofrece precisamente esa alianza.
Invitamos a las entidades soberanas a participar con nosotros en un proceso diagnóstico integral, en el que:
- Analice sus estructuras de ingresos y bases de activos singulares
- Identificar las estructuras de financiación óptimas, acordes con sus parámetros de riesgo
- Diseñar soluciones a medida que preserven la flexibilidad fiscal y aporten capital transformador
- Ejecute operaciones con precisión, transparencia y un compromiso inquebrantable con sus intereses soberanos
Inicie su transformación
La convergencia entre la experiencia en mercados de capitales globales y la innovación en financiación soberana sitúa a IFB como su socio ideal en el desarrollo nacional. Estamos preparados para poner a su servicio todas nuestras capacidades en favor de sus objetivos económicos.
Póngase en contacto con nuestra División de Financiación Soberana para iniciar una consulta confidencial. Juntos diseñaremos soluciones financieras que respeten su soberanía fiscal y liberen el potencial económico de su nación.
IFB: donde la ambición soberana se encuentra con la innovación financiera
Para mantener conversaciones confidenciales sobre sus necesidades de financiación soberana, le rogamos que se ponga en contacto directamente con nuestro Director Global de Financiación Soberana. Todas las consultas se tratan con la máxima discreción y con arreglo al protocolo diplomático.
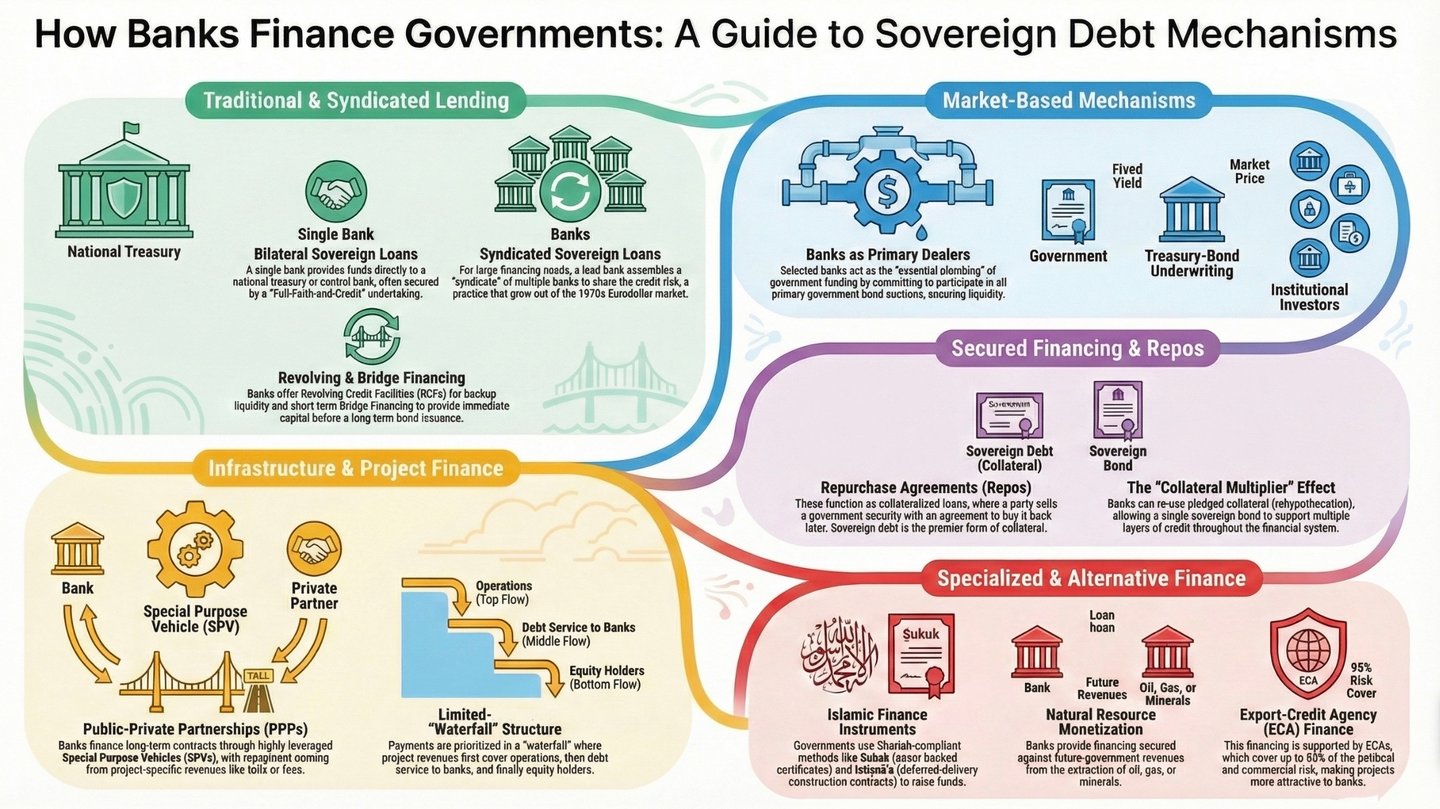
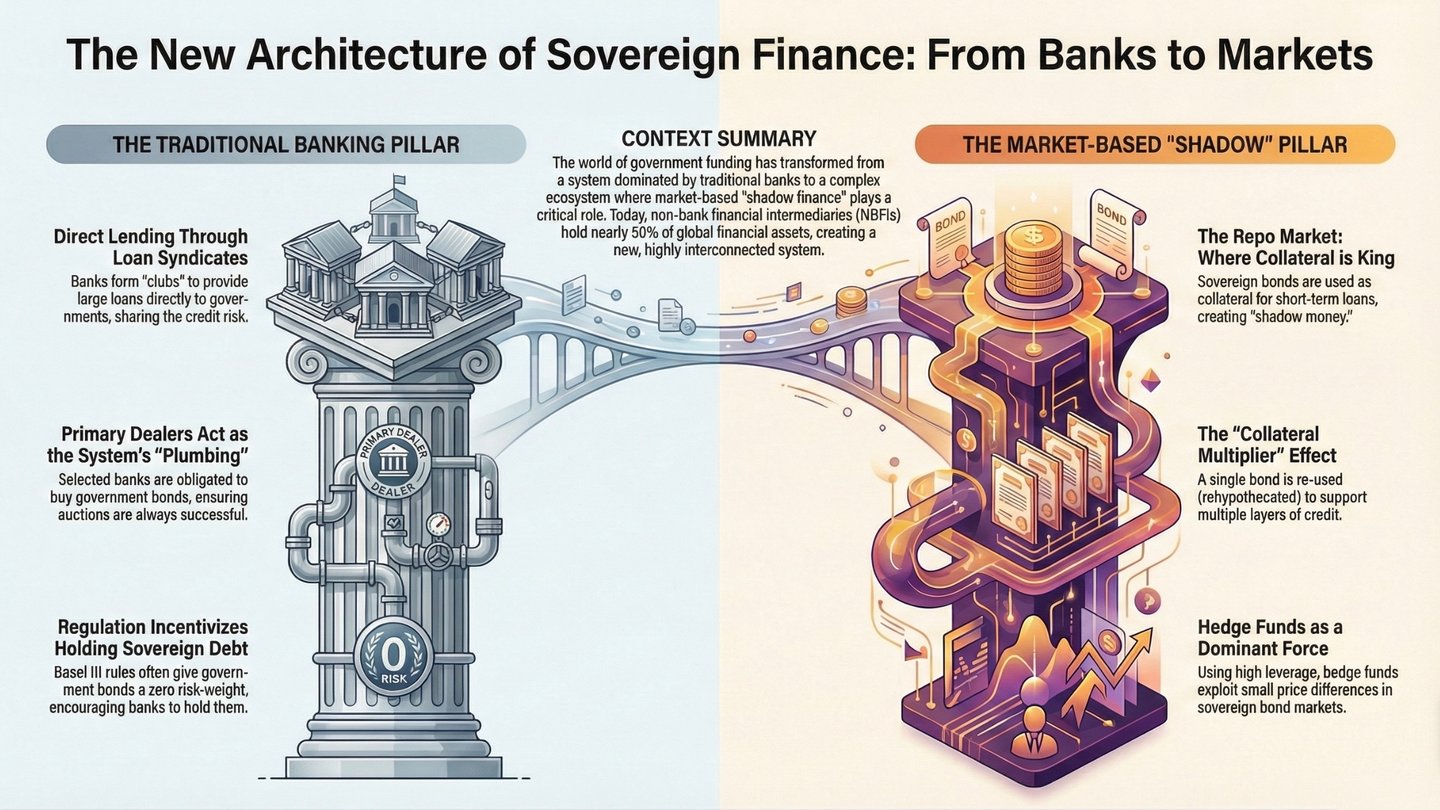
Compendio de Financiación de Proyectos Soberanos y Cuasisoberanos
Preludio ejecutivo: diagnóstico de la brecha de financiación
Muchas iniciativas de infraestructura anunciadas públicamente en mercados emergentes nunca llegan al cierre financiero. La patología recurrente es un desajuste estructural: los ministerios suelen trasladar las normas nacionales de contratación pública, o plantillas de donantes de épocas pasadas, a operaciones de mercado de capitales cuya asignación de riesgos, plazo, paquete de garantías y precio ya no se ajustan a las expectativas de los inversores. El resultado inevitable es una licitación estancada, diferenciales revisados al alza o la cancelación definitiva.
La mesa de entidades soberanas y cuasi soberanas (SQS) de IFB existe para corregir este desajuste. Comenzamos por reconstruir la estructura de capital de modo que, antes de iniciarse la primera obra, cada riesgo recaiga en el balance mejor preparado para asumirlo, las comisiones se abonen por adelantado con total transparencia para proteger el margen fiscal y los convenios financieros (covenants) reflejen los niveles de equilibrio del mercado en tiempo real.
I. Modalidades de financiación: visión general
Modalidades de financiación soberana
| # | Modalidad | Plazo indicativo | Uso habitual | Honorarios profesionales y de estructuración por adelantado |
|---|---|---|---|---|
| 1 | Préstamo soberano bilateral | 3 a 15 años | Apoyo presupuestario; importaciones de bienes de capital de pequeña cuantía | Anticipo (retainer), comisión de diligencia debida técnica y comisión de estructuración |
| 2 | Préstamo soberano sindicado | De 5 a 12 años | Línea fiscal o anticíclica de USD 300 millones o más | Comisión de suscripción, comisión de sindicación, comisión por ruptura de la operación |
| 3 | Aseguramiento de emisiones de bonos del Tesoro | 5–30 años | Referencia en moneda fuerte o creación de mercado en el mercado de bonos local | Diferencial de suscripción, comisión de coordinación de presentaciones a inversores (roadshow) |
| 4 | Financiación de proyectos con recurso limitado | 8–25 años | Energía, transporte y red troncal digital | Comisión de auditoría de modelos, comisión de verificación ESG, comisión de estructuración |
| 5 | Deuda de asociaciones público-privadas (BOT, DBFO) | 10 a 35 años | Autopista de peaje, aeropuerto, hospital, planta desalinizadora | Honorarios fijos de contratación (retainer), comisión de asesoramiento en licitaciones de concesiones, comisión de estructuración de deuda |
| 6 | Crédito a la exportación (crédito al comprador) | 5–15 años | Contrato EPC con un contenido extranjero del 30 % o más | ECA: diferencial por gestión de la prima y comisión por documentación jurídica |
| 7 | Crédito de proveedor y descuento de cuentas por cobrar | 1–5 años | Material rodante, equipos informáticos y de comunicaciones (TIC), material de defensa | Margen de descuento sobre cuentas por cobrar, comisión de estructuración |
| 8 | Línea de crédito renovable y standby | 1–4 años | Colchón de divisas, liquidez para la respuesta ante catástrofes | Comisión de compromiso, comisión de agencia |
| 9 | Financiación puente | Hasta 24 meses | Financiación puente hacia un eurobono o un desembolso multilateral | Comisión de suscripción, margen de ejecución de permutas financieras |
| 10 | Línea de crédito contingente (DDO por catástrofe, DDO por pandemia) | 15–20 años (periodo de disposición de 3–5 años) | Perturbaciones climáticas, de precios de las materias primas o sanitarias | Comisión de estructuración, comisión de disponibilidad prefinanciada |
| 11 | Finanzas islámicas (sukuk, istisnaʿ, ijara) | 5–20 años | Base de inversores nacionales, jurisdicciones regidas por la sharía | Comisión de estructuración conforme a la Sharía, comisión de emisión de certificados |
| 12 | Bono o préstamo verde, social o vinculado a la sostenibilidad | 5–30 años | Mitigación del cambio climático, vivienda social, alineación con los ODS | Comisión de verificación de impacto, comisión de calibración de KPI |
| 13 | Préstamo de «recursos por infraestructura» respaldado por materias primas | 5–15 años | Refinerías respaldadas por petróleo, ramales ferroviarios mineros | Comisión de valoración del acuerdo de compra de producción (off-take), margen de ejecución de cobertura |
| 14 | Canje de deuda por naturaleza o canje de deuda por desarrollo | A medida | Financiación de fideicomisos de conservación, reforma de políticas | Comisión de estructuración del swap, comisión del fiduciario de seguimiento |
| 15 | Capital o cuasicapital en una empresa de titularidad estatal | Abierto | Telecomunicaciones, servicios públicos, puertos | Comisión de colocación, comisión de seguimiento de dividendos |
BOT: construcción-explotación-transferencia; DBFO: diseño-construcción-financiación-explotación; EPC: ingeniería, adquisiciones y construcción; ECA: agencia de crédito a la exportación; DDO: opción de disposición diferida; KPI: indicador clave de rendimiento.
II. Análisis narrativo detallado de cada instrumento
1. Préstamo soberano bilateral
- Esencia. IFB financia directamente al Tesoro o al banco central. La documentación es abreviada y los fondos pueden destinarse de forma flexible.
- Garantía. Compromiso de plena fe y crédito (Full-Faith-and-Credit, FF&C), junto con cláusulas de no constitución de garantías (negative pledge) y de igualdad de rango (pari passu).
- Referencia de precio. Se fija a partir de la curva de eurobonos del emisor soberano, ajustada por plazo y liquidez.
- Comisiones iniciales.
- Anticipo (provisión de honorarios) de 0,5-1,0 millones de USD en el momento del mandato.
- Comisión de coordinación de la diligencia debida técnica (recargo del 5-8 % sobre las facturas de auditoría de las Big Four).
- Comisión de estructuración (50-100 pb del préstamo), contabilizada tras la aprobación del crédito.
2. Préstamo soberano sindicado
- ¿Por qué sindicar? Los importes de las operaciones superiores a 300 millones de USD y los límites de concentración de Basilea imponen la constitución de un consorcio.
- Función de IFB. Como coordinador principal designado (Mandated Lead Arranger, MLA), asegura el 100 %, asigna las participaciones y continúa como banco agente de la financiación.
- Estructura de comisiones.
- Anticipo de honorarios por encargo (no reembolsable).
- Comisión de aseguramiento (diferencial «bruto» de 75-200 puntos básicos entre el precio asegurado y el precio de colocación).
- Comisión de sindicación / participación (25-75 puntos básicos detraídos y retenidos por el coordinador principal mandatado (MLA)).
- Comisión de ruptura (cancelación) (2-5 millones de USD), pagadera si el prestatario se traslada a otro estructurador.
3. Aseguramiento de emisiones de bonos del Tesoro
- Estructura. Nota global Regulation-S/144A en divisa fuerte o emisión de referencia en moneda local.
- Transferencia de riesgo. IFB se compromete a un rendimiento de colocación fijo («take-down») y vende a gestores de activos al precio de equilibrio del mercado.
- Aspectos económicos. Diferencial de colocación de 40-200 pb, más una comisión de coordinación de presentaciones a inversores (road show) de aproximadamente 300 000 USD.
4. Financiación de proyectos con recurso limitado
- Prioridad del flujo de caja. Cascada de pagos: costes operativos e impuestos → servicio de la deuda sénior → reposición de la Cuenta de Reserva del Servicio de la Deuda (DSRA) → reserva de mantenimiento → distribuciones a los accionistas, sujetas a una prueba de bloqueo (lock-up).
- Mejoras habituales. Garantía parcial de riesgo (Partial-Risk Guarantee, PRG) multilateral, seguro de riesgo político (Political-Risk Insurance, PRI), cuenta de depósito en garantía (escrow), derechos de intervención (step-in rights).
- Mandato de modelización. IFB exige una auditoría independiente del modelo (USD 0.15-0.35 m) y aplica una comisión de revisión del modelo financiero (USD 0.2 m).
5. Deuda de colaboración público-privada (PPP)
- Variantes de concesión. BOT (Build-Operate-Transfer), DBFO (Design-Build-Finance-Operate).
- Pagos por terminación. El Gobierno se compromete a reembolsar la deuda sénior a una TIR del capital predeterminada en caso de fuerza mayor de naturaleza política.
- Comisiones de asesoramiento. Asesoramiento en licitación de concesiones (USD 1-3 m) y comisión de estructuración de deuda (75-125 pb).
6. Crédito a la exportación / crédito comprador
- Cobertura: hasta el 95 % del riesgo político y comercial por parte de una agencia de crédito a la exportación (ECA), como la cobertura federal Hermes de Alemania o SACE (Italia).
- Prima OCDE. Se fija conforme al Consenso de la OCDE según la categoría de riesgo país y el plazo; suele financiarse dentro del préstamo.
- Diferencial de IFB. Retiene un diferencial de gestión del 3-5 % sobre la prima financiada.
7. Crédito de proveedores y descuento de cuentas por cobrar
- Mecánica. El contratista EPC acepta pagarés; IFB los adquiere con descuento (tipo de referencia libre de riesgo, como SOFR o €STR, más un margen).
- Ingreso inicial. El margen de descuento (3-5 % del valor nominal) se reconoce de inmediato.
8. Línea de crédito renovable y standby
- Disciplina de disposición. Períodos de disponibilidad de 12 a 48 meses; comisión de compromiso sobre el importe no dispuesto de 30 a 75 puntos básicos desde la firma.
- Finalidad: colchón de divisas, liquidez ante pandemias y reconstrucción acelerada.
9. Financiación puente
- Arbitraje temporal. El soberano coloca un eurobono dentro de seis meses; IFB aporta financiación puente desde ahora.
- Ingresos iniciales. Comisión de suscripción: 100-150 pb; margen de ejecución del swap: 5-10 pb.
10. Línea de crédito contingente (Cat-DDO, Pandemic-DDO)
- Desencadenante: declaración oficial de catástrofe, caída del precio de las materias primas superior al 20 %, o declaración por parte de la OMS* de una emergencia de salud pública de importancia internacional o de una emergencia pandémica.
- Estructura de comisiones. Comisión única de estructuración de 70-100 pb; comisión de disponibilidad de 35-75 pb, financiada en el momento de la firma.
* OMS = Organización Mundial de la Salud.
11. Instrumentos de finanzas islámicas
- Sukuk. Certificados respaldados por activos; el cupón se sustituye por rentas de arrendamiento.
- Istiṣnāʿa. Contrato de fabricación con entrega diferida; el banco financia la construcción y vende el activo al costo más un margen de beneficio.
- Comisiones. Comisión de estructuración conforme a la Sharía (0,1 % de la emisión), comisión de emisión de certificados (0,2-0,4 %).
12. Préstamo o bono verde, social o vinculado a la sostenibilidad
- Mecanismo de ajuste del precio (pricing ratchet). El margen se reduce en 25 puntos básicos si se cumplen los indicadores clave de desempeño (por ejemplo, CO₂/MWh, ratio de empleo por género) y se incrementa en caso de incumplimiento.
- Verificación. Comisión de verificación de impacto (USD 100-250 k) y comisión de calibración de indicadores clave de desempeño (KPI) (USD 75-150 k).
13. Préstamo «recursos por infraestructuras» con garantía de materias primas
- Reembolso. Los barriles o toneladas físicos, o los ingresos de exportación monetizados, se transfieren automáticamente a la cuenta de depósito en garantía (escrow).
- Colchón. Cobertura del precio de materias primas ejecutada por la mesa de materias primas de IFB (margen de ejecución de la cobertura de aproximadamente el 1 % del nocional).
14. Canje de deuda por naturaleza / desarrollo
- Estructura. IFB recompra deuda en USD a entre 70 y 80 centavos por dólar; la entidad soberana emite un nuevo título en moneda local a la par; el diferencial financia un fideicomiso de conservación.
- Comisiones. Comisión de estructuración del swap (1-1,5 % del valor nominal), comisión del fiduciario de supervisión (aprox. USD 100 k anuales).
15. Capital y cuasicapital en empresas de titularidad estatal
- Combinación de instrumentos. Acciones ordinarias, acciones preferentes amortizables, préstamos subordinados de accionistas.
- Condiciones económicas iniciales. Comisión de colocación (2-3 % del capital invertido) y comisión de seguimiento de dividendos (50 000 USD anuales).
III. Arquitectura de ingresos con cobro anticipado (detalle)
Financiación soberana: comisiones por fase
| Fase | Comisión | Importe habitual | Reconocimiento en la cuenta de pérdidas y ganancias del banco |
|---|---|---|---|
| Mandato | Anticipo de honorarios (retainer) | USD 0,4–1,5 millones | Ingresos inmediatos en efectivo |
| Comisión por ruptura (break-up fee) | USD 2–5 millones (sujeto a condiciones) | Día de recepción | |
| Viabilidad | Refuerzo de la diligencia debida técnica | Del 5 % al 10 % de la factura del auditor | Ingresos netos (sin capital) |
| Revisión del modelo financiero | USD 150.000–350.000 | Partida de comisiones | |
| Verificación ESG | USD 100.000–250.000 | Partida de comisiones | |
| Estructuración | Comisión de estructuración o de organización | 50–150 pb de la línea | Amortización por el método del tipo de interés efectivo desde el primer día (NIIF 9) |
| Suscripción de emisiones | Comisión de colocación y aseguramiento (underwriting) | 75–200 pb brutos | Ingresos por operaciones de negociación |
| Sindicación | Comisión de sindicación | 25–75 pb | En la adjudicación |
| Cierre | Comisión de agencia y de fiduciario de garantías (primer año) | USD 100.000–250.000 | Pago en efectivo a la firma |
| Diferencial por gestión de la prima de la ECA | Del 3 % al 5 % de la prima | Efectivo en el momento del pago de la prima | |
| Margen de cobertura de tipos de cambio o de tipos de interés | 5–15 pb del nominal | Ingresos por operaciones de negociación | |
| Comisión de compromiso (importe no dispuesto) | 30–75 p. b. anuales | Efectivo trimestral | |
| Tras la disposición de fondos | Diferencial de inversión de la DSRA | Del 1,5 % al 2 % sobre el saldo de la DSRA | Margen de intereses |
| Carry positivo en el swap de cupón | Variable | Ingresos por operaciones de negociación |
IV. Servicios auxiliares de asesoramiento y gestión de riesgos
- Optimización de los beneficios en términos de capital en el marco del paquete final de reformas de Basel III – ajuste de la combinación de comisiones incorporadas al rendimiento y comisiones iniciales para preservar la rentabilidad a medida que el suelo de resultados alcanza el 72,5 % (2028 según el calendario de Basilea; 2030 en la UE).
- Laboratorio de precios vinculados a la sostenibilidad: ayudamos a las tesorerías a fijar indicadores clave de desempeño (KPI) que sean (i) lo bastante ambiciosos para ser creíbles y (ii) realmente alcanzables dentro del régimen de convenios financieros (covenants).
- Pruebas de estrés de los ingresos por materias primas: simulación de Monte Carlo de trayectorias de precios, que proporciona distribuciones probabilísticas de los ratios de cobertura del servicio de la deuda (DSCR) en escenarios con y sin cobertura.
- Instrumentos de deuda contingentes al estado de la economía: warrants vinculados al PIB, cláusulas de suspensión por catástrofe, incrementos escalonados indexados a la inflación.
- Desarrollo del mercado en moneda local: IFB actúa como entidad ancla de la primera emisión de referencia en moneda local y organiza la cotización cruzada para atraer a inversores extranjeros.
Consideración final
La filosofía de IFB es sencilla: alinear los incentivos, anticipar la transparencia y sindicar el riesgo residual. Al combinar una estructuración incisiva con una arquitectura de comisiones disciplinada, transformamos la lista de proyectos aspiracionales de un gobierno en una secuencia de cierres financiables: cada uno de ellos protegido frente al riesgo político, de mercado y de ejecución, y cada uno valorado al coste real del capital de hoy, y no a las expectativas ilusorias de ayer.
Si desea un análisis confidencial en profundidad para una entidad soberana o una cartera de proyectos concreta, nuestra mesa SQS convocará con gusto un taller a medida en el momento que le resulte conveniente.
¿Listo para una videoconferencia por Zoom?