Descargue nuestra presentación
Garantizar la certeza del reembolso en la financiación de proyectos soberanos y cuasisoberanos
Arquitectura de seguridad y hoja de ruta de aplicación
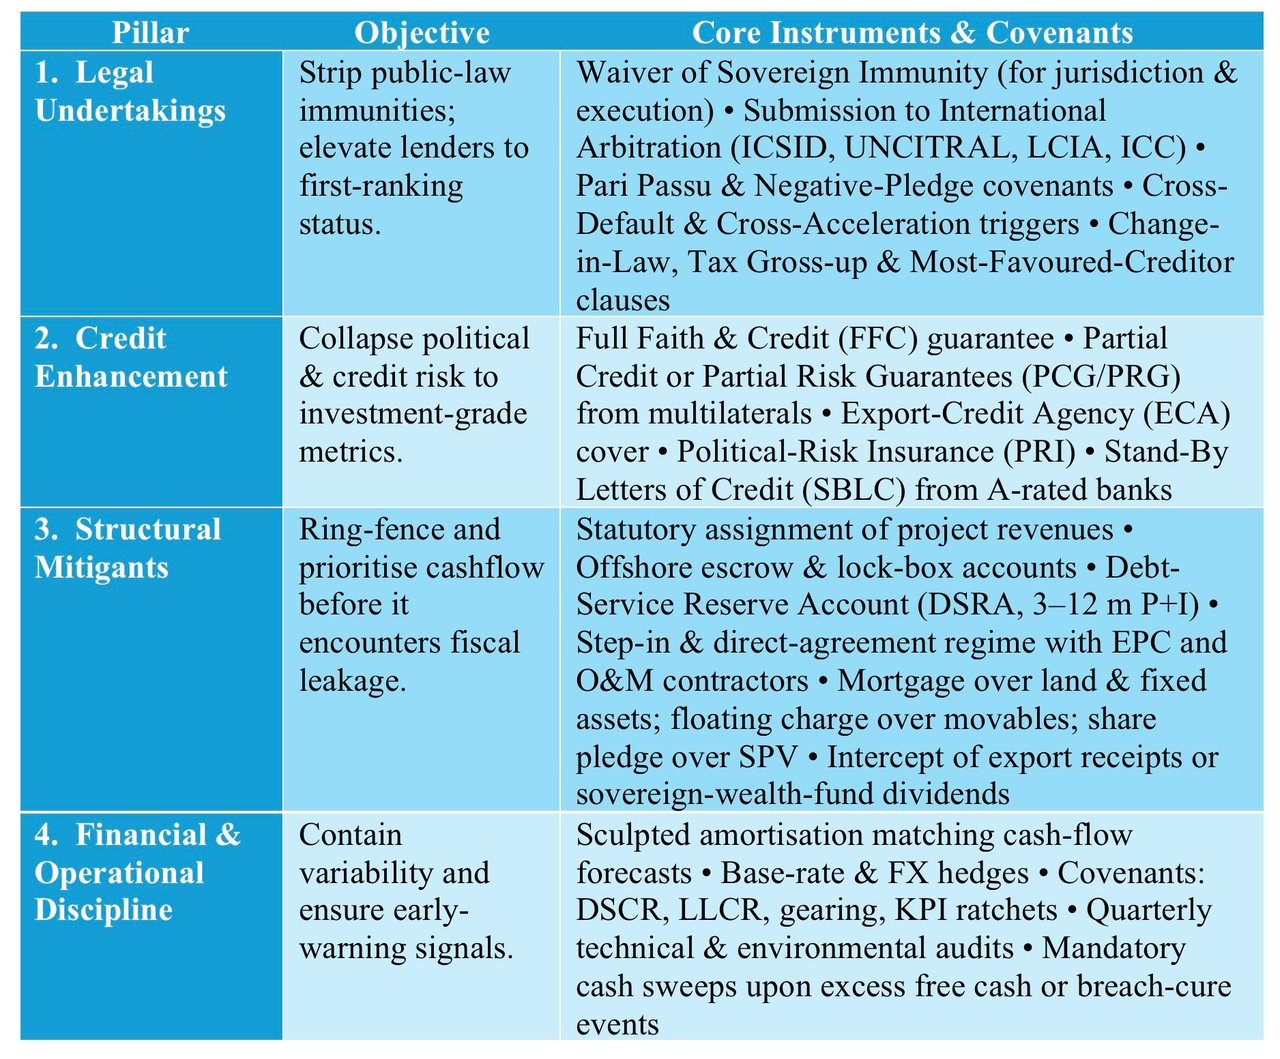
I. Los cuatro pilares de un paquete de garantías resiliente
II. Trayectoria de ejecución frente a una contraparte gubernamental
1. Vencimiento anticipado contractual
Ante un supuesto de incumplimiento (pago, obligaciones contractuales, expropiación, cambio material adverso, incumplimiento cruzado), los prestamistas declaran inmediatamente exigibles todas las sumas adeudadas.
- Notificación practicada al Prestatario y al Garante.
- Disposición automática de la SBLC o reclamación de la PRG si no se subsana el incumplimiento dentro del período de gracia.
2. Obtención de laudos arbitrales
Las controversias se encauzan hacia foros neutrales; los más habituales son:
- CIADI (Centro Internacional de Arreglo de Diferencias Relativas a Inversiones): los laudos son vinculantes y deben ser reconocidos como sentencias firmes en todos los Estados contratantes (art. 54 del Convenio CIADI); los tribunales nacionales no pueden revisar el fondo del asunto, si bien la inmunidad de ejecución sigue rigiéndose por la legislación local (art. 55).
- Arbitraje ad hoc o institucional de CNUDMI/LCIA/ICC con sede en Londres, París, Singapur o La Haya; ejecución conforme a la Convención de Nueva York de 1958.
3. Reconocimiento y ejecución
- Presentar el laudo en las jurisdicciones donde el Estado soberano posea activos destinados a fines comerciales, por ejemplo, créditos comerciales o bienes inmuebles comerciales del propio Estado. Los activos del banco central gozan, por lo general, de inmunidad de ejecución (US FSIA §1611(b)(1); UK SIA 1978, s. 14(4)), y los activos de entidades estatales independientes solo son embargables en supuestos limitados.
- Apoyarse en la doctrina de la inmunidad soberana restrictiva (codificada en la State Immunity Act 1978 del Reino Unido, la FSIA 1976 de Estados Unidos y la SIA 1979 de Singapur): el soberano goza de inmunidad por los actos soberanos (jure imperii), pero no por los actos comerciales (jure gestionis); la inmunidad de ejecución es aún más limitada.
4. Embargo y retención judicial
- Órdenes de embargo de deudas frente a terceros (Inglaterra) u órdenes de entrega (turnover orders) (EE. UU.) sobre cuentas bancarias que el Estado soberano mantiene con fines comerciales.
- Embargo de cargamentos comerciales de titularidad estatal cuando esté permitido. Los tribunales suelen mostrarse restrictivos: el Tribunal de Última Instancia de Hong Kong aplicó la inmunidad absoluta en FG Hemisphere v DRC (2011), y el ITLOS ordenó a Ghana liberar el buque de guerra argentino ARA Libertad (2012), retenido a instancias de NML Capital.
- Embargo de bienes comerciales de propiedad soberana (hoteles, participaciones en telecomunicaciones) que no se utilicen con fines diplomáticos.
5. Control de cuentas de depósito en garantía (escrow) y cuentas de cobro controladas (lock-box)
- Cuando los ingresos se abonan en cuentas extraterritoriales sujetas al derecho inglés o neoyorquino y a acuerdos de control de cuentas, un fiduciario de garantías (security trustee) puede aplicarlos en caso de incumplimiento sin necesidad de una orden judicial en el país del prestatario.
- Los acuerdos tripartitos de control de cuentas con el comprador final (off-taker) o el comprador de la materia prima activan la redirección automática de los pagos.
6. Derechos de intervención (step-in) y sustitución
- Los prestamistas (o su designado) pueden sustituir al operador mediante acuerdos directos una vez vencido el plazo de subsanación, preservando el valor de los activos y el flujo de caja.
- El consentimiento del gobierno se otorga con antelación en el acuerdo directo, lo que reduce el riesgo de obstrucciones posteriores.
7. Indemnización por resolución en las APP
- El contrato de concesión suele obligar al Estado a abonar una indemnización por resolución a tanto alzado, normalmente no inferior a la deuda sénior más los costes de cancelación anticipada en caso de resolución por incumplimiento de la autoridad o por fuerza mayor de naturaleza política; en caso de resolución por incumplimiento del contratista, la compensación suele ser inferior.
- La obligación puede estar respaldada por una garantía de una entidad con elevada calificación crediticia o de un organismo multilateral (p. ej., el BAsD o la AIF).
8. Ejecución de garantías y seguros
- PCG/PRG: los prestamistas presentan la notificación de reclamación junto con el laudo arbitral (o, en el caso de la PRG, en ocasiones el mero impago) y reciben el pago dentro del plazo especificado en el contrato de garantía.
- PRI cubre la expropiación, la inconvertibilidad de la moneda y el incumplimiento contractual; los aseguradores se subrogan y reclaman al Estado soberano tras el pago.
9. Acción colectiva y ejecución de la escritura de fideicomiso (salida mediante el mercado de capitales)
- Si el préstamo se refinancia mediante un bono, inclúyanse cláusulas de acción colectiva (Collective Action Clauses, CAC) de tramo único para reducir el riesgo de acreedores disidentes, manteniendo la ejecución a cargo del fiduciario hasta el vencimiento anticipado.
III. Secuencia práctica del perfeccionamiento de garantías
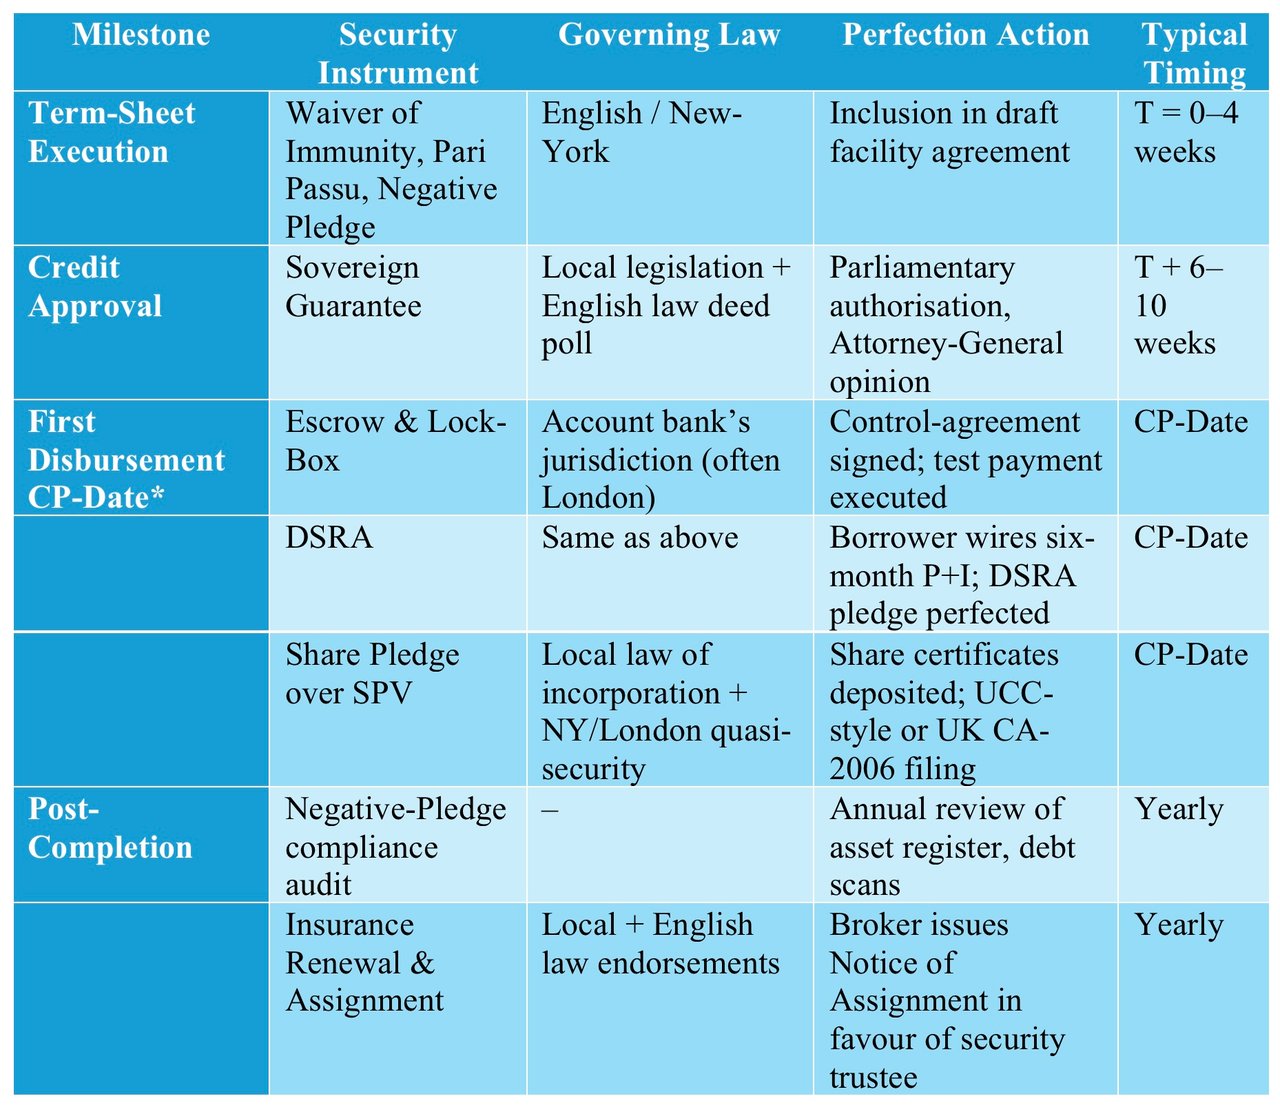
* CP = Condiciones suspensivas (Conditions Precedent).
IV. Mejoras sensibles al riesgo
1. Volatilidad de los precios de las materias primas
- Mitigante: Mandato de cobertura previamente acordado con la mesa de materias primas del banco; liquidación del swap garantizada mediante derechos de cobro de exportaciones.
2. Desajuste de divisas
- Mitigante: tramo sintético en moneda local creado mediante swap de divisas; las llamadas de margen se financian con un Mecanismo de Apoyo de Liquidez que se repone semestralmente.
3. Fuerza mayor y acontecimientos políticos
- Mitigación: estructura por capas de PRI y PRG; pago por terminación calculado como «deuda más costes de cancelación proyectados de las coberturas».
4. Lastre de capital derivado del suelo de resultados (output floor) de Basilea
- Mitigante: cobertura de agencias de crédito a la exportación o garantías multilaterales, que pueden reducir las ponderaciones de riesgo conforme a la normativa de capital aplicable.
V. Cláusulas complementarias que refuerzan la exigibilidad
- Renuncia expresa a la doctrina del «Act of State» (derecho estadounidense): aborda una defensa que se invoca ocasionalmente para oponerse a la ejecución.
- Compromiso de «no reconvención»: impide que el Estado soberano compense reclamaciones no relacionadas, de naturaleza fiscal o extracontractual, con el servicio de la deuda.
- Cláusula de indemnización cambiaria: obliga al soberano a complementar el pago cuando una sentencia deba convertirse a moneda local para su ejecución.
- Compromisos de información con aumento automático del margen: la presentación tardía de datos fiscales activa un aumento del margen (p. ej., +25 pb).
- Cláusula de inversión para la DSRA: la Cuenta de Reserva del Servicio de la Deuda (DSRA) debe invertirse en instrumentos permitidos, y cualquier déficit por debajo del saldo de reserva exigido debe reponerse.
En resumen
Mediante la superposición de compromisos jurídicos, mejoras crediticias de terceros, mecanismos irrevocables de intercepción de flujos de caja y compromisos (covenants) de alerta temprana, los prestamistas pueden reducir la pérdida esperada y mejorar las perspectivas de recuperación; no pueden, sin embargo, eliminar el riesgo crediticio soberano subyacente. Si, a pesar de todo, el soberano incurriera en incumplimiento, está concebida una escalera de ejecución calibrada (que comienza con desencadenantes suaves (barridos de caja), continúa con laudos arbitrales y culmina con el embargo de activos a escala mundial) para preservar la prelación de pago de los prestamistas sin precipitar una confrontación geopolítica. En suma, una arquitectura de garantías bien diseñada disuade el incumplimiento ex ante y ofrece a los financiadores recursos reconocidos internacionalmente ex post.
Reflexión final
Las páginas adicionales que incorpora una entidad soberana (autorizaciones parlamentarias, auditorías ESG, conformidades FPIC, pruebas de resistencia climática) pueden resultar gravosas durante la gestación de la operación, pero pueden reducir tanto la probabilidad de impago como la pérdida en caso de impago de un modo que el margen por sí solo no consigue. Los inversores tienden a confiar en un prestatario que incorpora estas protecciones a la operación, lo que hace menos probable que sea necesario recurrir a su ejecución. Esa es la diferencia entre una operación meramente estructurada y una verdaderamente financiable.
Asesoramiento estratégico: tres últimos mensajes a un prestatario soberano
1. «La financiabilidad bancaria es un objetivo en movimiento».
La asignación de riesgo aceptable cambiará a medida que se implante gradualmente el suelo de capital (output floor) de Basel III y evolucionen las calificaciones ajustadas al clima y las primas de riesgo político. Incorpore desde el inicio desencadenantes de revisión cada veinticuatro meses.
2. «La estructura determina el diferencial más que la calificación crediticia».
Una operación con una seguridad débil puede cotizar con un diferencial mayor que la de un soberano de menor calificación crediticia que cuente con cuenta de depósito en garantía (escrow), PRG y derechos de intervención (step-in). La calificación crediticia importa, pero la arquitectura de la operación también.
3. «Transparencia al inicio, riesgo al final».
Los gobiernos que divulgan en la fase parlamentaria todos los pasivos contingentes y aíslan el riesgo político mediante coberturas multilaterales tienden a encontrar una demanda más amplia entre los inversores. La opacidad suele traducirse en recargos o en silencio.
Financiación soberana
Diez preguntas que reducen las modalidades a las cinco principales que se ajustan a su situación, y que le permiten, además, someter a prueba la ratio de cobertura.
¿Listo para una videoconferencia por Zoom?