
Entidades soberanas
Creación de moneda
Cómo crean dinero los bancos centrales y los bancos comerciales, y qué pueden hacer los Estados con ese conocimiento.
Procedimiento de creación de moneda a nivel de banco central
La creación de nuevo dinero en una economía moderna es un proceso complejo e interconectado en el que intervienen tanto los bancos centrales como los bancos comerciales.
- Política monetaria del banco central: Este es el punto de partida de la creación de dinero. Al fijar el tipo de interés oficial, el banco central influye en el coste del endeudamiento en la economía. Un tipo más bajo incentiva un mayor endeudamiento y, por tanto, una mayor creación de dinero, mientras que un tipo más alto la desincentiva.
- Préstamos bancarios: Cuando un banco aprueba un préstamo, crea un depósito en la cuenta del prestatario. Ese depósito es dinero nuevo que no existía antes. Por tanto, el acto de prestar es la principal vía por la que los bancos comerciales crean dinero nuevo.
- Requisitos de reservas y requisitos de capital: los requisitos de capital son la restricción vinculante sobre la cantidad de dinero que pueden crear los bancos; los requisitos de reservas tienen hoy menor relevancia (cero en Estados Unidos desde marzo de 2020; 1 % en la zona del euro). Un banco sin capital suficiente no puede ampliar su concesión de crédito.
- El banco central como prestamista de última instancia: Si un banco tiene un déficit de reservas, puede obtener financiación del banco central. Esto le permite cumplir sus obligaciones y seguir concediendo préstamos, lo que favorece la creación de nuevo dinero.
- Operaciones de mercado abierto: Cuando el banco central compra valores a los bancos, paga mediante la creación de nuevas reservas. Esto aumenta el volumen de reservas del sistema bancario y permite a los bancos conceder más préstamos y crear más dinero.
- Flexibilización cuantitativa: Es otra vía por la que el banco central puede inyectar dinero en la economía. Mediante la compra de grandes volúmenes de valores, el banco central aumenta el nivel de reservas del sistema bancario, lo que permite una mayor creación de dinero.
- Acuerdos de recompra: Los acuerdos de recompra, o repos, son otra herramienta que el banco central utiliza para gestionar la cantidad de dinero en la economía. Cuando el banco central compra valores mediante un repo, crea dinero. Cuando el repo se revierte y los valores se venden de nuevo a los bancos, el dinero se destruye.
De todas estas formas, el banco central y los bancos comerciales interactúan para crear nuevo dinero. El banco central fija las condiciones para la creación de dinero mediante su política monetaria y proporciona las reservas necesarias a través de sus préstamos y de sus operaciones de mercado abierto. Los bancos comerciales crean nuevo dinero mediante su actividad crediticia, dentro de los límites establecidos por los requisitos de reservas y de capital del banco central. Este proceso interconectado garantiza que la cantidad de dinero en la economía responda a la demanda de préstamos y sea coherente con los objetivos del banco central en materia de inflación y estabilidad financiera.
El repo inverso como parte esencial del sistema financiero
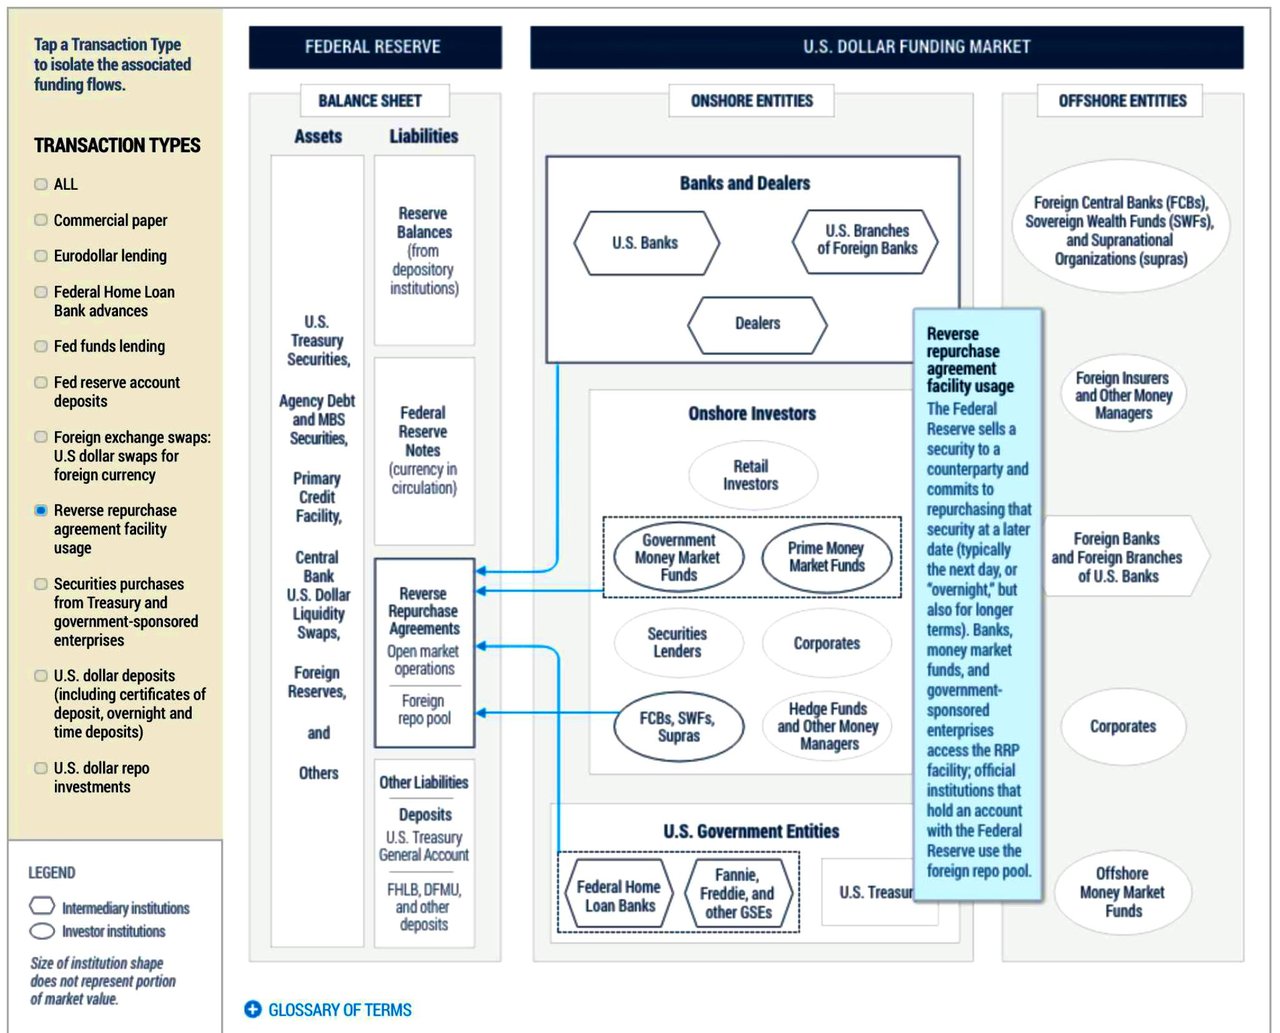
El mercado de repos inversos es un componente esencial del sistema financiero y desempeña un papel significativo en las operaciones del mercado monetario y en la gestión de la liquidez. Para comprender el mercado de repos inversos, conviene primero entender los conceptos de acuerdos de recompra (repos) y de acuerdos de recompra inversa (repos inversos).
Repos y repos inversos:
- Un acuerdo de recompra, o repo, es una operación financiera a corto plazo en la que una parte (el vendedor) acepta vender un valor (normalmente bonos del Estado, bonos corporativos u otros valores negociables) a otra parte (el comprador) con el compromiso de recomprarlo en una fecha y a un precio predeterminados. En esencia, se trata de un préstamo garantizado en el que el valor actúa como garantía.
- Un acuerdo de recompra inversa, o repo inverso, es la contrapartida de esta operación. En este caso, el comprador se compromete a adquirir un valor del vendedor y a revendérselo en una fecha posterior a un precio superior. En otras palabras, el comprador concede en la práctica un préstamo al vendedor, y el valor sirve de garantía del préstamo.
El mercado de repos inversos:
El mercado de repos inversos es un componente esencial del mercado monetario, en el que los participantes (como bancos, instituciones financieras y bancos centrales) realizan operaciones de repo inverso con diversas finalidades. Entre ellas se encuentran:
- Gestión de la liquidez: las entidades financieras utilizan los repos inversos para invertir temporalmente su exceso de efectivo. Los repos inversos constituyen un instrumento de inversión seguro a corto plazo con una rentabilidad conocida, lo que les permite obtener un rendimiento de su efectivo ocioso manteniendo la liquidez.
- Operaciones de los bancos centrales: los bancos centrales, como la Reserva Federal de Estados Unidos, utilizan las operaciones de repo inverso como instrumento de política monetaria para controlar los tipos de interés a corto plazo y gestionar la oferta monetaria. Al realizar operaciones de repo inverso, los bancos centrales pueden absorber el exceso de liquidez del sistema financiero, lo que contribuye a mantener el tipo de interés objetivo.
- Transformación de garantías: las instituciones financieras también pueden utilizar los repos inversos para obtener garantías de alta calidad, que pueden emplear para cumplir requisitos regulatorios o con otros fines, como garantizar otros préstamos o celebrar operaciones con derivados.
Funcionamiento del mercado de repos inversos:
En una operación de repo inverso, el comprador (prestamista) y el vendedor (prestatario) acuerdan las condiciones, como el importe, el tipo de interés (también denominado tipo del repo) y la fecha de vencimiento. El comprador entrega efectivo al vendedor a cambio del valor, que sirve de garantía. El acuerdo establece que el vendedor recomprará el valor en una fecha futura determinada y a un precio superior predeterminado, que incluye el principal más los intereses. Al vencimiento de la operación, el vendedor recompra el valor y devuelve al comprador el efectivo más los intereses.
Riesgos y beneficios:
El mercado de repos inversos ofrece ventajas como proporcionar una opción de inversión segura y a corto plazo para instituciones con abundante liquidez, permitir a los bancos centrales gestionar la liquidez y aplicar la política monetaria, y facilitar la transformación de garantías para las entidades financieras.
No obstante, el mercado de repos inversos conlleva riesgos, entre ellos el riesgo de contraparte (el riesgo de que la otra parte no cumpla sus obligaciones), el riesgo de garantía (el riesgo de que disminuya el valor de la garantía) y el riesgo operativo (el riesgo de errores o fallos en el proceso de la operación).
En conjunto, el mercado de repos inversos desempeña una función esencial en el sistema financiero, pues ayuda a las instituciones a gestionar la liquidez y respalda la aplicación de la política monetaria por parte de los bancos centrales.
Los mercados de repo y repo inverso desempeñan un papel fundamental en la aplicación de la política monetaria por parte de los bancos centrales, entre ellos la Reserva Federal, el Banco Central Europeo y el Reserve Bank of India. Estos son los puntos clave:
Los bancos centrales utilizan los repos y los repos inversos como instrumentos de operaciones de mercado abierto para controlar la oferta monetaria e influir en los tipos de interés a corto plazo.
- Cuando el banco central desea aumentar la oferta monetaria, realiza operaciones de repo mediante la compra de valores a bancos y otras contrapartes, inyectando temporalmente efectivo en el sistema financiero.
- Por el contrario, cuando el banco central desea reducir la oferta monetaria, realiza operaciones de repo inverso mediante la venta de valores a contrapartes, drenando temporalmente liquidez del sistema.
Servir de respaldo a los mercados monetarios
Las facilidades de repo y de repo inverso que operan los bancos centrales, como la Overnight Reverse Repo Facility y la Standing Repo Facility, contribuyen a establecer un suelo y un techo para los tipos de interés a un día.
- Estas facilidades actúan como mecanismo de respaldo, al permitir que una amplia gama de contrapartes acceda a una opción de inversión libre de riesgo cuando los tipos descienden por debajo del objetivo del banco central, o que tome efectivo prestado cuando los tipos superan dicho objetivo.
Facilitar las operaciones de los bancos centrales
- El mercado de repos constituye un mercado de garantías ya consolidado que permite a los bancos centrales aplicar la política monetaria con mayor eficiencia, dado que pueden utilizar una gama más amplia de activos como garantía en comparación con las compras en firme.
- Un mercado de repos líquido proporciona además a los bancos centrales un indicador sensible de los tipos de interés a corto plazo, que puede servir como objetivo operativo para las operaciones de mercado abierto.
En resumen, los mercados de repo y de repo inverso son herramientas esenciales que utilizan los bancos centrales para aplicar la política monetaria, controlar la oferta monetaria y respaldar el buen funcionamiento de los mercados de financiación a corto plazo.
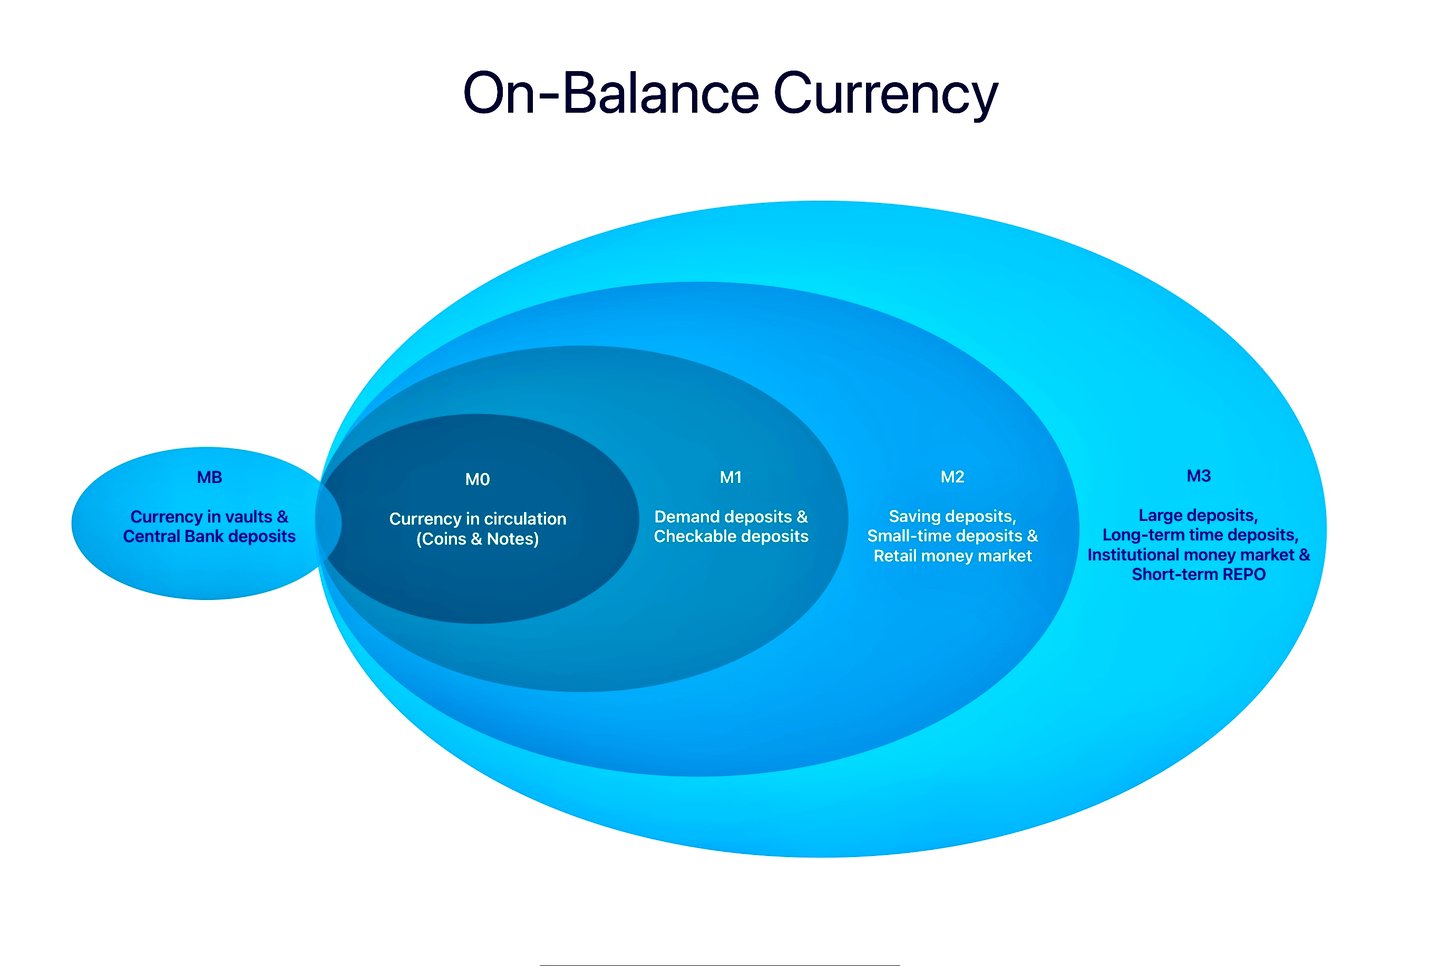
Los términos M0, MB, M1, M2 y M3 (también conocidos como «agregados monetarios») designan distintas medidas de la oferta monetaria de una economía. Estas medidas permiten cuantificar la cantidad de moneda disponible en una economía en un momento determinado y suelen ser utilizadas por economistas y responsables de política económica para comprender la coyuntura económica y orientar la política monetaria.
A continuación se explica brevemente en qué consiste cada una de estas medidas:
- M0: El agregado M0 comprende el efectivo líquido en circulación. Incluye monedas, billetes y otras formas de moneda que se encuentran en circulación y que no están en poder del gobierno ni de las entidades financieras. M0 incluye también las reservas del banco central, es decir, los depósitos que los bancos comerciales mantienen en el banco central.
- MB (Base monetaria): La base monetaria, también denominada dinero de base o circulante en sentido estricto, comprende el efectivo en circulación (monedas y billetes) y las reservas que los bancos comerciales mantienen en el banco central. Según algunas definiciones, puede incluir también el efectivo en caja: el dinero conservado en las bóvedas de los bancos comerciales.
- M1: M1 comprende el efectivo en circulación (excluidas las reservas bancarias), más los depósitos que son casi tan líquidos como el efectivo. En concreto, M1 incluye las cuentas corrientes (fondos en cuentas a la vista que pueden retirarse en cualquier momento sin preaviso) y otros depósitos a la vista. En esencia, abarca todos los fondos de disponibilidad inmediata para el gasto.
- M2: M2 incluye todo lo contenido en M1, además de otros tipos de depósitos de acceso menos inmediato. En concreto, M2 comprende las cuentas de ahorro, las cuentas del mercado monetario y los depósitos a plazo de pequeño importe (certificados de depósito por debajo de cierto tamaño, a menudo 100.000 USD). Se trata de formas de dinero que pueden convertirse en efectivo con relativa facilidad, aunque no con la rapidez ni la comodidad de los componentes de M1.
- M3: M3 incluye todo lo comprendido en M2, además de instrumentos negociables como los pactos de recompra, las participaciones en fondos del mercado monetario y los valores de deuda a corto plazo (definición de la zona del euro; la Reserva Federal de EE. UU. dejó de publicar M3 en 2006). Se trata de tipos de dinero menos líquidos que los incluidos en M2, pero que aun así contribuyen al total de dinero disponible en la economía.
Cada una de estas medidas ofrece una perspectiva distinta de la oferta monetaria y puede resultar útil para comprender diferentes aspectos de la economía. M0 y M1, por ejemplo, se utilizan con frecuencia para analizar las formas de liquidez más inmediatas de la economía, mientras que M2 y M3 sirven para comprender las tendencias más amplias de la oferta monetaria.
Es importante señalar que las definiciones exactas de estas medidas pueden variar de un país a otro.
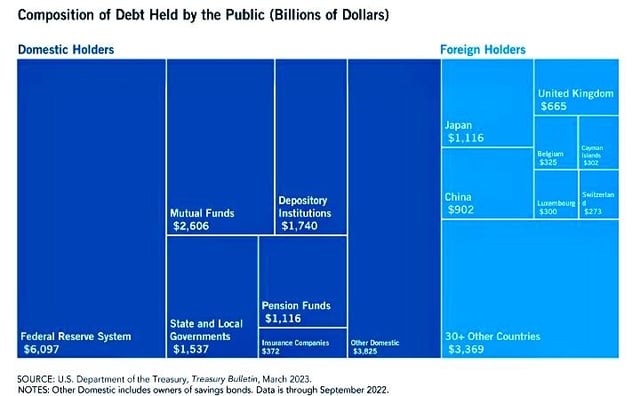
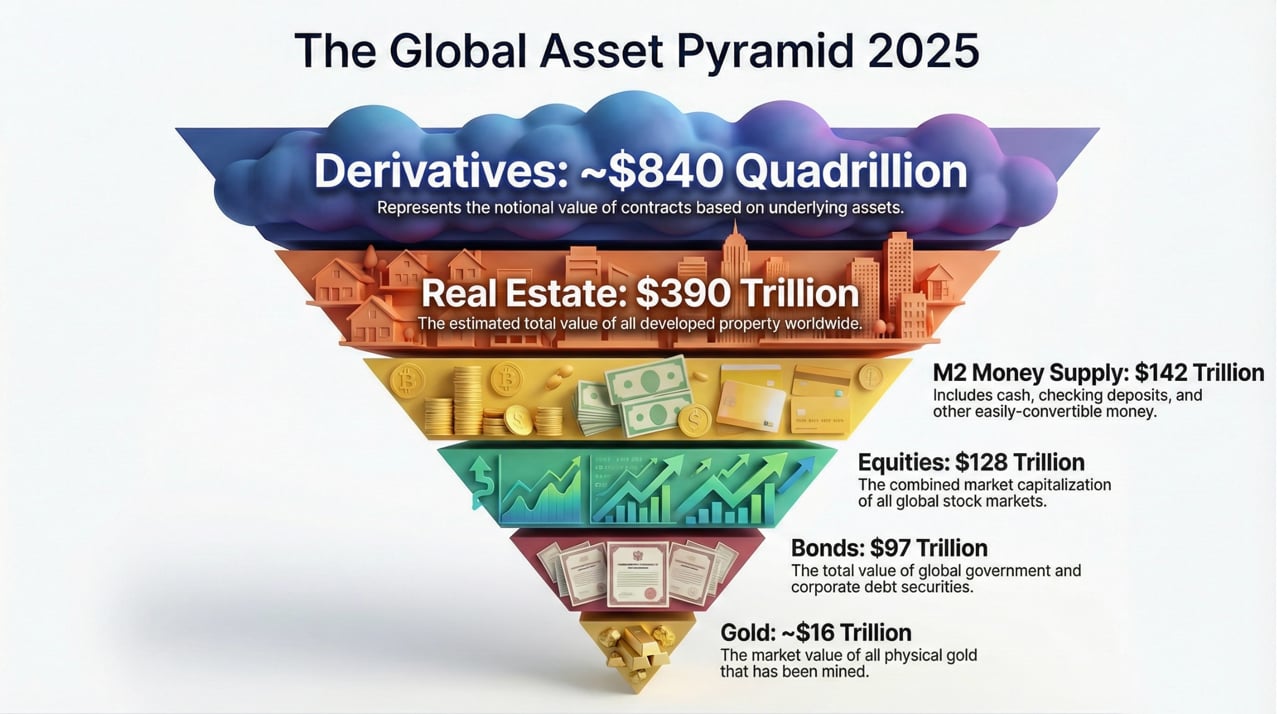
Mecanismos monetarios de los bancos centrales
Los bancos centrales disponen de diversas fuentes, además de las partidas fuera de balance, que pueden activar para influir en la oferta monetaria y aplicar la política monetaria. A continuación se indican otros tipos de fuentes y mecanismos que los bancos centrales pueden utilizar:
1. Activos dentro del balance
a. Reservas de divisas:
- Intervención en los mercados de divisas: los bancos centrales pueden comprar o vender divisas para influir en los tipos de cambio y estabilizar la moneda.
- Gestión de la liquidez: estas reservas pueden utilizarse para proporcionar liquidez en períodos de tensión financiera.
b. Valores públicos:
- Operaciones de mercado abierto: compra y venta periódicas de bonos del Estado para controlar la oferta monetaria e influir en los tipos de interés.
- Flexibilización cuantitativa (QE): compras a gran escala de valores a largo plazo para inyectar liquidez en la economía.
c. Reservas de oro:
- Garantía de préstamos: las reservas de oro pueden utilizarse como garantía para respaldar préstamos internacionales u otros instrumentos financieros.
- Estabilidad del mercado: Venta o compra de oro para estabilizar el mercado o gestionar las expectativas de inflación.
2. Facilidades de bancos centrales
a. Préstamos de la ventanilla de descuento:
- Liquidez de emergencia: concesión de préstamos a corto plazo a entidades financieras que necesitan liquidez, normalmente contra garantía.
- Influencia sobre los tipos de interés: ajuste de la tasa de descuento para influir en los tipos de interés a corto plazo y en las condiciones monetarias.
b. Acuerdos de recompra (repos):
- Préstamos a corto plazo: los bancos centrales pueden realizar acuerdos de recompra, concediendo fondos a entidades financieras y conservando sus valores como garantía.
- Control de la liquidez: gestión de la liquidez del sistema bancario mediante estos acuerdos a corto plazo.
c. Operaciones de préstamo a plazo:
- Subasta de préstamos: ofrecer préstamos a plazo a los bancos mediante subasta, como en las operaciones de financiación a plazo más largo del BCE o en el Term Auction Facility de la Reserva Federal (2007-2010).
3. Programas y mecanismos especiales
a. Programas de préstamos de emergencia:
- Gestión de crisis: durante las crisis financieras, los bancos centrales pueden crear programas especiales de crédito para apoyar a determinados sectores o instituciones.
- Respaldo para los mercados: ofrecer una red de seguridad que evite un colapso sistémico.
b. Programas de flexibilización crediticia:
- Compras selectivas de activos: adquisición de activos del sector privado, como bonos corporativos o valores respaldados por hipotecas, para mejorar el flujo de crédito hacia sectores específicos.
4. Facultades regulatorias y de supervisión
a. Requisitos de reservas:
- Ajustes del coeficiente de reservas: modificación de los requisitos de reservas de los bancos comerciales para controlar la cantidad de dinero que pueden conceder en préstamo.
- Influencia sobre la oferta monetaria: aumento de los coeficientes de reservas obligatorias para restringirla, o reducción de los mismos para flexibilizarla.
b. Supervisión prudencial:
- Estabilidad financiera: Aplicación de medidas regulatorias que garanticen la estabilidad y la solidez del sistema financiero.
- Herramientas macroprudenciales: Utilización de instrumentos como los colchones de capital anticíclicos para gestionar los riesgos sistémicos.
5. Colaboración con el gobierno
a. Coordinación de la política fiscal:
- Paquetes de estímulo: coordinación con el Gobierno para aplicar estímulos fiscales, como el gasto en infraestructuras o las rebajas de impuestos, que complementen la política monetaria.
- Gestión de la deuda: colaboración con el tesoro para gestionar la deuda pública y sus implicaciones para la política monetaria.
6. Herramientas innovadoras y no convencionales
a. Tipos de interés negativos:
- Fomento del crédito: aplicación de tipos negativos a los depósitos en el banco central para desincentivar que los bancos mantengan reservas excedentarias y estimular la concesión de préstamos.
- Impulso de la inflación: tiene por objeto evitar la deflación y fomentar la actividad económica.
b. Control de la curva de rendimientos:
- Fijación de objetivos de tipos de interés: Orientación directa de los tipos de interés a largo plazo mediante el compromiso de comprar valores para mantenerlos en el nivel deseado.
- Confianza del mercado: ofrecer orientaciones prospectivas para influir en las expectativas del mercado y estabilizar la economía.
c. Divisas digitales:
- Monedas digitales de banco central (CBDC): Emisión de monedas digitales para mejorar los sistemas de pago, incrementar la inclusión financiera y proporcionar un nuevo instrumento de política monetaria.
- Innovación en política monetaria: seguimiento y aplicación en tiempo real de las medidas de política.
Órganos de decisión de política monetaria
Órganos de decisión de política monetaria en distintos bancos centrales
Reserva Federal
Las principales entidades que intervienen en las decisiones de política monetaria de la Reserva Federal, incluida la creación de nuevo dinero, son:
El Comité Federal de Mercado Abierto (FOMC)
- El órgano de la Reserva Federal encargado de la política monetaria
- Está compuesto por los 7 miembros de la Junta de Gobernadores, el presidente del Banco de la Reserva Federal de Nueva York y otros 4 presidentes de bancos de la Reserva que participan de forma rotatoria. Es responsable de formular la política monetaria, incluidas las decisiones sobre los tipos de interés y la creación de nuevo dinero mediante operaciones de mercado abierto.
El Consejo de Gobernadores
- El consejo de gobierno central de la Reserva Federal, con sede en Washington D. C.
- está integrada por siete gobernadores nombrados por el Presidente y confirmados por el Senado, y proporciona orientación y supervisión generales a todo el Sistema de la Reserva Federal, incluidas las decisiones de política monetaria.
Los consejos asesores, como el Federal Advisory Council y el Community Depository Institutions Advisory Council, asesoran a la Junta de Gobernadores, pero no desempeñan una función directa en el proceso de formulación de la política monetaria.
Banco Central Europeo
Los principales comités y consejos que intervienen en las decisiones de política monetaria del Banco Central Europeo (BCE) son:
El Consejo de Gobierno
- El principal órgano decisorio del BCE
- Está compuesto por los 6 miembros del Comité Ejecutivo del BCE y los gobernadores de los bancos centrales nacionales de los países de la zona del euro
- Responsable de formular la política monetaria, incluida la fijación de los tipos de interés clave y la oferta de reservas en el Eurosistema
El Comité Ejecutivo
- Los 6 miembros, incluidos el Presidente y el Vicepresidente del BCE, que forman parte del Consejo de Gobierno
- Responsable de la ejecución diaria de la política monetaria y de la preparación de las reuniones del Consejo de Gobierno
El Consejo General tiene una función consultiva y no es responsable de la política monetaria. Fuera del BCE, el Comité Económico y Financiero (CEF) de la UE, con su Mesa de Estabilidad Financiera, asesora a los ministros de Hacienda de la UE en materia de estabilidad financiera y de asuntos del FMI.
Banco de Inglaterra
El Comité de Política Monetaria (MPC)
- El principal órgano de decisión responsable de formular y aplicar la política monetaria del Reino Unido
- Está integrado por 9 miembros, entre ellos el Gobernador del Banco de Inglaterra y miembros externos
- Se reúne 8 veces al año para decidir el tipo de interés oficial (Bank Rate) y otras herramientas de política monetaria, como la flexibilización cuantitativa
El Consejo de Administración
- El órgano de gobierno del Banco de Inglaterra
- Ejerce la supervisión y la gobernanza del Banco, también en materia de política monetaria
Banco de Japón
El Consejo de Política
- El máximo órgano de decisión del Banco de Japón
- Determina las directrices en materia de control monetario y de divisas, establece los principios básicos de las operaciones del Banco y supervisa el cumplimiento de las funciones del Banco
- Integrado por el Gobernador, dos Subgobernadores y seis miembros del Consejo de Política
El Gobernador del Banco de Japón es miembro del Consejo de Política Económica y Fiscal, órgano de la Oficina del Gabinete presidido por el Primer Ministro. El Consejo carece de competencia sobre la política monetaria, que la Ley del Banco de Japón (1997) atribuye al Consejo de Política Monetaria.
Banco Popular de China (PBOC)
El Comité de Política Monetaria (MPC)
- El principal órgano consultivo que asesora al PBOC en materia de política monetaria
- Integrado por el Gobernador y los Subgobernadores del PBOC, así como por representantes de otros organismos públicos y del sector bancario
- Responsable de asesorar sobre la formulación y el ajuste de los objetivos de política monetaria, la aplicación de los instrumentos de política monetaria y la coordinación de la política monetaria con otras políticas macroeconómicas
- El MPC se reúne con regularidad y sus opiniones y recomendaciones de política quedan recogidas en las actas de las reuniones
- El asesoramiento en materia de política del MPC se somete posteriormente a la aprobación del Consejo de Estado antes de que el PBOC aplique las decisiones de política monetaria.
Por encima del MPC, el Consejo de Estado y la Comisión Financiera Central del Partido Comunista (establecida en 2023) fijan la orientación general de la política financiera
Banco de la Reserva de la India (RBI)
El Comité de Política Monetaria (MPC)
- El principal órgano decisorio, responsable de fijar el tipo de interés de referencia (tipo repo) y de formular la política monetaria en la India
- Está integrado por 6 miembros: el Gobernador del RBI (como presidente), el Subgobernador responsable de la política monetaria, un Director Ejecutivo del RBI y 3 miembros externos designados por el Gobierno de la India.
- Se reúne al menos 4 veces al año para decidir sobre la política monetaria
El Comité de Mercados Financieros (FMC)
- Se reúne diariamente para revisar las condiciones de liquidez y garantizar la ejecución operativa de las decisiones de política monetaria adoptadas por el Comité de Política Monetaria (MPC)
El Departamento de Política Monetaria (MPD)
- Asiste al Comité de Política Monetaria (MPC) en la formulación y el análisis de la política monetaria
El anterior Comité Asesor Técnico de Política Monetaria tenía una función consultiva, pero fue sustituido por el MPC.
Organismos internacionales
El Comité Monetario y Financiero Internacional (CMFI)
- Órgano consultivo de la Junta de Gobernadores del FMI sobre la supervisión y la gestión del sistema monetario y financiero internacional
- Está integrado por 24 miembros, que son gobernadores de bancos centrales, ministros u otras autoridades de rango comparable, designados por lo general entre los 191 países miembros del FMI
- Asesora a la Junta de Gobernadores del FMI sobre el sistema monetario y financiero internacional y delibera sobre cuestiones relativas al crecimiento y la estabilidad de la economía mundial; no fija la política monetaria nacional.
- El IMFC es un foro de cooperación internacional en materia macroeconómica. Permite a los ministros de Hacienda y a los gobernadores de bancos centrales debatir y coordinar las respuestas de política ante los acontecimientos económicos y financieros mundiales emergentes.
El Consejo de Estabilidad Financiera (FSB)
- El FSB es un organismo internacional que supervisa el sistema financiero mundial y formula recomendaciones al respecto.
- El FSB (Consejo de Estabilidad Financiera) fue creado por el G20 en 2009. Sus miembros son ministerios de hacienda, bancos centrales y autoridades supervisoras de 24 jurisdicciones y de la UE, junto con organizaciones internacionales y organismos normalizadores; seis Grupos Consultivos Regionales abarcan otras 65 jurisdicciones aproximadamente.
- El FSB está alojado y financiado por el Banco de Pagos Internacionales (BIS) en virtud de un acuerdo quinquenal, y el BIS asume la mayor parte de los gastos de funcionamiento del FSB.
- El FSB tiene el cometido de identificar las vulnerabilidades del sistema financiero internacional y de proponer y supervisar la aplicación de las medidas necesarias para abordarlas. Coordina la política regulatoria y de supervisión en las cuestiones del sector financiero a escala internacional y promueve la cooperación y el intercambio de información entre las autoridades competentes. Entre sus principales ámbitos de actuación figuran el fomento de unas finanzas de mercado resilientes, el desarrollo de infraestructuras de los mercados financieros sólidas, el apoyo a mecanismos macroprudenciales eficaces y la atención a las vulnerabilidades nuevas y emergentes.
El Club de París
- Grupo informal de acreedores oficiales, fundado en 1956, que busca soluciones coordinadas y sostenibles para los países deudores con dificultades de pago
- No tiene base jurídica, pero sus miembros acuerdan un conjunto de normas y principios para alcanzar con rapidez acuerdos de reestructuración de la deuda
La dinámica de la creación de moneda por parte de los bancos centrales frente a los bancos comerciales es fundamental para comprender el funcionamiento del sistema monetario en su conjunto. Los bancos centrales, únicos facultados para emitir moneda, desempeñan un papel decisivo en la regulación de la oferta monetaria de la economía y en el mantenimiento de la estabilidad de precios. Mediante mecanismos como las operaciones de mercado abierto, los bancos centrales ajustan la oferta de moneda para alcanzar objetivos económicos, como el control de la inflación y la estabilización del sistema bancario. Este proceso influye en los tipos de interés a corto plazo y, en consecuencia, en la actividad económica en general.
La introducción de las monedas digitales, en especial las monedas digitales de banco central (CBDC), plantea nuevas consideraciones para la dinámica tradicional de la creación de dinero y la aplicación de la política monetaria. El análisis del FMI sobre la moneda digital y las operaciones de los bancos centrales ilustra cómo la llegada de las CBDC y de otras innovaciones financieras digitales podría influir en el papel y las funciones de los bancos centrales, incluidos los posibles efectos sobre la política monetaria, el señoreaje, la base monetaria y la velocidad transaccional de la moneda digital. A medida que estas formas digitales de moneda se extiendan, su impacto sobre la liquidez fuera de la base monetaria y sobre la demanda de efectivo podría suponer un cambio en la utilización de los instrumentos de política monetaria y en el enfoque general de la gestión de la estabilidad económica.
Los bancos comerciales, por el contrario, contribuyen a la gran mayoría de la creación de moneda (véase la relación entre M3, M2, M1 y M0) mediante sus prácticas de concesión de crédito. Cuando estos bancos conceden préstamos a particulares o empresas, crean de hecho nuevos depósitos en el sistema bancario y, con ello, amplían la oferta monetaria. Este aspecto de la creación de moneda, a menudo denominado creación de «moneda bancaria comercial», se desarrolla dentro del marco regulatorio y de las directrices de política monetaria establecidos por los bancos centrales. La capacidad de los bancos comerciales para crear moneda está intrínsecamente ligada a su actividad crediticia; a diferencia de los bancos centrales, no tienen la facultad de emitir moneda, pero inciden de manera significativa en la oferta monetaria mediante la multiplicación de los depósitos bancarios.
Creación de moneda a nivel del Banco
Los propios bancos también crean moneda mediante una combinación de captación de depósitos, concesión de préstamos y el sistema bancario de reserva fraccionaria. Es importante señalar que los bancos no crean moneda física (es decir, efectivo), sino nueva moneda en forma de depósitos bancarios, que funcionan como un medio de pago ampliamente aceptado.
A continuación se ofrece una visión general del proceso:
- Depósitos de clientes: Cuando los clientes depositan dinero en un banco, ya sea mediante efectivo, cheques o transferencias electrónicas, incrementan las reservas del banco. Estos depósitos constituyen, en esencia, pasivos para el banco, porque representan el importe adeudado a los clientes.
- Sistema de reserva fraccionaria: muchos bancos centrales establecen un coeficiente mínimo de reservas sobre los depósitos (la Reserva Federal lo redujo a cero en marzo de 2020; el BCE aplica el 1 %). En la actualidad, la liquidez se rige principalmente por las normas de liquidez de Basel III (LCR y NSFR). Los bancos no prestan sus reservas a los clientes; la concesión de préstamos crea nuevos depósitos, y las reservas se desplazan entre bancos a medida que dichos depósitos se gastan.
- Concesión de préstamos: cuando los bancos prestan moneda a los prestatarios, crean nueva moneda en forma de depósitos bancarios. Por ejemplo, cuando un banco aprueba un préstamo, abona en la cuenta del prestatario el importe del préstamo. Ello genera nuevos depósitos en el sistema bancario y amplía, en la práctica, la oferta monetaria.
- Efecto multiplicador de la moneda: el proceso por el que los bancos crean moneda no termina con el préstamo inicial. Cuando el prestatario gasta el dinero prestado, este llega a la cuenta bancaria de otra persona o empresa. Dicho receptor puede, a su vez, depositar los fondos en su cuenta bancaria, lo que puede dar lugar a nuevos préstamos y a una creación adicional de moneda. Esta cadena se describe tradicionalmente como el multiplicador monetario; los bancos centrales, en particular el Banco de Inglaterra («Money creation in the modern economy», 2014), subrayan que en la práctica la concesión de crédito depende de la demanda y del capital, y no de un múltiplo fijo de las reservas.
Es importante reconocer que el proceso de creación de moneda está sujeto a limitaciones, como el coeficiente de reservas obligatorias, los requisitos de adecuación del capital y la demanda de préstamos en el mercado. Además, los bancos centrales pueden influir en la oferta monetaria mediante instrumentos de política monetaria como las operaciones de mercado abierto, las modificaciones de los coeficientes de reservas y los ajustes del tipo de interés oficial.
Si desea comentar con nosotros sus necesidades específicas en materia de creación de moneda, póngase en contacto con nuestro director, Isof Baco.


Siguiente paso
Solicitar una presentación
Cuéntenos en pocas líneas quién es usted y qué tiene en mente. Su consulta llega directamente al Banco y se trata con confidencialidad.
¿Prefiere hablar con nosotros? Reserve una videoconferencia de 30 minutos.