Guía completa para la emisión de bonos: proceso paso a paso y consideraciones clave
Los bonos son instrumentos decisivos en las finanzas corporativas, ya que permiten a las organizaciones captar capital accediendo a la amplia liquidez de los mercados financieros. Estos valores de deuda, emitidos por empresas, gobiernos u otras entidades, se estructuran para atender necesidades de financiación a largo plazo, como la expansión empresarial, el desarrollo de infraestructuras o la refinanciación de deuda existente. Sin embargo, el proceso de emisión de bonos es complejo y exige una preparación rigurosa, una planificación estratégica y la colaboración de expertos financieros y jurídicos.
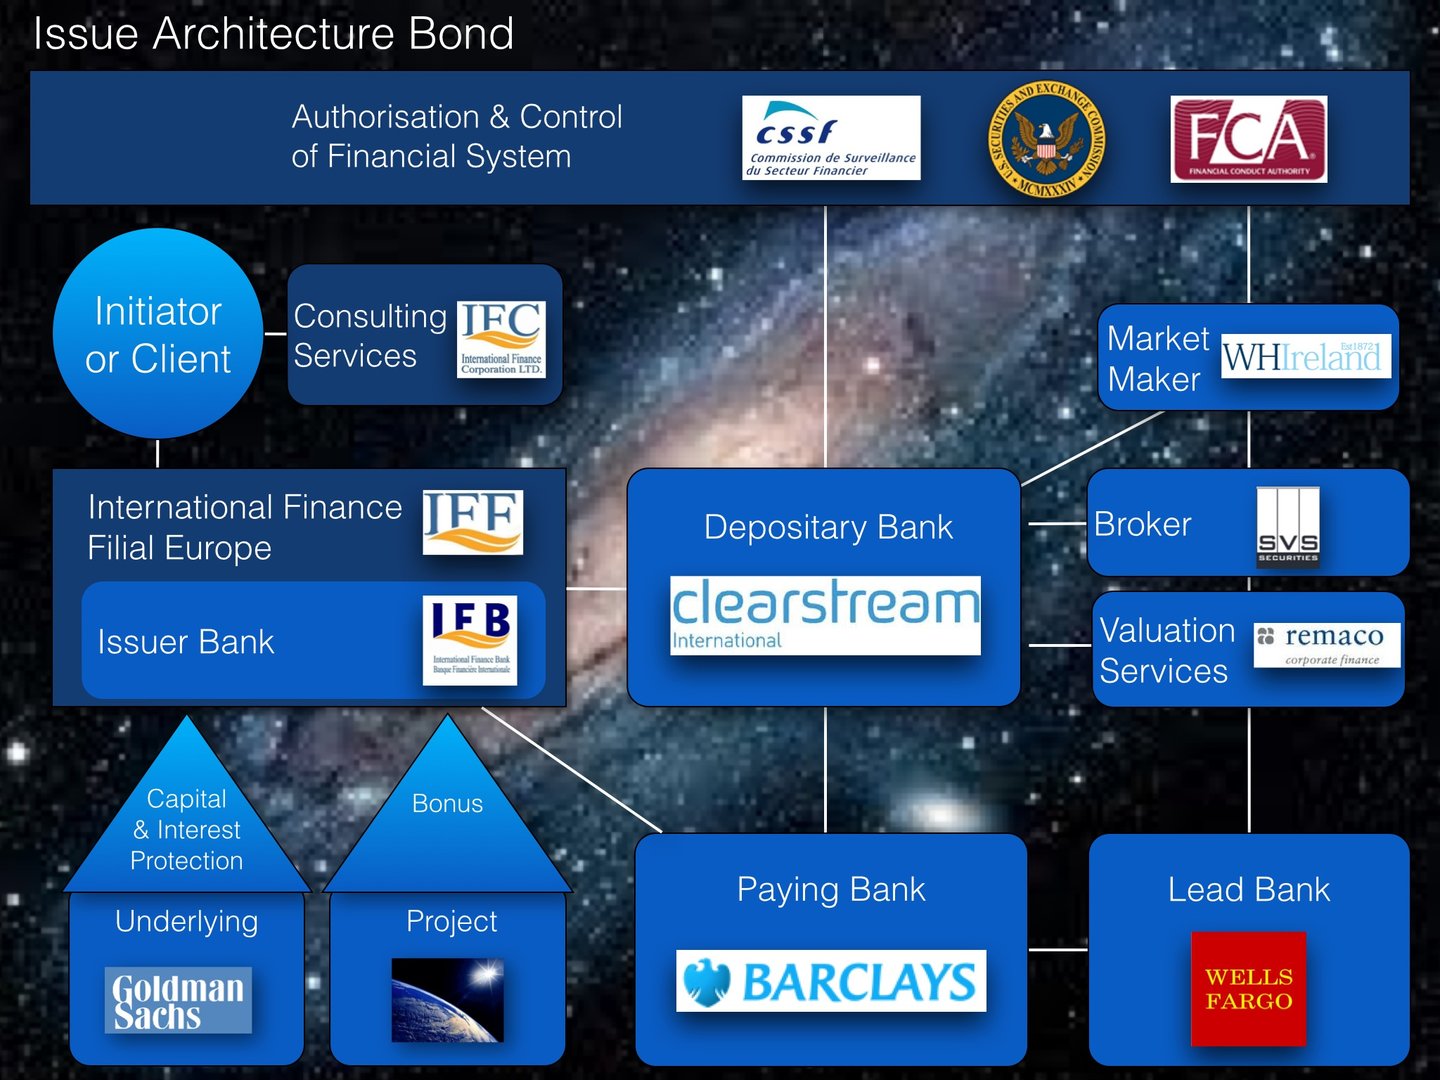
Una guía ampliada ofrece un examen en profundidad del proceso paso a paso de emisión de bonos y analiza los detalles profesionales que garantizan un resultado satisfactorio (consulte aquí). En términos generales, el procedimiento es el siguiente:
1. Evaluación inicial de viabilidad y contacto con las entidades bancarias colaboradoras
Finalidad: evaluar si una emisión de bonos es el mecanismo de financiación óptimo para la empresa.
Mecanismo:
- La sociedad emisora se dirige a un banco, exponiendo sus necesidades de financiación y objetivos estratégicos (por ejemplo, reestructuración de deuda, expansión de capital).
- El banco realiza un análisis financiero exhaustivo, evaluando el balance de la empresa, sus métricas crediticias, su posición en el sector y el entorno de mercado imperante.
- Se analizan las condiciones de mercado y la percepción de los inversores para determinar si la emisión se ajusta a la demanda del mercado y al momento oportuno.
Consideraciones profesionales:
- El banco evalúa si el emisor reúne los requisitos esenciales para acceder al mercado, como la estabilidad financiera y la trayectoria operativa.
- El asesoramiento incluye una evaluación inicial de riesgos, alternativas de estructuración y posibles estrategias de fijación de precios.
Resultado: una decisión de proseguir, respaldada por una estrategia clara, garantiza que la emisión sea viable y esté alineada con las expectativas del mercado.
2. Análisis de calificación crediticia y preparación de la documentación legal
Finalidad: Establecer la solvencia del emisor y crear el marco jurídico de la emisión.
Mecanismo:
1. Calificación crediticia:
- Si el emisor carece de calificación crediticia, el banco facilita el contacto con las agencias de calificación crediticia (p. ej., Moody’s, Fitch, S&P).
- Las agencias de calificación evalúan los resultados financieros de la sociedad, su perfil de endeudamiento, los riesgos sectoriales y los factores macroeconómicos.
- El banco asiste a la empresa en la preparación de presentaciones detalladas a fin de lograr una calificación favorable.
2. Documentación:
- Los equipos jurídicos, a menudo con asesores externos, redactan la documentación esencial, incluidos el folleto de emisión de los bonos, las escrituras de fideicomiso y los acuerdos de suscripción.
- Se garantiza rigurosamente el cumplimiento de la normativa de cada jurisdicción (por ejemplo, la SEC en Estados Unidos o la ESMA en Europa).
Consideraciones profesionales:
- Una calificación crediticia más alta reduce de forma significativa el coste del capital, mientras que una documentación jurídica rigurosa mitiga los riesgos para todas las partes interesadas.
Resultado: el emisor gana credibilidad en el mercado, lo que asegura un proceso de emisión más fluido.
3. Interacción con los inversores y respuesta del mercado: el roadshow
Finalidad: suscitar el interés de los inversores institucionales y ajustar las condiciones de emisión en función de la respuesta del mercado.
Mecanismo:
- Se organiza una gira de presentaciones (roadshow), que incluye reuniones y exposiciones en los principales centros financieros (por ejemplo, Londres, Nueva York, Fráncfort).
- La alta dirección, con el apoyo del banco, presenta la estrategia empresarial, el perfil crediticio y las características del bono de la compañía, y responde a las preguntas de los inversores en tiempo real.
- Se evalúa el sentimiento de los inversores para calibrar la demanda, la tolerancia a los precios y las condiciones de bono preferidas (por ejemplo, vencimiento, tipos de cupón).
- Si la respuesta del mercado es desfavorable, la emisión se aplaza o se reestructura.
Consideraciones profesionales:
- El roadshow es una plataforma fundamental para generar confianza entre los inversores y establecer transparencia.
- El Banco ofrece asesoramiento experto a los representantes de las empresas, asegurando que las presentaciones respondan a las prioridades de los inversores.
Resultado: El roadshow determina si las condiciones de mercado y el interés de los inversores respaldan la emisión en condiciones aceptables.
4. Colocación de bonos y ejecución en el mercado
Finalidad: Ejecutar la emisión en el momento y al precio óptimos, maximizando la participación de los inversores.
Mecanismo:
- El día de la emisión, una llamada de «adelante o aplazamiento» evalúa las condiciones vigentes del mercado para confirmar si se procede o se pospone la operación.
- Se anuncia la emisión del bono y comienza el proceso de «construcción del libro de órdenes» (book-building), que consiste en crear un registro digital en el que se anotan las órdenes de los inversores.
- Las estrategias de fijación de precios y de asignación se ajustan en tiempo real en función del volumen de órdenes y de la demanda de los inversores.
- Tras el cierre del mercado, se celebra una llamada final para confirmar las condiciones de emisión, incluidos el tipo de cupón, el vencimiento y la asignación.
Consideraciones profesionales:
- La información de mercado en tiempo real garantiza que la fijación de precios refleje la demanda de los inversores sin comprometer los objetivos del emisor.
- La comunicación transparente con los inversores genera confianza y reduce el riesgo de reembolsos.
Resultado: El bono se coloca con éxito en el mercado, lo que permite obtener el capital deseado en condiciones favorables.
5. Asignación, fijación de precios y lanzamiento en el mercado secundario
Finalidad: Ultimar las asignaciones a los inversores, determinar el precio del bono y preparar su negociación en los mercados secundarios.
Mecanismo:
- Las asignaciones a los inversores se determinan con arreglo a criterios como el tamaño y la calidad de la orden y su adecuación a los objetivos estratégicos del emisor (p. ej., captar tenedores a largo plazo).
- El precio y el cupón definitivos se fijan tomando como referencia indicadores de mercado (por ejemplo, los rendimientos de la deuda pública) y añadiendo una prima ajustada al riesgo.
- El bono cotiza en una bolsa reconocida (por ejemplo, NYSE, LSE), lo que permite su negociación entre inversores.
Consideraciones profesionales:
- El Banco asesora sobre la fijación de precios para equilibrar las necesidades del emisor y las expectativas de los inversores, garantizando la estabilidad del mercado a largo plazo.
- Un apoyo eficaz del mercado secundario es fundamental para mantener la liquidez y la estabilidad de los precios.
Resultado: El bono se convierte en un instrumento negociable, que proporciona liquidez a los inversores y visibilidad continuada en el mercado al emisor.
Funciones principales en la emisión de bonos
- Bookrunner activo: dirige el proceso de emisión, gestiona las órdenes de los inversores y garantiza una ejecución fluida.
- Bookrunner pasivo: participa en la operación, pero no gestiona activamente el libro de órdenes.
- Codirector: Presta un apoyo limitado, a menudo como parte de un acuerdo de venta cruzada.
- Left-Lead o Physical Bookrunner: el bookrunner principal que figura en primer lugar en los documentos de la oferta y que lleva el libro de órdenes físico; en las operaciones de alto rendimiento (high-yield) este papel tiene un peso particular.
Bonos frente a préstamos: comparación
1. Fuente de financiación:
- Los préstamos son concedidos directamente por las entidades financieras.
- Los bonos se emiten en mercados públicos, lo que atrae a inversores diversos.
2. Flexibilidad:
- Los préstamos ofrecen mayor flexibilidad en el reembolso y la renegociación.
- Los bonos tienen plazos fijos, lo que los hace menos adaptables a circunstancias cambiantes.
3. Comerciabilidad:
- Los bonos se negocian en mercados secundarios, lo que proporciona liquidez.
- Los préstamos suelen mantenerse hasta su vencimiento, lo que limita su transmisibilidad.
4. Gestión de riesgos:
- Los préstamos pueden estar garantizados mediante colaterales, lo que reduce el riesgo para los prestamistas.
- Los bonos dependen de la solvencia del emisor, y las calificaciones influyen en la percepción de los inversores.
La emisión de bonos es un proceso sofisticado que exige conocimientos financieros, comprensión del mercado y una ejecución meticulosa. Desde la evaluación inicial de viabilidad hasta la negociación en el mercado secundario, cada etapa requiere una planificación estratégica y la colaboración de profesionales. Al recurrir a entidades bancarias con experiencia y respetar las mejores prácticas, las empresas pueden utilizar la emisión de bonos como una herramienta eficaz de financiación a largo plazo, relación con los inversores y posicionamiento en el mercado. Los bonos no solo ofrecen una solución escalable para captar capital, sino que además refuerzan la credibilidad y la visibilidad del emisor en los mercados financieros mundiales.
Colateralización de bonos corporativos
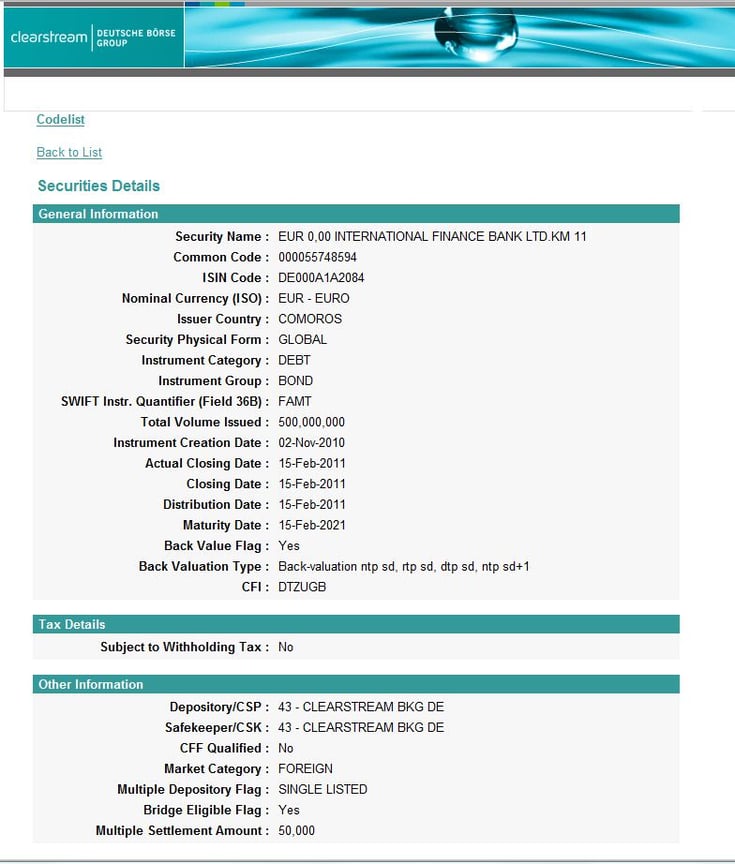
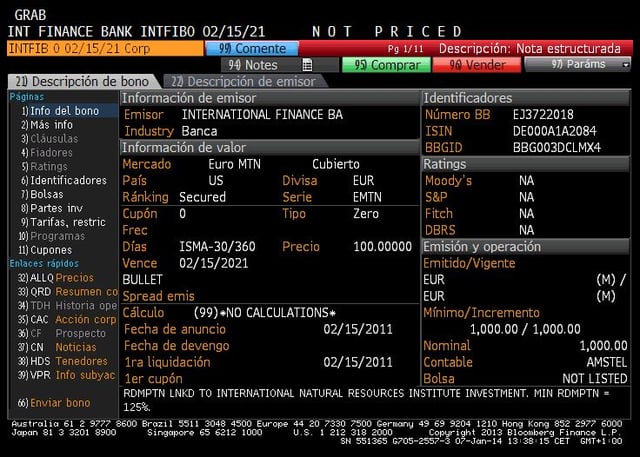
La colateralización de bonos corporativos es un mecanismo financiero por el cual los emisores pignoran activos determinados como garantía a favor de los bonistas, reduciendo así el riesgo de crédito percibido y, potencialmente, el coste de financiación. Esta práctica resulta especialmente útil para las sociedades con calificaciones crediticias más bajas o que desean atraer a una base más amplia de inversores. La colateralización ofrece una doble ventaja: refuerza la confianza de los inversores al proporcionar garantías tangibles y permite a los emisores acceder a los mercados de capitales en condiciones más favorables.
Fundamentos de la colateralización
La colateralización consiste en pignorar activos para garantizar el reembolso del bono en caso de impago. Estos activos, denominados colateral, constituyen una red de seguridad que asegura a los bonistas que podrán recuperar su inversión reclamando los activos pignorados si el emisor no cumple sus obligaciones. El colateral puede adoptar múltiples formas, entre ellas activos físicos tangibles, como inmuebles o maquinaria; activos intangibles, como la propiedad intelectual; o instrumentos financieros, como reservas de efectivo y cuentas por cobrar. La elección del colateral depende de su valoración, su liquidez y su idoneidad para atender los derechos de los bonistas.
El proceso comienza cuando el emisor identifica una garantía adecuada. A continuación, estos activos se valoran de forma independiente para asegurar que su valor cubra suficientemente el principal y los intereses del bono. Este proceso de valoración suele contar con auditores o tasadores externos, cuyas evaluaciones aportan transparencia y credibilidad a la operación. Una vez identificada y valorada, la garantía se formaliza mediante acuerdos jurídicos que definen las condiciones del bono, incluidos los derechos y las obligaciones del emisor y de los bonistas.
Estructuración y mecanismos jurídicos
La estructura jurídica es determinante en la garantización de los bonos corporativos. Por lo general, el acuerdo se documenta en un contrato de bonos garantizados, un instrumento jurídico completo que detalla el tipo, el valor y la gestión de la garantía. Un elemento clave de este proceso es la constitución de un gravamen: un derecho legal sobre los bienes dados en garantía que otorga a los bonistas derechos preferentes frente a otros acreedores en caso de impago.
Para mitigar aún más el riesgo, los emisores pueden transferir la garantía a una sociedad instrumental (Special Purpose Vehicle, SPV), una entidad jurídicamente independiente creada específicamente para mantener los activos pignorados. Este enfoque separa la garantía del conjunto general de activos del emisor y asegura que permanezca intacta aunque este atraviese dificultades financieras. Tal estructuración es habitual en operaciones muy apalancadas o complejas, como los bonos de proyecto o los bonos garantizados (covered bonds).
Además, los requisitos regulatorios y de divulgación desempeñan un papel significativo en la colateralización de los bonos corporativos. Los emisores deben registrar el bono y el acuerdo de garantía ante las autoridades competentes, como los reguladores de valores, y divulgar las condiciones en el folleto del bono. La transparencia es fundamental para fomentar la confianza de los inversores, ya que ofrece seguridad sobre la naturaleza, el valor y la exigibilidad de la garantía.
Mantenimiento de la integridad de las garantías
La gestión de las garantías no concluye con la emisión de los bonos. Los emisores deben mantener el valor de las garantías durante toda la vigencia del bono. Ello implica reevaluaciones periódicas para asegurar que el valor de la garantía siga siendo suficiente para cubrir las obligaciones pendientes. Si el valor disminuye por depreciación u otras causas, el emisor puede tener que sustituir la garantía o aportar activos adicionales para mantener una cobertura adecuada.
Los tenedores de bonos suelen exigir a los emisores que asuman compromisos contractuales (covenants): disposiciones contractuales que imponen determinadas obligaciones al emisor, como mantener ciertos ratios financieros o restringir la venta de activos. Estas cláusulas actúan como salvaguardas y garantizan que el emisor no menoscabe el valor de la garantía durante la vigencia del bono.
Aplicaciones y variantes
Los bonos con garantía real adoptan diversas formas, cada una adaptada a necesidades de financiación y condiciones de mercado específicas. Por ejemplo, los bonos respaldados por activos están garantizados por activos tangibles, como inmuebles o cuentas por cobrar, mientras que los bonos garantizados (covered bonds) ofrecen un doble recurso, que permite a los bonistas reclamar tanto sobre los activos generales del emisor como sobre la cartera de garantías. De igual modo, los bonos de proyecto están garantizados por los ingresos generados por proyectos concretos, como el desarrollo de infraestructuras, y se utilizan con frecuencia en iniciativas de financiación de gran escala.
Además de estas modalidades convencionales, los productos estructurados como las obligaciones de préstamos garantizados (CLO, por sus siglas en inglés) agrupan varios préstamos corporativos en un único valor, lo que proporciona diversificación y mitiga el riesgo de impago individual. Cada tipo de bono garantizado cumple una finalidad distinta, ofreciendo a los emisores flexibilidad para estructurar la deuda y a los inversores diferentes grados de seguridad y de rentabilidad ajustada al riesgo.
Desafíos y consideraciones
Si bien la colateralización ofrece beneficios innegables, también plantea dificultades. Una preocupación significativa es el riesgo de depreciación de las garantías. Si los activos pignorados pierden valor, los bonistas pueden ver reducida su recuperación en caso de impago. Este riesgo subraya la importancia de contar con sólidas prácticas de valoración y de un seguimiento continuo de los activos.
Las complejidades jurídicas y operativas constituyen otra consideración. La redacción y ejecución de contratos de bonos garantizados, la constitución de gravámenes y la gestión de sociedades instrumentales (SPV) suponen un considerable esfuerzo administrativo y costes jurídicos significativos. Además, en jurisdicciones con sistemas financieros menos desarrollados, la ejecución de los derechos sobre la garantía puede resultar lenta e incierta, lo que podría menoscabar la confianza de los inversores.
Por último, los bonos garantizados con colateral pueden generar riesgo moral. Al pignorar activos determinados, los emisores pueden percibir un menor escrutinio sobre su situación financiera general, lo que puede conducir a prácticas empresariales más arriesgadas. Ello pone de relieve la necesidad de una supervisión regulatoria rigurosa y de la diligencia de los inversores.
Ventajas de la colateralización
A pesar de estas dificultades, la colateralización de los bonos corporativos sigue siendo una herramienta valiosa tanto para los emisores como para los inversores. Para los emisores, la existencia de garantías reduce el riesgo de impago percibido, lo que les permite captar capital a tipos de interés más bajos. También amplía la base de inversores, ya que los bonos garantizados resultan atractivos para inversores institucionales con aversión al riesgo, como los fondos de pensiones y las compañías de seguros.
Para los inversores, la colateralización aporta una capa adicional de seguridad y mejora las perspectivas de recuperación en caso de impago. La evidencia empírica indica que los bonos garantizados tienden a presentar tasas de recuperación superiores a las de la deuda no garantizada, lo que los convierte en una opción preferente para las carteras conservadoras.
En resumen
La colateralización de bonos corporativos es una estrategia financiera sofisticada que refuerza la solvencia crediticia, reduce los costes de financiación y ofrece a los inversores mayores garantías. Mediante una estructuración rigurosa de los acuerdos jurídicos, una valoración precisa de las garantías y el mantenimiento de la transparencia, los emisores obtienen ventajas significativas y ofrecen a los inversores un vehículo de inversión seguro y atractivo. No obstante, como cualquier mecanismo financiero, requiere una planificación y ejecución cuidadosas para equilibrar los posibles beneficios con los riesgos inherentes. A medida que evolucionan los mercados financieros mundiales, es probable que los bonos colateralizados sigan siendo un pilar de la financiación corporativa, adaptándose a nuevos desafíos y oportunidades en un entorno económico cada vez más complejo.
Costes de emisión y mantenimiento de bonos y fondos de inversión
| Categoría | Tipo de coste | Bonos | Fondos de inversión |
|---|---|---|---|
| Emisión inicial y configuración | Comisiones de suscripción | 0,5 %–2,0 % del importe total de la emisión | 2,0 %–6,0 % (comisiones de colocación) |
| Gastos legales y regulatorios | 0,05 %–0,3 % del importe de la emisión (10 000 EUR–50 000 EUR) | 25 000 €–200 000 € | |
| Comisiones de las agencias de calificación | 0,02 %–0,1 % de la emisión total | Normalmente no aplicable | |
| Comisiones de cotización | 5.000–50.000 EUR | 25 000–250 000 EUR | |
| Comercialización y distribución | 0,1 %–0,5 % del importe de la emisión | 20.000–200.000 EUR | |
| Configuración del custodio y del depositario | Normalmente no aplicable | 10 000 EUR–50 000 EUR | |
| Auditoría y valoración | Normalmente incluido en los costes jurídicos | 10 000 EUR–50 000 EUR | |
| Inscripción regulatoria | 10 000 EUR–50 000 EUR | 5.000–50.000 EUR | |
| Designación del fiduciario y del agente de pagos | €2k–€20k | Normalmente no aplicable | |
| Puesta en marcha de relaciones con inversores | 15.000–50.000 EUR | Incluido en la comercialización (20 000 €–200 000 €) | |
| Mantenimiento continuo | Comisiones de gestión | n. d. | 0,5 %–2,0 % anual del AUM |
| Comisiones de custodia y de depositaría | n. d. | 0,02 %–0,1 % anual de los activos bajo gestión | |
| Administración y contabilidad | 10 000–100 000 EUR anuales (informes de cumplimiento normativo) | 0,05 %–0,25 % anual sobre los activos bajo gestión (AUM) | |
| Honorarios de auditoría | Normalmente incluido en los informes | 10 000 EUR–50 000 EUR anuales | |
| Comisiones del fiduciario y del agente de pagos | 2.000–20.000 EUR anuales | Normalmente no aplicable | |
| Información y cumplimiento normativo | 10 000–100 000 EUR anuales | 15 000–75 000 EUR anuales | |
| Relaciones con inversores | 15 000–50 000 EUR anuales | 20 000–75 000 EUR anuales | |
| Comisiones de distribución y venta | Normalmente no aplicable | 0,1 %–1,0 % anual (comisiones de seguimiento) | |
| Pagos de cupones | Cupón anual del 2 % al 8 % | Normalmente no aplicable | |
| Comisiones de rendimiento | Normalmente no aplicable | 10 %–20 % del rendimiento excedente (condicional) |
Visión comparativa y consideraciones para la gestión de costes
- Bonos: por lo general conllevan costes iniciales de emisión fijos considerables, pero costes anuales de mantenimiento comparativamente menores (excluidos los pagos de intereses). Los costes por intereses representan un gasto significativo a largo plazo.
- Fondos: presentan costes de puesta en marcha moderadamente inferiores (proporcionales a la escala), pero gastos operativos recurrentes sustancialmente más elevados, vinculados directamente a los activos bajo gestión (AUM). Los costes aumentan en proporción al crecimiento del fondo, en particular a través de las comisiones de gestión y de las posibles comisiones de rendimiento.
Costes asociados a la emisión de bonos
Cuando una sociedad, un municipio o una entidad soberana opta por emitir bonos para captar capital, se enfrenta a diversos costes explícitos e implícitos, que se enumeran a continuación con todo detalle:
A. Costes de emisión iniciales
1. Comisiones de suscripción
- Suelen oscilar entre el 0,5 % y el 2,0 % del importe total emitido. Estas comisiones remuneran a los bancos de inversión por la estructuración, la fijación de precios y la distribución de los bonos entre los inversores.
2. Honorarios jurídicos
- Costes relacionados con la preparación de la documentación jurídica y del folleto. Habitualmente entre el 0,05 % y el 0,3 % de la emisión de bonos, según su complejidad.
3. Comisiones de las agencias de calificación
- Pagos a las agencias (Moody’s, S&P, Fitch) por las calificaciones crediticias. Oscilan entre el 0,02 % y el 0,1 % del importe de la emisión, y suelen aplicarse comisiones fijas mínimas.
4. Comisiones de cotización
- Gastos cobrados por las bolsas por la admisión a cotización de los bonos. Aproximadamente entre 5.000 y 50.000 EUR anuales, según la jurisdicción y la bolsa.
5. Tasas regulatorias
- Tasas de presentación y registro ante los organismos reguladores financieros (p. ej., SEC, FCA, BaFin). Suelen ser un importe fijo que varía considerablemente según la jurisdicción, normalmente entre 10.000 y 50.000 EUR.
6. Costes de comercialización y distribución
- Presentaciones itinerantes (roadshows), actos de promoción, documentación y presentaciones a inversores. Suelen situarse entre el 0,1 % y el 0,5 % del importe de la emisión.
B. Costes recurrentes de mantenimiento de los bonos
1. Comisiones del fiduciario o del agente de pagos
- Cargos anuales por la gestión de los pagos y la supervisión administrativa. Por lo general, entre 2.000 EUR y 20.000 EUR al año, según la complejidad y el volumen de la emisión.
2. Costes de reporte y de cumplimiento normativo
- Informes financieros periódicos, requisitos de divulgación y documentación de cumplimiento normativo. Normalmente oscilan entre 10 000 y 100 000 EUR anuales, según la complejidad regulatoria y la estructura del bono.
3. Relaciones con inversores
- Costes relacionados con el mantenimiento de una comunicación eficaz con los bonistas. Los presupuestos anuales suelen situarse en torno a 15 000–50 000 EUR.
4. Pagos de cupones (coste de los intereses)
- Coste explícito del servicio de la deuda, abonado periódicamente a los bonistas. Los pagos de intereses constituyen la principal carga financiera, normalmente entre el 2 % y el 8 % anual, según la solvencia y las condiciones del mercado.