Podemos constituir una estructura de fondo para usted
Los fondos son vehículos financieros que agrupan los recursos de varios inversores para invertir en diversos activos, como acciones, bonos, inmuebles u otros valores, con el fin de generar rendimientos. El objetivo principal de un fondo es distribuir el riesgo de inversión en una cartera diversificada, procurando obtener rendimientos constantes a lo largo del tiempo.
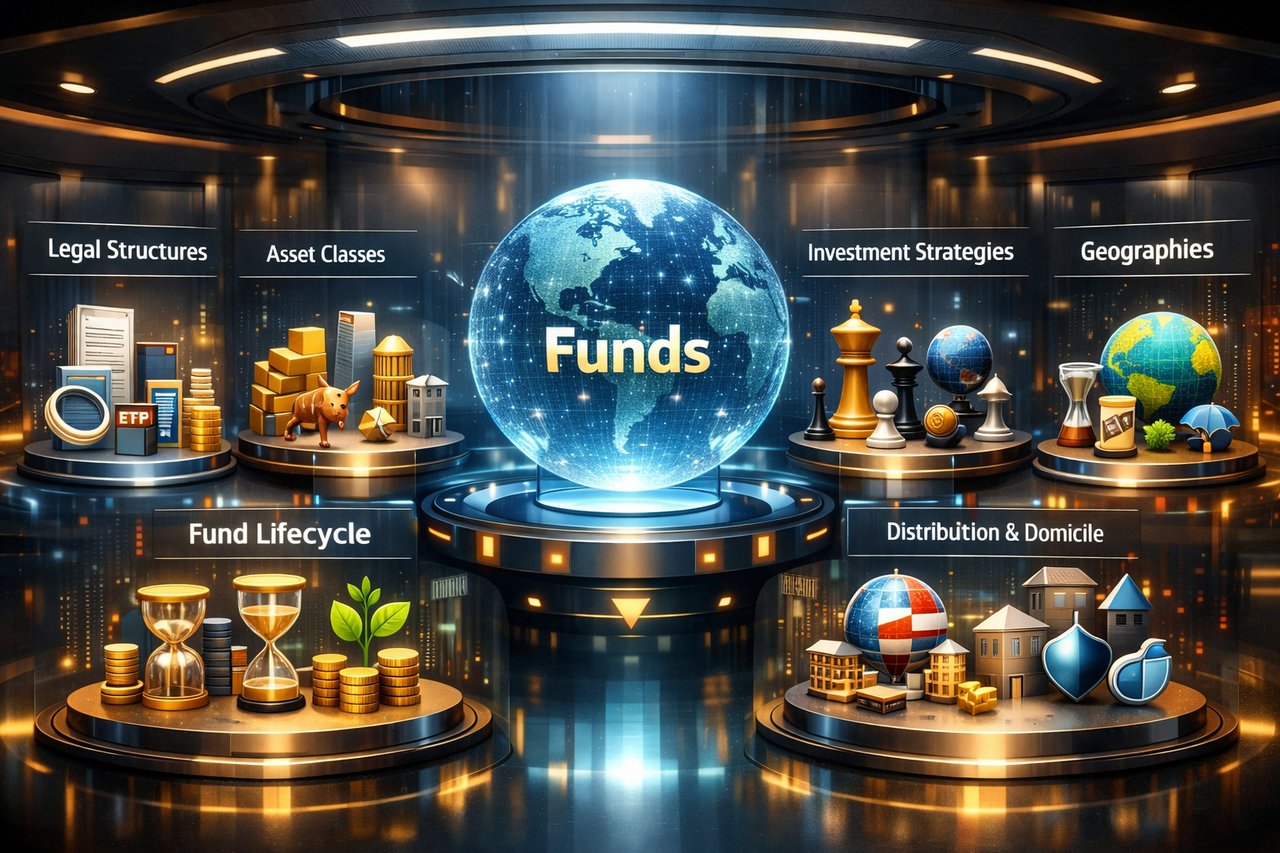
Existen distintos tipos de fondos, entre ellos los fondos de inversión, los fondos cotizados (ETF), los fondos de cobertura y los fondos de capital privado. Cada tipo de fondo tiene sus propios objetivos de inversión, estrategias y estructuras operativas.
- Fondos de inversión: son instituciones de inversión colectiva que agrupan el dinero de múltiples inversores para invertir en una cartera diversificada de valores, como acciones, bonos y otros activos. Los fondos de inversión son gestionados por gestores de carteras profesionales que adoptan las decisiones de inversión conforme a los objetivos del fondo. Los inversores pueden comprar o vender participaciones del fondo directamente al fondo o a través de un intermediario al valor liquidativo (NAV) calculado al cierre de cada jornada bursátil.
- Fondos cotizados (ETF): al igual que los fondos de inversión, los ETF agrupan el dinero de los inversores para invertir en una cartera diversificada de valores. Sin embargo, los ETF cotizan en bolsa como las acciones individuales, lo que permite a los inversores comprar y vender participaciones durante toda la sesión a precios determinados por el mercado. Los ETF suelen replicar índices bursátiles específicos, como el S&P 500, y pueden ser más eficientes desde el punto de vista fiscal y menos costosos que los fondos de inversión.
- Fondos de inversión libre (hedge funds): son fondos de inversión alternativos que emplean estrategias sofisticadas para generar mayores rentabilidades gestionando al mismo tiempo el riesgo. Los hedge funds suelen dirigirse a personas de elevado patrimonio e inversores institucionales y a menudo recurren al apalancamiento, a las ventas en corto y a otras técnicas avanzadas para maximizar la rentabilidad. A diferencia de los fondos de inversión y los ETF, los hedge funds están menos regulados y presentan requisitos de inversión mínima y comisiones más elevados.
- Fondos de capital riesgo (private equity): estos fondos invierten directamente en empresas no cotizadas o adquieren empresas cotizadas para excluirlas de bolsa, con el objetivo de mejorar la eficiencia operativa y aumentar el valor de los negocios adquiridos. Los fondos de capital riesgo suelen estar abiertos a inversores acreditados e instituciones, tienen horizontes de inversión a largo plazo y exigen a los inversores comprometer su capital durante un plazo predeterminado.
Los fondos funcionan agrupando el capital de los inversores, invirtiéndolo conforme a los objetivos y estrategias del fondo y distribuyendo a los inversores los ingresos o ganancias que se generen. Están supervisados por gestores profesionales que adoptan las decisiones de inversión y administran la cartera. Los gestores de fondos cobran comisiones por sus servicios, que normalmente incluyen una comisión de gestión (un porcentaje de los activos bajo gestión) y, en algunos casos, una comisión de rentabilidad (un porcentaje de los beneficios).
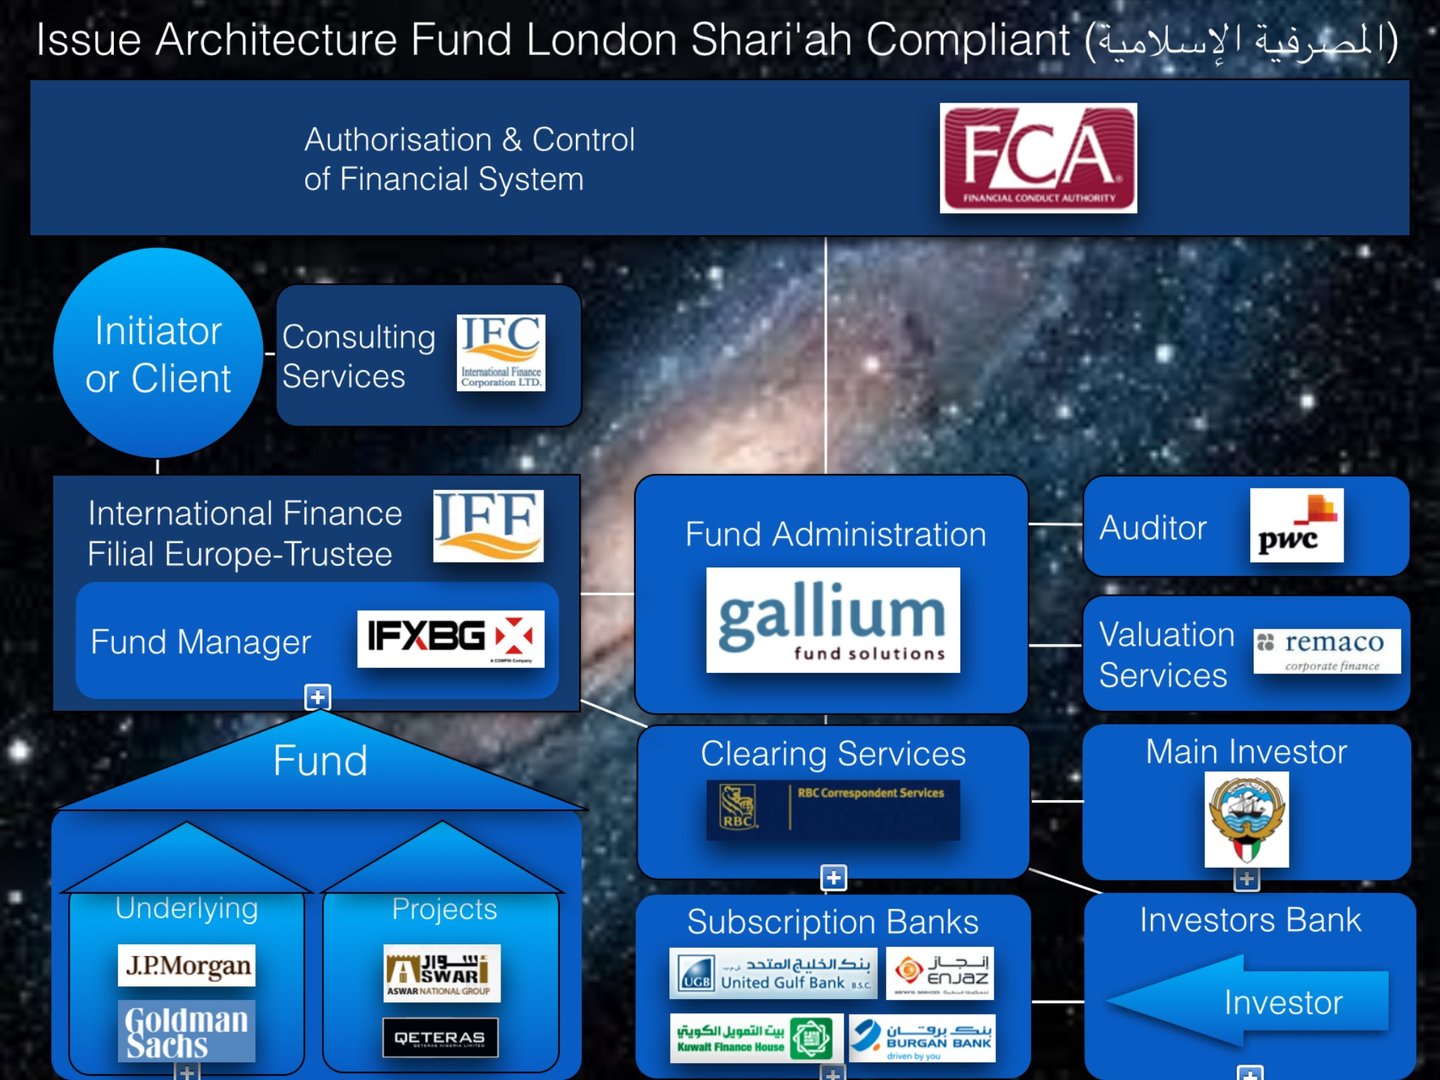
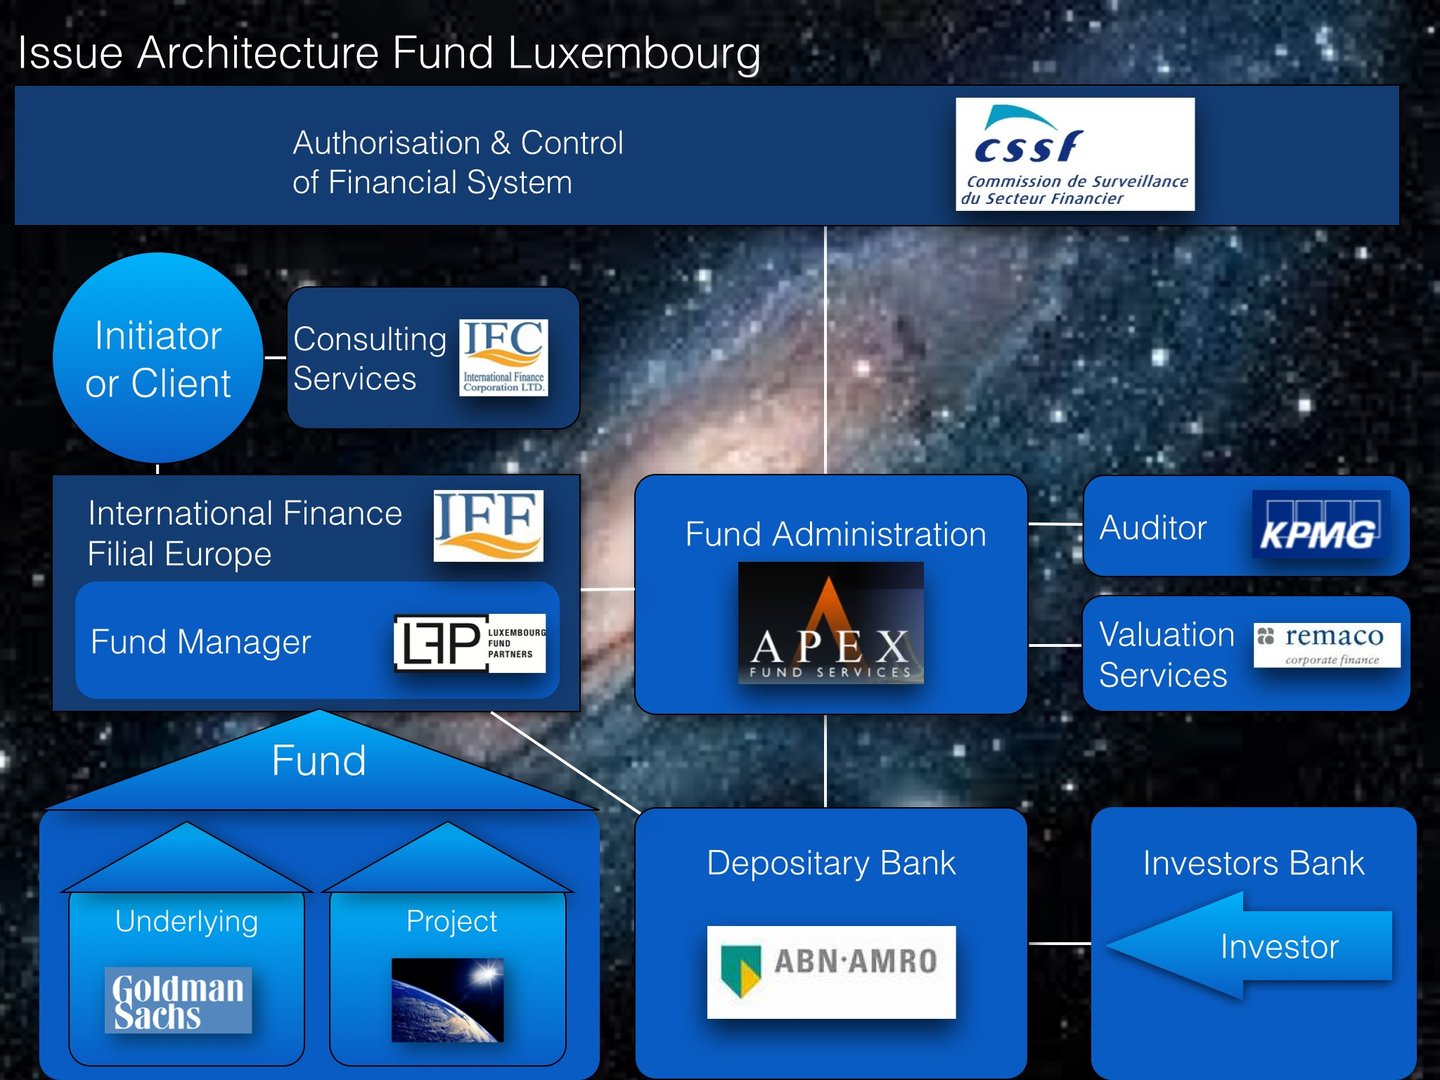
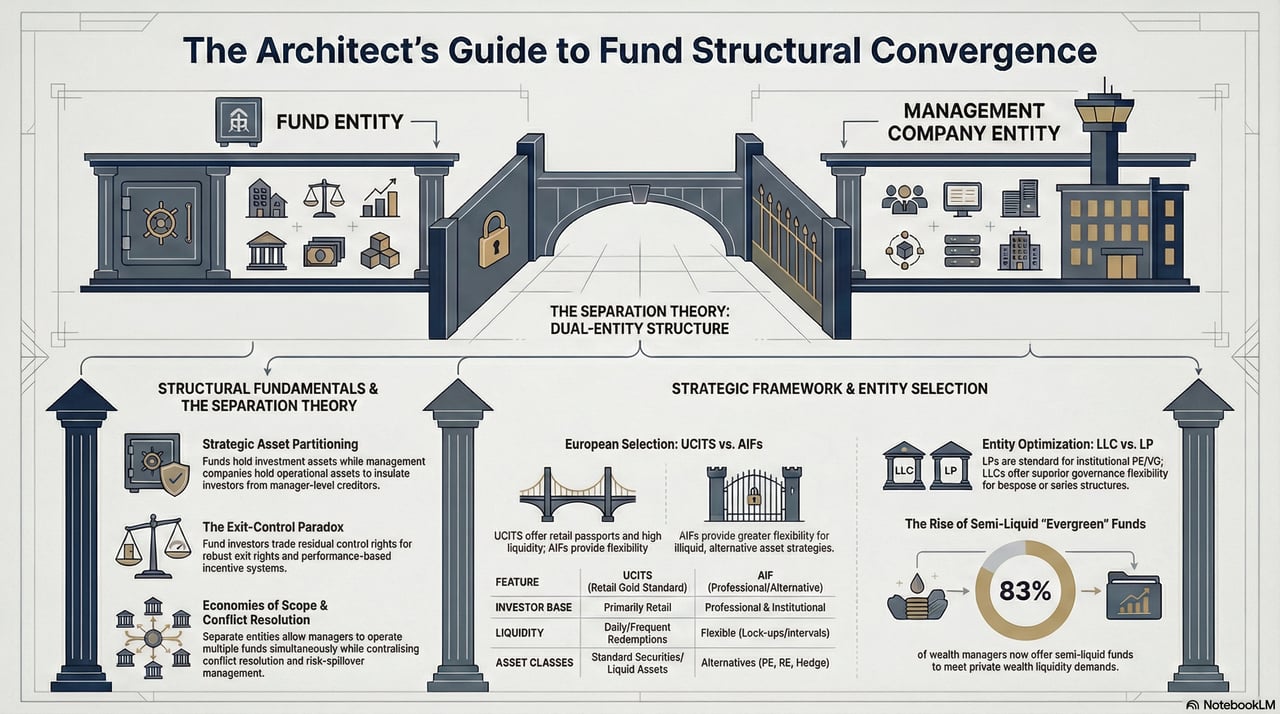
Las ubicaciones típicas de los fondos, también conocidas como centros financieros o domicilios de fondos, son jurisdicciones con marcos jurídicos y regulatorios consolidados, ventajas fiscales y un alto grado de especialización en el sector de los servicios financieros. Estas ubicaciones resultan atractivas para los gestores de fondos y los inversores por su estabilidad, transparencia y reputación.
Algunas de las jurisdicciones más populares del mundo para la domiciliación de fondos son:
- Estados Unidos: Estados Unidos es el mayor mercado de fondos del mundo, con una amplia oferta de fondos de inversión, fondos cotizados (ETF), fondos de cobertura y fondos de capital privado. Entre sus principales centros financieros se encuentran Nueva York y San Francisco.
- Luxemburgo: Como mayor domicilio de fondos de Europa, Luxemburgo es conocido por su sólido marco regulatorio y su experiencia en la distribución transfronteriza de fondos. El país ofrece una amplia gama de estructuras de fondos de inversión, entre ellas los Organismos de Inversión Colectiva en Valores Mobiliarios (OICVM) y los fondos de inversión alternativos (FIA).
- Irlanda: Irlanda, otro destacado domicilio europeo de fondos, es un centro de referencia para los fondos UCITS y se caracteriza por un entorno regulatorio eficiente y transparente. Dublín es su principal centro financiero.
- Islas Caimán: Este territorio británico de ultramar es un domicilio extraterritorial de primer orden para fondos, en particular fondos de inversión libre y fondos de capital privado. Las Islas Caimán ofrecen un entorno de neutralidad fiscal, un marco regulatorio flexible y un elevado nivel de confidencialidad.
- Islas Vírgenes Británicas (BVI): Al igual que las Islas Caimán, las BVI son un domicilio extraterritorial muy utilizado para fondos, que ofrece neutralidad fiscal, un sistema jurídico favorable a la actividad empresarial y una amplia red de proveedores de servicios. Los fondos de las BVI son especialmente populares entre gestores emergentes y fondos de menor tamaño.
- Bermudas: Otro destacado domicilio extraterritorial de fondos, Bermudas es conocido por su entorno fiscal favorable, un sector de servicios financieros bien regulado y una mano de obra altamente cualificada. Es una ubicación habitual para fondos de inversión libre (hedge funds), fondos de valores vinculados a seguros y fondos de capital privado.
- Hong Kong y Singapur: Estos centros financieros asiáticos han crecido con rapidez en los últimos años y atraen una amplia variedad de fondos, entre ellos fondos de inversión, fondos de cobertura y fondos de capital privado. Ambas jurisdicciones ofrecen entornos bien regulados, mano de obra cualificada y proximidad a los mercados asiáticos en rápido crecimiento.
- Suiza: Con una consolidada reputación en materia de servicios financieros, Suiza alberga numerosos bancos privados, gestores de activos y fondos de inversión libre. El país ofrece un entorno político estable, un sólido marco regulatorio y estrechos vínculos con los mercados europeos, aunque no forma parte de la UE.
- Países Bajos: Conocidos por su sólido marco jurídico y sus estructuras de fondos fiscalmente eficientes, los Países Bajos constituyen una ubicación atractiva para fondos orientados a Europa, en particular fondos de capital privado e inmobiliarios.
Estas son solo algunas de las ubicaciones habituales de fondos en el mundo. La elección del domicilio del fondo depende de diversos factores, como los objetivos de inversión del fondo, la base de inversores a la que se dirige, los requisitos regulatorios y las consideraciones fiscales.
Fondos de inversión: principales plataformas y mercados
Los fondos de inversión, que abarcan los fondos mutuos, los fondos cotizados (ETF), los fondos de cobertura y los fondos de capital privado, se negocian en diversas plataformas a escala mundial. Estos fondos desempeñan un papel central en la gestión de activos al agrupar recursos de inversores institucionales y minoristas para invertirlos en carteras diversificadas que abarcan renta variable, renta fija, inmuebles, materias primas e inversiones alternativas.
Plataformas globales para fondos
1. Bolsa de Luxemburgo (LuxSE)
Luxemburgo es uno de los principales domicilios de fondos del mundo, en particular para los fondos de inversión transfronterizos. El marco regulatorio del país favorece la constitución de OICVM (Organismos de Inversión Colectiva en Valores Mobiliarios, UCITS) y de FIA (Fondos de Inversión Alternativos, AIF), lo que lo convierte en una ubicación preferente para las gestoras de activos europeas e internacionales. Numerosos fondos de inversión mundiales tienen su domicilio en Luxemburgo, aprovechando su sólida gobernanza, su neutralidad fiscal y su acceso a los mercados europeos.
2. Bolsa de Irlanda (Euronext Dublin)
Euronext Dublin es otro actor clave en el mercado mundial de fondos, especializado en la cotización de ETF, fondos de inversión y fondos de cobertura (hedge funds). Irlanda es el segundo domicilio de fondos de Europa, tras Luxemburgo, y es conocida por la eficiencia de su administración de fondos y por su cumplimiento de la normativa europea. Su Centro Internacional de Servicios Financieros (IFSC) atrae fondos de todo el mundo.
3. Islas Caimán
Las Islas Caimán son una jurisdicción de referencia para los fondos de cobertura (hedge funds) y los fondos de capital privado. Reconocidas por sus políticas fiscales favorables y su marco jurídico flexible, las Islas Caimán son el domicilio preferido de los fondos de inversión alternativa dirigidos a inversores institucionales.
Mercados regionales de fondos
Norteamérica
Norteamérica es el mercado más grande y maduro de fondos de inversión, impulsado por la sólida demanda de inversores minoristas e institucionales.
1. Estados Unidos
Estados Unidos domina la industria mundial de fondos, y la mayoría de los fondos de inversión y los ETF se negocian en las principales bolsas, como la New York Stock Exchange (NYSE) y NASDAQ. Las principales gestoras, como BlackRock, Vanguard, Fidelity y State Street, operan algunos de los mayores fondos del mundo y ofrecen productos que abarcan desde fondos indexados pasivos hasta fondos de inversión de gestión activa. Estados Unidos es también un centro de fondos de capital privado y de fondos de inversión libre (hedge funds), en particular en plazas financieras como Nueva York y Boston.
2. Canadá
El mercado canadiense de fondos, centrado en la Toronto Stock Exchange (TSX), es conocido por su amplia gama de fondos de inversión y ETF, incluidos los centrados en renta variable nacional, energía y materias primas. El sector canadiense de gestión de activos también está ampliando su oferta en inversiones alternativas, entre ellas fondos de capital privado y de infraestructuras.
Europa
Europa es líder mundial en fondos transfronterizos, y una proporción significativa de su actividad en este ámbito se concentra en Luxemburgo e Irlanda.
1. Reino Unido
La Bolsa de Londres (London Stock Exchange, LSE) es una plataforma de primer orden para ETF, sociedades de inversión y fondos de inversión. Tras el Brexit, el Reino Unido sigue atrayendo fondos centrados en renta variable global, renta fija y activos alternativos, gracias a la profundidad de sus mercados de capitales y a un sólido marco regulatorio.
2. Alemania
El mercado de fondos de Alemania se articula en torno a la plataforma Deutsche Börse (Xetra). Esta alberga una amplia gama de ETF y fondos de inversión, dirigidos tanto a inversores minoristas como institucionales, con especial atención a la renta variable y la renta fija europeas.
3. Francia y los Países Bajos
Los fondos cotizados en Euronext Paris y Euronext Amsterdam se dirigen a una base diversa de inversores y ofrecen productos que abarcan desde ETF que replican índices hasta fondos de inversión alternativos especializados.
Asia-Pacífico
Asia-Pacífico es un mercado de fondos en rápido crecimiento, impulsado por el aumento de la riqueza y la creciente adopción de vehículos de inversión.
1. Japón
La Bolsa de Tokio (TSE) alberga un número significativo de ETF y fondos de inversión, muchos de ellos centrados en renta variable y renta fija nacionales. La enorme industria japonesa de fondos de pensiones también impulsa la demanda de productos de inversión institucionales.
2. Hong Kong
La Bolsa de Hong Kong (HKEX) es un centro neurálgico para fondos mundiales y regionales, y ofrece ETF, fondos de inversión y fondos de cobertura. Hong Kong es además la puerta de acceso de los inversores de China continental mediante programas como Stock Connect.
3. Singapur
La Bolsa de Singapur (SGX) es conocida por su especialización en ETF y fondos estructurados, y ofrece productos orientados a los mercados regionales y mundiales. Singapur actúa asimismo como domicilio de fondos de inversión libre y de capital privado, gracias a su entorno regulatorio favorable.
4. Australia
La Australian Securities Exchange (ASX) es una plataforma líder para ETF y fondos gestionados, centrada en renta variable australiana, materias primas y diversificación global.
Oriente Medio y África
1. Emiratos Árabes Unidos (EAU)
Los Emiratos Árabes Unidos, en particular a través del Dubai International Financial Centre (DIFC), se perfilan como un centro para los fondos dirigidos a inversores de Oriente Medio. Ofrece una plataforma tanto para fondos convencionales como para fondos conformes con la sharía.
2. Sudáfrica
En la Bolsa de Johannesburgo (JSE) cotiza una variedad de ETF y fondos de inversión, con especial énfasis en la renta variable y las materias primas locales.
Tendencias clave del mercado mundial de fondos
- Crecimiento de la inversión pasiva: los ETF están ganando terreno rápidamente en todo el mundo, impulsados por la demanda de los inversores de vehículos de inversión diversificados y de bajo coste.
- Inversiones alternativas: los fondos de inversión libre (hedge funds), los fondos de capital privado y los fondos de infraestructuras amplían su alcance a medida que los inversores institucionales buscan diversificación.
- Sostenibilidad y enfoque ESG: Los fondos con mandatos ambientales, sociales y de gobernanza (ESG) registran un fuerte crecimiento, lo que refleja la evolución de las preferencias de los inversores.
- Integración tecnológica: Las plataformas digitales y los robo-advisors están haciendo más accesible la inversión en fondos para los inversores minoristas, especialmente en los mercados emergentes.
Esta red global de plataformas de fondos ofrece a los inversores acceso a una amplia gama de vehículos de inversión, desde los fondos de inversión y ETF tradicionales hasta productos especializados de fondos de cobertura y capital privado. Cada mercado ofrece oportunidades singulares, determinadas por la normativa local, las preferencias de los inversores y las condiciones macroeconómicas, lo que hace que la industria global de fondos sea a la vez dinámica e indispensable para las finanzas modernas.
La creación de un fondo de inversión propio comprende varias etapas fundamentales, entre ellas definir los objetivos y la estructura del fondo, seleccionar una jurisdicción adecuada, obtener las autorizaciones y los registros necesarios, y establecer la infraestructura operativa del fondo.
A continuación se presenta una guía paso a paso para ayudarle a crear su propio fondo de inversión:
- Definir la estrategia y los objetivos de inversión: Determine los objetivos de inversión del fondo, los activos o sectores objetivo, el enfoque de inversión y la estrategia de gestión de riesgos. Tenga en cuenta factores como las condiciones de mercado, el apetito de los inversores y su experiencia en el ámbito elegido.
- Elegir la estructura del fondo: Seleccione la estructura jurídica adecuada para su fondo, como una sociedad en comandita, una sociedad de capital o un fideicomiso. La estructura debe ser coherente con la estrategia de inversión del fondo, los inversores a los que se dirige y los requisitos de la jurisdicción.
- Seleccione un domicilio para el fondo: Elija una jurisdicción adecuada para su fondo, teniendo en cuenta factores como la regulación, las consideraciones fiscales, las preferencias de los inversores y los costes operativos. Entre los domicilios de fondos más habituales figuran Estados Unidos, Luxemburgo, Irlanda, las Islas Caimán, las Islas Vírgenes Británicas, Bermudas, Hong Kong, Singapur, Suiza y los Países Bajos.
- Formar un equipo: Reunir un equipo con las competencias y la experiencia necesarias para gestionar el fondo, incluidos gestores de carteras, analistas, profesionales de gestión de riesgos y personal de apoyo.
- Elaboración de la documentación de oferta: Prepare la documentación de oferta del fondo, como el folleto o el memorando de colocación privada (PPM), que debe describir los objetivos de inversión, la estrategia, la estructura de comisiones, los factores de riesgo y demás información pertinente del fondo. Consulte con un asesor jurídico para garantizar que los documentos cumplan la normativa aplicable.
- Registrar el fondo y obtener las autorizaciones regulatorias: según el domicilio elegido y la estructura del fondo, puede ser necesario inscribirlo ante las autoridades regulatorias competentes y obtener las licencias o autorizaciones necesarias. Ello puede implicar la presentación de los documentos de oferta del fondo, la aportación de información sobre su equipo gestor y el cumplimiento de otros requisitos regulatorios.
- Designar a los proveedores de servicios: Contratar los servicios de los principales proveedores externos, como un administrador del fondo, un custodio, un prime broker, un auditor y un asesor jurídico. Estos proveedores de servicios desempeñan funciones esenciales en las operaciones, el cumplimiento normativo y la información del fondo.
- Establecer la infraestructura operativa del fondo: Implantar los sistemas y procesos necesarios para el funcionamiento diario del fondo, incluidos la ejecución de operaciones, la gestión de carteras, la gestión de riesgos y la elaboración de informes para los inversores.
- Comercializar el fondo entre posibles inversores: Elabore un plan de comercialización para atraer inversores, que puede incluir el establecimiento de contactos, la asistencia a eventos del sector y el aprovechamiento de relaciones existentes. Tenga presentes las restricciones regulatorias aplicables a las actividades de comercialización y captación, en particular cuando se dirija a inversores de distintas jurisdicciones.
- Lanzar el fondo: Una vez obtenidas las aprobaciones y los registros necesarios y establecida la infraestructura del fondo, puede lanzarlo aceptando las inversiones iniciales de los inversores.
La creación de un fondo de inversión puede ser un proceso complejo y prolongado, con numerosas consideraciones regulatorias, jurídicas y operativas. Es fundamental consultar a profesionales con experiencia, como abogados, contables y consultores de fondos, para asegurar el éxito del lanzamiento del fondo y el cumplimiento continuado de la normativa aplicable.
Documentación esencial para la constitución de un fondo de IFB
La creación de un fondo bajo la estructura paraguas de IFB exige una preparación meticulosa y el cumplimiento de estrictos requisitos legales y regulatorios. Su asesor jurídico desempeñará un papel decisivo en la preparación de los seis documentos fundamentales para el lanzamiento satisfactorio del fondo:
1. Memorando de colocación privada (PPM)
2. Acuerdo de sociedad comanditaria (Limited Partnership Agreement, LPA)
3. Contrato de suscripción
4. Contrato de gestión de inversiones
5. Acuerdo operativo del socio colectivo (General Partner)
6. Contrato de funcionamiento de la sociedad gestora
Para un fondo estadounidense, normalmente se requieren también diversos servicios auxiliares y trámites. Estos incluyen la constitución de la sociedad en comandita (limited partnership), de la sociedad gestora y del socio colectivo (general partner); la redacción del acuerdo operativo de la sociedad gestora; la preparación y presentación del registro en EDGAR; la redacción y presentación de las notificaciones del Formulario D estatales y federales; y, en su caso, la preparación y presentación de cualesquiera otros registros o exenciones estatales o federales, junto con el resto de la documentación esencial para la constitución del fondo.
1. Memorándum de colocación privada (PPM)
El memorando de colocación privada es un documento completo de divulgación de valores que facilita a los posibles inversores toda la información relevante sobre el fondo. Su finalidad es permitir que los inversores adopten decisiones bien fundadas sobre su inversión. Comparable a un folleto en una oferta pública inicial, el PPM ofrece información detallada sobre la estructura del fondo, sus condiciones y los antecedentes de la sociedad gestora, y aborda cuestiones críticas como los posibles riesgos asociados a la estrategia de inversión, las condiciones de mercado, las limitaciones de inversión y otros aspectos.
Para profundizar en el contenido de un PPM, le invitamos a consultar nuestra publicación: “What’s in a Private Placement Memorandum?”
2. Acuerdo de sociedad en comandita (LPA)
El Contrato de Sociedad Comanditaria es el fundamento jurídico del fondo. Define los términos del fondo y establece los derechos y obligaciones tanto de los inversores como del gestor del fondo. A diferencia del PPM, redactado en un lenguaje accesible, el LPA es un documento jurídico detallado que rige los complejos aspectos operativos del fondo. Entre sus elementos esenciales figuran los siguientes:
- Autoridad y gestión: Descripción completa de las facultades, las actividades y la remuneración del socio colectivo, así como de la gestión general de la sociedad.
- Comisiones y gastos: Un análisis exhaustivo de todas las comisiones y gastos, incluidas las comisiones de gestión, los incentivos por rendimiento y otros posibles cargos que soportará el fondo y que, en última instancia, repercutirán en los socios comanditarios, ya sea directa o indirectamente.
- Asignación de beneficios y pérdidas: Explicación de cómo se asignan y distribuyen los beneficios y las pérdidas entre todos los socios, incluidas las metodologías de cálculo de los beneficios y el calendario de los reembolsos.
- Requisitos del capital de inversión: disposiciones detalladas sobre el capital de inversión, incluidos los procesos de retirada y reembolso, los requisitos de preaviso, los importes mínimos y máximos de retirada, los periodos de inmovilización, las limitaciones de reembolso (gates), las fechas de distribución y cualesquiera otras condiciones pertinentes.
- Ciclo de vida del fondo: Descripción de la constitución, la finalidad, la duración y los procedimientos de liquidación del fondo, ya sean voluntarios o involuntarios.
- Actividades del ejercicio: Descripción de las actividades anuales, incluidas las obligaciones de información, los procedimientos contables, los estados financieros, las auditorías (en su caso), el ajuste de los saldos de las cuentas de capital y el mantenimiento de libros y registros.
- Responsabilidad e indemnización: Cláusulas de limitación de responsabilidad e indemnización aplicables a los socios comanditarios, al socio colectivo y al gestor de inversiones.
- Poder de representación: designación que confiere al socio colectivo la facultad de actuar en nombre de los socios comanditarios para fines tales como votar los valores del fondo, ejecutar las inversiones del fondo, admitir nuevos socios comanditarios y modificar los documentos constitutivos del fondo necesarios para las actividades continuas del fondo.
- Requisitos adicionales: Cualesquiera otras obligaciones o elementos que el fondo exija a sus socios.
Para formalizar su inversión, el inversor debe firmar una página de contrafirma en la que acepta quedar vinculado por los términos del Contrato de Sociedad Comanditaria (Limited Partnership Agreement) o del Acuerdo Operativo (Operating Agreement), según corresponda.
3. Contrato de suscripción
El Acuerdo de suscripción constituye el instrumento contractual entre el inversor y el fondo. Especifica el compromiso de capital inicial del inversor y establece los términos en que se realiza la inversión. Este documento ofrece a los inversores una hoja de ruta clara de los pasos necesarios para adquirir participaciones de socio comanditario en el fondo y proporciona a los gestores del fondo información esencial sobre la elegibilidad del inversor. Se exige a los inversores que declaren que cumplen determinados criterios de elegibilidad, como ser un «inversor acreditado» o un «cliente cualificado», conforme a lo exigido por la normativa de la Securities and Exchange Commission (SEC) y por la legislación estatal aplicable.
4. Contrato de gestión de inversiones
El Contrato de Gestión de Inversiones establece la relación formal entre el fondo y la sociedad gestora de inversiones. Define los servicios que prestará el gestor del fondo a cambio de una remuneración y le otorga un poder de representación. Esta facultad encomienda al gestor del fondo el asesoramiento del fondo en relación con sus activos y con las aportaciones realizadas por los socios comanditarios, y le confiere amplias facultades discrecionales para gestionar los fondos y valores de los inversores de conformidad con la estrategia de inversión del fondo. Dado que el gestor del fondo y el socio colectivo suelen estar controlados por las mismas personas (los promotores), este contrato suele ser suscrito por los mismos firmantes en ambas partes.
5. Acuerdos operativos
(Contratos de funcionamiento de la sociedad gestora y del socio colectivo (General Partner))
Los Acuerdos operativos tanto de la sociedad gestora como del socio colectivo (general partner) son documentos jurídicos fundamentales que definen los derechos, las responsabilidades y las estructuras de gobierno de los responsables del fondo. Cada documento especifica cómo se distribuyen las participaciones y las facultades de decisión entre los responsables del socio colectivo y de la sociedad gestora. Aunque estos acuerdos no se divulgan a los inversores, deben redactarse con sumo rigor para garantizar el cumplimiento de todas las leyes y requisitos regulatorios aplicables.
6. Presentaciones del Formulario D y otros registros
Además de los documentos básicos del fondo, resulta imprescindible el cumplimiento de las obligaciones de registro regulatorio. En el caso de los fondos estadounidenses, ello incluye la preparación y presentación de los formularios Form D ante la SEC y las autoridades estatales de valores. En función de las actividades y de la estructura del fondo, puede requerirse asimismo el registro como asesor de inversiones o como operador de fondos de materias primas (commodity pool operator) ante la Commodity Futures Trading Commission (CFTC), junto con otra documentación esencial para la constitución del fondo.
Al garantizar que toda la documentación se elabore con rigor y se ajuste a las normas regulatorias, IFB sienta una base sólida para el lanzamiento de su fondo. Nuestro compromiso es acompañarle en el fomento de la confianza de los inversores, en la garantía del cumplimiento normativo y en el éxito a largo plazo de su fondo.
Si precisa aclaraciones o asistencia sobre cualquier aspecto del proceso de constitución de un fondo, no dude en ponerse en contacto con nuestro equipo de expertos de IFB. Estamos a su disposición para ofrecerle orientación y apoyo en cada etapa.
Costes de emisión y mantenimiento de bonos y fondos de inversión
| Categoría | Tipo de coste | Bonos | Fondos de inversión |
|---|---|---|---|
| Emisión inicial y configuración | Comisiones de suscripción | 0,5 %–2,0 % del importe total de la emisión | 2,0 %–6,0 % (comisiones de colocación) |
| Gastos legales y regulatorios | 0,05 %–0,3 % del importe de la emisión (10 000 EUR–50 000 EUR) | 25 000 €–200 000 € | |
| Comisiones de las agencias de calificación | 0,02 %–0,1 % de la emisión total | Normalmente no aplicable | |
| Comisiones de cotización | 5.000–50.000 EUR | 25 000–250 000 EUR | |
| Comercialización y distribución | 0,1 %–0,5 % del importe de la emisión | 20.000–200.000 EUR | |
| Configuración del custodio y del depositario | Normalmente no aplicable | 10 000 EUR–50 000 EUR | |
| Auditoría y valoración | Normalmente incluido en los costes jurídicos | 10 000 EUR–50 000 EUR | |
| Inscripción regulatoria | 10 000 EUR–50 000 EUR | 5.000–50.000 EUR | |
| Designación del fiduciario y del agente de pagos | €2k–€20k | Normalmente no aplicable | |
| Puesta en marcha de relaciones con inversores | 15.000–50.000 EUR | Incluido en la comercialización (20 000 €–200 000 €) | |
| Mantenimiento continuo | Comisiones de gestión | n. d. | 0,5 %–2,0 % anual sobre los activos bajo gestión |
| Comisiones de custodia y de depositaría | n. d. | 0,02 %–0,1 % anual de los activos bajo gestión | |
| Administración y contabilidad | 10 000–100 000 EUR anuales (informes de cumplimiento normativo) | 0,05 %–0,25 % anual sobre los activos bajo gestión (AUM) | |
| Honorarios de auditoría | Normalmente incluido en los informes | 10 000 EUR–50 000 EUR anuales | |
| Comisiones del fiduciario y del agente de pagos | 2.000–20.000 EUR anuales | Normalmente no aplicable | |
| Información y cumplimiento normativo | 10 000–100 000 EUR anuales | 15 000–75 000 EUR anuales | |
| Relaciones con inversores | 15 000–50 000 EUR anuales | 20 000–75 000 EUR anuales | |
| Comisiones de distribución y venta | Normalmente no aplicable | 0,1 %–1,0 % anual (comisiones de seguimiento) | |
| Pagos de cupones | Cupón anual del 2 % al 8 % | Normalmente no aplicable | |
| Comisiones de rendimiento | Normalmente no aplicable | 10 %–20 % del rendimiento excedente (condicional) |
Visión comparativa y consideraciones para la gestión de costes
- Bonos: por lo general conllevan costes iniciales de emisión fijos considerables, pero costes anuales de mantenimiento comparativamente menores (excluidos los pagos de intereses). Los costes por intereses representan un gasto significativo a largo plazo.
- Fondos: presentan costes de puesta en marcha moderadamente inferiores (proporcionales a la escala), pero gastos operativos recurrentes sustancialmente más elevados, vinculados directamente a los activos bajo gestión (AUM). Los costes aumentan en proporción al crecimiento del fondo, en particular a través de las comisiones de gestión y de las posibles comisiones de rendimiento.
Costes asociados a la emisión y gestión de fondos de inversión
El lanzamiento y el mantenimiento de fondos de inversión, ya se trate de fondos mutuos, fondos de cobertura o ETF, conlleva gastos específicos que se detallan exhaustivamente a continuación:
A. Lanzamiento del fondo (costes iniciales de constitución)
1. Costes jurídicos y regulatorios
- Redacción del folleto del fondo, de los contratos de gestión de inversiones y de los manuales de cumplimiento normativo. Normalmente entre 25 000 y 200 000 EUR, según la complejidad y la jurisdicción.
2. Comisiones de registro y regulatorias
- Tasas de registro ante los reguladores de valores (por ejemplo, SEC, FCA, BaFin, CSSF). Aproximadamente entre 5.000 y 50.000 EUR, según la jurisdicción.
3. Comercialización y distribución
- Costes asociados a la documentación comercial del fondo, la creación del sitio web, la imagen de marca y las actividades promocionales. Suelen oscilar entre 20.000 y 200.000 EUR, con variaciones significativas según el mercado objetivo y el tamaño del fondo.
4. Comisiones de constitución del custodio y del depositario
- Comisiones del banco custodio por los acuerdos de custodia. La puesta en marcha inicial suele situarse entre 10 000 y 50 000 EUR.
B. Costes operativos y de mantenimiento recurrentes
1. Comisiones de gestión
- Lo cobran anualmente los gestores de activos por la gestión de la cartera. Rango habitual: entre el 0,5 % y el 2,0 % anual de los activos bajo gestión (AUM).
2. Comisiones de custodia y de depositaría
- Comisiones de custodia recurrentes cobradas por los bancos custodios. Normalmente entre el 0,02 % y el 0,10 % anual sobre los activos bajo gestión, en ocasiones con comisiones fijas mínimas.
3. Comisiones de administración y contabilidad
- Cálculo del valor liquidativo (NAV), contabilidad e información a los inversores. Suele oscilar entre el 0,05 % y el 0,25 % anual de los activos del fondo.
4. Honorarios de auditoría
- Auditoría anual de los estados financieros. Normalmente entre 10 000 y 50 000 EUR anuales.
5. Costes jurídicos y de cumplimiento normativo
- Supervisión del cumplimiento normativo y servicios continuos de asesoramiento jurídico. Habitualmente entre 15.000 € y 75.000 € anuales.
6. Comisiones de distribución y venta (comisiones de seguimiento)
- Pagos efectuados a intermediarios financieros y plataformas por la distribución continuada. Suelen situarse entre el 0,1 % y el 1,0 % anual, según el canal de distribución.
7. Comisiones sobre resultados (opcionales/condicionales)
- Remuneración adicional aplicada sobre la rentabilidad del fondo que supere un índice de referencia determinado. Suele fijarse entre el 10 % y el 20 % del rendimiento superior a los índices de referencia o a las cotas máximas de valor liquidativo (high-water marks) predefinidos.
8. Relaciones con inversores y comunicación
- Costes de las actividades continuas de relaciones con inversores, informes periódicos y comunicaciones. Los presupuestos anuales suelen situarse en torno a 20 000–75 000 EUR.