
Bankacılık Efsaneleri
Bağlantısız Bankalar
Bağlantısız “Bankalardan” Fon Transferi Efsanesi
Yetkisiz Kuruluşların Sınırlamalarını Anlamak
Son yıllarda, bireylerin geleneksel bankacılık sistemine, merkez bankalarına veya herhangi bir takas mekanizmasına bağlı olmayan bankalardan, yalnızca banka mesajlaşma sistemlerini kullanarak büyük meblağları transfer edebileceğini öne süren kalıcı bir efsane ortaya çıkmıştır. Bu anlayış, özellikle Amerika Birleşik Devletleri ve Kanada'daki kabile topraklarında herhangi bir bankacılık otoritesi dışında faaliyet gösterdiğini iddia eden sözde “bankalar” ile birçok başka yargı alanındaki lisanssız kuruluşlar çevresindeki tartışmalarda yaygındır. (Kabilelere ait birçok banka tam yetkili ve denetime tabidir; efsane, hiçbir lisansa ihtiyaç duymadığını iddia eden kuruluşlarla ilgilidir.) Bu kuruluşlar çoğu zaman federal denetimden, merkez bankalarından veya daha geniş finansal ağdan bağımsız çalıştıklarını öne sürer ve bazıları kendilerini geleneksel bankacılık kuruluşlarına alternatif olarak sunar. Ancak gerçekte, uygun federal yetkiden yoksun ve küresel finans sistemine entegre olmayan bu tür bankalar, hiçbir meşru transferi veya işlemi takas edemez; tam entegre bir bankada en azından fonlanmış bir nostro hesapları yoksa, yalnızca KTT, S2S, API veya IPIP yoluyla mesaj veya talimat gönderebilirler.
Bağlantısız bankalar: yani küresel bankacılık ağına (örneğin SWIFT, SEPA, Fedwire veya T2) entegre olmayan finansal kuruluşlar, temel bir operasyonel sınırlama altında faaliyet gösterir: fonların gerçek bankalararası takasını gerçekleştiremezler. Bu bankalar genellikle yalnızca mesaj gönderebilir, ancak para hareketi için gerekli altyapıdan yoksundur.
Bu tür kuruluşların, sahte gerekçelerle “kredi” vererek müşterilerden fon çekmek amacıyla oluşturduğu yanıltıcı mekanizma şöyle işlemektedir:
Aldatma Mekanizması
- “Kredi” Tesisi
Bağlantısız banka, müşteriye bir kredi limitinin veya nakit teminatlı bir kredinin tahsis edildiğini bildirir. Bu “kredi”, herhangi bir dış doğrulama veya takas olmaksızın bankanın defterlerine dahili olarak kaydedilir.
2. Ödeme Gerekliliği
Müşteriden daha sonra kredi imkânının etkinleştirilmesi veya güvence altına alınması için ücret ödemesi istenir (çoğunlukla düzenleme ücreti, idari masraf veya hatta kısmi teminat olarak adlandırılır). Bu ödemeler geri alınamaz nitelikte olup, genellikle öne sürülen herhangi bir kullandırım başlatılmadan önce talep edilir.
3. Gerçek Dışı Transfer Talimatları
Banka daha sonra aşağıdaki gibi araçlar kullanarak bir transfer başlattığını iddia etmektedir:
- KTT (Şifreli Teleks (Key Tested Telex))
- IP/IP & API
- S2S (Sunucudan Sunucuya iletişim)
Bağlantısı bulunmayan bir bankanın bu yöntemlerle ilettiği mesajlar, fonların nihai ödemesini (settlement) veya takasını gerçekleştiremez.
4. Sorumluluğun Başka Tarafa Yüklenmesi
Fonlar kaçınılmaz olarak gelmediğinde, ihraççı banka alıcı kuruluşu enstrümanı “reddetmekle” suçlayarak sorumluluğu üzerinden atar. Müşteriye ardından bu tür bir formatı kabul etmeye istekli alternatif bir alıcı banka bulması yönünde baskı yapılır: doğası gereği sonuçsuz bir çaba, çünkü hiçbir meşru finans kuruluşu bu yöntemleri tek başına fon alımı veya takası için geçerli kanallar olarak tanımaz.
5. Süreyi Uzatma ve Gizleme
Bağlantısız banka, çoğu zaman sözde hukuki belgeler, iç kayıtlara ait ekran görüntüleri veya iddia edilen uyum gerekliliklerine yapılan atıflar sunarak süren bir sürecin yanılsamasını sürdürür. Bu durum dolandırıcılığın süresini uzatır ve müşteriyi zaman ya da ilave kaynak yatırmaya devam etmeye teşvik edebilir.
6. Nihai Sonuç: Finansal Kayıp
Müşteri, kullanılamayan, ödenemeyen veya devredilemeyen bir “kredi” için önemli tutarlar ödemiş olur. Özellikle düzenleyen banka, finansal düzenleme veya denetimin gevşek olduğu bir yetki alanında yerleşikse, başvurulabilecek herhangi bir mekanizma bulunmamaktadır.
Bu makalede, yetkisiz kuruluşlara ilişkin sınırlamalar ve riskler ile bu kuruluşlardan neden fon transferi yapılamadığı ele alınmaktadır.

Bir “banka” yalnızca bir mesajlaşma sistemi üzerinden faaliyet gösteriyor ve küresel bankacılık ağına tam olarak entegre değilse, imkânları gönderen ve alıcı banka arasında mesaj iletmekle sınırlıdır; fiili fon transferlerini gerçekleştiremez.
- Bu bankalar, bağlantısız olmaları ve herhangi bir takas kapasitesinden ya da akredite bir merkez bankasıyla veya bankacılık sistemine bağlı bir bankayla bağlantıdan yoksun olmaları nedeniyle “fon transferi düzeyinde” fon transferi gerçekleştiremezler ve
- işleme “talimat düzeyinde” dahil olmak üzere aracı bankalarla bankacılık sözleşmelerine sahip değildir ve
- genellikle herhangi bir bağlantılı bankada fonlanmış bir nostro hesabı dahi bulundurmaz.
Geleneksel Bankacılık Sistemi Nasıl İşler
Efsaneyi anlamak için, meşru bankaların finansal ekosistem içinde nasıl faaliyet gösterdiğini öncelikle kavramak gerekir. Yetkili bankalar; ister Amerika Birleşik Devletleri'nde, ister Kanada'da ya da başka bir ülkede olsun, karmaşık bir finansal ağlar yapısına derinlemesine entegredir. Bu bankalar tipik olarak ulusal veya eyalet düzeyindeki bankacılık otoriteleri tarafından ruhsatlandırılır ve düzenlenir; bu da sıkı finansal standartlar çerçevesinde faaliyet göstermelerini sağlar. Ayrıca para politikasını denetleyen ve finansal istikrarı koruyan Federal Reserve (ABD'de), ECB veya Bank of Canada gibi merkez bankalarıyla bağlantılıdırlar.
Bankaların birbirleri arasında fon transfer edebilmesi için SWIFT gibi mesajlaşma ağlarını kullanmaları ve Otomatik Takas Merkezi (ACH) sistemleri veya RTGS sistemleri gibi takas ve mutabakat sistemlerine katılmaları, ya da en azından bu sistemlere katılan bir bankada nostro hesabı bulundurmaları gerekir. Bu sistemler, her işlemin (ister ödeme, ister havale, ister başka bir değişim biçimi olsun) güvenli ve şeffaf bir şekilde doğrulanmasını, işlenmesini ve mutabakata bağlanmasını sağlar. Kısacası, merkez bankalarına ve takas kuruluşlarına bağlı olmak, bir bankanın meşru finansal faaliyetler yürütebilmesi için zorunludur.
Fon Transferi
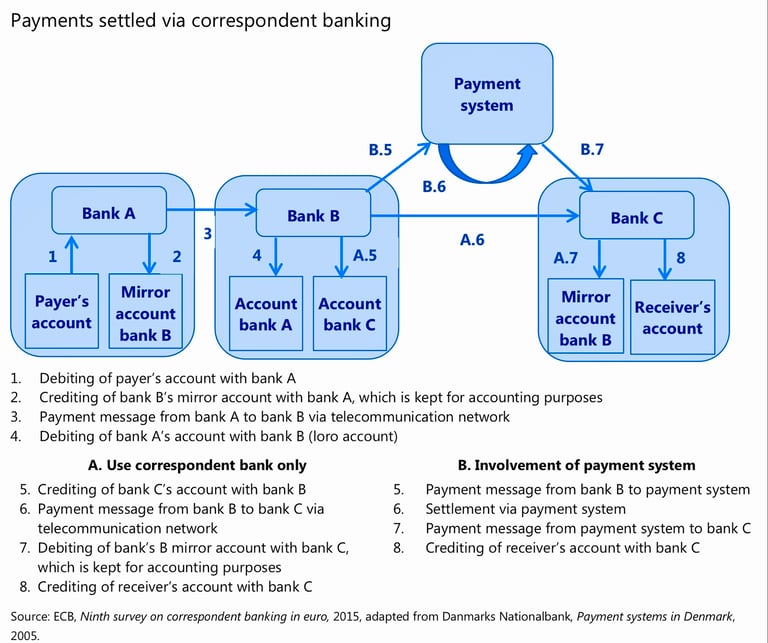
Modern finans mimarisinde, bir mesajın iletilmesi —mesaj ne kadar gelişmiş, kimliği doğrulanmış veya şifrelenmiş olursa olsun— tek başına değer aktarımı sağlamaz. SWIFT, EBICS, API, teleks, IPIP veya herhangi bir özel (kapalı) kanal üzerinden gönderilen bir ödeme talimatı, bir yönergeden ibarettir: fon transfer etme niyetini ifade eder. Bu niyetin, para üzerindeki mülkiyet hakkının devrine dönüşebilmesi için, her iki tarafın da esas kabul ettiği bir hesap defterindeki bakiyelerin değişmesiyle sonuçlanması gerekir.
Bu tür kayıt defterleri yalnızca birkaç yerde bulunur:
- Merkez bankası gerçek zamanlı brüt takas sistemleri – bankaların Federal Reserve, Avrupa Merkez Bankası veya Bank of England gibi kurumlarda tuttuğu egemen hesaplar.
- Muhabir bankacılık nostro/vostro ilişkileri – sınır ötesi takasın gerçekleştirilmesi için bankaların birbirleri nezdinde tuttuğu ticari banka hesapları.
- Her iki karşı tarafın da aynı bankacılık grubu içinde faaliyet gösterdiği durumlarda kullanılan dahili takas veya mutabakat hesapları.
- Takas kuruluşlarındaki veya uzmanlaşmış uzlaşma kurumlarındaki hesaplar – örneğin ACH işletmecileri, CHIPS veya döviz işlemleri için CLS.
Bunlardan hiçbirine dokunulmadıkça, kaç mesaj teati edilirse edilsin hiçbir değer transferi gerçekleşmemiştir. Mesajın tek başına fonlar üzerinde tasarruf yetkisi yoktur; yalnızca bir hesabın borçlandırılması ve diğerinin alacaklandırılması işlemini tetikler veya tetiklediği iddia edilir.
Yalnızca mesaja dayalı bir takas izlenimi yaratabilecek düzenlemeler bulunmaktadır; ancak bunların tamamı önceden konumlandırılmış likiditeye dayanır ve nihayetinde fiili borç ve alacak kayıtlarıyla sonuçlandırılır:
- Netleştirme sistemleri talimatları toplulaştırır ve yalnızca net farkı belirli aralıklarla mutabakata bağlar.
- Kapalı devre ödeme ekosistemleri, dahili defter hareketlerini anında gerçekleştirir; ancak dış mutabakatı toplu olarak yapar.
- Ayna hesap yapıları, talimatların alınması üzerine kurgusal hesaplardaki bakiyeleri ayarlar; ancak bunlar zamanla fiili takas hesaplarıyla mutabık hale getirilir.
Dolayısıyla, parasal değerin gerçek her transferinde yetkili bir defter değiştirilir. Bu değişiklik olmaksızın, kişinin elinde bir niyet kaydından veya sözleşmeye dayalı bir ödeme taahhüdünden öteye geçen bir şey bulunmaz – ödemenin kendisi söz konusu değildir.
Özünde: mesajlaşma altyapısı ne kadar yaratıcı olursa olsun, hiçbir banka karşılıklı olarak tanınan bir takas hesabındaki bakiyeleri değiştirmeden para hareketi gerçekleştiremez.
Lütfen “Özel Sunucuların” neden hiçbir fon transferi gerçekleştiremeyeceğini açıklayan sunumumuzu da indirin
Merkez Bankalarının ve Takas Sistemlerinin Rolü
Federal Reserve, Bank of Canada veya Avrupa Merkez Bankası gibi merkez bankaları, para akışının düzenlenmesinde ve ulusal ile uluslararası finansal sistemlerin istikrarının sağlanmasında belirleyici rol oynar. Bankalar için işlemlerin takasına, faiz oranlarının düzenlenmesine ve ulusal para politikasının yönetimine yönelik güvenli bir zemin sağlarlar.
SWIFT gibi mesajlaşma ağları ödeme talimatlarını iletirken, ACH operatörleri ve merkez bankası takas ve mutabakat sistemleri gibi takas kuruluşları bankalar arasındaki işlemlerin doğru biçimde sonuçlandırılmasını sağlar. Bir bankadan diğerine transfer başlattığınızda, işlemin transferin meşruiyetini doğrulamak, ilgili bankaların kimliğini teyit etmek ve paranın amaçlanan hedefe ulaşmasını sağlamak üzere bu sistemlerden geçmesi gerekir. Bu sistemlere erişimi bulunmayan bir banka, finansal kurumlar arası transferleri veya işlemleri gerçekleştiremez.
Kabile Topraklarında ve Başka Yerlerde Faaliyet Gösteren Lisanssız “Bankalar” Efsanesi
Amerika Birleşik Devletleri ve Kanada'daki bazı Yerli Amerikan yerleşim bölgelerinde, belirli kuruluşlar kendilerini “banka” olarak tanımlamakta, federal düzenlemelerden muaf olduklarını ve fonları daha geniş finansal sistemden bağımsız olarak transfer edebildiklerini iddia etmektedir. Bu sözde bankalar çoğunlukla kabile hukukunun egemenliği altında faaliyet gösterdiklerini, federal denetimden ya da merkez bankası sistemlerine entegre olma zorunluluğundan bağımsız olduklarını ileri sürmektedir.
Kabile egemenliği belirli haklar ve belirli düzenlemelerden muafiyetler sağlasa da, küresel finans sistemine katılmak isteyen bu kuruluşlara yerleşik bankacılık çerçevesinin dışında faaliyet gösterme imkânı vermez. Kısacası, meşru işlemleri gerçekleştirmek isteyen her kurum, takas kuruluşları ve merkez bankaları dahil olmak üzere daha geniş bankacılık ağına bağlı olmalıdır. Bu bağlantılardan yoksun kurumlar, uygulamada, kendi sınırlı kapsamlarının ötesinde fon takası yapamaz veya fon transfer edemez.
Yetkisiz Bankalar Transferleri Neden Uzlaştıramaz
Federal denetimin dışında faaliyet gösteren ve merkez bankalarıyla bağlantısı bulunmayan yetkisiz “bankaların” fonları takas edememesinin veya transfer edememesinin başlıca nedenleri şunlardır:
- Takas Sistemleriyle Entegrasyon Eksikliği: Daha önce belirtildiği gibi, meşru finansal işlemler, bankalar arasında fon transferini kolaylaştıran SWIFT, SEPA ve ACH gibi sistemlere dayanır. Bir kuruluş bu ağlara bağlı değilse küresel finans sistemine katılamaz; dolayısıyla fon transferi yönündeki her girişim başarısız olur. Bu sistemlerin parçası olmayan yetkisiz “bankalar” fiilen bankacılık ağının geri kalanından yalıtılmış durumdadır.
- Merkez Bankalarına Erişimin Bulunmaması: Bir merkez bankasıyla bağlantısı bulunmayan bu sözde bankalar, büyük tutarlı transferleri uzlaştırma veya bankalar arası borç verme faaliyetlerinde bulunma imkânından yoksundur. Merkez bankaları; ödemelerin takas edilmesi, likiditenin sağlanması ve finansal kuruluşlara güvenlik ağı sunulması dahil olmak üzere temel hizmetler sunar. Bir merkez bankasıyla bağı olmayan kuruluş bu kritik kaynaklara erişemez; bu durum, söz konusu kuruluşun meşru transferleri işleme koymasını da imkânsız kılar.
- Federal veya Eyalet Yetkisinin Bulunmaması: Meşru bir bankanın faaliyet gösterebilmesinin temel unsurlarından biri, ulusal veya eyalet düzeyindeki bir bankacılık otoritesinden yetki almasıdır. Bu, bankanın düzenleyici standartlara uymasını, uygun rezervleri bulundurmasını ve kara paranın aklanmasının önlenmesi (AML) ile müşterini tanı (KYC) protokollerine uymasını sağlar. Bu denetimden yoksun yetkisiz bankalar çoğu zaman gerekli güvenceler olmaksızın faaliyet gösterir ve bu da onları doğası gereği güvenilmez kılar. Bankacılık lisansı olmaksızın bu kuruluşlar yasal olarak bankacılık faaliyeti yürütemez.
- Uluslararası Tanınırlığın Bulunmaması: Yetkisiz bir banka yerel veya kabile bağlamında faaliyet gösterebilse dahi, uluslararası bankalar veya finans kuruluşları tarafından tanınmayacaktır. Bu tanınmama durumu, hiçbir meşru finans kuruluşunun bu yapılardan transfer kabul etmeyeceği ya da onlarla işlem yapmayacağı anlamına gelir; dolayısıyla bu yapıları küresel finans sisteminden fiilen izole eder.
- Dolandırıcılık Riski: Bu yetkisiz bankaların birçoğu, büyük miktarda paraya veya gizli bankacılık sistemlerine erişim sağlayabileceklerini ileri süren aldatıcı uygulamalara başvurmaktadır. Ancak bu iddialar asılsızdır. Gerçekte bu kuruluşlar vaat ettikleri hizmetleri sunamamakta ve sıklıkla mali dolandırıcılık veya sahtekârlık için bir aracı işlevi görmektedir. Bu kurumlar aracılığıyla transfer veya büyük tutarlı işlem yapmaya çalışan kişiler çoğunlukla dolandırıcılığın mağduru olmakta ve kaybedilen fonları geri alma imkânı bulamamaktadır.
Bağlantısız Kurumlarla İlişkiye Girmenin Riskleri
Düzenlemeye tabi olmayan veya yetkisiz bankalarla çalışmaya çalışan bireyler ya da işletmeler için riskler önemlidir. İşlemlerin tamamlanma ihtimali düşük olmakla kalmaz, dolandırıcılık veya mali kayıp riski de ciddi boyuttadır. Meşru finans sisteminin parçası olmayan kuruluşlarla ilişkiye girmek, kimlik hırsızlığı, kara para aklama suçlamaları ve fonların tamamen kaybı dahil olmak üzere çeşitli tehlikelere kapı aralar.
Meşru bankacılık kuruluşlarının, finansal işlemlerin güvenliğini ve emniyetini sağlayan sıkı ve şeffaf bir çerçeve içinde faaliyet gösterdiğini bilmek önemlidir. Bu çerçevenin dışında faaliyet gösterdiğini iddia eden kuruluşlar, özellikle de federal yetkilendirmesi bulunmayan veya merkez bankalarına ve takas sistemlerine bağlantısı olmayan kuruluşlar, iddia ettikleri hizmetleri yerine getirme imkânından yoksundur.
Bağlantısız Bankacılık Yanılsaması
Fonların bankacılık sistemine, merkez bankalarına veya takas sistemlerine bağlı olmayan bankalardan transfer edilebileceği efsanesi tehlikeli bir yanılsamadır. Kabile arazilerinde veya başka yerlerde faaliyet gösteren bazı lisanssız kuruluşlar bankacılık hizmeti sunduklarını iddia edebilse de, bankacılık lisansına sahip olmamaları ve daha geniş finansal ağdan kopuk bulunmaları nedeniyle hiçbir meşru transferi takas edemezler. Güvenli ve meşru bankacılık faaliyetlerinde bulunmak için kişilerin, küresel finansal sisteme entegre olan yetkili kuruluşlarla çalışması gerekir; bu sayede işlemler güvenli biçimde ve yerleşik düzenleyici standartlara uygun olarak gerçekleştirilir.



Sonraki adım
Tanıştırma talep edin
Kim olduğunuzu ve aklınızdaki konuyu birkaç satırla bize anlatın. Talebiniz doğrudan Bankaya iletilir ve gizlilik içinde ele alınır.
Görüşmeyi mi tercih ediyorsunuz? 30 dakikalık bir Video Konferans planlayın.


