Banka
Döviz Kontrolleri
Bankaların, FATF ve MONEYVAL gibi uluslararası kuruluşların ve ulusal otoritelerin para transferlerini nasıl düzenlediği, kontrol ettiği ve denetlediği
1. Bankalarda mevzuata uyum
Müşterini tanı (KYC)
- Müşteri kimlik tespiti. Resmi adın, doğum tarihinin, adresin ve kimlik numarasının toplanması ve doğrulanması.
- Müşteri gerekli özen incelemesi (CDD). Bir risk profili oluşturmak amacıyla her ilişkinin niteliğinin ve amacının anlaşılması.
- Gelişmiş müşteri özen yükümlülüğü (EDD). Daha yüksek riskli müşteriler için ayrıntılı geçmiş araştırmaları ve sürekli işlem izleme.
Kara para aklamanın önlenmesi (AML)
- Şüpheli işlem bildirimleri. Kuruluşlar, olağandışı veya şüpheli işlemleri yetkili makamlara bildirmekle yükümlüdür.
- Para işlemi bildirimleri. Belirli bir eşiğin, örneğin Amerika Birleşik Devletleri'nde USD 10.000'in üzerindeki nakit işlemlere ilişkin zorunlu bildirimlerdir.
- Kayıt tutma. İşlem kayıtları, genellikle beş ila yedi yıl olmak üzere belirli bir süre boyunca saklanır ve denetim makamlarının erişimine açık tutulur.
Yaptırım taraması
Her işlem, Birleşmiş Milletler, ABD Yabancı Varlıklar Kontrol Ofisi (OFAC), Avrupa Birliği ve diğer otoritelerin yaptırım listelerine karşı taranır:
- Otomatik tarama. Yazılım, tüm tarafların adlarını listelerle karşılaştırır.
- Manuel inceleme. Uyum görevlileri olası her eşleşmeyi inceler.
2. Risk yönetimi sistemleri
İşlem izleme
- Örüntü tanıma. Algoritmalar, müşterinin olağan davranışından sapan faaliyetleri tespit eder.
- Anomali tespiti. Yüksek tutarlı işlemler, fonların hızlı hareketi ve yüksek riskli yetki alanlarına yapılan transferler işaretlenir.
- Uyarılar. İşaretlenen işlemler inceleme için uyum ekiplerine iletilir.
Risk bazlı yaklaşım
- Müşteri risk değerlendirmesi. Müşteriler; coğrafya, sektör, işlem türleri ve ilişkinin süresine göre sınıflandırılır.
- Sürekli izleme. Risk profilleri güncel tutulur ve işlemler bu profillere göre değerlendirilir.
- Güçlendirilmiş tedbirler. Yüksek riskli müşteriler ve yetki alanları için ek inceleme ve onay.
3. Teknoloji
- Dağıtık defterler. Değiştirilemez bir işlem kaydı, transferleri şeffaf ve izlenebilir kılar; akıllı sözleşmeler üzerinde anlaşılan koşullar gerçekleştiğinde otomatik olarak yürütülür.
- Yapay zekâ ve makine öğrenimi. Tahmine dayalı modeller olası dolandırıcılığı erken aşamada tespit eder ve tespit başarısını artırmak için geçmiş verilerden öğrenir.
- Şifreleme ve siber güvenlik. İşlem verileri şifrelenir; güvenlik duvarları, saldırı tespit sistemleri ve düzenli denetimler dahil çok katmanlı savunmalar saldırılara karşı koruma sağlar.
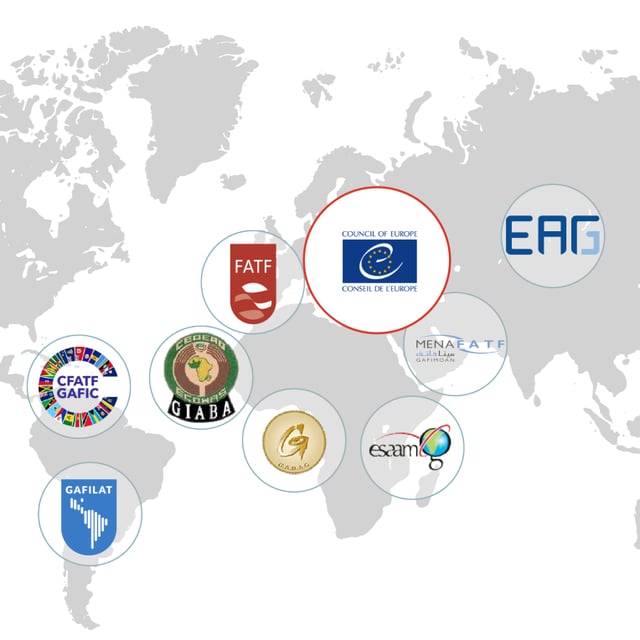
4. Uluslararası kuruluşlar: FATF ve MONEYVAL
Mali Eylem Görev Gücü (FATF)
- Standartlar. Kırk Tavsiye Kararı, AML ve CFT tedbirlerine ilişkin küresel çerçeveyi oluşturur.
- Karşılıklı değerlendirmeler. Her ülkenin uyumuna ilişkin, ayrıntılı raporlarla yayımlanan dönemsel değerlendirmeler.
- Kamuya açık listeler. Stratejik eksiklikleri bulunan yetki alanları artırılmış izleme altına alınır (“gri liste”) veya eylem çağrısına tabi tutulur (“kara liste”); bunun gerçek ekonomik ve finansal sonuçları vardır.
MONEYVAL
- Değerlendirmeler. Üye ülkelerin AML ve CFT çerçevelerinin etkinliğine odaklanan kapsamlı incelemeler.
- Takip. Tespit edilen eksikliklerin giderilip giderilmediğine ilişkin düzenli raporlar.
- Teknik yardım. Üye devletlere yönelik destek ve eğitim.
5. Ulusal kurallar
- Belirli işlemlere, ülkelere veya kuruluşlara ilişkin yasaklar ve kısıtlamalar.
- Lisanslama. Finans kuruluşları lisans almak zorundadır ve denetimlere ve incelemelere tabidir.
- İhlaller için ağır yaptırımlar öngören AML ve CFT mevzuatı.
6. Merkezi veri tabanları
- Mali istihbarat birimleri (MİB'ler). Kara para aklama ve terörün finansmanıyla mücadele amacıyla işlem verilerini toplayan ve analiz eden ulusal kurumlardır.
- Raporlama sistemleri. Kurumların büyük veya şüpheli işlemleri bildirdiği ve yetkili makamların bu işlemleri neredeyse gerçek zamanlı olarak izlemesine olanak tanıyan platformlar.
7. Döviz kontrolleri
- Sermaye kontrolleri. Sermaye kaçışını önlemek ve istikrarı korumak amacıyla bir ülkeden çıkabilecek para miktarına getirilen sınırlamalar.
- Bildirim yükümlülükleri. Belirli bir eşiğin üzerindeki uluslararası işlemlerin merkez bankasına veya başka bir makama bildirilmesi gerekir.
8. Uluslararası iş birliği
- İkili ve çok taraflı bilgi paylaşım anlaşmaları.
- Sınır ötesi finansal suçlara karşı ülkelerin ve uluslararası kuruluşların oluşturduğu ortak görev grupları.
Özetle
Para transferlerinin kontrolü katmanlı bir süreçtir. Düzenleyici uyumu, risk yönetimi sistemlerini ve izleme teknolojisini bir araya getirir; hiçbir katman tek başına yeterli değildir. FATF ve MONEYVAL standartları belirler, ülkeleri değerlendirir ve iş birliğini teşvik eder; ulusal otoriteler ise kendi kurallarını, merkezi izleme mekanizmalarını ve döviz kontrollerini ekler. Bu katmanlar birlikte, küresel finansal sistemin bütünlüğünü ve istikrarını yasa dışı finansmana karşı korur.