International Finance Bank
özel varlıklara, kurumsal platformlara ve egemen stratejik finansmana hizmet veren uzmanlaşmış bir yatırım bankasıdır. Faaliyetleri, günümüzün parasal ve jeopolitik kısıtları çerçevesinde sermaye yapılandırması, uzun vadeli finansman ve sınır ötesi finansal koordinasyon üzerine yoğunlaşmaktadır.
IFB, IFC Group'un bir parçası olan IFB Holdings LLC ile yönetimine aittir. Hiçbir dış grup özel bir menfaate sahip değildir. İlgimiz, yerli veya yabancı bir kurumsal müşteri olarak size aittir ve bu yükümlülüğü mükemmellik anlayışımız ile Varlık Yönetimi ile Kurumsal Bankacılık ve Danışmanlık alanlarındaki tecrübemiz aracılığıyla yerine getiririz.
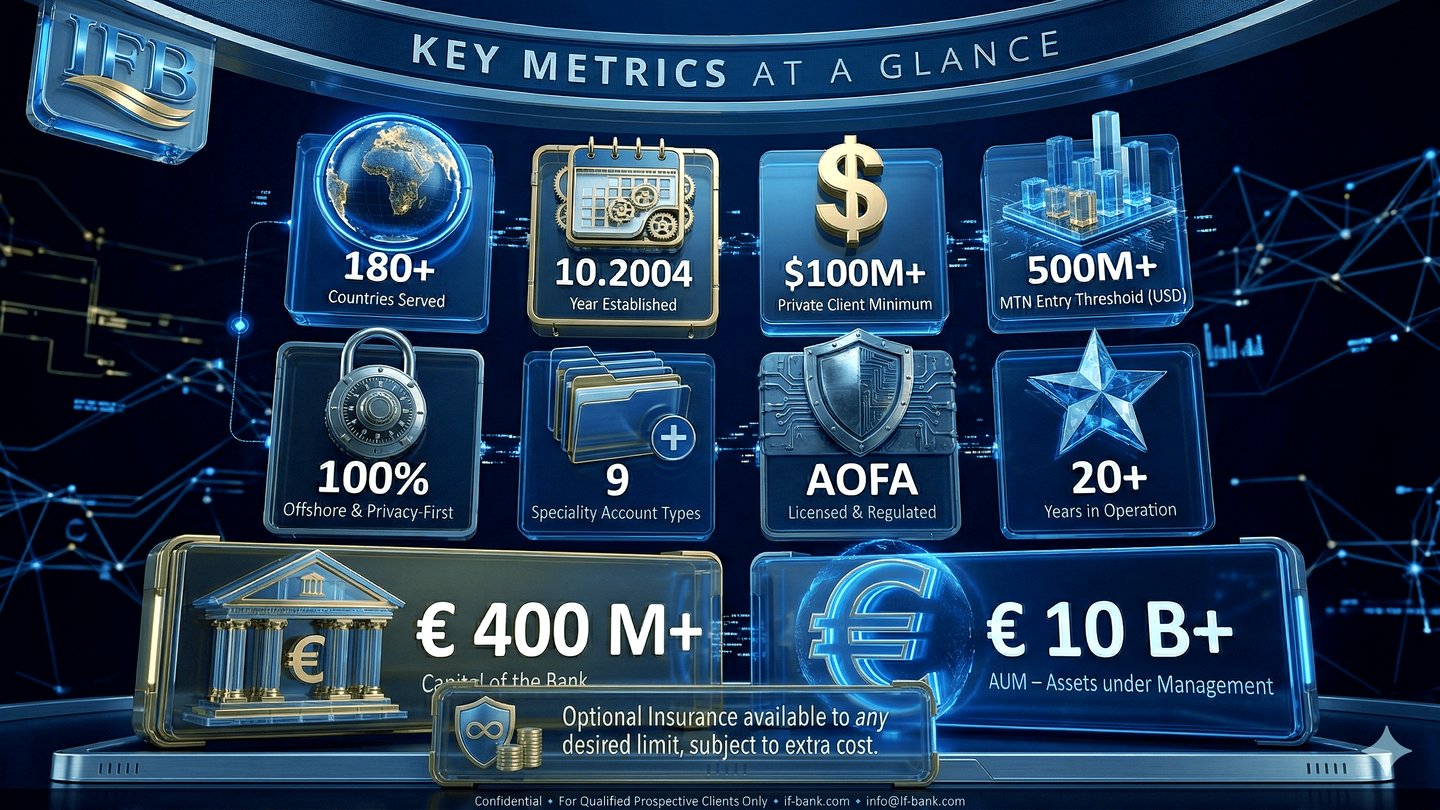
International Finance Bank LTD – Banque Financière Internationale LTD, büyük işletmelerden bireysel hesap sahiplerine kadar dünya genelindeki müşterileri için parayı taşır, ödünç verir, yatırıma yönlendirir ve korur. Bağlı ortaklıkları ve iştirakleriyle birlikte, bireylere ve işletmelere geniş bir ürün ve hizmet portföyü sunmakta olup bugün 37 ülkede müşterilerine hizmet vermektedir.
Bankacılık lisansımız olan L1149 numaralı, tam kapsamlı offshore bankacılık lisansı (License A) 13 Ekim 2004 tarihinde verilmiş olup o günden bu yana kesintisiz olarak yürürlüktedir. Düzenleyici kurumumuz, Komor Birliği'nin Anjouan adasında yer alan AOFA'dır.
IFB, IFB Holdings LLC'nin ve onun aracılığıyla International Finance Corporation Group ile International Finance Corporation LLC'nin bir bağlı ortaklığıdır.
Bizi farklı kılan nedenler
Bu düzeydeki finans nadiren basittir. İşletme sahipleri, serbest meslek sahipleri, insani yardım kuruluşları, yatırımcılar, hükümetler, bankalar ile hedge ve emeklilik fonlarının yöneticilerinin her biri, kendi stratejisi etrafında kurgulanmış çözümlere ihtiyaç duyar. International Finance Bank farkı tam da burada yaratır.
IFB, yüksek net değerli bireyler, şirketler ve kuruluşlar için çözümler tasarlar. Her müşterinin kendine özgü bir vizyonu ve hedefleri bulunduğundan önerilerimiz özel olarak hazırlanır: servetinizi oluşturmanıza, yönetmenize, korumanıza ve devretmenize yardımcı olur. Bu yaklaşım, özellikle şirketler ve kuruluşlar için finansal mühendislik ya da servetin kuşaklar arasında devri söz konusu olduğunda büyük fayda sağlar.
IFB, sözleşmeli kuruluşları aracılığıyla finansal araçlar oluşturur, yapılandırır ve ihraç eder. Bu araçlar işlem görebilir ve sermayeyi sınır ötesine verimli biçimde taşıyabilir ya da bir projenin finansmanını güvence altına almak için kullanılabilir. Kurumsal, insani veya kişisel amaçlar için de ister yeni bir tahvil ihracı, ister mevduat sertifikası, hisse senedi veya türev ürün olsun, müşteriye özel ürünler tasarlıyoruz; böylece belirlediğiniz risk ve getiri düzeyinde sunulabilecek en uygun araca ulaşırsınız.
Kurumsal hizmetlerimiz sunumumuzu tamamlar ve sektörde IFB'yi farklı kılan unsur olarak görürüz. İşletme sahipleri için ticari ve kişisel hedefleri bir araya getiriyoruz: varlık planlaması, değerleme, satış ve devir planlaması ile işletmeye yönelik, yasal çerçevede vergi planlaması. Başarılı profesyoneller için ise finansal işlerini sadeleştiriyor ve hisse senedi opsiyonlarını, kısıtlı hisse senetlerini ve yoğunlaşmış pozisyonlara yönelik stratejileri kapsayabilecek kapsamlı bir varlık planı öneriyoruz.
İnsani yardım kuruluşları için proje gereksinimlerine yönelik çözümler sunuyoruz. Yatırımcılara ise esnek çözümler, daha geniş fırsatlar ve gelişmiş teknoloji ile yatırıma modern bir yaklaşım sağlıyoruz. COVID-19 gibi küresel olayların mali etkileriyle karşı karşıya kalan hükümetler, yenilikçi finansal mühendislik ile bu etkilerle mücadele edebilir. Bankalar Bank2Bank ve Bank4Bank hizmetlerimizden yararlanabilir. Hedge fonları ve emeklilik fonları, tüm yatırım sürecini; stratejilerin, kuruluş yerlerinin ve yapıların tamamı genelinde kapsayan özel fon hizmetlerine güvenebilir.
Finansal ihtiyaçlarınız veya zorluklarınız ne olursa olsun, International Finance Bank kişiye özel, stratejik çözümlerle yanınızdadır. Bizimle görüşün ve IFB'nin güvenle ilerlemenize nasıl yardımcı olabileceğini keşfedin.
Yirmi yıllık sınır ötesi bankacılık deneyimiyle inşa edilmiştir
2004 yılından bu yana IFB, işleri tek bir yetki alanının, para biriminin veya bankacılık çerçevesinin ötesine uzanan müşterilere hizmet vermektedir. Kurumu baştan beri süreklilik, düzenleyici disiplin, operasyonel dayanıklılık ve ilişki temelli hizmet anlayışı üzerine inşa ettik.
Tarihçemiz bir süs değil, dayanıklılığın kanıtıdır. Uluslararası bankacılıkta köklü geçmiş önem taşır; çünkü bir kuruluşun yeni düzenlemelere, yeni müşteri ihtiyaçlarına ve yeni piyasa koşullarına stratejik yönünü kaybetmeden uyum sağlayabildiğini gösterir.
Yıllar içinde işletme modelimizi, modern sınır ötesi bankacılığın gerçeklerine uyum sağlayacak şekilde geliştirdik: daha yüksek uyum standartları, daha hızlı icra, daha geniş dijital beklentiler ve daha karmaşık müşteri yapıları. Gelişimimiz, büyüme uğruna büyüme değil, kurumsal güçlenme, yani yönetişim, süreç ve hizmetin istikrarlı biçimde iyileştirilmesi yönünde olmuştur.
Bu deneyim bugün, uluslararası alanda faaliyet gösteren özel müşterilere, girişimcilere, aile ofislerine ve kurumsal müşterilere nasıl hizmet verdiğimizi şekillendirmektedir. En önemli noktalara odaklanmaya devam ediyoruz: kurumsal güvenilirlik, açık süreç, birden fazla dilde erişim, disiplinli müşteri kabulü ve doğrudan ilişki yönetimi.
IFB için tarih, geçmişe dönük bir pazarlama iddiası değil, güncel bir kanıttır. Süreklilik, sağduyulu muhakeme ve sorumlu yönetim anlayışına işaret eder; bunlar sınır ötesi bankacılıkta temel niteliklerini korumaktadır.
Biz kimiz
1. Özel yatırım ve varlık koruma bankaları
Tanım ve görev. IFB'nin de bir örneği olduğu yatırım ve servet koruma bankaları; varlıklı bireyler, aile ofisleri, vakıflar ve kurumsal yatırımcılar için önemli tutardaki varlıkları korumak, büyütmek ve yönetmek amacıyla faaliyet gösterir. Odak noktaları uzun vadeli varlık koruma, anaparanın muhafazası, ihtiyatlı portföy yönetimi ve gizliliğe dayalı danışmanlıktır.
Nasıl çalışıyoruz: brüt omnibus yapı. Nakit ve menkul kıymet transferleri, her müşterinin varlıklarının bir muhabir banka nezdinde tutulan konsolide bir hesap içinde veya takas hesaplarında ayrıştırıldığı brüt omnibus nostro hesapları üzerinden gerçekleştirilir.
- Nakit transferlerde kurum, omnibus hesap içindeki müşterinin kendi alt hesabını borçlandırır ve transferi SWIFT veya SEPA gibi standart ödeme sistemleri aracılığıyla gönderir.
- Menkul kıymet transferlerinde kuruluş, işlemleri Euroclear veya DTC gibi yerleşik takas sistemleri aracılığıyla, ödemeye karşı teslim (DVP) esasına göre takas eder. Her işlem, benzersiz bir müşteri tanımlayıcısı altında ayrı ayrı kaydedilir; bu da şeffaflık sağlar ve varlıkları korur.
Her müşterinin pozisyonları brüt bazda kaydedildiği için varlıklar bankanın defterlerinde ayrıştırılmıştır ve mutabakat tam olarak sağlanır. Müşteri varlıklarının net biçimde tanımlanması, özellikle bir karşı tarafın temerrüde düşmesi veya iflas etmesi halinde risk yönetimini güçlendirir. AB'de MiFID II ve EMIR gibi çerçeveler müşteri düzeyinde raporlama gerektirir; IFB de benzer standartları uygular ve böylece her nakit ve menkul kıymet hareketi izlenir.
“Omnibus hesap yapıları; MiFID II, CASS, SEC Rule 15c3-3, CSDR ve eşdeğer küresel düzenleyici rejimler kapsamında açıkça tanınmaktadır. Bu yapılar, küresel saklama, prime brokerage ve takas işlemleri için standart operasyonel modeli oluşturur. Nihai hak sahipliği, uluslararası takas altyapısı ve düzenleyici beklentilerle uyumlu olarak, münferit IBAN tahsisi yoluyla değil, kurum içi defter ve kayıtlar aracılığıyla muhafaza edilir.”
Temel faaliyetler ve özellikler
- Sermayenin korunması ve risk yönetimi. Birincil amaç, nakit, altın, tahvil, birinci sınıf gayrimenkul, istikrarlı yetki alanlarındaki hisse senetleri ve seçilmiş alternatif yatırımlardan oluşan, dikkatle dengelenmiş portföylere temkinli bir dağılım yoluyla sermayenin satın alma gücünü kuşaklar boyunca korumaktır.
- Gizlilik ve mahremiyet. Bu bankalar müşteri gizliliğini daha yüksek bir standartta tutar, ihtiyatlı biçimde faaliyet gösterir ve çoğu zaman hukuki çerçevelerinin mülkiyeti ve mahremiyeti güçlü biçimde koruduğu yetki alanlarında çalışır.
- Kişisel danışmanlık. Danışmanlık tamamen müşteriye göre şekillendirilir ve çoğu zaman miras planlamasını, vergi yükünün azaltılmasını, yediemin (fiduciary) hizmetlerini, servetin kuşaklar arasında devrini ve size özel aile ofisi yönetimini kapsar.
- İstikrarlı yetki alanı seçeneği. Bu kuruluşlar genellikle siyasi tarafsızlığı, mevzuat istikrarı, gelişmiş hukuk sistemleri ve düzenleyici açıklığıyla bilinen İsviçre, Liechtenstein, Lüksemburg veya Singapur gibi ülkelerde yerleşiktir.
- Muhafazakâr kâr modeli. Gelir, spekülatif işlemlerden veya agresif kredilendirmeden değil, esas olarak yönetim, danışmanlık ve saklama ücretlerinden ve varlık bazlı ücretlendirmeden elde edilir.
2. Özel bankalar
Tanım ve görev. Özel bankalar, yüksek net değerli ve çok yüksek net değerli bireylere (HNWI ve UHNWI) kişiselleştirilmiş finansal hizmetler ve varlık yönetimi sunar. Varlık koruma bankalarına benzerler, ancak genellikle korumanın yanı sıra büyümeyi de hedefler ve daha geniş, zaman zaman daha riskli bir varlık yönetimi ürünü yelpazesi sunabilir.
Temel faaliyetler ve özellikler
- Bütüncül varlık yönetimi. Kapsamlı mali planlama, servet birikimi, takdire bağlı portföy yönetimi, vergi danışmanlığı ve gelişmiş yatırım fırsatları.
- Riske dengeli bir yaklaşım. Korumanın önemi devam etmekle birlikte, sermaye büyümesi için daha yüksek risk alma isteği, onları salt servet koruma kurumlarından ayırmaktadır.
- Kişisel ilişki yönetimi. Her müşterinin portföyünden, kendisine atanmış bir özel bankacı sorumludur.
3. Yatırım bankaları (kurumsal finansman)
Tanım ve görev. Servet koruma bankalarından farklı olarak yatırım bankaları; şirketler, hükümetler ve kurumlar için sermaye toplar, birleşme ve devralmalar (M&A) konusunda danışmanlık verir, menkul kıymet ihraçlarının satın alma taahhüdünü (underwriting) üstlenir ve finansal araçları birincil ve ikincil piyasalarda alıp satar.
Temel faaliyetler ve özellikler
- Kurumsal finansman ve danışmanlık. Birleşme ve devralmalar, yeniden yapılandırmalar ve halka arzlar (IPO).
- İşlem ve aracılık. Hisse senedi, tahvil, emtia ve türev ürünlerde aktif işlem faaliyetleri ile prime brokerage hizmetleri.
- Yüksek riskli, yüksek getirili bir model. Gelir, büyük ölçüde piyasa hareketlerine, alım satım kârlarına, danışmanlık ücretlerine ve halka arz aracılık komisyonlarına bağlıdır.
Ne olmadığımız
4. Geleneksel ticari ve perakende bankalar
Tanım ve görev. Ticari ve perakende bankalar, işlem hesapları, kredi ve gündelik bankacılık hizmetleriyle özel ve ticari müşterilerden oluşan kitlesel pazara hizmet verir. Başlıca amaçları, faiz marjlarından ve mevduat ile kredilere ilişkin ücret ve komisyonlardan kısa ve orta vadeli kâr elde etmektir.
Temel faaliyetler ve özellikler
- Kitlesel perakende odağı. Cari ve tasarruf hesapları, bireysel krediler, konut kredileri, kredi kartları ve tüketici finansmanı gibi temel ürünler.
- Hacim odaklı bir gelir modeli. Gelir ağırlıklı olarak kredi ve mevduat faizleri arasındaki farktan (net faiz marjı) ve işlem ile kredili mevduat ücretleri gibi komisyonlardan elde edilir.
- Şubeler ve dijital kanallar. Kitlesel erişim ve kolaylık için tasarlanmış dijital bankacılıkla desteklenen geniş bir şube ağı.
- Orta düzeyde risk maruziyeti. Risk yönetimi, kredi değerlendirmesine ve likiditeye odaklanır; gelişmiş varlık yönetimi veya varlık koruma konularına daha az ağırlık verilir.
5. Evrensel bankalar
Tanım ve görev. Evrensel bankalar, bireysel, ticari, yatırım ve özel bankacılığı tek bir kuruluş çatısı altında birleştirerek geniş tüketici kitlelerinden büyük şirketlere ve varlıklı özel müşterilere kadar herkese hizmet verir.
Temel faaliyetler ve özellikler
- Çeşitlendirilmiş gelir. Kredi, mevduat, ücret ve komisyon, sermaye piyasası işlemleri, varlık yönetimi ve yatırım danışmanlığından elde edilen gelir.
- Kapsamlı bir hizmet yelpazesi. Ölçek ve kapsam ekonomilerinden yararlanarak birçok segmente yönelik geniş bir hizmet yelpazesi.
- Karmaşık risk yönetimi. Faaliyetlerin çeşitliliği, perakende, yatırım ve varlık yönetimi risklerini aynı anda dengeleyen gelişmiş risk çerçeveleri gerektirir.
Bizi tanıyın
IFB Yatırım Bankası: karmaşık finansal işlemler için tercih
Küresel finansta yatırım bankası seçimi, karmaşık bir işlemin başarılı olup olmayacağını belirleyebilir. International Finance Bank, yedi gerekçeyle, zorlu finansal girişimler için doğal bir tercihtir.
1. Küresel erişim, yerel uzmanlık
IFB, müşterilerine dünyanın başlıca finansal piyasalarına erişim sağlar ve bu erişimi yerel bilgiyle birleştirir. Ekiplerimiz bölgesel piyasa dinamiklerini, düzenlemeleri ve kültürü bilir; böylece aldığınız danışmanlık kendi bağlamınıza uygun olur.
2. Eksiksiz bir hizmet yelpazesi
Birleşme ve satın alma danışmanlığından varlık yönetimine ve yapılandırılmış finansmana kadar IFB, hizmet yelpazesinin tamamını kapsar. Müşteriler tutarlı tek bir çözüm bütünü bulur ve farklı ihtiyaçlar için birden fazla bankayla çalışmak zorunda kalmaz.
3. Yenilikçi finansal çözümler
Küresel finans yerinde durmaz. IFB, günümüz piyasalarının kendine özgü zorluklarına ve fırsatlarına yanıt veren yeni finansal ürün ve çözümleri sürekli olarak geliştirmektedir.
4. Disiplinli risk yönetimi
Karmaşık operasyonlar doğaları gereği risk taşır. Risk çerçevemiz bu riskleri tespit eder ve analitik araçlar ile modeller kullanarak azaltır.
5. Deneyim
IFB, 2004 yılından bu yana sektörler ve bölgeler genelinde sınır ötesi işlemler üzerinde çalışmaktadır. Deneyim, gelecekteki sonuçların güvencesi değildir; ancak muhakemeyi, gerekli özeni ve müşterinin başarısına duyulan bağlılığı şekillendirir.
6. Merkezde müşteri
Her çözüm, müşterinin özel ihtiyaç ve hedeflerine göre kurgulanır. Kişisel ilgi, uluslararası uzmanlıkla birleştirilir.
7. Etik ve bütünlük
Güvenin esas olduğu bir sektörde IFB, etik standartlara sıkı sıkıya bağlıdır. Müşteriler; şeffaflık, dürüstlük ve en üst düzeyde mesleki davranışla yürütülen işlemlere güvenebilirler.
Özetle
Karmaşık finansal işlemlerde yatırım bankası tercihi belirleyici önem taşır. Küresel erişimi, hizmet yelpazesi, yenilikçiliği ve itibarıyla International Finance Bank, hedeflerine güvenle ve emniyetle ulaşan seçkin müşteriler için doğru tercihtir.
IFB Özel Bankacılık: yüksek net değerli bireyler için doğru tercih
Yüksek net değerli bireyler (HNWI), uzmanlığa ve kendilerine özgü ihtiyaç ve beklentilerini anlayan güvenilir bir ortağa gereksinim duyar. International Finance Bank, yedi gerekçeyle bu ihtiyaca yanıt verir.
1. Kişiye özel finansal çözümler
Yüksek net değerli bireylerin portföyleri çoğu zaman karmaşıktır ve özel çözümler gerektirir. Miras planlaması, hukuka uygun vergi planlaması veya yatırım stratejisi olsun, IFB her müşterinin hedeflerine ve risk toleransına uygun çözümler tasarlar.
2. Küresel çeşitlendirme
Uluslararası varlığımız, müşterilerimizin varlık sınıfları ve coğrafyalar genelinde çeşitlendirme yapmasına olanak tanır; bu da risk ile getiri dengesini iyileştirebilir ve portföyü daha dirençli hale getirebilir.
3. Yatırımlara özel erişim
Ağımız, özel sermaye işlemlerinden öne çıkan lokasyonlardaki gayrimenkullere kadar genel kamuoyunun nadiren erişebildiği yatırım fırsatlarının kapısını açar ve müşterilere servet oluşturmada avantaj sağlar.
4. Servetin korunması ve miras planlaması
Pek çok müşteri için servetin korunması ve mirasın planlanması, servetin yaratılması kadar önemlidir. IFB, servetin sonraki nesillere verimli ve amaca uygun biçimde aktarılması için trust kuruluşu, miras planlaması ve hayırseverlik danışmanlığı hizmetleri sunar.
5. Gizlilik ve mahremiyet
Tüm müşteri bilgilerini ve işlemlerini en sıkı gizlilik içinde ele alıyoruz; güçlü siber güvenlik hem varlıkları hem de verileri korumaktadır.
6. Özel ilişki yöneticileri
Her müşterinin, her türlü finansal konuda tek muhatap olarak görev yapan özel bir müşteri ilişkileri yöneticisi bulunur. Yöneticilerimiz, yüksek net varlıklı bireylerin kendine özgü ihtiyaçları konusunda eğitim almış finans uzmanlarıdır ve sundukları hizmet kişiye özel ve kesintisizdir.
7. Etik ve şeffaf uygulama
Mali usulsüzlüklerin güveni aşındırdığı bir ortamda, IFB’nin etik ve şeffaflık taahhüdü öne çıkmaktadır. Yatırımlar, dürüstlük ilkesiyle, hukuka ve etik normlara uygun olarak yönetilir.
Özetle
İhtiyaçlarını, hedeflerini ve kaygılarını anlayan bir ortak arayan yüksek net değerli bireyler için doğru tercih International Finance Bank'tır. Kişiye özel hizmetleri, küresel erişimi ve etik ilkelere bağlı yaklaşımı ile servetin büyüyebildiği, korunabildiği ve anlamlı biçimde aktarılabildiği bir ortamdır.
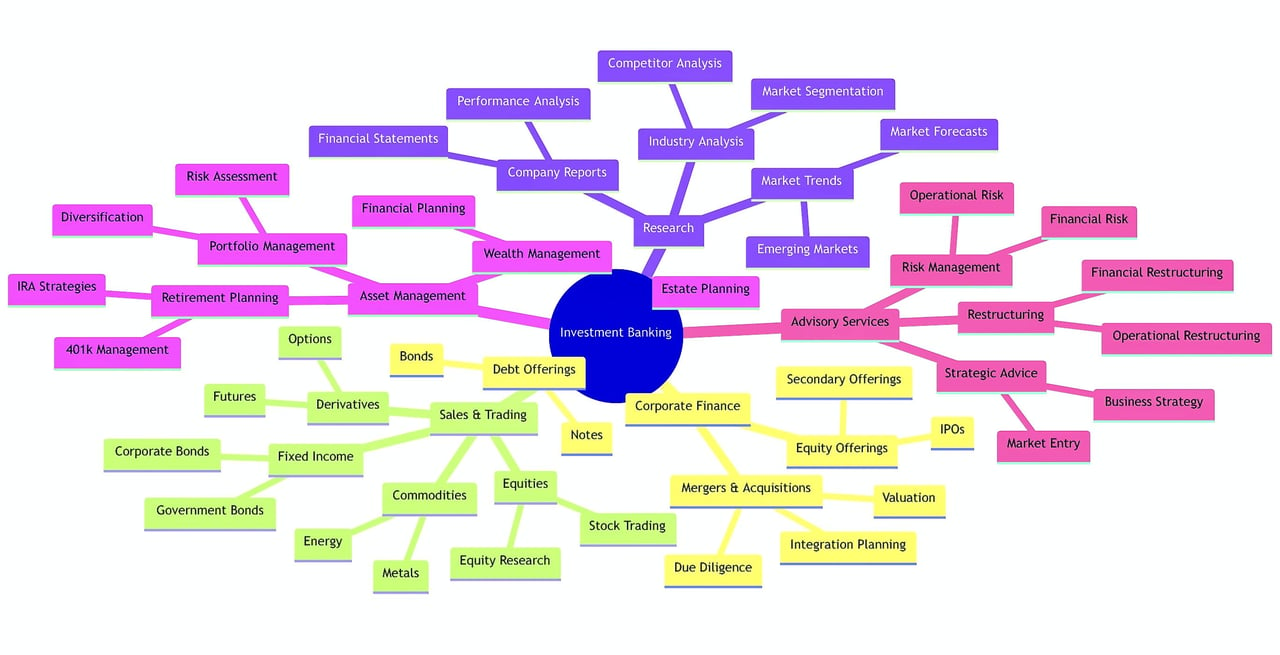
Yatırım bankacılığı ve ticari bankacılık: küresel finansın iki temel direği
Yatırım bankaları ve ticari bankalar, uzun süredir küresel finansal sistemin iki ayağıdır. Her ikisi de bankadır; ancak rolleri, müşterileri ve tabi oldukları düzenlemeler belirgin biçimde farklıdır. Bu yazı, söz konusu farklılıkları uluslararası bir bakış açısıyla ortaya koymakta ve her birinin küresel ekonomiye nasıl hizmet ettiğini göstermektedir.
Tarihsel kökenler
Yatırım bankacılığı ile ticari bankacılığın birbirinden ayrılması, tek bir ülkeye özgü olmayan, küresel bir olgudur. Pek çok yargı alanında, kamusal tasarrufları menkul kıymet işlemlerinin ve diğer spekülatif faaliyetlerin daha yüksek risklerinden korumak amacıyla ikisi birbirinden ayrı tutulmuştur. Düzenlemelerin gevşetilmesi ve evrensel bankacılık son yıllarda bu ayrımı bulanıklaştırmıştır; ancak temel farklılıklar varlığını sürdürmektedir.
Temel işlevler
Yatırım bankaları finansın mimarlarıdır. Birleşme ve devralmalar, halka arzlar (IPO) ve diğer kurumsal yeniden yapılandırma biçimleri gibi karmaşık işlemleri düzenlerler; küresel piyasalarda büyük şirketlerin, hükümetlerin ve yüksek net değerli kişilerin başvurduğu kurumlardır.
Ticari bankalar gündelik ekonominin yükünü sırtlayan temel kurumlardır. Mevduat toplar, çeşitli biçimlerde kredi verir ve ödeme sistemlerini işletir; böylece fonları hem yerel hem de uluslararası ekonomilerde tasarruf sahiplerinden borçlananlara aktarırlar.
Müşteriler ve gelir
Yatırım bankaları kurumsal müşterilerden ve yüksek net değerli bireylerden oluşan daha dar bir pazara hizmet eder ve gelirlerini esas olarak danışmanlık ücretlerinden, halka arz aracılık komisyonlarından ve alım satım kârlarından elde eder. Ticari bankalar bireylere, küçük işletmelere ve büyük şirketlere geniş bir tabanda hizmet eder ve gelirlerini esas olarak krediler ile mevduatlar arasındaki marjdan ve transfer ve hesap işletimi gibi hizmetlerden alınan ücretlerden elde eder.
Düzenleme
Düzenleme ülkeden ülkeye farklılık gösterir ancak genel olarak farklı risk profillerini yansıtır. Ticari bankalar halkın mevduatını tuttuklarından, sermaye yeterliliği gereklilikleri ve mevduat sigortası uygulamaları dahil olmak üzere katı kurallara ve denetime tabidir; bunlar ayrıntıda farklılaşsa da tek bir amacı paylaşır: tüketiciyi korumak.
Yatırım bankaları da düzenlemeye tabidir; ancak bu düzenleme genellikle daha geniş bir hareket alanı bırakır. Birleşik Krallık'ta Financial Conduct Authority (FCA) ya da AB'de Avrupa Menkul Kıymetler ve Piyasalar Otoritesi (ESMA) tarafından koordine edilen ulusal otoriteler gibi kurumlar, bu bankaları mevduatın güvenliğinden ziyade piyasa bütünlüğü ve yatırımcının korunması ekseninde denetler.
Evrensel bankacılık dönemi
Yatırım ve ticari bankacılığı tek bir kurum çatısı altında birleştiren evrensel bankacılık, dünya genelinde yaygınlık kazanmıştır. Finansal hizmetleri tek bir kaynaktan sunmakla birlikte, özellikle küresel finansal istikrar bakımından çıkar çatışmalarına ve sistemik riske ilişkin kaygıları da beraberinde getirmektedir.
Özetle
Yatırım bankaları ile ticari bankalar birbirinden farklı ancak birbirini tamamlayan kuruluşlardır. İşlev, müşteri ve düzenleme bakımından farklılıkları, uluslararası piyasaların istikrarı ve verimliliği için esastır. Giderek daha fazla bağlantılı hale gelen bir dünyada, bunları anlamak küresel ekonomide faaliyet göstermenin anahtarıdır.