Offshore Mirasında Ustalaşmak -
IFB ve IFC-capitals Varlık Ekseni
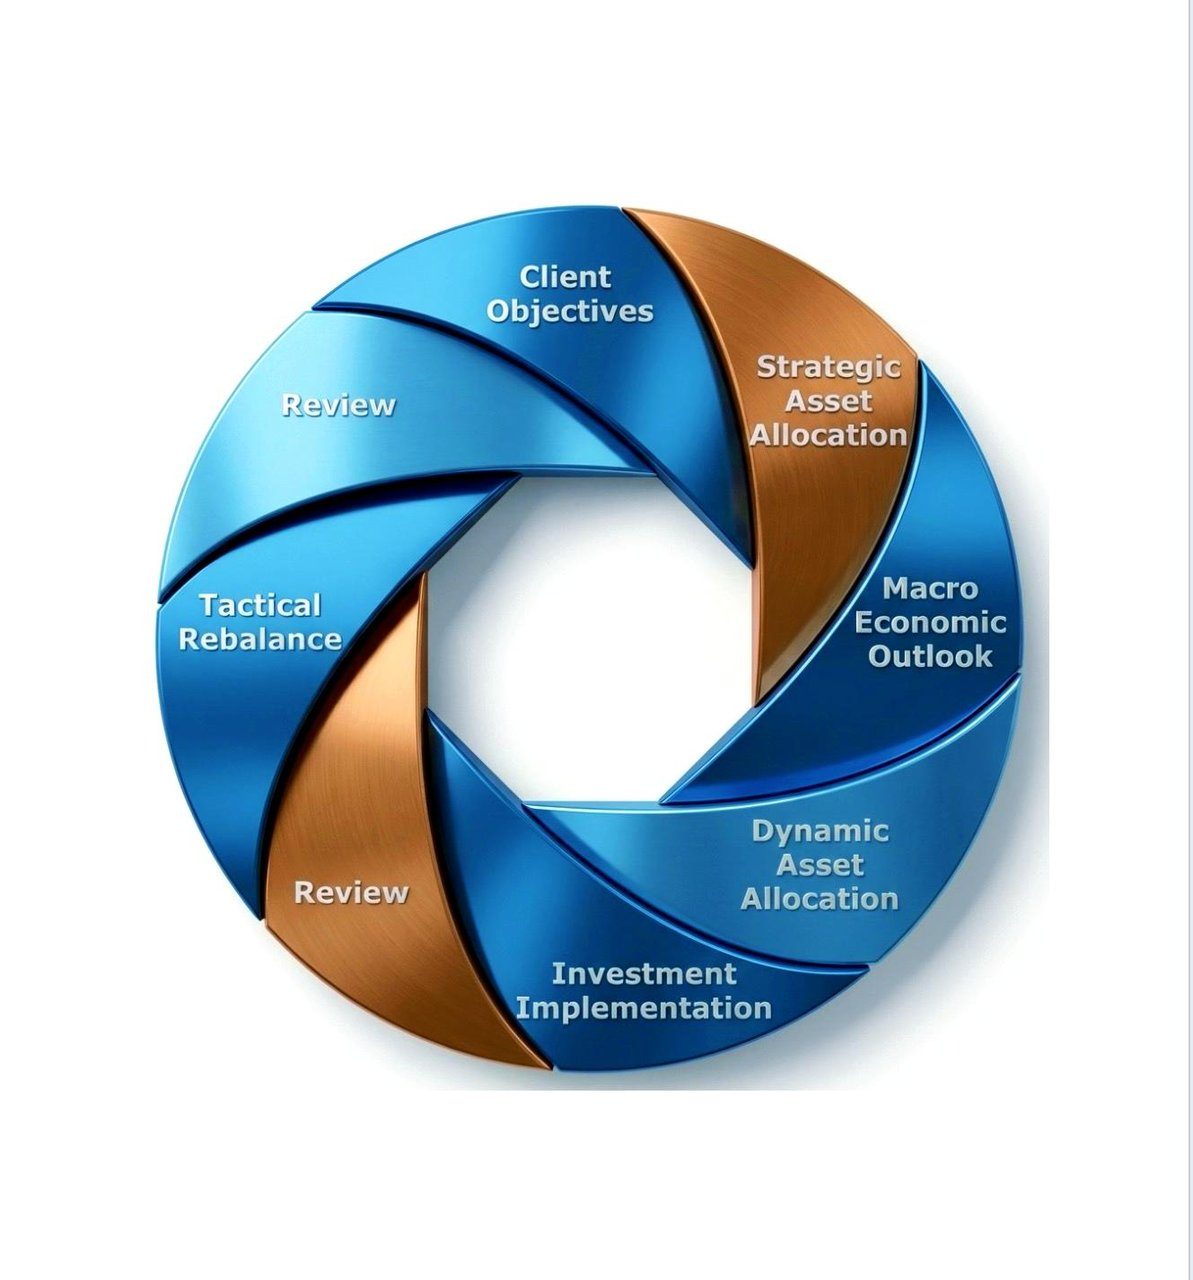
Varlık Yönetimi Hizmetlerimiz
Varlık Yönetimi, yüksek net değere sahip bireylere (HNWI), varlıklı müşterilere ve ailelere yönelik bir dizi finansal hizmet ve ürünü ifade eder.
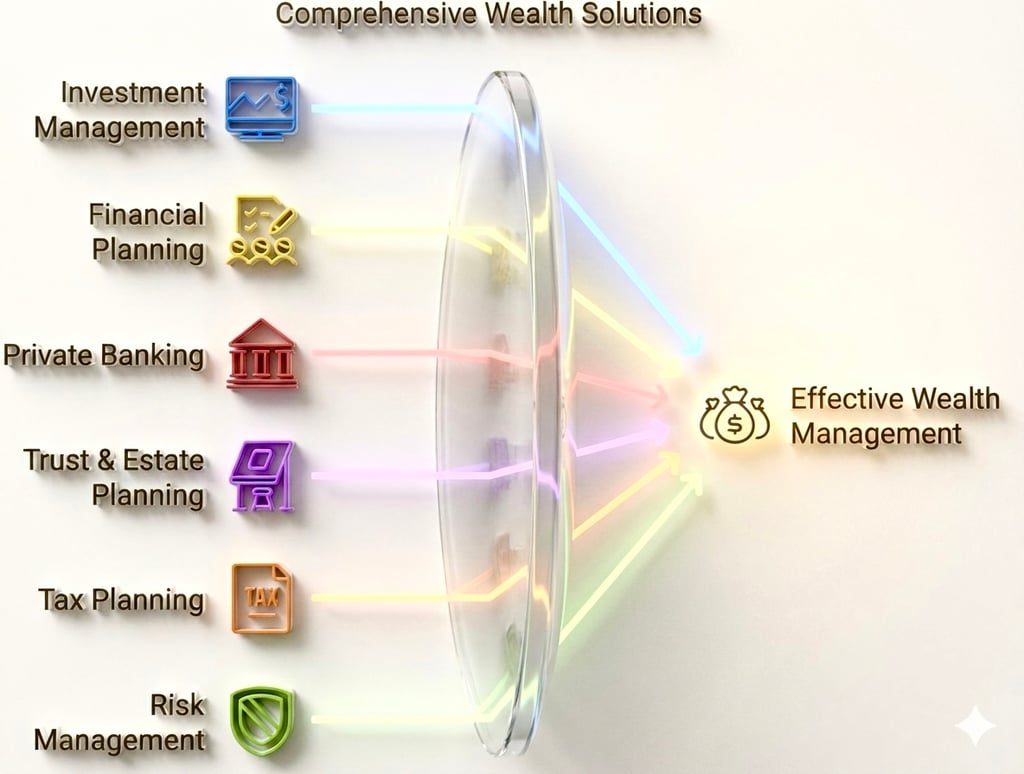
Bu hizmetler, müşterilerin servetlerini daha etkin biçimde büyütmelerine, korumalarına ve yönetmelerine yardımcı olmayı amaçlar. Varlık yönetimine yönelik başlıca bankacılık ürün ve hizmetleri şunlardır:
- Yatırım yönetimi: Bu hizmet, hisse senetleri, tahviller, yatırım fonları, borsa yatırım fonları (ETF'ler) ve diğer varlıkları içerebilen müşteri yatırım portföyünün profesyonel olarak yönetilmesini kapsar. Yatırım yöneticileri, portföyün riske göre düzeltilmiş getirilerini müşterinin finansal hedeflerine, risk toleransına ve yatırım ufkuna göre optimize etmeye çalışır (sözleşme için buraya bakınız).
- Finansal planlama: Varlık yöneticileri, müşterilerin gelir, gider, yatırım, vergi stratejileri ve emeklilik hedefleri gibi unsurları dikkate alan kapsamlı bir finansal plan geliştirmelerine yardımcı olur. Bu, müşterilerin varlıkları hakkında bilinçli kararlar almasına ve finansal hedeflerine ulaşmasına katkı sağlar.
- Özel Bankacılık: Özel Bankacılık hizmetleri, yüksek net değerli müşterilere yönelik olup özel olarak tasarlanmış kredi ürünleri, kişiye özel yatırım danışmanlığı ve ayrıcalıklı bankacılık hizmetleri gibi kişiselleştirilmiş finansal çözümler sunar.
- Vakıf (trust) ve miras planlaması: Varlık yönetimi uzmanları, müşterilerin servetlerinin istekleri doğrultusunda aktarılmasını ve korunmasını, vergi yükümlülüklerini ve olası hukuki sorunları en aza indirerek sağlamak üzere vakıflar (trust), vasiyetnameler ve miras planları oluşturmalarına ve yönetmelerine yardımcı olur.
- Vergi planlaması ve danışmanlığı: Bu hizmet, vergi yükümlülüklerinin en aza indirilmesi, vergi tasarrufu fırsatlarının belirlenmesi ve vergi düzenlemelerine uyumun sağlanması dahil, müşteriler için vergi açısından verimli stratejilerin geliştirilmesini kapsar.
- Risk yönetimi ve sigorta: Varlık yöneticileri, müşterilerin finansal varlıklarına ilişkin çeşitli riskleri değerlendirmelerine ve yönetmelerine yardımcı olur; ayrıca servetlerini korumaya yönelik hayat sigortası, uzun vadeli bakım sigortası ile mal ve kaza sigortası gibi uygun sigorta ürünleri konusunda danışmanlık sağlar.
- Emeklilik planlaması: Öngörülen emeklilik geliri, giderler ve olası sağlık hizmeti maliyetleri gibi unsurlar dikkate alınarak, müşterilerin arzu ettikleri emeklilik yaşam tarzına ulaşmalarına yardımcı olacak kapsamlı bir stratejinin geliştirilmesini içerir.
- Hayırseverlik danışmanlığı: Varlık yöneticileri, müşterilerin değerleri ve hedefleriyle örtüşen amaçları desteklemek üzere hayır vakıfları, kurumsal vakıflar veya bağışçı tavsiyeli fonlar kurulması dahil olmak üzere hayırseverlik stratejileri geliştirmelerine ve uygulamalarına yardımcı olur.
- Aile ofisi hizmetleri: Bazı bankalar, ultra yüksek net değerli ailelerin servetini yönetmek üzere; geniş bir yelpazede finansal, hukuki, vergisel ve idari hizmet sunan ve diğer harici danışmanlarla koordinasyonu sağlayan özel aile ofisi hizmetleri sunmaktadır.
- Alternatif yatırımlar: Geleneksel yatırım ürünlerine ek olarak, varlık yönetimi müşterileri hedge fonlar, özel sermaye, girişim sermayesi, gayrimenkul ve emtia gibi alternatif yatırım fırsatlarına erişebilir.
Nesiller Arası Güvenli Varlık Yönetimi
Finansal geleceğinizi güvence altına almak ve servetinizi büyütmek mi istiyorsunuz? Bankamızın varlık yönetimi hizmetleri, bunu başarmanıza yardımcı olabilir.
Emrinizdeki deneyimli finansal danışmanlardan oluşan ekibimiz sayesinde, size özgü finansal hedeflere göre uyarlanmış kişiselleştirilmiş yatırım stratejileri alabilirsiniz. İster emeklilik için birikim yapmak, ister çocuğunuzun eğitimini finanse etmek, isterse servetinizi zaman içinde büyütmek isteyin, ekibimiz finansal hedeflerinize ulaşmanız için bir plan oluşturmanıza yardımcı olabilir.
Varlık Yönetimi hizmetlerimiz arasında hisse senetleri, tahviller, yatırım fonları ve daha fazlasını içeren çeşitli yatırım seçenekleri yer almaktadır. Ayrıca vergi, miras planlaması ve diğer mali hususların karmaşıklığında size yol göstermek üzere finansal planlama hizmetleri de sunmaktayız.
Danışmanlarımız, her adımda size uzman rehberlik ve destek sunmak için hizmetinizdedir. O halde neden beklemeli? Finansal geleceğinizin kontrolünü bugün elinize alın ve Varlık Yönetimi hizmetlerimize kaydolun.
Sunumumuzu indirin
Offshore Varlık Yönetimi – Kapsamlı Rehber (2025 Baskısı)
Ultra Yüksek Net Servete Sahip Aileler, Tekil ve Çoklu Aile Ofisleri ile Sınır Ötesi Faaliyet Gösteren Şirketler İçin Genişletilmiş Başvuru Rehberi
1. Giriş: Sermaye Hareketliliğinde Yeni Bir Çağ
Küreselleşme karşıtı söylemlerin yükseldiği, buna karşın dijital bağlantısallığın eşi görülmemiş düzeye ulaştığı bir dönemde, öngörülü servet sahipleri egemenlik çeşitlendirmesinin artık bir tercih değil, bir zorunluluk olduğunu kabul etmektedir. Şu anda sınır ötesi varlıklarda dolaşımda olan 14,3 trilyon USD'yi aşan tutar ve 2030'a kadar UHNW servetinde öngörülen %5,7'lik yıllık bileşik büyüme oranıyla birlikte, modern offshore anlayışı gizli kalmaya dayanan bir yapıdan kusursuz biçimde mevzuata uygun bir optimizasyona dönüşmüştür. Komor Birliği'ne bağlı Anjouan'daki konumumuz, eski dünya tröst hukuku birikimi ile çevik fintek uygulamalarının kesişim noktasında yer almaktadır: çevikliğin güçlü hukuki temellerle buluştuğu bir merkez.
1a. Küresel Makro ve Servet Göçü Etkenleri
- Jeopolitik Oynaklık – Yalnızca 2024 yılında 27 ülkenin kredi notu düşürülmüş ve bu durum sermaye kaçışını tetiklemiştir.
- Mali Sürüklenme (Fiscal Drag) – OECD ortalamasında en üst dilim vergi oranı artık %45’i aşmakta olup, servet yaratan aktif kişiler açısından bileşik getiriyi aşındırmaktadır.
- Para Biriminin Değer Kaybı – G4 merkez bankalarının bilançoları pandemiden bu yana %32 oranında genişlemiş olup bu durum FX korumalarını gerekli kılmaktadır.
- Dijital Göçebelik – 60'tan fazla yetki alanı artık "vergi yükü hafif" hareketlilik vizeleri sunmakta ve ikametgâh esnekliğini hızlandırmaktadır.
- Düzenleyici Olgunluk – CRS 2.0 ve Pillar‑Two küresel asgari vergi, gerçek ekonomik öz (substance) sergileyen yapıları ödüllendirir.
2. Offshore, Mid‑Shore ve Çifte İkametgâhlı Varlık Yönetiminin Tanımı
- Offshore: Genellikle müşterinin ikamet ettiği ülkenin dışında yer alan, vergisiz veya düşük vergili yargı alanlarında şirket kuruluşu ve varlık saklama.
- Mid-Shore (Ara Yargı Alanları): AB pasaportlama imkânı sunan, vergi avantajları ölçülü hibrit yargı alanları (ör. İrlanda, Malta).
- Çifte Mukimlik (Dual‑Domicile): Düzenleyici algıyı ve mali verimliliği birlikte optimize etmek üzere, yerel bir kurumsal merkez ile bir offshore hazine birimi veya SPV'nin stratejik biçimde eşleştirilmesi.
3. Ultra Yüksek Net Varlıklı Aileler ve Şirketler için Stratejik Avantajlar
- Kurumsal düzeyde Varlık Koruması – koruma kalkanı niteliğindeki mevzuat hükümleri, iki yıl kadar kısa olabilen muvazaalı devir (iptal) süreleri.
- Çoklu Para Birimli Likidite – küresel birleşme ve devralma faaliyetleri için kritik öneme sahip 26 ana döviz çiftinde anlık kur işlemi uzlaşması.
- Premium Özel Bankacılık Ayrıcalıkları – çeşitlendirilmiş teminatlar karşılığında kişiye özel kredi limitleri, jet kart entegrasyonları.
- İşlem Akışına Erişim – özel sermaye ikincil piyasa işlemlerine, girişim sermayesi ortak yatırımlarına ve özel kredilere erken erişim: çoğunlukla NA kodlu ISIN'ler altında.
- Nesiller Arası Miras Planlaması – 150 yılı aşan süreleri kapsayan hanedan trustları; evlilik öncesi sözleşmelerin trust senedi düzeyinde entegre edilmesi.
- Düzenleyici Arbitraj – fikri mülkiyet kutusu (IP-box) rejimlerinden, tonaj vergisinden veya kaptif sigorta hücre çerçevelerinden yararlanabilme imkânı.
4. Ayrıntılı Hukuki, Düzenleyici ve Vergisel Temeller
Uyum, çağdaş offshore yapılandırmanın vazgeçilmez ön koşuludur. Aşağıda başlıca mevzuat hükümlerini ve bunların uygulamadaki sonuçlarını inceliyoruz.
- OECD Ortak Raporlama Standardı (CRS) 2.0 – 121 yetki alanında yürürlüktedir; dijital varlıklara ilişkin genişletilmiş raporlama Ocak 2026'dan itibaren başlayacaktır.
- ABD FATCA – ülke sınırlarını aşan etkisini sürdürmektedir; ABD bağlantılı lehtarlar için W‑9/W‑8BEN belgelerinin titizlikle işlenmesi zorunludur.
- BEPS 2.0 İkinci Sütun – kapsama giren şirketlere uygulanan %15 küresel asgari vergi; ekonomik varlık (substance) istisnaları ve QDMTT mahsup kredileri yoluyla hafifletilir.
- Kontrol Edilen Yabancı Şirket (CFC) Kuralları – Birleşik Krallık, Avustralya ve Güney Afrika'da artan dikkat; meşru erteleme stratejileri geçerliliğini korumaktadır.
- Ekonomik Varlık (Economic Substance) Düzenlemeleri – Cayman, BVI ve artık Anjouan, yönetim ve kontrol merkezinin (mind and management) fiilen bulunduğunun kanıtlanabilir biçimde gösterilmesini zorunlu kılmaktadır.
5. Doğru Yetki Alanının Seçimi – Nicel ve Nitel Faktörler
Seçim, vergiyi aşan bir değerlendirme gerektirir: itibar riski, hizmet sağlayıcı ekosisteminin derinliği, ikili anlaşma ağları, havayolu bağlantısı ve hatta saat dilimi arbitrajı (tüccarlar için kritik) da dikkate alınması gereken unsurlardır.
| Yetki Alanı | Sermaye kazancı vergisi | Trust hukukunun derinliği | Anlaşma ağı | Uçuş bağlantıları | Hizmet ekosistemi | CRS |
|---|---|---|---|---|---|---|
| Anjouan (Komorlar) | 0 % | Modern IBC ve trust yapıları | 11 anlaşma | Doğrudan AB ve Körfez charter'ları | Büyüyen FinTech merkezi | Evet |
| Cayman Adaları | 0 % | STAR & PTC | Yalnızca vergi bilgisi | ABD ve Birleşik Krallık'a günlük uçuşlar | Köklü hukuk/Big-4 varlığı | Evet |
| Singapur | %0 (fon muafiyeti) | VCC, S13O/U | 90'dan fazla Çifte Vergilendirmeyi Önleme Anlaşması (DTAA) | Küresel havacılık merkezi | Birinci sınıf bankacılık ve denetim | Evet |
| Abu Dabi (ADGM) | 0 % | Vakıf/Trust Kaydı | 130'dan fazla İYA | GSYH'nin %80'ine yedi saatte erişim | Hızla büyüyen | Evet |
| Lüksemburg | SICAV için %0 | SPF, RAIF | 80'den fazla Çifte Vergilendirmeyi Önleme Anlaşması (ÇVÖA) | ABD'de günlük uçuşlar | AB'den fonlara aktarım hattı | Evet |
| Bermuda | 0 % | Amaç vakıfları (purpose trusts) | 46 anlaşma | ABD Doğu Yakası aktarım noktası | Kendi sigorta şirketi (captive) alanında öncü kuruluş | Evet |
5a. Öne Çıkan Yetki Alanı: Anjouan, Komorlar – Hint Okyanusu'nun Merkezi
Anjouan'ın Uluslararası İş Şirketleri Yasası (2005) ve sonraki 2022 değişiklikleri; çok sınıflı hisse yapılarına, yeniden tescil (redomiciliation) muafiyetlerine ve hızlandırılmış lisans yükseltmelerine (bankacılıktan dijital varlık saklama lisansına 60 günden kısa sürede) imkân tanımaktadır. Anjouan Offshore Finance Authority (AOFA) tek pencere sistemiyle çalıştığından, bürokratik gecikmeler fiilen ortadan kalkmaktadır.
- Kripto borsa onayı – DAO'ya hazır kurumsal yapılar.
- Kamuya açık lehtar kayıtlarının bulunmaması – kara liste çağrışımı olmaksızın gizlilik.
- Yerel para birimi (KMF) Fransız frangına endekslidir; bu da döviz şoku riskini azaltır.
6. Gelişmiş Yapılar ve Araçlar
Aşağıda, çok yüksek net varlık sahibi kişiler (UHNWI) ve şirketler tarafından kullanılan sofistike araçların kapsamlı olmayan bir dökümü yer almaktadır:
- Ayrılmış Portföy Şirketleri (SPC) – Cayman veya Bermuda; çoklu stratejili özel sermaye fonları için idealdir.
- Özel Tröst Şirketleri (PTC) – kişiye özel yönetişim; aile üyeleri mütevelli sorumluluğu taşımaksızın yönetim kurulunda yer alır.
- Açık Uçlu Fon Şirketleri (OFC'ler) – offshore esnekliğini Çin'e erişimle birleştiren Hong Kong yapısı.
- Captive Sigorta Hücreleri (Captive Insurance Cells) – aileye ait havacılık veya denizcilik varlıkları için risk finansmanı.
- Special Limited Partnerships (SLP) – vergi şeffaflığı ile gelir aktarımı sağlayan Lüksemburg risk sermayesi yapıları.
- Lüksemburg IP-box yapılı İsviçre Holding SA – teknoloji alanında faaliyet gösteren çok uluslu şirketler için çift yetki alanlı optimizasyon.
- PPLI ve PPVA Yapıları – ölüm kredisi avantajıyla birlikte vergi ertelemesi ve alacaklılara karşı koruma.
6a. Özel Hayırseverlik ve Etki Yatırımı Yapıları
Modern servet sahipleri, mali yönetimle birlikte sıklıkla sosyo-ekonomik etki de hedeflemektedir. Offshore vakıflar, bağışçı tavsiyeli fonlar (DAF) ve ESG kriterlerine göre taranmış takdire bağlı portföy yönetimi yetkileri kalıcı bir miras oluşturur.
- Liechtenstein Kamu Yararına Vakıf – karma finansman misyon beyanlarını tanır.
- Mauritius Küresel İş Hayır Kuruluşu – hibe verimliliği için Afrika odaklı çifte vergilendirmeyi önleme anlaşmalarından yararlanır.
- Etki odaklı PPLI – sigorta çerçevesi, yatırım getirisi üstünlüğünü (alfa) hayır amaçlı fon havuzlarına aktarır.
- Şeriata Uygun Vakıf (Waqf) Yapıları – küresel ESG hedefleriyle örtüşen İslami hayırseverlik.
7. Adım Adım Müşteri Kabul Süreci – Ayrıntılı 30 Günlük Gantt Çizelgesi
Titizlikle kurgulanmış bir uygulama yol haritası, alfa üretimine kadar geçen süreyi kısaltır:
- 1.-2. Gün: Keşif ve gizlilik sözleşmesinin (NDA) imzalanması
- 3.-5. Gün: Gelişmiş gerekli özen dosyası (EDD) ve biyometrik e-kimlik doğrulaması
- 6.-7. Gün: Yetki alanı matrisi modellemesi – vergi, düzenleme ve itibar puanlaması
- 8.–12. Gün: Kuruluş belgelerinin hazırlanması; paralel olarak bankanın ön onayının alınması
- 13.–17. Gün: Yönetim kurulu ve koruyucu (protector) atamaları, sanal karar defterinin (minute book) başlatılması
- 18.–21. Gün: Ayrıştırılmış escrow hesabı üzerinden sermaye aktarımı; döviz riskinden korunma yapısının kurulumu
- 22.–26. Gün: Uyum onayı, AOFA veya ilgili otoritenin lisanslama süreci
- 27.–30. Gün: Canlıya geçiş; 7/24 portföy telemetrisi ile müşteri portalına katılım
8. Ayrıntılı Maliyet Matrisi ve Değişken Ücret Belirleyicileri
Şeffaf ücretlendirme güvenin temelidir. Aşağıdaki aralıkları dikkate alabilirsiniz (aksi belirtilmedikçe USD):
| Bileşen | Esas ücret | Değişken etken | Sıklık | Referans değer (emsal ortalaması) |
|---|---|---|---|---|
| Trust/vakıf kuruluşu | 10 000 – 40 000 | Bağlı ortaklık sayısı | Tek seferlik | 22 500 |
| Yıllık mütevelli/yönetici | 3 500 – 12 000 | Yönetilen varlıklar ve karmaşıklık | Yıllık | 6 800 |
| Aile ofisi şirket sekreterliği | 1 500 – 5 000 | Toplantı sıklığı | Üç aylık | 2 400 |
| Captive sigorta lisansı | 15 000 – 35 000 | Risk sınıfı | Tek seferlik | 24 000 |
| Fon idaresi (RAIF) | 18 baz puan – 30 baz puan | NAV hesaplama sıklığı | Yıllık | 22 baz puan |
| Banka kredi limiti | SOFR + 150-300 bp | Kredi/teminat değeri oranı (LTV) ve teminat sınıfı | Ad hoc | SOFR + 200 baz puan |
9. Yönetişim, Uyum ve Gelişmiş Raporlama Standartları
Kurumsal düzeyde yönetişim, düzenleyici otoritelerin ve karşı tarafların incelemelerine ilişkin endişeleri giderir. Aşağıdaki en iyi uygulamalara bağlı kalıyoruz:
- Net varlık değeri (NAV), yatırım politikasına uyum ve risk bütçesi gösterge panolarını içeren üç aylık yönetim kurulu raporları.
- ISO/IEC 27001 ile uyumlu, belge saklama ve elektronik imza iş akışı için şifreli dijital kasa.
- Yerel hukukun muafiyet tanıdığı hallerde dahi, 25 milyon USD'yi aşan yapılar için zorunlu bağımsız denetim.
- ACAMS yönergeleriyle entegre, yapay zekâ destekli olumsuz medya izleme.
- Çift imza yetkisi ve biyometrik 2FA protokolleri aracılığıyla kilit kişi riskinin azaltılması.
10. Risk Azaltma – Hukuki, Döngüsel ve Kara Kuğu Riskleri
- Hukuki: Muvazaalı devre karşı koruma sağlayan güvenlik duvarı mevzuatı ile korunur; tazminat teminatlı profesyonel tröst yöneticileri kullanılır.
- Döngüsel: Saklama kuruluşlarını, enflasyon beta profilleri arasındaki korelasyonun %40'ın altında olduğu birinci kademe yetki alanlarına yayarak çeşitlendirin.
- Kara Kuğu: Felaket tahvili tahsisatlarını ve altın cinsi tahvilleri portföye dâhil edin; G7 dışı kasalarda külçe altın escrow'u bulundurun.
- Siber güvenlik: Sıfır güven mimarisi, donanım anahtarlı PGP iletişimi, kuantuma dayanıklı şifreleme pilot uygulamaları.
- Siyasi: Tüm üst düzey aile fertleri için çifte vatandaşlık veya yatırımcı vizeleri.
11. Genişletilmiş Örnek Olaylar – Gerçek Hayattan Senaryolar
- FinTech Hazine Çeşitlendirmesi – 250 milyon USD EMI: Londra merkezli bir elektronik para kuruluşu, müşteri bakiyelerini ayrıştırmak istedi. Çözüm: Çok hücreli yapıya sahip bir ADGM SPC; getiride %1,8'lik artış ve düzenleyici ödeme gücü ayrıştırması sağlandı.
- Denizcilik Patronunun Varlık Devri – 1,4 milyar USD Net Servet: Yunan nihai hak sahibi, operasyonel ve miras varlıkları birbirinden ayırmak için Bermuda kaptif şirketi ile Cayman STAR tröstünü kullanmış; mirasçıların tereke işlemleri süresini 24 aydan 3 aya indirmiştir.
- Cenevre Çoklu Aile Ofisi Hayırseverlik Ayrıştırması: Lüksemburg RAIF'i, performans primi gelirinin %15'ini Mauritius merkezli bir etki vakfına aktararak yetki alanına bağlı vergi kredilerinin ve ESG etiketi pazarlama avantajının önünü açmıştır.
12. 2025‑2030 ve Sonrası İçin Ortaya Çıkan Eğilimler
- Özel ikincil piyasalarda işlem görebilen tokenlaştırılmış SPV payları, likiditeyi artırır.
- Uyum riski anomalilerini gerçek zamanlı olarak öngören, yapay zekâ destekli fidüsyer (fiduciary) gözetim.
- Bermuda ve ADGM'deki dijital varlık nitelikli saklama çerçeveleri.
- Körfez bölgesindeki komanditer ortakların (LP) katılımını genişleten, ESG ile uyumlu ve şeriata uygun yapılar.
- Ekonomik öze dayalı (substance-based) muafiyet formülleri kullanılarak küresel asgari vergi anlaşması mahsupları.
13. Genişletilmiş Sıkça Sorulan Sorular
S: Kripto para birimleri trust yapılarına aktarılabilir mi?
C: Evet: çoklu imzalı soğuk saklama çözümleriyle entegre, düzenlemeye tabi saklayıcı kuruluşlar aracılığıyla; CRS 2.0, 2026'dan itibaren dijital varlık raporlamasını zorunlu kılmaktadır.
S: Gelecekteki AB direktifleri offshore avantajlarını ortadan kaldıracak mı?
C: Olası değil. Brüksel, agresif vergi matrahı aşındırma uygulamalarını hedeflemektedir; uyumlu ve ekonomik içeriği güçlü yapılar geleceğe dönük olarak geçerliliğini korumaktadır.
S: İhtiyari bir trust kullanırken kontrolü nasıl elimde tutabilirim?
C: Veto yetkilerine sahip bir koruyucu (protector) atayın veya Cayman ya da Jersey mevzuatı kapsamındaki saklı yetkili trust yapılarından yararlanın.
S: Anjouan şirket yapılarıyla hangi ikamet seçenekleri uyumlu çalışır?
C: Vergi etkinliği ve yaşam tarzı esnekliği açısından Portekiz (NHR), BAE Altın Vizesi veya Singapur Global Yatırımcı Programı'nı değerlendirin.
S: Offshore portföyler üzerinde banka kredi limitleri ne kadar hızlı tesis edilebilir?
C: KYC süreci tamamlandıktan sonra, teminat uygunluğu ve değerlemeye bağlı olarak 10–15 gün içinde.
14. Gizli Danışmanlık Talebinde Bulunun
Hizmet yakınlığını korumak amacıyla her çeyrekte yalnızca sınırlı sayıda yeni mandat kabul etmekteyiz. Ayrıcalıklı bir görüşme başlatmak için lütfen aşağıdaki formu doldurunuz.
Ad: ________________________
E-posta: ________________________
Birincil Yetki Alanı: __________
Yaklaşık Yatırım Yapılabilir Varlıklar: _____
Danışmanlık masalarımız Anjouan, Londra ve Singapur'dan faaliyet göstermekte olup dünya genelindeki yetki alanlarında müşterilere hizmet vermektedir.
“IFB, ailemin mali işleri için çığır açıcı oldu. Offshore bankacılık ihtiyaçlarımızı yönetme konusunda ekiplerine tamamen güvenebiliriz.”
- Alice Tishes
IFB'nin offshore bankacılık hizmetlerini şiddetle tavsiye ediyorum; uzun vadeli mali güvenliğini sağlamak isteyen her şirket için mükemmel bir tercihtir.
- Xu Shichang
मेरे परिवार के जटिल वित्तीय चुनौतियों को समाधान करने में IFB टीम द्वारा प्रदान की गई विशेषज्ञता और सहायता की मैं बहुत सराहना करता हूँ।
- Lakshmi Kripalani
IFB, şirketlerimin ve ailemin mali yönetiminde belirleyici bir unsur olmuştur. Yurt dışındaki tüm bankacılık ihtiyaçlarımızı karşılamak için ekibine tamamen güveniyoruz.
- Jacinto Valparaiso y Quesada
Je me permets de partager avec vous mon expérience positive avec la Banque IFB, et je souhaite vivement vous la recommander pour vos besoins bancaires personnels et professionnels. J’ai constaté un niveau de service à la clientèle exceptionnel et une grande disponibilité de leurs conseillers. Ils ont toujours été à l’écoute de mes besoins et m’ont proposé des solutions adaptées à ma situation financière.
Teklifleri ve hizmetleri hakkında daha fazla bilgi edinmek için lütfen kendileriyle iletişime geçmekten çekinmeyin.
- Denise Grailly
Büyük bir memnuniyetle ve tam bir kanaatle, IFB ile ilgili deneyimlerimi paylaşmak ve bu bankanın müşterisi olarak son yıllarda gördüğüm olağanüstü destek için içten şükranlarımı ifade etmek istiyorum. IFB, bana yalnızca kapsamlı finansal hizmetleriyle değil, birçok kez başvurduğum kişisel danışmanlıklarıyla da yardımcı oldu.
- Edmond Seilliere
Bankayı sınırsız şekilde tavsiye etmek isterim. Banka; mükemmel müşteri hizmeti, yenilikçi çözümler ve yüksek dürüstlük anlayışıyla öne çıkmaktadır. Müşteri danışmanlığındaki kişisel ve özel yaklaşım takdire şayandır. Çalışanlar her zaman güler yüzlü, yetkin ve müşteri ihtiyaçlarına odaklıdır.
- Zora Al Jaber
IFB Bankası ile ilgili olumlu deneyimimi sizinle paylaşmak istiyorum ve bankayı gerek kişisel gerekse mesleki bankacılık ihtiyaçlarınız için içtenlikle tavsiye ederim. Müşteri hizmetlerinde olağanüstü bir düzey ve danışmanlarında büyük bir hizmet isteği gördüm. İhtiyaçlarıma her zaman özen gösterdiler ve mali durumuma uygun çözümler sundular.
- Salvatore di Mauro
Bankanın en dikkat çekici özelliklerinden biri müşterilerine sunduğu mükemmel hizmettir. Her müşteriye kişisel ve ihtiyaca özel danışmanlık sunmaya büyük önem verirler. Çalışanlar daima samimi, uzman ve müşterilerin ihtiyaçlarına ilgi göstermeye hazırdır. Bu durum, diğer müşterilerden aldığım çok sayıdaki olumlu değerlendirme ve geri bildirime de yansımaktadır. Ayrıca Banka'nın sektörde dürüstlüğü ve mevcut ticari uygulamalara bağlılığı nedeniyle itibar gördüğünü öğrendim. Banka şeffaflığa büyük önem vermekte ve müşterilerine ve iş ortaklarına karşı daima sorumlu ve etik biçimde hareket etmeyi hedeflemektedir.
- Golda Haza
Ücretlerimiz
International Finance Bank (IFB) olarak varlık yönetimi hizmetlerimiz, finansal hedeflerinizle uyumlu olağanüstü bir değer sunmak üzere tasarlanmıştır. Şeffaf ücret yapımız, başarınıza olan bağlılığımızı yansıtmaktadır: yönetim altındaki toplam varlığın %2'si tutarında peşin bir yönetim ücreti ile, mevcut enflasyon oranı veya seçtiğiniz risk profiline göre belirlenen başka bir endeks olabilen, üzerinde mutabık kalınan referans değeri aşan kârlar üzerinden %20 oranında performansa dayalı bir ücret talep etmekteyiz. Bu yaklaşım, çıkarlarımızın sizinkilerle örtüşmesini sağlayarak, risk iştahınızın sınırları dahilinde getiriyi optimize etmemizi teşvik ederken uzun vadeli finansal büyümenizi de güvence altına alır.
Nesiller Arası Serveti Sürdürmenin Temel Stratejileri
Nesiller boyunca servetin sürdürülmesi, hukuki yapılar ve yatırım stratejilerinden fazlasını gerektirir. Uzun vadeli bir vizyonu, aile değerlerine bağlılığı ve sürekli eğitimi kapsar. Servetin nesiller boyunca oluşturulması ve korunması için temel stratejiler şunlardır:
1. Erken Yaşta Finansal Eğitim:
Çocuklara küçük yaştan itibaren para yönetimini, yatırım yapmayı ve ailenin servete yaklaşımını öğretin. Bu, miraslarını sorumlu bir şekilde yönetmek için gereken beceri ve tutumları geliştirmelerine yardımcı olur. Birçok aile, finansal eğitimi aile toplantılarına dahil eder ve yatırım, hayırseverlik ve girişimcilik gibi konuları görüşmek üzere uzmanları davet eder.
2. Değerlere Dayalı Yönetişim:
Ailenin temel değerlerini ve ilkelerini belirleyin ve tüm kararların bunlarla uyumlu olmasını sağlayın. Bu, dürüstlük, cömertlik ve yaşam boyu öğrenmeye bağlılık gibi değerleri içerebilir. Ortak bir vizyon oluşturan aileler, üyeler arasında bütünlüğü ve bağlılığı güçlendiren birleştirici bir amaç yaratabilir.
3. Aile Anayasasının Oluşturulması ve Uygulanması:
Aile anayasası, ailenin misyonunu, değerlerini ve yönetişim yapısını ortaya koyan resmî bir belgedir. Aile bankası, miras planlaması ve varlık yönetiminin diğer unsurlarına ilişkin kararlar için bir rehber niteliği taşır. Bu belge çoğu zaman katılım kurallarını, aile bankasına erişim için uygunluk kriterlerini ve aile toplantıları ile istişare kamplarına ilişkin hükümleri içerir.
4. Yapılandırılmış Aile Toplantıları ve Aile Kampları:
Düzenli aile toplantıları, ailenin mali performansının, planlanan yatırımların ve stratejik hedeflerin görüşülmesi için bir platform sunar. Yıllık veya altı aylık aile kampları, aile bireylerinin yeniden bir araya gelmesine, öğrenmesine ve ortak kararlar almasına olanak tanır. Bu buluşmalar aynı zamanda deneyimli üyelerin bilgi birikimini genç kuşaklara aktardığı mentorluk fırsatları da yaratır.
5. Değerleri Pekiştirmek İçin Hayırseverliği Kullanmak:
Hayırseverliği ailenin servet stratejisine dâhil edin. Hayır amaçlı bağışlarla aileler, empati, sorumluluk ve hizmet değerlerini aşılayabilir. Hayırseverlik, genç aile üyelerinin hayır amaçlı katkılara ilişkin karar alma süreçlerine katılırken finansal yönetim becerilerini geliştirmeleri için de pratik bir araç olabilir.
Servetin Erimesinden Kaçınma: Yaygın Tuzaklar ve Çözümler
Tüm çabalarına rağmen birçok aile, serveti iki veya üç nesilden öteye taşımakta güçlük çeker. Aşağıda sık karşılaşılan hatalar ve bunlardan kaçınma yolları yer almaktadır:
1. Hak Görme Duygusu ve Hesap Verebilirlik Eksikliği:
Aile üyeleri, serveti kazanma sorumluluğunu taşımadan ona hak sahibi olduklarını düşündüklerinde, onu akılcı biçimde yönetme olasılıkları azalır. Bunu önlemek için aileler, fonlara performansa dayalı erişim ve kişisel gelişimi teşvik eden koşullar gibi hesap verebilirlik sistemleri uygulamalıdır.
2. Mali Disiplin Oluşturulamaması:
Mali disiplin, servetin sürdürülebilmesi için esastır. Aileler tasarruf, ihtiyatlı yatırım ve kontrollü harcama gibi alışkanlıkları ön plana çıkarmalıdır. Bu alışkanlıklar; yönetişim yapıları, eğitim programları ve aile büyüklerinin mentorluğu aracılığıyla pekiştirilebilir.
3. Tek Bir Gelir Kaynağına Aşırı Bağımlılık:
Çeşitlendirme, piyasa dalgalanmalarına karşı korunmak için esastır. Aileler, hisse senetleri, gayrimenkul, özel sermaye ve nakit akışı sağlayan işletmeler dahil olmak üzere çeşitli varlıklara yatırım yapmalıdır. Bu çeşitlendirme stratejisi yalnızca riski azaltmakla kalmaz, aynı zamanda uzun vadeli büyüme olasılığını da artırır.
4. Uygun Miras Planlamasının Bulunmaması:
Uygun bir miras planlaması olmaksızın aileler, servetlerini vergilere, hukuki masraflara ve yönetim hatalarına kaptırma riskiyle karşı karşıya kalır. Aileler, trust yapıları kurmanın yanı sıra, vasiyetnameleri, vergi stratejilerini ve varlık koruma tedbirlerini kapsayan bütüncül planlar oluşturmak üzere deneyimli miras planlama uzmanlarıyla çalışmalıdır.
5. Aile Dinamiklerinin Etkisini Göz Ardı Etmek:
Servet, mevcut aile dinamiklerini çoğu zaman iyi ya da kötü yönde güçlendirir. Aileler olası çatışmaları ele almalı, net iletişim kanalları oluşturmalı ve uyuşmazlık çözüm mekanizmaları kurmalıdır. Bir aile kurulu veya konseyi, uyuşmazlıkların arabuluculuğuna yardımcı olabilir ve kararların ailenin ortak hedeflerini yansıtmasını sağlayabilir.
Servet Biriktirenlerin Zihniyeti: Sabır, Azim ve Uzun Vadeli Vizyon
Servet inşa etmek ve sürdürmek, uzun vadeli bir bakış açısı ve yatırımları sonuna kadar götürme sabrı gerektirir. Rockefeller ve Rothschild aileleri dahil en varlıklı ailelerin çoğu, servetlerini biriktirmek için on yıllar harcamıştır. Servet yaratmaya disiplinle ve tatmini erteleme istekliliğiyle yaklaşmışlardır. Kuşaklar boyu sürecek servet oluşturmak isteyen aileler; dayanıklılık, sürekli öğrenme ve değişen ekonomik koşullara uyum sağlama odaklı bir zihniyet geliştirmelidir.
Servet Oluşturan Bireylerin Temel Nitelikleri:
- Sabır: Gerçek servet inşasının zaman aldığını kabul edin. Aileler, nesiller boyunca korunan servetin özenli bir yönetim gerektirdiğini göz önünde bulundurarak, hızlı kazançlar yerine sürdürülebilir büyümeye odaklanmalıdır.
- Vizyon: Başarılı servet inşa edenlerin miraslarına ilişkin net bir vizyonu vardır. Bu vizyon yalnızca finansal hedefleri değil, aynı zamanda geride bırakmak istedikleri değerleri, gelenekleri ve etkiyi de kapsar.
- Azim: Servet inşa etmek, aksilikleri aşmayı, piyasa dalgalanmalarına dayanmayı ve değişen koşullara uyum sağlamayı gerektirir. Azim, ailelerin zorluklarla karşılaştıklarında bile uzun vadeli hedeflerine bağlı kalmalarını sağlar.
Nesiller Arası Servetin Temelleri: Uygulamaya Yönelik Pratik Adımlar
Sürdürülebilir bir aile mirası oluşturmak için ailelerin nesiller arası servet inşa etmek ve korumak üzere atması gereken çeşitli somut adımlar vardır. Aşağıda bu pratik adımlardan bazıları daha ayrıntılı biçimde ele alınmaktadır:
1. Kapsamlı Bir Varlık Yönetimi Planı Geliştirin
- Varlık Tahsisi: Riski dengelemek ve potansiyel getiriyi azami düzeye çıkarmak için yatırımları farklı varlık sınıflarına dağıtın. Bu; gayrimenkul, hisse senetleri, özel işletmeler ve sabit getirili araçları içerebilir. Çeşitlendirilmiş bir portföy, ailenin ekonomik durgunluk dönemlerine dayanmasına ve büyüme fırsatlarından yararlanmasına yardımcı olur.
- Nakit Akışı Yönetimi: Aileler, devam eden giderler, vergiler ve yeni yatırımlar için likiditeyi sağlamak amacıyla nakit akışını dikkatle yönetmelidir. Bu, nakit rezervi bulundurmayı ya da kiralık gayrimenkuller veya temettü ödeyen hisse senetleri gibi gelir getiren varlıklara yatırım yapmayı içerebilir.
- Vergi Stratejisi: Hayırseverlik bağışları, vakıflar (trust) ve hukuka uygun olduğu hâllerde offshore hesaplar gibi stratejilerle vergi yükünü en aza indirmek için vergi uzmanlarıyla çalışın. İyi yapılandırılmış bir vergi stratejisi, ailenin serveti koruma kabiliyetini önemli ölçüde artırabilir.
2. Yönetişim Yapılarını Oluşturun
- Aile Anayasası: Aile anayasası, ailenin değerlerini, misyonunu ve yönetişim ilkelerini resmî hale getirir. Bu belge, karar alma süreçlerine yön veren bir çerçeve işlevi görür; aile bankasına kimlerin erişebileceğini, fonların nasıl dağıtılacağını ve aile bireylerinin kaynaklara hangi koşullarda erişebileceğini belirler.
- Aile Kurulu veya Konseyi: Aile kurulu, ailenin servetinin yönetiminin gözetilmesinden sorumludur. Aile üyelerinden ve güvenilir danışmanlardan oluşabilen bu grup; yatırımlar, hayırseverlik faaliyetleri ve diğer önemli konularda karar alır. Bir yönetişim organının bulunması, ailede şeffaflığı, hesap verebilirliği ve birliği teşvik eder.
- Etkileşim Kuralları: Aile üyelerinin birbirleriyle ve aile bankasıyla nasıl etkileşim kuracağına ilişkin kurallar belirleyin. Bunlar arasında uyuşmazlık çözümüne, davranış kurallarına ve karar alma protokollerine ilişkin ilkeler yer alabilir. Açık kurallar, yanlış anlamaların azaltılmasına ve aile uyumunu ve serveti zedeleyebilecek anlaşmazlıkların önlenmesine yardımcı olur.
3. Bir Halef Planı Oluşturun
- Mentorluk ve Eğitim: Mirasçıları mentorluk programları, aile şirketlerinde staj veya mesleki gelişim kursları aracılığıyla liderlik rollerini üstlenmeye hazırlayın. Aileler, gelecek nesilleri liderlik için gereken becerilerle donatarak sorumlulukların sorunsuz devrini sağlayabilir.
- Sorumlulukların Kademeli Devri: Serveti ve sorumlulukları tek seferde devretmek yerine aşamalı bir yaklaşım benimsemeyi düşünün. Örneğin genç aile üyeleri önce aile bankasında veya işletmede daha küçük görevler üstlenebilir, zaman içinde giderek daha fazla sorumluluk alabilir. Bu yaklaşım, kendilerine güven ve yetkinlik kazanmalarına yardımcı olur.
- Liderlik İçin Net Kriterler: Liderlik rolü üstlenmek isteyen aile üyeleri için nitelikleri ve beklentileri tanımlayın. Bu kriterler; eğitim başarılarını, mesleki deneyimi ve ailenin değerlerine gösterilen bağlılığı kapsayabilir. Aileler, net standartlar belirleyerek liyakate dayalı liderliği teşvik edebilir ve ayrıcalık beklentisinin önüne geçebilir.
4. Eğitim ve Öğretim Programlarının Uygulanması
- Finansal Okuryazarlık: Bütçeleme, yatırım ve miras planlaması gibi konularda sürekli eğitim sağlayın. Bu, düzenli atölye çalışmalarını, finansal danışmanlara erişimi ve hatta resmî eğitim programlarını kapsayabilir. Finansal okuryazarlık, her kuşağın serveti nasıl yöneteceğini ve büyüteceğini bilmesinin temelini oluşturur.
- Değerler ve Hayırseverlik: Aile üyelerine değerlerin, hayırseverliğin ve topluma katkıda bulunmanın önemini öğretin. Aileler, onları hayır girişimlerine dahil ederek sorumluluk bilincini geliştirebilir ve cömertlik mirasını teşvik edebilir.
- Kişisel Gelişim: Liderlik, iletişim ve duygusal zekâ gibi alanlarda eğitim yoluyla kişisel gelişimi teşvik edin. Bu beceriler yalnızca serveti yönetmek için değil, aynı zamanda sağlıklı ilişkileri ve aile içinde etkin karar almayı desteklemek için de değerlidir.
Servetin Nesiller Boyunca Korunması: Uyum Yeteneği ve Yeniliğin Rolü
Sürekli değişen bir dünyada, servetin sürdürülebilirliği için uyum yeteneği belirleyicidir. Servetlerini nesiller boyunca başarıyla koruyan aileler, yeniliğe açık kalan ve yeni eğilimlere ve zorluklara proaktif biçimde yanıt veren ailelerdir.
1. Yenilik ve Gelişmekte Olan Piyasalara Yatırım Yapın
- Girişim Sermayesi ve Özel Sermaye: Önemli varlıklara sahip aileler, portföylerinin bir bölümünü girişim sermayesi veya özel sermaye yatırımlarına ayırmayı değerlendirebilir. Bu yatırımlar, teknoloji, sağlık ve yenilenebilir enerji gibi yüksek büyüme potansiyeline sahip sektörlere erişim sağlayabilir.
- Gayrimenkul Geliştirme: Gayrimenkul, istikrarlı ve değer kazanan bir varlık sınıfı olabilir. Aileler; konut, ticari veya sanayi amaçlı gayrimenkullere yatırım yapabilir ya da değerleri ve uzun vadeli hedefleriyle örtüşen geliştirme projelerine katılabilir.
- Küresel Piyasalar: Uluslararası piyasalara yatırım yapmak, çeşitlendirme sağlar ve büyüyen ekonomilere erişim imkânı sunar. Aileler, gelişmekte olan piyasalardaki yatırımları veya sürdürülebilirlik ve dijital dönüşüm gibi küresel eğilimlerle uyumlu işletmeleri değerlendirebilir.
2. Teknolojiyi ve Dijital Varlıkları Benimseyin
- Dijital Varlıklar: Kripto para ve blokzincir teknolojileri yeni varlık sınıfları ortaya çıkarmıştır. Bu varlıklar risk taşımakla birlikte, bazı aileler portföylerini çeşitlendirmenin bir yolu olarak bu seçenekleri değerlendirmeye başlamıştır. Dijital varlıklar, özellikle blokzincir teknolojisi gelişmeye devam ettikçe, uzun vadeli büyüme potansiyeli sunabilir.
- Finansal Teknoloji (FinTech): Robo-danışmanlar ve dijital ödeme sistemleri gibi FinTech yenilikleri, varlık yönetimi için yeni araçlar sunmaktadır. Aileler bu teknolojileri verimliliği artırmak, maliyetleri düşürmek ve varlık yönetiminde şeffaflığı güçlendirmek için kullanabilir.
- Yapay Zekâ ve Otomasyon: Yapay zekâ, yatırım fırsatları, ekonomik eğilimler ve risk yönetimi konusunda gelişmiş içgörüler sunabilir. Aileler, portföylerini optimize etmek için yapay zekâ destekli araçlardan yararlanarak getirileri artıran ve riski azaltan, veriye dayalı kararlar alabilir.
3. Toplumsal Sorumluluk Mirası Oluşturun
- Etki Yatırımcılığı: Aileler, finansal getirinin yanı sıra toplumsal veya çevresel fayda sağlayan şirketlere ya da projelere yatırım yaptıkları etki yatırımcılığına giderek daha fazla odaklanmaktadır. Bu yaklaşım, finansal hedefleri ailenin değerleriyle uyumlu hâle getirir, bir amaç duygusunu pekiştirir ve olumlu bir mirasa katkıda bulunur.
- Çevresel, Sosyal ve Kurumsal Yönetim (ESG) Ölçütleri: Yatırımcılar sürdürülebilir ve etik uygulamalara sahip şirketleri desteklemeye çalıştıkça ESG yatırımcılığı önemli bir eğilim haline gelmiştir. Aileler, yatırım stratejilerine ESG ölçütlerini dahil ederek hem servetlerini koruyabilir hem de önem verdikleri amaçlara destek olabilir.
- Hayırsever Vakıflar: Bazı aileler, hayır faaliyetlerini yönetmek üzere vakıflar kurmaktadır. Bu vakıflar, topluma katkıda bulunmak için yapılandırılmış bir yol sunmanın yanı sıra, aile bireylerinin ortak değerlerini yansıtan girişimlerde iş birliği yapabilecekleri bir zemin de oluşturur.
Güçlü Aile Bağlarını Sürdürmek: Uyumlu Bir Aile Kültürü Oluşturmak
Servetin korunması yalnızca finansal stratejilere değil, aynı zamanda güçlü aile ilişkilerine de dayanır. Yakın aile bağlarını sürdürmek birliği teşvik eder, anlaşmazlıkları en aza indirir ve ailenin ortak amacını pekiştirir. Aile bağlarını güçlendirmeye yönelik stratejiler şunlardır:
1. Düzenli Aile Toplantıları ve Kampları
- Yıllık Toplantılar: Yıllık bir aile toplantısı düzenlemek, aile üyelerinin yeniden bir araya gelmesi, aile işletmesine ilişkin konuları görüşmesi ve ortak değerleri pekiştirmesi için bir fırsat sunar. Bu toplantılar; çalıştayları, strateji oturumlarını ve bağları güçlendiren etkinlikleri içerebilir.
- Kilometre Taşlarını Kutlamak: Yıl dönümleri, mezuniyetler ve doğum günleri gibi önemli aile kilometre taşlarını, aile üyelerini bir araya getiren buluşmalarla kutlayın. Başarıların ve özel anların kutlanması, süreklilik duygusunun ve ortak kimliğin pekişmesine katkıda bulunur.
2. Açık İletişimin Teşvik Edilmesi
- Aile Toplantıları: Aylık veya üç aylık olarak düzenlenen aile toplantıları, aile finansmanı, yönetişim ve gelecek hedefleri hakkında açık iletişime olanak tanır. Bu toplantılar, endişelerin ele alınması, anlaşmazlıkların çözülmesi ve ortak kararların alınması için bir platform sağlar.
- Uyuşmazlık Çözüm Mekanizmaları: Aile içindeki uyuşmazlıkların ele alınması ve çözülmesi için süreçler oluşturun. Bunlar arasında arabuluculuk, oylama veya bir aile kurulu tarafından hakem yoluyla çözüm yer alabilir. Uyuşmazlıkların önceden çözüme kavuşturulması uyumu destekler ve anlaşmazlıkların büyümesini önler.
3. Karşılıklı Destek Kültürü Oluşturmak
- Mentorluk: Aile büyükleri, bilgi ve deneyimlerini aktararak genç üyelere mentorluk yapabilir. Mentorluk, aile bağlarını güçlendirir, yol gösterir ve yeni neslin liderlik rollerine hazırlanmasını sağlar.
- Ortak Faaliyetler ve Gelenekler: Ailenin değerlerini pekiştiren ve aidiyet duygusu sağlayan aile gelenekleri oluşturun. Bunlar arasında toplum hizmeti projeleri, ailece katılınan spor etkinlikleri veya yıllık tatiller yer alabilir. Gelenekler, bireysel farklılıkların ötesine geçen güçlü bir aile kültürünün inşasına katkıda bulunur.
Nesiller boyu sürecek servet inşa etmek yalnızca finansal bir çaba değildir; değerlerinizi yansıtan, ailenizi destekleyen ve dünya üzerinde olumlu bir etki yaratan bir miras oluşturmakla ilgilidir. CASH ile birlikte KASH'a da öncelik vererek, güçlü yönetişim yapıları kurarak, uyum yeteneğini benimseyerek ve güçlü aile bağlarını teşvik ederek, kalıcı bir miras için sağlam bir temel oluşturabilirsiniz. Burada ortaya konan ilkeler, servetin korunması, bilgeliğin geliştirilmesi ve ailenizin mirasının nesiller boyunca sürmesinin sağlanması için bir yol haritası sunmaktadır.
Sonuçta, kuşaklar boyu aktarılan servet yalnızca paradan ibaret değildir. Dokunduğunuz hayatlar, aktardığınız değerler ve ilham verdiğiniz olumlu değişimle ilgilidir. Mirasınızı inşa etmek ve sürdürmek için adım atarken unutmayın: amaç ve sorumlu yönetim anlayışıyla yönlendirilen servet, yalnızca ailenizin geleceğini değil, daha geniş anlamda dünyayı da şekillendirme gücüne sahiptir.
Gizlilik, Anonimlik Değil
Müşteri gizliliği, Banka'nın temel yükümlülüklerinden biridir. IFB, Komor Bankacılık Kanunu'nun (12 Haziran 2013 tarihli Loi n° 13-003/AU, 16., 17. ve 31. Maddeler) mesleki sır saklama hükümlerini, düzenleyici otoritesi Anjouan Offshore Finance Authority'nin (AOFA) gereklilikleri ile birlikte, kendi bağlayıcı standardı olarak benimsemiştir. Bu gönüllü benimseme, Banque Centrale des Comores tarafından lisanslandığı veya denetlendiği anlamına gelmez.
Gizlilik, müşteri bilgilerini yetkisiz üçüncü kişilere karşı korur. Hiçbir zaman anonimlik anlamına gelmez:
- Tanınan müşteriler: Her hesap, müşterinin gerçek adı altında açılır ve taranır; nihai gerçek faydalanıcıların tamamı belirlenir ve doğrulanır.
- Numaralı tanımlamalar: Bir hesabın kurum içi yazışmalarda ad yerine numarayla anıldığı durumlarda dahi Banka, hesap sahibinin kimliğini her zaman bilir ve kayıt altında tutar.
- Nominee yapılar: Nominee yönetici veya ortaklara sahip şirketler, yalnızca gerçek faydalanıcıların Banka'ya tam olarak açıklanması koşuluyla kabul edilir.
- Yasal ifşa: Bilgiler, hukukun gerektirdiği hallerde – düzenleyici kuruma, mahkemelere ve kolluk makamlarına, kara para aklamayla mücadele ve yaptırım kuralları uyarınca ve yürürlükteki vergi raporlama yükümlülükleri çerçevesinde – ifşa edilir. Muhabir bankalar yetkisiz üçüncü kişi sayılmaz.
- Güvenli işleme: Şifreli iletişim, bilmesi gereken kişilerle sınırlı erişim ve personel ile hizmet sağlayıcıların verdiği gizlilik taahhütleri müşteri verilerini korur.
Ayrıntılar Müşteri Gizliliği Politikamızda yer almaktadır.
IFB, Trust'lar, Holding yapıları, Sigorta, Aile Ofisleri ve Aile Vakıflarını kapsayan çok yönlü bir yaklaşımla servetlerini güçlendirmeyi hedefleyen Yüksek Net Değerli Bireyler (HNWI) için örnek teşkil eden bir merkezdir. HNWI'lerin karşılaştığı kendine özgü zorlukları ve hedefleri göz önünde bulunduran IFB, serveti nesiller boyunca korumak, büyütmek ve aktarmak üzere tasarlanmış çözümleri benzersiz bir sofistikasyon ve stratejik öngörüyle özenle hazırlar.
IFB olarak servetin korunmasının ve artırılmasının hassas ve bütüncül bir yaklaşım gerektirdiğini biliyoruz. Küresel finansın, hukuki yapıların ve vergi sistemlerinin karmaşıklıklarındaki uzmanlığımız, bizi varlık yönetiminde ideal iş ortağınız konumuna getirir. IFB yalnızca bir hizmet sağlayıcı değildir; zamanı aşan bir miras oluşturmanızda ortağınızdır ve servetinizin yalnızca geleceğinize değil, sizden sonra gelenlerin geleceğine de hizmet etmesini sağlar
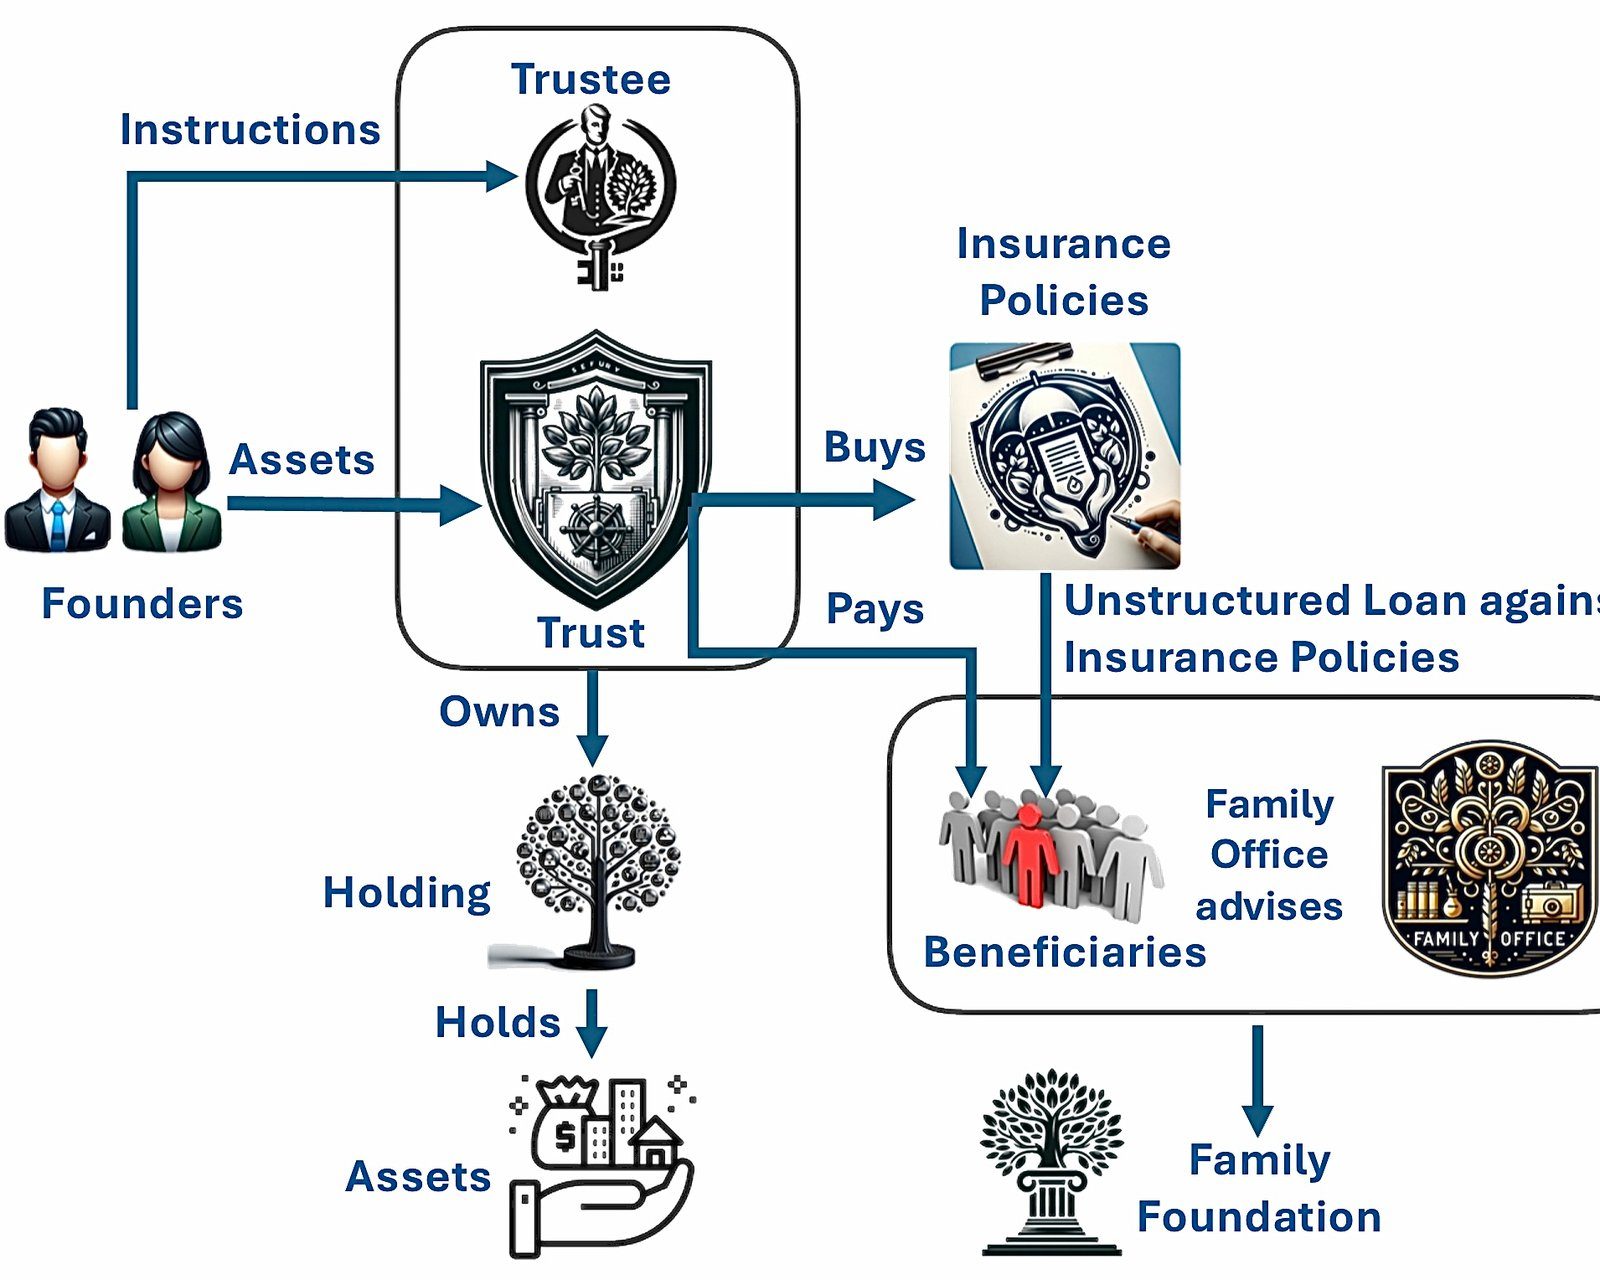
Trustlar, Holdingler, Sigorta
Tröstler, Holdingler ve Sigorta, varlık koruma, vergi verimliliği ve miras planlaması için araçlar sunan servet koruma stratejilerimizin merkezinde yer almaktadır. IFB, uluslararası hukuki çerçeveden yararlanarak varlıklarınızın dalgalanmalara ve belirsizliğe karşı korunmasını sağlar ve hem büyüme hem de sürdürülebilirlik açısından optimizasyon gerçekleştirir.
Aile Ofisleri
Aile Ofisleri, kapsamlı ve kişiye özel Varlık Yönetimi hizmetleri sunma taahhüdümüzü ifade eder. IFB'nin aile ofisleri; yatırım stratejisi, hayırseverlik, yönetişim ve eğitim dahil olmak üzere varlık yönetiminin tüm boyutlarını kapsayacak şekilde yapılandırılmıştır ve ailenizin servet hedeflerine hassasiyetle ve bütünlük içinde ulaşılmasını sağlar.
Aile Vakfı
Aile Vakıfları, servetin hayırseverlik çalışmalarına yönlendirilmesi için IFB tarafından kolaylaştırılır ve ailenizin değerleriyle örtüşen kalıcı bir etki yaratır. Stratejik hayırseverlik yoluyla, yüksek net varlıklı bireylerin, uzun vadeli finansal hedeflerle uyumlu biçimde toplumsal faydayı destekleyen hayırsever bir miras oluşturmalarına yardımcı oluyoruz.
Portföy Yönetimi
Beaufort Menkul Kıymetleştirme Holding olarak, hem performans hem de güvenlik arayan seçkin müşterilerin ihtiyaçlarını karşılamak üzere tasarlanmış eksiksiz bir varlık yönetimi hizmetleri yelpazesi sunuyoruz. Yaklaşımımız, finansal piyasalara ilişkin derin bir kavrayışı, finansal hedeflerinize ulaşmanıza yardımcı olacak kişiselleştirilmiş, müşteri odaklı bir metodolojiyle birleştirir.
Finansal hedeflerinizi ve risk toleransınızı bize bildirmek için lütfen Yatırım Anketimizi doldurun. Özel ihtiyaçlarınızı bizimle görüşmek isterseniz lütfen direktörümüz Bichara Kaba ile iletişime geçin.



Sonraki adım
Tanıştırma talep edin
Kim olduğunuzu ve aklınızdaki konuyu birkaç satırla bize anlatın. Talebiniz doğrudan Bankaya iletilir ve gizlilik içinde ele alınır.
Görüşmeyi mi tercih ediyorsunuz? 30 dakikalık bir Video Konferans planlayın.