Varlık Yönetimi
Servetin Korunması
Offshore Bankacılık ve Varlık Koruma
Neyin işe yaradığı ve neyin yaramadığı
Görünür servet, hak taleplerini çeker. Doktorlar, gayrimenkul geliştiricileri, kurucular ve üst düzey yöneticiler, kendilerini bir dava ve varlıklarının dondurulmasına veya yurda iadesine yönelik bir mahkeme kararıyla karşı karşıya bulabilir.
Bir offshore banka hesabı tek başına koruma sağlamaz. Bir mahkeme, hesap sahibine parayı geri getirmesini emredebilir ve emre uymaması hâlinde onu mahkemeye saygısızlıktan sorumlu tutabilir.
Koruma, herhangi bir talep ortaya çıkmadan önce kurulan bir yapıdan gelir; bu yapıda varlıkları başka bir yetki alanındaki bağımsız bir mütevelli elinde tutar ve yapı vergi bakımından tam olarak beyan edilir. Bu şekilde kurulduğunda hukuka uygundur. Bir talep ufukta belirdikten sonra aceleyle kurulduğunda ise hileli bir devir niteliği taşır ve mahkemeye itaatsizlik işlemlerine yol açar.
En bilinen kombinasyon, Cook Adaları'nda kurulan bir trust, onun altında yer alan bir LLC ve özenle seçilmiş bir yetki alanındaki banka hesabından oluşur. Aşağıda, her bir katmanın işlevi ve sınırlarını gösteren örnekler ele alınmaktadır.
Cook Adaları Trust Yapısı
Cook Adaları Uluslararası Tröstler Yasası 1984, yabancı alacaklıların uluslararası bir tröste erişmesini güçleştirmektedir:
- Yabancı mahkeme kararları vakfa (trust) karşı icra edilmez; alacaklının Cook Adaları Yüksek Mahkemesi önünde yeniden dava açması gerekir.
- Alacaklı, kurucunun asıl amacının o alacaklıyı dolandırmak olduğunu makul şüphenin ötesinde ispatlamak zorundadır.
- Kısa süreler geçerlidir: alacaklının dava hakkının doğmasından itibaren iki yıldan uzun süre sonra yapılan bir devir hileli sayılmaz ve talepler bir ila iki yıl içinde ileri sürülmelidir.
Dava: FTC v. Affordable Media, 179 F.3d 1228 (9th Cir. 1999)
Kurucular (settlor), yatırımcı paralarını bir Cook Adaları tröstüne aktarmıştı. ABD mahkemesi paraların iadesine hükmetti; tröst yöneticisi (trustee) bunu reddetti. Dokuzuncu Daire Mahkemesi, kurucular hakkında verilen hukuki nitelikteki mahkeme hakaretinin cezalandırılması kararını onadı ve kurucular hapsedildi: kendi yarattıkları bir imkânsızlık savunma teşkil etmedi. Fonlar Cook Adaları'nda kaldı ve uyuşmazlık bir uzlaşmayla sonuçlandı.
Bu ders iki yönlü işler. Trust ayakta kaldı; talep ortaya çıktıktan sonra onu fonlayanlar ise hapse girdi.
Tröstün Altındaki LLC
Tröstün sahibi olduğu bir limited şirket, hesaplar ve portföyler gibi işletme varlıklarını elinde tutar. Olağan dönemlerde şirketi müşteri yönetir. Bir talep ortaya çıktığında, mütevelli müşterinin yerine yönetici olarak atanır; böylece müşteri varlıkları hareket ettirme yetkisini kaybeder.
ABD mahkemeleri bu geçişi dikkatle inceler. Kurucunun kontrolü elinde tuttuğu veya devri ancak bir talep ortaya çıktıktan sonra yaptığı durumlarda, onu hâlâ yükümlülüğü yerine getirebilecek durumda sayarlar ve In re Lawrence (Bankr. S.D. Fla.) davasında olduğu gibi mahkemeye saygısızlıktan sorumlu tutarlar. Dolayısıyla yapı, ancak kontrol herhangi bir uyuşmazlıktan çok önce gerçek anlamda bağımsız ellerde ise işlev görür.
Banka Hesabı
Üçüncü katman banka hesabıdır. Yetki alanı üç nedenle önem taşır:
- Yabancı bir para alacağına ilişkin mahkeme kararının icra edilebilmesi için yerel düzeyde yeni bir yargılama yapılması gerekip gerekmediği.
- Vergi raporlaması geçerliliğini korurken, bankacılık gizliliğinin yasayla korunup korunmadığı.
- Bankalarına ilişkin denetimin ne kadar güçlü olduğu.
Bankacılık yetki alanlarının karşılaştırması
İsviçre. Bankacılık gizliliği ceza hukuku kapsamında korunmaktadır (Bankacılık Kanunu madde 47). Yabancı mahkeme kararları, koşulların sağlanması halinde Milletlerarası Özel Hukuk Kanunu (madde 25 vd.) uyarınca tanınır; alacaklının davanın esasını yeniden görüştürmesi gerekmez, ancak tanıma davası açması gerekir.
Lihtenştayn. Yabancı mahkeme kararları yalnızca bir antlaşma veya mütekabiliyet ilkesinin öngördüğü hallerde tenfiz edilir; bu durum ABD kaynaklı parasal hükümler için geçerli değildir; alacaklının Lihtenştayn'da yeniden dava açması gerekir.
Dubai (DIFC). DIFC Mahkemeleri, DIFC'nin kendi ortak hukuk esaslı mevzuatını uygular. Yabancı bir mahkeme kararının DIFC'de icra edilebilmesi için önce DIFC Mahkemeleri önüne getirilmesi gerekir.
Singapur. ABD mahkeme kararları Yabancı Mahkeme Kararlarının Karşılıklı İcrası Yasası kapsamı dışında kalmakta olup common law (Anglo-Sakson hukuku) uyarınca yeniden dava açılarak icra edilmek zorundadır. Mukim olmayan kişi olarak hesap açmak zorlu bir süreçtir.
Komor Adaları. Bankanın merkez yetki alanı; Anjouan'daki offshore bankalar AOFA tarafından lisanslı ve denetime tabidir.
Özet
- Cook Adaları trust'ı, varlıkları yasal süre sınırları dâhilinde yabancı mahkeme kararlarına karşı korur.
- LLC, kontrolün zamanında bağımsız ellere geçmesi koşuluyla günlük işleyişte esneklik sağlar.
- Bankanın bulunduğu yetki alanı, bir alacaklının hesaba ulaşmadan önce ne kadar çaba göstermesi gerektiğini belirler.
- Bunların hiçbiri, talepten sonra kurulan bir yapıyı veya kontrolü elinde tutmaya devam eden bir müşteriyi korumaz.
Hukuka uygun mudur?
Evet; talepten önce, meşru gerekçelerle kurulmuşsa ve tam olarak beyan edilmişse. Offshore, vergi dışı anlamına gelmez. ABD vatandaşı ve mukimleri FBAR ve Form 8938 sunar; her müşteri defterlerini düzenli tutar, lisanslı mütevelli ve avukatlarla çalışır ve vergi makamlarından hiçbir şey gizlemez. Yapı, vergi idaresine karşı değil, hukuki taleplere karşı koruma sağlar.
Şimdi neler yapabilirsiniz
- IFB danışmanınızla veya deneyimli bir varlık koruma avukatıyla görüşün.
- Yapıyı varlık türüne göre tasarlayın: gayrimenkul, işletmeler, portföyler, dijital varlıklar veya koleksiyonlar.
- Bankacılık yetki alanını seçin.
- Yapıyı, yılda bir kez, yeni içtihatlar ve kendi koşullarınız doğrultusunda gözden geçirin.
- Mevzuata uyumlu kalın.
Yapı, uyuşmazlıktan önce kurulmuş olmalıdır. Sonradan kurulduğunda hiçbir şeyi korumaz ve kendi başına yeni riskler doğurur.
Sunumumuzu indirin (buradan)
Varlıkların Korunmasında Ustalık: Mülkiyetin Ötesinde Kontrol
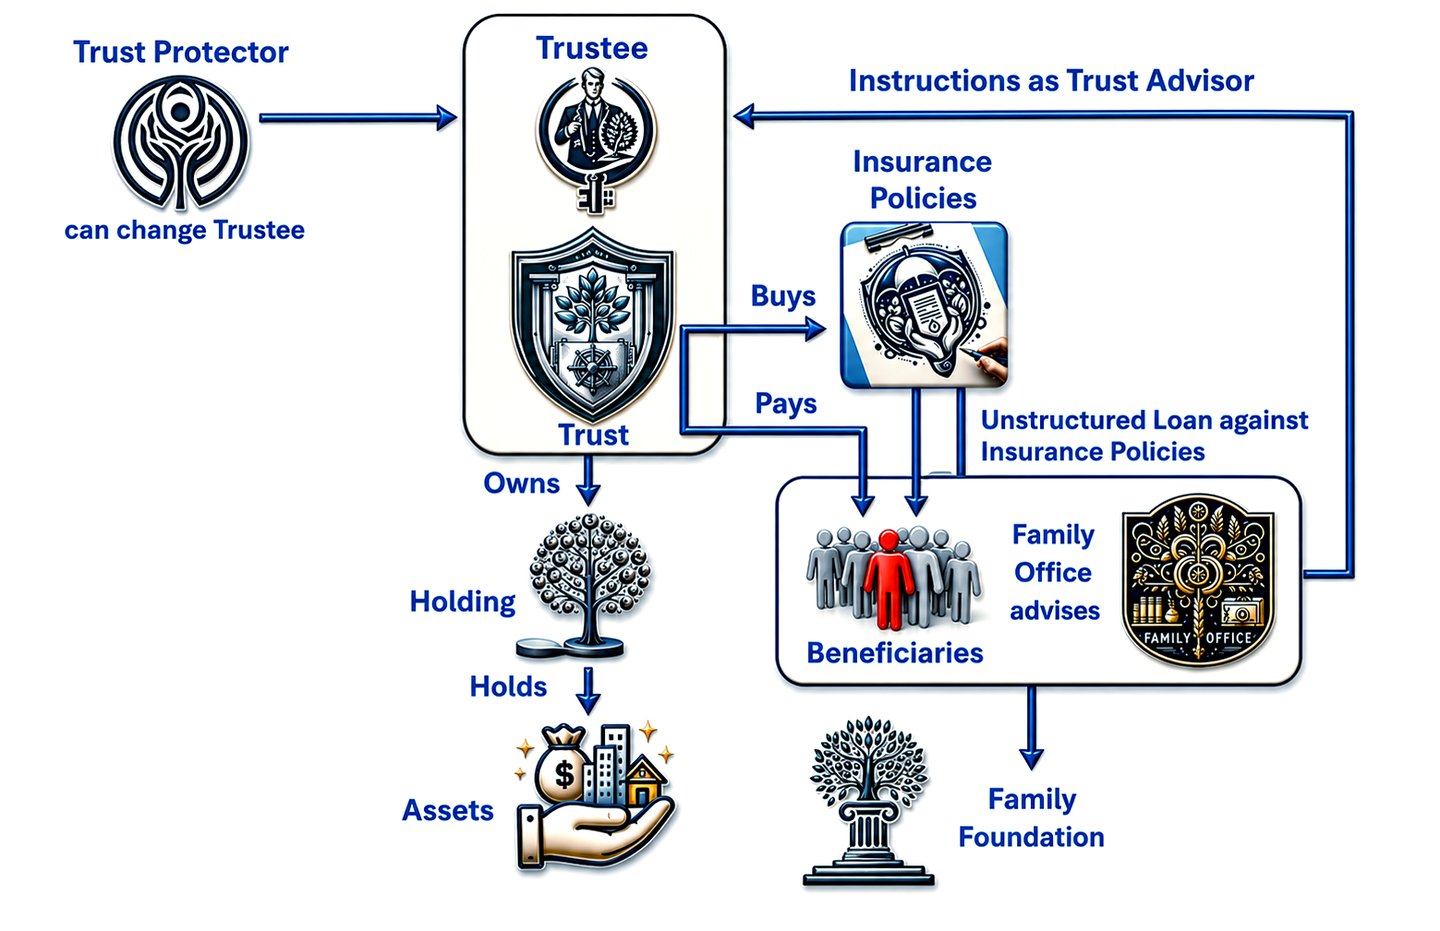
Ultra zengin kesimde servetin korunması, salt varlık biriktirmenin ötesine geçerek nesiller boyunca sürekliliği ve büyümeyi güvence altına alan stratejik bir sanat biçimine dönüşmektedir. Bu yaklaşımın özünde bir paradigma değişimi yatmaktadır: mülkiyet arayışından kontrolün inceliğine geçiş. Bu hassas strateji, serveti vergilendirme, davalar ve yanlış yönetim gibi olağan aşındırıcı etkenlerden korumakla kalmaz, aynı zamanda nesiller arasında etkin biçimde aktarılmasını da sağlar.
Mülkiyet Yerine Kontrol Anlayışı
Ultra zenginler, varlıkların doğrudan mülkiyetinin sorumluluk, vergilendirme ve istenmeyen kamusal inceleme gibi doğal dezavantajlar taşıdığını uzun süredir kabul etmektedir. Bunun yerine, mülkiyetin getirdiği yüklerden arınmış biçimde varlıkları kontrol etmeye odaklanırlar. Bu strateji, lüks gayrimenkul, yat ve sanat koleksiyonları gibi varlıkların sunduğu faydadan yararlanmalarına imkân tanırken, bu varlıkların tamamen sahipliğine bağlı hukuki ve mali kırılganlıkları en aza indirir.
Trust'lar: Servet Kontrolünün Temeli
Trustlar, servetin korunmasına yönelik stratejide önemli bir rol oynar. Hukuki bir çerçeve olarak, bireylerin varlıklarının mülkiyetini ayrı bir tüzel kişilik olan trusta devretmelerine imkân tanır. Bu ayrım, varlıkları kişisel hukuki sorunlardan korur, vergi planlamasını kolaylaştırır ve servetin kurucunun arzularına uygun olarak yönetilmesi ve dağıtılması için yapılandırılmış bir yol sağlar. Kurucu, mülkiyetten vazgeçip kontrolü elinde tutarak, servetin vefatından sonra dahi kendi vizyonuna uygun biçimde yönetilmesini güvence altına alır.
Hayat Sigortası: Stratejik Bir Varlık
Çoğu zaman yalnızca bir mali koruma aracı olarak algılanan hayat sigortası, varlıklı kesimin gelişmiş varlık yönetimi stratejilerinde belirleyici bir rol üstlenir. Özellikle fazla fonlanmış hayat sigortası poliçeleri çifte avantaj sunar: vergi avantajlı varlık büyümesi için bir araç işlevi görürler ve varlıkların güvenli biçimde devrine imkân tanırlar. Bu poliçeler, varlığın elverişli bir vergi ortamında büyümesini sağlayacak şekilde yapılandırılabilir; stratejik olarak kullanıldıklarında ise yatırımları finanse edebilir veya likidite sağlayabilir, bunu yaparken de geleneksel veraset vergilerinin dışında kalan bir ölüm teminatı aracılığıyla poliçe sahibinin mirasını güvence altına alırlar.
Aile Vakıfları: Amaca Yönelik Hayırseverlik
Aile vakıflarının kurulması, stratejik servet korumanın bir başka kademesini oluşturur. Bu yapılar yalnızca ailenin hayırseverlik vizyonunun altını çizmekle kalmaz, aynı zamanda varlık yönetimi ve miras oluşturma bakımından etkili bir araç işlevi görür. Çok varlıklı kişiler, varlıkları bir aile vakfına tahsis ederek önemli vergi avantajları elde edebilir, hayırseverlik faaliyetleri üzerinde kontrol sağlayabilir ve aile bireylerini yönetişime dahil ederek ailenin değerlerinin hayır faaliyetleri yoluyla sürdürülmesini güvence altına alabilir.
Aile Ofisleri: Varlık Yönetiminin Tasarımı
Bu karmaşık stratejilerin yönetilmesinin merkezinde, varlıklı ailelerin kendine özgü ihtiyaçlarına hizmet eden özel bir yapı olan aile ofisi yer alır. Aile ofisleri, yatırım yönetimi ve miras planlamasından vergi stratejisine ve hayırseverlik danışmanlığına kadar eksiksiz bir hizmet yelpazesi sunar. Bu işlevleri merkezileştirerek aile ofisleri, finansal ve hukuki stratejileri ailenin genel hedefleriyle uyumlu hale getiren, varlıkların korunmasına yönelik bütüncül bir yaklaşım sağlar.
Çok Kuşaklı Bir Stratejinin Uygulanması
Bu stratejilerin uygulanması, çeşitli hukuki ve finansal araçlar arasındaki etkileşimin titizlikle planlanmasını ve anlaşılmasını gerektirir. Bu süreç, servetin korunmasına yönelik net hedeflerin belirlenmesini, bu hedefleri destekleyen hukuki çerçevelerin anlaşılmasını ve yüksek net varlıklı bireylere yönelik varlık yönetiminin karmaşıklıklarına hâkim uzmanlarla çalışılmasını içerir.
Özetle
Ultra zenginlerin servetin korunmasına yönelik yaklaşımı, serveti kuşaklar boyunca korumak ve büyütmek için mevcut mekanizmalara ilişkin sofistike bir kavrayışı yansıtmaktadır. Mülkiyet yerine kontrole ağırlık vererek; tröstleri, hayat sigortasını ve aile vakıflarını kullanarak ve bu stratejileri aile ofisleri aracılığıyla yöneterek, servetlerini yalnızca yakın tehditlere karşı korumakla kalmayıp sürekli büyümesini ve güncelliğini de güvence altına alırlar. Karmaşık olmakla birlikte bu yöntem, finansal mirasını gelecek kuşaklar için güvence altına almak isteyenlerin değişen ölçülerde uygulayabileceği, etkili servet korumasına dair değerli çıkarımlar sunmaktadır.
Yapımız
Tröstler
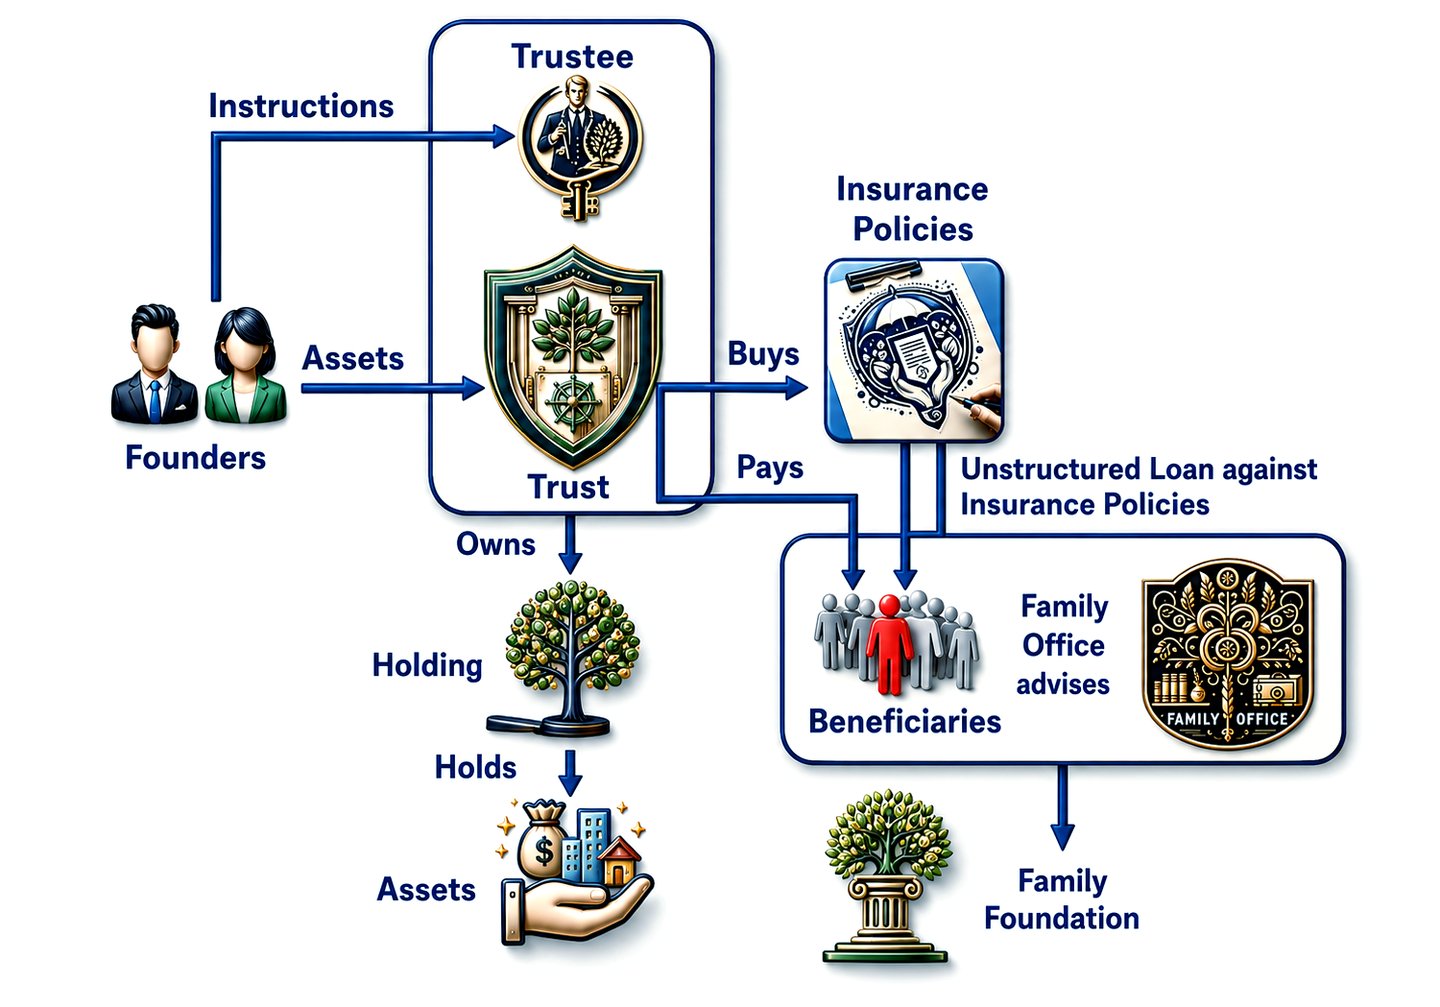
Yüksek net servet sahibi bireyler (HNWI) müşterilerimiz, vergi verimliliğini optimize etmek, varlıkları korumak ve servetin gelecek kuşaklara sorunsuz biçimde aktarılmasını sağlamak amacıyla çoğu zaman dünyanın çeşitli yargı bölgelerinde tröstler kurar. Tröstün kurulacağı yerin seçimi; hukuki hususlar, vergi sonuçları, varlık koruma yasaları ve gizlilik kaygıları dahil olmak üzere çeşitli etkenlere bağlıdır.
Portföy Varlıkları
Varlıkların tutulduğu tipik yerler; düzenleyici ortam, vergi hususları, varlık koruma mevzuatı ve bireysel tercihler gibi etkenlere göre değişir. Bununla birlikte, yüksek net değerli bireyler (HNWI) ve şirketler tarafından yaygın olarak tercih edilen birkaç yetki alanı bulunmaktadır
Aile Ofisleri
Aile Ofisi'nin stratejik bakış açısıyla, varlık yönetiminin ve özel aile yönetişiminin zirvesini keşfedin. Yalnızca yüksek net değerli bireyler ve aileleri için tasarlanan Aile Ofisleri, servetin kuşaklar boyunca korunması ve artırılması için olağanüstü bir yaklaşım sunar. Kişiselleştirilmiş yatırım stratejilerinin, miras planlamasının ve hayırseverlik girişimlerinin bir araya gelerek zamanı aşan bir miras oluşturduğu bir dünyaya adım atın. Finansal başarının zirvesindekilerin kendine özgü ihtiyaçlarını karşılamak üzere tasarlanmış, size özel finansal ve yaşam tarzı yönetimi çözümlerinin sofistike yapısını benimseyin. Bir Aile Ofisi'nin varlık yönetimi deneyiminizi nasıl yeniden tanımlayabileceğini, mirasınızın yalnızca korunmasını değil aynı zamanda gelişmesini nasıl sağlayabileceğini keşfetmek için tıklayın.
Aile Vakıfları
Hayırseverliğe aile vakfıyla kalıcı bir biçim kazandırın. Servetini anlamlı bir etkiye dönüştürmek isteyen yüksek net değerli bireyler ve aileler için tasarlanan Aile Vakıfları, stratejik bağışçılığın özünü yansıtır. Değerlerinizin geleceği şekillendirdiği, odaklı hayırseverlik faaliyetleriyle kalıcı değişim yarattığı bir dünyaya adım atın. Bir Aile Vakfı kurmanın; şefkat, yenilik ve toplumsal ilerleme mirasını özenle oluşturmanıza nasıl imkân tanıdığını keşfedin. Vergi etkinliği, miras oluşturma ve kendinizden daha büyük bir amaca katkıda bulunmanın derin tatmini dahil olmak üzere benzersiz avantajları incelemek için tıklayın. Bir Aile Vakfı'nın, daha iyi bir dünya vizyonunuzu nasıl gerçeğe dönüştürebileceğini ve sizi etkili ve kalıcı bir hayırseverliğe nasıl yönlendirebileceğini öğrenin.
Kendi Sigortası veya Poliçesi
Doğrudan sahibi olduğunuz sigorta şirketleri, fonlarını güvenli biçimde korumak ve büyütmek isteyen Yüksek Net Değerli Bireylere (HNWI) yönelik çeşitli ürün ve hizmetler sunar. Bu sunumlar genellikle hayat sigortası, yıllık gelir ürünleri ve diğer varlık yönetimi çözümlerini kapsar. Sigorta şirketlerinin HNWI'lerin fonlarını korumasına ve büyütmesine nasıl yardımcı olabileceği aşağıda açıklanmaktadır:
Birikimli Hayat Sigortası
Nakit değerli hayat sigortası, varlık yönetimi ve miras planlamasında güçlü bir araçtır; hem erişilebilir fonlar hem de önemli bir ölüm teminatı sunar. Geleneksel teminatın ötesinde, uzun vadeli servet korumasını destekler ve bir trust içinde tutulduğunda nesiller boyu fayda sağlar. Bu makale, başlıca özelliklerini ve miras planlamasındaki rolünü incelemektedir.
Yasal Yedekler ve Sigorta
Sigorta şirketlerinin yasal karşılıklarına yatırım yapmak, poliçe sahiplerine yönelik yükümlülüklerin yerine getirilmesini güvence altına alan zorunlu karşılıklara sermaye tahsis etmeyi içerir. Bu yatırımlar, düzenleyici gözetim sayesinde güvenlik sunar ve getiri sağlayabilir.
IFB, trust ve holding yapılarının kurulması yoluyla mali stratejilerini optimize etmek ve nesiller arası serveti korumak isteyen Yüksek ve Çok Yüksek Net Varlıklı Bireyler (HNWI ve VHNWI) ile Ultra Yüksek Net Varlıklı Bireyler (UHNWI) için güvenilir bir ortak konumundadır.
Yaklaşımımız geleneksel bankacılık hizmetlerinin ötesine geçerek, değerli müşterilerimizin kendine özgü ihtiyaç ve beklentilerine göre uyarlanmış eksiksiz bir Varlık Yönetimi çözümleri yelpazesini kapsar.
- Kapsamlı Finansal Değerlendirme: IFB'de iş birliğimize, müşterinin finansal dünyasının titiz bir analizini yaparak başlıyoruz. Derinlemesine görüşmeler ve verilere dayalı değerlendirmeler aracılığıyla, varlıklar, yükümlülükler, gelir kaynakları ve harcama kalıpları dahil olmak üzere müşterinin tüm finansal portföyü hakkında bilgi ediniyoruz. Bu bütüncül anlayış, müşterinin finansal hedefleri, risk toleransı ve uzun vadeli beklentileriyle uyumlu, kişiye özel bir mali stratejiyi şekillendirdiğimiz temeli oluşturur.
- Stratejik Vergi Planlaması: Deneyimli finans uzmanlarımızdan oluşan ekibimiz, müşterinin hukuk ve vergi danışmanlarıyla iş birliği içinde, müşterinin yatırımları, gelir akışları ve miras devirleriyle ilişkili vergi yükümlülüklerini en aza indirmek üzere gelişmiş vergi optimizasyonu stratejileri uygular. Uluslararası vergi mevzuatına ilişkin kapsamlı bilgi birikimimizden yararlanarak, avantajlı vergi yetki alanlarından faydalanan, mevcut vergi indirimlerini azami ölçüde değerlendiren ve ilgili vergi makamlarına uyumu güvence altına alan yapılandırma çözümleri geliştiririz.
- Özel Tasarlanmış Trust Hizmetleri: IFB'nin trust hizmetleri, yüksek net değerli bireysel (HNWI) müşterilerimizin karmaşık servet koruma ve miras planlaması ihtiyaçlarını karşılamak üzere tasarlanmıştır. Müşterinin hukuk danışmanlarıyla yakın koordinasyon içinde, varlıkların korunmasını, kuşaklar arası servet aktarımının sorunsuz yürütülmesini ve gelecek kuşaklar için kalıcı finansal güvenliğin sağlanmasını amaçlayan, kişiye özel trust yapılarının kurulmasına ve yönetilmesine yardımcı oluruz. Yaklaşımımız esnekliğe, şeffaflığa ve titiz bir özene dayanır; müşterinin istekleri yerine getirilir ve mirası, kendi yüksek standartlarına uygun biçimde korunur.
- Gelişmiş Yatırım Yönetimi: Geniş yatırım uzmanları ağımızdan ve çeşitli yatırım fırsatlarına erişimimizden yararlanan IFB, riski ihtiyatlı biçimde yönetirken getirileri optimize etmeyi amaçlayan tam kapsamlı yatırım yönetimi hizmetleri sunar. Yatırım stratejilerimiz; müşterinin risk profiline, yatırım vadesine ve finansal hedeflerine göre şekillendirilir ve sermayenin korunmasına, uzun vadeli büyümeye ve portföy çeşitlendirmesine özel önem verilir. Aktif izleme, titiz gerekli özen (due diligence) süreçleri ve dinamik varlık dağılımı yoluyla üstün yatırım performansı sağlamaya ve müşterinin genel finansal refahını artırmaya çalışırız.
- Bütüncül Varlık Yönetimi: Gerçek servetin yalnızca finansal varlıkların ötesine geçtiğini göz önünde bulunduran IFB, müşterinin finansal yaşamının tüm yönlerini kapsayan bütüncül bir varlık yönetimi yaklaşımı benimser. Müşterinin hukuk ve vergi danışmanlarıyla yakın iş birliği içinde çalışarak gayrimenkul varlıkları, ticari çıkarları, hayırseverlik faaliyetleri ve kişisel mirasları dahil olmak üzere mali işlerinin çeşitli yönlerini koordine ederiz. Bu unsurları tutarlı bir varlık yönetimi stratejisinde bütünleştirerek müşterilerimizin finansal hedeflerine açıklık, güven ve gönül rahatlığıyla ulaşmalarını sağlıyoruz.
- İş Birliğine Dayalı Ortaklık: IFB olarak, müşterilerimizin hedeflerine ulaşmasında iş birliğinin önemini biliyoruz. Bu nedenle, müşterinin güvendiği hukuk ve vergi danışmanlarıyla birlikte çalışır, onların uzmanlığından ve görüşlerinden yararlanarak müşterinin finansal ihtiyaçlarının tamamına yanıt veren kapsamlı çözümler geliştiririz. Açık iletişime, karşılıklı saygıya ve ortak amaca dayalı bir ortam oluşturarak, müşterilerimizin geleneksel bankacılığın sınırlarını aşan, gerçek anlamda bütünleşik ve sorunsuz bir varlık yönetimi deneyiminden yararlanmasını sağlarız.
Özünde IFB, tröstler, holding yapıları ve benzeri araçlar aracılığıyla mali stratejilerini optimize etmek ve nesiller arası serveti korumak isteyen yüksek net değerli bireyler için sarsılmaz bir müttefik ve savunucu işlevi görür. Mükemmellik, dürüstlük ve müşteri odaklılık taahhüdümüz doğrultusunda, müşterilerimizin beklentilerini aşmayı ve en iddialı finansal hedeflerine ulaşmalarına yardımcı olmayı amaçlıyoruz.
Sonraki adım
Tanıştırma talep edin
Kim olduğunuzu ve aklınızdaki konuyu birkaç satırla bize anlatın. Talebiniz doğrudan Bankaya iletilir ve gizlilik içinde ele alınır.
Görüşmeyi mi tercih ediyorsunuz? 30 dakikalık bir Video Konferans planlayın.