Varlık Yönetimi
Tröstler
Tröstlerin mülkiyeti yararlanıcılıktan nasıl ayırdığı, neleri koruduğu ve maliyetinin ne olduğu.
Tröstler
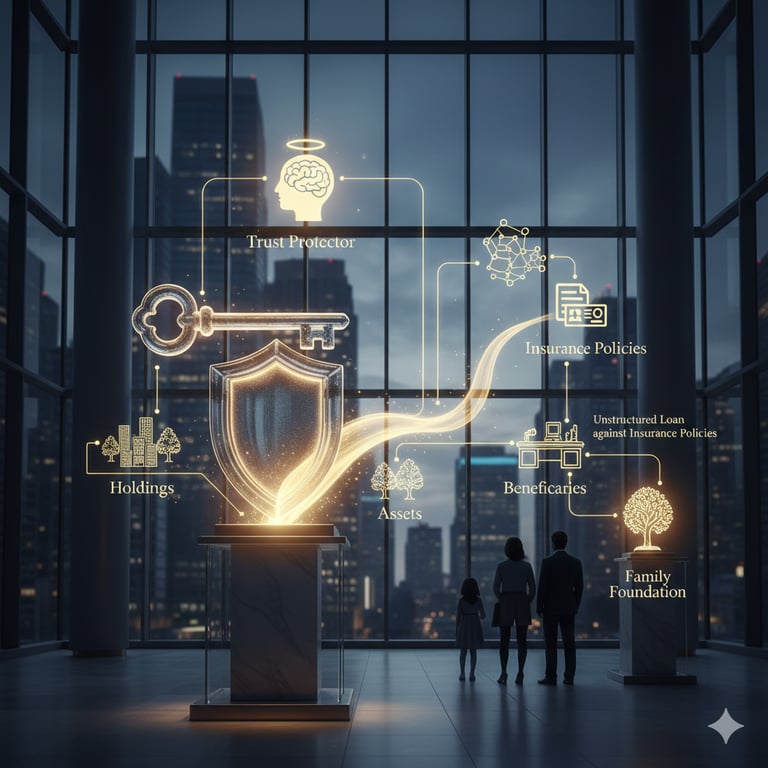
Bir trust, varlıkların mülkiyetini bu varlıklardan sağlanan menfaatten ayırır. Özenle uygulandığında bu tek fikir, serveti alacaklılara karşı korur, nesiller boyunca aktarır ve kamuoyunun gözünden uzak tutar. Özensiz uygulandığında bunların hiçbirini sağlamaz. Bu sayfa temel bilgileri ve maliyetleri sunar; aşağıdaki beş çalışma konuyu derinlemesine ele alır.
- Trust yapıları: Servetin korunmasına yönelik tüm trust türleri karşılaştırmalı olarak ele alınmaktadır: geri alınabilir trust’lar, geri alınamaz trust’lar, kurucusunun yıllık sabit ödeme alma hakkını saklı tuttuğu trust’lar, lehtarın payını devretmesini ve alacaklıların bu paya erişimini sınırlayan trust’lar, kalan varlıkların hayır kurumlarına aktarıldığı trust’lar ve nesiller boyu devam eden trust’lar.
- Trust yetki alanlarının karşılaştırması: Dünya genelindeki trust yetki alanlarının karşılaştırmalı analizi: vergi, gizlilik, istikrar, icra edilebilirlik, anlaşma kapsamında tanınma ve yetki alanı değişikliği.
- Nesiller boyu süreklilik: Tröst yapılarının serveti nesiller boyunca nasıl koruduğu: tröst süresini sınırlayan (perpetuity) kurallar, koruma duvarı (firewall) mevzuatı, koruyucular (protector), tröstün yeniden yapılandırılması (decanting) ve yetki alanı değişikliği (migration).
- Aile ofisleri için kullanım alanları: Ultra yüksek net değerli bireylerin ve aile ofislerinin, tröstleri (trust) daha geniş bir servet planlaması yapısının merkezi unsurları olarak nasıl kullandığı.
- Offshore tröstler ve ikinci vatandaşlık: Offshore tröstler ve ikinci vatandaşlığın analizi: hukuki ayrıntılar, yargısal denetim ve ikisinin çifte strateji içinde nasıl bir araya geldiği.
Trust Yetki Alanları
Yüksek net servet sahibi bireyler (HNWI) müşterilerimiz, vergi verimliliğini optimize etmek, varlıkları korumak ve servetin gelecek kuşaklara sorunsuz biçimde aktarılmasını sağlamak amacıyla çoğu zaman dünyanın çeşitli yargı bölgelerinde tröstler kurar. Tröstün kurulacağı yerin seçimi; hukuki hususlar, vergi sonuçları, varlık koruma yasaları ve gizlilik kaygıları dahil olmak üzere çeşitli etkenlere bağlıdır.
ABD'de Nesiller Arası Servet Aktarımı İçin Trust Türleri:
- Gayrikabili Rücu Hayat Sigortası Tröstleri (ILIT'ler): Bu tröstler hayat sigortası poliçelerini terekenin dışında tutarak ölüm tazminatının lehtarlara vergisiz olarak intikal etmesini sağlar. ILIT'ler, veraset vergilerini karşılamak üzere likidite sağlar ve ailenin varlıklarını zorunlu satıştan korur.
- Kuşak Atlamalı Tröstler (GST'ler): GST'ler varlıkları torunlara veya sonraki kuşaklara aktarır. Kurucunun kuşak atlamalı devir vergisi muafiyeti kapsamındaki devirler, araya giren kuşak düzeyinde hem bu vergiden hem de veraset vergisinden kaçınılmasını sağlar. Bu yapı, vergi yükünü azaltırken kalıcı bir miras bırakmak isteyen aileler için yararlıdır.
- Nesiller Arası (Dynasty) Tröstler: Bu tröstler, birden çok nesil boyunca varlık koruması ve büyüme potansiyeli sağlamak üzere tasarlanmıştır. Dynasty tröstler genellikle Güney Dakota ve Delaware gibi süresiz tröstlere izin veren eyaletlerde kurulur ve servetin süresiz olarak korunmasını mümkün kılar.
Aşağıda, yüksek net değerli bireylerin (HNWI) tröst kurmak için tercih ettiği başlıca yer ve yargı alanları ile bunların artı ve eksi yönleri; hesap güvenliği, devredilebilirlik ve diğer ilgili hususlar dahil olmak üzere özetlenmiştir:
- Offshore Finans Merkezleri (ör. Cook ve Cayman Adaları, Nevis, Belize Bermuda, Man Adası):
- Artılar:
- Tröst gelirleri ve sermaye kazançları üzerinde asgari düzeyde veya hiç vergi uygulanmayan elverişli vergi rejimleri.
- Varlıkları alacaklılara, hukuki taleplere ve siyasi istikrarsızlığa karşı koruyan güçlü varlık koruma hukuku.
- Yüksek düzeyde gizlilik ve mahremiyet koruması; kimlikleri trustee'ler, bankalar ve gerektiğinde makamlar tarafından bilinmeye devam eden kurucular (settlor) ve lehtarlar için gizlilik sağlar.
- Dezavantajlar:
- Yüksek vergili yargı alanlarındaki vergi makamlarının artan denetimi; vergi kaçakçılığı suçlamalarından kaçınmak için raporlama yükümlülüklerine uyum gerektirir.
- Yetki alanının tröst tesisi bakımından cazibesini etkileyebilecek düzenleyici değişiklikler olasılığı.
- Sınırlı gözetim ve düzenleyici gevşeklik ihtimali; bu durum hesap güvenliği ve şeffaflık konusunda endişelere yol açabilir.
- Artılar:
- Anglosakson Hukuk Sistemleri (ör. Amerika Birleşik Devletleri, Birleşik Krallık, Singapur):
- Artılar:
- Trust yönetiminde netlik ve öngörülebilirlik sağlayan, köklü hukuki çerçeveler.
- Kurucular ve lehdarlar için güçlü hukuki korumalar sağlayarak trust düzenlemelerinin icra edilebilirliğini güvence altına alır.
- Gelişmiş finansal hizmetlere, Varlık Yönetimi uzmanlığına ve yatırım fırsatlarına erişim.
- Dezavantajlar:
- Offshore yetki alanlarına kıyasla daha yüksek vergi yükü; bu durum, tröst yapısının genel vergi verimliliğini azaltabilir.
- Daha fazla şeffaflık ve ifşa yükümlülüğü; bu durum mahremiyeti ve gizliliği sınırlar.
- Karmaşık düzenleyici ortam ve uyum yükümlülükleri; bunlar daha yüksek idari maliyetlere ve hukuki masraflara yol açmaktadır.
- Artılar:
- Kıta Avrupası Hukuku Yetki Alanları (ör. İsviçre, Lihtenştayn, Lüksemburg):
- Artılar:
- Trust yapılandırması ve yönetiminde esneklik sunan, iyi tanımlanmış trust mevzuatına sahip istikrarlı hukuk sistemleri.
- Belirli trust türleri için, miras ve servet vergilerinde muafiyetler veya indirimli oranlar dahil olmak üzere avantajlı vergi uygulaması.
- Finansal istikrar, gizlilik ve varlık yönetimi hizmetlerindeki uzmanlık konusunda sahip olunan itibar.
- Dezavantajlar:
- Titiz bir gerekli özen (due diligence) incelemesini ve sürekli gözetimi zorunlu kılan sıkı düzenleyici gereklilikler ve uyum yükümlülükleri.
- Offshore yetki alanlarına kıyasla sınırlı varlık koruması; bazı kıta Avrupası hukuku ülkelerinde tröst düzenlemelerine kısıtlamalar getirilmektedir.
- Uyum ve hukuki formalitelerle ilgili daha yüksek idari maliyetler.
- Artılar:
- Hesap Güvenliği ve Devredilebilirlik:
- Offshore finans merkezlerinde trust hesapları, genellikle güçlü güvenlik önlemleri sunan ve dolandırıcılığa ve yetkisiz erişime karşı koruma sağlayan saygın finans kuruluşlarında tutulur.
- Trust varlıklarının devredilebilirliği, yetki alanına ve trust senedinin hükümlerine göre değişiklik gösterebilir. Offshore trust yapıları genellikle varlıkların lehtarlara sorunsuz biçimde devrine imkân tanırken, bazı yerel (onshore) yetki alanları varlık devirlerine kısıtlamalar getirebilir veya vergisel sonuçlar doğurabilir.
Maliyetler
Maliyet kalemleri, kullandığımız tüm yetki alanlarında aynıdır; tercih ettiğimiz yer Cook Adaları olup bunu Man Adası, Bermuda ve Cayman Adaları izlemektedir:
- Yapının karmaşıklığına bağlı olarak, tröst senedinin hazırlanması ve danışmanlık için ödenecek hukuki masraflar.
- Mütevelli (trustee) ücretleri. Dört yetki alanının tümünde mütevellilerin lisanslı olması gerekir; ücretler vakfın büyüklüğüne ve talep edilen hizmete göre değişir.
- İdare: muhasebe, raporlama ve vergi beyannameleri.
- İlgili yetki alanının talep ettiği durumlarda devlet harçları ve tescil ücretleri.
- İlgili yargı alanında toplantı yapılması gerektiğinde seyahat giderleri.
Bu maliyetleri belirli yapı için teklif ederiz; ilgili trust bilinmeden yayımlanan sabit yüzdeler veya sabit ücretler size çok az şey anlatır.
Özünde, tröst kurulması için uygun bir yetki alanının seçilmesi, hukuki, vergisel ve düzenleyici ortamın titiz bir değerlendirmesine dayanır. Bu süreç ayrıca, lehtarların çıkarlarının yanı sıra tröst kurucusunun (settlor) veya kurucunun kendine özgü hedeflerinin derinlemesine kavranmasını gerektirir. Tröstün Banka aracılığıyla kurulması ve yapılandırılması maliyetleri düşürebilir ve ikinci bir denetim katmanı sağlar. Bu güçlendirilmiş güvenlik çerçevesi, tröstün bütünlüğünün ve uyumunun özenle korunmasını sağlayarak, müşterinin stratejik finansal ve gözetim hedefleriyle sorunsuz biçimde örtüşen, güçlendirilmiş ve titiz bir tröst yönetimi yaklaşımı sunar.
Offshore finans merkezleri vergi avantajları, gizlilik ve varlık koruması sunmakla birlikte, uyum riskleri ve düzenleyici incelemeler de beraberinde getirmektedir. Ortak hukuk (common law) ve medeni hukuk (civil law) sistemlerine dayanan yetki alanları, daha yüksek vergi yükü ve şeffaflık gereklilikleriyle birlikte olsa da istikrar, hukuki açıklık ve finansal uzmanlığa erişim sağlamaktadır. Nihayetinde, yüksek net değerli bireyler (HNWI), hedeflerine ve risk toleranslarına uygun bir trust stratejisi oluşturmak için bankamızdan ve kendi hukuk ve mali danışmanlarından profesyonel destek almalıdır.
Lahey Trust Sözleşmesi
Trustlara Uygulanacak Hukuka ve Bunların Tanınmasına İlişkin La Haye Sözleşmesi (kısaca La Haye Trust Sözleşmesi), 1 Temmuz 1985'te Hollanda'nın La Haye şehrinde akdedilmiştir. Sözleşme, trust kavramı iç hukuk sistemlerinde yer almasa dahi, imzacı ülkelerde trustların tanınmasına yönelik ortak bir çerçeve oluşturmayı amaçlamaktadır. HCCH durum tablosuna göre Sözleşme aşağıdaki devletlerde yürürlüktedir (Fransa ve Amerika Birleşik Devletleri sözleşmeyi imzalamış, ancak onaylamamıştır):
- Avustralya
- Kanada (Alberta, British Columbia, Manitoba, New Brunswick, Newfoundland ve Labrador, Nova Scotia, Ontario, Prince Edward Island ve Saskatchewan)
- Çin (Hong Kong Özel İdari Bölgesi)
- Kıbrıs
- İtalya
- Lihtenştayn
- Lüksemburg
- Malta
- Monako
- Hollanda (Avrupa'daki Krallık)
- Panama (2018’den itibaren)
- San Marino
- İsviçre
- Birleşik Krallık (çeşitli Kraliyet Bağımlı Toprakları ve Denizaşırı Bölgelere uzanan kapsamla)
Bu sözleşme, diğer ülkelerin mevzuatı uyarınca kurulan tröstlerin hukuken tanınmasını kolaylaştırarak, bunların sınır ötesinde daha rahat yönetilmesini ve icra edilmesini sağlar. Bu ülkelerin sözleşmeyi onaylamış olmasına rağmen, sözleşmenin iç hukuka uygulanma ve entegre edilme biçiminin farklılık gösterebileceğini ve bunun tröstlerin her bir yetki alanında nasıl tanındığını ve ele alındığını etkileyebileceğini belirtmek gerekir. En güncel ve ayrıntılı bilgi için, ilgili ülkenin tröst hukukuna hâkim kendi hukuk uzmanlarımıza veya sizin hukuk uzmanlarınıza danışılması tavsiye edilir.