
Alternatif Transfer Yöntemleri
Şifreli Teleks (Key Tested Telex) (KTT)
Analog ve dijital KTT: bankalar arası doğrulanmış mesajlar ve bunları nasıl test ettiğimiz.

IFB'de KTT Hizmetlerinin Etkinleştirilmesi
KTT (Şifreli Teleks (Key Tested Telex)) imkânları, hesap iyi durumda olduğunda müşterinin talebi üzerine etkinleştirilecektir:
- Asgari bakiyeyi korur,
- tutarlı bir finansal geçmiş sergilemektedir ve
- meşru ticari faaliyetlerle uyumludur.
Ayrıca hesabın
- çözülmemiş herhangi bir uyum sorununun bulunmaması ve
- tüm işlemler uluslararası finansal düzenlemelere uygun olmalıdır.
Nihai aktivasyon, uyum ve risk yönetimi ekibimizin dahili incelemesine ve onayına tabidir.
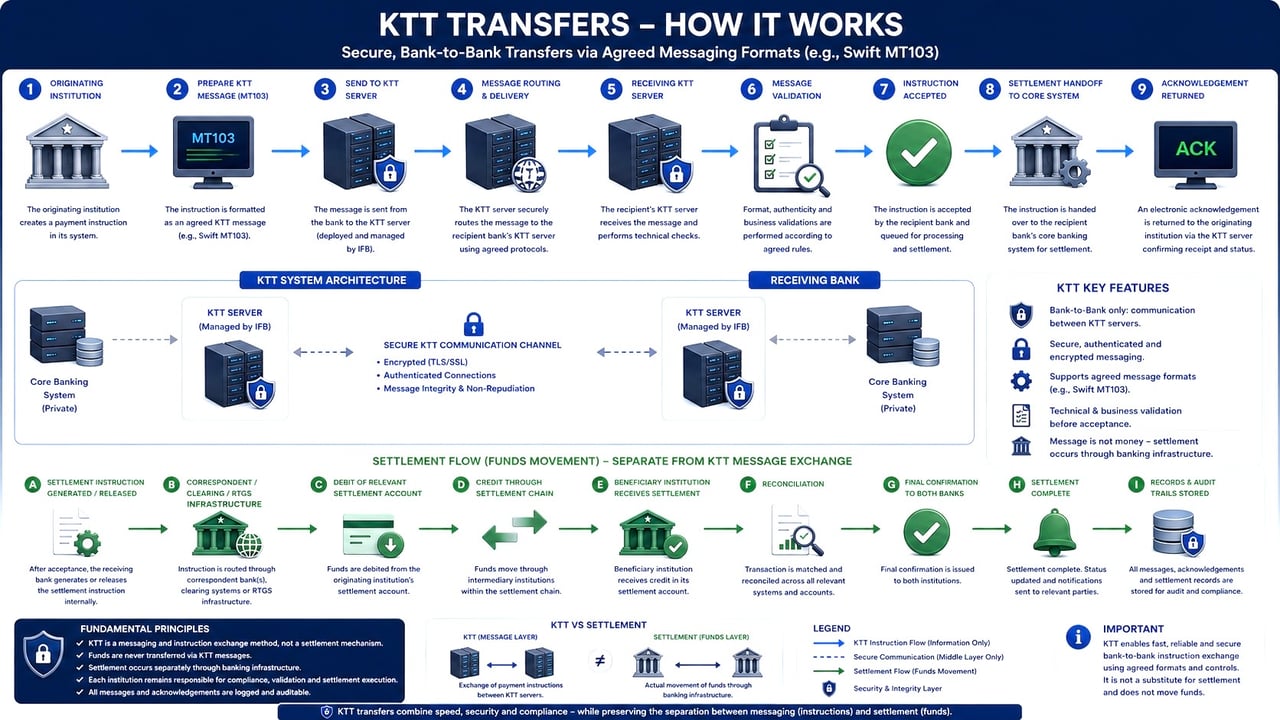
Mesaj para değildir
90 saniyede: Neden hiçbir SWIFT mesajı, teleks veya sunucu uzlaşma olmaksızın fon aktaramaz?
VL1 ile bir belgeyi doğrulayın →Bir ödeme mesajı, dekont veya teyit mi aldınız? Güvenmeden önce kontrol ettirin.
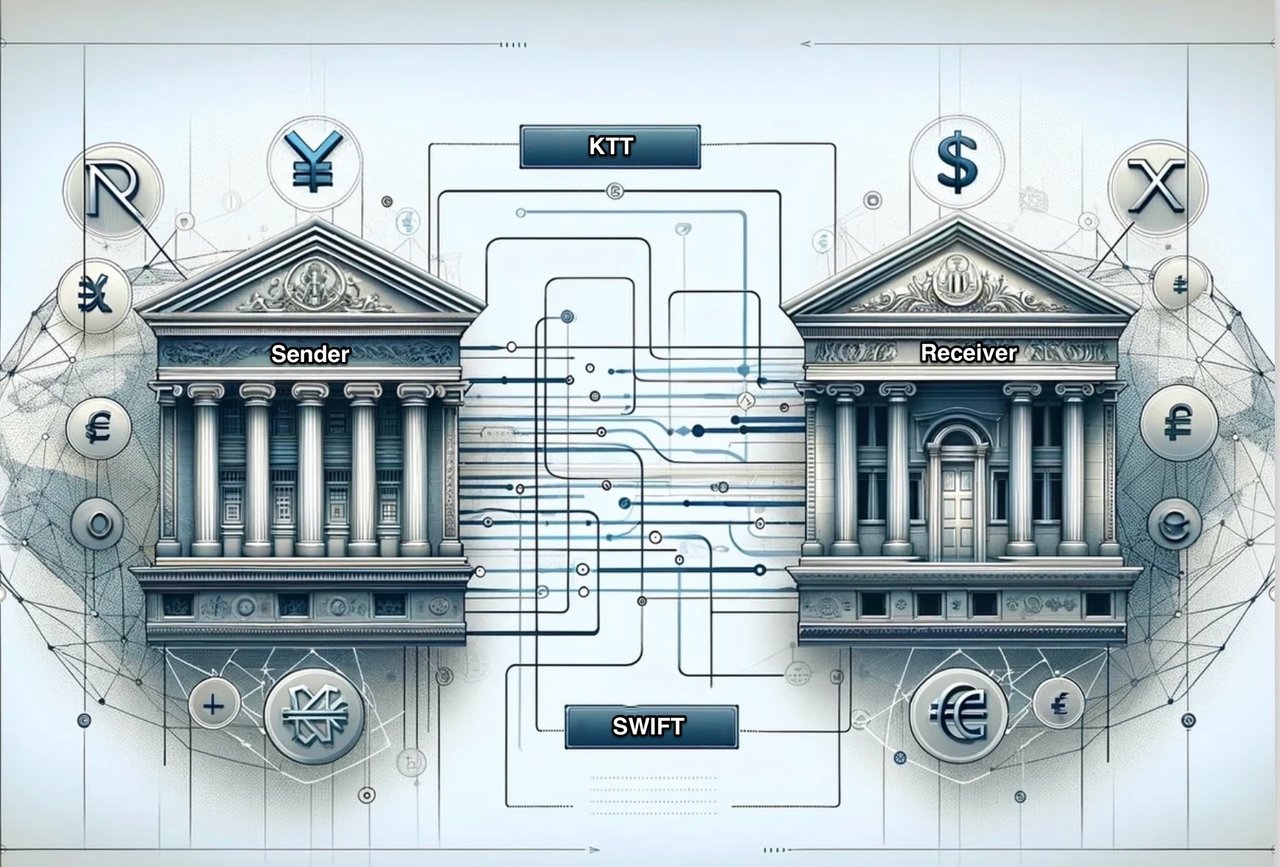
KTT ile SWIFT transferleri arasındaki benzerlikler ve farklılıklar.
Her ikisi de bankalar arasında ödeme talimatlarının iletilmesinde kullanılan iletişim sistemleridir; ancak teknoloji, güvenlik ve benimsenme düzeyi bakımından birbirlerinden farklıdırlar.
Benzerlikler:
- Amaç: Hem KTT hem de SWIFT transfer talimatları, finansal kuruluşlar arasında sınır ötesi ödeme emirlerinin iletilmesi için kullanılır. Muhabir bankalar nezdindeki nostro ve vostro hesapları aracılığıyla uluslararası işlemlerin tamamlanması için gerekli bilgi ve talimatların aktarılmasını kolaylaştırırlar.
- Standartlaşma: Her iki sistem de finansal kuruluşların iletilen bilgileri doğru biçimde yorumlayabilmesi ve işleyebilmesi için standartlaştırılmış mesaj formatlarına dayanır.
Farklılıklar:
- Teknoloji: KTT transfer talimatları, metin tabanlı mesajları göndermek için teleprinter kullanan eski bir iletişim sistemi olan teleks teknolojisine dayanır. SWIFT transfer talimatları ise daha modern, güvenli ve verimli bir dijital mesajlaşma sistemi kullanır.
- Güvenlik: Gelişmiş şifreleme yöntemleri ve güvenli protokoller kullanıldığından SWIFT talimatlarının KTT talimatlarına kıyasla daha güvenli olduğu kabul edilir. Eski teleks teknolojisine dayanan KTT'ler ise olası güvenlik risklerine karşı daha savunmasızdır.
- Hız: SWIFT mesajları genellikle KTT mesajlarından daha hızlıdır. SWIFT mesajlaşmasının dijital yapısı ödeme talimatlarının daha hızlı iletilmesini ve işlenmesini sağlarken, KTT talimatları teleks teknolojisinin sınırlamaları nedeniyle daha yavaş olabilir.
- Yaygınlık: SWIFT, 200'den fazla ülke ve bölgede 11.000'den fazla finans kuruluşunun ağında yer aldığı, küresel ölçekte baskın finansal mesajlaşma sistemidir. KTT havaleleri ise yerini büyük ölçüde SWIFT sistemine bırakmış olup günümüzde daha az kullanılmaktadır.
- Mesaj Türleri: SWIFT, diğerlerinin yanı sıra ödemeler, menkul kıymetler, ticaret hizmetleri ve döviz ile ilgili olanlar dahil olmak üzere geniş bir mesaj türü yelpazesini destekler. KTT transferleri ise buna karşılık daha sınırlı bir kapsama sahiptir ve ağırlıklı olarak ödeme talimatlarına odaklanır.
SWIFT talimatları, modern teknoloji kullanımları sayesinde daha yaygın olarak benimsenmiş, daha güvenli ve daha verimlidir. Teleks teknolojisine dayanan KTT mesajları ise karşılaştırmalı olarak daha az yaygın ve daha az güvenlidir.
KTT ve SWIFT mesajları, bu işlemlerin ayrıntılarının ve talimatlarının iletilmesi açısından kritik öneme sahip olmakla birlikte, fon transferini fiilen gerçekleştirmez. Bu ayrım, farklı sistemlerin finansal işlem sürecindeki rollerini ve sınırlarını anlamak bakımından önemlidir. KTT (Şifreli Teleks, Key Tested Telex) ve SWIFT (Society for Worldwide Interbank Financial Telecommunication) mesajlaşma sistemleri, esas olarak bankalar arasında ödeme talimatlarının, transfer ayrıntılarının ve diğer finansal bilgilerin iletilmesi için kullanılır. Bu sistemler güvenli ve verimli iletişimi mümkün kılar; ancak fonların fiziki transferini doğrudan yürütmez. Paranın fiili hareketi ise farklı mekanizmalar aracılığıyla gerçekleştirilir. Bunlar şunları içerir:
- Muhabir Banka Hesapları: Bankalar, işlemleri takas etmek için çoğunlukla birbirlerinde tutulan nostro-vostro hesaplarını kullanır. Bir transfer başlatıldığında gönderen bankanın hesabı borçlandırılır, alıcı bankanın hesabı ise alacaklandırılır. Bu süreç, özellikle uluslararası transferlerde birden fazla bankayı içerebilir.
- Gerçek Zamanlı Brüt Takas (RTGS) Sistemleri: Bunlar, para veya menkul kıymet transferinin bir bankadan diğerine “gerçek zamanlı” ve “brüt” esasta gerçekleştiği özel ödeme sistemleridir. “Gerçek zamanlı” takas, ödeme işlemlerinin herhangi bir bekleme süresine tabi tutulmadığı anlamına gelir; işlemler, işleme alındıkları anda takas edilir. “Brüt takas” ise işlemin, başka herhangi bir işlemle paketlenmeden veya netleştirilmeden bire bir esasta takas edildiği anlamına gelir.
- Anlık Ödeme Sistemleri: Bunlar, bankalar ve finansal kuruluşlar arasında anında veya anına yakın fon transferi sağlayan modern finansal transfer yöntemleridir. Bu sistem özellikle tüketici işlemleri için kullanışlıdır ve hızı ve kolaylığı nedeniyle giderek yaygınlaşmaktadır.
Nostro hesabı (“bizim hesabımız”), bir bankanın genellikle yurt dışında bulunan başka bir bankada ve o bankanın yerel para biriminde tuttuğu hesaptır. Bu hesaplar, havalede yer alan bankalar arasında köprü görevi görerek uluslararası işlemleri kolaylaştırır. Terimler İtalyancadan gelmektedir: “nostro”, “sizdeki hesabımız”, “vostro” ise “bizdeki hesabınız” anlamına gelir.
KTT Hizmetlerimiz
KTT (Şifreli Teleks (Key Tested Telex)) hizmetlerini, ketumiyet, gizlilik ve kurumsal bütünlüğe özel önem vererek, yüksek net değerli bireylerden ve köklü kurumsal yapılardan oluşan seçkin müşteri portföyümüze sunuyoruz.
Tüm KTT işlemleri, uluslararası bankacılık sistemine tam olarak entegre bankalar arasında münhasıran gerçekleştirilir; bu, yalnızca doğrulanmış KTT mesajlarının güvenli biçimde iletilmesini değil, aynı zamanda fonların etkin ve zamanında takasını da güvence altına alır. Bu entegrasyondan yoksun karşı taraflar mesaj iletimi yapabilir; ancak yapısal olarak finansal takası tamamlayamazlar.
Deneyimlerimize göre, bize sunulan KTT işlemlerinin %95'inden fazlası banka olmayan kuruluşlardan veya fon gönderme yetkinliğine sahip olmayan bankalardan gelmektedir.
Buna karşılık, yalnızca ilgili kaynak kurumun titizlikle doğrulanması ve takas ve uzlaşma gücünün kanıtlanabilir olması koşuluyla, tutar bakımından herhangi bir sınırlama olmaksızın işlem yapabilecek konumdayız.

KTT Para Transferi Yapısı
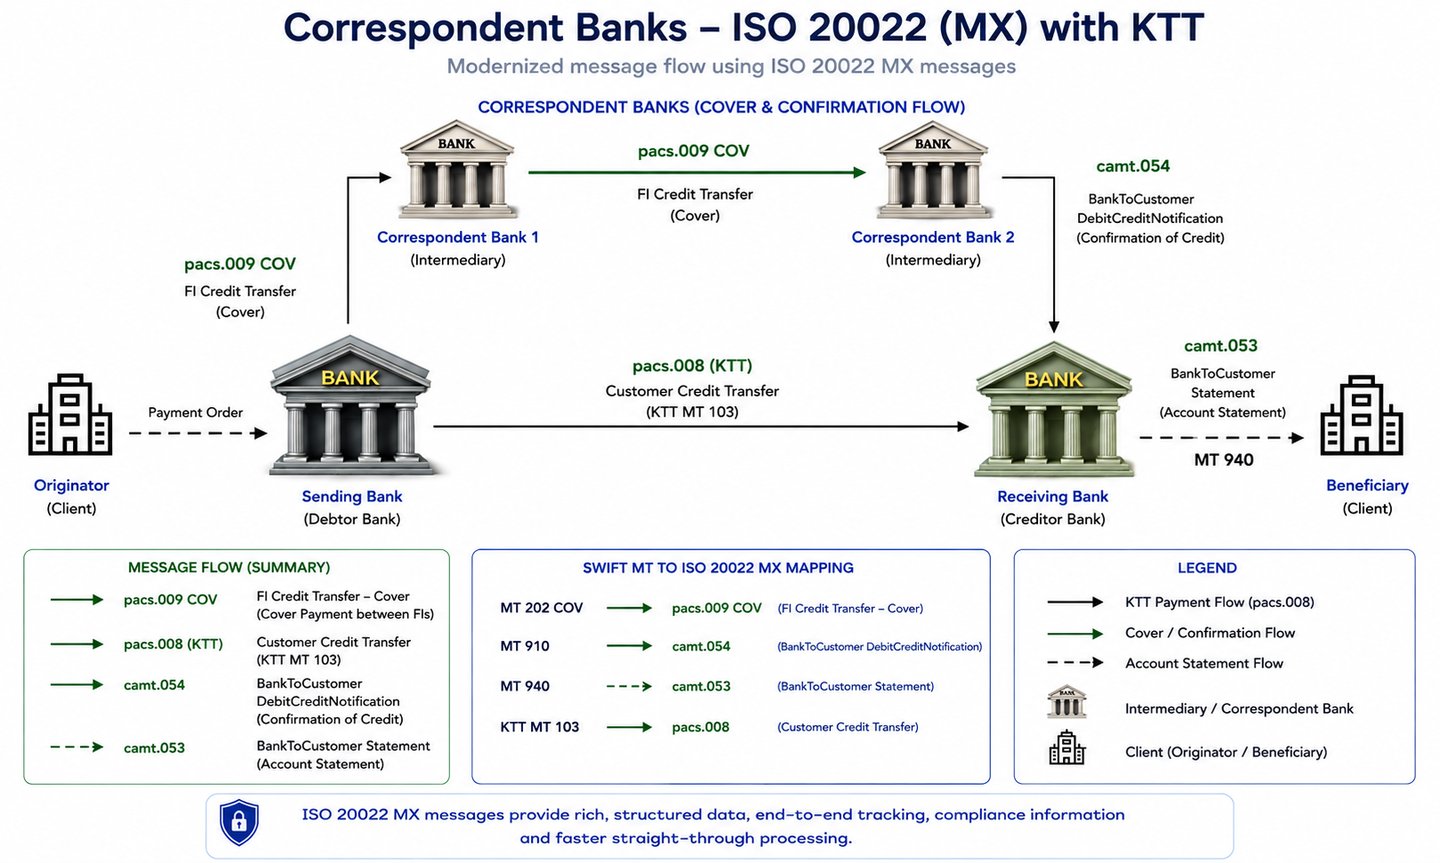
bir KTT müşteri transferi (pacs.008 içeriği, eski adıyla MT 103) ve SWIFT üzerinden bir karşılık ödemesi (pacs.009 COV, eski adıyla MT 202 COV) ile birlikte.
Kasım 2025'ten bu yana bankalar arasındaki sınır ötesi ödemeler yalnızca ISO 20022 standardında iletilmektedir. Müşteri havalesi için pacs.008, bankalar arası karşılık ödemesi için ise pacs.009 COV mesajı kullanılır. Daha önce kullanılan MT 103 ve MT 202 COV mesajları, sınır ötesi ödemelerde artık kabul edilmemektedir. Bir teleks, pacs.008 mesajının yapılandırılmış verilerini taşıyamaz; yalnızca bir transferi bildirebilir. Fonlar ise her zaman karşılık ödemesi yoluyla aktarılır.
Fiili Fon Transferi: Bu protokoller mesaj ve talimat gibi işlem ayrıntılarını iletmekte başarılıdır; ancak fonların fiili hareketini sağlamaz. Fonların fiziksel transferi için muhabir bankacılık, Gerçek Zamanlı Brüt Uzlaştırma (RTGS) ve Gerçek Zamanlı Ödemeler (RTP) gibi sistemler vazgeçilmezdir.
- Muhabir bankacılıkta fonlar, farklı bankalardaki hesaplar arasında aktarılır.
- Bir RTGS sisteminde fonlar, bankaların merkez bankasındaki takas hesapları arasında aktarılır.
Benzer şekilde RTP sisteminde fonlar, takas hesapları arasında aktarılır.
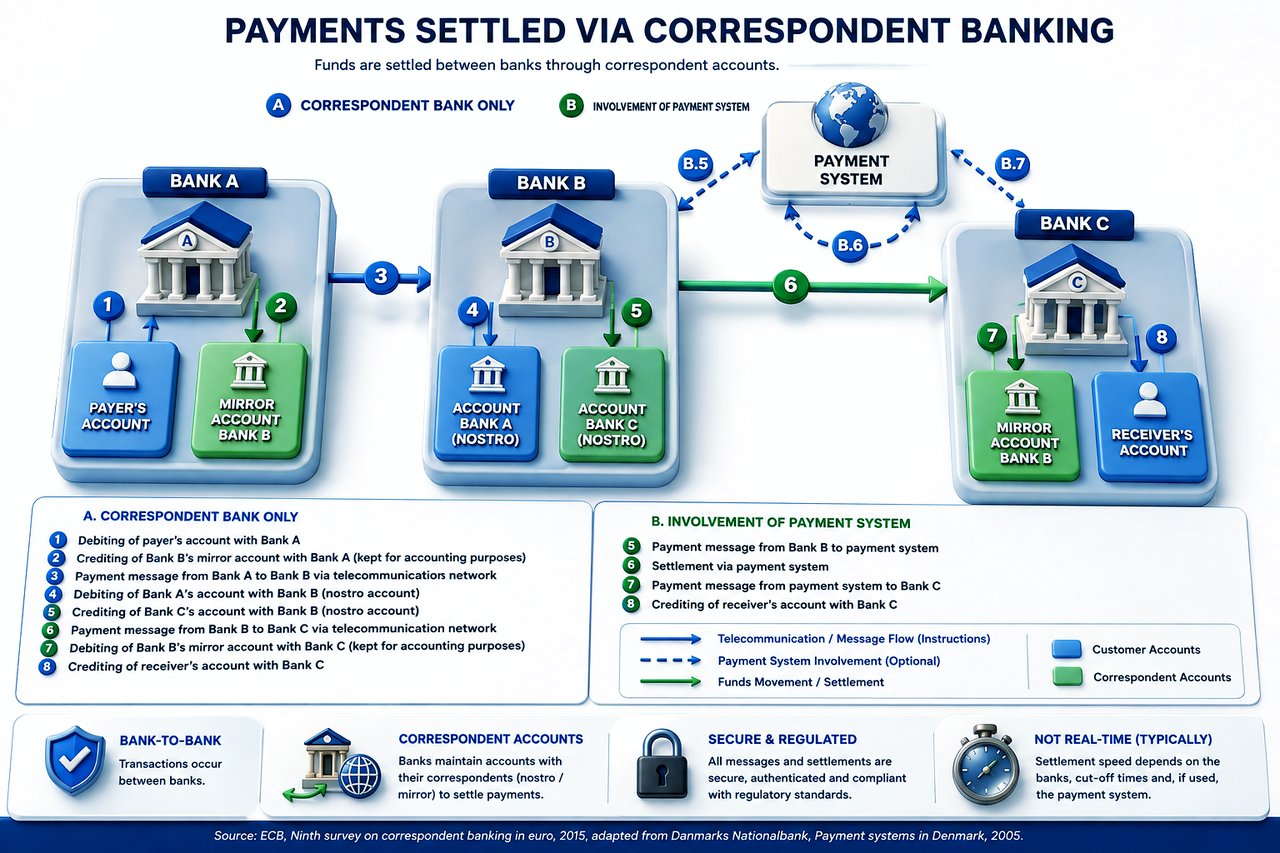
Bu sistemler, parasal varlıkların fiilen transfer edilmesi bakımından kritik öneme sahiptir. Bu nedenle gönderen bankanın yalnızca teleks yeteneklerine sahip olması değil, aynı zamanda bankacılık sistemiyle tam entegrasyonunu da sürdürmesi zorunludur.
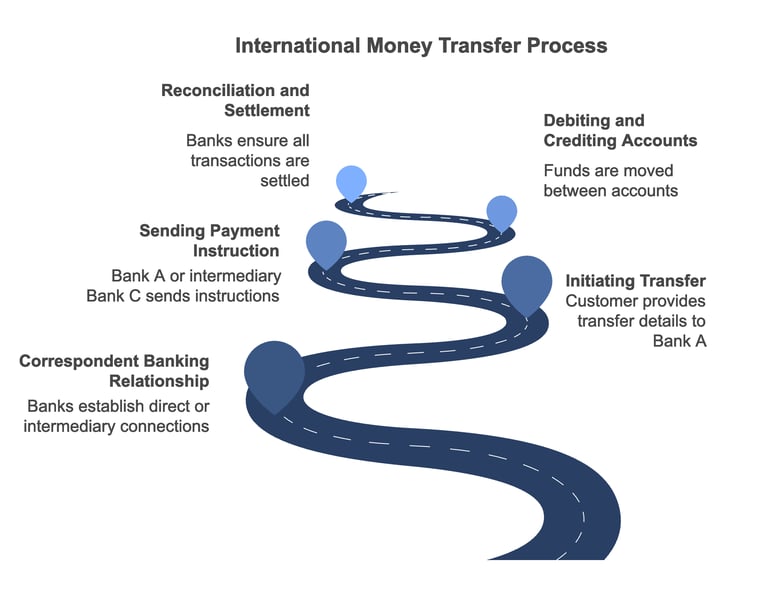
Nostro hesapları uluslararası para transferlerinde tipik olarak şu şekilde kullanılır:
- Transferin başlatılması: Bir müşteri uluslararası para transferi yapmak istediğinde, lehtarın adı, hesap numarası ve alıcı bankanın (Banka B) bilgileri gibi ilgili ayrıntılarla bankasına (Banka A) başvurur. Banka A, transferin alıcısı olarak Banka B'yi bilgilendirir (müşteri havalesi, pacs.008, eski adıyla MT103).
- Muhabir bankacılık ilişkisi: Transferin gerçekleşebilmesi için Banka A ile Banka B arasında bir muhabir bankacılık ilişkisi bulunmalıdır; yani bankaların birbirlerinde nostro hesapları bulunmalı veya hem Banka A hem de Banka B nezdinde nostro hesabı bulunan aracı bankalar kullanılmalı ya da Banka A'nın Banka C ile başka bir muhabir ilişkisi bulunmalıdır.
- Ödeme talimatı: Banka A, aralarında muhabir ilişkisi varsa Banka B’ye, yoksa aracı banka Banka C’ye, SWIFT üzerinden finansal kurum kredi transferi olarak (pacs.009, eski adıyla MT 202) bir ödeme talimatı gönderir. Bu mesaj, aktarılacak tutar ve lehtarın hesap bilgileri gibi işlem için gerekli tüm ayrıntıları içerir.
- Hesapların borçlandırılması ve alacaklandırılması: Ödeme talimatını aldıktan sonra B Bankası veya aracı C Bankası, A Bankası'na ait nostro hesabını borçlandırır ve transfer edilen tutarı lehtarın hesabına alacak kaydeder. Eş zamanlı olarak A Bankası, müşterinin hesabını transfer edilen tutar ve geçerli ücretler kadar borçlandırır.
- Mutabakat ve takas: Gün sonunda her iki banka, tüm işlemlerin doğru şekilde kaydedildiğinden ve takas edildiğinden emin olmak için nostro ve vostro hesaplarını mutabık hale getirir.
Nostro hesaplarının bu şekilde kullanılması, fiziksel nakit hareketine duyulan ihtiyacı en aza indirirken, farklı ülkeler ve para birimleri arasında fonların verimli biçimde transferini mümkün kılmaktadır. Bu hesaplar ayrıca bankaların çeşitli para birimlerinde fon tutarak döviz kuru riskini yönetmelerine yardımcı olmaktadır.
KTT transferleri, nostro hesaplarını SWIFT gibi diğer uluslararası para transferlerine benzer biçimde kullansa da, teleks tabanlı iletişim sistemi KTT transferlerini SWIFT gibi daha modern sistemlere kıyasla daha yavaş ve daha az güvenli kılmaktadır.
Sonuç olarak KTT transferleri günümüzde daha az tercih edilmekte; finansal kuruluşların çoğu uluslararası işlemler için daha verimli ve güvenli olan SWIFT sistemini kullanmaktadır.
İki ayrı Düzey:
Talimat Düzeyi ve fiili Fon Transferi Düzeyi
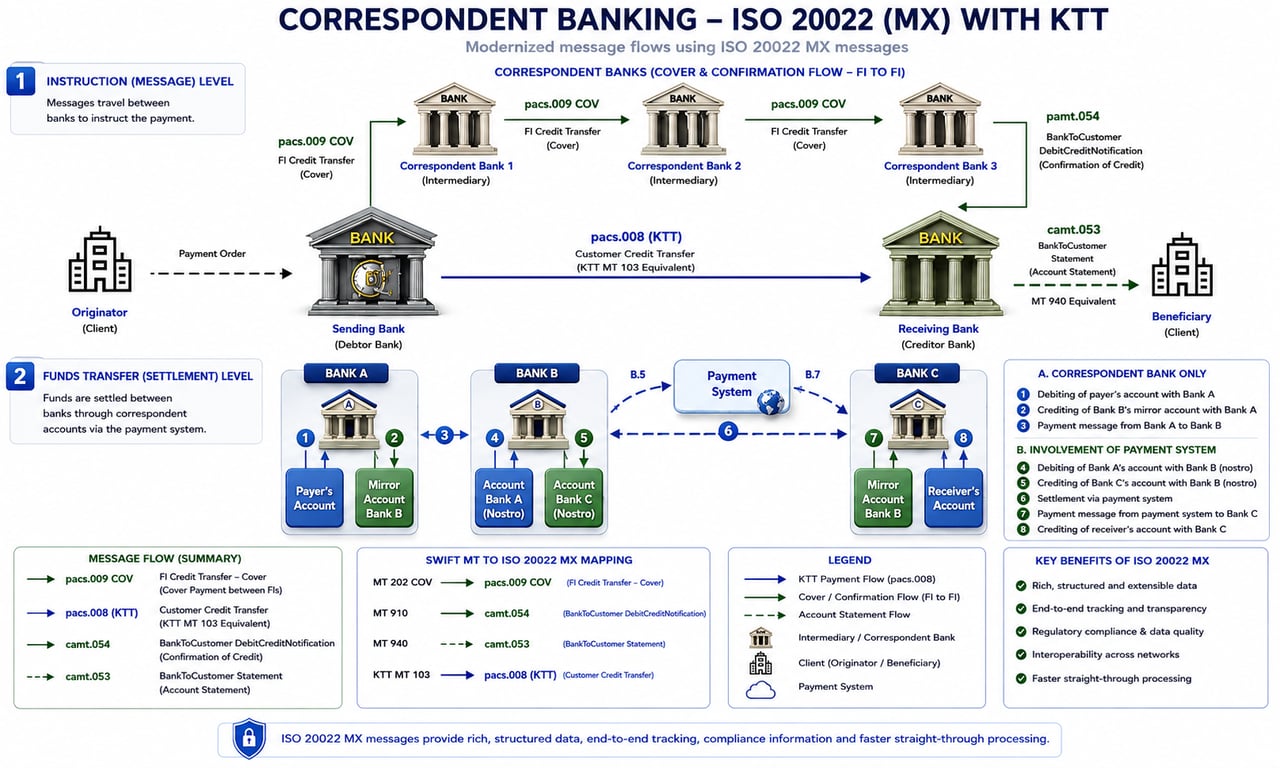
Bize yapılacak KTT Fon Transferi
Bir müşteri transferi bize SWIFT yerine KTT ile ulaştığında, gönderen banka fonların ödemesini muhabir bankası aracılığıyla pacs.009 COV ile gerçekleştirmelidir. ISO 20022 kapsamında pacs.009 COV, altta yatan müşteri havalesini eksiksiz olarak taşır. Lütfen aşağıdaki verilerin eksiksiz ve KTT mesajıyla birebir aynı olduğundan emin olun:
- Borçlu (talimat veren müşteri): ad, adres ve hesap numarası (eskiden MT 103'ün 50. alanı).
- Alacaklı (lehtar): ad, adres ve International Finance Bank LTD nezdindeki hesap numarası (eski 59. alan).
- Amaç ve havale bilgisi: ödemenin gerekçesi, açıkça belirtilmiş olarak.
- Düzenleyici raporlama: gönderen yetki alanının gerektirdiği durumlarda kodlar veya tanımlayıcılar.
- KTT'ye atıf: End-to-End Identification alanındaki KTT işlem referansı ve KTT'de belirtilen karşılık (cover) ödemesine ilişkin UETR.
- İletişim: ödemeden sorumlu uyum departmanı veya işlem yöneticisi.
- Bir sonraki aracı için talimatlar: alıcı bankanın fonları tanımlayıp hesaba geçirebilmesi için gereken özel işlem talimatları.
- Masraf yüklenicisi: işlem masraflarını kimin üstlendiği (DEBT, CRED veya SHAR).
- Ek tanımlayıcılar: kuvertür ödemesini KTT ile ilişkilendiren fatura numaraları veya dahili işlem kimlikleri.
Uyum Hakkında Not
pacs.009 COV içindeki eksiksiz yapılandırılmış veri, AML ve CFT incelememizi destekler ancak onun yerini almaz. Fonlar, ancak karşılık ödemesi muhabir hesabımıza ulaştıktan ve inceleme tamamlandıktan sonra alacak kaydedilir.
KTT neden hâlâ kullanılmaktadır?
SWIFT gibi gelişmiş ve güvenli finansal mesajlaşma sistemlerinin ortaya çıkmasına rağmen, Şifreli Teleks (Key Tested Telex) (KTT) mesajları yüksek net değerli bireyler (HNWI) ve benzer şirketler nezdinde önemini korumaktadır. Başlıca neden gizliliktir: işlemi gören aracı sayısı azaldıkça veri sızıntısı riski de azalır. Bu açıklama, KTT mesajlarının ayrıntılarını inceler, bunları SWIFT müşteri transferleriyle (pacs.008, eski adıyla MT 103) karşılaştırır ve kullanımlarının neden sürdüğünü açıklar.
KTT Mesajlarını Anlamak
- Tarihsel Bağlam: KTT mesajları, dijital sistemlerin yaygınlaşmasından önce bankalar arasında doğrudan, noktadan noktaya metin tabanlı mesajlaşmaya olanak tanıyan bir teleprinter ağı olan teleks haberleşmesi döneminde ortaya çıkmıştır.
- Şifreli Mekanizma (Key Tested): “Key Tested” unsuru, mesajın gerçekliğini doğrulamak için gönderen ile alıcı arasında önceden mutabık kalınmış sayısal bir anahtarın veya test kodunun kullanıldığı bir kimlik doğrulama yöntemini ifade eder. Bu sistem, mesaj doğrultusunda yalnızca amaçlanan tarafların işlem yapmasını sağlar.
- Doğrudan İletişim: KTT mesajları genellikle merkezi ağlardan veya birden fazla muhabir bankadan geçmeden doğrudan bir bankadan diğerine iletilir. Bu doğrudanlık, mesajı işleyen kuruluş sayısını azaltır.
SWIFT Müşteri Transferi (pacs.008) ve İzlenmesi
- SWIFT Ağı: pacs.008, SWIFT ağı içinde uluslararası müşteri kredi transferleri için kullanılan ISO 20022 mesajıdır. Kasım 2025'te sınır ötesi ödemelerde MT103'ün yerini almıştır.
- Aracı Bankalar: pacs.008 mesajları, nihai lehtara ulaşmadan önce çoğunlukla birkaç muhabir bankadan geçer. Her aracı banka işlem ayrıntılarını işler ve kayda alır.
- Düzenleyici Gözetim: SWIFT ağı, kara para aklama ve terörün finansmanı gibi yasa dışı faaliyetleri önlemek amacıyla sıkı bir düzenleyici gözetime tabidir. Her aracı banka ödemeyi tarar; mesaj verileri saklanır ve yürürlükteki mevzuat uyarınca yetkili makamların erişimine açıktır.
KTT Mesajları Neden Hâlâ Kullanılıyor
1. Gelişmiş Gizlilik:
- Daha Az Aracı: KTT mesajları, söz konusu bankaların sayısını gönderen ve alan banka olmak üzere ikiye indirerek işlem verilerine erişilebilen noktaları azaltır ve böylece gizliliği güçlendirir.
- Doğrudan Değişim: KTT mesajlarının noktadan noktaya yapısı, işlem ayrıntılarının yalnızca gönderen ve alıcı tarafından bilinmesi anlamına gelir; bu da ifşa riskini sınırlar.
2. Kontrollü bilgi akışı:
- Daha az taraf: Talimat, bir aracı zinciri yerine yalnızca ilgili iki banka tarafından görülür. Bu durum, ticari açıdan hassas verilerin dolaşımını sınırlar; ancak her bankanın yürütmesi gereken taramayı azaltmaz.
- Bilgi Akışı Üzerinde Kontrol: Kuruluşlar, işlem bilgilerine kimlerin erişebileceğini kontrol edebilir; bu, rekabet avantajlarının korunması veya hassas finansal stratejilerin muhafaza edilmesi açısından büyük önem taşır.
3. Güven ve Köklü İlişkiler:
- Köklü Uygulamalar: Bazı bankalar ve müşteriler, özellikle modern sistemlerin daha az yaygın olduğu bölgelerde veya gizliliğe değer verilen belirli sektörlerde, KTT gibi geleneksel yöntemlere güven duymaktadır.
- Özelleştirilmiş Sözleşmeler: Bankalar, gizlilik ihtiyaçlarına uygun hizmetler sunmak amacıyla, belirli işlemlerde KTT mesajlarının kullanılmasına yönelik müşterilerle özel düzenlemeler yapabilir.
4. Teknik ve Hukuki Hususlar:
- Yetki Alanına Göre Farklılıklar: Bazı ülkelerde hukuki çerçeve veya teknik altyapı, SWIFT mesajlarına kıyasla KTT mesajlarını tercih edebilir veya yalnızca bunları destekleyebilir.
- Yaptırımlar: KTT, diğer tüm ödemelerle aynı yaptırım yükümlülüklerini taşır. SWIFT trafiğine getirilen kısıtlamaları aşmak için teleks kullanılması, bilinen bir uyarı işaretidir; IFB her KTT'yi ve buna ilişkin karşılık ödemesini tarar ve bu nitelikteki işlemleri reddeder.
Riskler ve Zorluklar
1. Güvenlik Endişeleri:
- Eskimişlik: KTT sistemlerinin güncelliğini yitirmiş olduğu kabul edilir; modern mesajlaşma platformlarının güçlü güvenlik özelliklerinden yoksun olabilir ve bu nedenle ele geçirilmeye veya dolandırıcılığa karşı savunmasız olabilir.
- Kimlik Doğrulama Riskleri: Manuel anahtar testine dayanılması, insan hatasına yol açabilir veya anahtarın ele geçirilmesi hâlinde istismar edilebilir.
2. Mevzuata Uyum:
- Hukuki sonuçlar: KTT mesajları izleme yükümlülüğünden muafiyet sağlamaz. Bunları kontrollerden kaçınmak için kullanmak, tüm tarafları cezai ve düzenleyici yaptırımlara maruz bırakır.
- Gerekli Özen (Due Diligence) Yükümlülükleri: Bankalar, yalnızca gönderen müşteriyi değil, daha az izlenen iletişim kanalları kullanılsa bile gönderen bankayı da kapsayan kara para aklamanın önlenmesi (AML) ve müşterini tanı (KYC) düzenlemelerine uymalarını sağlamalıdır.
KTT mesajları, işlem verilerini daha dar bir banka çevresi içinde tuttukları için varlığını sürdürmektedir. Gizliliğin esas olduğu yüksek net değerli bireyler (HNWI) ve benzeri şirketler açısından, KTT iletişiminin doğrudan ve kontrollü yapısı ihtiyaçlarına uygun, özelleştirilmiş bir çözüm sunmaktadır. Ancak bu durum, güvenlik ve düzenleyici uyum bakımından bazı ödünleri de beraberinde getirmektedir. Finans sektörü gelişmeye devam ederken, gizlilik talebi ile güçlü gözetim gerekliliği arasında denge kurmak temel bir zorluk olmayı sürdürmektedir.
Şifreli Teleks (Key Tested Telex – KTT) Uygulamasının Evrimi
Güvenli Finansal İletişimde Öncü
Dijital ağların küresel iletişimde devrim yarattığı dönemden önce, finans dünyası uluslararası işlemlerini yürütmek için yenilikçi analog çözümlere dayanıyordu. Bu çözümler arasında Şifreli Teleks (Key Tested Telex – KTT) sistemi, güvenli finansal iletişimde belirleyici bir gelişme olarak ortaya çıkmış ve bankacılık tarihinde önemli bir dönüm noktası oluşturmuştur.
Temel: Teleks Ağı
KTT'nin hikâyesi, 1930'larda Almanya'da ortaya çıkan çığır açıcı bir iletişim sistemi olan Teleks ağıyla başlar. “Teleprinter” (uzak yazıcı) ve “Exchange” (santral) sözcüklerinin birleşiminden doğan Teleks, kurumlar arasında geniş mesafeler boyunca gerçek zamanlı, karakter tabanlı mesajlaşmayı hayata geçirdi. Bu sistem, mesaj iletiminde elle müdahale ihtiyacını ortadan kaldırarak geleneksel telgraflara kıyasla çok büyük bir ilerleme sağladı.
Teleks ağının yayılması, İkinci Dünya Savaşı sonrasındaki küreselleşme dönemine denk gelmiş; ağ, yurt içi bir iletişim aracından dil engellerini ve teknik standartları aşan uluslararası bir ağa dönüşmüştür. Bu standartlaşma, açık ve güvenilir iletişimin son derece önemli olduğu finans sektörü için özellikle değerli olmuştur.
Güvenlik Zorunluluğu
Uluslararası bankacılık daha karmaşık hale geldikçe ve sınır ötesi işlem hacmi arttıkça, standart Teleks iletişiminin sınırlılıkları belirginleşti. Sistemin dinlemeye açık olması, şifreleme bulunmaması ve hileli mesajlara karşı savunmasızlığı önemli riskler doğuruyordu. Tek bir iletişim hatasının önemli mali kayıplara yol açabileceği bir sektörde bu güvenlik açıkları kabul edilemezdi.
Yenilik: Şifreli Teleks (Key Tested Telex)
Şifreli Teleks (Key Tested Telex) uygulamasının geliştirilmesi, bu güvenlik sorunlarına verilen sofistike bir yanıtı temsil etmiştir. KTT, çığır açan bir doğrulama mekanizması getirmiştir: haberleşen taraflar arasında paylaşılan bir kod sistemi. Bu yenilik, bankaların mesajların kaynağını ve bütünlüğünü doğrulamasına olanak tanımış ve dijital şifrelemeden önceki bir dönemde güvenliğin önemli bir katmanını oluşturmuştur.
Sistem, zarif ancak etkili bir süreç üzerinden işliyordu:
- Gönderen kurum, mesajına benzersiz bir kod ekledi
- Bu kod yalnızca gönderen ve alıcı kurumlar tarafından biliniyordu
- Alıcı taraf, mesajı bir algoritma tarafından değiştirilen ortak kodla karşılaştırarak doğruladı
- Mesajın gerçekliği yalnızca kodların eşleşmesi halinde teyit edilmiştir
Etki ve Miras
KTT'nin etkisi, doğrudan sağladığı güvenlik yararlarının ötesine geçmiştir. Güvenli finansal iletişime yönelik ilk sistematik yaklaşımlardan birini temsil etmiş ve sonradan modern dijital güvenlik protokollerini etkileyecek ilkeleri ortaya koymuştur. Sistem, finans sektörünün yenilik ve güvenliğe bağlılığını göstermiş ve gelecekteki gelişmelere yön verecek standartlar oluşturmuştur.
Alternatif veya eski transfer yöntemleriyle ilişkili terminoloji, bankacılık altyapısı bağlamında yorumlanmalıdır. Bu tür terimler iletişim kanallarını, dahili işlem yöntemlerini veya tarihsel uygulamaları tanımlayabilir; ancak düzenlemeye tabi kurumlara, tanınmış ödeme sistemlerine ve resmi takas ve mahsup usullerine duyulan gerekliliğin yerini almaz.
Terminolojisi ne olursa olsun, her transfer nihayetinde yerleşik finansal sistem içinde işlenmeli, takas edilmeli ve mutabakata bağlanmalıdır.



Sonraki adım
Tanıştırma talep edin
Kim olduğunuzu ve aklınızdaki konuyu birkaç satırla bize anlatın. Talebiniz doğrudan Bankaya iletilir ve gizlilik içinde ele alınır.
Görüşmeyi mi tercih ediyorsunuz? 30 dakikalık bir Video Konferans planlayın.
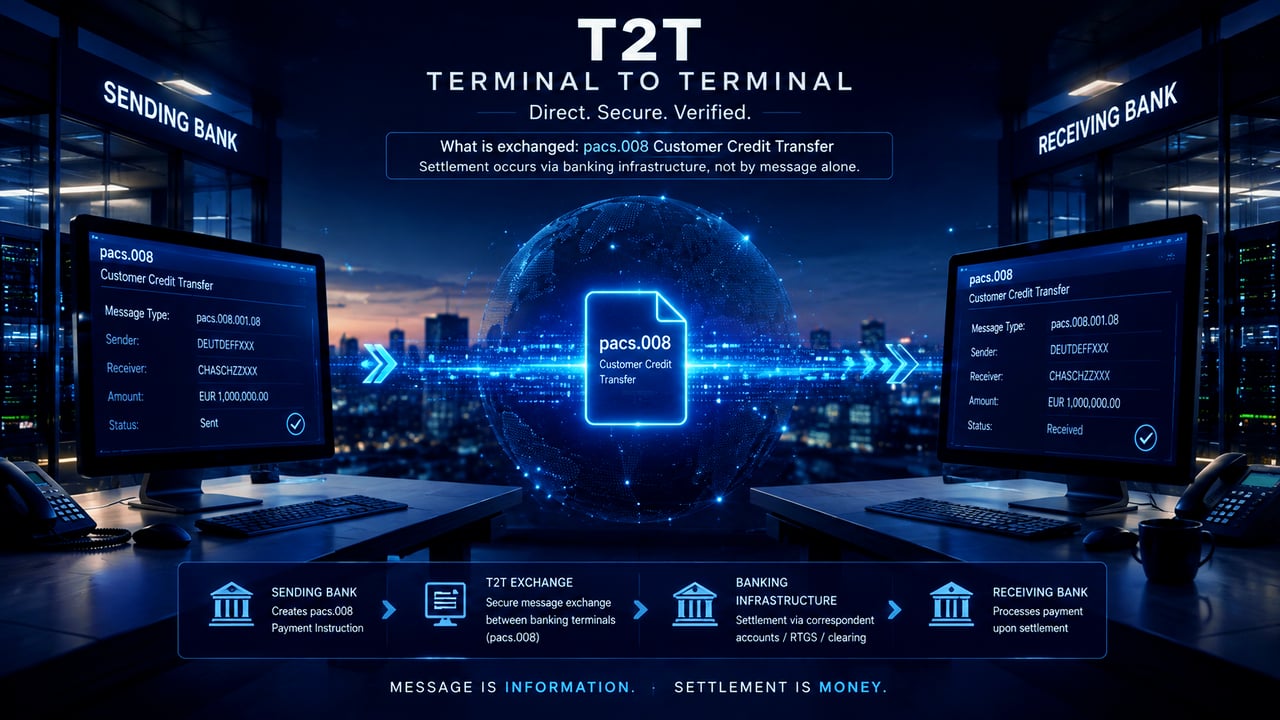
Terminalden Terminale (T2T) ve KTT
“Terminalden Terminale” (T2T) ifadesi, kendi başına ayrı bir bankacılık takas sistemini tanımlamaz. Genel olarak, talimatların veya doğrulanmış finansal mesajların gönderen kurumun terminalinden veya iletişim ortamından doğrudan alıcı kurumun terminaline veya iletişim ortamına iletilmesini ifade eder. Dolayısıyla bir KTT iletişimi, iki kurum doğrulanmış mesajı doğrudan karşılıklı olarak değiştirdiğinde, işleyiş bakımından terminalden terminale olarak nitelendirilebilir.
Her şeyden önce, terminalden terminale iletişim, fonların takası ile karıştırılmamalıdır. Başarılı bir terminal bağlantısı, mesaj iletimi, alındı teyidi, ekran görüntüsü, işlem kodu veya verilerin alındığına dair onay, parasal değerin devredildiğini göstermez. Fiili takas, yine muhabir Nostro/Vostro hesapları, RTGS, takas hesapları veya karşılıklı olarak kabul edilen başka bir takas mekanizması gibi tanınmış bankacılık altyapısı üzerinden gerçekleşmelidir. Buna bağlı olarak IFB, bir KTT veya sözde T2T işlemini yalnızca işlemi başlatan kurumun bağımsız olarak doğrulanabilmesi ve hem doğrulanmış mesajlaşma yeteneğini hem de ilgili fonların takası için etkin bir bankacılık güzergâhını ortaya koyabilmesi halinde kabul eder.
Bu, ödeme talimatları ile fonların fiilen hareketi arasında daha önce yapılan ayrımla tutarlıdır.
KTT anahtar değişimi
Yalnızca bankalar ve diğer finansal kuruluşlar için
Finansal Kuruluşlar için KTT Anahtar Değişim Prosedürü
- Saygıdeğer finansal kuruluşunuzun bize [ (051) 210599 IFBLTD G ] bir KTT iletmeyi planlaması hâlinde, KTT Doğrulama Prosedürünü indirmenizi ve burada belirtilen yönergeleri titizlikle uygulamanızı rica ederiz. Prosedüre ulaşmak için buraya tıklayınız.
- KTT’niz için dinamik Çıkış AES Kodunu (Anahtar) oluşturmak üzere lütfen buraya tıklayın.
Fonların KTT ve muhabir bankacılık sistemi aracılığıyla nasıl transfer edileceği hakkında daha fazla bilgi almak isterseniz, lütfen Muhabir Bankacılık Başkanımız M. Amri Elarisse ile iletişime geçin.
