
Alternatif Transfer Yöntemleri
Defterden Deftere (Ledger-to-Ledger, L2L)
Defterden Deftere Transferler (L2L)
İnceleme gerektiren iki ayrı defterden deftere (L2L) transfer türünü birbirinden ayırmamız gerekir: biri geleneksel bankacılık sektöründe, diğeri blokzincir teknolojisi alanında.
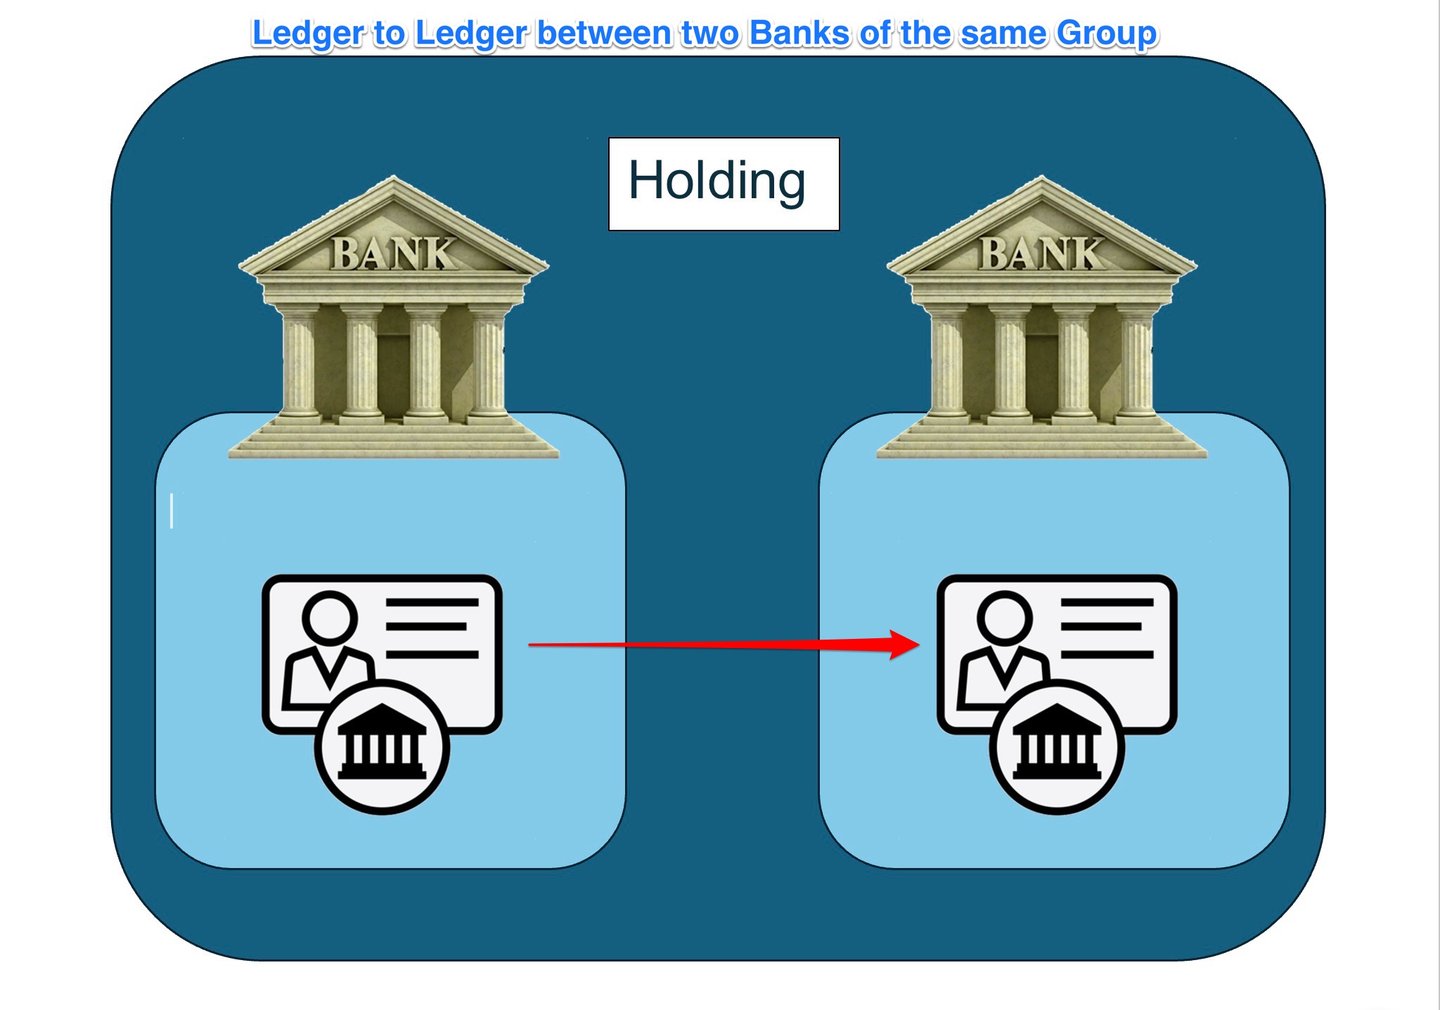
Geleneksel bankacılık bağlamında L2L transferleri; varlıkların, yükümlülüklerin veya özkaynakların, bankalar veya ödeme hizmeti sağlayıcıları gibi finansal kuruluşlar tarafından tutulan ayrı defterler arasında hareketini ifade eder. Bu transferler aynı kuruluş içindeki hesaplar arasında ya da farklı kuruluşlar arasında gerçekleşebilir ve küresel finansal sistem içinde güvenli ve verimli işlemlerin yürütülmesi bakımından büyük önem taşır.
Buna karşılık, blokzincir alanındaki L2L transferleri, değerin veya varlıkların farklı dağıtık defterler, örneğin farklı blokzincir ağları, arasında aktarılması sürecini ifade eder. Bu tür bir transfer, her iki defterin bütünlüğünü ve birlikte çalışabilirliğini sağlamak için çoğunlukla atomik takaslar veya zincirler arası köprüler gibi özel protokollerin, aracıların veya tekniklerin kullanılmasını gerektirir.
Mesaj para değildir
90 saniyede: Neden hiçbir SWIFT mesajı, teleks veya sunucu uzlaşma olmaksızın fon aktaramaz?
VL1 ile bir belgeyi doğrulayın →Bir ödeme mesajı, dekont veya teyit mi aldınız? Güvenmeden önce kontrol ettirin.

IFB'de L2L Hizmetlerinin Aktivasyonu
L2L imkânları, müşterinin talebi üzerine, hesabın iyi durumda olması hâlinde etkinleştirilecektir:
- Asgari bakiyeyi korur,
- tutarlı bir finansal geçmiş sergilemektedir ve
- meşru ticari faaliyetlerle uyumludur.
Ayrıca hesabın
- çözülmemiş herhangi bir uyum sorununun bulunmaması ve
- tüm işlemler uluslararası finansal düzenlemelere uygun olmalıdır.
Nihai aktivasyon, uyum ve risk yönetimi ekibimizin dahili incelemesine ve onayına tabidir.
Bankalarda İletişim, Ara Katman, Çekirdek/Takas ve Defter/Hesap Sunucuları Arasındaki Başlıca Farklar
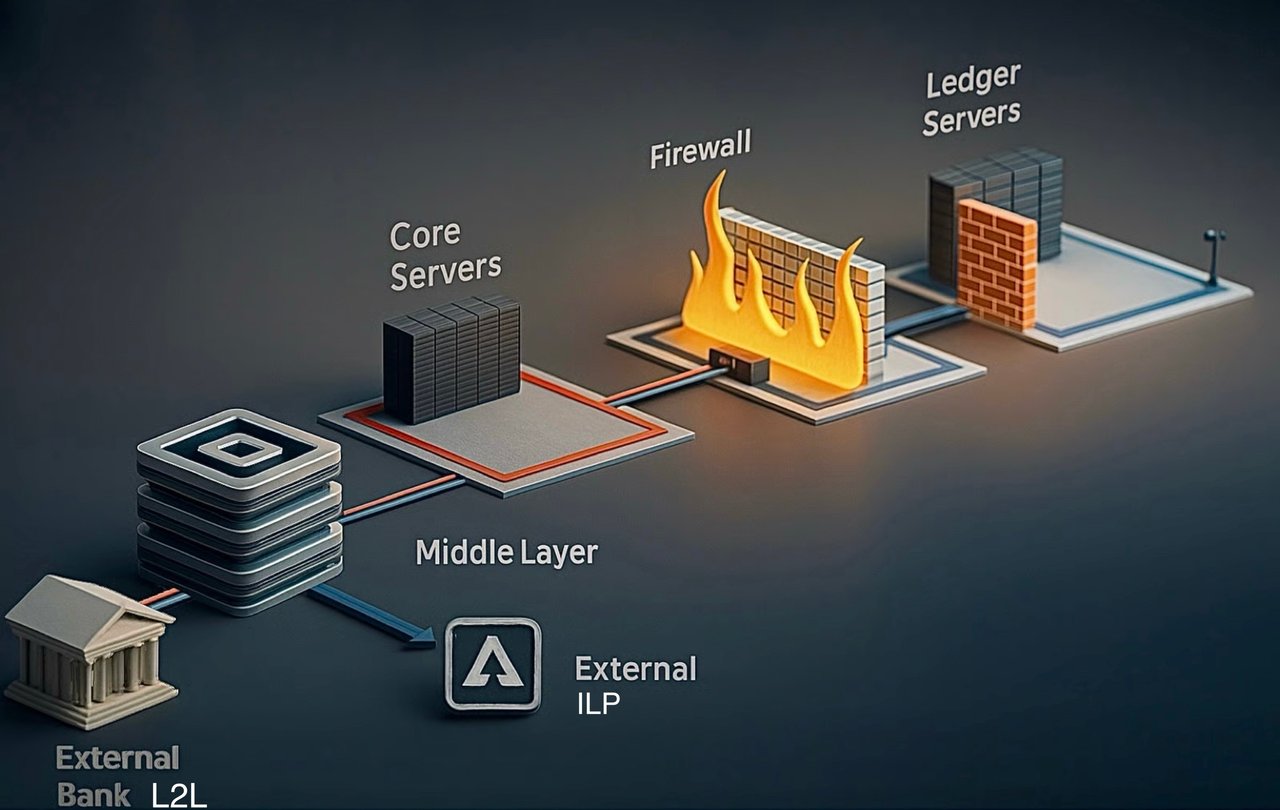
Bankacılık teknolojisinde sunucular, finansal işlemlerin ve kayıt tutmanın sorunsuz yürütülmesini sağlamada belirleyici bir rol oynar. Bankaların dayandığı iki temel sunucu türü, iletişim sunucuları ile defter/hesap sunucularıdır. Her ikisi de kritik öneme sahip olmakla birlikte, farklı amaçlara hizmet eder ve farklı veri türlerini işler.
İletişim Sunucuları
İletişim sunucuları, bankalar ve finansal kuruluşlar arasındaki güvenli veri alışverişinin omurgasını oluşturur. İletişim sunucularının temel işlevleri ve özellikleri şunlardır:
- Güvenli Veri Alışverişi: Bu sunucular güvenli veri alışverişini kolaylaştırarak hassas finansal bilgilerin kurumlar arasında ödün verilmeksizin iletilmesini sağlar.
- Protokoller ve Standartlar: Bankalar arası iletişimde SWIFT, SEPA veya ACH gibi standartlaştırılmış protokolleri kullanarak farklı platformlar arasında tekdüzelik ve güvenilirlik sağlarlar.
- Şifreleme ve Kimlik Doğrulama: Güvenliği sağlamak amacıyla iletişim sunucuları, veri iletimi sırasında verileri korumak için gelişmiş şifreleme yöntemleri ve sıkı kimlik doğrulama protokolleri kullanır.
- İşlem Yürütme: Öncelikle işlem taleplerini, mesajları ve talimatları yürütür; işlemler için gerekli bilgilerin iletilmesini sağlayan aracı kurumlar olarak görev yaparlar.
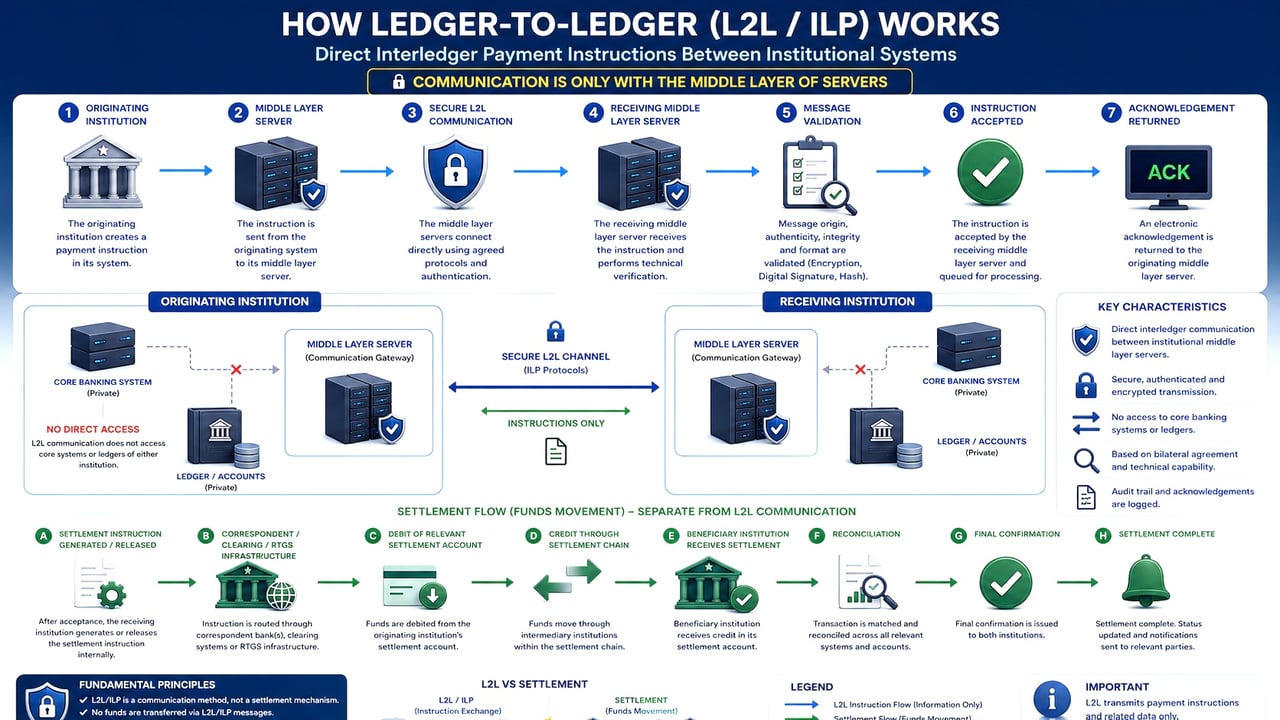
- Fon Hareketi Bulunmaması: Önemle belirtmek gerekir ki bu sunucular fonları hareket ettirmez veya hesap bakiyelerini doğrudan güncellemez; yalnızca bu tür işlemler için gerekli iletişimi kolaylaştırır.
Çekirdek Bankacılık Sunucuları
Çekirdek bankacılık sunucuları, finansal kurumların dijital omurgasını oluşturur ve parasal işlemlerin kesin biçimde yürütülmesini, doğrulanmasını ve takasını düzenler. Gelen işlem talimatlarını (örneğin SWIFT mesajları) güvenli biçimde işler, ayrıntılı müşteri ve kurum içi hesapları tutar, bu işlemleri muhabir ve aracı bankalar tarafından teyit edilen fiili fon takaslarıyla mutabakata bağlar ve müşteri bakiyelerini buna göre doğru şekilde günceller.
Çekirdek sunucular, salt işlem işlevlerinin ötesinde, mevzuata uyumu yönetir, otomatik mutabakat ile AML/KYC doğrulamalarını gerçekleştirir, risk yönetimi protokollerini güvence altına alır ve eksiksiz denetim izleri oluşturur; böylece kurumun bankacılık faaliyetlerinde operasyonel bütünlüğü, finansal doğruluğu ve düzenlemelere uyumu korur.
Defter/Hesap Sunucuları
Defter/hesap sunucuları ise bir bankanın finansal kayıtlarının muhafızlarıdır. Başlıca özellikleri şunlardır:
- Mali Kayıtların Tutulması: Bu sunucular, bankanın temel mali kayıtlarını saklar ve muhafaza eder; her işlemin doğru biçimde kaydedilmesini sağlar.
- İşlem Kaydı: Borç ve alacak kayıtları dâhil tüm işlemleri kaydederler; cari hesap bakiyelerinin güncellenmesinden ve saklanmasından sorumludurlar.
- Genel Defter Yönetimi: Defter sunucuları, bankanın genel defterini ve münferit müşteri hesaplarını yöneterek mali durumun bütüncül bir görünümünü sağlar.
- Veri Bütünlüğü: Bu kayıtlar doğru finansal raporlama ve uyum için gerekli olduğundan, veri tutarlılığının ve bütünlüğünün sağlanması esastır.
- Güçlü Güvenlik Önlemleri: Verilerin hassas niteliği nedeniyle, defter sunucularında genellikle ek şifreleme katmanları ve sıkı erişim denetimleri dahil olmak üzere daha sıkı güvenlik önlemleri uygulanır.
İletişim sunucusu işlemleri başlatır ve kolaylaştırır; ancak defter sunucusu, bu işlemleri bankanın kayıtlarında doğrulandıktan sonra nihai olarak kaydeder ve yansıtır.
Çağdaş bankacılık sistemlerinde bu işlevler çoğu zaman bütünleşik olup, güvenli banka içi iletişim protokolleri defter yönetim sistemleriyle birlikte çalışır. Bu entegrasyon, bankanın tüm finansal ekosistemi genelinde gerçek zamanlı güncellemeyi ve tutarlılığı sağlayarak hem verimliliği hem de güvenliği artırır.
L2L Hizmetlerimiz
L2L hizmetlerini, seçkin müşteri kitlemize, yani yüksek net değerli bireylere ve köklü kurumsal şirketlere sunuyoruz; bu süreçte özellikle ketumiyet, gizlilik ve kurumsal bütünlüğe önem veriyoruz.
Tüm L2L işlemleri yalnızca uluslararası bankacılık sistemine tam olarak entegre bankalar arasında gerçekleştirilir; bu sayede yalnızca doğrulanmış L2L mesajlarının güvenli şekilde değişimi değil, aynı zamanda fonların etkin ve zamanında uzlaşması da güvence altına alınır. Bu tür bir entegrasyondan yoksun karşı taraflar mesaj iletme kapasitesine sahip olabilir; ancak finansal uzlaşmayı tamamlamaları doğaları gereği mümkün değildir.
L2L transferlerinde fonlar, bir bankanın defterinden veya çekirdek sunucularından “indirilemez”; çünkü bu sistemler her zaman dış erişime tamamen kapalıdır. Bulutta ya da herhangi bir normal sunucuda veya bilgisayarda saklanan dijital dosyaların aksine, fonlar daima küresel bankacılık sisteminin güvenli ve düzenlenmiş çerçevesi üzerinden iletilmelidir; bu da hem fonların bütünlüğünü hem de her işlemin mevzuata uygunluğunu güvence altına alır.
Deneyimlerimize göre, tarafımıza sunulan L2L işlemlerinin %48'inden fazlası banka olmayan kuruluşlardan veya fon gönderme kabiliyeti bulunmayan bankalardan kaynaklanmaktadır.
Buna karşılık, yalnızca ilgili kaynak kurumun titizlikle doğrulanması ve takas ve uzlaşma gücünün kanıtlanabilir olması koşuluyla, tutar bakımından herhangi bir sınırlama olmaksızın işlem yapabilecek konumdayız.

Bankacılıkta Defterlerdeki Düzeltmeler Olarak İşlemler
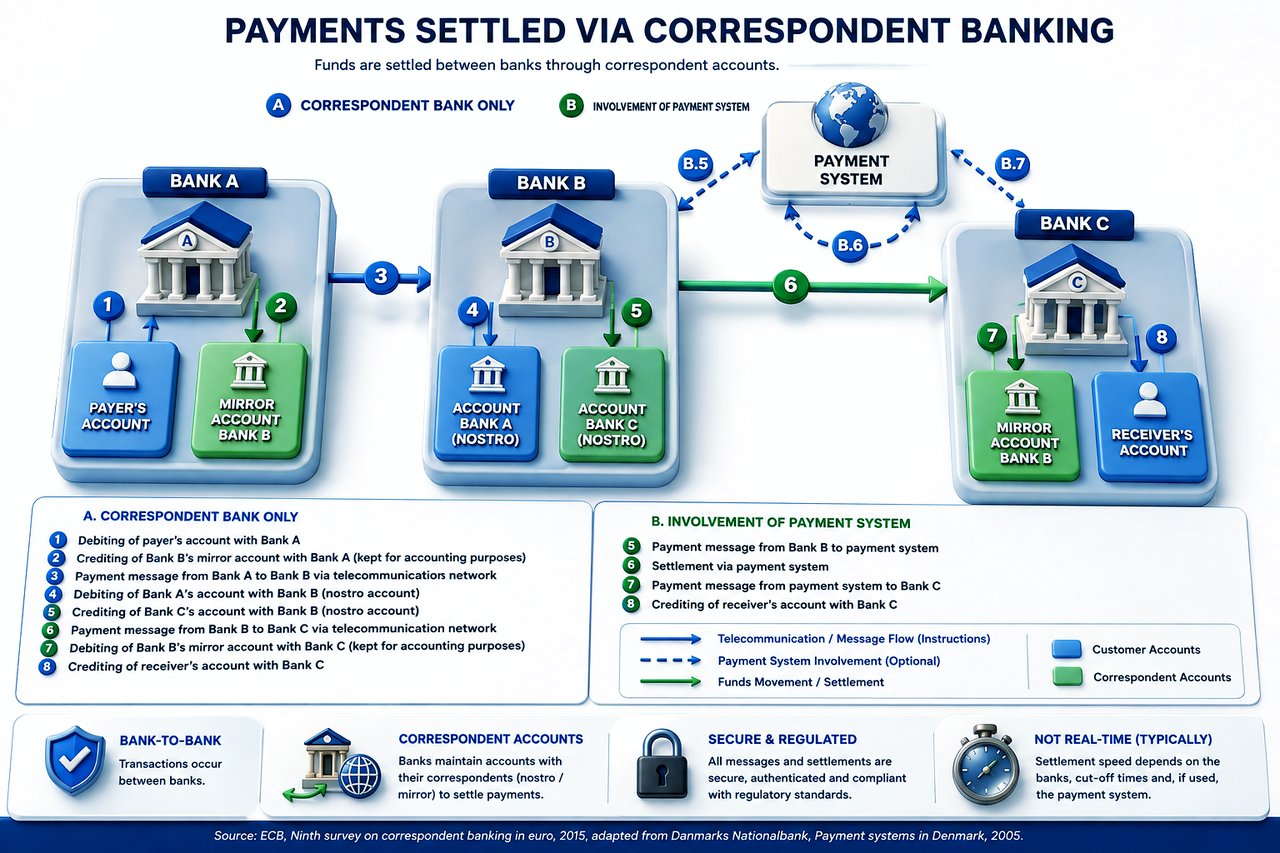
Bir finansal işlem gerçekleştiğinde, örneğin bir hesaptan diğerine para transferi yapıldığında, fiziksel olarak herhangi bir para hareketi olmaz. İşlem, bunun yerine muhabir bankaların, merkez bankasının veya RTP takas sistemlerinin ilgili hesaplarındaki defter kayıtlarının düzenlenmesiyle gerçekleştirilir. Bankacılık sistemi bir hesabın bakiyesini azaltır, diğerinin bakiyesini artırır; böylece ayrıca takas edilecek değerin devri yansıtılmış olur.
Mutabakat ve Nihai Takas: İşleme dahil olan bankalar, doğruluğu teyit etmek amacıyla işlemi mutabakata bağlar. Aracı bankaların kullanıldığı durumlarda, her banka kendi payına düşen işlem kısmını muhabir bankacılık ilişkileri aracılığıyla takas eder.
Raporlama ve Kayıt Tutma: Bankalar, uyum, denetim ve raporlama amaçlarıyla tüm işlemlerin kayıtlarını tutar.
Çekirdek Bankacılık Sistemi (CBS) Nasıl Çalışır
I. Temel Ayrım: Talimatlar ile Fiili Takas ve Mutabakat
pacs.008 (Müşteri Transferi) veya pacs.009 (Finansal Kuruluş Transferi) gibi bir SWIFT mesajı, esasen güvenli bir iletişim veya talimattır. Alıcı bankaya fonların beklendiğini bildirir; lehtar bilgilerini, işlem tutarını ve yönlendirme talimatlarını belirtir, ancak kendi başına fon transferi gerçekleştirmez. Fiili fon transferi, ancak talimat verilen tutarın muhabir veya aracı bankaları içeren bankalararası mekanizmalar aracılığıyla takas ve mutabakata bağlanması ve bu işlemin ilgili kurumların hesap bakiyelerindeki fiili değişikliklerle teyit edilmesi halinde gerçekleşir.
II. Muhabir ve Aracı Bankaların Tanımları ve Rolleri
A. Muhabir Bankalar
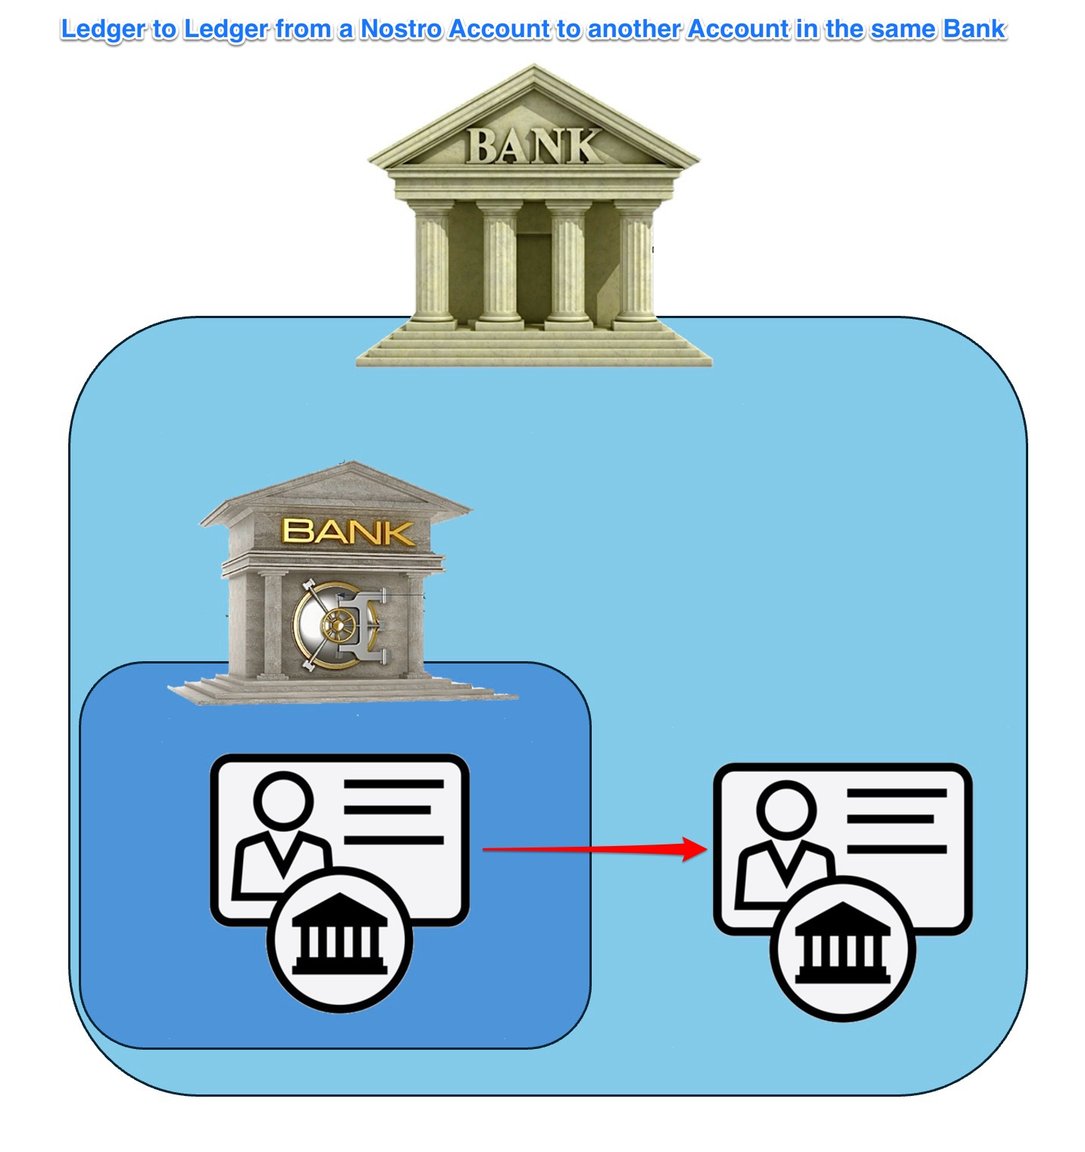
- Muhabir banka, diğer bankalarla doğrudan ikili hesaplar (nostro/vostro hesapları) bulundurur.
- Bu hesaplar, başka bir finansal kuruluşta tutulan fiili nakit bakiyeleri yansıtır ve sınır ötesi ödemelerin ve takas işlemlerinin yürütülmesini kolaylaştırır.
B. Aracı Bankalar
- Aracı banka, gönderen ve lehtar bankalar arasında doğrudan muhabir ilişkisi bulunmadığında ödeme zincirinde bir geçiş noktası olarak görev yapar.
- Muhabir ilişkisi bulunmayan bankalar arasındaki boşlukları kapatır; para birimi dönüşümlerini, uluslararası ödemeleri ve yönlendirme karmaşıklıklarını yönetir.
III. Çekirdek Bankacılık Sistemleri Fonların Fiilen Alındığını Nasıl Teyit Eder
Çekirdek Bankacılık Sistemi, hem muhabir banka hem de aracı banka senaryoları için farklılaştırılmış, sağlam bir mutabakat ve teyit süreci uygular; bu süreç şu şekildedir:
A. Muhabir Bankalar Aracılığıyla Doğrulama
İşlemler doğrudan muhabir hesapları (Nostro Hesapları) içerdiğinde:
Ayrıntılı iş akışı:
- Talimatın Alınması (pacs.008/pacs.009): CBS, SWIFT talimatını alır ve geçici olarak saklar.
- Geçici Kayıt: Fonlar, doğrulama beklenirken geçici olarak bir dahili askı veya takas defterinde görünebilir.
- Nostro Ekstre Mutabakatı: Alıcı banka, muhabir bankalarından fiili hesap bakiyelerini ve alacak kayıtlarını yansıtan otomatik hesap ekstreleri (camt.053, eski MT 940/950 veya elektronik API'ler) alır. CBS, bu ekstreleri benzersiz tanımlayıcılar (UETR – Unique End-to-End Transaction Reference) kullanarak SWIFT talimatlarıyla otomatik olarak mutabık hale getirir.
- Nihai Hesap Alacaklandırması: Yalnızca SWIFT talimatı, muhabir bankanın teyit edilmiş alacak kaydıyla tam olarak eşleştirildikten sonra CBS, fonları lehtarın müşteri hesabına kesin olarak alacak kaydeder.
B. Aracı Bankalar Aracılığıyla Doğrulama
Fonlar bir aracı bankadan geçtiğinde (çok kademeli yönlendirme), doğrulama süreci biraz daha karmaşıktır:
Ayrıntılı iş akışı:
- Talimatın Ulaşması (pacs.008): Çekirdek bankacılık sistemi (CBS), gelen talimat mesajını ilk olarak kayda alır.
- Aracı Banka Takas Doğrulaması: Aracı bankalar üzerinden gönderilen fonlar genellikle birden fazla SWIFT teyidi doğurur; bunlar arasında alacak bildirimleri (camt.054, eski adıyla MT 910) veya fonların ileriye aktarıldığını gösteren sonraki pacs.009 mesajları yer alır. Aracı banka, fonların alıcı bankanın muhabir nostro hesabına başarıyla alacak kaydedildiğini teyit eden bir alacak bildirimi düzenler. CBS bu teyitleri aracı kurumlardan alarak aşamalı mutabakat yapılmasını sağlar.
- Muhabir Banka Nihai Doğrulaması: Muhabir bankadan alınan nihai ekstre (camt.053 veya eski MT 940/950), nakit takasının alıcı bankanın nostro hesabına fiilen gerçekleştiğini teyit eder.
- Nihai Müşteri Tahsisi: Yalnızca muhabir bankadan gerçek takas teyidi alınıp doğrulandıktan sonra (aracı kurum teyidinin ardından) CBS, lehtarın hesabına kesin olarak alacak kaydı yapar.
IV. Çekirdek Bankacılık Sistemlerinde Kullanılan Teknolojiler ve Sistemler
- Otomatik Mutabakat Yazılımı: (ör. SmartStream TLM, Temenos, Oracle FLEXCUBE)
- Gerçek Zamanlı İzleme Araçları: Anlık doğrulama için API entegrasyonları ve dijital hesap ekstreleri.
- Mesajlaşma Geçitleri: SWIFT Alliance Access, SWIFT gpi izleyicileri; işlem durumunun gerçek zamanlı olarak teyit edilmesi.
- Benzersiz İşlem Referansı (UETR): SWIFT tarafından zorunlu kılınan bu referans, her mesajın ödeme yaşam döngüsü boyunca benzersiz biçimde tanımlanabilmesini sağlar.
- Çift Katmanlı Mutabakat Kontrolleri. Otomatik elektronik mutabakat, özel operasyon ekiplerince yapılan manuel doğrulama ile desteklenir.
- AML/KYC ve Uyum Kontrolleri. Her ödeme talimatı, herhangi bir alacak kaydı yapılmadan önce taranır ve doğrulanır; böylece düzenleyici yükümlülüklere (FATF, AML Direktifleri, OFAC, AB/BM yaptırımları) uyum sağlanır.
- Denetim İzleri ve Raporlama. Mevzuata uyum ve denetimler için tam elektronik denetim izleri tutulur.
Bir Çekirdek Bankacılık Sistemi, fon takasının kanıtı olarak yalnızca SWIFT talimat mesajlarının alınmasına dayanmaz. Bunun yerine, hem muhabir bankalardan (nostro hesaplarını tutan nihai takas kurumları) hem de aracı bankalardan (alacak bildirimleri veya sonraki teyitler aracılığıyla transferin bir sonraki halkaya iletildiğini teyit eden, işlem yönlendiren bankalar) alınan teyit edilmiş ekstrelerle mutabakat yoluyla fiili para hareketlerini sistematik biçimde doğrular.
Yalnızca muhabir düzeyinde fiili parasal bakiyeler değiştiğinde ve hem aracı banka hem de muhabir banka ekstrelerinde teyit edilmiş alacak kayıtları göründüğünde Ana Bankacılık Sistemi (CBS) fonları lehtar müşterinin hesabında kesin olarak tanıyacak ve tahsis edecektir; böylece ödeme talimatları ile gerçek nakit takasları arasındaki ayrım kesin biçimde sağlanmış olur.
Bankacılık
Bankacılıkta defterden deftere (L2L) transferler, bankalar veya diğer ödeme hizmeti sağlayıcıları gibi finansal kuruluşlar tarafından tutulan iki ayrı defter arasında varlık, yükümlülük veya özkaynak aktarımı sürecini ifade eder. Bu transferler, aynı kuruluş içinde tutulan hesaplar arasında veya farklı kuruluşlar arasında gerçekleşebilir. Bankacılık bağlamında defterler, müşteri hesaplarının ve varlıklarının mülkiyetini ve işlem geçmişini izleyen merkezi veri tabanları veya kayıt tutma sistemleridir.
Bankacılıkta L2L transferleri, farklı finansal kuruluşlar ile bunların müşterileri arasındaki işlemlerin verimli ve güvenli biçimde gerçekleştirilmesi bakımından büyük önem taşır. Bankacılıkta L2L transferlerine ilişkin başlıca hususlar ve örnekler aşağıda yer almaktadır:
- Bankalar Arası Transferler: Bankalar arası transferler, bankacılıkta L2L transferlerin yaygın bir biçimidir ve fonların farklı bankalarda tutulan hesaplar arasında taşınmasını ifade eder. Bu transferler, havaleler (ör. SWIFT), Otomatik Takas Merkezi (ACH) işlemleri ve Gerçek Zamanlı Brüt Takas (RTGS) sistemleri gibi çeşitli mekanizmalar aracılığıyla gerçekleştirilebilir.
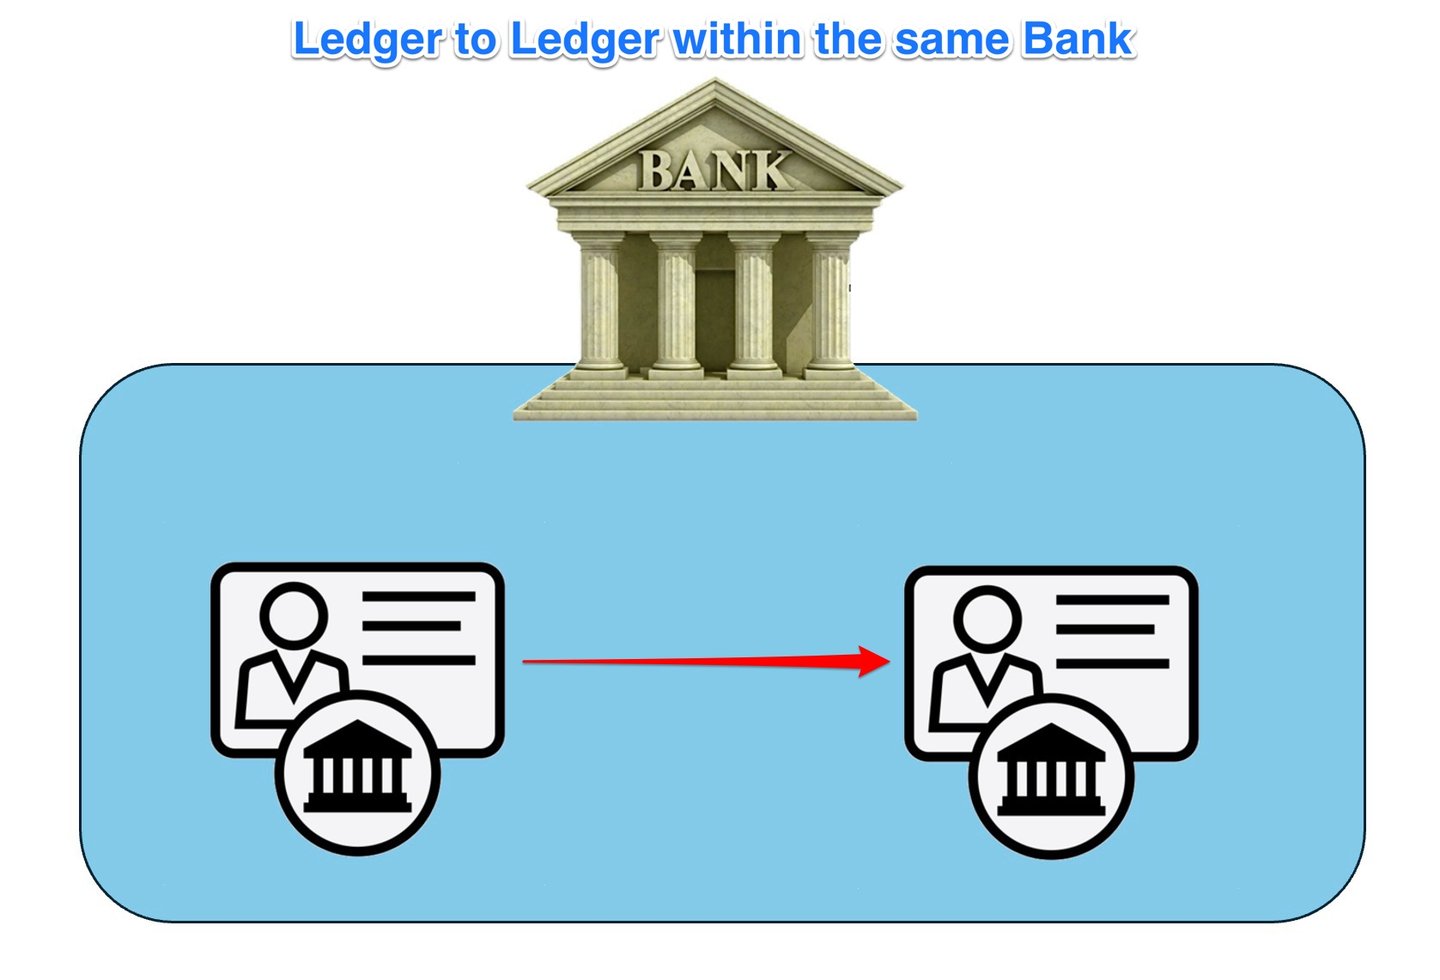
- Banka İçi Transferler: Banka içi transferler, fonların aynı finansal kuruluşta tutulan hesaplar arasında taşınması halinde gerçekleşir. Bu L2L transferler, yalnızca bankanın iç defterlerinin güncellenmesini gerektirdiğinden, bankalar arası transferlere kıyasla genellikle daha hızlıdır ve daha düşük ücretlere tabi olabilir.
- Merkez Bankası Defterleri: Merkez bankaları, kendi yetki alanlarındaki ticari bankaların rezerv bakiyelerini izleyen kendi defterlerini tutar. Merkez bankası defterleri ile ticari banka defterleri arasındaki L2L transferleri; zorunlu karşılıkların yönetimi, para politikasının uygulanması ve bankalararası işlemlerin kolaylaştırılması açısından kritik öneme sahiptir.
- Sınır Ötesi Transferler: Bankacılıkta L2L transferleri, farklı ülkelerde bulunan bankalar veya finansal kuruluşlar arasında fon hareketinin söz konusu olduğu sınır ötesi işlemlerde de önemli bir rol oynar. Bu transferler çoğu zaman para birimi dönüşümünü içerir ve işlemin gerçekleştirilmesi için muhabir bankaların veya uluslararası ödeme ağlarının devreye girmesini gerektirebilir.
- Dijital Varlık Transferleri: Dijital varlıkların ve blokzincir teknolojisinin giderek daha yaygın biçimde benimsenmesiyle birlikte, bazı bankalar ve finansal kuruluşlar dijital varlıkları veya kripto para birimlerini kapsayan L2L transferlerini araştırmaya başlamıştır. Bu transferler, Interledger Protocol (ILP) gibi özel protokollerin kullanılmasını ya da merkez bankası dijital para birimleri (CBDC'ler) veya banka destekli stabil kripto paralar (stablecoin) gibi yeni altyapıların geliştirilmesini gerektirebilir.
Bankadan Bankaya neler transfer edilebilir?
Banka Varlıkları:
- Nakit ve Nakit Benzerleri: Bunlar, derhal veya neredeyse derhal erişilebilen fonlardır. Fiziki nakit, diğer bankalardaki mevduatlar ve hazine bonoları gibi yüksek likiditeye sahip menkul kıymetleri kapsar.
- Yatırımlar/Menkul Kıymetler: Bunlar, bankanın getiri elde etmek amacıyla yatırım yaptığı finansal araçlardır; örneğin devlet ve kurumsal tahviller, hisse senetleri ve diğer menkul kıymetler.
- Krediler ve Avanslar: Bankanın müşterilerine ödünç verdiği fonlardır ve faiz geliri sağlarlar. Bireysel krediler, konut kredileri, ticari krediler, kredi kartı bakiyeleri ve kredili mevduat hesaplarını kapsayabilirler.
- Duran Varlıklar: Bunlar, bankanın sahip olduğu bina, arazi, ekipman ve mobilya gibi fiziki varlıklardır.
- Maddi Olmayan Varlıklar: Bunlar arasında yazılım, patentler, ticari markalar ve şerefiye gibi fiziksel nitelik taşımayan varlıklar yer alır.
- Diğer Varlıklar: Bunlar arasında diğerlerinin yanı sıra tahakkuk etmiş faiz alacakları, ertelenmiş vergi varlıkları ve türev finansal araçlar yer alabilir.
Banka Yükümlülükleri:
- Mevduatlar: Bunlar, bireylerin ve işletmelerin bankada tuttuğu fonlardır. Vadesiz hesapları, tasarruf hesaplarını ve vadeli mevduatı kapsar. Banka bu fonları talep üzerine veya belirli bir vade tarihinde mevduat sahiplerine iade etmekle yükümlü olduğundan, bunlar yükümlülük niteliğindedir.
- Borçlanılan Fonlar: Bankanın diğer finansal kuruluşlardan, merkez bankasından veya borçlanma senetleri ihraç ederek borç aldığı fonlardır.
- Borçlanma Senetleri: Bunlar, fon sağlamak amacıyla banka tarafından ihraç edilen tahviller veya diğer borç biçimleridir. Banka, anapara ve faizi tahvil sahiplerine geri ödemekle yükümlüdür.
- Diğer Yükümlülükler: Bunlar arasında tahakkuk etmiş giderler, ticari borçlar, ertelenmiş vergi yükümlülükleri, kredi zararı karşılıkları ve türev finansal araçlar gibi kalemler yer alır.
- İkincil Borçlar: Banka iflas ederse, diğer tüm borçlardan sonra ödenecek olan borçlardır.
Banka Özkaynağı:
- Adi Hisse Senedi: Bankanın sahiplerinin elinde bulunan özkaynak niteliğindeki paydır. Sahiplerin oy hakkı vardır ve temettü alabilirler.
- İmtiyazlı Hisse Senedi: Bu tür özkaynak, kâr ve varlıklar üzerinde adi hisse senedine kıyasla daha öncelikli bir hak sağlar, ancak genellikle oy hakkı tanımaz.
- Dağıtılmamış Kârlar: Bir bankanın yıllar içinde biriktirdiği ve temettü olarak dağıtmak yerine işletmeye yeniden yatırmayı tercih ettiği net kazançlardır.
- Hazine Hisseleri: Bunlar, bankanın piyasadan geri satın aldığı kendi hisseleridir.
- Diğer Kapsamlı Gelir: Bunlar, çeşitli yatırımlardan ve türev araçlardan kaynaklanan, henüz gerçekleşmemiş kazanç ve kayıplardır.
- Azınlık Payı: Bir bağlı ortaklığın net varlıklarının, doğrudan veya bağlı ortaklıklar aracılığıyla dolaylı olarak ana ortaklığa ait olmayan özkaynak paylarına isabet eden kısmıdır.
Defter Dışından Defter Üzerine
Bankalar arasındaki işlemler, defter dışından defter içine yapılan işlemler dâhil olmak üzere, varlık veya yükümlülüklerin usulüne uygun devrini, düzenlemelere uyumu ve doğru muhasebeleştirmeyi sağlamak için ek adımlar gerektirir.
Süreç şu şekildedir:
- İşlemin/Varlığın Tespiti: Süreç, kayıt dışından (off-ledger) kayıt içine (on-ledger) aktarılması gereken belirli işlemin veya varlığın tespit edilmesiyle başlar. İşlemde yer alan her iki bankanın da devredilecek varlık veya yükümlülük konusunda mutabık olması gerekir.
- Risk Değerlendirmesi ve Finansal Analiz: Her iki banka da bağımsız risk değerlendirmelerini ve finansal analizlerini gerçekleştirir. Bu, işlemin bankaların kendi risk yönetimi politikaları ve finansal stratejileriyle uyumlu olmasını sağlamak içindir.
- Bankalar Arası Mutabakat: İşlemin ilerleyebilmesi için bankaların devrin koşulları üzerinde mutabık kalması gerekir. Bu süreç; varlığın veya yükümlülüğün fiyatı, devrin zamanlaması ve diğer ayrıntılar üzerinde müzakereyi içerebilir. Bu mutabakat çoğunlukla hukuken bağlayıcıdır ve yerel ve uluslararası bankacılık düzenlemelerine uygun olmalıdır.
- Düzenleyici Uyum: İşlem, sermaye yeterliliği, likidite ve risk yönetimine ilişkin düzenlemeler dahil olmak üzere ilgili bankacılık düzenlemelerine uygun olmalıdır. Her iki bankanın uyum ekipleri, işlemin bu gereklilikleri karşıladığından emin olmak için birlikte çalışır. Uyum Çerçeveleri: SOX (Sarbanes-Oxley Yasası): Kurumsal açıklamaların doğruluğunu ve bütünlüğünü sağlar (ABD'ye özgü) veya GDPR (Genel Veri Koruma Tüzüğü): Özellikle AB'de müşteri verilerinin korunmasını ve gizliliğini sağlar (Avrupa'ya özgü).
- Takas ve Uzlaştırma: Anlaşma sağlandıktan ve uyum kontrolü yapıldıktan sonra işlem, takas ve uzlaştırma aşamasına geçer. Bu aşama, varlığın veya yükümlülüğün bir bankanın defterinden diğerinin defterine fiilen devrini kapsar. Bu süreç, özellikle büyük veya karmaşık işlemlerde, çoğunlukla üçüncü taraf bir takas kuruluşu aracılığıyla yürütülür.
- İşlemin Kaydedilmesi: Takas ve mutabakat sürecinin ardından her banka işlemi kendi defterine kaydeder. Satıcı banka için varlık defter içi kayıttan defter dışı kayda geçer; alıcı banka için ise varlık defter dışı kayıttan defter içi kayda geçer.
- Süregelen Yönetim ve Raporlama: Her iki banka da işlemi süreklilik esasına göre yönetmeli ve raporlamalıdır. Bu, varlık veya yükümlülüğün değerindeki değişikliklerin takip edilmesini, bu değişikliklerin ilgili düzenleyici otoritelere bildirilmesini ve her bir bankanın kendi finansal tablolarının buna göre güncellenmesini kapsar.
- Sürekli İzleme: Son olarak bankalar, varlığın veya yükümlülüğün tüm ilgili düzenlemelere uyumunun sürdüğünü ve risk profilinin her bir bankanın risk toleransı dahilinde kaldığını teyit etmek amacıyla düzenli olarak izlemeyi sürdürür.
Defter dışı fonların defter içi fonlara dönüştürülmesi süreci, bankanın ana mali defterinde kayıtlı olmayan varlıkların, bankanın kayıtlarında resmen tanınan pozisyonlara dönüştürülmesini kapsar. Bu uygulama esas olarak gölge bankacılık, varlık yönetimi veya başlangıçta bankanın ana bilançosunda görünmeyen belirli finansal işlem türleri bağlamında önem taşır. Prosedürün inceliklerine ve ilgili maliyetlere ilişkin ayrıntılar; düzenleyici çerçeveye, söz konusu varlıkların niteliğine ve finansal kuruluşun özel politikalarına göre değişir. Aşağıda, sürecin genel olarak içerdiği prosedürel adımlar ortaya konmakta ve bunlara özgü maliyetler açıklanmaktadır.
Bankalarda ve Merkez Bankalarında Defter Dışı Fonların Defter İçi Fonlara Dönüştürülmesi
Bilanço dışı fonların bilanço içi fonlara dönüştürülmesi, daha önce resmi bilançoda kayıtlı olmayan finansal faaliyetlerin ana muhasebe sistemine entegre edilmesini içerir. Bu, doğru finansal raporlama, şeffaflık ve mevzuata uyum için kritik öneme sahiptir. Aşağıda, hem ticari bankalar hem de merkez bankaları için bu sürecin; tespit, doğrulama, mutabakat, kayıt ve denetim aşamalarını kapsayan ayrıntılı bir dökümü yer almaktadır.
A. Ticari Bankalar
1. Bilanço Dışı Fonların Tespiti
Defter Dışı Fon Kaynakları:
- Özel Amaçlı Kuruluşlar (SPE'ler): Menkul kıymetleştirme gibi belirli işlemler için kurulan, varlık ve yükümlülükleri bankanın ana bilançosu dışında tutabilen tüzel kişiliklerdir. Bunlar arasında yapılandırılmış yatırım araçları (SIV'ler) ve aracı finansman yapıları (conduit) yer alabilir.
- Menkul Kıymetleştirilmiş Varlıklar: Yatırımcılara satılmış ancak banka tarafından hizmeti sürdürülmeye devam eden krediler veya alacaklar. Örnekler arasında ipoteğe dayalı menkul kıymetler (MBS) ve varlığa dayalı menkul kıymetler (ABS) yer alır.
- Kiralama Yükümlülükleri: Eski muhasebe standartları kapsamında daha önce aktifleştirilmeyen, ancak IFRS 16 gibi yeni standartlar uyarınca finansal tablolara dahil edilmesi gereken faaliyet kiralamaları.
- Türev Ürünler ve Koşullu Yükümlülükler: Swap, vadeli işlem ve opsiyon gibi finansal araçlar ile garantilerden ve akreditiflerden doğan olası yükümlülükler.
2. Doğrulama ve Teyit
Doğrulama Adımları:
- Finansal Araçların Değerlendirilmesi: Bilanço dışı kalemlerin niteliğini, riskini ve değerini belirlemeye yönelik ayrıntılı analiz.
- Değerleme Modelleri: Türev ürünlerin ve menkul kıymetleştirilmiş varlıkların gerçeğe uygun değerini belirlemek için indirgenmiş nakit akımı (DCF) analizi, piyasa değerlemesi (MTM) ve diğer finansal modellerin kullanılması.
- Kredi Riski Analizi: Bilanço dışı işlemlerde yer alan dayanak varlıkların ve karşı tarafların kredi değerliliğinin değerlendirilmesi.
- Düzenleyici İnceleme: İlgili muhasebe ve düzenleyici standartlara uyumun sağlanması.
- IFRS 9 ve IFRS 16: Sırasıyla finansal araçların ve kiralamaların muhasebeleştirilmesini ve ölçümünü düzenler.
- Basel III Çerçevesi: Bilanço dışı (OBS) risk pozisyonlarının işlem görmesini etkileyen risk ağırlıklı varlık (RWA) hesaplamaları ve kaldıraç oranları.
Protokoller ve Standartlar:
- IFRS ve GAAP: Doğru finansal raporlama için Uluslararası Finansal Raporlama Standartları'nın (IFRS) ve Genel Kabul Görmüş Muhasebe İlkeleri'nin (GAAP) tutarlı biçimde uygulanmasının sağlanması.
- AML ve KYC Uyumu: Yasa dışı faaliyetlerin önlenmesi amacıyla Kara Para Aklamanın Önlenmesi (AML) ve Müşterini Tanı (KYC) gerekliliklerine uyulması.
3. Mutabakat Süreci
Mutabakat Yöntemleri:
- Ayrıntılı İşlem İncelemesi: Bilanço dışı işlemlerin dahili kayıtlarla kapsamlı biçimde incelenmesi ve eşleştirilmesi.
- İşlem Düzeyinde Eşleştirme: Her bir bilanço dışı kalemin doğru biçimde yansıtılmasını ve ilgili bilanço içi kayıtlarla mutabakatının yapılmasını sağlamak.
- İstisna Raporlaması: Tutarsızlıkların otomatik sistemler veya manuel müdahale yoluyla tespit edilmesi ve çözülmesi.
Araçlar ve Yazılımlar:
- ERP Sistemleri: Mutabakat süreçlerini otomatikleştirmek için SAP ve Oracle Financials gibi kurumsal kaynak planlaması sistemleri.
- Uzmanlaşmış Mutabakat Yazılımları: Yüksek hacimli işlem eşleştirmesi ve anomali tespiti için BlackLine ve SmartStream gibi araçlar.
4. Genel Muhasebe Defterine Kayıt
Kayıt Yöntemleri:
- Yevmiye Kayıtları: Bilanço dışı kalemlerin genel muhasebe defterine dahil edilmesi için ayrıntılı kayıtlar; ilgili tüm bilgilerin eksiksiz biçimde yer alması sağlanır.
- Otomatik Kayıt: İşlemlerin kaydedilmesini otomatikleştirmek için çekirdek bankacılık sistemlerinin kullanılması ve manuel girişten kaynaklanan hataların en aza indirilmesi.
- Şirket İçi ve Banka İçi Kayıtlar: Banka grubu içindeki birden fazla kuruluşu ilgilendiren işlemlerin uygun biçimde muhasebeleştirilmesinin sağlanması.
Protokoller ve Standartlar:
- Çift Kayıt Muhasebesi: Muhasebe denkleminin (Varlıklar = Yükümlülükler + Özkaynak) korunması için her işlemin en az iki hesabı etkilemesinin sağlanması.
- IFRS/GAAP Uyumu: Finansal raporlamada şeffaflığı ve tutarlılığı sağlamak amacıyla uluslararası ve ulusal muhasebe standartlarına uygunluk.
5. Denetim ve Uyum
Denetim Süreçleri:
- İç Denetimler: Politika ve prosedürlere uyumun ve finansal raporlamadaki doğruluğun sağlanması amacıyla düzenli iç incelemeler.
- Sürekli İzleme: Anormallikleri tespit etmek ve uyumu kesintisiz biçimde sağlamak için gerçek zamanlı denetim sistemlerinin uygulanması.
- Risk Bazlı Denetimler: Türev ürünler ve özel amaçlı kuruluşlar (SPE) gibi yüksek riskli alanlara odaklanarak güçlü bir gözetim sağlanması.
- Harici Denetimler: Muhasebe standartlarına ve düzenlemelere uyumun sağlanması amacıyla bağımsız denetçiler tarafından yapılan doğrulama.
- Denetim İzinin Sürdürülmesi: Açık bir denetim izi sağlamak amacıyla tüm işlemlerin ve düzeltmelerin eksiksiz kayıtlarının tutulması.
Uyum Çerçeveleri:
- Sarbanes-Oxley Yasası (SOX): Kurumsal bilgilendirmelerin doğruluğunu ve bütünlüğünü sağlamaya yöneliktir (ABD'ye özgü).
- AB Denetim Tüzüğü: Avrupa'da finansal raporlamanın doğruluğunu ve şeffaflığını güvence altına alır.
Protokoller ve Teknolojiler:
- Düzenleyici Raporlama Araçları: Düzenleyici raporların hazırlanması ve sunulması için AxiomSL ve Wolters Kluwer gibi yazılımlar
- Blokzincir ve DLT: Finansal işlemlerde değiştirilemez kayıtlar ve şeffaflık sağlamak için Dağıtık Defter Teknolojisi'nin (DLT) kullanılması.
B. Merkez Bankaları
1. Bilanço Dışı Fonların Belirlenmesi
Bilanço Dışı Fon Kaynakları:
- Döviz Swap Hatları: Taahhüt edilmiş ancak kullanılmamış swap hatları ile yalnızca taahhüt olarak görünen swap işlemlerinin vadeli bacakları.
- Koşullu Yükümlülükler: Bilançoda kayıtlı olmayan garantiler ve diğer olası yükümlülükler.
- Saklama Hizmetleri Varlıkları: Diğer merkez bankaları adına saklanan ve saklayıcı kurumun bilançosuna hiçbir zaman girmeyen altın ve menkul kıymetler.
2. Doğrulama ve Teyit
Doğrulama Adımları:
- Rezervlerin Değerlemesi: Döviz rezervlerinin ve diğer bilanço dışı varlıkların piyasa değerinin değerlendirilmesi.
- Piyasa Fiyatları ve Döviz Kurları: Rezervlerin doğru biçimde değerlenmesi için güncel piyasa verilerinin kullanılması.
- Risk Değerlendirmesi: Bu rezervlerin elde tutulmasına ilişkin kredi ve piyasa riskinin değerlendirilmesi.
- Düzenleyici İnceleme: IMF gibi kuruluşların belirlediği uluslararası standartlara uyumun sağlanması.
- IMF Yönergeleri: IMF'nin Uluslararası Rezervler ve Döviz Likiditesi Veri Şablonu'na uyum.
Protokoller ve Standartlar:
- IMF Standartları: Uluslararası Para Fonu'nun döviz rezervlerinin ve diğer parasal istatistiklerin raporlanmasına ilişkin kılavuz ilkeleri.
- Merkez Bankası Muhasebe Standartları: Merkez bankası muhasebesi ve finansal raporlamasına ilişkin özel standartlar ve uygulamalar.
3. Mutabakat Süreci
Mutabakat Yöntemleri:
- Varlıkların Ayrıntılı İncelenmesi: Döviz rezervlerine ve diğer bilanço dışı kalemlere ilişkin kayıtların fiili varlıklarla karşılaştırılması.
- Defter-Fiili Bakiye Mutabakatı: Kaydedilen verilerin fiziki veya hesap bakiyeleriyle uyumlu olmasının sağlanması.
- Para Birimi Mutabakatı: Yabancı para birimi cinsinden varlıkların piyasa kurları ve işlemlerle düzenli olarak mutabakatının yapılması.
Araçlar ve Yazılımlar:
- Merkez Bankacılığı Sistemleri: Merkez bankası işlemlerinin ve varlıklarının yönetimi için müşteriye özel yazılım çözümleri.
- Uzmanlaşmış Mutabakat Araçları: Yüksek hacimli döviz işlemlerinin ve rezervlerin mutabakatı için tasarlanmış araçlar.
4. Genel Muhasebe Defterine Kaydedilmesi
Kayıt Yöntemleri:
- Yevmiye Kayıtları: Bilanço dışı kalemlerin büyük deftere (genel muhasebe defterine) dahil edilmesini yansıtan ayrıntılı kayıtlar.
- Otomatik Sistemler: Genel defter kayıtlarının ve güncellemelerinin otomasyonu için merkez bankacılığı sistemlerinden yararlanılması.
- Çok Para Birimli Muhasebe: Birden fazla para birimindeki işlemler ve varlıklar için doğru muhasebe kaydının sağlanması.
Protokoller ve Standartlar:
- Çift Taraflı Muhasebe: Mali kayıtların çift taraflı muhasebe yoluyla dengeli biçimde tutulması.
- IMF ve Merkez Bankası Standartları: Uluslararası kılavuzlara ve merkez bankasına özgü muhasebe standartlarına uyum.
5. Denetim ve Uyum
Denetim Süreçleri:
- İç Denetimler: Merkez bankası bünyesinde doğruluğun ve politika uyumunun sağlanması için düzenli incelemeler.
- Gerçek Zamanlı İzleme: Sürekli izleme ve gerçek zamanlı denetim imkânı sağlayan sistemlerin uygulanması.
- Risk Bazlı Yaklaşımlar: Döviz rezervleri ve koşullu yükümlülükler gibi önemli risk maruziyeti bulunan alanlara odaklanma.
- Harici Denetimler: Uluslararası standartlara uyumu ve raporlamada şeffaflığı güvence altına almak üzere bağımsız denetimler.
- Eksiksiz Belgelendirme: Denetim amaçlarıyla tüm işlemlere ve düzeltmelere ilişkin ayrıntılı kayıtların tutulması.
Uyum Çerçeveleri:
- IMF Yönergeleri: Uluslararası rezervlerin ve döviz likiditesinin raporlanmasında şeffaflığın ve doğruluğun sağlanması.
- Merkez Bankası Düzenlemeleri: Merkez bankasının kendisinin tabi olduğu yasal ve muhasebe kurallarına uyulması.
Protokoller ve Teknolojiler:
- Blokzincir ve DLT: Değiştirilemez kayıtlar ve dağıtık defter teknolojileri aracılığıyla şeffaflığı ve doğruluğu artırmak.
- Düzenleyici Raporlama Araçları: Düzenleyici raporların doğru ve zamanında hazırlanmasını ve sunulmasını kolaylaştırır.
Kısacası
Bilanço dışı fonların bilanço içi fonlara dönüştürülmesi; dikkatli tespit, doğrulama, mutabakat, kayda alma ve denetim gerektiren, ayrıntılı ve çok yönlü bir süreçtir. Hem ticari bankalar hem de merkez bankaları, finansal tablolarının doğruluğunu, şeffaflığını ve düzenlemelere uyumunu sağlamak için sıkı standartlara ve protokollere bağlı kalmak zorundadır. Bu kurumlar, gelişmiş araçlardan yararlanarak ve uluslararası standartlara uyarak bilanço dışı kalemlerin ana muhasebe sistemlerine entegrasyonunu etkin biçimde yönetebilir ve finansal raporlamalarının bütünlüğünü güvence altına alabilir.
Doğal Maliyetler
Defter dışı (off-ledger) pozisyonların bilançoya alınmasının maliyeti; varlığa, yetki alanına ve kurumun kendi sistemlerine bağlıdır. Maliyet beş kategoriye ayrılır:
- Uyum ve hukuk: varlığa ve taraflara ilişkin gerekli özen (AML, KYC, yaptırımlar), mülkiyet ve icra edilebilirliğe ilişkin hukuki görüşler ile sürekli izleme ve raporlama.
- Değerleme ve denetim: piyasa fiyatının bulunmadığı hallerde bağımsız değerleme ve varlığın finansal tablolarda muhasebeleştirilebilmesi için gereken denetim çalışması.
- Risk yönetimi: yeni maruziyet için modeller ve limitler ile bunların sürekli izlenmesi.
- Sermaye: Pozisyon bilançoya girdiğinde risk ağırlıklı varlıkları artırır. Basel III uyarınca bir banka, risk ağırlıklı varlıkların en az %8'i oranında toplam sermaye ile %2,5 oranında sermaye koruma tamponunu ve uygulanabilir tüm döngüsel karşıtı veya sistemik tamponları bulundurmalıdır.
- Operasyonlar: sistem değişiklikleri, süreçlerin yeniden tasarlanması ve personel eğitimi.
Dolayısıyla maliyetler olaydan olaya değişir ve ancak varlık, karşı taraflar ve düzenleyici işlem biçimi belirlendikten sonra tahmin edilebilir.
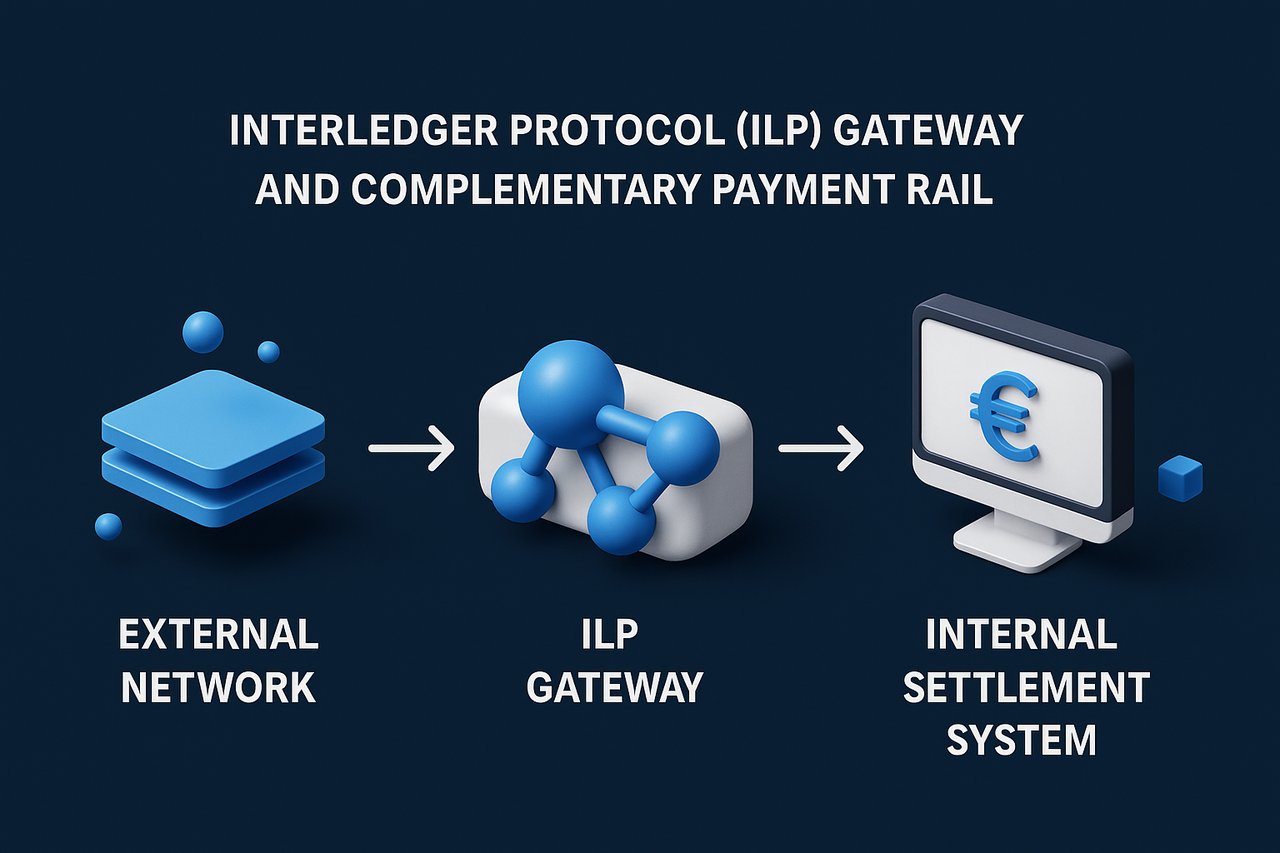
IFB – Interledger Protocol (ILP) Ağ Geçidi ve Tamamlayıcı Ödeme Altyapısı
Amaç ve Konumlandırma
ILP, IFB'nin defterler arası stratejisinin özünü oluşturur: mesajlaşma düzeyinde saniyeler içinde tamamlanan, koşula bağlı ve kriptografik olarak bağlanmış transferler sağlarken DMZ bağlayıcımızın çekirdek ISO 20022 defterinden ayrıştırılmasına da riayet eder. Ancak modern ödeme ortamı çok dillidir. Müşteriler belirli koridorlar, likidite profilleri veya düzenleyici yetki alanları için optimize edilmiş ağlara ihtiyaç duyabilir. Aşağıda, müşterilerin uyması gereken ILP spesifikasyonları ile başlıca alternatif ağlar ve her birinin ihtiyati veya teknik gerekçesi sunulmaktadır.
1 Interledger Protocol – Kanonik Şartname
- Bağlayıcı (Connector) Katmanı – güçlendirilmiş bir ara katmanda Rafiki v 1.3 + veya Interledger.rs; dış trafik TLS 1.3 üzerinden BTP/STREAM, dahili dönüşüm ise ISO 20022 PACS.008/009 formatına yapılır. Bu topoloji, NIST SP 800-53 Rev 5, SC-7 “Boundary Protection” kontrolüne uygundur.
- Kimlik Bilgisi Hijyeni – Tokenleştirilmiş BTP kimlik bilgileri doksan günde bir yenilenir ve yirmi dört saat içinde iptal edilebilir; bu, OWASP Uygulama Güvenliği Doğrulama Standardı'nın kimlik bilgisi yönetimi gereksinimleriyle uyumludur.
- Yol Doğrulama Testi (Proof-of-Path Testing) – Bildirim eşiklerini aşmadan verimi doğrulamak için, üç adet 0,01 EUR'luk mikro ödemeyi (≤1 sn gidiş-dönüş süresi) bir 1 EUR'luk STREAM yoğun aktarımı (<%0,5 kayıp, <750 ms gecikme) izler.
- Takas Kesinliği – Yerine getirilen her paket, T2 (eski adıyla TARGET2) veya bir muhabir nostro hesabına bir pacs.009 talimatı tetikler; lehtar hesabına alacak kaydı, geri alınamaz teyit gelene kadar bekletilir ve böylece CPMI-IOSCO Finansal Piyasa Altyapıları İlkeleri'nin (Basel/BIS, Nisan 2012) 8. İlkesi olan “Takas Kesinliği” karşılanır.
2 Swift ile anlık sınır ötesi ödemeler – geleneksel altyapı
- Profil – Swift, sınır ötesi ödemeler için yurt içi anlık ödeme şemalarını birbirine bağlar; böylece her iki yurt içi sistem de destekliyorsa, ISO 20022 pacs.008 mesajlaşması kullanılarak lehtarın hesabına saniyeler içinde alacak kaydedilebilir.
- IFB bunu neden kullanır – Mevcut muhabir hesaplara dayanır, yeni bir token altyapısı gerektirmez ve küresel ölçekte banka kapsamı sunar.
- Düzenleyici Avantaj – Takas ve mutabakat işlemleri geleneksel RTGS altyapıları üzerinde gerçekleşmeye devam ettiğinden, sermaye ve likidite uygulaması, ILP'nin koşullu escrow incelikleri olmaksızın Basel III'ün yerleşik çerçevesini izler.
3 SEPA Anlık Kredi Transferi – Avrupa Genelinde Euro Ödeme Altyapısı
- Profil – Avrupa Ödemeler Konseyi'nin (European Payments Council) SCT Inst şeması, avro kredi transferlerini yılın her günü, günün 24 saati, on saniye içinde alacaklının kullanımına sunar. 2025 kural kitabından (Ekim 2025) bu yana şema azami bir tutar belirlememektedir; her ödeme hizmeti sağlayıcısı kendi limitlerini belirler.
- Önemi – Yalnızca avro cinsinden koridorlarda SEPA Instant, kur farkı maliyetlerini ortadan kaldırır ve takasını TARGET Instant Payment Settlement (TIPS) veya diğer takas mekanizmaları aracılığıyla merkez bankası parasıyla gerçekleştirir.
- Düzenleyici Avantaj – (AB) 2024/886 sayılı Anlık Ödemeler Tüzüğü uyarınca, avro bölgesindeki ödeme hizmeti sağlayıcıları anlık ödemeleri göndermek ve almak zorundadır ve bunlar için standart kredi transferlerinden daha yüksek ücret talep edemez.
4 RTGS.global – Atomik Ödeme-karşılığı-Ödeme (PvP) Ağı
- Profil – RTGS.global, katılımcı bankalar arasında sınır ötesi ve çok para birimli ödemelerin atomik ödeme-karşılığı-ödeme (PvP) esasıyla mutabakatı için bir ağ kurmaktadır.
- Neden önemlidir – PvP, döviz takasında anapara riskini ortadan kaldırır; ILP yerine getirme sonrasında hâlâ Nostro mutabakatı gerektirirken RTGS.global her iki bacağı tek bir atomik talimatta birleştirir.
- Düzenleyici Avantaj – PvP takası, Basel Komitesi'nin döviz takas riskine ilişkin gözetim rehberinin, uygulanabilir olduğu her durumda önerdiği yöntemdir.
5 Ripple Payments (eski adıyla RippleNet) – API tabanlı defter köprüsü
- Profil – Ripple Payments, katılımcı kurumlar arasında mesajlaşma, döviz kuru teklifi ve takas organizasyonu sağlar; likidite için isteğe bağlı olarak XRP veya stablecoin'lerden yararlanabilir.
- Neden önemli – Bazı karşı taraflar halihazırda Ripple ağı üzerinde faaliyet göstermektedir; bu ağa bağlanmak mükerrer entegrasyonu önler.
- Düzenleyici not – Takasın bir kripto varlık ile yapıldığı durumlarda, ödeme düzenlemelerine ek olarak her yetki alanının kripto varlık kuralları da uygulanır.
6 Mojaloop – Kapsayıcı Anlık Ödeme Sistemi (IIPS)
- Profil – Mojaloop, birlikte çalışabilir, düşük tutarlı mobil ödemeler için açık kaynaklı bir referans modeldir. ILP'yi dahili olarak kullanır ve finansal içerme için tasarlanmış dizin ve fiyat teklifi hizmetleri ekler.
- Neden önemlidir – Düşük tutarlı havaleler, muhabir bankacılık ücretleri olmaksızın Mojaloop tabanlı ulusal sistemler arasında yönlendirilebilir.
- Politika bağlamı – Finansal hizmetlere erişime ilişkin BM Sürdürülebilir Kalkınma Hedefi alt hedefi 8.10'u destekler.
7 Yol Haritalı Olasılık
- Toptan merkez bankası dijital parası (CBDC) PvP koridorları – Merkez bankalarınca test edilen çoklu CBDC platformları, merkez bankası parası cinsinden DvP ve PvP bölünmezliği (atomicity) sağlayabilir.
- Tokenlaştırılmış mevduat ağları – Swift'in paylaşımlı defter projesi (Temmuz 2026'dan bu yana pilot uygulamada) ve Regulated Liability Network gibi projeler, banka mevduatlarını paylaşımlı bir defter üzerinde token olarak ele alır; nihai takas mevcut sistemler aracılığıyla gerçekleşir.
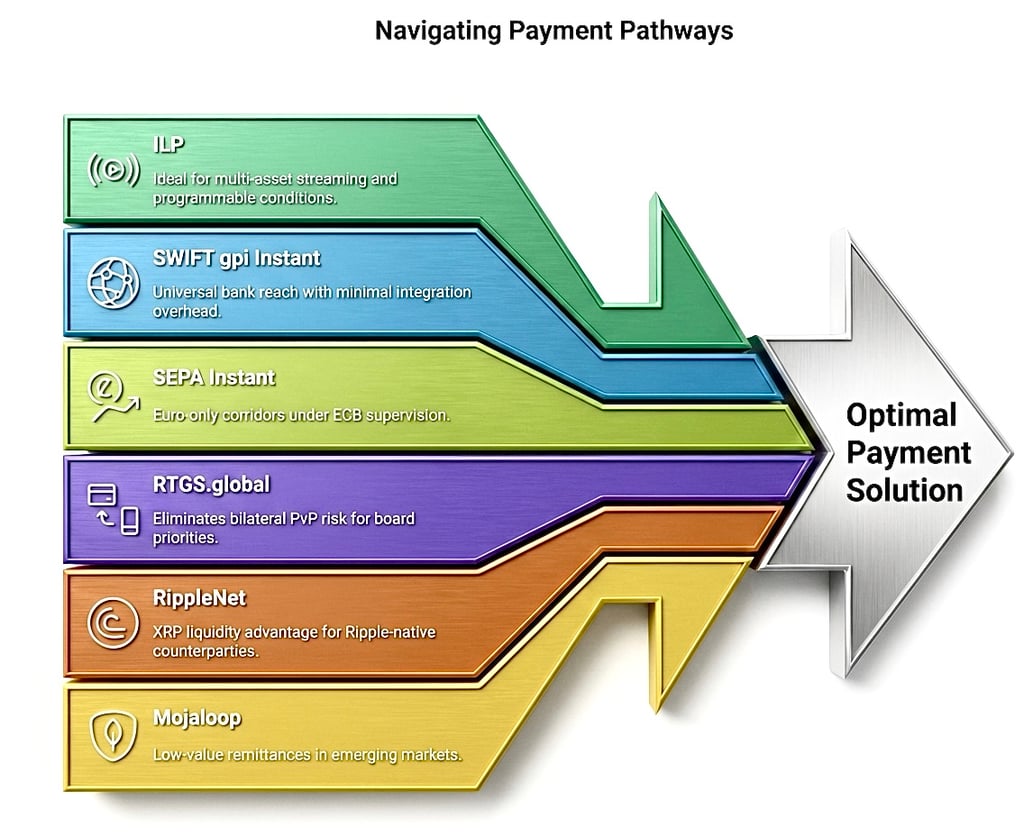
8 Karar Matrisi – Hangi Durumda Hangi Ödeme Altyapısı?
- Çoklu varlık akışı, mikro ödemeler veya programlanabilir koşulluluk öncelikli olduğunda ILP'yi tercih edin.
- Asgari entegrasyon yüküyle evrensel banka erişimi için Swift anlık sınır ötesi ödemeleri tercih edin.
- ECB gözetimi altındaki yalnızca euro koridorları için SEPA Instant'ı tercih edin.
- Yönetim kurulunun önceliği ikili PvP riskinin ortadan kaldırılması olduğunda RTGS.global'i tercih edin.
- Karşı taraflar halihazırda Ripple'ın ağı üzerinde faaliyet gösteriyorsa Ripple Payments'ı tercih edin.
- Gelişmekte olan piyasalarda düşük tutarlı ve finansal erişimi gözeten havaleler için Mojaloop'u tercih edin.
9 Sonuç
IFB, ILP'yi Swift anlık ödemeleri, SEPA Instant, RTGS.global, Ripple Payments ve Mojaloop ile – zaman içinde ise merkez bankası dijital paraları (CBDC) ve tokenleştirilmiş mevduat altyapılarıyla – tamamlayarak müşterilerine titizlikle yönetilen bir dizi ödeme yolu sunmaktadır. Her altyapı açık ihtiyati referanslarla eşleştirilmiştir; böylece hangi seçeneği tercih ederseniz edin, altta yatan takas mekanizmaları küresel düzenleyici doktrinle ve IFB'nin operasyonel dayanıklılığa yönelik kendi taahhüdüyle uyumlu kalır.
IFB'de Protokol (ILP) Bağlantısı – Spesifikasyonlar, Yönetişim ve Stratejik Gerekçe
1 Genel Bakış
IFB, harici ödeme ağları ile dahili ISO 20022 takas altyapımız arasında neredeyse gerçek zamanlı bir köprü olarak Interledger Protocol'ü (ILP) benimsemiştir. ILP, çekirdek bankacılık defteri yerine bir orta katman bağlayıcıda sonlanan, koşullu ve kriptografik olarak doğrulanmış transferler sağlayarak ağ segmentasyonunu korur; hukuki kesinlik kazanan takas ise aşağıda açıklanan takas altyapıları üzerinden gerçekleşir. Aşağıdaki spesifikasyonlar, ILP'nin nasıl uygulandığını, her bir kontrolün neden mevcut olduğunu ve gereksinimin hangi hukuki veya ihtiyati düzenlemeye dayandığını belirlemektedir.
2 Ağ Mimarisi ve Segmentasyon
- Üç Katmanlı Topoloji. ILP trafiği yalnızca, arındırılmış bölge (DMZ) niteliğindeki orta katmanda konuşlandırılan sağlamlaştırılmış bir bağlayıcı (connector) tarafından kabul edilir. Bağlayıcı, dış tarafta TLS 1.3 üzerinden BTP/STREAM protokollerini kullanır ve yerine getirilen her paketi, dahili bir entegrasyon veriyolu üzerinden ana defter sistemine ulaşan bir ISO 20022 PACS.008 veya PACS.009 mesajına dönüştürür. Ana defter VLAN'ında hiçbir ILP soketine izin verilmez. Neden? Bu tasarım, NIST SP 800-53 Rev 5 kapsamındaki SC-7 “Sınır Koruması” kontrolünü ve PCI DSS'nin ağ segmentasyonuna ilişkin beklentilerini izlemektedir.
- Bağlayıcı (Connector) Yığını. IFB, kendi BTP uygulamasını da içeren Rafiki v 1.3 veya üzeri sürümü standart olarak benimser. Interledger.rs, onaylı eşdeğer çözüm olarak sürdürülür. Tedarik zinciri riskini ve sahipsiz kalmış bağımlılıkları önlemek amacıyla ilp-plugin-btp gibi kullanımdan kaldırılmış kütüphaneler yasaktır.
- Taşıma Güvenliği. Tüm harici bağlantılarda, İleriye Dönük Gizlilik (Perfect Forward Secrecy) ile birlikte TLS 1.3 zorunlu tutulur; şifre takımları Alman Federal Bilgi Güvenliği Dairesi tarafından onaylananlarla sınırlıdır (BSI TR-02102-2, 2025 baskısı).
3 Bağlantı Yöntemleri ve Kimlik Bilgisi Güvenliği
- Tercih Edilen Yöntem – Açık Ödemeler / HTTPS Ödeme Göstergesi. Alıcı, ILDCP uyumlu JSON (ILP adresi, assetCode, assetScale, STREAM kimlik bilgileri) döndüren, iyi bilinen bir uç nokta (/.well-known/pay/*) yayımlar. Keşif otomatik ve kendi kendini belgeleyen niteliktedir.
- Yedek Mod – Statik BTP Eşleşmesi. Statik kimlik bilgileri PGP ile şifrelenmiş kanallar üzerinden değiş tokuş edilir, doksan günde bir yenilenir ve yirmi dört saat içinde iptal edilebilir olmalıdır.
- Hız Sınırlaması. Bağlayıcı, gelen istekleri dakikada 500 paketle sınırlar; aşım halinde HTTP 429 yanıtı verir. Neden? Bu uygulama, ISO/IEC 27002:2022 ve OWASP Uygulama Güvenliği Doğrulama Standardı kapsamındaki izleme ve kötüye kullanımı tespit kontrollerini destekler.
4 Yol Kanıtı Doğrulaması
Ticari trafiğe izin verilmeden önce karşı taraf şunları yerine getirmelidir:
- 0,01 € tutarında üç mikro ödeme gerçekleştirin; her biri en geç 1000 ms içinde yerine getirilmelidir.
- 1 EUR'luk bir verim patlaması başlatın (STREAM ile parçalara bölünmüş); paket kaybı %0,5'in altında, ortalama gidiş-dönüş gecikmesi ise 750 ms'nin altında kalmalıdır.
- BTP tokenÄąnÄą yenileyin ve kimlik bilgisi devrini kanÄątlamak için 1. adÄąmÄą tekrarlayÄąn.
Neden? Mikro ödemeler, STREAM'in koşullu escrow mantığını düzenleyici raporlama eşiklerini aşmadan işletirken, token yenileme (rollover) işlemleri OWASP ve ISO 27002 tarafından öngörülen kimlik bilgisi yaşam döngüsü kontrollerini sınar.
5 Takas Kesinliği ve İhtiyati Uyum
- Koşullu İfa ile Hukuki Mutabakat. ILP ifası paketi serbest bırakır; ancak yasal kesinlik yalnızca bir Finansal Piyasa Altyapısı (FMI) dönülemez biçimde mutabakata bağladığında doğar. Bu nedenle her ifa edilen paket, T2'ye (EUR) veya onaylı bir muhabir nostro hesabına yönlendirilen bir ISO 20022 PACS.009 FI-to-FI talimatını tetikler. Çekirdek defter, lehtarı yalnızca T2'de veya nostro hesabında mutabakat teyit edildikten sonra alacaklandırır. Bu çift adımlı model, CPMI-IOSCO Finansal Piyasa Altyapıları İlkeleri'ne (Nisan 2012), İlke 8 “Mutabakat Kesinliği” ile Basel III'ün operasyonel risk çerçevesine (nihai metin, Aralık 2017) uygundur.
- Başarısızlık Yönetimi. Kesinlik valör tarihinde (T+0) sağlanamazsa, ILP escrow mekanizması otomatik olarak iptal edilir ve olay, Basel III operasyonel risk esasları uyarınca kayıt altına alınır; bir istisna raporu Baş Risk Yöneticisine iletilir.
6 Uyum ve İzleme Kontrolleri
- KYC/KYB ve Yaptırım Taraması. Müşteri kabulünden önce karşı taraflar, eksiksiz KYC/KYB dosyalarını, nihai gerçek faydalanıcı organizasyon şemalarını ve güncel Fon Yeterliliği Belgesi'ni sunar. Her ILP hedef etiketi, AB yaptırım düzenlemeleri, (AB) 2024/1624 sayılı Tüzük (AB Kara Para Aklamayı Önleme Tüzüğü) ve Haziran 2025'te revize edildiği şekliyle FATF 16 No'lu Tavsiye uyarınca, AB Konseyi Konsolide Mali Yaptırım listelerine ve OFAC SDN listelerine karşı gerçek zamanlı olarak taranır.
- AML İşlem İzleme. ILP paket akışları bir anomali tespit motoruna beslenir; şüpheli herhangi bir kalıp üst makama iletilir ve gerekli olduğunda yetkili mali istihbarat birimine gecikmeksizin bildirilir; ödeyen ve alıcıya ilişkin bilgiler, (AB) 2023/1113 sayılı Tüzük (Fon Transferleri Tüzüğü) uyarınca gerektiği şekilde her transferle birlikte iletilir.
- Dijital Operasyonel Dayanıklılık. Bağlayıcı (connector) katman, AB'nin DORA düzenlemesi olan (AB) 2022/2554 sayılı Tüzük'ün standartları uyarınca kritik bir BİT bileşeni olarak değerlendirilir. Yıllık sızma testleri, üç aylık güvenlik açığı taramaları ve DORA ile uyumlu sürelerde olay bildirimi zorunludur.
- Kayıt Saklama. Tüm ILP paket kayıtları, ISO 20022 mesajları ve uyum belgeleri, ISO/IEC 27001 ile uyumlu kayıt tutma uygulamasına uygun olarak yedi yıl boyunca saklanır.
7 Güvenlik ve Gizlilik Maddesi (Birleşik)
Aktarım TLS 1.3 ile şifrelenir; BTP belirteçleri AES-256 ile şifrelenmiş olarak saklanır; ihlal bildirim süresi yirmi dört saattir. Bu birleştirilmiş hüküm, önceki taslaklardaki tekrarlanan tüm "Güvenlik ve Gizlilik" ifadelerinin yerini alarak yönetişimi sadeleştirir ve ileride yapılacak revizyonları kolaylaştırır.
8 Sözleşmesel Kilometre Taşları ve Dilim Serbest Bırakımı
- Başarılı doğrulamanın ardından taraflar bir hazır olma sertifikasını ve Ana Hizmet Sözleşmesini imzalar (takas penceresi yirmi dört saat; uyuşmazlık penceresi kırk sekiz saat).
- İlk dilim: ticari şartname özetinde öngörüldüğü üzere, örneğin 100 000 EUR, doğrulanmış ILP kanalı üzerinden serbest bırakılır.
- Üç aylık yeniden doğrulama ve yıllık sızma testleri, sürekli teknik bütünlüğü korur.
9 Stratejik Getiri
IFB, ILP'yi ayrıştırılmış bir ara katmanda konumlandırarak, modern bağlayıcı (connector) araçlarını kullanarak, kimlik bilgilerinin güvenli yönetimine yönelik sıkı kurallar uygulayarak ve her bir süreç adımını yetkili mercilerce yayımlanan düzenleme ve standartlara (NIST SP 800-53, ISO 27002, CPMI-IOSCO PFMI, Basel III, DORA, FATF 16 ve AB yaptırım mevzuatı) dayandırarak müşterilerine en güncel teknolojiyi kullanan, düzenleyici gerekliliklere uygun ve operasyonel açıdan dayanıklı bir defterler arası transfer imkânı sunmaktadır. Mesajlaşma neredeyse gerçek zamanlı gerçekleşirken, mutabakat düzenlemeye tabi altyapılar üzerinden gerçekleştirilmeye devam etmektedir. Kısacası, IFB'de ILP, hız ve kesinliği bir araya getirmekte; küresel bankacılık düzenlemelerinin gerektirdiği disipline bağlı kalarak inovasyonun hızında değer aktarımı sağlamaktadır.
Alternatif veya eski transfer yöntemleriyle ilişkili terminoloji, bankacılık altyapısı bağlamında yorumlanmalıdır. Bu tür terimler iletişim kanallarını, dahili işlem yöntemlerini veya tarihsel uygulamaları tanımlayabilir; ancak düzenlemeye tabi kurumlara, tanınmış ödeme sistemlerine ve resmi takas ve mahsup usullerine duyulan gerekliliğin yerini almaz.
Terminolojisi ne olursa olsun, her transfer nihayetinde yerleşik finansal sistem içinde işlenmeli, takas edilmeli ve mutabakata bağlanmalıdır.



Sonraki adım
Tanıştırma talep edin
Kim olduğunuzu ve aklınızdaki konuyu birkaç satırla bize anlatın. Talebiniz doğrudan Bankaya iletilir ve gizlilik içinde ele alınır.
Görüşmeyi mi tercih ediyorsunuz? 30 dakikalık bir Video Konferans planlayın.
ILP için Anahtar Değişimi
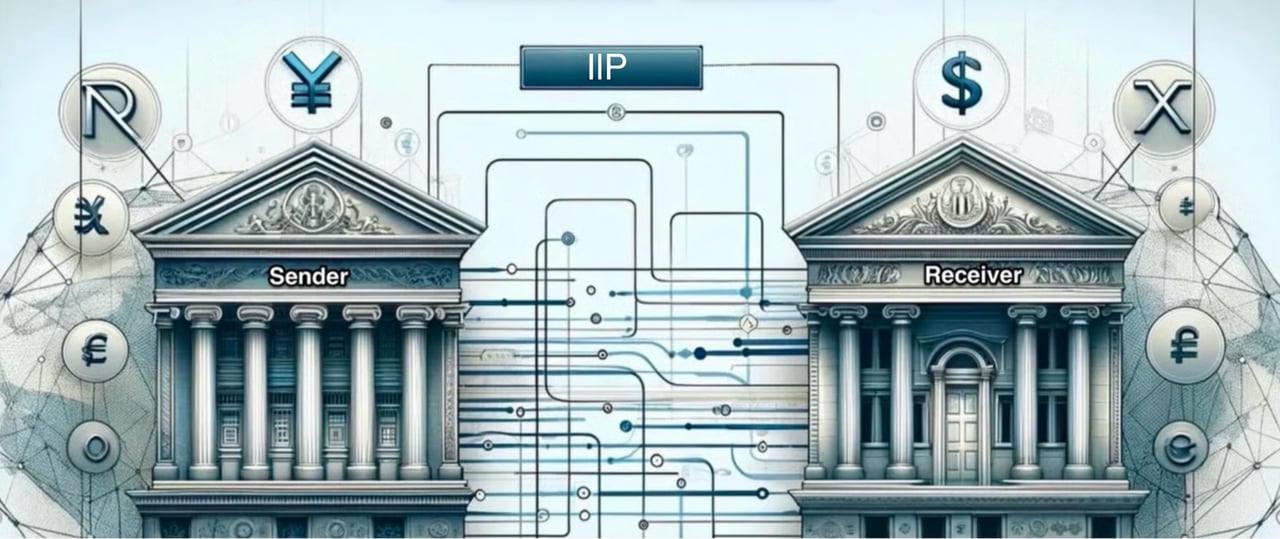
Finansal Kuruluşlar için ILP Inter-Ledger Protokolü Anahtar Değişim Prosedürü
- Saygıdeğer finans kuruluşunuzun bize bir ILP iletmeyi düşünmesi halinde, sunumumuzu indirmenizi ve ILP Doğrulama Prosedürü'nde yer alan yönergeleri titizlikle uygulamanızı rica ederiz.
- ILP'niz için dinamik Çıkış AES Kodunu (Anahtar) oluşturmak üzere lütfen buraya tıklayın.
Bankamız nezdindeki hesaplarınıza fon transferi yapma konusunda daha fazla bilgi almak isterseniz, lütfen Marie Mayer ile iletişime geçin.