
Ödemeler ve Transferler
Gerçek Zamanlı Brüt Takas
Gerçek Zamanlı Brüt Takas (RTGS) sistemleri ile Büyük Tutarlı Ödeme Sistemleri (LVPS) arasında transferler ve takas bakımından benzerlikler ve farklar.
Benzerlikler:
- Yüksek tutarlı işlemler: Hem RTGS hem de LVPS, tipik olarak finansal kuruluşlar arasında değiş tokuş edilen büyük tutarlı işlemleri gerçekleştirmek üzere tasarlanmıştır.
- Merkez bankalarının rolü: Her iki sistem de genellikle merkez bankalarınca işletilir veya gözetilir; bu da ödeme altyapısının istikrarını ve güvenilirliğini sağlar.
- Sistemik önemi haiz: RTGS ve LVPS, büyük tutarlı işlemlerin takasındaki rolleri ve finansal sistemin istikrarı ile verimliliği üzerindeki etkileri nedeniyle sistemik açıdan önemli ödeme sistemleri olarak kabul edilir.
- Takas riskinin azaltılması: Hem RTGS hem de LVPS, katılımcı finansal kuruluşlar arasındaki işlemlerin zamanında ve güvenli biçimde takas edilmesini sağlayarak takas riskini azaltmayı amaçlar.
Farklılıklar:
- Takas mekanizması: RTGS sistemleri işlemleri tek tek ve gerçek zamanlı olarak takas eder; yani her işlem derhal ve geri döndürülemez biçimde gerçekleştirilir. Buna karşılık büyük tutarlı ödeme sistemleri (LVPS) genellikle net takas uygular; işlemler belirli bir süre boyunca biriktirilir ve gün içinde belirli zamanlarda tek bir netleştirilmiş tutar olarak takas edilir.
- Likidite gereklilikleri: RTGS sistemleri, işlemler gün boyunca sürekli olarak takas ve mutabakata bağlandığından, katılımcı kurumlardan çoğu zaman daha yüksek düzeyde gün içi likidite talep eder. Çoğu LVPS gibi net takas ve mutabakat sistemlerinde, işlemler toplu olarak takas ve mutabakata bağlandığından gün içi likidite ihtiyacı genellikle daha düşüktür.
- Hız: RTGS sistemleri anında mutabakat sağlayarak fonların katılımcı kurumların hesapları arasında gerçek zamanlı olarak aktarılmasını güvence altına alır. Net mutabakat mekanizmalarını kullanan yüksek tutarlı ödeme sistemleri (LVPS) ise işlemlerin yalnızca gün içinde belirli zamanlarda mutabakata bağlanması nedeniyle daha yavaş bir mutabakat sürecine sahip olabilir.
- Kesinlik: RTGS sistemlerinde takas, işlem gerçekleştirildiği anda kesin ve geri alınamaz hale gelir. Bazı LVPS'lerde takas kesinliği ancak netleştirilmiş tutarların aktarıldığı takas döngüsünün sonunda sağlanabilir.
RTGS Sistemleri
RTGS
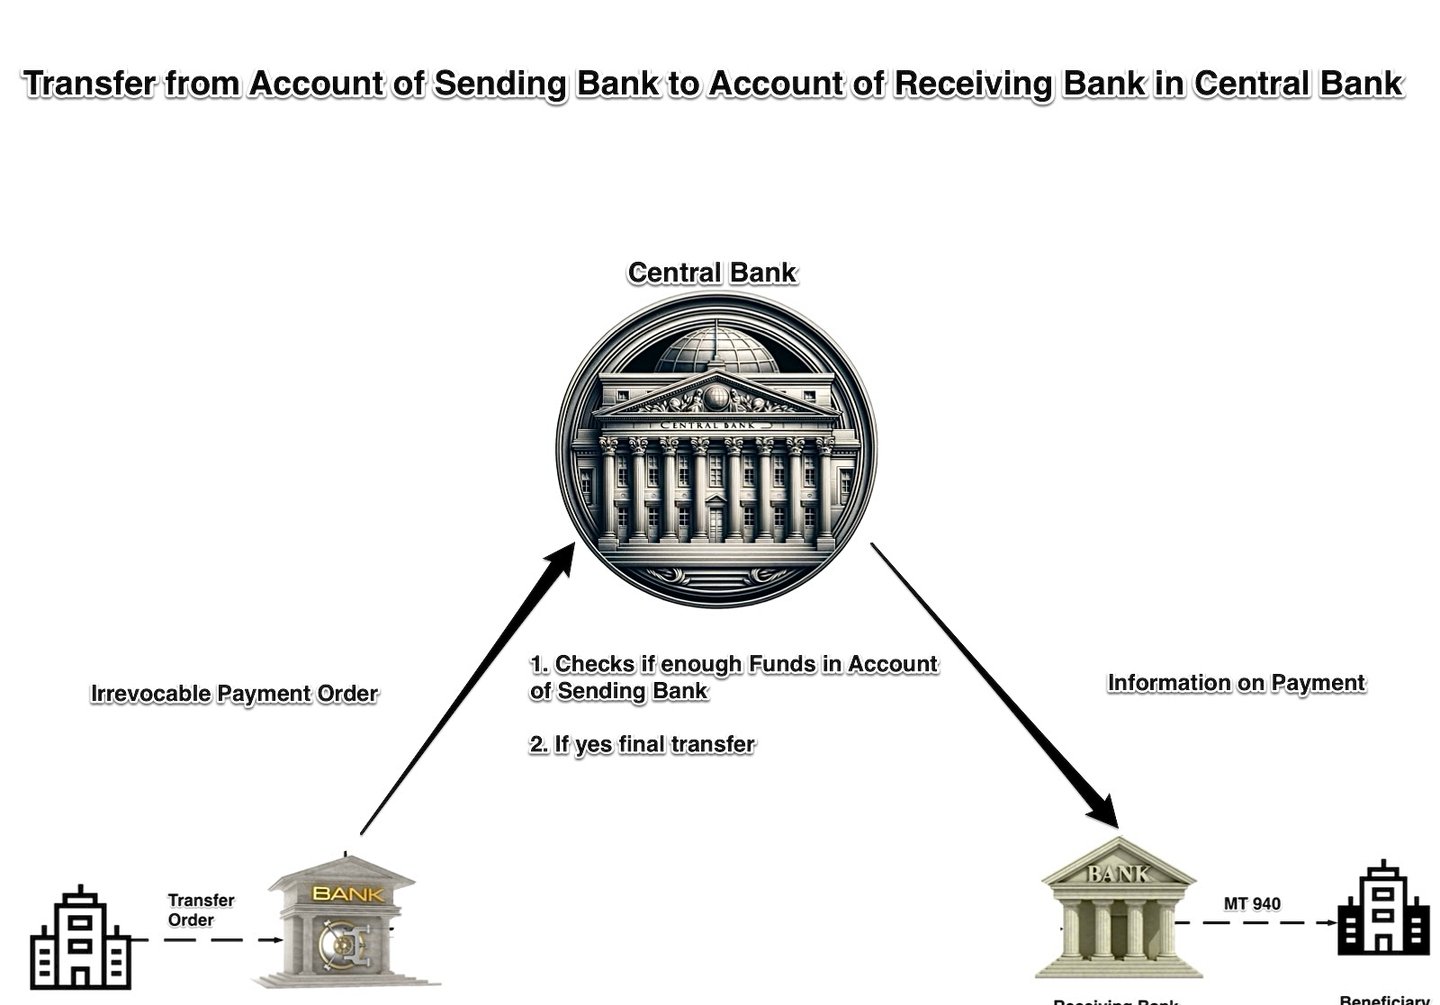
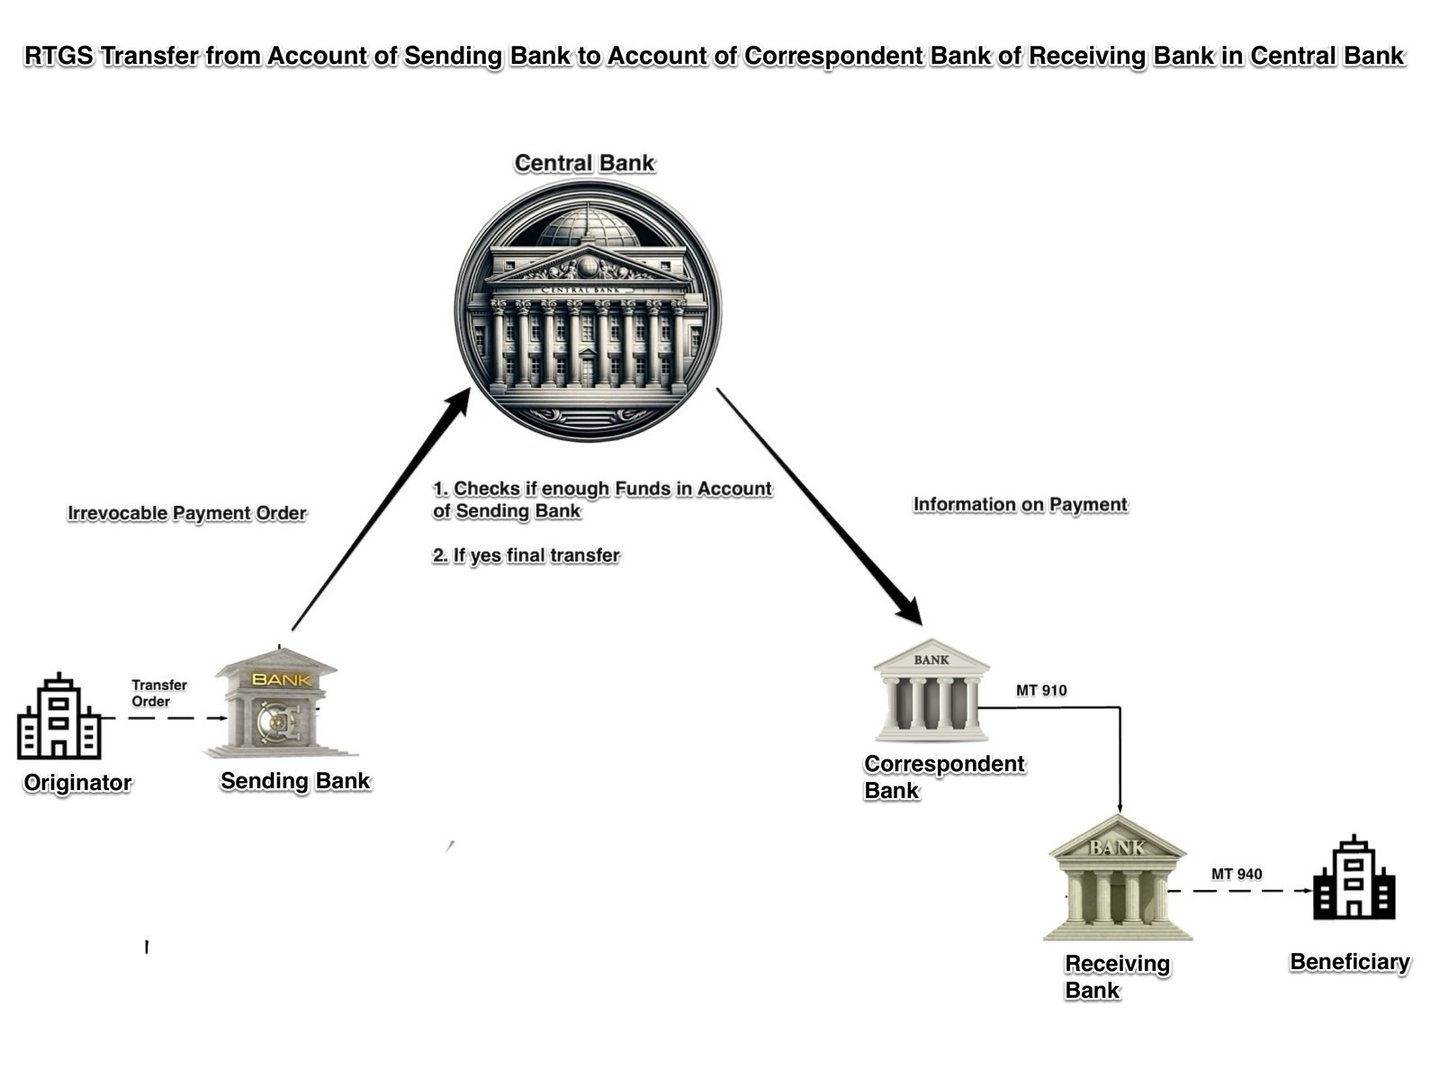
RTGS sistemleri, merkez bankaları arasındaki ve kendi sistemleri içindeki iletişim için çeşitli mesaj formatları kullanır.
RTGS'ler arası iletişimde kullanılan başlıca mesaj türlerinin özeti aşağıdadır:
1. ISO 20022 mesajları: T2 (Eurosystem, Mart 2023'ten itibaren), CHAPS (Haziran 2023'ten itibaren) ve Fedwire Funds (Temmuz 2025'ten itibaren) dahil olmak üzere başlıca RTGS sistemlerinin çoğu artık ISO 20022 kullanmaktadır. Kullanılan yaygın ISO 20022 mesajlarından bazıları şunlardır:
- pacs.008: Müşteri alacak transferi
- pacs.009: Finansal kuruluş alacak transferi
- pacs.010: Finansal kuruluş doğrudan borçlandırması
- camt.056: Ödeme iptal talebi
- camt.029: Araştırma sonucu
- camt.053: Hesap özeti mesajı
- camt.054: Borç/alacak bildirimi
2. Tescilli formatlar: Bazı RTGS sistemleri hâlâ kendilerine ait tescilli formatları kullanmaktadır. Fedwire, 14 Temmuz 2025 tarihinde ISO 20022'ye geçene kadar kendi tescilli FAIM etiket formatını kullanmıştır.
3. SWIFT MT mesajları: Bazı sistemler hâlâ Swift MT mesajlarını kabul etmektedir; ancak sınır ötesi MT ödeme mesajları Kasım 2025'te kullanımdan kaldırılmıştır. Bunların ISO 20022 karşılıkları şunlardır:
- pacs.008 (eski MT103): Müşteri kredi transferi
- pacs.009 (eski MT202): Finansal kuruluş kredi transferi
- camt.054 (eski MT900/MT910): Borç ve alacak bildirimi
- camt.053 (eski MT950): Hesap ekstresi
4. Özel mesajlar: Bazı RTGS sistemleri belirli amaçlar için özel mesajlar kullanır:
- MT096/MT097: Y-Copy sistemlerinde kullanılan yetkilendirme talebi ve yanıt mesajları
- xsys.001, xsys.002, xsys.003: ISO 20022 mesajları için SWIFTNet Copy'de kullanılan mesajlar
Gerçek Zamanlı Brüt Takas (RTGS) transferleri
RTGS, bankalar ve diğer finansal kuruluşlar tarafından yüksek tutarlı ve zamana duyarlı işlemleri gerçekleştirmek için kullanılan özel bir fon transfer sistemidir. Sistem, işlemlerin tek tek, her bir işlem bazında anında ve sürekli olarak takas ve mutabakatını sağlar. RTGS transferlerinin başlıca özellikleri şunlardır:
- Gerçek zamanlı işleme: RTGS sisteminde işlemler, sunuldukları anda gecikme veya bekleme süresi olmaksızın işlenir ve takas edilir. Bu gerçek zamanlı yapı, fonların katılımcı kurumlar arasında hızlı ve verimli biçimde aktarılmasını sağlar. Gerçek Zamanlı Brüt Takas (RTGS) sisteminin işleyişi, gönderen katılımcının, genellikle bir merkez bankası bünyesinde bulunan RTGS sistemi yönetim merkezine takas sürecinin başlatılması talimatını vermesiyle bir ödeme işlemi başlatmasıyla başlar. Bu süreç başarıyla tamamlandığında ödeme ayrıntıları alıcı katılımcıya otomatik olarak iletilir. Takasın başarılı veya başarısız olması, gönderen bankanın merkez bankasındaki bakiyesinin yeterliliğine bağlıdır.
- Brüt uzlaştırma: İşlemleri birbirleriyle mahsup edip net tutarları belirli aralıklarla uzlaştıran net uzlaştırma sistemlerinin aksine, RTGS her işlemi ayrı ayrı ve brüt esasta uzlaştırır. Bu, her işlemin diğer işlemlerle mahsup edilmeksizin tam tutarı üzerinden uzlaştırıldığı anlamına gelir.
- Kesinlik ve geri alınamazlık: Bir işlem RTGS sisteminde takas edildikten sonra kesin ve geri alınamaz kabul edilir. Bu, alıcı bankanın fonlar üzerinde koşulsuz bir talep hakkına sahip olduğu anlamına gelir; işlem geri çevrilemez veya iptal edilemez. Bu özellik takas riskini azaltır ve finansal sistemin istikrarını ve güvenilirliğini sağlar.
- Yüksek tutarlı işlemler: RTGS sistemleri genellikle, çoğu zaman işlem tutarı üst sınırı olmaksızın, yüksek tutarlı işlemleri gerçekleştirmek üzere tasarlanmıştır. Bu durum RTGS'yi, diğerlerinin yanı sıra devlet tahvilleri, döviz ve bankalar arası transferlerle ilgili işlemlerin takasında vazgeçilmez bir araç haline getirir.
- Kesintisiz işleyiş: RTGS sistemlerinin çoğu iş saatleri boyunca kesintisiz çalışarak bankaların ve finans kuruluşlarının işlemleri gün boyunca gerçekleştirmesine olanak tanır. Bazı sistemler, farklı saat dilimlerine uyum sağlamak ve uluslararası işlemleri kolaylaştırmak amacıyla uzatılmış veya 7/24 çalışma saatleri de sunmaktadır.
- Merkez bankası katılımı: RTGS sistemleri genellikle merkez bankaları tarafından veya onların gözetiminde işletilir; bu da sistemin istikrarını, güvenliğini ve bütünlüğünü güvence altına alır. Merkez bankaları RTGS sistemlerini ayrıca para politikasının uygulanması için, örneğin bankacılık sisteminin likiditesinin yönetilmesi ve kısa vadeli faiz oranlarının kontrol edilmesi amacıyla kullanır.
- Güvenlik ve risk yönetimi: RTGS sistemleri; dolandırıcılığa, siber tehditlere ve operasyonel risklere karşı koruma sağlamak amacıyla gelişmiş güvenlik önlemleri ve risk yönetimi uygulamaları içerir. Bu önlemler arasında şifreleme, güvenli mesajlaşma protokolleri, kimlik doğrulama ve yetkilendirme kontrolleri ile gerçek zamanlı izleme yer alabilir.
- Likidite yönetimi: RTGS sistemleri işlemleri tek tek ve gerçek zamanlı olarak takas ettiğinden, katılımcı kurumlardan önemli ölçüde likidite gerektirebilir. Bu duruma çözüm olarak merkez bankaları, bankaların takas yükümlülüklerini karşılamak üzere kısa vadeli fon temin edebilmesine imkân tanıyan gün içi kredi olanakları sunar.
Özetle, Gerçek Zamanlı Brüt Takas (RTGS) transferleri, küresel finans sisteminin vazgeçilmez bir unsuru olup yüksek tutarlı işlemlerin anında, kesintisiz ve güvenli biçimde takas edilmesini sağlar. RTGS sistemleri, gerçek zamanlı işleme, brüt takas ve işlemlerin kesinliğini sağlayarak finansal kuruluşlar arasında fonların verimli biçimde aktarılmasını güvence altına alır ve sistemik riski azaltır.
T2, T2S ve TIPS
Bunlar, Avrupa Merkez Bankası (ECB) ile Avro Bölgesi ülkelerinin ulusal merkez bankalarından oluşan Avrosistem tarafından işletilen ödeme ve menkul kıymet takas sistemleridir. Her bir sistemin, Avrupa finans piyasasındaki işlemlerin yürütülmesi ve takası bakımından belirli bir işlevi bulunmaktadır.
T2 (TARGET2):
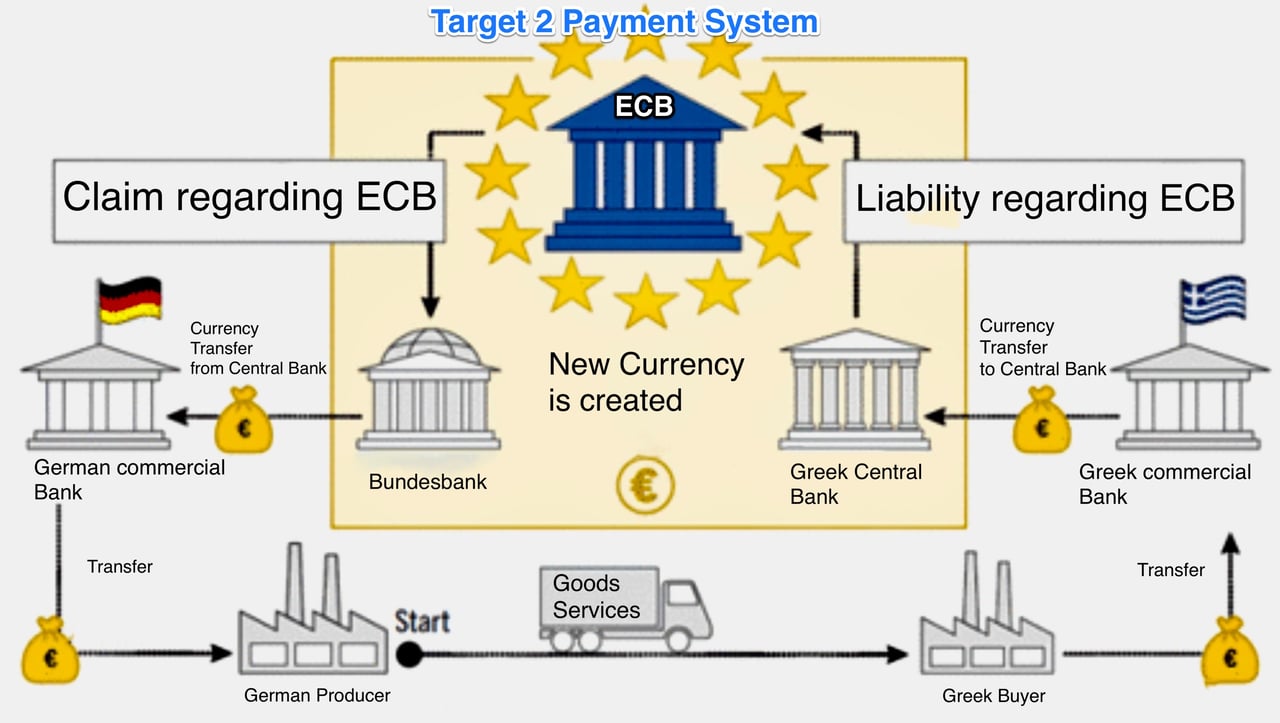
T2, ikinci nesil Trans-European Automated Real-time Gross Settlement Express Transfer sistemi olan TARGET2'nin yerini Mart 2023'te almıştır. Merkezi bir likidite yönetimi bileşenini, bankalar ve diğer finansal kuruluşlar arasındaki yüksek tutarlı euro işlemleri için bir RTGS hizmetiyle birleştirir. T2, Eurosistem tarafından işletilir ve işlemleri merkez bankası parasıyla takas ederek anında kesinlik sağlar ve takas riskini azaltır.
T2'nin başlıca özellikleri şunlardır:
- Yüksek tutarlı euro işlemlerinin gerçek zamanlı işlenmesi ve mutabakatı.
- Avrupa finans sisteminin istikrarını, güvenliğini ve verimliliğini sağlamak.
- Avro Sistemi'nin para politikasının uygulanmasını kolaylaştırmak.
- Likidite yönetimi ve teminat havuzlaması gibi yan hizmetlerin sunulması.
- Euro Bölgesi genelinde ödeme işlemleri için uyumlaştırılmış bir platform sağlamak.
T2S (TARGET2-Securities):
TARGET2-Securities, Avrupa'daki menkul kıymet işlemlerinin takasını merkezileştiren pan-Avrupa menkul kıymet takas platformudur. Eurosistem tarafından işletilir ve Avrupa işlem sonrası ortamında verimliliği artırmayı, parçalanmayı azaltmayı ve maliyetleri düşürmeyi amaçlar.
T2S’nin başlıca özellikleri şunlardır:
- Birden fazla para biriminde (başlıca euro, ancak Danimarka kronu gibi diğer para birimlerinde de) menkul kıymet işlemlerinin merkezi takas ve mutabakatı.
- Katılımcı Avrupa ülkeleri arasında menkul kıymet uzlaştırma uygulamalarının uyumlaştırılması.
- Menkul kıymet işlemlerini saklayan ve takas eden Merkezi Menkul Kıymet Saklama Kuruluşlarını (CSD) birbirine bağlayarak sınır ötesi takası kolaylaştırmak.
- Sınır ötesi takasın karmaşıklığını ve maliyetlerini azaltmak.
- Menkul kıymetlerin yalnızca ilgili ödeme yapıldığında teslim edilmesini sağlayan, böylece karşı taraf riskini azaltan ödemeye karşı teslim (DvP) mekanizmasının işletilmesi.
TIPS (TARGET Instant Payment Settlement):
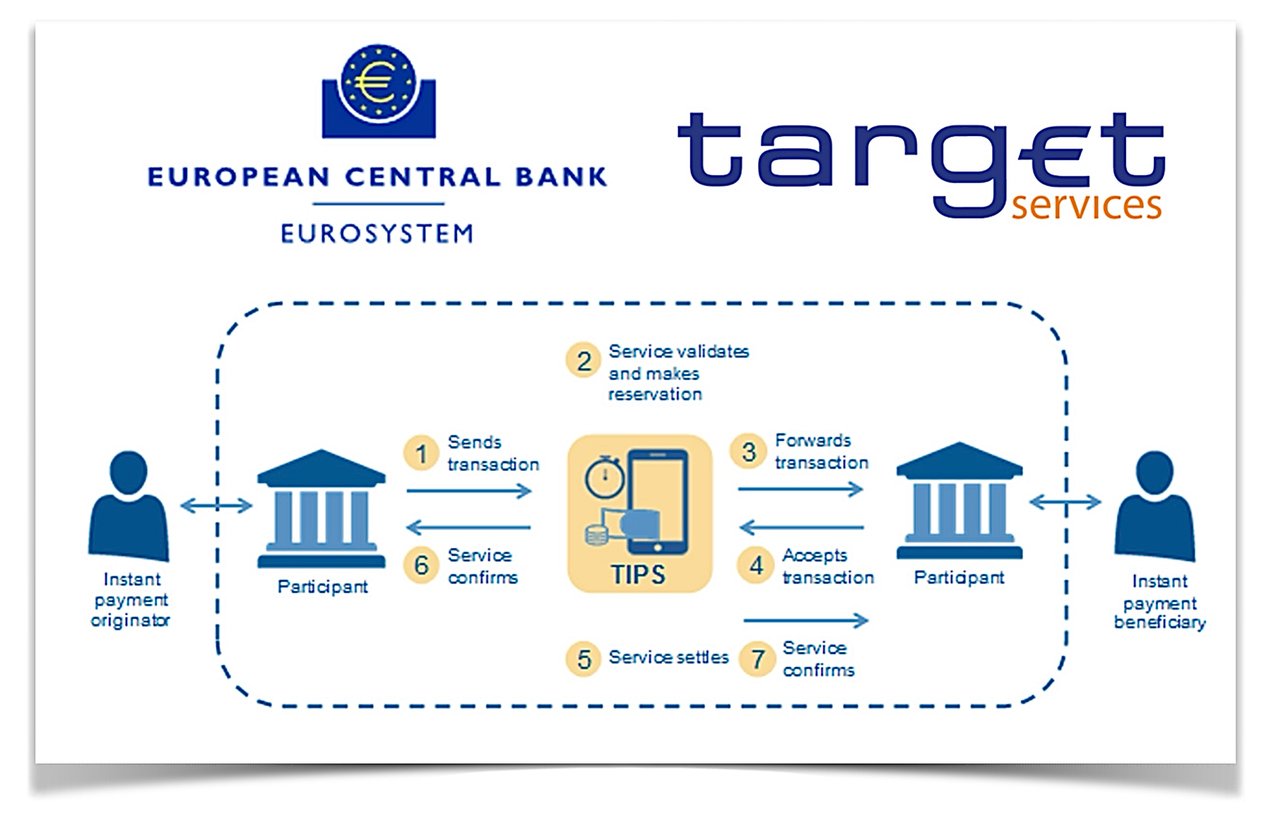
TIPS, Avro Sistemi tarafından sunulan, Avrupa genelinde geçerli bir anlık ödeme uzlaşma hizmetidir. Ödeme hizmeti sağlayıcılarının müşterilerine, Tek Avro Ödemeler Bölgesi (SEPA) genelinde yılın 365 günü, günün 24 saati kullanılabilen anlık avro ödemeleri sunmasına olanak tanır.
TIPS'in başlıca özellikleri şunlardır:
- Euro ödemelerinin anında mutabakata bağlanması; işlemler genellikle birkaç saniye içinde tamamlanır.
- Hizmetin 7/24/365 kesintisiz sunulması; Avrupa genelinde gerçek zamanlı ödemeleri kolaylaştırır.
- Anlık ödemelere ilişkin kuralları, standartları ve süreçleri belirleyen SEPA Anlık Kredi Transferi (SCT Inst) şemasının kullanımı.
- İşlemlerin merkez bankası parasıyla takas ve uzlaştırılması; güvenlik ve emniyetin sağlanması.
- Düşük işlem ücretleri (anlık ödeme başına EUR 0,002).
Özetle, T2, T2S ve TIPS, her biri işlemlerin gerçekleştirilmesi ve uzlaştırılmasında belirli bir amaca hizmet eden, Avrupa finansal altyapısının temel bileşenleridir.
- T2, yüksek tutarlı euro işlemleri için gerçek zamanlı brüt takas sistemidir,
- T2S, merkezi bir menkul kıymet takas platformudur ve
- TIPS, anlık ödeme takas hizmetidir.
Birlikte, Avrupa finans piyasasının istikrarına, verimliliğine ve entegrasyonuna katkıda bulunurlar.
T2 (Target2) Ödeme Sistemi
T2, bankaların birbirlerine gerçek zamanlı olarak euro transfer etmesini sağlayan bir ödeme sistemidir. Bu, gerçek zamanlı brüt takas (RTGS) olarak bilinir.
T2'nin ne olduğunu anlamak için lütfen videoyu izleyiniz; kılavuz ve terimler sözlüğü için bağlantıya tıklayınız.
RTGS Sistemleri içindeki işlemler için ek ücretler uygulanacaktır.
Ödeme Tanımlama Numarası (Ödeme Kimliği)
T2'de sistem tarafından atanan tek bir numara değildir. Mart 2023'te ISO 20022'ye geçilmesinden bu yana ödemeler, gönderenin mesaja yerleştirdiği referanslarla tanımlanmaktadır: İş Mesajı Tanımlayıcısı, Mesaj Kimliği, Uçtan Uca Kimlik ve kredi transferleri için UETR. Katılımcılar, ödemeleri izlemek ve T2 bildirimleri (camt.054) ile hesap ekstreleriyle (camt.053) mutabakat yapmak için bu referansları kullanır.
Eski TARGET2 dokümantasyonu (SSP, ICM, ECONS)
TARGET2 ve Tek Paylaşımlı Platformu (Single Shared Platform), Mart 2023'te T2 ile değiştirilmiştir. Aşağıdaki belgeler yalnızca referans amacıyla muhafaza edilmektedir.
veya
- ICM Bilgi ve Kontrol Modülü,
- ECONS Gelişmiş Acil Durum Çözümü
ayrıca
T2, euro cinsinden büyük tutarlı ödemelerin ve zamana duyarlı işlemlerin gerçekleştirilmesi için kullanılan Eurosistem'in gerçek zamanlı brüt mutabakat (RTGS) sistemidir. Eurosistem, Avrupa Merkez Bankası (ECB) ile Euro Bölgesi ülkelerinin ulusal merkez bankalarından (NCB) oluşur. T2, Avrupa finansal altyapısının önemli bir bileşenidir.
T2'nin nasıl işlediğine dair genel bir bakış:
- Katılım: T2'ye, Avrupa Birliği (EU) ve Avrupa Ekonomik Alanı (EEA) içindeki bankalar, merkez bankaları ve diğer uygun mali kuruluşlar erişebilir. Ayrıca, Avrupa dışındaki kuruluşlar, muhabirleri olarak hareket eden Avrupa merkezli bir banka aracılığıyla T2'ye erişebilir.
- Gerçek zamanlı brüt mutabakat: Diğer RTGS sistemlerine benzer şekilde T2, işlemleri tek tek, brüt bazda ve gerçek zamanlı olarak işler ve mutabakatını sağlar. Bu, fonların katılımcı bankalar arasında herhangi bir gecikme veya işlemlerin toplu hâle getirilmesi olmaksızın anında aktarıldığı ve mutabakatının sağlandığı anlamına gelir.
- Merkez bankalarının rolü: T2'ye katılan bankalar hesaplarını ulusal merkez bankalarında (NCB) tutar. Bu merkez bankaları, takas ve mutabakat aracısı olarak hareket ederek T2 üzerinden gerçekleştirilen işlemlerin uzlaştırılmasının kolaylaştırılmasında hayati bir rol oynar.
- Tek Ortak Platform (Single Shared Platform, SSP): T2, katılımcı tüm bankalar ve merkez bankaları için tek bir teknik platform üzerinde çalışır. Platform, Avro Sistemi adına dört merkez bankası ("4CB") tarafından geliştirilmekte ve işletilmektedir: Deutsche Bundesbank, Banque de France, Banca d'Italia ve Banco de España. Öncülü olan TARGET2 Tek Ortak Platformu ise ilk üç merkez bankası tarafından işletilmekteydi.
- Çalışma saatleri: T2, tüm TARGET iş günlerinde faaliyet gösterir. RTGS gün içi işlem aşaması 07:00–18:00 CET (06:00–17:00 UTC; yaz saati uygulamasında bir saat daha erken) saatleri arasında yürütülür; yardımcı sistemler için gece mutabakatı da yapılır.
- Mesajlaşma ve iletişim: T2, Swift ve Nexi-Colt gibi ağ hizmeti sağlayıcıları aracılığıyla Eurosystem Tek Piyasa Altyapısı Ağ Geçidi (ESMIG) üzerinden iletilen ISO 20022 mesajlarını kullanır. Bu standartlaştırılmış mesaj biçimi, T2 sistemi içinde ödeme bilgilerinin güvenli, verimli ve doğru biçimde değişimini sağlar.
- Likidite yönetimi: T2, bankaların likiditelerini yönetmeleri için teminatlı gün içi kredi, daimi imkânlar ve hesaplar arası likidite transferleri gibi araçlar sunar. Bu araçlar ödeme sisteminin sorunsuz işleyişini sağlar ve Euro Bölgesi'nde finansal istikrarın korunmasına yardımcı olur.
- Diğer ödeme sistemleriyle ilişki: T2, diğer para birimlerindeki (ör. İngiliz sterlini, ABD doları) yüksek tutarlı işlemler için kullanılan CHAPS, Fedwire ve CHIPS gibi diğer ödeme sistemleriyle birlikte çalışır. T2 ayrıca menkul kıymet işlemlerinin takası için TARGET2-Securities (T2S) ile, anlık ödemeler için ise TIPS ile entegre çalışır.
Özetle T2, büyük tutarlı ödemelerin ve zamana duyarlı euro işlemlerinin gerçekleştirilmesine yönelik Avrosistem'in gerçek zamanlı brüt takas (RTGS) sistemidir. Avrupa Birliği içindeki ve ötesindeki bankalara, merkez bankalarına ve diğer finansal kuruluşlara gerçek zamanlı brüt takas hizmetleri sunar. T2, Avro Bölgesi genelinde fonların güvenli, verimli ve hızlı biçimde transferini sağlayarak Avrupa finansal altyapısında hayati bir rol oynamaktadır.

T2'de doğrudan borçlandırma işlemleri nasıl gerçekleştirilir?
T2'de bankalar arası doğrudan borçlandırma, bir çekme (pull) ödemesidir: alacaklı katılımcı, borçlunun önceden verdiği bir yetkilendirmeye dayanarak borçlu katılımcının hesabını borçlandırır.
- Ön yetkilendirme: Borçlu katılımcı, alacaklıya (ve alacaklının merkez bankasına) hesabını borçlandırma yetkisi verir ve karşı taraf bazında veya genel olarak limit belirleyebilir.
- Talimat: Alacaklı, ISO 20022 finansal kuruluş doğrudan borçlandırma mesajını (pacs.010) T2'ye gönderir. TARGET2 kapsamında bu, Swift MT204 idi.
- Mutabakat: T2, yetkilendirmeyi, varsa limitleri ve mevcut likiditeyi kontrol eder; ardından borçlu hesabını borçlandırır ve alacaklı hesabını merkez bankası parasıyla alacaklandırır – anında ve kesin olarak.
- Bildirim: Her iki katılımcı da bildirim (camt.054) alır ve kaydı hesap ekstrelerinde (camt.053) görür.
- Güvenlik: Katılımcılar, CPMI'nin toptan ödeme dolandırıcılığı riskinin azaltılmasına yönelik stratejisini (2018) esas alan Avro Sistemi uç nokta güvenliği gerekliliklerini karşılamalıdır.
Büyük Hacimler İçin Elektronik Takas Hesaplarımız
Elektronik takas hesapları, farklı bankalar veya finansal kuruluşlar arasında fon transferini kolaylaştırır. Süreçte çoğunlukla aracı olarak görev yapan merkezi bir takas kuruluşu veya merkez bankası yer alır. Teknik olarak nasıl işlediğine ilişkin sadeleştirilmiş bir açıklama şöyledir:
1. İşlemin Başlatılması: X Bankası'ndaki Müşteri A, Y Bankası'ndaki Müşteri B'ye para aktarmak ister.
2. Mesajın Oluşturulması: X Bankası, tutar, hedef hesap vb. tüm işlem ayrıntılarını içeren güvenli bir elektronik mesajı (çoğunlukla ISO 20022 veya SWIFT gibi standartlarla) biçimlendirir.
3. Mesajın İletilmesi: Mesaj, yürürlükteki sisteme bağlı olarak merkezi bir takas kuruluşuna veya doğrudan merkez bankasına iletilir.
4. Doğrulama ve Onay: Takas kuruluşu veya merkez bankası mesajı doğrular ve X Bankası'nın işlemi tamamlamak için yeterli fona sahip olduğundan emin olur.
5. Borçlandırma ve Alacaklandırma: Doğrulamanın ardından takas kuruluşu X Bankası'nın mutabakat hesabını borçlandırır ve Y Bankası'nın mutabakat hesabını alacaklandırır.
6. Bildirim: Her iki banka da başarılı mutabakattan haberdar edilir ve Y Bankası tutarı Müşteri B'nin hesabına alacak kaydeder.
7. Mutabakat Kontrolü: Gün sonunda veya kararlaştırılan başka bir dönemde bankalar, tüm işlemlerin kayıt altına alındığından emin olmak için defterlerini mutabık hale getirir.
8. Arşivleme: İşlem kayıtları düzenleyici ve denetim amaçlarıyla arşivlenir.
9. Mutabakat Kesinliği: İşlem mutabakata bağlandıktan sonra geri alınamaz.
Merkezi bir kuruluşun kullanılması, farklı bankacılık kurumları arasında güveni, güvenliği ve sorunsuz birlikte çalışabilirliği sağlar.
Dünyadaki RTGS Sistemleri
Gerçek Zamanlı Brüt Mutabakat (RTGS) sistemleri, çoğu ülkenin finansal altyapısının omurgasını oluşturur ve yüksek tutarlı bankalar arası işlemlerin anında mutabakatını sağlar. Dünyanın en büyük RTGS sistemleri genellikle büyük ekonomilerin merkez bankaları tarafından işletilir. Bu sistemlerden bazıları şunlardır:
- Fedwire (ABD) â Federal Reserve Sistemi tarafÄąndan iÅletilir
- T2 – Eurosistem tarafından işletilir; 21 avro bölgesi ülkesine ve bağlantılı avro dışı merkez bankalarına hizmet verir
- CHAPS (Birleşik Krallık) – Bank of England tarafından işletilir
- Rusya Merkez Bankası Ödeme Sistemi (Rusya) – Rusya Merkez Bankası tarafından işletilmektedir
- RTGS (Hindistan) – Hindistan Merkez Bankası tarafından işletilir
- BOJ-NET (Japonya) – Japonya Merkez Bankası tarafından işletilir
- SIC (İsviçre) – İsviçre Ulusal Bankası tarafından işletilmektedir
- RITS (Avustralya) – Avustralya Merkez Bankası tarafından işletilmektedir
RTGS sistemleri, aşağıdaki gibi farklı ölçütlere göre sınıflandırılabilir:
- Coğrafi kapsam:
a. Tek bir ülkeye hizmet veren yurt içi RTGS sistemleri (ör. ABD'de Fedwire, Hindistan'da RTGS) b. Birden fazla ülkeye hizmet veren bölgesel veya uluslararası RTGS sistemleri (ör. Euro Bölgesi'nde T2) - Kullanılan para birimi:
a. İşlemleri tek bir para biriminde gerçekleştiren tek para birimli RTGS sistemleri (örneğin, işlemleri USD cinsinden gerçekleştiren Fedwire) b. Döviz işlemlerini 18 para biriminde ödemeye karşı ödeme esasıyla gerçekleştiren CLS Bank International gibi çok para birimli takas sistemleri (tam anlamıyla bir RTGS sayılmaz) - Katılımcı türleri:
a. Ağırlıklı olarak bankalara ve finansal kuruluşlara hizmet veren, merkez bankaları tarafından işletilen RTGS sistemleri (ör. Fedwire, T2) b. Genellikle netleştirmeye dayanan, özel sektör tarafından işletilen yüksek tutarlı sistemler (ör. ABD'de CHIPS, avro bölgesinde EURO1) - Hizmet kapsamı:
a. Öncelikle yüksek tutarlı bankalararası işlemlere odaklanan RTGS sistemleri (ör. Fedwire, T2) b. Menkul kıymet takası veya perakende ödeme hizmetleri gibi ek hizmetler sunan RTGS sistemleri (ör. Japonya'daki BOJ-NET)
Diğer RTGS Sistemleri
Gerçek zamanlı brüt takas (RTGS), bankalar arasında yüksek tutarlı fon transferlerinin gerçek zamanlı olarak yapılmasına olanak tanıyan bir elektronik ödeme sistemi türüdür. RTGS, genellikle bankalar arası fon transferleri veya devlet menkul kıymetlerinin takası gibi yüksek tutarlı işlemler için kullanılan bir yüksek değerli sistemdir.
RTGS'nin temel avantajlarından biri, işlemleri işleme hızıdır. Sistem gerçek zamanlı çalıştığı için fonlar neredeyse anında aktarılır ve işlemlerin mutabakatı hızla gerçekleşir. Bu durum, işlemlerin mutabakatının daha uzun sürebildiği toplu işlem sistemleri gibi diğer ödeme sistemi türlerinin aksinedir.
RTGS'nin bir başka yararı da yüksek tutarlı işlemleri karşılayabilmesidir. Sistem büyük meblağları işleyecek şekilde tasarlandığından, genellikle devlet tahvillerinin ve diğer yüksek tutarlı işlemlerin takasında kullanılır. Bu durum, onu finansal piyasaların istikrarının ve verimliliğinin korunmasında önemli bir araç hâline getirir.
RTGS sistemleri merkez bankaları veya diğer finansal kuruluşlar tarafından işletilir ve genellikle yalnızca finansal kuruluşlara veya diğer büyük kuruluşlara açıktır. Bir RTGS sistemini kullanabilmek için finansal kuruluşun merkez bankasında veya sistemi işleten diğer kuruluşta bir hesabının bulunması gerekir.
RTGS, merkez bankasının defterlerinde borçlar ile alacaklar netleştirilmeksizin, ödemelerin tek tek talimat bazında sürekli olarak takas ve mahsup edilmesi sürecidir. Tamamlandıktan sonra gerçek zamanlı brüt takas ödemeleri kesin ve geri döndürülemezdir. Çoğu ülkede bu sistemler merkez bankaları tarafından yönetilmekte ve işletilmektedir.
Genel olarak RTGS, bankalar ve diğer finansal kuruluşlar arasında yüksek tutarlı para transferi yapmanın hızlı ve verimli bir yoludur. Gerçek zamanlı işlem yapısı ve yüksek değerli işlemleri karşılayabilmesi, onu finansal piyasaların istikrarını ve verimliliğini sürdürmek için önemli bir araç haline getirir
Fedwire, Sorbnet2 gibi diğer gerçek zamanlı brüt takas (RTGS) sistemleri:
RTGS sistemleri:
Angola | SPTR (Portekizce: Sistema de pagamentos em tempo real; Gerçek Zamanlı Ödeme Sistemi)
Arjantin | MEP (İspanyolca: Medio electrónico de pagos; Elektronik Ödeme Aracı)
Azerbaycan | AZIPS (Azerbaycan Bankalararası Ödeme Sistemi)
Avustralya | RITS (Reserve Bank Bilgi ve Transfer Sistemi)
Bahreyn | RTGS (Gerçek Zamanlı Brüt Takas Sistemi)
Bangladeş | RTGS (Bangladesh Bank Ödeme Hizmetleri Bölümü)
Barbados | Merkez Bankası Gerçek Zamanlı Brüt Takas Sistemi (CBRTGS)
Bosna-Hersek | RTGS
Belarus | BISS (Belarus Bankalararası Takas Sistemi)
Bulgaristan | Ocak 2026'da avronun kabulünden itibaren T2 (daha önce RINGS)
Brezilya | STR (Portekizce: Sistema de Transferência de Reservas; Rezerv Transfer Sistemi)
Kanada | Lynx (2021'den itibaren RTGS; net takas esasıyla çalışan Büyük Tutarlı Transfer Sisteminin yerini almıştır)
Çin | China National Advanced Payment System (CNAPS), High Value Payment System (HVPS)
Şili | LBTR/CAS (İspanyolca: Liquidación Bruta en Tiempo Real; Gerçek Zamanlı Brüt Takas)
Hırvatistan | Ocak 2023'te avroya geçişten itibaren T2 (öncesinde HSVP)
Çekya | CERTIS (Czech Express Real Time Interbank Gross Settlement System)
Danimarka | 2025'ten itibaren Danimarka kronu için T2 (öncesinde Kronos2)
Dominik Cumhuriyeti | LBTR (İspanyolca: Liquidación Bruta en Tiempo Real; Gerçek Zamanlı Brüt Takas)
Mısır | RTGS
Euro Bölgesi | T2
Fiji | FIJICLEAR
Hong Kong | Clearing House Automated Transfer System (CHATS)
Macaristan | VIBER (Macarca: Valós Idejű Bruttó Elszámolási Rendszer; Gerçek Zamanlı Brüt Takas Sistemi)
Gürcistan | GPSS (Georgian Payment and Securities System)
Hindistan | RTGS
Endonezya | Sistem Bank Indonesia Real Time Gross Settlement (BI-RTGS)
İran | SATNA (سامانه تسویه ناخالص آنی, Gerçek Zamanlı Brüt Takas Sistemi)
Irak | RTGS (Gerçek Zamanlı Brüt Takas Sistemi)
İsrail | Zahav (İbranice: זה”ב זיכויים והעברות בזמן אמת; Zahav Gerçek Zamanlı Alacaklandırma ve Transferler)
Japonya | BOJ-NET (Bank of Japan Financial Network System)
Ürdün | RTGS-J
Kenya | Kenya Electronic Payment and Settlement System (KEPSS)
Kore | BOK-WIRE+ (Kore Merkez Bankası Finansal Havale Ağı, 한은금융망)
Kuveyt | KASSIP (Kuwait’s Automated Settlement System for Inter-Participant Payments)
Lübnan | BDL-RTGS (Banque Du Liban – Real Time Gross Settlement)
Makedonya | MIPS (Macedonian Interbank Payment System) – Kuzey Makedonya
Makao | RTGS
Malavi | MITASS (Malawi Interbank Settlement System)
Malezya | RENTAS (Real Time Electronic Transfer of Funds and Securities)
Mauritius | Mauritius Automated Clearing and Settlement System (MACSS)
Meksika | SPEI (İspanyolca: Sistema de Pagos Electrónicos Interbancarios; Bankalararası Elektronik Ödeme Sistemi)
Fas | SRBM (Système de règlement brut du Maroc; Fas Brüt Takas Sistemi)
Namibya | NISS (Namibia Interbank Settlement System)
Yeni Zelanda | ESAS (Exchange Settlement Account System)
Nijerya | CIFTS (CBN Inter-Bank Funds Transfer System)
Pakistan | RTGS (Gerçek Zamanlı Brüt Takas Sistemi)
Paraguay | LBTR (İspanyolca: Liquidación Bruta en Tiempo Real; Gerçek Zamanlı Brüt Takas)
Peru | LBTR (İspanyolca: Liquidación Bruta en Tiempo Real; Gerçek Zamanlı Brüt Takas)
Filipinler | PhilPaSS
Polonya | SORBNET ve SORBNET2
Katar | Qatar Payment System (QPS)
Rusya | Rusya Merkez Bankası Ödeme Sistemi (BESP'in yerini aldı)
Romanya | ReGIS
Suudi Arabistan | Saudi Arabian Riyal Interbank Express (SARIE)
Singapur | MEPS+ (MAS Electronic Payment System Plus)
Güney Afrika | SAMOS (The South African Multiple Option Settlement)
Sri Lanka | LankaSettle (RTGS/SSSS)
İsveç | RIX (İsveççe: Riksbankens system för överföring av kontoförda pengar)
İsviçre | SIC (Swiss Interbank Clearing)
Tayvan | CIFS (CBC Interbank Funds Transfer System)
Tanzanya | Tanzania Interbank Settlement (TIS)
Tayland | BAHTNET (Bank of Thailand Automated High Value Transfer Network)
Türkiye | EFT (Elektronik Fon Transferi)
BAE | UAE Funds Transfer System (UAEFTS)
Ukrayna | SEP (Ukrayna Ulusal Bankası Elektronik Ödeme Sistemi)
Birleşik Krallık | CHAPS (Clearing House Automated Payment System)
Amerika Birleşik Devletleri | Fedwire
Uganda | Uganda National Interbank Settlement (UNIS)
Zambiya | Zambian Interbank Payment and Settlement System (ZIPSS)
Zimbabve | Zimbabwe Electronic Transfer and Settlement System (ZETSS)
RTGS sistemleri, adlarından da anlaşılacağı üzere, katılımcı bankalar ve finans kuruluşları arasındaki yüksek tutarlı ve öncelikli işlemlerin gerçek zamanlı takasını sağlar. Bu sistemler genellikle merkez bankaları tarafından işletilir; merkez bankaları, fonların güvenli, verimli ve doğru biçimde aktarılmasını sağlamak üzere takas aracısı olarak görev yapar.
RTGS sistemleri ulusaldır: her biri yalnızca kendi para birimini, ilgili merkez bankasında hesabı bulunan katılımcılar arasında takas eder. Dolayısıyla sınır ötesi bir ödeme “bir RTGS’den diğerine” aktarılmaz. İşleyiş şu şekildedir:
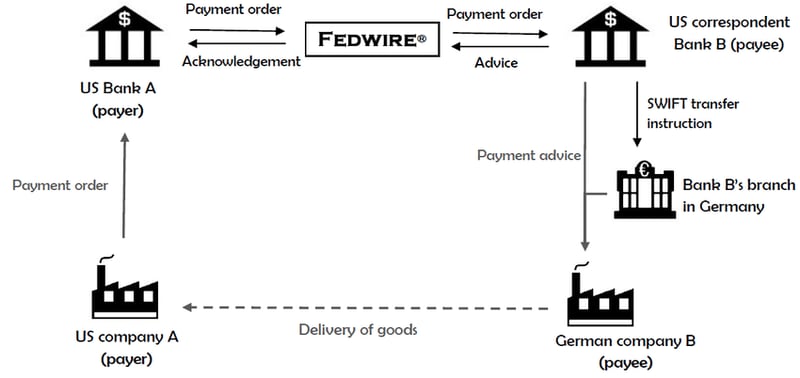
- Muhabir bankacılık: Ticari bankalar birbirleri nezdinde hesap tutar (nostro ve vostro hesapları). Yabancı bir RTGS sistemine doğrudan erişimi olmayan banka, bu erişime sahip bir muhabir banka kullanır.
- Mesajlaşma: Talimatlar bankalar arasında Swift üzerinden, günümüzde ISO 20022 formatında (pacs.008, pacs.009) iletilir.
- Yurt içi ayaklar: Her ayak, kendi para biriminin RTGS sisteminde takas edilir; örneğin ABD doları için Fedwire, avro için T2.
- Döviz işlemlerinin takası: Para birimlerinin değiştirildiği durumlarda CLS, takas riskini ortadan kaldırmak için her iki ayağı eşzamanlı olarak (ödeme karşılığı ödeme) takas edebilir.
- Merkez bankaları: Merkez bankaları, bankaların ticari ödemelerini yönlendirmez. Takas hesaplarını ve bazı durumlarda swap hatlarını veya sistem bağlantılarını sağlarlar; örneğin TIPS, avro, İsveç kronu ve Danimarka kronu cinsi işlemlerin takasını gerçekleştirir.
RTGS Sistemleri içindeki işlemler için ek ücretler uygulanacaktır.
Fedwire
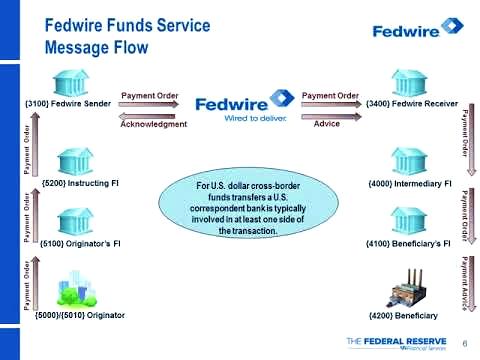
Fedwire, diğer adıyla Fedwire Funds Service, Amerika Birleşik Devletleri'nde yüksek tutarlı ödemeler için kullanılan bir gerçek zamanlı brüt takas (RTGS) sistemidir. Amerika Birleşik Devletleri'nin merkez bankacılık sistemi olan Federal Rezerv Sistemi tarafından işletilir. Fedwire, katılımcı bankaların ve finans kuruluşlarının, genellikle yüksek tutarlı ve zaman açısından kritik işlemler için, anında kesinlik ile elektronik fon transferleri göndermesine ve almasına imkân tanır.
Fedwire'ın nasıl çalıştığına ilişkin genel bakış aşağıdadır:
- Katılım: Fedwire; bir Federal Rezerv Bankası nezdinde hesabı bulunan bankalar, kredi birlikleri ve diğer mevduat kuruluşları ile ABD Hazinesi ve belirli kamu kurumları tarafından kullanılmaktadır.
- Gerçek zamanlı brüt takas: İşlem sayısını azaltmak için netleştirme (netting) kullanan diğer bazı ödeme sistemlerinden farklı olarak Fedwire, her işlemi ayrı ayrı, brüt bazda ve gerçek zamanlı olarak işler ve takas eder. Bu, fonların katılımcı bankalar arasında herhangi bir gecikme veya işlemlerin toplu hâle getirilmesi olmaksızın derhal aktarıldığı ve takas edildiği anlamına gelir.
- Anında kesinlik: Fedwire üzerinden yapılan ödemeler, işleme alındıktan sonra kesin ve geri alınamaz kabul edilir. Bu durum, katılımcı kurumlar için yüksek düzeyde bir belirlilik sağlar ve takas riskinin azaltılmasına yardımcı olur.
- Çalışma saatleri: Fedwire Funds Service, iş günlerinde günde 22 saat çalışır; bir önceki takvim gününde 21:00 ET'de açılır ve 19:00 ET'de kapanır. Bu sayede bankalar ve finans kuruluşları iş günü boyunca ödeme gönderip alabilir.
- Güvenlik ve risk yönetimi: Fedwire, sistemin bütünlüğünü ve istikrarını sağlamak üzere güçlü güvenlik önlemleri ve risk yönetimi uygulamaları kullanır. Bunlar arasında net borç sınırları, gün içi hesap açıkları (daylight overdraft) için ücretler ve teminat ile acil durum merkezleri yer alır. Fedwire, CPMI-IOSCO Finansal Piyasa Altyapıları İlkeleri'ne uygun hareket eder.
- Diğer ödeme sistemleriyle ilişkisi: Fedwire, CHIPS ve SWIFT gibi diğer ödeme sistemleriyle birlikte faaliyet gösterir. Fedwire yüksek tutarlı işlemlerin anlık brüt takasına odaklanırken, CHIPS yüksek tutarlı ödemelerin takasında verimliliği artırmak için netleştirme uygulayan özel sektör sistemidir; SWIFT ise sınır ötesi ödeme iletişimini kolaylaştıran küresel bir mesajlaşma ağıdır.
Temmuz 2025'e kadar Fedwire, numaralı "etiketlerden" oluşan kendi tescilli FAIM formatını kullanmaktaydı. 14 Temmuz 2025'ten itibaren Fedwire Funds mesajları ISO 20022 standardını kullanmaktadır (örneğin müşteri transferleri için pacs.008, bankalar arası transferler için pacs.009). Tipik bir Fedwire Funds mesajının temel bileşenleri şunlardır:
- Gönderen ve alıcı kimliği: Bu bilgi, gönderen ve alıcı finansal kuruluşlar için benzersiz tanımlayıcılar olan, Yönlendirme Transit Numaraları (RTN) olarak da bilinen American Bankers Association (ABA) yönlendirme numaralarını içerir.
- Tür kodu: Eski biçimde dört haneli bir tür/alt tür kodu, temel bir transfer veya iade talebi gibi talimatın niteliğini belirtirdi; ISO 20022'de bu bilgiyi mesaj türünün kendisi taşır.
- Tutar: İşlem tutarı, virgül veya başka biçimlendirme karakteri kullanılmaksızın ABD doları cinsinden belirtilir.
- Gönderenin referansı: Bu, işlemi benzersiz biçimde tanımlamak üzere gönderen kurum tarafından sağlanan, genellikle en fazla 16 karakter uzunluğunda alfanümerik bir koddur.
- İş Fonksiyonu Kodu (BFC): Bu kod, bir mutabakat ödemesi, bir ticari ödeme veya bir şirket içi transfer gibi işlemin amacını veya niteliğini belirtir.
- Lehtar bilgileri: Bu bilgiler, lehtarın (fonların nihai alıcısı) adını ve hesap numarasını, ayrıca lehtarın finans kuruluşunu içerir.
- Gönderen bilgileri: Bunlar, gönderenin (transferi başlatan kişi veya kuruluş) adı ve hesap numarası ile gönderenin mali kuruluşunu içerir.
- Diğer bilgiler: Havale bilgisi, aracı banka bilgileri veya özel talimatlar gibi işleme ilişkin ek bilgiler, gerektiğinde eklenebilir.
Gönderen kuruluş mesajı Fedwire Funds Format'ta hazırladıktan sonra, Fedwire Funds Service aracılığıyla Federal Reserve'e iletir. Federal Reserve ödeme talimatını gerçek zamanlı olarak işler ve başarıyla tamamlandığında hem gönderen hem de alıcı kuruluşa bir onay mesajı gönderir.
Özetle Fedwire, ABD Federal Rezerv Sistemi tarafından işletilen ve Amerika Birleşik Devletleri'nde katılımcı bankalar ile finansal kuruluşlar arasında yüksek tutarlı, zamana duyarlı ödemelere imkân tanıyan bir RTGS sistemidir. İşlemleri brüt bazda, gerçek zamanlı olarak ve anında kesinlik kazanacak şekilde tek tek işler ve takas eder. Fedwire, kuruluşlar arasında güvenli, verimli ve hızlı fon transferini sağlayarak ABD finans sisteminde kritik bir rol oynar.
Fedwire
Federal Wire Referans Numarası veya Fed Numarası (IMAD/OMAD)
Input/Output Message Accountability Data (IMAD/OMAD) sistemi, SWIFT GPI'daki UETR numarasına benzer şekilde, Federal Reserve Bank Hizmetleri aracılığıyla, özellikle FedWire Funds Service üzerinden gerçekleştirilen elektronik fon transferleri alanında belirleyici bir bileşendir. Bu sistem, her havale işlemine kendine özgü bir IMAD veya OMAD numarası atar. Bu benzersiz tanımlayıcılar, havalelerin izlenebilirliğini, hesap verebilirliğini ve kapsamlı biçimde incelenmesini sağlamada belirleyici rol oynar.
Bir IMAD 22 karakterden oluşur: giriş döngüsü tarihi (8 hane, YYYYMMDD), giriş kaynağı (8 karakter) ve sıra numarası (6 hane); örneğin 20251014ABCD1234000123.
1. Tanım ve Amaç:
- IMAD/OMAD: Bu kısaltmalar sırasıyla Input Message Accountability Data (Giriş Mesajı Hesap Verebilirlik Verisi) ve Output Message Accountability Data (Çıkış Mesajı Hesap Verebilirlik Verisi) ifadelerini karşılar.
- Benzersizlik: Her IMAD veya OMAD numarası belirli bir havale işlemine özgüdür; böylece her işlem tek tek tanımlanabilir ve izlenebilir.
- İzlenebilirlik: Bu numaralar, havale işlemlerinin başlatılmasından tamamlanmasına kadar ödeme süreci boyunca takip edilmesini kolaylaştırır.
2. Yapı:
IMAD/OMAD numarası genellikle işleme ilişkin belirli bilgileri sağlayan üç bileşenden oluşur:
- Tarih (8 hane): İşlemin gerçekleştirildiği günün belirlenmesine yardımcı olan işlem tarihi.
- Giriş Kaynağı (8 karakter): Gönderenin Fedwire bağlantısını tanımlayan bir kod.
- Sıra Numarası (6 hane): İlgili tarih ve kaynak için referansı benzersiz kılan sıra numarası.
3. İşlevsellik:
- Takip: Bankalar ve finansal kuruluşlar, havale işlemlerinin durumunu izlemek ve bu işlemlerin doğru ve zamanında gerçekleştirilmesini sağlamak için IMAD/OMAD numaralarını kullanır.
- Araştırma: IMAD/OMAD numaralarının benzersiz yapısı, havale işlemi sırasında ortaya çıkan tutarsızlıkların, izleme sorunlarının veya aksaklıkların verimli biçimde incelenmesini sağlar. Bu, hataları, gecikmeleri veya şüpheli sahtekârlık faaliyetlerini de kapsayabilir.
- Uyuşmazlık Çözümü: Bir uyuşmazlık halinde, işlem ayrıntılarına ilişkin açık ve tartışmasız bir kayıt sunmak amacıyla IMAD/OMAD numarasına başvurulabilir.
- Uyum: Finansal kuruluşlar, düzenleyici uyum yükümlülüklerinin bir parçası olarak IMAD/OMAD numaralarına ilişkin kayıtları tutmakla yükümlüdür. Bu, düzenleyici kurumlardan veya müşterilerden gelen taleplere ayrıntılı raporlarla ve yanıtlarla karşılık verebilmelerini sağlar.
- Denetim: Bu numaralar denetimler sırasında büyük önem taşır; denetçilerin tüm işlemlerin doğru biçimde kaydedildiğini ve gerçekleştirildiğini doğrulamasına olanak tanır.
CHAPS
Clearing House Automated Payment System (CHAPS), Bank of England’ın Gerçek Zamanlı Brüt Takas (RTGS) sistemi içinde işlemektedir.
CHAPS, Birleşik Krallık merkezli, katılımcı finansal kuruluşlar arasında fonların anında transferini sağlayan yüksek tutarlı bir elektronik ödeme sistemidir. Genellikle bankalar, finansal kuruluşlar ve şirketler arasındaki büyük tutarlı işlemler için tasarlanmıştır ve finansal piyasa işlemlerinin takasından kurumsal kredilerin fonlanmasına ve hazine operasyonlarının yönetimine kadar çeşitli amaçlarla kullanılmaktadır.
CHAPS sistemi, ödemelerin gerçek zamanlı ve brüt bazda takasından sorumlu olan Bank of England’ın RTGS altyapısı içinde çalışır; yani işlemler netleştirilmeden veya diğer işlemlerle birleştirilmeden tek tek takas edilir. Bu durum, takas gecikmeleri ve finansal tıkanıklıklarla bağlantılı riskleri azaltmaya yardımcı olur.
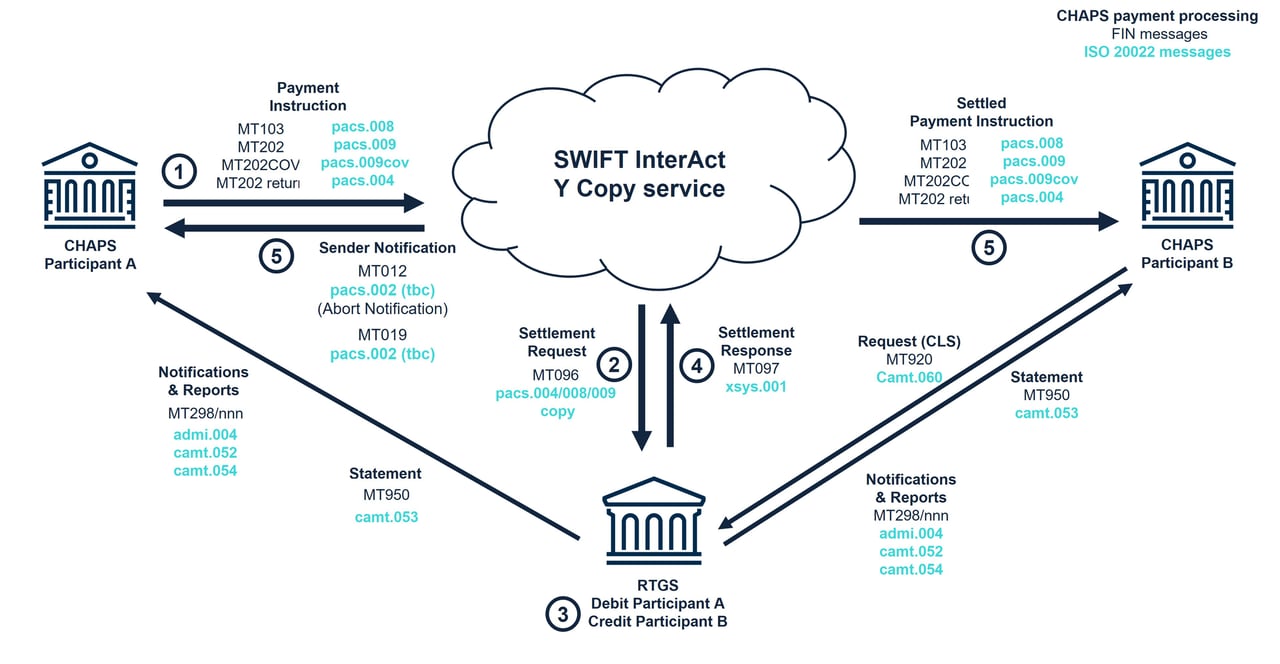
CHAPS'ın RTGS sistemi içinde nasıl işlediğine ilişkin adım adım açıklama aşağıdadır:
- Başlatma: Bir CHAPS katılımcısı (genellikle bir banka veya başka bir finansal kuruluş), müşterisi adına veya kendi hesabına bir ödeme başlatır. Ödeme ayrıntıları CHAPS sistemine girilir.
- Doğrulama: CHAPS sistemi, lehtar hesap bilgileri, ödeme tutarı ve diğer ilgili bilgiler gibi gerekli verilerin eksiksiz ve doğru biçimde sağlandığından emin olmak için ödeme ayrıntılarını doğrular.
- İletim: Doğrulandıktan sonra ödeme mesajı Swift üzerinden gönderilir. Y-copy hizmeti kullanılarak Bank of England mesajın bir kopyasını alır ve mesajın tamamı lehtarın bankasına iletilmeden önce ödemenin mutabakatını gerçekleştirir.
- Ödemenin Alınması: Takas, Bank of England'ın RTGS sisteminde gerçekleşir (bkz. sonraki adım); ancak bundan sonra lehtarın bankası ödeme mesajını alır.
- Takas ve mutabakat: Bank of England, gönderen bankanın mutabakat hesabını borçlandırır ve alıcı bankanın hesabını gerçek zamanlı olarak alacaklandırır.
- Teyit: Takas ve mutabakat işlemi tamamlandıktan sonra, hem gönderen hem de alıcı CHAPS katılımcısı, işlemin başarıyla gerçekleştirildiğini bildiren teyit mesajlarını alır.
- Raporlama: CHAPS katılımcılarının işlemlerine ilişkin kayıt tutması zorunludur; bu kayıtlar periyodik denetim ve raporlama yükümlülüklerine tabidir.
Bank of England, CHAPS'ı 2017'den bu yana doğrudan işletmektedir ve CHAPS, Haziran 2023'ten itibaren ISO 20022 kullanmaktadır.
CNAPS II
“Çin Ulusal Gelişmiş Ödeme Sistemi” anlamına gelen CNAPS (中国现代化支付系统), Çin'in merkez bankası ödeme sistemidir; Yüksek Tutarlı Ödeme Sistemi ise renminbi için RTGS'dir.
Yüksek Tutarlı Ödeme Sistemi 2005 yılında Çin Halk Bankası (PBOC) tarafından hayata geçirilen ve 2013'ten itibaren ikinci nesle (CNAPS II) yükseltilen CNAPS, Çin içindeki katılımcı finansal kuruluşlar arasında yüksek tutarlı fonların anlık transferini sağlayan kritik bir ödeme ve takas altyapısıdır.
CNAPS, gerçek zamanlı ve brüt esasla çalışır; yani işlemler netleştirilmeden veya diğer işlemlerle birleştirilmeden tek tek takas edilir. Bu sistem, takas gecikmeleri ve finansal tıkanıklıklarla ilişkili riskleri azaltarak fonların hızlı ve güvenli biçimde aktarılmasını sağlar.
Çin Ulusal Gelişmiş Ödeme Sistemi (CNAPS), esas olarak Çin içindeki yurt içi işlemler için tasarlanmıştır. Bununla birlikte, ikinci nesil sistem olan CNAPS II'nin devreye alınmasıyla, sınır ötesi ödemeler ve dünya genelindeki diğer RTGS sistemleriyle etkileşim daha verimli hâle gelmiştir.
CNAPS ile diğer RTGS sistemleri arasındaki işlemleri kolaylaştırmak için tipik olarak aşağıdaki süreçler yürütülür:
- Muhabir bankacılık ilişkileri: Çin'deki bankalar ile diğer ülkelerdeki bankalar arasında muhabir bankacılık ilişkileri kurulur. Bu, bir Çin bankasının yabancı bir bankada (ve tersi) hesap bulundurduğu ve her iki bankanın müşterileri arasında kendi para birimleriyle işlem yapılmasına imkân tanıdığı anlamına gelir.
- Nostro ve Vostro hesapları: Bu muhabir bankacılık ilişkileri, Nostro ve Vostro hesaplarının tutulmasını içerir. Nostro hesabı (“sizdeki hesabımız”), bir bankanın yabancı bir bankada, genellikle o yabancı bankanın para biriminde tuttuğu hesaptır. Vostro hesabı (“bizdeki hesabınız”) ise aynı hesabın yabancı bankanın bakış açısından görünümüdür.
- Mesajlaşma sistemleri: Society for Worldwide Interbank Financial Telecommunication (SWIFT), finansal kuruluşlar arasında güvenli iletişim için başlıca mesajlaşma sistemidir. Ödeme talimatları ve işlem ayrıntıları, bankalar arasında standartlaştırılmış SWIFT mesajlarıyla iletilir.
- Mutabakat: Ödeme talimatı alınıp doğrulandıktan sonra işlemin mutabakatı ilgili RTGS sistemleri aracılığıyla sağlanır. Yurt içi banka işlemin mutabakatını yurt içi RTGS sistemini (örneğin CNAPS) kullanarak yerel para biriminde, yabancı banka ise yabancı RTGS sistemini kullanarak yabancı para biriminde gerçekleştirir.
- Para birimi dönüşümü: İşlemin farklı para birimlerini kapsaması halinde bir döviz işlemi gerçekleştirilir. Döviz kuru, işleme taraf bankalar arasında kararlaştırılır ve ilgili tutar, nihai takas öncesinde lehtarın para birimine çevrilir.
- Teyit ve raporlama: Takas ve mutabakat tamamlandıktan sonra, gönderen ve alıcı bankaların her ikisi de işlemin başarıyla gerçekleştirildiğini bildiren teyit mesajları alır. Bankalar, işlemlerine ilişkin kayıtları tutmakla yükümlüdür; bu kayıtlar periyodik denetim ve raporlama gerekliliklerine tabidir.
CNAPS'ın, yukarıda belirtilen süreçler aracılığıyla diğer RTGS sistemleriyle etkileşim kurabilmesine rağmen, entegrasyon ve birlikte çalışabilirlik düzeyinin; düzenleyici çerçevelere, muhabir bankacılık ilişkilerine ve ilgili tarafların teknolojik yeterliliklerine bağlı olarak değişebileceğini belirtmek önemlidir.
Son yıllarda CNAPS ile diğer RTGS sistemleri arasındaki entegrasyonu ve iş birliğini güçlendirmeye yönelik girişimler hayata geçirilmiştir. Örneğin Çin, 2015 yılında renminbi ödemeleri için Sınır Ötesi Bankalararası Ödeme Sistemi'ni (CIPS) devreye almış, PBOC ise çok sayıda merkez bankasıyla ikili para takas anlaşmaları imzalamıştır.
Genel olarak, CNAPS ile diğer RTGS sistemleri arasındaki etkileşim; sınır ötesi ödemelerin ve takasların kolaylaştırılması için muhabir bankacılık ilişkilerine, SWIFT gibi yerleşik mesajlaşma sistemlerine ve döviz işlemlerine dayanmaktadır. Bu sistemlerin küresel finans dünyasındaki verimliliğini, güvenliğini ve birlikte çalışabilirliğini artırmaya yönelik çalışmalar sürmektedir.
SIC
İsviçre Bankalararası Takas (SIC) ödeme sistemi, İsviçre'nin merkezi ödeme sistemidir. 10 Haziran 1987'den bu yana faaliyette olan sistem, İsviçre Millî Bankası'nın gözetiminde SIX Interbank Clearing Ltd (SIC Ltd) tarafından yönetilmektedir. SIC sisteminin başlıca katılımcıları İsviçre bankaları ve diğer finansal piyasa kuruluşlarıdır.
SIC, yüksek tutarlı işlemlerin yanı sıra banka havaleleri, kart ödemeleri ve otomatik ödeme talimatları gibi finansal piyasa katılımcıları tarafından sunulan hizmetlerle ilgili perakende ödemeleri de işlemektedir. SIC sistemi, kuruluşundan bu yana hem işlem hacmi hem de takası yapılan işlemlerin tutarı bakımından istikrarlı bir büyüme kaydetmiştir.
SIC sistemi hakkında daha fazla bilgi için, İsviçre Ulusal Bankası ile SIC Ltd. tarafından ortaklaşa yayımlanan 'The Swiss Interbank Clearing (SIC) payment system – Report on the SIC System and Disclosure Report' belgesine bakınız. 'Report on the SIC system' başlıklı ilk bölüm, İsviçre Bankalararası Takas (SIC) ödeme sistemine ilişkin ayrıntıları sunmaktadır. Sistemik açıdan önemli bir finansal piyasa altyapısı olarak SIC sistemi, finansal piyasa altyapılarına ilişkin CPMI-IOSCO İlkeleri'ne (PFMI) uygun hareket etmektedir. 'Disclosure Report on the SIC system' başlıklı ikinci bölüm ise ilgili CPMI-IOSCO ilkelerinin SIC sistemine nasıl uygulandığını göstermektedir.
BOJ-NET
Bank of Japan Financial Network System (BOJ-NET), Japonya Merkez Bankası tarafından işletilen Gerçek Zamanlı Brüt Takas (RTGS) sistemidir. Japonya'nın finansal piyasa altyapısının kritik bir bileşeni olarak, ülkedeki finansal kuruluşlar arasında Japon Yeni işlemlerinin güvenli ve verimli biçimde takas edilmesini sağlar.
BOJ-NET; bankalar arası transferler, menkul kıymet işlemleri ve merkez bankası operasyonları gibi yüksek tutarlı ödemelerin gerçek zamanlı takasını kolaylaştırır. İşlemler tek tek ve gerçek zamanlı olarak takas edilir; yani her ödeme derhal ve geri döndürülemez biçimde işleme alınır, böylece takas gecikmesi veya temerrüt riski ortadan kalkar.
BOJ-NET'in işleyişine genel bakış:
- İşlem iletimi: Katılımcı finansal kuruluşlar, ödeme talimatlarını doğrudan veya bir muhabir banka aracılığıyla BOJ-NET’e iletir.
- Gerçek zamanlı işleme: BOJ-NET, ödeme talimatlarını işlem bazında işler. Sistem, işlemi onaylamadan önce gönderenin hesabında yeterli bakiyenin bulunup bulunmadığını doğrular. Onaylanan işlemde tutar, gönderenin hesabından alıcının hesabına derhal ve geri döndürülemez biçimde aktarılır.
- Takas kesinliği: BOJ-NET'teki takas kesindir ve geri alınamaz. Bir işlem gerçekleştirildikten sonra tersine çevrilemez veya değiştirilemez. Bu özellik, yüksek düzeyde kesinlik sağlar ve katılımcı kurumlar için takas riskini azaltır.
- Kesintisiz işleyiş: BOJ-NET, iş saatleri boyunca kesintisiz çalışır; böylece ödeme talimatları gün boyunca gerçek zamanlı olarak iletilebilir ve uzlaştırılabilir. Bu durum, finansal kuruluşların likiditelerini daha etkin yönetmelerine olanak tanır ve Japon finans sisteminin istikrarının korunmasına yardımcı olur.
- Merkez bankası gözetimi: Japonya Merkez Bankası, BOJ-NET'in işleyişini gözetir; sistemin güvenilirliğini, güvenliğini ve düzenleyici gerekliliklere uyumunu sağlar.
RITS
Reserve Bank Information and Transfer System (RITS), Avustralya Merkez Bankası tarafından işletilen Avustralya'nın RTGS sistemidir. Katılımcı finansal kuruluşlar arasındaki yüksek tutarlı Avustralya Doları işlemlerinin gerçek zamanlı uzlaştırılmasını sağlar. RITS ayrıca High-Value Clearing System (HVCS) ve Bulk Electronic Clearing System (BECS) gibi diğer Avustralya ödeme sistemleri için de uzlaştırma sistemi olarak işlev görür.
RITS, bankalar arası transferler, menkul kıymet işlemleri ve merkez bankası operasyonları gibi yüksek tutarlı ödemelerin gerçek zamanlı olarak takasını sağlar. İşlemler tek tek ve gerçek zamanlı olarak takas edilir; yani her ödeme derhal ve geri döndürülemez şekilde işleme alınır, bu da takas gecikmesi veya temerrüt risklerini azaltır.
RITS'in işleyişine genel bakış:
- İşlem iletimi: Katılımcı finansal kuruluşlar, ödeme talimatlarını RITS'e doğrudan veya bir muhabir banka aracılığıyla iletir.
- Gerçek zamanlı işlem: RITS, ödeme talimatlarını işlem bazında gerçekleştirir. Sistem, işlemi onaylamadan önce gönderenin hesabında yeterli fonun bulunup bulunmadığını doğrular. Onaylanan işlemde fonlar, gönderenin hesabından alıcının hesabına derhal ve geri alınamaz biçimde aktarılır.
- Takas ve mutabakat kesinliği: RITS'te takas ve mutabakat kesindir ve geri alınamaz. Bir işlem gerçekleştirildikten sonra geri alınamaz veya değiştirilemez. Bu özellik, yüksek düzeyde kesinlik sağlar ve katılımcı kurumlar için takas ve mutabakat riskini azaltır.
- Kesintisiz işleyiş: RITS, iş saatleri boyunca kesintisiz çalışır; böylece ödeme talimatları gün boyunca gerçek zamanlı olarak iletilebilir ve takas edilebilir. Bu durum, finans kuruluşlarının likiditelerini daha etkin yönetmesine olanak tanır ve Avustralya finans sisteminin istikrarının korunmasına yardımcı olur.
- Merkez bankası gözetimi: Avustralya Merkez Bankası, RITS'in işleyişini gözetir; sistemin güvenilirliğini, güvenliğini ve düzenleyici gerekliliklere uyumunu sağlar.
Büyük Tutarlı Ödeme Sistemleri (LVPS)
EURO1, Avrupa genelinde aynı gün içinde gerçekleşen, yüksek öncelikli avro işlemlerinin mutabakatı için tasarlanmış, özel sektöre ait kendine özgü bir yüksek tutarlı ödeme sistemidir. Sistem, öncelikle hem yurt içi hem de sınır ötesi, yüksek tutarlı ve zaman açısından kritik işlemlerin işlenmesine yöneliktir.
Her ödeme işlendiği anda kesinleşir; katılımcılar ise yalnızca net bakiyelerini gün sonunda T2 üzerinde mahsup eder.
Gerçek zamanlı brüt mutabakat (RTGS) sistemine eşdeğer bir net mutabakat sistemi olarak işleyen EURO1, sistemik açıdan önemli bir ödeme sistemi olarak sınıflandırılmakta ve Avrupa Merkez Bankası tarafından gözetim altında tutulmaktadır.
EURO1, Ocak 1999’da avronun kullanıma girmesiyle birlikte ECU Takas Sisteminin halefi olarak faaliyete başlamıştır. Sistem EBA CLEARING tarafından işletilmektedir; T2’de tutulan teminatlandırılmış bir likidite havuzu, bir katılımcının temerrüde düşmesi halinde dahi takasın tamamlanmasını sağlar.
Sürekli Bağlantılı Takas (CLS), döviz (FX) piyasasındaki takas riskini ortadan kaldırmak üzere tasarlanmış özel bir küresel finansal sistemdir. Herstatt riski olarak da bilinen takas riski, bir döviz işleminin taraflarından birinin sattığı para birimini teslim etmesine rağmen aldığı para birimini teslim alamaması durumunda ortaya çıkar; bunun nedeni çoğu zaman saat dilimi farklılıkları veya karşı tarafın temerrüdüdür. CLS, bu riski ele almak ve küresel döviz piyasasının genel istikrarını ve verimliliğini artırmak amacıyla kurulmuştur.
CLS, bir döviz işleminin her iki tarafının eş zamanlı olarak mutabakata bağlanmasını sağlayan, böylece bir tarafın ödemesini alamama riskini ortadan kaldıran ödemeye karşı ödeme (payment-versus-payment, PVP) mekanizmasıyla çalışır. Her talimat brüt olarak mutabakata bağlanır; ancak üyeler her para biriminde yalnızca net pozisyonlarını fonlar, bu da gereken likiditeyi önemli ölçüde azaltır.
CLS'nin işleyişine genel bakış:
- Sunum: Üye bankalar döviz işlemlerini CLS'ye iletir; bu işlemler daha sonra sistem içinde eşleştirilir ve teyit edilir. Her üye bankanın, iletilen işlemlerden doğan ödeme yükümlülüklerinin mutabakatından sorumlu belirlenmiş bir mutabakat üyesi bulunur.
- Çok taraflı netleştirme: CLS, her bir para biriminin alış ve satışlarını dikkate alarak her üye banka ve para birimi için net ödeme yükümlülüklerini hesaplar. Bu süreç, takas ve mutabakatı yapılması gereken işlemlerin toplam hacmini ve değerini önemli ölçüde azaltır.
- Takas: Takas üyeleri net tutarlarını CLS Bank'ın katılımcı merkez bankalarındaki hesaplarına öder. CLS Bank daha sonra her işlemi, her iki para birimi ayağını kendi defterlerinde eş zamanlı olarak borçlandırıp alacaklandırarak takas eder ve ortaya çıkan bakiyeleri öder.
- Raporlama: CLS, üye bankalara sunulan işlemlerin durumuna ilişkin gerçek zamanlı güncellemelerin yanı sıra takas faaliyetlerini ayrıntılandıran gün sonu raporları sağlar.
CLS, üye bankalarının mülkiyetindedir. CLS Bank, Federal Rezerv tarafından düzenlenmekte ve para birimlerinin takasını yaptığı merkez bankalarından oluşan bir komite tarafından gözetilmektedir. Halen 18 para birimini takas etmektedir.
CHIPS
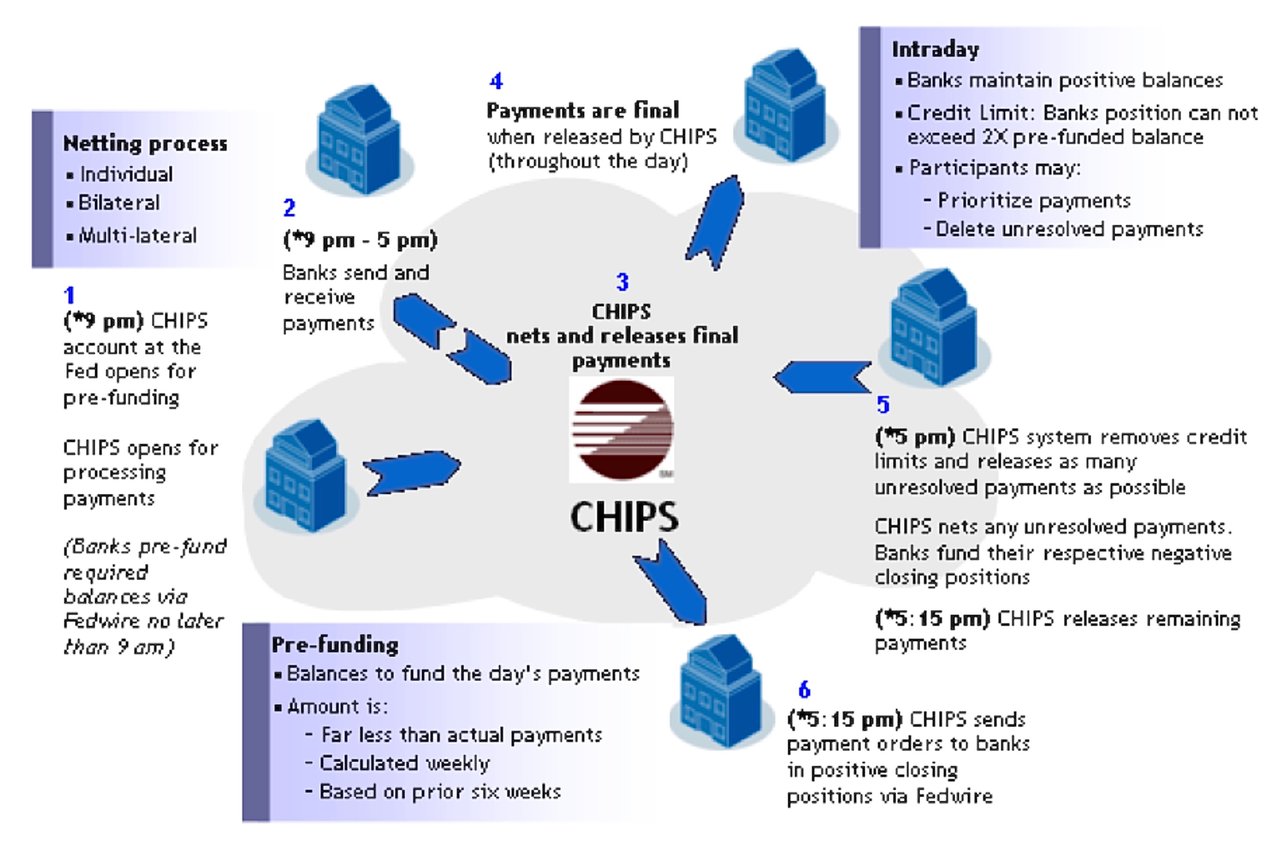
CHIPS (Clearing House Interbank Payments System), bazı büyük ABD ticari bankalarının sahip olduğu bir bankacılık birliği ve ödeme şirketi olan The Clearing House tarafından işletilen, büyük ölçekli, özel sektöre ait bir ABD Doları (USD) takas sistemidir. Sistem hem yurt içi hem de uluslararası ödemeleri işler; 2025 yılında günlük ortalama yaklaşık 2 trilyon USD tutarında işlemi takas ve mutabakata bağlamıştır. CHIPS, güvenli, verimli ve hızlı bankalararası işlemleri kolaylaştırarak ABD ve küresel finans sistemlerinin sorunsuz işleyişinde hayati bir rol oynamaktadır.
CHIPS'in başlıca özellikleri ve işleyişi şu şekilde özetlenebilir:
- Hızlı ve kesin ödemeler: CHIPS, ödemeleri gün boyunca önceden finanse edilmiş bakiyeler karşılığında sürekli olarak serbest bırakır. Bir ödeme, CHIPS tarafından serbest bırakıldığı anda kesinleşir. Bu durum, katılımcı bankalar için kesinlik sağlar ve riski azaltır.
- Verimli likidite tasarrufu mekanizması: CHIPS, ödemeleri eşleştiren ve netleştiren, patentli bir algoritma kullanır; bu da takas sürecinin verimliliğini önemli ölçüde artırır. Netleştirme, iki taraf arasındaki birden fazla işlemin birbirine mahsup edilerek her katılımcı için tek bir net borç veya alacak tutarıyla sonuçlandığı bir süreçtir. Bu, takası gerçekleştirilecek toplam işlem sayısını azaltır; bu da söz konusu işlemlerin takası için gereken likidite (nakit veya nakit benzeri varlıklar) miktarını düşürür. Bu durum, likiditelerini daha etkin yönetmelerine ve maliyetli gün içi borçlanma ihtiyacını azaltmalarına yardımcı olduğundan özellikle bankalar için yararlıdır.
- Katılım ve uygunluk: CHIPS, Amerika Birleşik Devletleri'nde düzenlemeye tabi bir ofisi bulunan bankalara açık, üyelik esasına dayalı bir sistemdir. CHIPS'e katılmak için bankaların mali güç, operasyonel kapasite ve düzenleyici uyum dahil belirli uygunluk kriterlerini karşılaması gerekir. The Clearing House, üyelerinin uyumunun gözetilmesinden ve sağlanmasından sorumludur.
- Güvenlik ve risk yönetimi: CHIPS, sistemin bütünlüğünü ve istikrarını sağlamak üzere güçlü güvenlik önlemlerine ve risk yönetimi uygulamalarına sahiptir. CHIPS, sistemik açıdan önemli bir finansal piyasa altyapısı olarak belirlenmiştir ve Federal Rezerv tarafından denetlenmektedir.
- Diğer ödeme sistemlerini tamamlayıcı nitelik: CHIPS, Fedwire gibi diğer büyük ödeme sistemleriyle birlikte çalışarak hizmetlerini tamamlar ve yüksek tutarlı USD işlemleri için alternatif bir kanal sunar. Fedwire, Federal Rezerv tarafından işletilen bir gerçek zamanlı brüt takas (RTGS) sistemi iken CHIPS, daha yüksek verimlilik için işlemlerin netleştirilmesine odaklanan özel sektör sistemidir.
Özetle CHIPS, hem yurt içi hem de uluslararası USD ödemeleri için büyük ölçekli, özel sektör tarafından işletilen bir takas sistemidir. Hızlı ve kesin ödemeler sağlar, patentli bir netleştirme algoritması aracılığıyla verimli bir likidite tasarrufu mekanizması kullanır ve yüksek güvenlik ile risk yönetimi standartlarını korur. CHIPS, diğer ödeme sistemleriyle birlikte çalışır ve ABD ile küresel finansal altyapının önemli bir bileşenini oluşturur.
FED-wire ve CHIPS transferleri arasındaki benzerlikler ve farklar.
Bu sistemlerin her ikisi de ABD finans sisteminin işleyişi için vazgeçilmezdir; bankalar ve diğer finansal kuruluşlar arasında büyük tutarların aktarımını kolaylaştırır.
- FED-wire veya Federal Rezerv Havale Ağı, Amerika Birleşik Devletleri'nde Federal Rezerv tarafından işletilen bir gerçek zamanlı brüt takas (RTGS) sistemidir. Katılımcı bankalar arasında fon transferlerinin anında, nihai ve gayrikabili rücu şekilde takasını sağlar.
- CHIPS, yani Clearing House Interbank Payments System (Takas Odası Bankalararası Ödeme Sistemi), özel mülkiyete sahip olan ve özel olarak işletilen yüksek tutarlı bir ödeme sistemidir. Sistemin sahibi, ABD'nin en büyük bankalarından ve bazı uluslararası bankalardan oluşan bir konsorsiyum olan The Clearing House'dur. CHIPS, Fedwire gibi brüt bir takas sistemi değildir; ödemeleri gün boyunca sürekli olarak eşleştirir ve Federal Reserve nezdinde tutulan önceden fonlanmış bakiyelere karşı netleştirir; nihai kapanış ise gün sonunda gerçekleşir.
FED-wire ve CHIPS arasındaki benzerlikler:
- Her ikisi de Amerika Birleşik Devletleri'nde bankalar ve finansal kuruluşlar arasında yüksek tutarlı işlemleri kolaylaştırmak için kullanılan elektronik fon transfer sistemleridir.
- Her ikisi de ABD finans sisteminin sorunsuz işleyişi için vazgeçilmezdir ve ABD dolarının rezerv para birimi olarak istikrarının ve verimliliğinin korunması açısından kritik öneme sahiptir.
- Her iki sistem de Federal Rezerv gibi ilgili otoritelerin düzenleme ve gözetimine tabidir.
FED-wire ile CHIPS arasındaki farklar:
Mülkiyet ve işletme:
- FED-wire, Amerika Birleşik Devletleri'nin merkez bankası olan Federal Rezerv tarafından işletilirken, CHIPS özel bir banka konsorsiyumuna (The Clearing House) aittir ve onun tarafından işletilir.
Takas mekanizması:
- FED-wire, her işlem için anlık ve kesin takas sağlayan bir gerçek zamanlı brüt takas (RTGS) sistemidir. Buna karşılık CHIPS, likiditeyi koruyan bir netleştirme mekanizması kullanır: ödemeler birbiriyle eşleştirilir, karşılıklı mahsup edilir ve kesintisiz olarak serbest bırakılır.
İşlemlerin kesinliği:
- Her iki sistem de nihailik sağlar: bir Fedwire ödemesi uzlaşma gerçekleştiğinde, bir CHIPS ödemesi ise serbest bırakıldığında kesinleşir. CHIPS ödemeleri geri çevirmez.
Erişim:
- FED-wire'a erişim genellikle Federal Rezerv nezdinde hesabı bulunan bankalarla sınırlıdır; CHIPS'e erişim ise yurt içi ve uluslararası finansal kuruluşları kapsayan üye bankalarla sınırlıdır.
İşlemlerin hacmi ve tutarı:
- Fedwire günlük bazda daha yüksek toplam değer takas eder; CHIPS ise uluslararası ABD doları ödemelerinin büyük bir bölümünü gerçekleştirir.
Kullanım alanları:
- Her iki sistem de yüksek tutarlı işlemler için kullanılmakla birlikte, FED-wire genellikle devlet menkul kıymetlerinin takası ve bankalar arası transferler gibi işlemlerde, CHIPS ise döviz işlemleri ve ticaret finansmanı gibi uluslararası işlemlerde kullanılır.
FED-wire ve CHIPS, ABD finans sisteminin iki temel bileşeni olup yüksek tutarlı işlemlerin kolaylaştırılmasında kritik roller üstlenir. Her ikisi de bazı benzerlikler taşımakla birlikte mülkiyet, işletim ve takas mekanizmaları bakımından temel farklılıklar göstermektedir.



Sonraki adım
Tanıştırma talep edin
Kim olduğunuzu ve aklınızdaki konuyu birkaç satırla bize anlatın. Talebiniz doğrudan Bankaya iletilir ve gizlilik içinde ele alınır.
Görüşmeyi mi tercih ediyorsunuz? 30 dakikalık bir Video Konferans planlayın.
RTGS sistemi üzerinden Bankamız nezdindeki hesaplarınıza fon aktarımı hakkında daha fazla bilgi almak isterseniz, lütfen Merkez Bankası İlişkileri Başkanımız Henry Kofi ile iletişime geçiniz.