
Ödemeler ve Transferler
Swift'e Alternatifler
SPFS
Finansal Mesajların Transferi Sistemi (SPFS), Система передачи финансовых сообщений (СПФС), Rusya Merkez Bankası tarafından SWIFT (Society for Worldwide Interbank Financial Telecommunication) ağına alternatif olarak geliştirilmiş elektronik bir iletişim sistemidir. SPFS'in mimarisi ve işleyiş esasları SWIFT'inkileri taklit ederek finansal işlemlere ilişkin mesajların güvenilir ve güvenli biçimde iletilmesini sağlar. Sistem, Rusya'nın finansal altyapısını dış kırılganlıklara karşı güçlendirme ve uluslararası finans alanındaki egemen kapasitesini artırma çabasını ortaya koymaktadır.
SPFS, Rusya ve Belarus içinde ve katılımcı yabancı kuruluşlar arasında, ödeme talimatları dahil olmak üzere finansal mesajların bankalar arasında güvenli biçimde iletilmesini sağlar.
Yabancı katılımcıların çoğu, ikincil yaptırım riski nedeniyle kamuya açık biçimde adlandırılmaz.
Rusya Merkez Bankası'na göre, 2023'ün üçüncü çeyreği itibarıyla 20 ülkeye kadar uzanan 23 yabancı banka SPFS'ye bağlanmıştır; bunlar başta Ermenistan, Belarus, Kazakistan, Kırgızistan ve diğer ortak ülkelerdedir. Ayrıca Merkez Bankası Başkanı Elvira Nabiullina'ya göre, finans merkezi olarak SPFS'ye katılan 12 ülkeden 70 yabancı finans kuruluşu bulunmaktadır. Ancak bu kuruluşların adları, ikincil yaptırım endişeleri nedeniyle açıklanmamıştır. Rusya Merkez Bankası, platforma yeni üyelerin “servis büroları” aracılığıyla eklenmesi için imkânlar yaratmaktadır; bunlar, ağın hâlihazırdaki üyelerinden oluşturulan ve söz konusu üyenin merkez (hub) işlevi gördüğü özel yapılardır.
Rusya, SWIFT'ten çıkarılmanın bir bankanın uluslararası ödeme yapmasını veya almasını çok güçleştirmesi nedeniyle, mali sektörünün benzeri görülmemiş Batı yaptırımlarına uyum sağlamasına yardımcı olmaya çalışmaktadır. Ancak Rus sisteminin Rusya ve ortağı olan devletler dışındaki erişimi sınırlı kalmaktadır.
Yabancı bankaların SPFS'ye katılımı, küresel finansal ekosistemde belirgin bir kaymaya işaret etmekte; bu durum, baskın SWIFT ağıyla birlikte var olan birden fazla bölgesel sistemden oluşan daha parçalı bir ortama yol açabilir. Bu çeşitlenmenin uluslararası işlem verimliliği, yaptırımların uygulanması ve küresel finansal güç dengesi bakımından sonuçları olabilir.
CIPS
Sınır Ötesi Bankalar Arası Ödeme Sistemi (CIPS), Çin'in yuanı uluslararasılaştırma ve küresel ticaret ile finansta SWIFT sistemine ve ABD dolarına bağımlılığı azaltma stratejisinin belirleyici bir unsurudur. Bu hedef yalnızca finansal işlemler için alternatif bir mesajlaşma sistemi oluşturmakla ilgili değildir; aynı zamanda yuanın küresel finansal sistemdeki rolünü güçlendirmeyi ve böylece ABD dolarının hâkim konumuna meydan okumayı da amaçlamaktadır.
CIPS'in Amacı ve İşlevselliği
CIPS, sınır ötesi yuan işlemlerini ve mutabakatlarını kolaylaştırmak için güvenli, standartlaştırılmış ve verimli bir mekanizma sağlamayı amaçlamaktadır. CIPS, yuan işlemlerinin doğrudan yurt içinde takas edilmesine olanak tanıyarak, daha önce yurt dışı yuan takas merkezlerine dayanan daha parçalı ve daha az verimli sisteme kıyasla uluslararası yuan ödemeleri için daha sade bir süreç sunar. Bu sistem, uluslararası yuan işlemleri için doğrudan ve devlet destekli bir platform sağlayarak Çin'in yuanı küresel ticaret ve yatırım için teşvik etme yönündeki daha geniş hedefini destekler; böylece para biriminin küresel sahnedeki cazibesini ve kullanışlılığını artırır.
Büyüme ve Genişleme
CIPS, 2015 yılındaki kuruluşundan bu yana hem işlem hacminde hem de uluslararası katılımda önemli bir büyüme kaydetmiştir. CIPS, 2024 yılında yaklaşık 175 trilyon yuan tutarında sınır ötesi ödemeyi işlemiş olup bu tutar 2023'e kıyasla %43 daha yüksektir; doğrudan ve dolaylı katılımcılardan oluşan ağı 185 ülke ve bölgedeki 4.800'den fazla bankacılık kuruluşuna ulaşmaktadır. Çeşitli yabancı bankaların CIPS'e hissedar ve katılımcı olarak dahil olması, sistemin uluslararası erişimini ve yuanın küresel finanstaki rolüne duyulan güvenin arttığını göstermektedir.
Zorluklar ve Sınırlamalar
Kaydettiği ilerlemelere rağmen CIPS, uluslararası işlemlerde SWIFT ve ABD dolarının hâkimiyetinin yerini tümüyle alma ya da bu hâkimiyeti önemli ölçüde azaltma konusunda hâlâ güçlüklerle karşı karşıyadır. Başlıca güçlüklerden biri, birçok CIPS katılımcısının sınır ötesi finansal mesajlaşma için hâlâ SWIFT’e bağımlı olmasıdır; bu durum, CIPS’in yuan işlemlerini kolaylaştırmakla birlikte mevcut küresel finansal iletişim altyapısından tümüyle bağımsız olmadığını göstermektedir. Yuanın küresel ödemeler ve takastaki payı ABD dolarına kıyasla görece küçük kalmaya devam etmekte; bu da uluslararası kuruluşları yerleşik SWIFT sisteminden ve hâkim küresel para biriminden uzaklaşmaya ikna etmenin güçlüklerini yansıtmaktadır.
Stratejik Sonuçlar
CIPS'in geliştirilmesi, Çin'in mevcut ABD merkezli finansal sisteme meydan okurken finansal ve ekonomik egemenliğini artırmaya yönelik stratejik niyetinin açık bir göstergesidir. Çin, yuanın uluslararasılaşmasını teşvik ederek ve SWIFT'e bir alternatif sunarak, ABD öncülüğündeki finansal yaptırımlara karşı kırılganlığını azaltmayı ve küresel ekonomik düzeni kendi lehine etkilemeyi amaçlamaktadır. Bu çaba, Çin'in küresel meselelerdeki rolünü pekiştirmeye yönelik daha geniş bir hamlenin parçasıdır; dünya genelinde altyapı projelerini finanse ederek yuanın uluslararasılaşmasını da kolaylaştıran Kuşak ve Yol Girişimi gibi girişimler bunun örnekleridir.
Özetle
CIPS, Çin'in yuanın küresel konumunu güçlendirme ve finansal sisteminin SWIFT ile ABD doları gibi Batı merkezli mekanizmalara bağımlılığını azaltma yönündeki uzun vadeli stratejisinde önemli bir adımı temsil etmektedir. CIPS şu anda SWIFT ile birlikte ve dolar egemenliğindeki bir dünyanın kısıtları içinde faaliyet göstermekle birlikte, sürekli genişlemesi ve yuanın uluslararası kullanımının artması Çin'in küresel finanstaki yükselen etkisine işaret etmektedir. Ancak bu hedeflerin tam anlamıyla gerçekleştirilmesi, yuanın küresel likiditesinin ve güveninin artırılması dahil olmak üzere önemli zorlukların aşılmasını gerektirecektir; bu unsurlar CIPS'in bölgesel bir platformdan gerçek anlamda küresel bir finansal mesajlaşma sistemine dönüşmesi açısından belirleyici olacaktır.
RBI
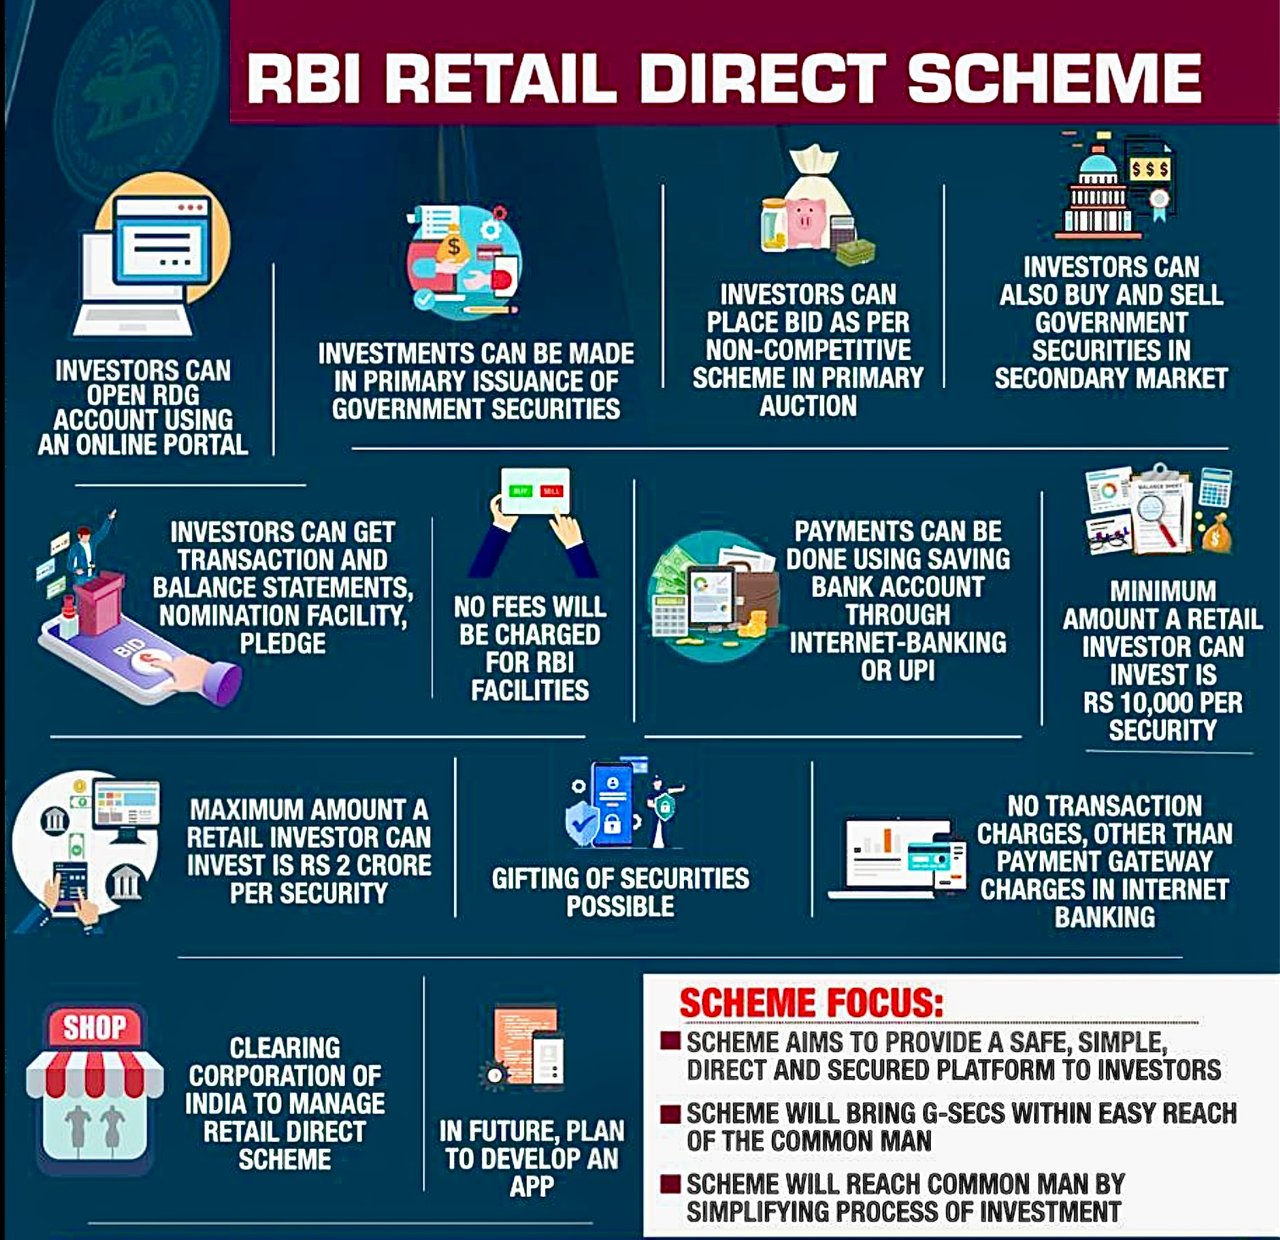
“RBI Retail Direct” olarak bilinen Perakende Doğrudan Programı (Retail Direct Scheme), Hindistan Merkez Bankası (RBI) tarafından başlatılan yenilikçi ve stratejik bir girişimdir. Hindistan devlet menkul kıymetleri (G-Sec) piyasasına erişimi demokratikleştirme yönündeki değerli hedefle kamuoyuna duyurulan bu program, bireyler dahil perakende yatırımcıların devlet tahvillerini alıp satmasına olanak tanıyan doğrudan bir kanal işlevi görmektedir. Söz konusu platform bir yatırım platformudur, bir ödeme mesajlaşma sistemi değildir; SWIFT'in Hindistan'daki yerel karşılığı, Hindistan Merkez Bankası adına IFTAS tarafından işletilen Yapılandırılmış Finansal Mesajlaşma Sistemi'dir (SFMS). Bu girişim, RBI'nin devlet menkul kıymetlerinde yatırımcı tabanını genişletme ve perakende kesimin G-Sec piyasasındaki genel katılımını artırma yönündeki kararlılığının bir ifadesidir.
RBI Retail Direct uygulamasının işleyiş mekanizması hem gelişmiş hem de kullanıcı dostudur. Açıklamak gerekirse:
- Kayıt ve Hesap Oluşturma: İlgilenen yatırımcılar, RBI tarafından oluşturulan özel çevrimiçi portal aracılığıyla programa kaydolmaya davet edilmektedir. Başarılı kaydın ardından yatırımcıya bir ‘Retail Direct Gilt Account’ (RDG Hesabı) tahsis edilir; bu hesap, söz konusu platform üzerinden satın alınan devlet tahvillerinin tutulduğu hesap niteliğini taşır.
- Yatırım Fırsatları: RDG Hesabı, bireylerin Hazine Bonoları (T-Bills), Vadeli Devlet Tahvilleri, Egemen Altın Tahvilleri (SGB; Şubat 2024'ten itibaren yeni dilim ihraç edilmemektedir) ve Eyalet Kalkınma Kredileri (SDL) dahil olmak üzere geniş bir devlet menkul kıymetleri yelpazesine yatırım yapmasına olanak tanır. Bu çeşitlilik, yatırımcıların farklı risk iştahlarına ve yatırım vadelerine hitap eden çok çeşitli araçlara erişmesini sağlar.
- İşlem Mekanizması: Menkul kıymetlerin alım ve satımı, RBI Retail Direct portalı üzerinden gerçekleştirilebilir. Program, hem birincil piyasaya (doğrudan hükümetten satın alma) hem de ikincil piyasaya (yatırımcılar arasında alım satım) katılım kolaylığı sunarak yatırım stratejilerinde esneklik sağlar.
- Maliyet Verimliliği: RBI Retail Direct programının kayda değer bir avantajı, bireysel yatırımcı katılımını teşvik etmek amacıyla bilinçli olarak belirlenen asgari düzeydeki veya hiç bulunmayan işlem maliyetleridir. Bu maliyet açısından verimli özellik, yüksek ücretlerin caydırıcılığı olmaksızın programı nüfusun geniş bir kesimi için erişilebilir kılmaktadır.
- Güvenlik ve Şeffaflık: Program, Hindistan Merkez Bankası’nın güçlü altyapısı ve itibarı ile desteklenmekte olup yatırımların güvence altında olmasını sağlar. Programın net kural ve düzenlemelerle yürütülen şeffaf işleyişi, yatırımcılar arasında güveni pekiştirir.
- Dematerializasyon ve Kolaylık: RBI Retail Direct programı aracılığıyla satın alınan menkul kıymetler dematerialize (kaydi) biçimde tutulur; bu sayede fiziki sertifika ihtiyacı ortadan kalkar ve yatırım süreci basitleşir. Bu dijital yaklaşım kolaylığı artırır ve yatırımcılar üzerindeki idari yükü azaltır.
Özetle, RBI Retail Direct programı, Hindistan'da devlet tahvillerine erişimi demokratikleştiren çığır açıcı bir girişimdir ve bireysel yatırımcılara G-Sec'lere yatırım yapmaları için güvenli, uygun maliyetli ve kolay bir platform sunmaktadır. Bu girişim yalnızca devlet tahvilleri yatırımcı tabanını genişletmekle kalmaz, aynı zamanda geniş halk kesimlerine egemen güvenceli enstrümanlara doğrudan yatırım yapma fırsatı vererek finansal okuryazarlığa ve bağımsızlığa da katkıda bulunur.



Sonraki adım
Tanıştırma talep edin
Kim olduğunuzu ve aklınızdaki konuyu birkaç satırla bize anlatın. Talebiniz doğrudan Bankaya iletilir ve gizlilik içinde ele alınır.
Görüşmeyi mi tercih ediyorsunuz? 30 dakikalık bir Video Konferans planlayın.