
ACH Otomatik Takas Odası (Automated Clearing House)
Otomatik Takas Merkezi (ACH), iki ayrı ödeme aracı türünü destekler: kredi transferi ve doğrudan borçlandırma.
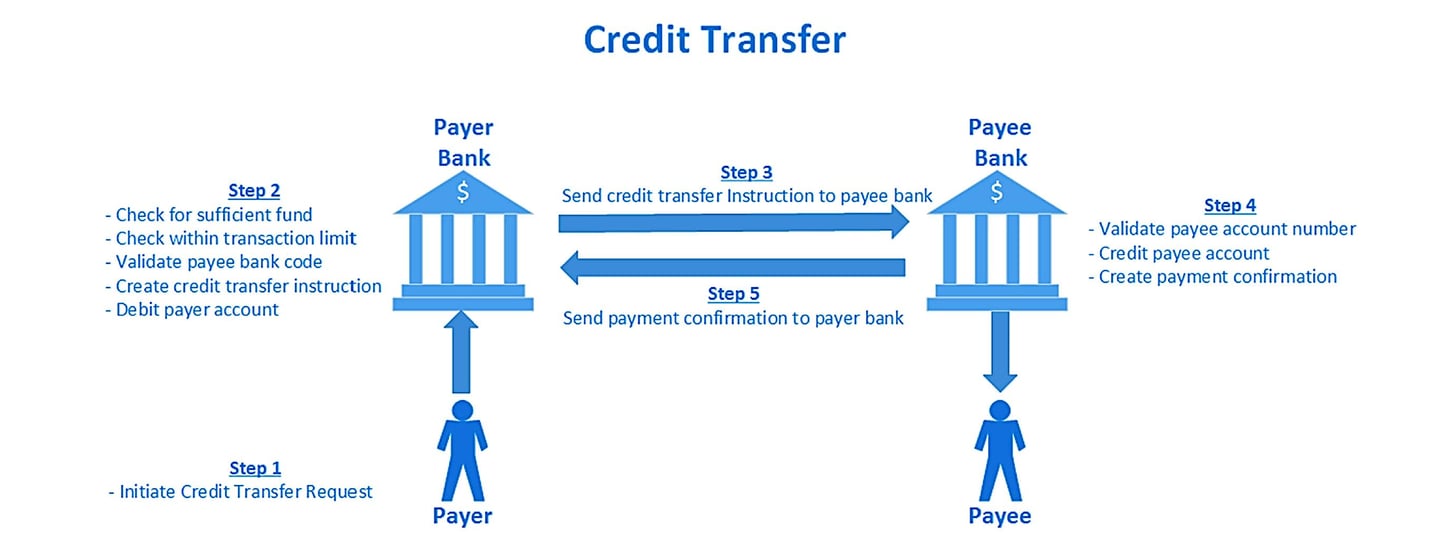
Alacak Transferi
ACH işlemlerinde alacak transferi, ödeyenin bankası tarafından başlatılan ve fonların farklı bir finansal kuruluşa bağlı alıcıya aktarılmasını sağlayan bir parasal hizmettir. Çoğu zaman Hesaptan Hesaba veya A2A transferi olarak adlandırılan bu süreç, takas kuruluşlarının bankalar arasında kâğıt çek işlemlerini kolaylaştırmaya yönelik geleneksel rollerinden günümüzdeki işlevlerine doğru evrimini ifade eder. Bu çağdaş rol, elektronik ödeme araçlarının işlenmesini kapsar ve ACH'deki “otomatik” nitelemesini bu nedenle hak eder. ACH ağları toplu işleme uygun olup kart ağlarına kıyasla maliyet avantajı sunmakla birlikte yalnızca olağan iş saatlerinde çalışır. Dolayısıyla toplu işleme niteliği nedeniyle, özellikle hafta sonları ve resmî tatillerde işlemlerin takası birkaç güne yayılabilir. Maaş ve fatura ödemeleri gibi planlı toplu ödemelerin yönetiminde başarılı olsalar da gerçek zamanlı ödeme icrasının gerektiği durumlarda kullanımları sınırlıdır.
Otomatik Ödeme (Direct Debit)
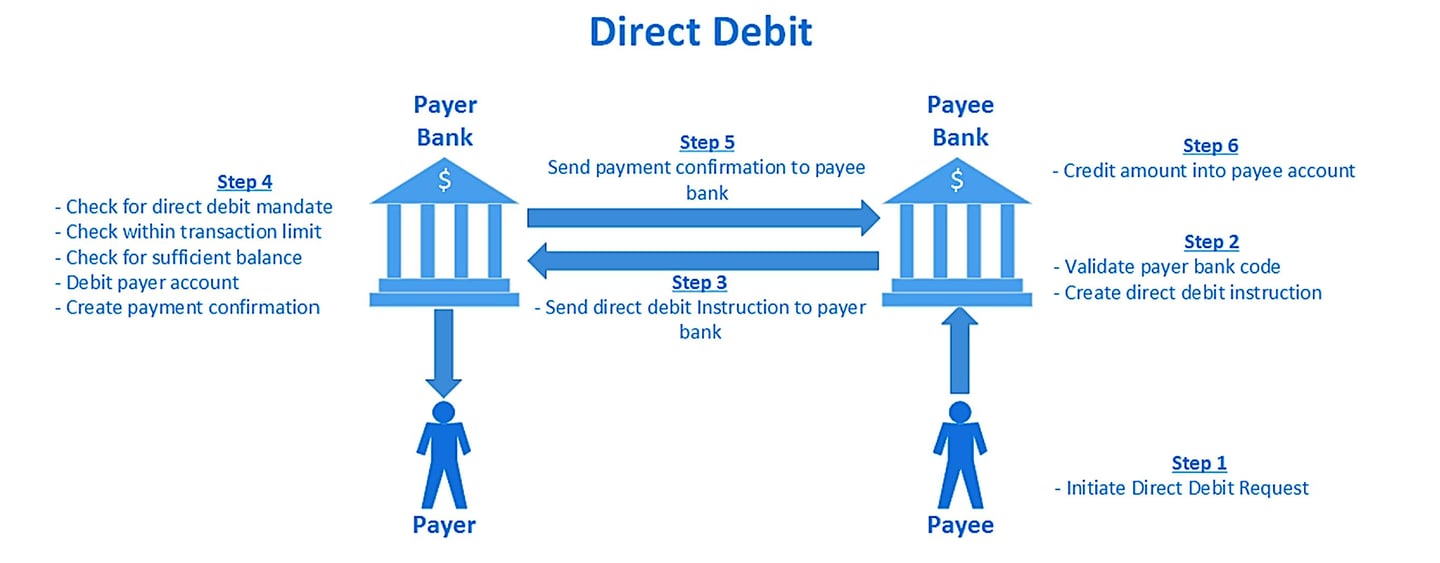
Buna karşılık otomatik ödeme, alacaklının bankası tarafından başlatılan ve başka bir bankaya bağlı ödeyenin hesabından fon tahsil edilmesini sağlayan bir ödeme hizmetidir. Bu mekanizma, havale işleminin tersi bir yaklaşım sunarak ödemelerin tahsilini kolaylaştırır.
ACH Takas Süreci
ACH toplu ödeme sistemi yalnızca standart iş günü kapsamında işlev görür. Gün içinde işlemlerin gerçekleştirilmesi için belirlenmiş dönemler bulunur: giden takas penceresi ve gelen takas penceresi. Giden takas penceresi, bankaların hesap sahiplerinden aldıkları ödeme talimatlarını doğrulama ve sonraki işlemler için ACH'ye iletmesine olanak tanıyan zaman dilimini oluşturur. Buna karşılık, gelen takas penceresi takas kuruluşu tarafından bu ödeme talimatlarının alıcı bankalara tahsis edilmesi için kullanılır ve böylece ilgili hesap sahiplerine yapılacak ödemelerin işleme alınmasını sağlar.
Otomatik Takas Merkezleri (ACH)
Otomatik Takas Merkezleri (ACH), genellikle düşük tutarlı ve acil olmayan ödemeleri kapsayan, çok sayıda alacak ve borç işlemini işleyen ve mutabakata bağlayan elektronik ödeme sistemleridir. ACH'ler, belirli bir bölge veya ülke içindeki bankalar ve diğer mali kuruluşlar arasındaki işlemlerin takas ve mutabakatını kolaylaştırarak, çek gibi kâğıt temelli ödeme yöntemlerine verimli ve uygun maliyetli bir alternatif sunar.
Avrupa'daki en büyük takas odalarından (ACH) bazıları şunlardır:
- STEP2: EBA Clearing tarafından işletilen STEP2, SEPA Kredi Transferlerini (SCT) ve SEPA Otomatik Ödeme Talimatlarını (SDD) Tek Euro Ödemeler Alanı (SEPA) genelinde işleyen bir Pan-Avrupa Otomatik Takas Odasıdır (ACH). STEP2, Avrupa'nın en büyük ACH'lerinden biridir ve SEPA bölgesinin tamamındaki bankaları ve finansal kuruluşları birbirine bağlar.
- BACS (Bankers' Automated Clearing Services): BACS, İngiliz sterlini cinsinden elektronik havale ve otomatik ödeme işlemlerini yürüten, Birleşik Krallık merkezli bir ACH'dir. BACS, maaş ödemeleri, emekli maaşları ve devlet yardımları dahil olmak üzere günlük olarak milyonlarca işlemi gerçekleştirir.
- equensWorldline: equensWorldline, SEPA içinde avro cinsinden kredi transferleri ve otomatik ödeme talimatları için bir ACH işleten Avrupalı bir ödeme işlemcisidir. Fransız Worldline grubunun bir parçasıdır.
Dünya genelindeki en büyük ACH'ler arasında şunlar yer almaktadır:
- Amerika Birleşik Devletleri'ndeki Otomatik Takas Merkezi (ACH) Ağı: ACH Ağı, Amerika Birleşik Devletleri'nde yüksek hacimli alacak ve borç işlemlerini yürüten ülke çapında bir elektronik ödeme sistemidir. İki ana ACH operatörü, The Clearing House (TCH) ve Federal Reserve tarafından işletilir. ACH Ağı üzerinden işlenen işlemler arasında doğrudan para yatırma işlemleri, fatura ödemeleri ve işletmeler arası ödemeler yer alır.
- Avustralya'da BECS (Bulk Electronic Clearing System): BECS, Avustralya doları cinsinden elektronik kredi transferlerini ve doğrudan borçlandırmaları işleyen bir Avustralya otomatik takas odasıdır (ACH). BECS, Avustralya ödeme sektörünün öz düzenleyici kuruluşu olan Australian Payments Network (AusPayNet) tarafından işletilmektedir.
- Hindistan'da NEFT (Ulusal Elektronik Fon Transferi): NEFT, Hindistan Merkez Bankası tarafından işletilen ve Aralık 2019'dan bu yana günün 24 saati yarım saatlik partiler hâlinde çalışan, rupi cinsinden alacak havaleleri için ertelenmiş net mahsup sistemidir.
- Bacs Payment Schemes Limited (Bacs) (Birleşik Krallık), otomatik ödeme talimatı ve Bacs Direct Credit dahil çeşitli ödeme türlerinden sorumlu takas odasıdır (ACH).
- Kanada: Payments Canada olarak da bilinen Kanada Ödemeler Birliği (CPA), Kanada ACH sistemini işletmektedir.
- Hindistan: Ulusal Otomatik Takas Odası (NACH), Hindistan Ulusal Ödemeler Kurumu (NPCI) tarafından yönetilir ve çeşitli toplu ödeme işlemlerini yürütür.
- Avustralya: Avustralya Ödemeler Ağı (AusPayNet, eski adıyla APCA), Toplu Elektronik Takas Sistemi'ni (BECS) yönetmektedir.
- Almanya: Deutsche Bundesbank, avro cinsinden yurt içi ve ticari ödemelerin büyük bir hacmini işleyen Alman ACH sistemini işletmektedir.
- Güney Afrika: ACH'yi BankservAfrica işletir; net pozisyonlar Güney Afrika Merkez Bankası'nın SAMOS gerçek zamanlı brüt mutabakat sisteminde mutabakata bağlanır.
- Japonya: Japonya Bankaları Ödeme Takas Ağı (Zengin-Net) tarafından işletilen Zengin Sistemi, yurt içi yen cinsinden alacak havalelerini yürütür.
- Çin: Çin Halk Bankası, ACH işlevlerini de içeren Çin Ulusal Gelişmiş Ödeme Sistemi'ni (CNAPS) işletmektedir.
- Brezilya: Brezilya Merkez Bankası, Brezilya'nın brüt anlık mutabakat sistemi (RTGS) olan Sistema de Transferência de Reservas'ı (STR) ve anlık ödeme sistemi Pix'i işletmektedir; perakende takas ise CIP'in (Câmara Interbancária de Pagamentos) sistemleri üzerinden yürütülür.
- Fransa: STET, SEPA havaleleri, otomatik ödeme talimatları ve kartlar için Fransız otomatik takas merkezi (ACH) olan CORE(FR)'yi işletmekte olup uzlaşma T2'de gerçekleştirilmektedir.
- İtalya: Banca d’Italia, yurt içi ve SEPA havaleleri ile doğrudan borçlandırmaları kolaylaştıran BI-COMP takas sistemini işletmektedir.
Takas Kuruluşları nasıl çalışır?
Bankacılık sektöründeki Otomatik Takas Merkezi (ACH) işlemleri, başta Amerika Birleşik Devletleri içinde olmak üzere, birbirinden farklı banka hesapları arasında fonların elektronik ortamda verimli biçimde aktarılması için tasarlanmış karmaşık ve gelişmiş bir sistemi ifade eder. Bu sistem, modern bankacılığın temel taşlarından biridir ve çek veya nakit işlemleri gibi geleneksel yöntemlere dijital bir alternatif sunar.
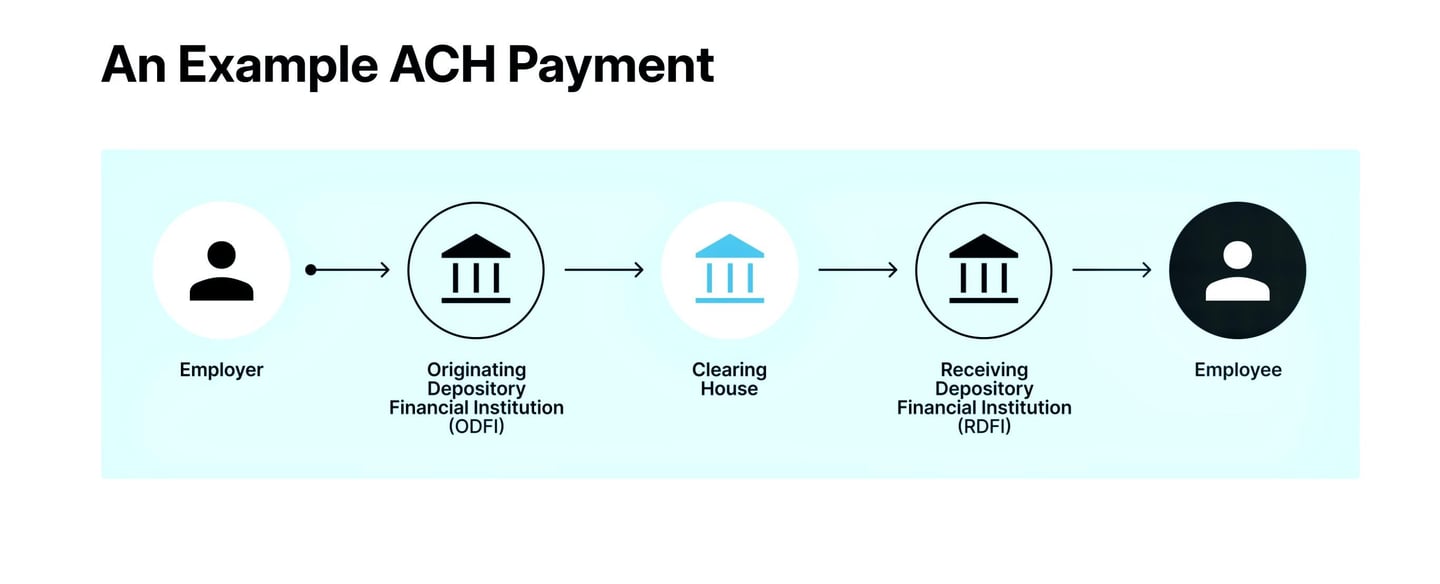
- ACH İşleminin Başlatılması: Bir ACH işlemi, gerçek kişi veya kurumsal bir yapı olabilen işlem başlatıcının fon transferi talebinde bulunmasıyla başlar. Bu aşama, alıcının banka hesap ve yönlendirme numaraları ile aktarılacak tutar gibi bilgilerin titizlikle sağlanmasını gerektirir. Bu tür işlemler Doğrudan Para Yatırma, ACH Üzerinden Doğrudan Ödemeler ve diğer türler olarak sınıflandırılabilir.
- Kaynak Mevduat Finansal Kuruluşunun (ODFI) Devreye Girmesi: Başlatıcı, bu talebi Kaynak Mevduat Finansal Kuruluşu (ODFI) olarak bilinen bankacılık kuruluşuna iletir. Burada ODFI, çeşitli ACH taleplerini derleyerek işlenmek üzere toplu hale getirmede belirleyici bir rol oynar. İşlemler, niteliklerine göre (alacak veya borç) sınıflandırılır.
- ACH Operatörü Tarafından İşlenmesi: ODFI, bu partileri bir ACH Operatörüne (Federal Reserve veya The Clearing House) iletir. Bu merkezi takas tesisleri, işlemlerin ayrıştırılmasında ve hedeflenen Alıcı Mevduat Finans Kuruluşlarına (RDFI) uygun biçimde yönlendirilmesinde önemli rol oynar.
- Kodlar ve Sınıflandırmalar: ACH ağındaki her işlem, transferin niteliğini ve amacını belirten özel kodlarla tanımlanır. Bunların başında, ABD dışındaki bir finansal kuruluşu içeren ACH ödemeleri için kullanılan Uluslararası ACH İşlemi (IAT) kodu gelir. Bu kod, uluslararası kara para aklamanın önlenmesi standartlarına uyumu güvence altına alır. Diğer yaygın kodlar arasında maaş ödemeleri gibi bireysel işlemler için PPD (Önceden Düzenlenmiş Ödeme ve Mevduat Kayıtları), kurumsal işlemler için CCD (Nakit Toplama veya Dağıtım) ve birden fazla ek kayıt içeren işlemler için CTX (Kurumsal Ticaret Değişimi) yer alır.
- Alıcı Mevduat Finansal Kuruluşunun (RDFI) İşlemi: RDFI'lar bu işlemleri alır ve işlem türüne uygun olarak alıcı hesaplarının doğru biçimde alacaklandırılmasından veya borçlandırılmasından sorumludur.
- Takas ve Mutabakat: ODFI ile RDFI arasındaki fonların fiilen aktarılması anlamına gelen takas, genellikle bir sonraki iş gününde gerçekleşir. Bu işlem, her iki kurumun Federal Reserve nezdindeki hesapları aracılığıyla yürütülür. Her iki kurum da her işlem için titiz kayıtlar tutarak kesin mutabakatı ve düzenleyici standartlara uyumu sağlar.
- Bildirim ve Uyum: İşlemin ardından, hem gönderen hem de alıcı, hesap ekstreleri veya internet bankacılığı sistemleri aracılığıyla işlem hakkında bilgilendirilir. Bu işlemler düzenleyici denetime tabidir; bu nedenle Ulusal Otomatik Takas Odası Birliği (NACHA) gibi kuruluşlar tarafından belirlenen kurallara ve federal yasalara uyulması gerekir.
Özetle, ACH ağının belirli kodlar ve mevzuata uyum çerçevesinde işleyen karmaşık işlem yapısı, işlem süresi ve işlem tutarı sınırları gibi belirli doğal kısıtlara rağmen, elektronik fon transferlerinin gerçekleştirilmesi için güvenilir, uygun maliyetli ve görece hızlı bir yöntem sunmaktadır. Bu sistem, dijital bankacılıktaki ilerlemeleri ve giderek birbirine bağlanan bir dünyada finansal işlemlerin nasıl basitleştirildiğini ortaya koymaktadır.
ACH ile EFT Arasındaki Farklar
ACH ile EFT arasındaki fark şudur: EFT (yani elektronik fon transferi), tüm elektronik ödeme türlerini kapsayan genel bir terimdir; ACH (Otomatik Takas Odası'nın kısaltması) ise belirli bir elektronik ödeme türünü ifade eder.
ACH ödemesi, özellikle Automated Clearing House Network tarafından işleme alınan elektronik bir borçlandırma veya alacaklandırma işlemidir. ACH ödemeleri bir EFT olarak kabul edilir; ancak her EFT bir ACH ödemesi değildir.
ACH ödemesi olmayan EFT örnekleri arasında ATM veya kredi kartı işlemleri, telefonla banka hesabı bilgilerinin ve işlem yetkisinin verilmesiyle yapılan ödemeler ya da ödeme bilgilerinin bir ödeme sayfasındaki satış noktası alanlarına elle girilmesiyle gerçekleştirilen işlemler yer alır.
RTP ile ACH Arasındaki Farklar
Gerçek Zamanlı Ödeme (RTP) sistemi ile Otomatik Takas Merkezi (ACH) sistemi arasındaki temel farklar; işlem hızı, işlem uzlaşması ve kullanım alanlarında ortaya çıkar. Başlıca ayrımlar şunlardır:
1. İşlem Hızı:
RTP Sistemi:
- Hız:İşlemler neredeyse anında, genellikle saniyeler içinde işlenir ve takas edilir.
- Erişilebilirlik: Haftanın 7 günü, yılın 365 günü, 24 saat çalışarak işlemlerin kesintisiz biçimde yürütülmesine imkân tanır.
ACH Sistemi:
- Hız: İşlemler toplu olarak (batch) gerçekleştirilir ve takas süresi birkaç saatten birkaç güne kadar değişebilir.
- Erişilebilirlik: Bankacılık saatleri içinde ve iş günlerinde belirli işlem pencerelerinde çalışır.
2. İşlem Uzlaşması:
RTP Sistemi:
- Takas ve mutabakat: İşlemler gerçek zamanlı olarak sonuçlandırılır; yani işlem tamamlandığında fonlar alıcının kullanımına derhal hazır olur.
- Kesinlik: İşlemler tamamlandıktan sonra geri alınamaz.
ACH Sistemi:
- Uzlaşma: Toplu işleme kullanır; işlemler genellikle gün içinde birden fazla toplu işlem halinde (aynı gün ACH) veya ertesi gün uzlaştırılır.
- Kesinlik: İşlemler, işlem süreci devam ederken geri alınabilir veya iptal edilebilir.
3. Kullanım Alanları:
RTP Sistemi:
- Kullanım: Kişiden kişiye (P2P) ödemeler, fatura ödemeleri ve anında teyit gerektiren işletmeler arası (B2B) işlemler gibi acil ödemeler için idealdir.
- Örnekler: ABD'de The Clearing House'un RTP ağı ve FedNow, Birleşik Krallık'ta Faster Payments, Avrupa'da ise SEPA Instant Credit Transfer.
ACH Sistemi:
- Kullanım: Maaş ödemeleri, düzenli fatura ödemeleri, doğrudan para yatırma ve tedarikçi ödemeleri gibi acil olmayan işlemler için uygundur.
- Örnekler: Doğrudan maaş yatırımı, fatura ödemeleri, konut kredisi ödemeleri ve düzenli abonelik hizmetleri.
4. Maliyet:
RTP Sistemi: Fiyatlandırma değişkenlik gösterir; euro bölgesinde anlık ödemeler, standart para transferlerinden daha yüksek maliyetli olamaz ((AB) 2024/886 sayılı Tüzük).
ACH Sistemi: Toplu işleme ve gecikmeli takas nedeniyle genellikle daha düşük ücretler.
5. Güvenlik ve Uyum:
RTP Sistemi:
- Güvenlik: Gerçek zamanlı işlemleri korumak için gelişmiş şifreleme ve güvenlik önlemlerinden yararlanır.
- Uyum: İşlemlerin anlık niteliği nedeniyle sıkı düzenleyici standartlara uyulması zorunludur.
ACH Sistemi:
- Güvenlik: Güçlü güvenlik protokolleri de kullanılmaktadır; ancak odak noktası toplu olarak işlenen işlemlerin korunmasıdır.
- Uyum: ABD'de NACHA (National Automated Clearing House Association) gibi kuruluşlarca belirlenen düzenlemelere uygundur; bu da güvenli işleme ve uzlaşmayı sağlar.



Sonraki adım
Tanıştırma talep edin
Kim olduğunuzu ve aklınızdaki konuyu birkaç satırla bize anlatın. Talebiniz doğrudan Bankaya iletilir ve gizlilik içinde ele alınır.
Görüşmeyi mi tercih ediyorsunuz? 30 dakikalık bir Video Konferans planlayın.