İş Birliğine Dayalı Başarıya Giden Yolu Çizmek: IFB'nin Finansal Kuruluşlara Yönelik Toptan Bankacılık Hizmetleri
Finansın değişen ortamında iş birliği ve stratejik ittifaklar, büyüme ve yeniliğin temel direkleridir. International Finance Bank (IFB), bu tür ortaklıkların belirleyici rolünü kabul etmekte ve toptan bankacılık hizmetlerinin tüm yelpazesini yalnızca işletmelere ve kamu kuruluşlarına değil, diğer bankalara ve finans kuruluşlarına da sunmaktadır. Bu genişletilmiş odak, söz konusu kuruluşların kendine özgü ihtiyaçlarına yanıt vererek büyümelerini, operasyonel verimliliklerini ve hizmet çeşitlendirmelerini kolaylaştırmaktadır. Bu makale, çarpıcı örnekler aracılığıyla IFB'nin finans kuruluşlarına yönelik toptan bankacılık hizmetlerinin kapsamını incelemekte ve bu hizmetlerin dönüştürücü potansiyelini ortaya koymaktadır.
Toptan Bankacılık: Finansal Kuruluşlar İçin Bir Katalizör
Bankalara ve finansal kuruluşlara yönelik toptan bankacılık hizmetleri, geleneksel ürünlerin ötesine geçerek büyük ölçekli operasyonlar ve stratejik finansal yönetim için tasarlanmış özelleşmiş finansal çözümler sunar. Bu hizmetler, bankalararası iş birliklerinin geliştirilmesinde, likidite yönetiminin güçlendirilmesinde ve uluslararası ticaret ile yatırım faaliyetlerinin kolaylaştırılmasında önemli rol oynar.
IFB'nin Finansal Kuruluşlara Yönelik Özelleştirilmiş Toptan Bankacılık Çözümleri
Muhabir Bankacılık: Küresel Ağların Güçlendirilmesi
Bölgesel bir bankanın etki alanını genişletmeyi ve müşterilerine uluslararası bankacılık hizmetleri sunmayı hedeflediğini düşünün. Bu banka, IFB'nin muhabir bankacılık hizmetleri aracılığıyla, sınır ötesi işlemleri, döviz işlemlerini ve uluslararası ticaret hizmetlerini kolaylaştırmak için IFB'nin muhabir ilişkilerinden yararlanabilir; böylece rekabet gücünü ve pazar erişimini artırabilir.
Likidite Yönetimi: İstikrar ve Büyümenin Güvencesi
Operasyonel istikrarı sağlamak ve büyümeyi desteklemek amacıyla likiditesini optimize etme güçlüğüyle karşı karşıya olan bir finans kuruluşunu düşünün. IFB'nin likidite yönetimi çözümleri, varlık ve yükümlülüklerin verimli yönetimi için gelişmiş araçlar ve stratejiler sunarak kuruluşun kısa vadeli yükümlülüklerini karşılamasını ve uzun vadeli fırsatlara yatırım yapmasını sağlar.
Risk Yönetimi Çözümleri: Piyasa Oynaklığının Yönetimi
Piyasa, kredi ve operasyonel risklerin karmaşıklığıyla mücadele eden finansal kuruluşlara IFB, kuruma özel risk yönetimi çözümleri sunar. IFB, faiz swaplarından döviz riskinden korunma araçlarına kadar uzanan çözümlerle bu kurumların riskleri azaltmasını, böylece mali istikrarlarını ve müşterilerinin varlıklarının güvenliğini sağlamasını mümkün kılar.
Takas ve Uzlaşma Hizmetleri: İşlemlerin Sorunsuz Yürütülmesini Sağlamak
Bankalar arası işlemlerde verimlilik ve güvenilirlik her şeyden önemlidir. IFB'nin takas ve mutabakat hizmetleri, kurumlar arasındaki finansal işlemlerin sorunsuz ve doğru biçimde yürütülmesini sağlayarak mutabakat risklerini azaltır, işlem hızını artırır ve böylece genel operasyonel verimliliği yükseltir.
Sendikasyon Kredileri ve Proje Finansmanı: İş Birliğine Dayalı Girişimlerin Hayata Geçirilmesi
Hiçbir kurumun tek başına destekleyemeyeceği büyük ölçekli bir altyapı projesini finanse etmek üzere birkaç bankanın bir araya geldiğini düşünün. IFB, sendikasyon kredilerinde ve proje finansmanında organizatör veya katılımcı olarak yer alabilir; bu tür girişimlerin hayata geçirilmesi için gerekli sermayeyi ve koordinasyonu sağlayarak ortak başarıyı ve ekonomik kalkınmayı destekler.
IFB ile İş Birliği Yapmanın Stratejik Avantajı
IFB'nin finansal kuruluşlara yönelik toptan bankacılık hizmetleri, iş birliğine dayalı başarıyı teşvik etme ve ortak kuruluşların kabiliyetlerini geliştirme taahhüdünün altını çizmektedir. IFB'nin uzmanlığından, muhabir ilişkilerinden ve finansal çözümlerinden yararlanan bankalar ve finansal kuruluşlar, yeni büyüme alanları açabilir, hizmetlerini çeşitlendirebilir ve piyasa konumlarını güçlendirebilir.
IFB ile İş Birliğine Dayalı Bir Yolculuğa Çıkmak
Küresel finansın karmaşık yapısında, finans kuruluşları arasında oluşturulan stratejik ittifaklar ortak başarıya ve yeniliğe zemin hazırlar. IFB, bankaları ve finans kuruluşlarını, özellikle ihtiyaçlarına göre tasarlanmış toptan bankacılık hizmetlerinin kapsamını keşfetmeye davet eder. Birlikte, finansal piyasaların karmaşıklıklarında ustalaşabilir, büyüme fırsatlarından yararlanabilir ve ortak hedeflerimize ulaşabiliriz. Toptan bankacılık hizmetlerimizin kurumunuzun gidişatını nasıl dönüştürebileceğini ve iş birliğine dayalı bir refah geleceğine nasıl katkı sağlayabileceğini öğrenmek için bugün IFB ile iletişime geçin.
Diğer Finansal Kurumlar/Bankalar için IFB Nostro-Vostro Muhabir Hesapları
International Finance Bank (IFB) ile bir nostro-vostro hesap ilişkisi kurulması, eksiksiz belge sunulmasını gerektiren, titizlikle ayrıntılandırılmış bir süreci kapsar. Belgelendirme, uluslararası muhabir bankacılık standartlarını – FATF 13 No'lu Tavsiyesi, Basel Komitesi'nin kara para aklama ve terörün finansmanı risklerinin sağlıklı yönetimine ilişkin kılavuzları ve Wolfsberg Grubu'nun Muhabir Bankacılık Gerekli Özen (Due Diligence) Anketi (CBDDQ) – esas alır ve muhabir bankalar arasında şeffaf, güvenli ve verimli bir operasyonel ilişkinin kurulmasını sağlar.
1. Kurumsal Belgeler:
- Kuruluş Belgesi veya Ana Sözleşme: Bankanın ticari unvanı, yapısı ve faaliyet amacı dahil olmak üzere kuruluşunu gösteren hukuki belgeler.
- İşletme Ruhsatı: Bankanın bulunduğu yetki alanında faaliyet göstermeye yetkili olduğunu gösteren belge.
- İyi Durum Belgesi (Certificate of Good Standing): Bankanın yerel kanun ve düzenlemelere uyumunu doğrular.
- Yönetim Kurulu Kararı: Bankanın yönetim kurulunun, hesap açılışına yetki veren ve sözleşmeyi banka adına imzalamaya yetkili kişileri belirleyen resmî kararı.
2. Finansal Tablolar:
- Denetlenmiş Mali Tablolar (Son 2-3 Mali Yıl): İtibar sahibi bir muhasebe firması tarafından denetlenmiş, bilançoları, gelir tablolarını ve nakit akış tablolarını içeren eksiksiz raporlar.
- Ara Dönem Finansal Tablolar (Varsa): Son denetlenmiş finansal tablonun tarihi eskiyse, en güncel üç aylık veya altı aylık finansal tablolar.
3. Operasyonel Belgeler:
- Banka Profili: Bankanın tarihçesi, piyasadaki konumu, yürüttüğü faaliyet türleri ve coğrafi kapsamını içeren ayrıntılı genel bakış.
- AML/KYC Politika Belgeleri: Bankanın kara para aklamanın önlenmesi (AML) ve müşterini tanı (KYC) politika ve prosedürlerini kanıtlayan belgeler.
- Risk Yönetimi Politikaları: Bankanın kredi, piyasa ve operasyonel risk kontrolleri dahil olmak üzere risk değerlendirme ve yönetim stratejilerinin özeti.
4. Sahiplik ve Yönetim Bilgileri:
- Nihai Gerçek Faydalanıcı (UBO) Beyanı: Bankanın, genellikle hisselerinin belirli bir yüzdesinden fazlasına sahip olan veya bunları kontrol eden gerçek kişi ya da kuruluşlardan oluşan nihai gerçek faydalanıcılarının ifşası.
- Üst Düzey Yönetici Profilleri: Bankanın kilit yönetim kadrosunun biyografileri ve nitelikleri; bankacılık sektöründeki uzmanlık ve deneyimlerine vurgu yapılmaktadır.
5. Hukuki ve Uyum Belgeleri:
- Uyum ve Düzenleyici Onay: Uluslararası bankacılık düzenlemelerine uygunluğu gösteren belgeler; varsa yabancı piyasalarda faaliyet göstermeye ilişkin lisanslar dahil.
- Hukuki Görüşler: Gerekli olduğunda, bankanın nostro-vostro ilişkisine girme ehliyetine ilişkin, genellikle hukuk müşavirince hazırlanan hukuki görüşler.
6. Teknik ve Operasyonel Gereklilikler:
- Sistem ve Operasyonel Kabiliyetler: Bankanın işlemleri yürütmeye, raporlamaya ve IFB ile iletişime yönelik teknik altyapısına ilişkin genel bakış.
- SWIFT/BIC Kodları: Uluslararası işlemleri kolaylaştıran Banka Tanımlama Kodları (BIC) veya SWIFT kodları.
- Gerekli Özen (Due Diligence) Anketi: Bankanın faaliyetleri, yönetişimi ve risk yönetimi uygulamalarına ilişkin ayrıntılı bilgi sağlayan, doldurulmuş Wolfsberg CBDDQ.
7. Kara Para Aklamanın Önlenmesi (AML) ve Terörün Finansmanıyla Mücadele (CTF) Dokümantasyonu:
- AML/CTF Programı Belgeleri: Bankanın kara para aklama ve terörün finansmanıyla mücadele programlarının; müşteri kimliğinin tespiti, işlem izleme ve raporlama usullerini de kapsayan ayrıntılı açıklaması.
- Bağımsız AML/CTF Denetim Raporları: Bankanın AML/CTF programlarına ilişkin bağımsız denetimlerin raporları; uluslararası standartlara uyumu ortaya koyar.
8. İletişim ve Operasyonel Bağlantı Bilgileri:
- İletişim Bilgileri: Operasyonel, hukuki ve uyum yazışmaları için birincil irtibat kişilerinin adları, unvanları ve iletişim bilgileri.
- Operasyonel Sözleşmeler: Nostro-vostro ilişkisinin operasyonel yönlerini; takas talimatları, ücret yapıları ve mutabakat usulleri dahil olmak üzere ayrıntılı biçimde düzenleyen sözleşmeler.
9. Güvenlik ve Dolandırıcılığı Önleme Tedbirleri:
- Siber Güvenlik Politikaları ve Prosedürleri: Bankanın veri koruma, ihlale müdahale planları ve düzenli güvenlik denetimlerini kapsayan siber güvenlik önlemlerini ortaya koyan belgeler.
- Dolandırıcılığı Önleme Stratejileri: Bankanın, iç ve dış dolandırıcılık mekanizmaları dahil olmak üzere dolandırıcılığı tespit etmek ve önlemek için kullandığı stratejilere ve araçlara ilişkin ayrıntılı bilgiler.
10. Bilgi Teknolojileri (BT) Altyapısı:
- BT Sistemlerine Genel Bakış: Çekirdek bankacılık sistemleri, müşteri ilişkileri yönetimi (CRM) sistemleri ve üçüncü taraf hizmetler dahil olmak üzere kullanımdaki BT sistemlerinin ayrıntılı tanımları.
- İş Sürekliliği ve Felaket Kurtarma Planları: Bankanın BT sistemlerinin arızalanması, doğal afetler veya operasyonların diğer şekillerde kesintiye uğraması hallerine karşı hazırlıklı olduğunu gösteren belgeler.
11. Ürün ve Hizmet Kataloğu:
- Ayrıntılı Hizmet Sunumları: Uluslararası işlemlere odaklanan ve nostro-vostro düzenlemeleriyle ilgili özel hizmetler dahil olmak üzere, sunulan ürün ve hizmetlerin eksiksiz listesi ve açıklamaları.
- Ücret Yapıları ve Fiyatlandırma Politikaları: Uluslararası işlemler, hesap işletimi ve diğer ilgili hizmetlerle bağlantılı ücretlerin ayrıntılı açıklaması.
12. Düzenleyici Uyum ve Gözetim:
- Uyum Eğitimi Kayıtları: Özellikle uluslararası bankacılık işlemlerinde görev alan çalışanlar için sürdürülen uyum eğitim programlarının belgeleri.
- Dış ve İç Denetim Raporları: Bankanın finansal düzenlemelere, operasyonel bütünlüğe ve risk yönetimi uygulamalarına uyumuna ilişkin bilgi sağlayan güncel denetim raporları.
IFB'nin Talep Edebileceği Ek Belgeler:
1. Başvuru ve Onay Belgeleri:
- Düzenleyici Onaylar: Uygulanabilir olduğu hallerde, başvuran bankanın bu ilişki için kendi düzenleyici otoritesinden alması gereken her türlü onay.
- Onay Bildirimleri: Söz konusu onayların suretleri.
2. Mevzuata Uyum Belgeleri:
- Eksiksiz AML/CTF Çerçevesinin Sunulması: Bankanın AML/CTF çerçevesinin; politikalar, prosedürler ve program etkinliği dahil olmak üzere ayrıntılı biçimde sunulması.
- Yabancı Muhabir Bankacılık Risk Değerlendirmesi: Coğrafi riskler, müşteri tabanı riski ve ürün/hizmet riski dâhil olmak üzere yabancı muhabir bankacılık ilişkisine bağlı risklerin belgelenmiş değerlendirmesi.
3. Mali ve Operasyonel Raporlar:
- Sermaye Yeterliliği Raporları: Bankanın uluslararası sermaye gerekliliklerine uyumunu ortaya koyarak mali istikrarı güvence altına alan raporlar.
- Likidite Raporları: Bankanın kısa vadeli yükümlülüklerini ve operasyonel ihtiyaçlarını karşılamaya yönelik likidite pozisyonunun analizi.
- Döviz Pozisyonu Raporları: Bankanın döviz kuru risklerine maruziyetine ve bu risklerin azaltılması için alınan önlemlere ilişkin belgeler.
4. Mülkiyet ve Kontrol Belgeleri:
- Nihai Faydalanıcılar Hakkında Gelişmiş Gerekli Özen (EDD): Bankanın nihai faydalanıcılarına ilişkin, özellikle bankanın faaliyetleri üzerinde önemli kontrol veya etkiye sahip olanlar için ayrıntılı EDD raporları.
5. Operasyonel Bütünlük ve Güvenlik Belgeleri:
- Operasyonel Risk Yönetimi Raporları: Bankanın operasyonel risk yönetimi stratejilerine ve riskleri azaltmadaki etkinliğine ilişkin ayrıntılı raporlar.
- Bilgi Güvenliği Denetim Raporları: Bankanın bilgi güvenliği önlemlerinin olası siber tehditlere karşı gücünü değerlendiren bağımsız denetim raporları.
6. Düzenleyici Kurumlarla Yazışmalar:
- Düzenleyici Taleplere Verilen Yanıtlar: Düzenleyici makamların sorularına veya bilgi taleplerine verilen yanıtların kopyaları.
- Uyum Sorunlarının Çözümüne İlişkin Belgeler: Düzenleyici kurumlarca tespit edilen uyum sorunlarına ve bankanın bunlara ilişkin aldığı çözüm veya düzeltici önlemlere dair belgeler.
Bu kapsamlı belge setinin hazırlanması ve sunulması titiz bir yaklaşım gerektirmekte olup bankanın faaliyetlerinin, risk yönetimi stratejilerinin ve uyum çerçevelerinin her yönünün hem IFB'ye hem de ilgili düzenleyici kurumlara şeffaf biçimde iletilmesini sağlamayı amaçlar. Bu ayrıntılı dokümantasyon, yalnızca bankanın operasyonel bütünlüğünün ve düzenleyici uyuma bağlılığının kanıtı olarak değil, aynı zamanda güvenilir ve güvenli bir uluslararası bankacılık ilişkisinin temeli olarak da hizmet eder.
IFB Nezdinde Tutulması Gereken Optimum Fon Tutarı
Bir bankanın muhabir bankasında bulundurması gereken optimal fon hacmi, her biri titiz bir değerlendirmeyi hak eden çok sayıda etkene bağlıdır. Bu belirleme, söz konusu bankanın işlem hacminin yanı sıra, bunlarla sınırlı olmamak üzere, işlem hızı, müşteri tabanının taleplerinin niteliği ve uyması gereken düzenleyici gereklilikler gibi ek değişkenlerden de derinden etkilenir.
Dikkate Alınması Gereken Hususlar:
- İşlem Hacmi ve Hızı: Gerekli fon tutarı, işlenen işlemlerin hacmi ve hızıyla doğru orantılıdır. Daha yüksek bir işlem hacmi veya daha hızlı bir işlem temposu, likiditeyi güvence altına almak ve işlemlerin sorunsuz yürütülmesini sağlamak için daha yüksek bir rezerv gerektirir.
- İşlemlerin Niteliği: İşlem tipolojisi (işlemlerin ağırlıklı olarak yurt içi mi yoksa uluslararası mı olduğu, ortalama işlem tutarı ve söz konusu para birimleri) de belirleyici bir rol oynar. Örneğin uluslararası işlemler; döviz rezervleri ve farklı yetki alanlarındaki muhabir bankaların düzenlemelerine uyum gibi ek hususları gerektirebilir.
- Düzenleyici Gereklilikler: Zorunlu karşılık, likidite oranları ve sermaye yeterlilik oranları gibi düzenleyici zorunluluklara titizlikle uyulmalıdır. Bu düzenlemeler bankanın ödeme gücünü ve likiditesini güvence altına almak üzere tasarlanmış olup, muhabir bankada tutulması gereken belirli bir asgari fon tutarını zorunlu kılar.
- Risk Yönetimi Stratejileri: Bankanın, özellikle likidite riski ve kredi riski olmak üzere risk yönetimine yaklaşımı, muhabir bankada tutulan fon hacmini etkiler. Daha temkinli bir strateji, beklenmedik şokları karşılamak veya öngörülemeyen talepleri karşılamak amacıyla daha yüksek rezervleri tercih edebilir.
- Operasyonel Maliyetler ve Verimlilik: Muhabir bankalarda bakiye bulundurmanın işlem ücretleri ve fonların yatırıma yönlendirilmeyip rezervde tutulmasının fırsat maliyeti gibi operasyonel maliyetleri, likidite ihtiyacıyla ihtiyatlı biçimde dengelenmelidir.
Optimal Hacmin Hesaplanması:
Muhabir bankada tutulması gereken optimal fon hacmini hesaplamak için bir banka, yukarıda belirtilen faktörleri kapsayan istatistiksel ve finansal modellerden yararlanabilir. Bu modeller, işlem hacimlerini ve likidite ihtiyaçlarını tahmin etmek için geçmiş verileri kullanabilir ve öngörülen piyasa koşulu veya iş stratejisi değişikliklerine göre ayarlanabilir.
IFB, muhabir müşterilerine yönelik kendi yönergesi olarak, aylık işlem hacminin en az %15'ine veya belirli bir ay içinde beklenen azami işlem tutarına (hangisi daha yüksekse) eşdeğer bir tampon bulundurulmasını tavsiye eder. Bu kural, bankanın çeşitli koşullar altında operasyonel ihtiyaçlarını karşılamaya yetecek likiditeye sahip olmasını ve olası likidite açıklarına karşı korunmasını sağlamaya hizmet eder.
Bu stratejik tampon, bankanın günlük faaliyetlerini sorunsuz biçimde yürütmesine, öngörülemeyen taleplerin karşılanmasına ve mali stres dönemlerinin dirençle yönetilmesine olanak tanır. Aylık işlemlerin %15'i ile öngörülen azami işlem tutarından yüksek olanının seçilmesi, hem olağan işlem akışlarını hem de olası azami talepleri dikkate alan güçlü bir likidite pozisyonu sağlar.
Nostro Hesaplarına İlişkin Gösterge Niteliğindeki Ücretler ve Maliyetler
Nostro Hesabı ücretleri (gösterge niteliğinde)
| Kalem | Açıklama | Ücret |
|---|---|---|
| Hesap Aktivasyon Ücreti | Nostro hesabının tesisi sırasında ve aktivasyonun her yıldönümünde tahsil edilir | Yılda EUR 25.000 |
| Asgari bakiye | Her zaman muhafaza edilmesi gereken faizsiz tampon | EUR 500.000 (kalıcı) |
| Aylık hesap işletim ücreti | Hesap yönetimi | Aylık EUR 500 |
| Gelen işlem ücreti | Gelen her SWIFT alacak kaydı başına | İşlem başına EUR 10 |
| Giden işlem ücreti | Giden SWIFT borçlandırması başına | İşlem başına EUR 20 |
| Döviz marjı | Piyasa orta kurunun üzerinde ilave marj | Genellikle anaparanın %0,15–%0,30'u |
| Ek muhabir masrafları | Üçüncü taraf muhabirlerin yer aldığı durumlarda | İşlem başına EUR 25–75 |
| SWIFT mesaj ücretleri | İşlem niteliği taşımayan mesajlar (örneğin serbest formatlı mesajlar ve araştırma mesajları) | Mesaj başına EUR 5 |
| Denetim teyit ücreti | Denetlenmiş hesap teyitleri, yıllık | Teyit başına EUR 200 |
| Uyuşmazlık ve inceleme ücretleri | İşlem uyuşmazlıklarının incelenmesi | Saati 50 EUR (30 dakikalık dilimler hâlinde faturalandırılır) |
Gelişmiş raporlama araçları, API entegrasyonları veya otomatik mutabakat hizmetleri için ek ücretler uygulanabilir.
Muhabir banka ilişkisini başka kimler tesis edebilir?
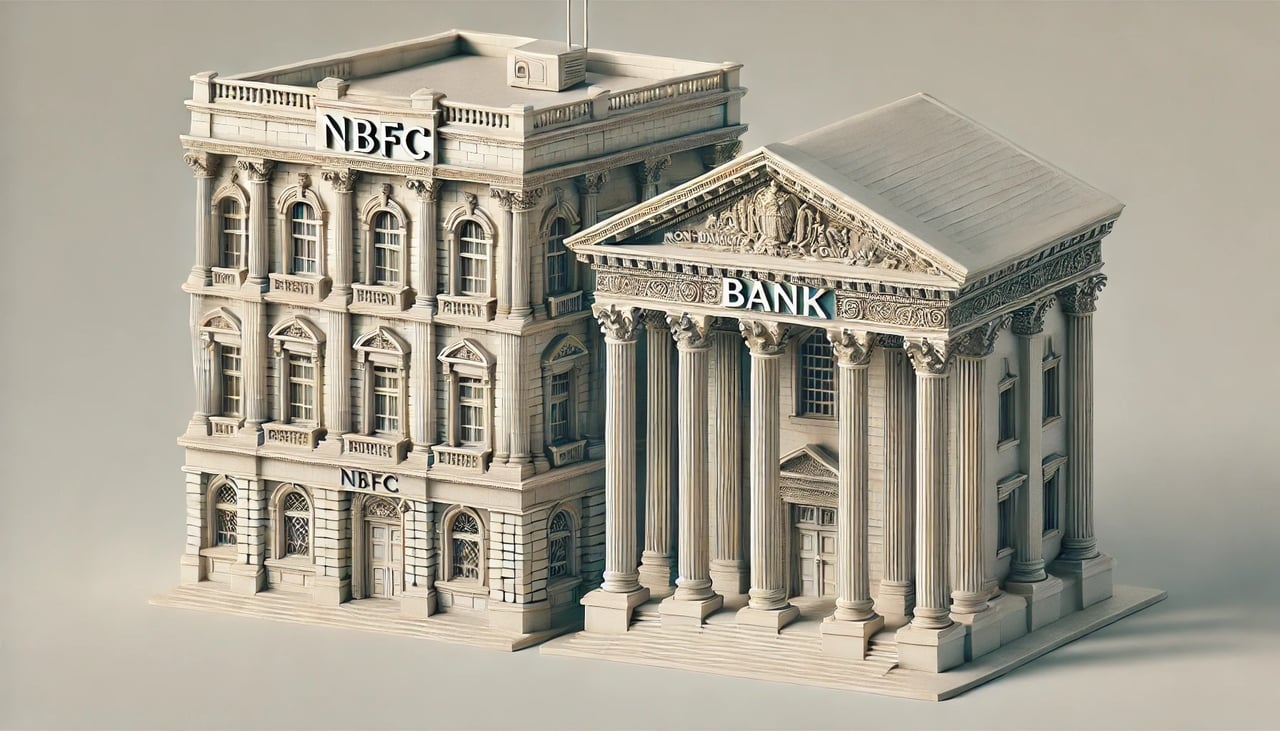
Geleneksel bankalar dışındaki kuruluşlar da muhabir banka hesapları açabilir; ancak bu görece nadirdir ve genellikle sıkı düzenleyici denetime tabidir. Bu kuruluşlar arasında şunlar yer alabilir:
- Finansal Kuruluşlar: Kredi birlikleri, tasarruf ve kredi kuruluşları ile aracı kurumlar gibi banka dışı finansal kuruluşlar (NBFI) veya banka dışı finansal şirketler (NBFC), esas olarak uluslararası işlemleri kolaylaştırmak veya belirli bankacılık hizmetlerine erişmek amacıyla muhabir hesaplar açabilir.
- Ödeme Hizmeti Sağlayıcıları: PayPal veya Stripe gibi ödeme işleme hizmetleri sunan şirketler, sınır ötesi ödemeleri ve takas işlemlerini kolaylaştırmak amacıyla muhabir hesaplar tesis edebilir.
- Fintech Şirketleri: Özellikle uluslararası para transferleri, dijital cüzdanlar ve kripto para borsalarıyla ilgilenen yeni nesil fintech şirketleri, farklı finansal sistemler arasındaki boşlukları kapatmak için muhabir bankacılık ilişkilerinden yararlanabilir.
- Kurumsal Hazine Merkezleri: Sofistike hazine operasyonlarına sahip büyük çok uluslu şirketler, küresel likiditeyi yönetmek ve sınır ötesi mali işlemlerini optimize etmek amacıyla muhabir hesaplar açabilir.
- Döviz Aracıları: Döviz işlemlerinde uzmanlaşmış kuruluşlar, büyük hacimli uluslararası para birimi işlemlerini kolaylaştırmak için muhabir hesaplar kullanabilir.
Düzenleyici Hususlar
Geleneksel bankaların dışındaki kuruluşlar, aşağıdakiler dahil olmak üzere sıkı düzenleyici gerekliliklere uymak zorundadır:
- Kara Para Aklamanın Önlenmesi (AML) ve Müşterini Tanı (KYC) Düzenlemeleri: AML ve KYC mevzuatına uyumun sağlanması, kara para aklama ve terörün finansmanı gibi yasa dışı faaliyetlerin önlenmesi bakımından esastır.
- Finansal İstikrar: Düzenleyici kurumlara ve muhabir bankalara finansal istikrarın ve yeterli risk yönetimi süreçlerinin ortaya konulması.
- Lisanslama ve Yetkilendirme: İlgili yerel finansal düzenleyici otoritelerden gerekli lisans ve onayların alınması ve bu otoriteler nezdinde iyi durumda bulunulması.
Olası Zorluklar ve Riskler
- Düzenleyici Denetim: Banka dışı kuruluşlar daha yüksek düzenleyici denetimle karşılaşabilir; bu durum sürecin daha külfetli ve maliyetli hale gelmesine yol açabilir.
- İtibar Riski: Sağlam bir itibar veya düzenleyici statü olmaksızın muhabir bankacılık ilişkilerine girmek itibar riski doğurabilir ve muhabir banka erişiminin reddedilmesiyle sonuçlanabilir.
- Operasyonel Karmaşıklık: Muhabir hesapların yönetimi, karmaşık uluslararası bankacılık düzenlemelerinin ve operasyonel protokollerin yönetilmesini gerektirir.
Muhabir Banka Hesabı Türleri
IFB olarak, sınır ötesi finansal aracılık, döviz uzlaşmaları, likidite koridorları ve kurumsal nakit yönetimini kolaylaştırmak üzere seçilmiş muhabir bankalarla çalışıyoruz. Muhabir bankacılık çerçevemiz, uluslararası uyum standartlarına titizlikle bağlı kalırken, çeşitli kurumsal ve bankalararası iş ortaklarının ihtiyaçlarına göre uyarlanmış yapılandırılmış hesap türleri sunmaktadır.
Aşağıda, IFB'nin ve karşı taraflarımızın farklı düzenleyici ortamlarda kullandığı başlıca hesap yapılarına ilişkin genel bir bakış yer almaktadır.
1. Nostro ve Vostro Hesapları
Bunlar, klasik Muhabir Bankacılığın temel taşlarıdır ve finansal kuruluşlar tarafından yabancı yetki alanlarında ve para birimlerinde mutabakat ve nakit takas hizmetleri sunmak üzere dünya genelinde kullanılır.
Nostro Hesabı (“sizdeki hesabımız”)
- Nostro Hesabı, IFB'nin yabancı bir muhabir bankada, genellikle yabancı para birimi cinsinden (ör. USD, GBP, AED) tuttuğu hesaptır.
- Bu hesaplar, döviz işlemleri, çapraz para birimli takas ve mutabakat ile ticaret finansmanı ödemeleri için vazgeçilmezdir.
Vostro Hesabı (“bizdeki hesabınız”)
- Vostro Hesabı bunun ayna görüntüsüdür: yabancı bir bankanın IFB nezdinde EUR, USD veya başka bir para biriminde tuttuğu hesaptır.
- Bu hesaplar, yabancı bankaların müşterileri adına IFB ve muhabir ağı aracılığıyla ödeme yapmasına ve almasına olanak tanır.
Kullanım Örneği: Doğu Afrika'daki bir banka, müşterileri adına euro ödemeleri yapmak ve almak üzere IFB nezdinde bir EUR Vostro Hesabı tutar; bu ödemeler IFB'nin muhabir bankaları aracılığıyla gerçekleştirilir.
2. Toplu (Omnibus) Hesaplar
Omnibus Hesap, birden fazla alt müşterinin veya alt kuruluşun bakiyelerini ve işlemlerini, lisanslı bir aracı kuruluş tarafından (tipik olarak bir aracı kurum, varlık yöneticisi, yabancı banka veya saklayıcı kuruluş) tutulan tek bir hesapta toplayan, havuzlanmış bir hesap yapısıdır.
Omnibus hesaplar; menkul kıymet takas işlemlerinde, yatırım bankacılığında ve dijital varlık saklama ortamlarında sıklıkla kullanılır.
Temel Özellikler
- IFB'nin kayıtlarında doğrudan alt hesap ayrıştırması bulunmaz (yalnızca ana hesap sahibi (omnibus) kayıtlıdır).
- Nihai müşteriler düzeyindeki KYC/AML sorumlulukları, toplu hesap sahibine aittir.
- Günlük mutabakat ve tam şeffaflık protokolleri zorunludur.
Düzenleyici Gereklilikler
IFB, ortak hesap (omnibus) yapılarını yalnızca şu taraflardan kabul eder:
- MiFID II'ye uyumlu aracı kurumlar veya yatırım kuruluşları
- FATF üyesi yetki alanlarındaki bankalar ve saklama kuruluşları
- AB Kripto Varlık Piyasaları Tüzüğü (MiCA) uyarınca yetkilendirilmiş kripto varlık hizmet sağlayıcıları
Sürekli İzleme: Tüm omnibus hesap sahipleri üç ayda bir KYC uyum beyanları sunmak ve alttaki hesap faaliyetlerine ilişkin talep üzerine şeffaflık (look-through) incelemelerine imkân tanımak zorundadır.
3. İç İçe Muhabir Hesaplar
İç içe hesaplar, IFB nezdinde doğrudan hesabı bulunmayan üçüncü taraf bir bankanın adına uluslararası işlemlerin yönlendirilmesi için aracı bir muhabir bankanın kullanılmasını ifade eder.
Nasıl İşler
- Banka A → şu bankada hesap bulundurur:
- Doğrudan Vostro hesabı bulunan Banka B →
- Banka C.
Riskler ve Kısıtlamalar
- İç içe geçmiş (nested) ilişkiler, özellikle aşağıdaki konularda yüksek düzenleyici riske tabidir:
- Yaptırımların delinmesi
- Yetki alanındaki şeffaflık eksikliği
- Olası kara para aklama/terörün finansmanı (ML/TF) maruziyeti
IFB, aşağıdaki koşulların sağlandığı, önceden onaylanmış belirli üçlü düzenlemeler çerçevesinde iç içe muhabir hesaplara olanak tanır:
- Tam şeffaflık, işlemi başlatan kurum (Banka A) için mevcuttur,
- B Bankası, Basel III 2. ve 3. Sütun açıklama gerekliliklerine uyum sağlar,
- Fon akışı sürekli olarak denetlenebilir.
4. Ödeme Geçişli Hesaplar (Payable-Through Accounts, PTA)
PTA’lar, yabancı bir bankanın bireysel veya kurumsal müşterilerinin IFB’nin hizmetlerine (ör. havale, döviz çevrimi) doğrudan erişebildiği muhabir hesaplardır; bu suretle IFB nezdinde doğrudan müşteri kabul sürecinin fiilen dışına çıkılmış olur.
PTA'lar uluslararası düzeyde yüksek riskli olarak değerlendirilmektedir; örneğin ABD hukuku, bunlar için güçlendirilmiş gerekli özen (due diligence) yükümlülüğü öngörmektedir (USA PATRIOT Act, madde 312).
IFB Politikası
Aşırı ML/TF riski ve şeffaflık eksikliği nedeniyle IFB, standart düzenlemeler çerçevesinde PTA hizmeti sunmamaktadır. İstisna yapılan durumlarda bunlar şu şekildedir:
- Yalnızca düzenlemeye tabi finansal kuruluşlara sunulmaktadır
- Müşteri düzeyindeki şeffaflık (look-through) yükümlülüklerine tabidir
- OFAC/FATF ile uyumlu Gerekli Özen (Due Diligence) standartlarını içeren özel ikili sözleşmelere tabidir
5. Takas ve Mutabakat Hesapları
Bu hesaplar, merkez bankası, RTGS veya takas sistemlerinde IFB tarafından ya da muhabir bankaları tarafından tutulur. Aşağıdakilerin gerçek zamanlı işlenmesini ve nihai mutabakatını mümkün kılar:
- Bankalar arası ödemeler
- Menkul kıymet işlemleri
- Hazine işlemleri
Kullanım Örnekleri
- Muhabir düzenlemeler aracılığıyla EUR takas (T2, EBA STEP2)
- Muhabir düzenlemeler aracılığıyla USD takası (Fedwire, CHIPS)
- Belirli ülkelerde yerel para birimi işlemleri için yerel RTGS sistemleri
Güvenlik Önlemleri
- Tüm takas hesapları gün içi likidite kontrollerine tabidir,
- Ticari faaliyetlerden güvenlik duvarı ile ayrıştırma ve
- Basel III LCR/NSFR gözetimi.
Uyum ve Risk Gözetimi
Tüm muhabir bankacılık ilişkileri aşağıdaki çerçevelere tabidir:
- FATF 40 Tavsiye Kararı
- Basel Bankacılık Denetim Komitesi Yönergeleri
- EU AMLD6 / GDPR çifte uyumu
- ABD Patriot Yasası 312. Bölüm (ABD doları koridorları için)
- IFB’nin düzenleyici otoritesi olan Anjouan Offshore Finance Authority (AOFA) tarafından getirilen gereklilikler
Muhabir hesaplar şunlardır:
- Hesap açılışında risk derecelendirmesine tabidir
- Yıllık uyum yeniden belgelendirmesi kapsamında incelenir
- Gerçek zamanlı işlem taraması yoluyla ve
- Kırmızı bayrak durumlarında (örneğin PEP'ler, yaptırım listesindeki kişi ve kuruluşlar, işlem hacminde ani artışlar) derhal askıya alma haklarına tabidir
IFB'deki Diğer Kurumsal Hesap Türleri
IFB olarak muhabir bankaların, saklama kuruluşlarının, aracı kurumların, tröst şirketlerinin ve düzenlemeye tabi finansal aracıların özel gereksinimlerine uygun, kapsamlı bir kurumsal hesap yapıları serisi sunuyoruz. Her hesap türü, müşterilerimizin operasyonel modellerini desteklemek üzere tasarlanmış olup uluslararası düzenleyici standartlarla, müşteri varlıklarının korunmasına ilişkin yükümlülüklerle ve güçlü kara para aklamanın önlenmesi protokolleriyle uyumludur.
Aşağıda, IFB nezdinde sunulan başlıca hesap türlerine ilişkin genel bir bakış, işlevsel özellikleri ve uyum çerçeveleri ile birlikte yer almaktadır.
1. Toplu Hesaplar (Omnibus Accounts)
Omnibus hesap, düzenlemeye tabi bir finansal aracı kuruluşun (saklama bankası, aracı kurum veya fon yöneticisi gibi) birden fazla alt müşteri adına tuttuğu havuzlanmış bir hesap yapısıdır. IFB’nin defterinde yalnızca aracı kuruluş hesap sahibi olarak kayıtlı olsa da, aracı kuruluş gerçek faydalanıcıların kimliklerinin belirlenmesi, doğrulanması ve gözetimi konusundaki sorumluluğun tamamını üstlenmeye devam eder.
Kullanım Alanı: Sınır ötesi menkul kıymet saklama hizmetleri, kurumsal döviz toplulaştırma veya yatırım platformu havuzlama.
Temel Özellikler:
- Nihai fayda sahibi verileri defter dışında tutulur
- Düzenleyici lisanslama ve KYC şeffaflığı gerektirir
- Günlük mutabakat ve dönemsel şeffaflık denetimleri zorunludur
İzin Verilen Kuruluşlar:
- AB MiFID II kapsamındaki kuruluşlar
- FATF ile uyumlu saklama kuruluşları
- Kurumsal VASP'lar (geliştirilmiş gerekli özen (due diligence) kapsamında)
2. Ayrılmış (Tahsisli) Hesaplar
Ayrılmış hesaplar, belirli bir nihai müşteri veya tüzel kişi adına açılan ve IFB'nin çekirdek defterinde doğrudan tutulan ve açıklanan hesaplardır. Bu yapı, müşteri varlıklarının tam hukuki ayrımını sağlar ve çoğunlukla kolektif yatırım kuruluşlarını, güvene dayalı (inançlı) yönetim düzenlemelerini veya özel varlık yönetimi yetkilendirmelerini düzenleyen yasal çerçeveler uyarınca zorunludur.
Kullanım Alanı: Varlıkların ayrıştırılmasını gerektiren yüksek net değerli aile ofisleri, fon yapıları, emeklilik fonu mütevellileri ve özel amaçlı araç (SPV) düzenlemeleri.
Avantajlar:
- Açık hukuki mülkiyet
- Uygun hukuki belgelendirme ile iflasa karşı korumayı destekleyebilecek ayrıştırma
- Kolay düzenleyici raporlama
3. Fiduciary (Güvene Dayalı) Hesaplar
Mutemet hesabı (fiduciary account), bir tröst senedi veya mutemetlik yetkisi uyarınca, bir veya daha fazla lehdar adına bir trustee ya da mutemet tarafından tutulan hesaptır. Bu hesaplar genellikle common law tröst ilkelerine tabidir ve özen, sadakat ve tam açıklama yönünde daha ağır hukuki yükümlülükler doğurur.
Kullanım Alanı: Tröst şirketleri, özel vakıflar, vesayet düzenlemeleri, miras yapılandırması.
Özellikler:
- Hukuki mülkiyetin tröstiye ait olması
- Üçüncü kişilerin sahip olduğu intifa hakkı
- Güvene dayalı faaliyet lisanslarına ve ilgili yetki alanının tröst hukukuna tabidir
4. Nominee Hesaplar
Nominee hesabı, varlıkların fiilî hak sahibi adına bir nominee kuruluşun (genellikle bir hukuk bürosu, saklayıcı kuruluş veya fiduciary şirket) adına tutulduğu hesaptır. Bu düzenleme gizlilik, verimlilik veya sınır ötesi yönetim amacıyla kullanılır; düzenleyici şeffaflığı hiçbir zaman engellemez.
Kullanım Alanı: İsteğe bağlı (discretionary) portföy varlıkları, düzenlemeye tabi servet yapılandırması, gizli sermaye piyasası varlıkları.
Yönetişim:
- Nihai faydalanıcı (UBO) bilgilerinin tam olarak açıklanması zorunludur
- FATF 24 ve 25 sayılı Tavsiye Kararları kapsamındaki şeffaflık kurallarına tabidir
- Yasal sözleşmeler, nominee ile asıl hak sahibi arasındaki ilişkiyi tanımlamalıdır
5. Escrow Hesapları
Escrow hesabı, IFB tarafından bağımsız bir üçüncü taraf olarak yönetilen, tarafsız ve şarta bağlı bir hesaptır. Fonlar veya varlıklar, önceden belirlenmiş sözleşme koşulları yerine getirilene kadar emanette tutulur; bu uygulama genellikle birleşme ve devralmalarda, proje finansmanında, gayrimenkul işlemlerinde veya performans garantili işlemlerde görülür.
Kullanım Alanı: İşlem takasları, ön finansman taahhütleri, aşamaya bağlı ödemeler.
Şartlar:
- İkili veya üçlü sözleşmeler gereklidir
- Fonlar, tetikleyici olaylar gerçekleşene kadar bloke edilir
- Koşulların hukuken icra edilebilirliği esastır
6. Müşteri Para Hesapları (CMA)
Müşteri Para Hesapları, yatırım kuruluşları, aracı kurumlar ve EMI'ler tarafından müşteri fonlarının kendi sermayelerinden ayrı olarak korunması amacıyla kullanılır. Bu hesaplar, MiFID II, Birleşik Krallık CASS kuralları ve SEC Müşteri Koruma Kuralı (Rule 15c3-3) gibi düzenleyici rejimler uyarınca sıkı ayrıştırma, günlük mutabakat ve bilgilendirme gerekliliklerine tabidir.
Kullanım Alanı: Menkul kıymet işlem platformları, döviz aracı kurumları ve üçüncü taraf fonlarını yöneten fintek şirketleri.
Temel Gereklilikler:
- Kurumun kendi fonlarından tam ayrıştırma
- Süregelen doğrulama ve denetim hakları
- Gerçek zamanlı işlem taraması
7. Alt Hesaplar (Dahili Defterler)
Alt hesaplar, ana hesap veya toplu (omnibus) hesap altında kaydedilen, dahilî olarak tutulan müşteri bakiyelerini veya işlem defterlerini ifade eder. Bankanın kayıtlarında hukuken ayrıştırılmamış olmakla birlikte, hesap işletmecisinin birden fazla alt kullanıcı arasında fonları izlemesine ve tahsis etmesine imkân tanır.
Kullanım Alanı: Ödeme kuruluşları, kripto para borsaları, e-para kuruluşu (EMI) platformları.
Önemli:
- Nihai gerçek faydalanıcıların (UBO) tam olarak beyan edilmemesi halinde yüksek düzenleyici risk
- Yalnızca ana hesap sahibi lisanslıysa ve düzenli aralıklarla KYC denetimlerinden geçiyorsa kabul edilebilir
8. Kurum Hesapları (Kendi Sermayesiyle Finanse Edilen)
Bunlar, IFB'nin sermaye yönetimi ve hazine işlemleri gibi kendi faaliyetleri için kullandığı hesaplardır. Müşteri varlıklarının tutulması için kullanılmazlar ve müşteri akışlarından tamamen ayrıştırılmışlardır.
9. Ayna Hesaplar
Ayna hesaplar, paralel işlemleri yansıtmak üzere birden fazla yetki alanında veya tüzel kişilikte açılan simetrik hesaplardır; genellikle hazine netleştirmesi, sentetik risk yönetimi veya yapılandırılmış finansman amacıyla tasarlanırlar.
Kullanım Alanı: Ana şirket–bağlı ortaklık arası grup içi akışlar, Yapılandırılmış Tahvil ihracı, düzenleyici sermaye tahsisi.
Uyum Hususları:
- Düzenleyici kurumlara ve denetçilere karşı şeffaf olmalıdır
- Gizleme veya bilanço dışı saklama amacıyla kullanılmaz
Hukuki ve Düzenleyici Uyum
IFB'deki tüm hesap yapıları şunlara tabidir:
- FATF 40 Tavsiye Kararı
- AB AMLD6 ve MiFID II
- Basel Komitesi'nin kara para aklama/terörün finansmanı risklerinin sağlıklı yönetimine ilişkin yönergeleri
- Nihai faydalanıcı şeffaflığı çerçeveleri (CRS, FATCA ve Nihai Faydalanıcı Sicilleri dâhil)
- Dahili risk derecelendirme ve işlem izleme sistemleri
Hesaplar yalnızca gelişmiş Gerekli Özen (Due Diligence) incelemesinin ardından açılabilir; dönemsel incelemeye, gerçek zamanlı izlemeye tabidir ve düzenlemelere uyumsuzluk halinde askıya alınabilir veya sonlandırılabilir.