ניהול עושר
נאמנויות
כיצד נאמנויות מפרידות בין בעלות לתועלת, מה הן מגינות עליו ומה עלותן.
נאמנויות
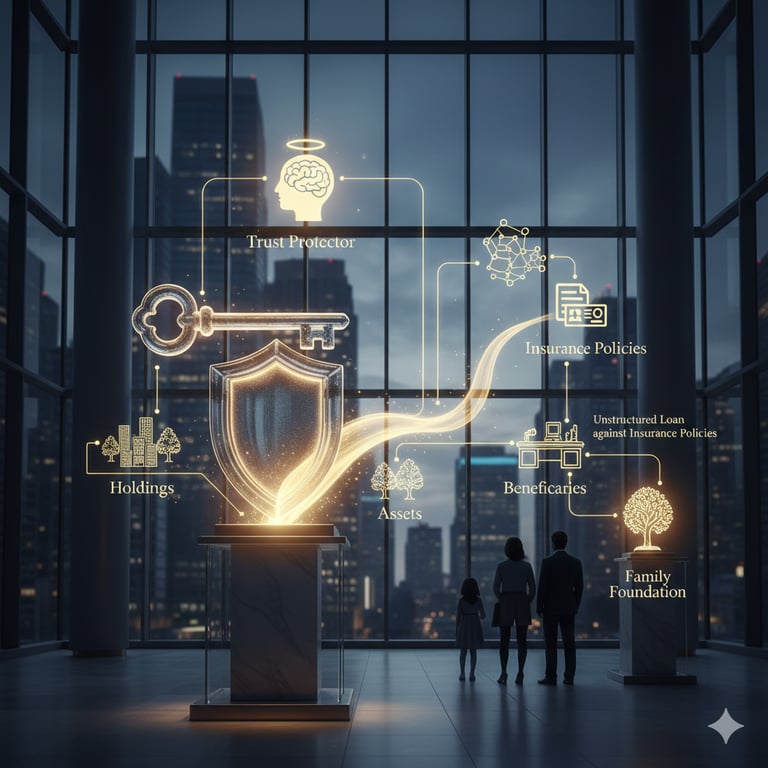
נאמנות מפרידה בין הבעלות בנכסים לבין ההנאה מהם. רעיון יחיד זה, כשהוא מיושם בקפידה, מגן על העושר מפני נושים, מעביר אותו בין דורות ומרחיק אותו מעין הציבור. כשהוא מיושם ברשלנות, הוא אינו משיג אף אחד מאלה. עמוד זה מציג את עיקרי הדברים ואת העלויות; חמשת המחקרים שלהלן מעמיקים בנושא.
- מבני נאמנות: מכלול מבני הנאמנות לשימור עושר: השוואה בין נאמנויות הניתנות לביטול, נאמנויות בלתי ניתנות לביטול, נאמנויות קצבה בהחזקת המעמיד, נאמנויות להגנה מפני נושים, נאמנויות צדקה עם זכות שארית ונאמנויות שושלתיות.
- השוואת שיפוטי נאמנות: ניתוח השוואתי של שיפוטי נאמנות ברחבי העולם: מיסוי, סודיות, יציבות, אכיפות, הכרה באמנות והעברת שיפוט.
- יציבות לאורך דורות: כיצד מבני נאמנות משמרים הון לאורך דורות: הכלל נגד הנצחיות, חקיקת חומת אש, מגיני נאמנות, העברת נכסים לנאמנות חדשה (decanting) והעברת נאמנויות לתחום שיפוט אחר.
- מקרי שימוש עבור משרדים משפחתיים: כיצד אנשים בעלי הון גבוה במיוחד ומשרדים משפחתיים משתמשים בנאמנויות כצמתים מרכזיים במבנה רחב יותר של תכנון עושר.
- נאמנויות חוץ-טריטוריאליות ואזרחות שנייה: ניתוח של נאמנויות חוץ-טריטוריאליות ואזרחות שנייה: פרטים משפטיים, בחינה שיפוטית, ואופן שילובן באסטרטגיה כפולה.
תחומי שיפוט לנאמנויות
לקוחותינו בעלי ההון הגבוה (HNWIs) מקימים לעיתים קרובות נאמנויות בתחומי שיפוט שונים ברחבי העולם כדי למטב את יעילות המס, להגן על נכסים ולהבטיח העברה חלקה של עושר לדורות הבאים. הבחירה במקום הקמת הנאמנות תלויה בגורמים רבים, ובהם שיקולים משפטיים, השלכות מס, דיני הגנת נכסים ושיקולי פרטיות.
סוגי נאמנויות להון בין-דורי בארצות הברית:
- נאמנויות ביטוח חיים בלתי הדירות (ILITs): נאמנויות אלה מחזיקות פוליסות ביטוח חיים מחוץ לעיזבון, וכך מאפשרות להעביר את תגמול הביטוח למוטבים ללא מס. ILITs מספקות נזילות לכיסוי מסי עיזבון ומגנות על נכסי המשפחה מפני מכירתם בעת לחץ.
- נאמנויות דילוג דורות (GSTs): נאמנויות דילוג דורות מעבירות נכסים לנכדים או לדורות מאוחרים יותר. העברות במסגרת הפטור ממס העברה בדילוג דורות של יוצר הנאמנות פטורות הן ממס זה והן ממס עיזבון ברמת הדור המתווך. מבנה זה שימושי למשפחות המבקשות ליצור מורשת מתמשכת תוך צמצום חבויות המס.
- נאמנויות שושלתיות: נאמנויות אלה נועדו להתקיים במשך מספר דורות, ומעניקות הן הגנה על נכסים והן פוטנציאל צמיחה. נאמנויות שושלתיות מוקמות לרוב במדינות המתירות נאמנויות לצמיתות, כגון דרום דקוטה ודלאוור, המאפשרות לשמר את העושר ללא הגבלת זמן.
להלן נסקור מקומות נפוצים שבהם אנשים בעלי הון גבוה (HNWI) מקימים נאמנויות, יחד עם יתרונותיהם וחסרונותיהם, לרבות היבטים כגון אבטחת החשבון, יכולת ההעברה וגורמים רלוונטיים נוספים:
- מרכזים פיננסיים חוץ-טריטוריאליים (למשל איי קוק וקיימן, נוויס, בליז ברמודה, האי מאן):
- יתרונות:
- משטרי מס נוחים עם מיסוי מזערי או אפסי על הכנסות הנאמנות ועל רווחי הון.
- חוקי הגנה חזקים על נכסים המגנים על נכסים מפני נושים, תביעות משפטיות וחוסר יציבות פוליטית.
- רמה גבוהה של סודיות והגנה על הפרטיות, תוך שמירה על סודיות זהותם של יוצרי הנאמנות והמוטבים; זהותם נותרת ידועה לנאמנים ולבנקים, ובמקרים שבהם הדבר נדרש — גם לרשויות.
- חסרונות:
- הגברת הבדיקה מצד רשויות המס במדינות בעלות מיסוי גבוה, המחייבת עמידה בדרישות הדיווח כדי למנוע האשמות בהעלמת מס.
- אפשרות לשינויים רגולטוריים שישפיעו על האטרקטיביות של תחום השיפוט להקמת נאמנויות.
- פיקוח מוגבל ופוטנציאל לרפיון רגולטורי, העלולים להעלות חששות באשר לאבטחת החשבון ולשקיפות.
- יתרונות:
- תחומי שיפוט של המשפט המקובל (למשל ארצות הברית, הממלכה המאוחדת, סינגפור):
- יתרונות:
- מסגרות משפטיות מבוססות לנאמנויות, המספקות בהירות וודאות בניהול הנאמנות.
- הגנות משפטיות חזקות למקימי נאמנויות ולמוטבים, המבטיחות את אכיפות הסדרי הנאמנות.
- גישה לשירותים פיננסיים מתוחכמים, למומחיות בניהול עושר ולהזדמנויות השקעה.
- חסרונות:
- נטל מס גבוה יותר בהשוואה לתחומי שיפוט חוץ-טריטוריאליים, העלול לצמצם את יעילות המס הכוללת של מבנה הנאמנות.
- דרישות שקיפות וגילוי מוגברות, המגבילות את הפרטיות והסודיות.
- סביבה רגולטורית מורכבת וחובות ציות, המובילות לעלויות מנהליות ולשכר טרחה משפטי גבוהים יותר.
- יתרונות:
- שיטות משפט קונטיננטליות (למשל שווייץ, ליכטנשטיין, לוקסמבורג):
- יתרונות:
- מערכות משפט יציבות עם דיני נאמנות מוגדרים היטב, המציעות גמישות בבניית נאמנויות ובניהולן.
- יחס מס מועדף לסוגים מסוימים של נאמנויות, לרבות פטורים או שיעורים מופחתים ממסי ירושה ומסי עושר.
- מוניטין של יציבות פיננסית, דיסקרטיות ומומחיות בשירותי ניהול עושר.
- חסרונות:
- דרישות רגולטוריות מחמירות וחובות ציות, המחייבות בדיקת נאותות קפדנית ופיקוח שוטף.
- הגנה מוגבלת על נכסים בהשוואה לתחומי שיפוט חוץ-טריטוריאליים, כאשר חלק ממדינות המשפט האזרחי מטילות הגבלות על הסדרי נאמנות.
- עלויות מנהליות גבוהות יותר הכרוכות בציות ובפורמליות משפטית.
- יתרונות:
- אבטחת החשבון והעברתו:
- במרכזים פיננסיים חוץ-טריטוריאליים, חשבונות נאמנות מתנהלים בדרך כלל במוסדות פיננסיים מהימנים המציעים אמצעי אבטחה חזקים והגנות מפני הונאה וגישה בלתי מורשית.
- יכולת העברת נכסי נאמנות עשויה להשתנות בהתאם לשיפוט ולתנאי שטר הנאמנות. נאמנויות חוץ-טריטוריאליות מאפשרות לעיתים קרובות העברה חלקה של נכסים למוטבים, ואילו שיפוטים מסוימים בתוך המדינה (onshore) עשויים להטיל מגבלות או השלכות מס על העברות נכסים.
עלויות
רכיבי העלות זהים בכל אחד מהשיפוטים שבהם אנו משתמשים, כאשר איי קוק הם המיקום המועדף עלינו, ולאחריהם האי מאן, ברמודה ואיי קיימן:
- שכר טרחה משפטי עבור עריכת שטר הנאמנות והייעוץ, בהתאם למורכבות המבנה.
- עמלות נאמן. בכל ארבעת השיפוטים נדרש רישיון לנאמנים; גובה העמלות תלוי בהיקף הנאמנות ובשירות הנדרש.
- ניהול: הנהלת חשבונות, דיווח והגשת דוחות מס.
- אגרות ממשלתיות ואגרות רישום, במקום שבו השיפוט גובה אותן.
- נסיעות, במקום שבו נדרשות פגישות בתחום השיפוט.
אנו מתמחרים עלויות אלה בהתאם למבנה הספציפי; אחוזים קבועים או עמלות קבועות המפורסמים מבלי להכיר את הנאמנות אינם מלמדים הרבה.
בעיקרו של דבר, בחירת תחום שיפוט מתאים להקמת נאמנות מבוססת על הערכה קפדנית של הנוף המשפטי, המסי והרגולטורי. תהליך זה מחייב גם הבנה מעמיקה של שאיפותיו הייחודיות של המנחיל או המייסד, לצד האינטרסים של המוטבים. הקמת הנאמנות ובניית מבנה הנאמנות באמצעות הבנק יכולות להפחית עלויות ומוסיפות שכבת פיקוח שנייה. מסגרת אבטחה מוגברת זו מבטיחה כי שלמות הנאמנות וציותה לדין נשמרים בקפדנות, ומציעה גישה מחוזקת וערנית לניהול נאמנויות, המתיישבת בצורה חלקה עם יעדיו האסטרטגיים הפיננסיים והפיקוחיים של הלקוח.
מרכזים פיננסיים חוץ-טריטוריאליים מציעים יתרונות מס, פרטיות והגנה על נכסים, אך הם כרוכים גם בסיכוני ציות ובביקורת רגולטורית. תחומי שיפוט של המשפט המקובל ושל המשפט האזרחי מספקים יציבות, בהירות משפטית וגישה למומחיות פיננסית, אם כי בנטל מס גבוה יותר ובדרישות שקיפות מחמירות יותר. בסופו של דבר, על בעלי הון גבוה (HNWIs) להיוועץ באנשי מקצוע מטעם הבנק שלנו ומטעם היועצים המשפטיים והפיננסיים שלהם, כדי לגבש אסטרטגיית נאמנות המתאימה ליעדיהם ולסובלנותם לסיכון.
אמנת האג בדבר נאמנויות
אמנת האג בדבר הדין החל על נאמנויות והכרה בהן, הידועה בכינויה אמנת האג בנושא נאמנויות, נחתמה בהאג, הולנד, ב-1 ביולי 1985. מטרתה לספק מסגרת משותפת להכרה בנאמנויות במדינות החתומות, גם אם מושג הנאמנות אינו חלק ממערכת המשפט הפנימית שלהן. על פי טבלת הסטטוס של HCCH, האמנה בתוקף במדינות הבאות (צרפת וארצות הברית חתמו אך לא אשררו):
- אוסטרליה
- קנדה (אלברטה, קולומביה הבריטית, מניטובה, ניו ברנזוויק, ניופאונדלנד ולברדור, נובה סקוטיה, אונטריו, האי פרינס אדוארד וססקצ'ואן)
- סין (האזור המנהלי המיוחד הונג קונג)
- קפריסין
- איטליה
- ליכטנשטיין
- לוקסמבורג
- מלטה
- מונקו
- הולנד (הממלכה באירופה)
- פנמה (מאז 2018)
- סן מרינו
- שווייץ
- הממלכה המאוחדת (עם הרחבות למספר תלויות הכתר ולטריטוריות שמעבר לים)
אמנה זו מקלה על ההכרה המשפטית בנאמנויות שהוקמו לפי דיני מדינות אחרות, ומאפשרת לנהל אותן ולאכוף אותן בקלות רבה יותר מעבר לגבולות. יש לשים לב כי אף שמדינות אלו אישררו את האמנה, היישום הספציפי שלה ושילובה בדין המקומי עשויים להשתנות, ובכך להשפיע על האופן שבו נאמנויות מוכרות ומטופלות בכל שיפוט. לקבלת המידע העדכני והמפורט ביותר מומלץ להיוועץ ביועצינו המשפטיים או ביועציכם המשפטיים הבקיאים בדיני הנאמנות במדינה מסוימת.