המשרד הרב-משפחתי שלנו
משרד משפחתי (family office) הוא חברת ייעוץ פרטית לניהול עושר, המשרתת אנשים בעלי הון עתק (UHNWIs) ואת משפחותיהם. משרדים משפחתיים מספקים מגוון מלא של שירותים ופתרונות לניהול, לשימור ולהצמחה של עושרן של משפחות אלה לאורך דורות רבים. המטרה העיקרית של משרד משפחתי היא לרכז ולתאם את ניהול ענייניה הפיננסיים והלא-פיננסיים של המשפחה, תוך מענה לצרכיה הייחודיים, להעדפותיה וליעדיה ארוכי הטווח.
קיימים שני סוגים עיקריים של משרדי משפחה:
- משרד משפחתי יחיד (SFO): SFO משרת משפחה אמידה אחת בלבד. הוא מוקם ומומן בדרך כלל על ידי המשפחה עצמה, ומותאם לצרכיה הספציפיים.
- משרד משפחתי מרובה משפחות (MFO): MFO משרת מספר משפחות ומציע פלטפורמה משותפת לשירותי ניהול עושר. MFO יכול להיות חסכוני יותר בזכות יתרונות לגודל ומשאבים משותפים, תוך המשך מתן שירותים מותאמים אישית.
ניתן לחלק את השירותים שמעניק משרד המשפחה שלנו לתחומים הכלליים הבאים:
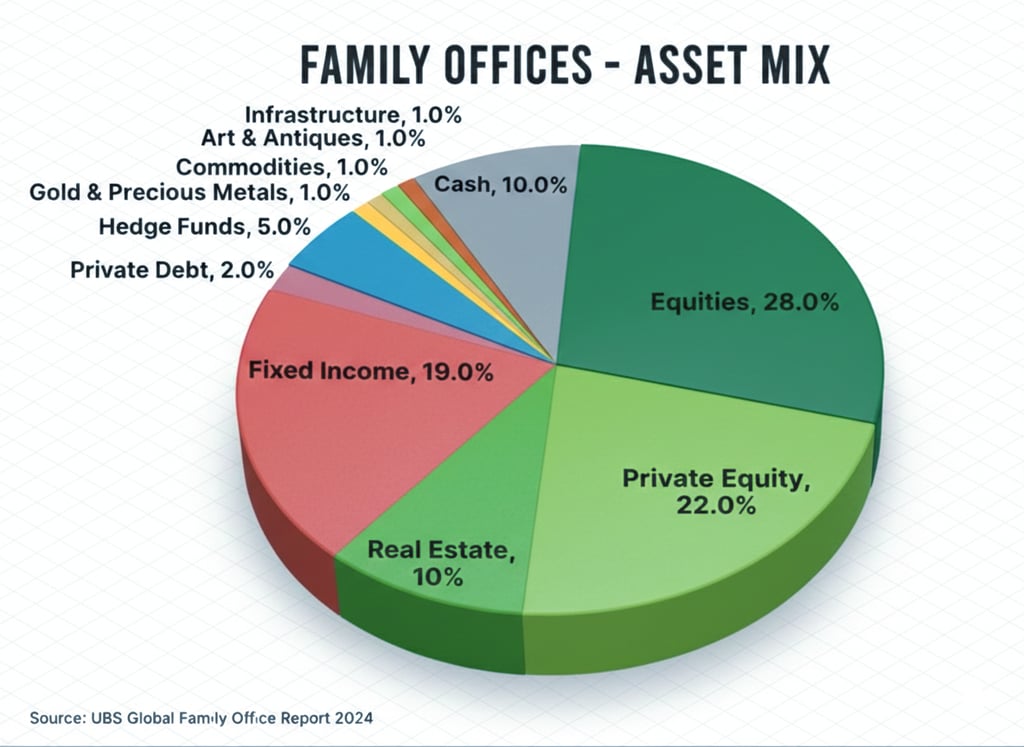
- ניהול פיננסי וניהול השקעות: משרדי משפחה מנהלים את תיקי ההשקעות של המשפחה, שיכולים לכלול מגוון רחב של נכסים, כגון מניות, אג"ח, קרנות נאמנות, נדל"ן, הון פרטי והשקעות אלטרנטיביות. הם מפתחים ומיישמים אסטרטגיות השקעה בהתאם לסובלנות הסיכון של המשפחה, ליעדיה הפיננסיים ולאופקי הזמן שלה.
- תכנון וייעוץ מס: משרדי משפחה מסייעים למשפחות לייעל את אסטרטגיות המס שלהן, למזער את חבות המס ולהבטיח ציות לתקנות המס במערכות שיפוט שונות.
- תכנון עיזבון ונאמנויות: כולל הקמה וניהול של נאמנויות, צוואות ותוכניות עיזבון, כדי להקל על העברת ההון ושימורו בהתאם לרצון המשפחה, תוך התייחסות להשלכות מס ולסוגיות משפטיות אפשריות.
- ניהול סיכונים וביטוח: משרדי משפחה מעריכים ומנהלים סיכונים שונים הקשורים לנכסי המשפחה, ומייעצים בנוגע למוצרי ביטוח מתאימים להגנה על עושרה.
- פילנתרופיה והשקעות אימפקט: הם מסייעים למשפחות לפתח וליישם אסטרטגיות פילנתרופיות, להקים קרנות צדקה או נאמנויות, ולאתר הזדמנויות השקעת אימפקט התואמות את ערכיהן ויעדיהן.
- ממשל משפחתי והשכלה: משרדים משפחתיים ממלאים תפקיד בייעוץ בנושא מבני ממשל משפחתי, תכנון הורשה וקידום אוריינות פיננסית בקרב בני המשפחה, ובכך מבטיחים את המשכיות העושר לאורך דורות.
- ציות משפטי ורגולטורי: הם מסייעים למשפחות לנהל סוגיות משפטיות ורגולטוריות מורכבות הנוגעות להונן, לרבות תיאום עם יועצים משפטיים ויועצי מס חיצוניים לפי הצורך.
- שירותי אורח חיים וקונסיירז': אנו מספקים גם שירותים שאינם פיננסיים, כגון ניהול נכסי מקרקעין, תיאום סידורי נסיעה, אבטחה ופיקוח על צוות משק הבית.
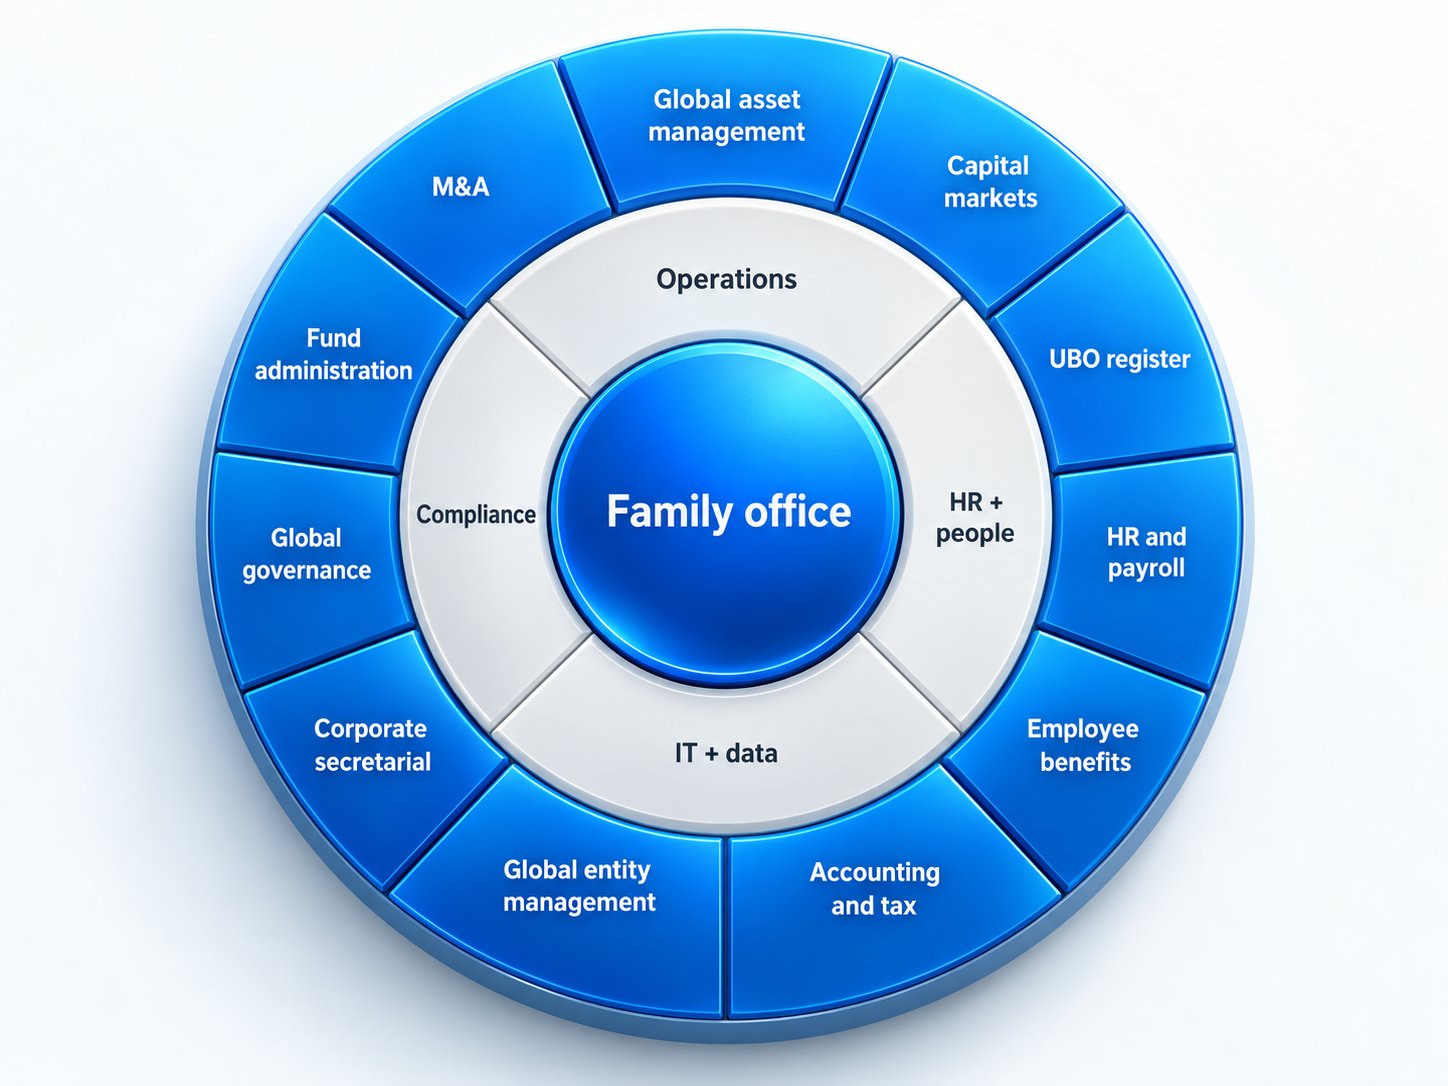
כל משרד משפחתי הוא ייחודי, ולעיתים קרובות אופיו מושפע ממורכבויות כגון פעילות של שלוחות והשקעות הפרוסות על פני כמה תחומי שיפוט.
מורכבויות אלה מולידות דרישות מתפתחות: הן מצד היחידים שהמשרד המשפחתי תומך בהם, והן מצד סביבה משפטית ורגולטורית מתוחכמת ודינמית יותר ויותר.
המומחיות שלנו מאפשרת לנו לשלוט במורכבות זו ולתמוך בתפעול חלק ויעיל של משרד המשפחה.
צוות שירותי העושר הפרטי שלנו משלב מומחיות עמוקה עם טווח הגעה גלובלי, כדי להבטיח שנכסיכם הבינלאומיים ינוהלו באופן מקצועי, יאובטחו, ישמרו על ערכם ויטופלו מבחינה מנהלית, בהתאם לכוונותיכם וליעדיכם ארוכי הטווח.
בשיתוף פעולה הדוק עם יועציכם, אנו מספקים שירות מותאם אישית לצרכיכם הספציפיים. תיהנו מניהול נכסים חלק ותואם רגולציה, הנשען על יכולתנו להגיב במהירות לשינויים בנסיבותיכם האישיות ולהתפתחויות רגולטוריות.
משרד משפחתי יחיד (SFO): עלויות ועמלות
משרד משפחתי יחיד (Single-Family Office, SFO) מגלם את שיא הניהול האישי של העושר ואת שירותי הייעוץ, המותאמים באופן בלעדי לצרכים המורכבים של משפחה אמידה אחת. הקמת SFO כוללת מערך שירותים מלא, ובכלל זה ניהול השקעות, תכנון עיזבון, ייעוץ מס, אסטרטגיות פילנתרופיה וניהול אורח חיים, ועוד. העלויות הכרוכות בהפעלת SFO הן ניכרות, ומשקפות את רוחב ועומק השירותים המותאמים אישית הניתנים.
- עלויות הקמה ראשוניות: עלויות ההקמה הראשוניות של SFO עשויות להשתנות במידה ניכרת בהתאם למורכבות ולהיקף השירותים הרצויים. תקציב ההקמה מכסה מבנה משפטי, טכנולוגיה, מקום העבודה והעסקת העובדים הראשונים.
- הוצאות תפעוליות: בUBS Global Family Office Report 2024 (320 משרדי משפחה, נכסים ממוצעים של כ-1.3 מיליארד USD) עלות ניהול המשרד עצמו הייתה כ-0.34% עד 0.45% מהנכסים בשנה, ונמוכה יותר במשרדים גדולים יותר; דמי ניהול ההשקעות מתווספים לכך. ההוצאות התפעוליות כוללות שכר עובדים, שכר טרחה של יועצים משפטיים ופיננסיים, תחזוקת טכנולוגיה ותפעול המשרד.
משרד משפחתי מרובה משפחות (MFO): עלויות ועמלות
משרדי משפחה מרובי משפחות (MFO) מציעים גישה שיתופית לניהול עושר, ומשרתים את צורכיהן של מספר משפחות בעלות הון עצמי גבוה. באמצעות איגום משאבים משיגים ה-MFO יתרונות לגודל, ובכך הם מהווים פתרון חסכוני יותר למשפחות המבקשות מערך שירותים מלא הדומה לזה של משרד משפחה יחיד (SFO), אך בעלות נמוכה יותר למשפחה.
- עלויות השתתפות ראשוניות: אף שאין עלויות הקמה הדומות להקמת SFO, משפחות עשויות לשלם עמלות ראשוניות בעת הצטרפות ל-MFO. עמלות אלה מיועדות לשילוב תיק ההשקעות של המשפחה בפלטפורמת ה-MFO, והן תלויות במורכבות עניינה של המשפחה.
- דמי ניהול שנתיים: משרדים משפחתיים מרובי משפחות (MFO) גובים בדרך כלל דמי ניהול שנתיים כאחוז מהנכסים שבניהולם, והשיעור יורד ככל שהנכסים גדלים. מבנה עמלות זה זול בדרך כלל יותר למשפחה בודדת בהשוואה לעלויות הפעלת משרד משפחתי יחיד ייעודי (SFO). בנוסף, MFO עשויים לגבות תשלום עבור שירותים ספציפיים על בסיס פרטני, ובכך להתאים את העלות לשירותים שנעשה בהם שימוש.
הן SFO והן MFO מציעים יתרונות ומבני עלויות מובחנים המותאמים לצרכיהן הייחודיים של משפחות אמידות. הבחירה בין SFO ל-MFO תלויה בגודל המשפחה, במורכבות צרכיה, ברצונה בבלעדיות ובשיקולי עלות. בעוד ש-SFO מציע התאמה אישית יוצאת דופן ופרטיות, MFO מספק פתרון חסכוני עם מגוון רחב של שירותים באמצעות משאבים משותפים. לקוחות פוטנציאליים צריכים לשקול בקפידה את יעדיהם לטווח ארוך, את היקף צרכיהם הפיננסיים והלא-פיננסיים ואת תקציבם לשירותי ניהול עושר לפני קבלת החלטה.
משרד המשפחה שלנו מאויש בצוות של אנשי מקצוע פנימיים או מומחים חיצוניים, בהתאם להעדפות המשפחה ולדרישותיה. הצוות כולל מנהלי השקעות, יועצי מס ויועצים משפטיים, מומחי ניהול סיכונים ואנשי מקצוע נוספים בעלי מומחיות בהיבטים שונים של ניהול עושר ואבטחה.
הורד את המצגת שלנו (כאן)
משרד משפחה
הוא ארגון המנהל את העושר של משפחה אחת או של מספר משפחות, תוך התמקדות בשימור ובצמיחה של נכסיהן לאורך דורות. משרד משפחתי מבצע בדרך כלל מספר פונקציות:
- בניית מבנה העושר וגיוון: המשרד המשפחתי מבנה את עושר המשפחה באמצעות פיזורו בין סוגי נכסים שונים, כגון נדל"ן, מניות, קרנות גידור ונכסים ייחודיים כמו יערות או קרקעות. גיוון זה נועד להבטיח את ההון ולצמצם סיכונים הכרוכים בתנודתיות השוק.
- גישת השקעה שמרנית: משרדי משפחה נוקטים בדרך כלל אסטרטגיית השקעה המתמקדת בביטחון. מטרתם העיקרית היא לשמר את ההון לפני שהם מחפשים הזדמנויות צמיחה. גישה שמרנית זו מבטיחה כי עושרה של המשפחה יישמר שלם לדורות הבאים.
- השקעות רגשיות והשקעות מורשת: משרדים משפחתיים עשויים להשקיע בנכסים בעלי ערך סנטימנטלי למשפחה, כגון יערות. בעלות על יערות עשויה להיות עבור בעלי ההון עניין רגשי או רומנטי, המסמל מורשת. מאחר שיערות במדינות כגון גרמניה מוחזקים לעיתים קרובות בתוך משפחות במשך דורות ואינם מניבים בהכרח תשואות גבוהות, חלק מהמשרדים המשפחתיים מחפשים השקעות מסוג זה מעבר לגבולות, במקומות כגון מרכז אמריקה או צפון אירופה.
- שימוש במערכות השקעה מתקדמות: משרדים משפחתיים מסוימים משתמשים במודלי השקעה מבוססי אלגוריתמים. מערכות אלה משתמשות במחוונים כגון "רמזור" (ירוק להשקעה, אדום להמתנה) כדי לקבל החלטות מבוססות נתונים וללא רגש, בהתאם לתנאי הכלכלה העולמית. המטרה היא לשמור על יציבות גם בעת משברי שוק.
- ביקורת על שמרנות יתר: יש הטוענים כי אסטרטגיות השקעה שמרניות מדי עלולות לעכב תרומה לחדשנות ולקידמה חברתית. אף ששימור העושר חיוני, השקעה פעילה בטכנולוגיות חדשות, במחקר ופיתוח, כגון פיתוח תרופות לסרטן או חיסונים, עשויה להניב השפעה חברתית חיובית ותשואה משמעותית. כמה אנשים בעלי הון, כגון האחים אנדריאס וטומאס שטרונגמן, הם דוגמה לכך בהשקעתם במחקר רפואי פורץ דרך.
בעיקרו של דבר, משרד משפחתי מנהל ומגן על עושרה של משפחה באמצעות מבנה קפדני והשקעות שמרניות, ולעיתים תוך שילוב נכסים רגשיים וטכנולוגיות השקעה מתקדמות. עם זאת, מתקיים דיון מתמשך בשאלת האיזון בין שימור העושר לבין השקעות פרואקטיביות המקדמות חדשנות ומתמודדות עם אתגרים עולמיים, ובכך מגדילות את האפשרויות לתשואה על ההשקעה.
ארכיטקטורה בנקאית למשרדים משפחתיים
לעיתים רחוקות נכשל הון משפחתי מחוסר תשואה. הוא נכשל מחוסר מבנה.
כאשר משרד משפחתי מפריד את פעילותו הבנקאית לפי תפקוד, הממשל התאגידי נגזר מכך באופן טבעי. נזילות תפעולית עבור המשרד עצמו. הון להשקעה המוחזק בנפרד ממנו. שמירת ניירות ערך ומתכות יקרות מופרדת מחשבונות העסקאות. סליקה בין-לאומית המבוצעת באמצעות קשר בנקאי שנבחר בשל היקף הכיסוי הקורספונדנטי שלו. אחזקות תאגידיות וישויות ייעודיות מנוהלות בנקאית בנפרד ממבנים אישיים, כך שהאיחוד הוא תרגיל דיווחי ולא מלאכת חפירה ארכיאולוגית.
ההפרדה אינה קפדנות מנהלית. היא קובעת באיזו מהירות יכולה המשפחה להשיב על שלוש שאלות שמגיעות תמיד ברגע הלא נכון: מה אנו מחזיקים, היכן הוא מצוי, ומי מורשה להעבירו.
אנו פועלים עם משרדים משפחתיים ויועציהם לעיצוב ההפרדה הזו, ולשמירה על שלמותה לאורך העברה בין-דורית, שינויי שיפוט ושינויים בהרכב הנכסים שביסודה.