International Finance Bank
הוא בנק להשקעות מתמחה המשרת עושר פרטי, פלטפורמות תאגידיות ומימון אסטרטגי ריבוני. פעילותו מתמקדת בבניית מבני הון, במימון ארוך טווח ובתיאום פיננסי חוצה גבולות, בהתאם למגבלות המוניטריות והגיאופוליטיות של העת הנוכחית.
IFB הוא בבעלות IFB Holdings LLC, חלק מ-IFC Group, ובבעלות הנהלתו. אין קבוצה חיצונית בעלת עניין מיוחד. תשומת לבנו שייכת לכם, כלקוחות מוסדיים מקומיים או זרים, ואנו ממלאים חובה זו באמצעות מצוינות וניסיוננו בניהול נכסים ובבנקאות תאגידית וייעוץ.
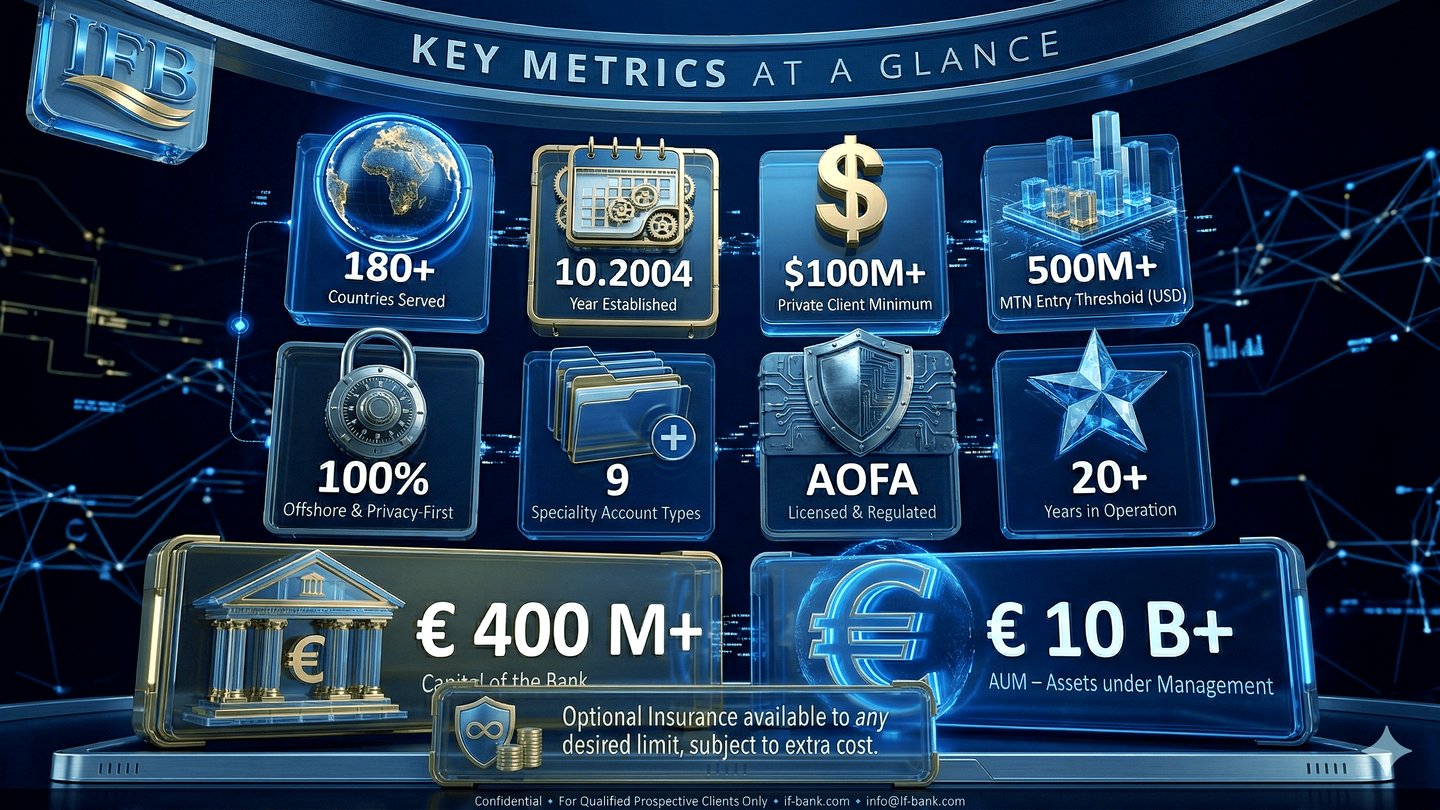
International Finance Bank LTD – Banque Financière Internationale LTD מעביר, מלווה, משקיע ומגן על כספים עבור לקוחות ברחבי העולם, מעסקים גדולים ועד בעלי חשבונות פרטיים. יחד עם חברות הבת והחברות המסונפות לו, הוא מציע מגוון רחב של מוצרים ושירותים לאנשים פרטיים ולעסקים, וכיום משרת לקוחות ב-37 מדינות.
רישיון הבנקאות שלנו, רישיון A, רישיון מלא לבנקאות חוץ-טריטוריאלית, מספר L1149, ניתן ביום 13 באוקטובר 2004 והוא בתוקף ברציפות מאז. הרגולטור שלנו הוא AOFA, אנג'ואן, איחוד איי קומורו.
IFB היא חברה בת של IFB Holdings LLC ובאמצעותה של International Finance Corporation Group ושל International Finance Corporation LLC.
מה מייחד אותנו
מימון ברמה זו פשוט רק לעיתים רחוקות. בעלי עסקים, אנשי מקצוע, ארגונים הומניטריים, משקיעים, ממשלות, בנקים ומנהלי קרנות גידור וקרנות פנסיה זקוקים כל אחד לפתרונות הבנויים סביב האסטרטגיה שלו. כאן International Finance Bank עושה את ההבדל.
IFB מתכננת פתרונות עבור אנשים בעלי הון עצמי גבוה, תאגידים וארגונים. לכל לקוח חזון ויעדים ייחודיים משלו, ולפיכך המלצותינו מותאמות אישית: הן מסייעות לכם לבנות, לנהל, לשמר ולהעביר את עושרכם. גישה זו מתאימה במיוחד כאשר מדובר בהנדסה פיננסית עבור תאגידים וארגונים, או בהעברת עושר בין דורות.
באמצעות הישויות המתקשרות עמו, IFB יוצר, מבנה ומנפיק מכשירים פיננסיים. ניתן לסחור בהם ולהעביר באמצעותם הון ביעילות מעבר לגבולות, או להשתמש בהם להבטחת מימונו של פרויקט. למטרות תאגידיות, הומניטריות או אישיות אנו מתכננים גם מוצרים בהתאמה אישית, בין אם הנפקת אג"ח חדשה, תעודת פיקדון, מניות או נגזרים, כך שתקבלו את המכשיר הטוב ביותר הזמין בהתאם לסיכון ולתשואה שתקבעו.
שירותי התאגידים שלנו משלימים את ההיצע, ואנו רואים בהם את מה שמבדיל את IFB בענף. עבור בעלי עסקים, אנו משלבים יעדים עסקיים ואישיים: תכנון עושר, הערכת שווי, תכנון מכירה והעברה, ותכנון מס לעסק במסגרת החוק. עבור אנשי מקצוע מצליחים, אנו מפשטים את ענייניהם הפיננסיים וממליצים על תוכנית עושר מקיפה, שעשויה לכלול אופציות על מניות, מניות מוגבלות ואסטרטגיות לפוזיציות מרוכזות.
עבור ארגונים הומניטריים אנו מספקים פתרונות לדרישות הפרויקט. עבור משקיעים אנו מציעים גישה מודרנית להשקעה, עם פתרונות גמישים, הזדמנויות רחבות יותר וטכנולוגיה מתקדמת. ממשלות המתמודדות עם ההשלכות הפיסקליות של אירועים גלובליים כגון COVID-19 יכולות להתמודד עמן באמצעות הנדסה פיננסית חדשנית. בנקים יכולים להסתייע בשירותי Bank2Bank ו-Bank4Bank שלנו. קרנות גידור וקרנות פנסיה יכולות להסתמך על שירותי קרנות ייעודיים המכסים את מכלול תהליך ההשקעה, לכל סוגי האסטרטגיות, מקומות ההתאגדות והמבנים.
יהיו הצרכים או האתגרים הפיננסיים שלכם אשר יהיו, International Finance Bank ניצב לרשותכם עם פתרונות אסטרטגיים מותאמים אישית. פנו אלינו וראו כיצד IFB יכול לסייע לכם להתקדם בביטחון.
נבנה לאורך שני עשורים של בנקאות חוצת גבולות
מאז שנת 2004 משרת IFB לקוחות שענייניהם חורגים מגבולותיו של שיפוט, מטבע או מסגרת בנקאית אחת. לאורך כל הדרך בנינו את המוסד על יסודות של רציפות, משמעת רגולטורית, חוסן תפעולי ושירות המושתת על מערכות יחסים.
ההיסטוריה שלנו היא עדות לעמידות, לא קישוט. בבנקאות בינלאומית לוותק יש משמעות, משום שהוא מוכיח כי מוסד מסוגל להסתגל לרגולציה חדשה, לדרישות לקוחות חדשות ולתנאי שוק חדשים מבלי לאבד את כיוונו האסטרטגי.
לאורך השנים חידדנו את מודל הפעילות שלנו כדי לעמוד בנסיבות הבנקאות הבין-לאומית המודרנית: תקני ציות מחמירים יותר, ביצוע מהיר יותר, ציפיות דיגיטליות רחבות יותר ומבני לקוחות מורכבים יותר. התפתחותנו הייתה של חיזוק מוסדי, שיפור מתמיד של הממשל, התהליכים והשירות, ולא התרחבות לשם התרחבות.
ניסיון זה מעצב כיום את אופן שירותנו ללקוחות פרטיים הפועלים בזירה הבינלאומית, ליזמים, למשרדים משפחתיים ולתאגידים. אנו ממשיכים להתמקד במה שחשוב ביותר: אמינות מוסדית, תהליך ברור, נגישות במספר שפות, קליטת לקוחות קפדנית וניהול קשר ישיר.
עבור IFB, ההיסטוריה היא הוכחה בהווה ולא טענה שיווקית רטרוספקטיבית. היא מעידה על המשכיות, שיקול דעת ואחריות נאמנות, תכונות שנותרו חיוניות בבנקאות חוצת גבולות.
מי אנחנו
1. בנקים להשקעות פרטיות ולשימור עושר
הגדרה ומנדט. בנקים להשקעות ולשימור עושר, שאחד מהם הוא IFB, קיימים כדי לשמור על נכסים ניכרים, להצמיח אותם ולנהלם עבור יחידים אמידים, משרדים משפחתיים, קרנות ומשקיעים מוסדיים. מוקד פעילותם הוא הגנה ארוכת טווח על נכסים, שימור הון, ניהול תיקים זהיר וייעוץ דיסקרטי.
אופן הפעילות שלנו: מבנה אומניבוס ברוטו. העברות מזומנים וניירות ערך עוברות דרך חשבונות נוסטרו במבנה אומניבוס ברוטו, שבהם נכסי כל לקוח מופרדים בתוך חשבון מאוחד המתנהל אצל בנק קורספונדנט או בחשבונות סליקה.
- בהעברות במזומן, המוסד מחייב את תת-החשבון של הלקוח בתוך החשבון המרוכז (omnibus) ושולח את ההעברה באמצעות מערכות תשלומים מקובלות כגון SWIFT או SEPA.
- בהעברות של ניירות ערך, המוסד מבצע את הסילוק באמצעות מערכות סליקה מוכרות כגון Euroclear או DTC, על בסיס מסירה כנגד תשלום (DVP). כל עסקה נרשמת בנפרד תחת מזהה לקוח ייחודי, דבר המבטיח שקיפות ומגן על הנכסים.
מאחר שפוזיציות כל לקוח נרשמות על בסיס ברוטו, הנכסים מופרדים בספרי הבנק וההתאמה מדויקת. זיהוי ברור של נכסי הלקוחות מחזק את ניהול הסיכונים, ובמיוחד במקרה של כשל או חדלות פירעון של צד נגדי. באיחוד האירופי, מסגרות כגון MiFID II ו-EMIR מחייבות דיווח ברמת הלקוח; IFB מיישם תקנים דומים, ולפיכך כל תנועה של מזומנים וניירות ערך נרשמת ונבחנת.
“מבני חשבון מאוגד (omnibus) מוכרים במפורש במסגרת MiFID II, CASS, כלל 15c3-3 של ה-SEC, CSDR ומשטרים רגולטוריים מקבילים ברחבי העולם. הם מהווים את המודל התפעולי הסטנדרטי לשמירת נכסים גלובלית, ל-prime brokerage ולסליקה. הבעלות הנהנית נשמרת באמצעות ספרים ורישומים פנימיים ולא באמצעות ייעוד IBAN נפרד לכל לקוח, בהתאם לתשתית הסילוק הבין-לאומית ולציפיות הרגולטוריות.”
פעילויות ומאפיינים עיקריים
- שימור הון וניהול סיכונים. המטרה הראשונה היא לשמור על כוח הקנייה של ההון לאורך דורות, באמצעות הקצאה שמרנית לתיקים מאוזנים בקפידה של מזומן, זהב, אג"ח, נדל"ן מהשורה הראשונה, מניות במדינות יציבות והשקעות אלטרנטיביות נבחרות.
- פרטיות וסודיות. בנקים אלה מקפידים על סודיות הלקוח ברף גבוה יותר, פועלים בדיסקרטיות, ולעיתים קרובות עושים זאת בשיפוטים שמסגרותיהם המשפטיות מגנות בתוקף על הבעלות ועל הפרטיות.
- ייעוץ אישי. הייעוץ מותאם באופן הדוק ללקוח ומשתרע לעיתים קרובות על תכנון עיזבון, הפחתת מס, שירותי נאמנות, העברת עושר בין דורות וניהול משרד משפחתי מותאם אישית.
- בחירת שיפוטים יציבים. בדרך כלל הם מתאגדים במדינות הידועות בנייטרליות פוליטית, ביציבות חקיקתית, במערכות משפט מתוחכמות ובבהירות רגולטורית, כגון שווייץ, ליכטנשטיין, לוקסמבורג או סינגפור.
- מודל רווחיות שמרני. ההכנסות נובעות בעיקר מעמלות ניהול, ייעוץ ושמירת נכסים ומתגמול מבוסס נכסים, ולא ממסחר ספקולטיבי או מהלוואות אגרסיביות.
2. בנקים פרטיים
הגדרה ומנדט. בנקים פרטיים מספקים שירותים פיננסיים מותאמים אישית וניהול עושר לאנשים בעלי הון גבוה ובעלי הון גבוה במיוחד (HNWI ו-UHNWI). הם דומים לבנקים לשימור עושר, אך בדרך כלל שואפים לצמיחה לצד שימור ועשויים להציע מגוון רחב יותר, ולעיתים מסוכן יותר, של מוצרי ניהול נכסים.
פעילויות ומאפיינים עיקריים
- ניהול עושר הוליסטי. תכנון פיננסי מקיף, צבירת עושר, ניהול נכסים דיסקרציוני, ייעוץ מס והזדמנויות השקעה מתוחכמות.
- גישה מאוזנת לסיכון. שימור ההון נותר חיוני, אך נכונות רבה יותר ליטול סיכון לצורך צמיחת הון מבדילה אותם ממוסדות המתמקדים בשימור עושר בלבד.
- ניהול קשר אישי. בנקאי פרטי ייעודי אחראי על תיק ההשקעות של כל לקוח.
3. בנקי השקעות (מימון תאגידי)
הגדרה ומנדט. בנקים להשקעות, להבדיל מבנקים לשימור עושר, מגייסים הון עבור תאגידים, ממשלות ומוסדות, מייעצים בנושא מיזוגים ורכישות (M&A), מחתימים הנפקות של ניירות ערך וסוחרים במכשירים פיננסיים בשווקים ראשוניים ובשווקים משניים.
פעילויות ומאפיינים עיקריים
- מימון תאגידי וייעוץ. מיזוגים, רכישות, ארגוני מחדש והנפקות ראשוניות לציבור (IPO).
- מסחר וברוקראז'. מסחר פעיל במניות, באג"ח, בסחורות ובנגזרים, ושירותי ברוקראז' ראשי.
- מודל של סיכון גבוה ותשואה גבוהה. ההכנסות תלויות במידה רבה בתנועות השוק, ברווחי מסחר, בדמי ייעוץ ובעמלות הנפקה.
מה אנחנו לא
4. בנקים מסחריים וקמעוניים מסורתיים
הגדרה ומנדט. בנקים מסחריים ובנקים קמעונאיים משרתים את שוק ההמונים של לקוחות פרטיים ועסקיים, באמצעות חשבונות עו"ש, אשראי ובנקאות יומיומית. מטרתם העיקרית היא רווח לטווח קצר עד בינוני ממרווחי ריבית, מעמלות ומדמי טיפול בהלוואות ובפיקדונות.
פעילויות ומאפיינים עיקריים
- התמקדות בקהל הלקוחות הרחב. מוצרי יסוד כגון חשבונות עו"ש וחיסכון, הלוואות אישיות, משכנתאות, כרטיסי אשראי ומימון צרכני.
- מודל הכנסות מבוסס נפח. ההכנסה נובעת בעיקר מההפרש בין ריביות האשראי לריביות הפיקדונות (מרווח הריבית נטו), יחד עם עמלות כגון עמלות עסקאות וחריגה ממסגרת האשראי.
- סניפים וערוצים דיגיטליים. רשת סניפים רחבה, בתוספת בנקאות דיגיטלית שתוכננה לנגישות המונית ולנוחות.
- חשיפה לסיכון מתונה. ניהול הסיכונים מתמקד בהערכת אשראי ובנזילות, תוך דגש מועט יותר על ניהול עושר מתוחכם או שימור נכסים.
5. בנקים אוניברסליים
הגדרה וייעוד. בנקים אוניברסליים משלבים בנקאות קמעונאית, מסחרית, השקעות ופרטית בארגון אחד, ומשרתים את כל הלקוחות, מצרכנים בשוק ההמוני ועד תאגידים גדולים ולקוחות פרטיים אמידים.
פעילויות ומאפיינים עיקריים
- הכנסות מגוונות. הכנסות מהלוואות, מפיקדונות, מעמלות, מפעילות בשווקי הון, מניהול עושר ומייעוץ השקעות.
- היצע מקיף. מגוון רחב של שירותים למגזרים רבים, תוך ניצול יתרונות לגודל ולהיקף.
- ניהול סיכונים מורכב. מגוון הפעילויות מחייב מסגרות סיכון מתקדמות המאזנות בו-זמנית בין סיכוני קמעונאות, השקעות וניהול עושר.
הכירו אותנו
IFB Investment Bank: הבחירה לפעולות פיננסיות מורכבות
במימון הגלובלי, בחירת בנק ההשקעות עשויה להכריע אם פעולה מורכבת תצלח. International Finance Bank הוא בחירה טבעית למיזמים פיננסיים תובעניים, משבעה טעמים.
1. היקף גלובלי, מומחיות מקומית
IFB מעניק ללקוחותיו גישה לשווקים הפיננסיים המרכזיים בעולם, ומשלב היקף זה עם ידע מקומי. הצוותים שלנו מכירים את הדינמיקה, הרגולציה והתרבות של השווקים האזוריים, כך שהייעוץ שתקבלו מתאים להקשר שלכם.
2. מגוון מלא של שירותים
מייעוץ במיזוגים ורכישות ועד ניהול נכסים ומימון מובנה, IFB מכסה את כל הספקטרום. הלקוחות מוצאים מערך פתרונות קוהרנטי אחד ואינם נדרשים לכמה בנקים לצרכים שונים.
3. פתרונות פיננסיים חדשניים
המימון הגלובלי אינו עומד במקום. IFB מפתח באופן מתמיד מוצרים ופתרונות פיננסיים חדשים העונים על האתגרים וההזדמנויות הייחודיים של השווקים כיום.
4. ניהול סיכונים ממושמע
פעולות מורכבות כרוכות בסיכון מטבען. מסגרת הסיכונים שלנו מזהה סיכונים אלה ומצמצמת אותם באמצעות כלים ומודלים אנליטיים.
5. ניסיון
מאז 2004 פועל IFB בעסקאות חוצות גבולות במגוון ענפים ואזורים. ניסיון אינו ערובה לתוצאות עתידיות, אך הוא מעצב שיקול דעת, קפדנות ומחויבות להצלחת הלקוח.
6. הלקוח במרכז
כל פתרון נבנה סביב צרכיו ויעדיו הספציפיים של הלקוח. תשומת לב אישית משולבת במומחיות בינלאומית.
7. אתיקה ויושרה
בענף שמושתת על אמון, IFB דבק בתקנים אתיים נוקשים. הלקוחות יכולים להישען על התנהלות המאופיינת בשקיפות, ביושרה וברמה הגבוהה ביותר של התנהגות מקצועית.
בקצרה
בפעולות פיננסיות מורכבות, בחירת בנק ההשקעות עושה את כל ההבדל. בזכות היקף פעילותו העולמי, מגוון שירותיו, חדשנותו והמוניטין שלו, International Finance Bank הוא הבחירה הנכונה ללקוחות תובעניים, המשיגים את יעדיהם בביטחון ובאבטחה.
IFB Private Bank: הבחירה של אנשים בעלי הון גבוה
אנשים בעלי הון רב (HNWI) זקוקים למומחיות ולשותף מהימן המבין את צרכיהם ושאיפותיהם המיוחדים. International Finance Bank עונה על צורך זה, משבעה טעמים.
1. פתרונות פיננסיים בהתאמה אישית
תיקי ההשקעות של אנשים בעלי הון גבוה מורכבים לרוב ומחייבים פתרונות מותאמים. בין אם מדובר בתכנון עיזבון, בתכנון מס חוקי או באסטרטגיית השקעות, IFB מתכנן פתרונות התואמים את יעדיו של כל לקוח ואת רמת הסיכון שהוא מוכן לקבל.
2. גיוון גלובלי
הנוכחות הבינלאומית שלנו מאפשרת ללקוחות לגוון בין סוגי נכסים ואזורים גאוגרפיים, דבר שעשוי לשפר את האיזון בין סיכון לתשואה ולהגביר את חוסנו של התיק.
3. גישה בלעדית להשקעות
הרשת שלנו פותחת הזדמנויות השקעה הזמינות לציבור הרחב לעתים רחוקות בלבד, החל מעסקאות הון פרטי (private equity) ועד נדל"ן במיקומים מובחרים, ומעניקה ללקוחות יתרון בבניית עושר.
4. שימור הון ותכנון מורשת
עבור לקוחות רבים, שימור העושר ותכנון המורשת חשובים לא פחות מיצירתו. IFB מציע הקמת נאמנויות, תכנון עיזבון וייעוץ פילנתרופי, כך שהעושר יועבר לדורות הבאים ביעילות ובמטרה ברורה.
5. דיסקרטיות ופרטיות
אנו מטפלים בכל המידע והעסקאות של הלקוחות בסודיות מוחלטת, ואבטחת סייבר חזקה מגינה הן על הנכסים והן על הנתונים.
6. מנהלי קשרי לקוחות ייעודיים
לכל לקוח מוקצה מנהל קשר ייעודי, המשמש נקודת קשר יחידה לכל עניין פיננסי. המנהלים שלנו הם מומחים פיננסיים שהוכשרו לדרישות המיוחדות של אנשים בעלי הון גבוה, והשירות שהם מעניקים הוא אישי ורציף.
7. פרקטיקה אתית ושקופה
במקום שבו עבירות פיננסיות שוחקות אמון, מחויבותו של IFB לאתיקה ולשקיפות בולטת. ההשקעות מנוהלות ביושרה, בהתאם לדין ולנורמות אתיות.
בקצרה
עבור בעלי הון גבוה המבקשים שותף שמבין את צרכיהם, את שאיפותיהם ואת חששותיהם, International Finance Bank היא הבחירה הנכונה. שירותיה המותאמים אישית, היקף פעילותה העולמי ואופן התנהלותה האתי הופכים אותה למקום שבו ניתן להצמיח עושר, לשמרו ולהעבירו הלאה באופן בעל משמעות.
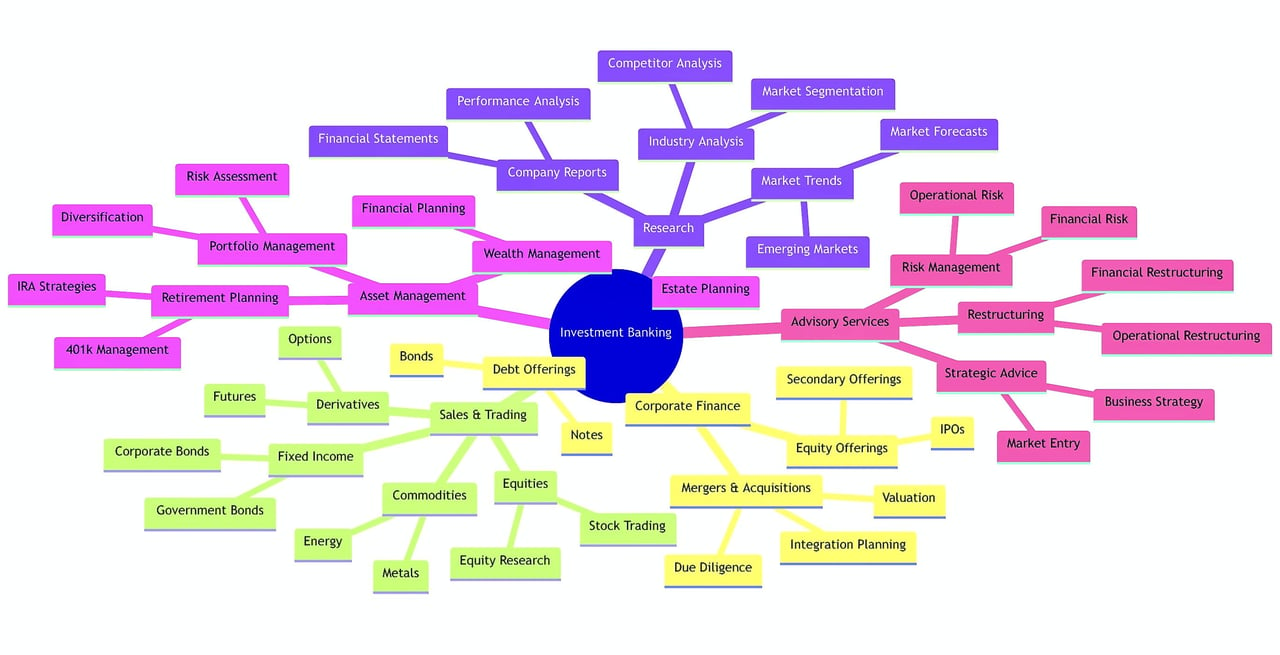
בנקאות השקעות ובנקאות מסחרית: שני עמודי התווך של הפיננסים הגלובליים
בנקים להשקעות ובנקים מסחריים הם זה זמן רב שני עמודי התווך של המערכת הפיננסית העולמית. שניהם בנקים, אך תפקידיהם, לקוחותיהם והרגולציה החלה עליהם שונים בתכלית. חיבור זה מציג את ההבדלים הללו מנקודת מבט בינלאומית ומראה כיצד כל אחד מהם משרת את הכלכלה העולמית.
שורשים היסטוריים
ההפרדה בין בנקאות השקעות לבנקאות מסחרית היא תופעה עולמית ולא מאפיין של מדינה אחת. בשיפוטים רבים נשמרה ההפרדה בין השתיים כדי להגן על חסכונות הציבור מפני הסיכונים הגבוהים יותר של מסחר בניירות ערך ופעילויות ספקולטיביות אחרות. הסרת הרגולציה והבנקאות האוניברסלית טשטשו את הגבול בשנים האחרונות, אך ההבדלים המהותיים נותרו בעינם.
תפקידי ליבה
בנקי ההשקעות הם אדריכליו של עולם הפיננסים. הם מארגנים עסקאות מורכבות כגון מיזוגים ורכישות, הנפקות ראשוניות לציבור (IPO) וצורות אחרות של ארגון מחדש תאגידי, והם המוסדות שאליהם פונים תאגידים גדולים, ממשלות ובעלי הון גבוה בשווקים הגלובליים.
הבנקים המסחריים הם עמודי התווך של הכלכלה היומיומית. הם מקבלים פיקדונות, מעניקים אשראי בצורות שונות ומפעילים מערכות תשלומים, ובכך מנתבים כספים מחוסכים ללווים, הן בכלכלות המקומיות והן בבין-לאומיות.
לקוחות והכנסות
בנקי השקעות משרתים שוק צר יותר של לקוחות תאגידיים ואנשים בעלי הון גבוה, ומרוויחים בעיקר מעמלות ייעוץ, מעמלות הנפקה (חיתום) ומרווחי מסחר. בנקים מסחריים משרתים בסיס רחב של יחידים, עסקים קטנים ותאגידים גדולים, ומרוויחים בעיקר מהפער בין הלוואות לפיקדונות ומעמלות על שירותים כגון העברות ותחזוקת חשבון.
רגולציה
הרגולציה משתנה ממדינה למדינה, אך בדרך כלל משקפת את פרופילי הסיכון השונים. בנקים מסחריים מחזיקים בפיקדונות הציבור ולפיכך כפופים לכללים ולפיקוח מחמירים, לרבות דרישות נאותות הון ותוכניות לביטוח פיקדונות, השונות זו מזו בפרטים אך משרתות מטרה אחת: הגנה על הצרכן.
גם בנקי השקעות נתונים להסדרה, אך בדרך כלל במרחב שיקול דעת רחב יותר. רשויות כגון Financial Conduct Authority (FCA) בבריטניה, או רשויות לאומיות באיחוד האירופי בתיאום של European Securities and Markets Authority (ESMA), מפקחות עליהם תוך התמקדות בשלמות השוק ובהגנה על משקיעים, ולא בביטחון הפיקדונות.
עידן הבנקאות האוניברסלית
בנקאות אוניברסלית, המשלבת בנקאות להשקעות ובנקאות מסחרית במוסד אחד, צברה תאוצה ברחבי העולם. היא מציעה שירותים פיננסיים ממקור אחד, אך מעוררת חששות לניגודי עניינים ולסיכון מערכתי, ובפרט ביחס ליציבות הפיננסית העולמית.
בקצרה
בנקי השקעות ובנקים מסחריים הם גופים נפרדים אך משלימים. ההבדלים ביניהם בתפקיד, בלקוחות וברגולציה חיוניים ליציבותם וליעילותם של השווקים הבינלאומיים. בעולם מקושר יותר ויותר, הבנתם היא המפתח לפעילות בכלכלה הגלובלית.