שליטה בירושה חוץ-טריטוריאלית -
ציר העושר של IFB ושל IFC-capitals
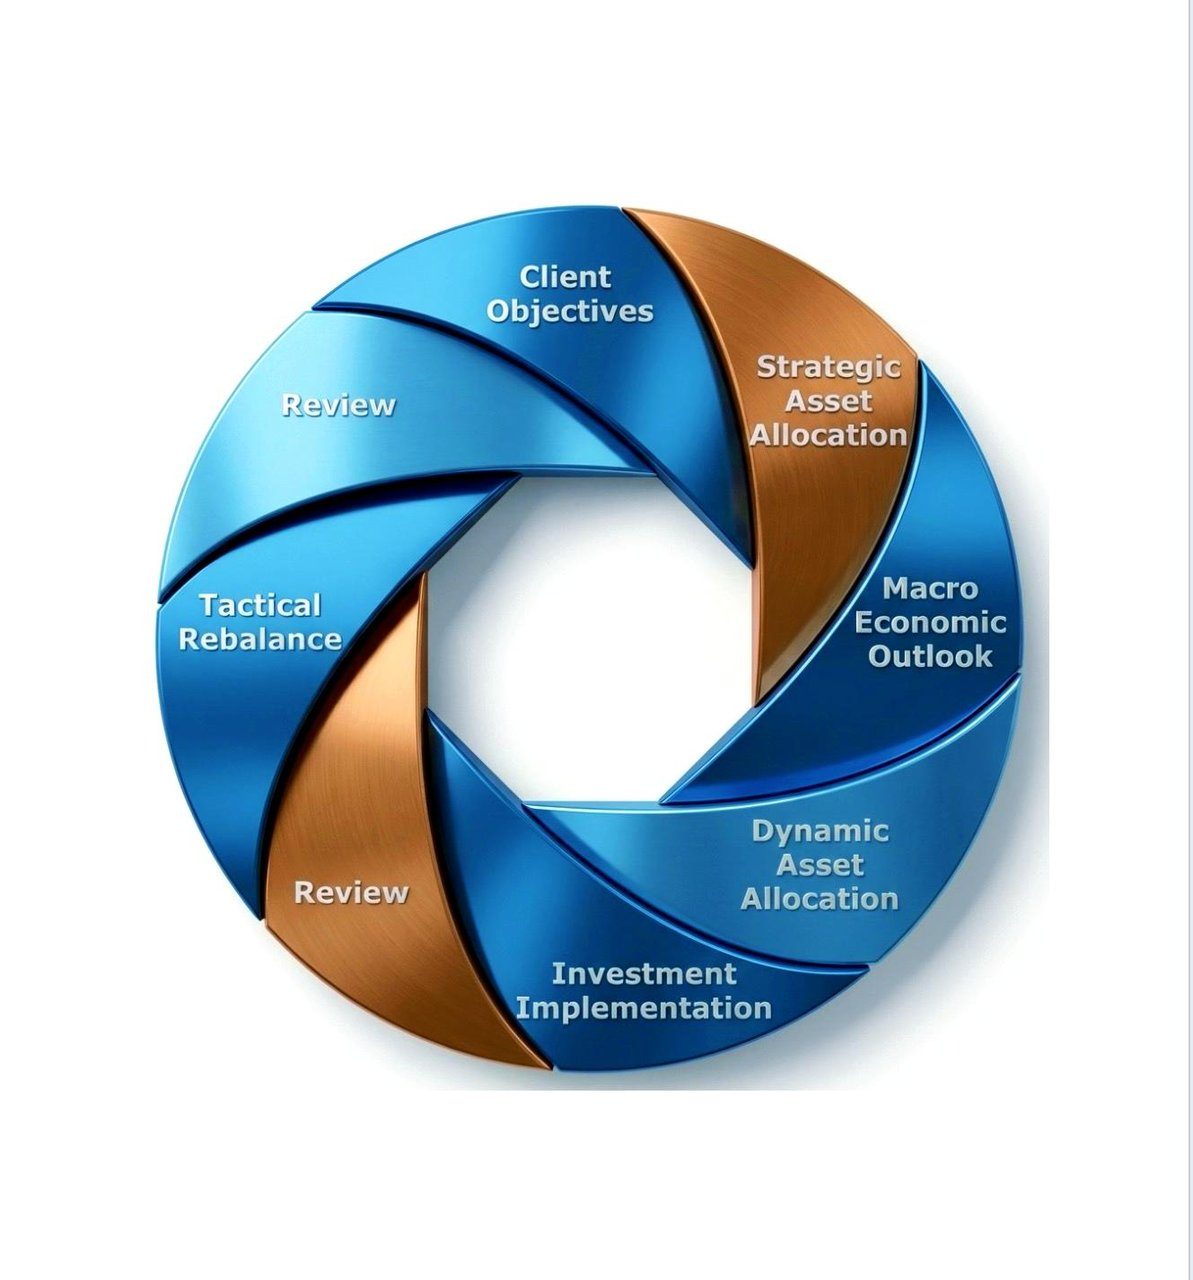
שירותי ניהול העושר שלנו
ניהול עושר מתייחס למכלול שירותים ומוצרים פיננסיים המיועדים לאנשים בעלי הון גבוה (HNWIs), ללקוחות אמידים ולמשפחות.
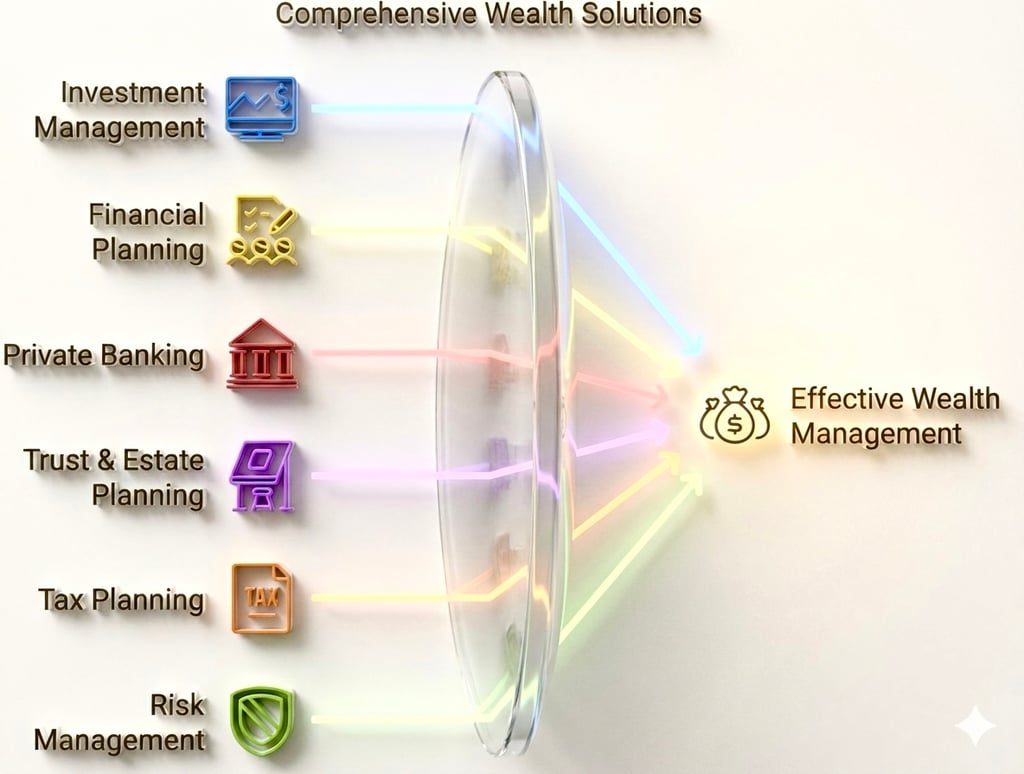
שירותים אלה נועדו לסייע ללקוחות להצמיח, לשמר ולנהל את עושרם ביעילות רבה יותר. בין המוצרים והשירותים הבנקאיים העיקריים לניהול עושר:
- ניהול השקעות: שירות זה כולל ניהול מקצועי של תיק ההשקעות של הלקוח, אשר עשוי לכלול מניות, אג"ח, קרנות נאמנות, קרנות סל (ETF) ונכסים אחרים. מנהלי ההשקעות פועלים לשיפור התשואה המותאמת לסיכון של התיק בהתאם ליעדיו הפיננסיים של הלקוח, לסובלנותו לסיכון ולאופק ההשקעה שלו (להסכם ראו כאן).
- תכנון פיננסי: מנהלי עושר מסייעים ללקוחות לגבש תוכנית פיננסית מלאה, תוך התחשבות בגורמים כגון הכנסות, הוצאות, השקעות, אסטרטגיות מס ויעדי פרישה. כך יכולים הלקוחות לקבל החלטות מושכלות בנוגע לעושרם ולהשיג את יעדיהם הפיננסיים.
- בנקאות פרטית: שירותי בנקאות פרטית מיועדים ללקוחות בעלי הון גבוה ומציעים פתרונות פיננסיים מותאמים אישית, כגון מוצרי אשראי מותאמים, ייעוץ השקעות מותאם ושירותי בנקאות ייחודיים.
- תכנון נאמנויות וירושות: אנשי מקצוע בניהול עושר מסייעים ללקוחות ליצור ולנהל נאמנויות, צוואות ותוכניות ירושה, כדי להבטיח שהעושר יועבר וישומר בהתאם לרצונם, תוך צמצום חבויות המס והסיכונים המשפטיים האפשריים.
- תכנון וייעוץ מס: שירות זה כולל גיבוש אסטרטגיות יעילות מבחינה מיסויית עבור לקוחות, לרבות צמצום חבות המס, זיהוי הזדמנויות לחיסכון במס והבטחת עמידה בתקנות המס.
- ניהול סיכונים וביטוח: מנהלי עושר מסייעים ללקוחות להעריך ולנהל סיכונים שונים הכרוכים בנכסיהם הפיננסיים, וכן מספקים ייעוץ בנוגע למוצרי ביטוח מתאימים להגנה על עושרם, כגון ביטוח חיים, ביטוח סיעודי וביטוח רכוש וחבויות.
- תכנון פרישה: כולל פיתוח אסטרטגיה מלאה שנועדה לסייע ללקוחות להגשים את אורח החיים הרצוי בפרישה, תוך התחשבות בגורמים כגון הכנסה צפויה בפרישה, הוצאות ועלויות בריאות אפשריות.
- ייעוץ פילנתרופי: מנהלי עושר מסייעים ללקוחות בגיבוש וביישום אסטרטגיות פילנתרופיות, לרבות הקמת נאמנויות צדקה, קרנות או קרנות בניהול תורמים התומכות בנושאים העולים בקנה אחד עם ערכיהם ויעדיהם.
- שירותי משרד משפחה: בנקים מסוימים מציעים שירותי משרד משפחה מיוחדים לניהול עושרן של משפחות בעלות הון גבוה במיוחד, ומספקים מגוון רחב של שירותים פיננסיים, משפטיים ואדמיניסטרטיביים ושירותי מס, וכן מתאמים עם יועצים חיצוניים אחרים.
- השקעות אלטרנטיביות: בנוסף למוצרי ההשקעה המסורתיים, ללקוחות ניהול עושר עשויה להיות גישה להזדמנויות השקעה אלטרנטיביות, כגון קרנות גידור, הון פרטי, הון סיכון, נדל"ן וסחורות.
ניהול עושר בין-דורי מאובטח
האם ברצונכם להבטיח את עתידכם הפיננסי ולהגדיל את הונכם? שירותי ניהול העושר של הבנק שלנו יכולים לסייע לכם בכך.
עם צוות של יועצים פיננסיים מנוסים לרשותך, תוכל לקבל אסטרטגיות השקעה מותאמות אישית ליעדיך הפיננסיים הייחודיים. בין אם אתה מעוניין לחסוך לפנסיה, לממן את לימודי ילדיך או פשוט להגדיל את הונך לאורך זמן, הצוות שלנו יסייע לך לבנות תוכנית להשגת יעדיך הפיננסיים.
שירותי ניהול העושר שלנו כוללים מגוון אפשרויות השקעה, ובהן מניות, אגרות חוב, קרנות נאמנות ועוד. אנו מציעים גם שירותי תכנון פיננסי, שיסייעו לכם להתמודד עם המורכבות של מיסוי, תכנון עיזבון ושיקולים פיננסיים נוספים.
היועצים שלנו כאן כדי להעניק לך הכוונה ותמיכה מקצועיות בכל שלב. אז למה לחכות? קח שליטה על עתידך הפיננסי כבר היום והירשם לשירותי ניהול העושר שלנו.
הורד את המצגת שלנו
ניהול עושר חוץ-טריטוריאלי – המדריך המקיף (מהדורת 2025)
מדריך מורחב למשפחות בעלות הון עתק, למשרדי משפחה יחידים ורב-משפחתיים ולתאגידים בעלי פעילות חוצת גבולות
1. פתיחה: עידן חדש של ניידות הון
בעידן המאופיין ברטוריקה של נסיגה מהגלובליזציה, ובה בעת בקישוריות דיגיטלית חסרת תקדים, בעלי הון בעלי חזון מבינים כי גיוון תחומי השיפוט הריבוניים שבהם מוחזק הונם אינו עוד עניין של בחירה אלא הנחת יסוד. כאשר היקף ההחזקות חוצות הגבולות עולה כיום על 14.3 טריליון דולר ארה"ב, ושיעור הצמיחה השנתי המצטבר של הונם של בעלי הון גבוה במיוחד צפוי לעמוד על 5.7% עד 2030, המודל החוץ-טריטוריאלי המודרני עבר מחשאיות ומחוסר שקיפות לאופטימיזציה תוך עמידה מלאה בדרישות הדין והרגולציה. מיקומנו באנז'ואן שבאיחוד קומורו הוא בצומת שבין מסורת דיני הנאמנויות של העולם הישן לבין האפשרויות שמציעות טכנולוגיות פינטק גמישות: מקום שבו גמישות פוגשת תשתית משפטית איתנה.
1א. גורמים מאקרו-כלכליים עולמיים והגירת עושר
- תנודתיות גיאופוליטית – 27 מדינות ריבוניות חוו הורדת דירוג אשראי ריבוני בשנת 2024 בלבד, דבר שהוביל לבריחת נכסים.
- סחף מיסוי – שיעור המס הממוצע במדרגה העליונה ב-OECD עולה כיום על 45%, ושוחק את אפקט הריבית דריבית אצל יוצרי עושר פעילים.
- פיחות מטבעות – המאזנים של בנקים מרכזיים במדינות ה-G4 התרחבו ב-32% מאז המגפה, ולפיכך נדרשות הגנות מט"ח.
- נוודות דיגיטלית – למעלה מ-60 תחומי שיפוט מציעים כיום אשרות ניידות עם מיסוי מופחת, המזרזות גמישות במקום המושב.
- תחכום רגולטורי – CRS 2.0 ומנגנוני המס המינימלי הגלובלי של עמוד התווך השני מתגמלים מבנים המגלים מהות אמיתית.
2. הגדרת ניהול עושר חוץ-טריטוריאלי, חצי-חוץ-טריטוריאלי ובעל מושב כפול
- חוץ-טריטוריאלי: התאגדות ושמירת נכסים בשיפוטים בעלי מס אפסי או נמוך, בדרך כלל מחוץ למדינת מגוריו של הלקוח.
- מיד-שור: תחומי שיפוט היברידיים (כגון אירלנד ומלטה) המציעים דרכון אירופי (EU passporting) עם הטבות מס מתונות.
- מושב כפול: שילוב אסטרטגי של מטה תאגידי בתחום שיפוט יבשתי (onshore) עם יחידת גזברות או SPV בתחום שיפוט חוץ-טריטוריאלי, לשם מיטוב התפיסה הרגולטורית והיעילות המיסויית.
3. יתרונות אסטרטגיים למשפחות ותאגידים בעלי הון גבוה במיוחד (UHNW)
- הגנה על נכסים ברמה מוסדית – חוקי חומת-אש, ותקופות לתקיפת העברות במרמה הקצרות עד כדי שנתיים בלבד.
- נזילות רב-מטבעית – סילוק מטבע חוץ מיידי ב-26 זוגות מטבעות מרכזיים, חיוני לפעילות מיזוגים ורכישות גלובלית.
- הטבות פרימיום בבנקאות פרטית – קווי אשראי מותאמים אישית כנגד בטוחות מגוונות, שילובי כרטיס מטוס פרטי.
- גישה לזרימת עסקאות – כניסה מוקדמת לשוקי משנה של הון פרטי, להשקעות משותפות בהון סיכון ולאשראי פרטי: לעיתים קרובות תחת ISIN בקידוד NA.
- ירושה בין-דורית – נאמנויות שושלתיות המשתרעות על פני 150 שנה ויותר, עם הסכמי ממון המשולבים ברמת שטר הנאמנות.
- ארביטראז' רגולטורי – היכולת לנצל משטרי IP-box, מס טונאז' או מסגרות של תאי ביטוח שבויים.
4. יסודות המשפט, הרגולציה והמיסוי בפירוט
הציות הוא תנאי שאין בלעדיו לבניית מבנים חוץ-טריטוריאליים בימינו. להלן ננתח את החוקים העיקריים ואת השלכותיהם המעשיות.
- תקן הדיווח המשותף של ה-OECD (CRS) 2.0 – בתוקף ב-121 שיפוטים; דיווח מורחב על נכסים דיגיטליים החל מינואר 2026.
- FATCA האמריקאי – נותר בעל תוקף אקסטרטריטוריאלי; טיפול קפדני בטפסי W‑9/W‑8BEN הוא חובה לגבי מוטבים בעלי זיקה לארה"ב.
- BEPS 2.0 עמוד התווך השני – מס מינימום גלובלי של 15% על תאגידים בהיקף ההסדר; מוקל באמצעות פטורים מבוססי ממשות וזיכויי QDMTT.
- כללי תאגידים זרים נשלטים (CFC) – ערנות מוגברת בבריטניה, באוסטרליה ובדרום אפריקה; אסטרטגיות לגיטימיות של דחיית מס נותרות בתוקף.
- תקנות המהות הכלכלית (Economic Substance Regulations) – איי קיימן, האיים הבריטיים הבתולים (BVI) ועתה גם אנג'ואן מחייבות נוכחות מוכחת של מרכז ניהול ושליטה.
5. בחירת השיפוט הנכון – גורמים כמותיים ואיכותיים
הבחירה חורגת מעבר למס: סיכון תדמיתי, עומק מערך ספקי השירות, רשתות אמנות דו-צדדיות, קישוריות אווירית ואף ניצול הפרשי אזורי זמן (קריטי לסוחרים) הם כולם שיקולים רלוונטיים.
| שיפוט | מס רווחי הון | עומק דיני הנאמנות | רשת אמנות | קישוריות טיסות | מערך השירותים | CRS |
|---|---|---|---|---|---|---|
| אנג'ואן (קומורו) | 0 % | IBC מודרני ונאמנויות | 11 אמנות | שכירות ישירה באיחוד האירופי ובמפרץ | מרכז פינטק צומח | כן |
| איי קיימן | 0 % | STAR & PTC | למטרות דיווח מס בלבד | טיסות יומיות לארצות הברית ולבריטניה | נוכחות מבוססת של משרדי משפט ושל ארבע חברות הביקורת הגדולות | כן |
| סינגפור | 0% (פטור לקרנות) | VCC, S13O/U | למעלה מ-90 אמנות למניעת כפל מס (DTAA) | צומת תעופה עולמי | בנקאות וביקורת ברמה הגבוהה ביותר (Tier-1) | כן |
| אבו דאבי (ADGM) | 0 % | רישום קרן/נאמנות | למעלה מ-130 BITs | הגעה תוך שבע שעות ל-80% מהתמ"ג | התרחבות מהירה | כן |
| לוקסמבורג | 0% על SICAV | SPF, RAIF | יותר מ-80 אמנות למניעת כפל מס (DTAA) | טיסות יומיות בארצות הברית | צנרת האיחוד האירופי לקרנות | כן |
| ברמודה | 0 % | נאמנויות ייעודיות | 46 אמנות | ניתוב דרך החוף המזרחי של ארצות הברית | מוקד מוביל בתחום הביטוח השבוי | כן |
5א. זרקור: אנג'ואן, קומורו – הצומת של האוקיינוס ההודי
חוק החברות העסקיות הבינלאומיות של אנג'ואן (2005) והתיקונים שבאו בעקבותיו ב-2022 מאפשרים מבני מניות מרובי סוגים, הקלות במעבר מקום התאגדות ושדרוג מזורז של רישיונות (מבנקאות לשמירת נכסים דיגיטליים בפחות מ-60 יום). עם הפעלת מערכת חלון יחיד על ידי Anjouan Offshore Finance Authority (AOFA), מבוטלת כמעט לחלוטין ההשהיה הביורוקרטית.
- אישור בורסת קריפטו – מעטפות תאגידיות מוכנות ל-DAO.
- היעדר מרשמים ציבוריים של מוטבים – פרטיות ללא קונוטציות של רשימה שחורה.
- המטבע המקומי (KMF) צמוד לפרנק הצרפתי, ובכך מצטמצם הסיכון לזעזועי מט״ח.
6. מבנים ומכשירים מתקדמים
להלן קטלוג בלתי ממצה של מכשירים מתוחכמים המשמשים אנשים בעלי הון עצום (UHNWI) ותאגידים:
- חברות תיקים מופרדים (SPC) – קיימן או ברמודה; אידיאליות לקרנות פרייבט אקוויטי מרובות אסטרטגיות.
- חברות נאמנות פרטיות (PTCs) – ממשל תאגידי מותאם אישית; בני משפחה יושבים בדירקטוריון ללא אחריות נאמן.
- חברות קרן פתוחה (OFC) – מבנה הונג קונגי המשלב גמישות חוץ-טריטוריאלית עם גישה לסין.
- תאי ביטוח שבויים (Captive Insurance Cells) – מימון סיכונים לנכסי תעופה או ספנות בבעלות משפחתית.
- שותפויות מוגבלות מיוחדות (SLP) – מבני הון סיכון לוקסמבורגיים עם העברה שקופה לצרכי מס.
- Swiss Holding SA עם IP-box בלוקסמבורג – אופטימיזציה דו-שיפוטית עבור תאגידי טכנולוגיה רב-לאומיים.
- מעטפות PPLI ו-PPVA – דחייה והגנה מפני נושים, עם תוספת תשואה ממנגנון קרדיט התמותה.
6א. כלי פילנתרופיה והשפעה בהתאמה אישית
בעלי הון מודרניים שואפים לעיתים קרובות להשפעה כלכלית-חברתית לצד ניהול פיננסי אחראי. קרנות חוץ-טריטוריאליות, קרנות בהמלצת תורמים (DAF) ומנדטים דיסקרטיוניים בסינון ESG יוצרים מורשת מתמשכת.
- קרן ליכטנשטיין לתועלת הציבור – מכירה בהצהרות ייעוד של מימון משולב.
- ארגון צדקה בעל פעילות עסקית גלובלית במאוריציוס – נהנה מאמנות למניעת כפל מס (DTAA) ממוקדות אפריקה לצורך יעילות מענקים.
- PPLI מקושר השפעה – מעטפת הביטוח מנתבת את תשואת היתר של ההשקעות אל מאגרים פילנתרופיים.
- מבני וקף (Waqf) התואמים את השריעה – פילנתרופיה אסלאמית המשתלבת עם יעדי ESG גלובליים.
7. תהליך קליטה שלב אחר שלב – תרשים גאנט מפורט ל-30 יום
מפת דרכים מתוזמרת היטב לשיתוף הפעולה מקצרת את הזמן עד להפקת תשואה עודפת (time-to-alpha):
- יום 1-2: שלב היכרות ובירור צרכים וחתימה על NDA
- יום 3‑5: חבילת בדיקת נאותות מוגברת (EDD) ואימות זהות אלקטרוני ביומטרי
- ימים 6-7: מידול מטריצת תחומי שיפוט – דירוג מס, רגולציה ומוניטין
- יום 8‑12: ניסוח מסמכי ההתאגדות; אישור מקדים מקביל מצד הבנק
- ימים 13‑17: מינוי דירקטוריון ופרוטקטורים, פתיחת פנקס פרוטוקולים וירטואלי
- יום 18‑21: הזרמת הון באמצעות חשבון נאמנות מופרד; הקמת שכבת גידור מטבעי
- יום 22‑26: אישור ציות, רישוי AOFA או הרשות הרלוונטית
- ימים 27‑30: עלייה לאוויר; קליטה בפורטל הלקוחות עם טלמטריה של התיק סביב השעון
8. מטריצת עלויות מפורטת וגורמי עמלה משתנים
כלכלה שקופה היא תשתית לאמון. הטווחים הצפויים הם כדלקמן (בדולרי ארה"ב, אלא אם צוין אחרת):
| רכיב | עמלת בסיס | גורם משתנה | תדירות | אמת מידה (ממוצע עמיתים) |
|---|---|---|---|---|
| הקמת נאמנויות/קרנות | 10 000 – 40 000 | מספר החברות הבנות המוחזקות | חד-פעמי | 22 500 |
| נאמן/דירקטור שנתי | 3 500 – 12 000 | AUM ומורכבות | שנתי | 6 800 |
| מזכיר חברה של משרד משפחתי | 1 500 – 5 000 | תדירות פגישות | רבעוני | 2 400 |
| רישיון לחברת ביטוח שבויה | 15 000 – 35 000 | דרגת סיכון | חד-פעמי | 24 000 |
| ניהול קרנות (RAIF) | 18 נקודות בסיס – 30 נקודות בסיס | תדירות חישוב NAV | שנתי | 22 נקודות בסיס |
| מסגרת אשראי בנקאית | SOFR + 150-300 נקודות בסיס | יחס הלוואה לשווי (LTV) ודרגת הביטחון | אד הוק | SOFR + 200 נקודות בסיס |
9. ממשל תאגידי, ציות ותקני דיווח מחמירים
ממשל תאגידי ברמה מוסדית מפיג את חששותיהם של הרגולטורים ושל הצדדים הנגדיים בבחינתם. אנו מקפידים על נהלי העבודה המומלצים הבאים:
- חבילות דירקטוריון רבעוניות הכוללות שווי נכסי נקי (NAV), ציות למדיניות ההשקעות ולוחות מחוונים של תקציב הסיכון.
- כספת דיגיטלית מוצפנת לשמירת מסמכים ולתהליך חתימה אלקטרונית, בהתאמה ל-ISO/IEC 27001.
- חובת ביקורת חיצונית למבנים העולים על 25 מיליון USD, גם כאשר הדין המקומי פוטר מכך.
- ניטור מבוסס בינה מלאכותית של מידע שלילי בתקשורת, המשולב עם הנחיות ACAMS.
- צמצום סיכון התלות באיש מפתח באמצעות פרוטוקולי חתימה כפולה ואימות דו-שלבי ביומטרי.
10. הפחתת סיכונים – משפטיים, מחזוריים וברבורים שחורים
- משפטי: החשיפה לטענות של העברה במרמה מבודדת באמצעות חוקי חומת הגנה; יש להיעזר בנאמנים מקצועיים הנתמכים בשיפוי.
- מחזורי: יש לגוון את מחזיקי הנכסים בין שיפוטים בדרג 1 (Tier‑1) בעלי פרופילי בטא-אינפלציה בקורלציה הנמוכה מ‑40%.
- אירוע ברבור שחור: שילוב הקצאות לאג"ח קטסטרופה (catastrophe bonds) ולשטרות הנקובים בזהב; שמירת פיקדון נאמנות של מטילי זהב בכספות מחוץ למדינות ה-G7.
- סייבר: ארכיטקטורת אפס אמון, תקשורת PGP באמצעות מפתחות חומרה, פיילוטים של הצפנה עמידה בפני מחשוב קוונטי.
- מדיני: אזרחות כפולה או אשרות משקיע לכל בני המשפחה הבכירים.
11. מקרי בוחן מורחבים – תרחישים מהעולם האמיתי
- גיוון נכסי האוצר של חברת פינטק – מוסד כסף אלקטרוני בהיקף של 250 מיליון USD: מוסד כסף אלקטרוני (EMI) מלונדון ביקש להפריד את כספי הלקוחות. הפתרון: SPC ב-ADGM במבנה רב-תאי; הושגה תוספת תשואה של 1.8% והפרדה רגולטורית של כושר הפירעון.
- הורשת אימפריית ספנות – שווי נקי של 1.4 מיליארד USD: הנהנה היווני השתמש בחברת ביטוח שבויה בברמודה ובנאמנות STAR בקיימן כדי להפריד בין הנכסים התפעוליים לנכסי המורשת, וקיצר את הליך קיום הצוואה של היורשים מ-24 חודשים ל-3 חודשים.
- הפרדת פעילות פילנתרופית של משרד משפחתי מרובה משפחות בז'נבה: קרן RAIF בלוקסמבורג הפנתה 15% מדמי הביצוע (carried interest) לקרן השפעה במאוריציוס, וכך אפשרה זיכויי מס ברמת תחום השיפוט ויתרון שיווקי (אלפא) מתווית ESG.
12. מגמות מתפתחות 2025‑2030 ואילך
- מניות SPV מוטוקנות הניתנות למסחר בבורסות משניות פרטיות, המשפרות את הנזילות.
- פיקוח נאמנות מוגבר באמצעות בינה מלאכותית, המנבא חריגות בסיכוני ציות בזמן אמת.
- מסגרות לשמירת נכסים דיגיטליים מוסמכת בברמודה וב-ADGM.
- מבנים התואמים את עקרונות ה-ESG ואת הדין האסלאמי (שריעה), המרחיבים את השתתפות השותפים המוגבלים (LP) מהמפרץ.
- קיזוזי אמנות למס מינימום גלובלי באמצעות נוסחאות הקלה מבוססות מהות.
13. שאלות נפוצות מורחבות
ש: האם ניתן לסלק מטבעות קריפטוגרפיים במסגרת מבני נאמנות?
ת: כן: באמצעות גופי שמירת נכסים מפוקחים המשולבים באחסון קר מרובה חתימות; CRS 2.0 מחייב דיווח על נכסים דיגיטליים החל משנת 2026.
ש: האם הנחיות עתידיות של האיחוד האירופי (EU) יבטלו את יתרונות הפעילות החוץ-טריטוריאלית?
ת: לא סביר. בריסל מכוונת נגד שחיקת בסיס מס אגרסיבית; ישויות תואמות, בעלות מהות כלכלית ממשית, יישארו עמידות לשינויים עתידיים.
ש: כיצד אוכל לשמור על שליטה תוך שימוש בנאמנות בשיקול דעת?
ת: מינוי אפוטרופוס (protector) בעל סמכות וטו, או שימוש בנאמנויות בעלות סמכויות שמורות מכוח חוקי איי קיימן או ג'רזי.
ש: אילו אפשרויות תושבות משתלבות היטב עם מבנים תאגידיים באנג'ואן?
ת: כדאי לשקול את פורטוגל (NHR), את אשרת הזהב של איחוד האמירויות או את Singapore Global Investor Programme לצורך יעילות מס וגמישות באורח החיים.
ש: באיזו מהירות ניתן להסדיר קווי אשראי בנקאיים כנגד תיקי השקעות חוץ-טריטוריאליים?
ת: בתוך 10–15 ימים, בכפוף לזכאות הבטוחה ולהערכת שוויה לאחר השלמת KYC.
14. בקשו את הייעוץ החסוי שלכם
אנו מקבלים מספר מוגבל בהחלט של מנדטים חדשים בכל רבעון, כדי לשמור על אינטימיות השירות. אנא מלאו את הטופס שלהלן כדי ליזום שיח מועדף.
שם: ________________________
דוא״ל: ________________________
שיפוט עיקרי: __________
נכסים בני השקעה בקירוב: _____
מחלקות הייעוץ שלנו פועלות מאנג'ואן, מלונדון ומסינגפור, ומשרתות לקוחות בתחומי שיפוט ברחבי העולם.
"IFB שינה את כללי המשחק עבור הכספים של משפחתי. אנו יכולים לסמוך באופן מלא על הצוות שלהם בכל הנוגע לצורכי הבנקאות החוץ-טריטוריאלית שלנו."
- אליס טישס
我强烈推荐IFB的离岸银行服务,对于任何希望确保其长期财务安全的公司来说,这是一个很好的选择。
- Xu Shichang
אני מעריך מאוד את המומחיות והסיוע שהעניק צוות IFB בטיפול באתגרים הפיננסיים המורכבים של משפחתי.
- Lakshmi Kripalani
IFB ha sido un factor determinante en la gestión financiera de mis compañias y de mi familia. Confiamos plenamente en su equipo para atender a todas nuestras necesidades bancarias en el extranjero.
- Jacinto Valparaiso y Quesada
הרשו לי לשתף אתכם בחוויה החיובית שלי עם בנק IFB, ואני ממליץ עליו בחום לצרכים הבנקאיים האישיים והעסקיים שלכם. נתקלתי ברמת שירות לקוחות יוצאת דופן ובזמינות גבוהה של היועצים שלהם. הם תמיד הקשיבו לצרכיי והציעו לי פתרונות המותאמים למצבי הפיננסי.
אל תהסס ליצור עמם קשר כדי לקבל מידע נוסף על ההצעות והשירותים שלהם.
- Denise Grailly
בהנאה רבה ומתוך שכנוע מלא ברצוני לשתף בחוויותיי עם IFB ולהביע את תודתי הכנה על התמיכה יוצאת הדופן שקיבלתי כלקוח הבנק במהלך השנים האחרונות. IFB סייע לי לא רק באמצעות מכלול שירותיו הפיננסיים, אלא גם באמצעות הייעוץ האישי שביקשתי בכמה הזדמנויות.
- Edmond Seilliere
أود أن أعرب عن توصيتي الغير محدودة للبنك. يتميز البنك بخدمة عملاء ممتازة وحلول مبتكرة ونزاهة عالية. يُعتَبر النهج الشخصي والمُخصص في استشارات العملاء جدير بالثناء. يكون الموظفون دائمًا ودودين وأكفاء ومركزين على احتياجات العملاء.
- Zora Al Jaber
חשוב לי לשתף אתכם בחוויה החיובית שלי עם בנק IFB ולהמליץ בחום על שירותיו לצורכי הבנקאות האישיים והעסקיים שלכם. זכיתי לשירות לקוחות ברמה יוצאת דופן ולנכונות רבה לסייע מצד יועצי הבנק. הם תמיד היו קשובים לצרכיי והציעו לי פתרונות המתאימים למצבי הפיננסי.
- סלבטורה די מאורו
אחת התכונות המרשימות ביותר של הבנק הוא השירות המצוין ללקוחות שלו. הם מחזיקים בחשיבות רבה בהענקת ייעוץ אישי ומותאם לכל לקוח. העובדים תמיד ידידותיים, מומחים ומוכנים להתייחס לצרכים של הלקוחות. זה משתקף גם במספר הרב של ביקורות חיוביות ומשוב שקיבלתי מלקוחות אחרים. גיליתי גם כי הבנק מוערך בתעשייה עבור יושרתו ומחויבותו למעשים עסקיים קיימים. הבנק מחזיק בחשיבות רבה בשקיפות ושואף תמיד לפעול באחריות ובאופן מוסרי כלפי לקוחותיו ושותפיו.
- Golda Haza
העמלות שלנו
ב-International Finance Bank (IFB), שירותי ניהול העושר שלנו נועדו להעניק ערך יוצא דופן המותאם ליעדיכם הפיננסיים. מבנה העמלות השקוף שלנו משקף את מחויבותנו להצלחתכם: אנו גובים עמלת ניהול מראש בשיעור 2% מכלל העושר המנוהל, ועמלה מבוססת ביצועים בשיעור 20% על רווחים העולים על אמת המידה המוסכמת, שיכולה להיות שיעור האינפלציה הנוכחי או מדד אחר המותאם לפרופיל הסיכון שבחרתם. גישה זו מבטיחה כי האינטרסים שלנו מתיישרים עם אלה שלכם, ומניעה אותנו למטב תשואות במסגרת תיאבון הסיכון שלכם תוך שמירה על צמיחתכם הפיננסית ארוכת הטווח.
אסטרטגיות מרכזיות לשימור עושר בין-דורי
שמירה על עושר בין-דורי דורשת יותר ממבנים משפטיים ואסטרטגיות השקעה. היא כוללת חזון ארוך טווח, מחויבות לערכי המשפחה והשכלה מתמשכת. להלן כמה אסטרטגיות חיוניות לבניית עושר ולשימורו לאורך דורות:
1. חינוך פיננסי מגיל צעיר:
יש ללמד ילדים על ניהול כספים, השקעות וגישתה של המשפחה לעושר כבר מגיל צעיר. הדבר מסייע להם לפתח את הכישורים והעמדות הנדרשים לטיפול אחראי בירושתם. משפחות רבות משלבות חינוך פיננסי בפגישות המשפחה שלהן ומזמינות מומחים לדון בנושאים כגון השקעות, פילנתרופיה ויזמות.
2. ממשל מבוסס ערכים:
הגדירו את ערכי הליבה ועקרונות היסוד של המשפחה, וודאו שכל ההחלטות עולות בקנה אחד עמם. הדבר עשוי לכלול ערכים כגון יושרה, נדיבות ומחויבות ללמידה לאורך החיים. באמצעות קביעת חזון משותף, משפחות יכולות ליצור מטרה מאחדת המטפחת לכידות ונאמנות בקרב בני המשפחה.
3. יצירת חוקה משפחתית ואכיפתה:
חוקה משפחתית היא מסמך פורמלי המתווה את שליחות המשפחה, ערכיה ומבנה הממשל שלה. היא משמשת מדריך לקבלת החלטות בנוגע לבנק המשפחתי, לתכנון עיזבון ולהיבטים נוספים של ניהול העושר. מסמך זה כולל לעיתים קרובות כללי השתתפות, קריטריוני זכאות לגישה לבנק המשפחתי, והוראות בדבר אסיפות משפחתיות וימי עיון משפחתיים.
4. פגישות משפחתיות וריטריטים מובנים:
פגישות משפחתיות סדירות מהוות במה לדיון בביצועים הפיננסיים של המשפחה, בהשקעות הצפויות וביעדים האסטרטגיים. ריטריטים משפחתיים שנתיים או חצי-שנתיים מאפשרים לבני המשפחה לחדש את הקשר ביניהם, ללמוד ולקבל החלטות משותפות. מפגשים אלה יוצרים גם הזדמנויות להנחיה אישית (מנטורינג), שבהן בני משפחה ותיקים מעבירים את הידע שצברו לדורות הצעירים.
5. שימוש בפילנתרופיה לחיזוק ערכים:
שילוב פילנתרופיה באסטרטגיית העושר של המשפחה. באמצעות תרומות לצדקה, משפחות יכולות להנחיל ערכים של אמפתיה, אחריות ושירות. פילנתרופיה יכולה לשמש גם אמצעי מעשי לפיתוח מיומנויות ניהול פיננסי בקרב בני משפחה צעירים, בעת השתתפותם בקבלת החלטות לגבי תרומות.
מניעת בזבוז עושר: מלכודות נפוצות ופתרונות
למרות מאמציהן, משפחות רבות מתקשות לשמר עושר מעבר לשניים או שלושה דורות. להלן מכשולים נפוצים ודרכים להימנע מהם:
1. תחושת זכאות והיעדר אחריותיות:
כאשר בני משפחה חשים זכאים לעושר ללא האחריות להשיגו, פחות סביר שינהלו אותו בתבונה. כדי להתמודד עם כך, על משפחות ליישם מנגנוני אחריותיות, כגון גישה לכספים המותנית בביצועים ותנאים המעודדים התפתחות אישית.
2. אי-בניית משמעת פיננסית:
משמעת פיננסית חיונית לשימור הון. על משפחות להדגיש הרגלים כגון חיסכון, השקעה זהירה והוצאה מבוקרת. ניתן לחזק הרגלים אלה באמצעות מבני ממשל, תוכניות חינוכיות והדרכה מצד בני משפחה בוגרים.
3. הסתמכות יתר על מקור הכנסה יחיד:
גיוון חיוני להגנה מפני תנודתיות בשוק. על משפחות להשקיע במגוון נכסים, ובהם מניות, נדל"ן, הון פרטי ועסקים מניבי תזרים. אסטרטגיית גיוון זו אינה רק מפחיתה סיכון, אלא גם מגדילה את הסבירות לצמיחה ארוכת טווח.
4. היעדר תכנון עיזבון נאות:
ללא תכנון עיזבון נאות, משפחות מסתכנות באובדן עושר לטובת מסים, הוצאות משפטיות וניהול כושל. בנוסף להקמת נאמנויות, על משפחות לעבוד עם מתכנני עיזבון מנוסים כדי לגבש תכניות מקיפות הכוללות צוואות, אסטרטגיות מס ואמצעים להגנה על נכסים.
5. התעלמות מהשפעת הדינמיקה המשפחתית:
עושר מעצים לעיתים קרובות דינמיקות משפחתיות קיימות, לטוב ולרע. על משפחות לטפל בסכסוכים אפשריים, לקבוע ערוצי תקשורת ברורים וליצור מנגנונים ליישוב מחלוקות. מועצת משפחה או ועד משפחתי יכולים לסייע בגישור מחלוקות ולהבטיח שההחלטות משקפות את מטרותיה המשותפות של המשפחה.
החשיבה של בוני עושר: סבלנות, התמדה וראייה ארוכת טווח
בניית עושר ושימורו מחייבות הסתכלות ארוכת טווח וסבלנות להשלים השקעות עד תומן. משפחות עשירות רבות, ובהן הרוקפלרים והרוטשילדים, נזקקו לעשורים כדי לצבור את הונן. הן ניגשו ליצירת העושר במשמעת ובנכונות לדחות סיפוקים. משפחות השואפות לבנות עושר בין-דורי צריכות לטפח תפיסה המתמקדת בחוסן, בלמידה מתמשכת ובהסתגלות לתנאים כלכליים משתנים.
מאפיינים מרכזיים של בוני עושר:
- סבלנות: יש להכיר בכך שבניית עושר אמיתי דורשת זמן. על משפחות להתמקד בצמיחה בת-קיימא ולא ברווחים מהירים, מתוך הבנה ששימור עושר לדורות מחייב ניהול זהיר ואחראי.
- חזון: לבוני עושר מצליחים יש חזון ברור למורשתם. חזון זה כולל לא רק יעדים פיננסיים אלא גם את הערכים, המסורות וההשפעה שהם מבקשים להותיר אחריהם.
- התמדה: בניית עושר מחייבת התגברות על כישלונות, עמידה בתנודות שוק והסתגלות לנסיבות משתנות. ההתמדה מבטיחה שמשפחות יישארו מחויבות ליעדיהן ארוכי הטווח גם נוכח אתגרים.
עמודי התווך של עושר בין-דורי: צעדים מעשיים ליישום
כדי ליצור מורשת משפחתית בת-קיימא, על משפחות לנקוט מספר צעדים מוחשיים לבניית עושר בין-דורי ולשימורו. להלן מבט מעמיק יותר על כמה פעולות מעשיות:
1. גיבוש תוכנית מלאה לניהול עושר
- הקצאת נכסים: פיזור ההשקעות בין סוגי נכסים שונים לשם איזון הסיכון והגדלת התשואות האפשריות. הדבר עשוי לכלול נדל"ן, מניות, עסקים פרטיים ומכשירי הכנסה קבועה. תיק מגוון מסייע למשפחה לעמוד בפני האטה כלכלית ולנצל הזדמנויות צמיחה.
- ניהול תזרים מזומנים: על משפחות לנהל בקפידה את תזרים המזומנים כדי להבטיח נזילות להוצאות שוטפות, למסים ולהשקעות חדשות. הדבר עשוי לכלול שמירה על רזרבת מזומנים או השקעה בנכסים מניבי הכנסה, כגון נכסי נדל"ן להשכרה או מניות המחלקות דיבידנד.
- אסטרטגיית מס: עבדו עם אנשי מקצוע בתחום המס כדי למזער חבות מס באמצעות אסטרטגיות כגון תרומות, נאמנויות וחשבונות חוץ-טריטוריאליים במקום שהדבר מותר על פי דין. אסטרטגיית מס מובנית היטב יכולה לחזק משמעותית את יכולתה של המשפחה לשמר את עושרה.
2. הקמת מבני ממשל
- חוקת משפחה: חוקת משפחה מעגנת באופן פורמלי את ערכי המשפחה, שליחותה ועקרונות הממשל שלה. מסמך זה משמש מסגרת מנחה לקבלת החלטות, וקובע מי רשאי לגשת לבנק המשפחתי, כיצד מחולקים הכספים ובאילו תנאים רשאים בני המשפחה לגשת למשאבים.
- דירקטוריון או מועצת משפחה: דירקטוריון משפחתי אחראי לפיקוח על ניהול עושר המשפחה. קבוצה זו, שעשויה לכלול בני משפחה ויועצים מהימנים, מקבלת החלטות בנושאי השקעות, פעילות צדקה ועניינים משמעותיים אחרים. קיומו של גוף ממשל מקדם שקיפות, אחריותיות ואחדות במשפחה.
- כללי התנהלות: קביעת כללים לאופן האינטראקציה בין בני המשפחה לבין עצמם ומול הבנק המשפחתי. הדבר עשוי לכלול הנחיות ליישוב מחלוקות, קודקס התנהגות ופרוטוקולים לקבלת החלטות. כללים ברורים מסייעים לצמצם אי-הבנות ולמנוע סכסוכים העלולים לכרסם בהרמוניה המשפחתית ובעושר.
3. גיבוש תוכנית ירושה
- חונכות והכשרה: הכינו יורשים לקחת על עצמם תפקידי הנהגה באמצעות תוכניות חונכות, התמחויות בעסקים משפחתיים או קורסי התפתחות מקצועית. באמצעות הענקת הכישורים הנדרשים לדורות הבאים להובלה, משפחות יכולות להבטיח מעבר חלק של תחומי האחריות.
- העברה הדרגתית של אחריות: במקום להעביר את העושר והאחריות בבת אחת, מומלץ לשקול גישה מדורגת. לדוגמה, בני משפחה צעירים יותר יכולים להתחיל בתפקידים מצומצמים בבנק המשפחתי או בעסק, ולקבל אחריות רבה יותר עם הזמן. גישה זו מסייעת להם לפתח ביטחון עצמי ומיומנות.
- קריטריונים ברורים למנהיגות: הגדרת הכשירויות והציפיות מבני משפחה המבקשים לקחת על עצמם תפקידי הנהגה. קריטריונים אלה עשויים לכלול הישגים אקדמיים, ניסיון מקצועי ומחויבות מוכחת לערכי המשפחה. קביעת סטנדרטים ברורים מאפשרת למשפחות לקדם הנהגה מבוססת יכולות וכישורים ולהרתיע תחושת זכאות.
4. הטמעת תוכניות הדרכה והכשרה
- אוריינות פיננסית: הענקת הדרכה שוטפת בנושאים כגון תקצוב, השקעות ותכנון עיזבון. הדבר עשוי לכלול סדנאות סדירות, גישה ליועצים פיננסיים ואף לימודים פורמליים. אוריינות פיננסית היא בסיס להבטחה שכל דור מבין כיצד לנהל ולהצמיח עושר.
- ערכים ופילנתרופיה: למדו את בני המשפחה על חשיבותם של ערכים, פילנתרופיה ונתינה לקהילה. באמצעות שיתוף בני המשפחה ביוזמות צדקה, משפחות יכולות לטפח תחושת אחריות ולעודד מורשת של נדיבות.
- פיתוח אישי: עידוד פיתוח אישי באמצעות הכשרה בתחומים כגון מנהיגות, תקשורת ואינטליגנציה רגשית. כישורים אלה חשובים לא רק לניהול העושר אלא גם לטיפוח יחסים תקינים ולקבלת החלטות יעילה בתוך המשפחה.
שימור עושר לאורך דורות: תפקידן של יכולת הסתגלות וחדשנות
בעולם המשתנה ללא הרף, יכולת הסתגלות היא תנאי לשימור העושר. משפחות המצליחות לשמר את עושרן לאורך דורות הן אלו הפתוחות לחדשנות ומגיבות באופן יזום למגמות ולאתגרים חדשים.
1. השקעה בחדשנות ובשווקים מתעוררים
- הון סיכון והון פרטי: משפחות בעלות נכסים משמעותיים עשויות לשקול להקצות חלק מהתיק שלהן להשקעות בהון סיכון או בהון פרטי. השקעות אלה יכולות לספק גישה לענפי צמיחה גבוהה, כגון טכנולוגיה, שירותי בריאות ואנרגיה מתחדשת.
- פיתוח נדל"ן: נדל"ן יכול להוות סוג נכס יציב ועולה בערכו. משפחות עשויות להשקיע בנכסי מגורים, מסחר או תעשייה, או להשתתף בפרויקטי פיתוח התואמים את ערכיהן ואת יעדיהן ארוכי הטווח.
- שווקים גלובליים: השקעה בשווקים בינלאומיים מספקת גיוון וחשיפה לכלכלות צומחות. משפחות עשויות לשקול השקעות בשווקים מתעוררים או בעסקים המתיישרים עם מגמות גלובליות, כגון קיימות וטרנספורמציה דיגיטלית.
2. אימוץ טכנולוגיה ונכסים דיגיטליים
- נכסים דיגיטליים: מטבעות קריפטוגרפיים וטכנולוגיות בלוקצ'יין הציגו סוגי נכסים חדשים. אף שהם כרוכים בסיכונים, חלק מהמשפחות מתחילות לבחון אפשרויות אלה כדרך לגוון את תיקי ההשקעות שלהן. נכסים דיגיטליים עשויים להציע פוטנציאל צמיחה ארוך טווח, במיוחד ככל שטכנולוגיית הבלוקצ'יין ממשיכה להתפתח.
- טכנולוגיה פיננסית (FinTech): חידושי FinTech, כגון יועצי השקעות אוטומטיים (robo-advisors) ומערכות תשלום דיגיטליות, מעמידים כלים חדשים לניהול עושר. משפחות יכולות להשתמש בטכנולוגיות אלה כדי לשפר יעילות, לצמצם עלויות ולחזק שקיפות בניהול העושר.
- בינה מלאכותית ואוטומציה: בינה מלאכותית יכולה לספק תובנות מתקדמות בנוגע להזדמנויות השקעה, למגמות כלכליות ולניהול סיכונים. משפחות יכולות להשתמש בכלים מבוססי בינה מלאכותית כדי לייעל את תיקי ההשקעות שלהן ולקבל החלטות מבוססות נתונים המשפרות את התשואות ומפחיתות סיכון.
3. בניית מורשת של אחריות חברתית
- השקעות אימפקט: משפחות מתמקדות יותר ויותר בהשקעות אימפקט, שבהן הן משקיעות בחברות או בפרויקטים המניבים תועלת חברתית או סביבתית לצד תשואה פיננסית. גישה זו מיישרת את היעדים הפיננסיים עם ערכי המשפחה, מחזקת תחושת ייעוד ותורמת למורשת חיובית.
- קריטריונים סביבתיים, חברתיים וממשליים (ESG): השקעות ESG הפכו למגמה מרכזית, שכן משקיעים מבקשים לתמוך בחברות בעלות פרקטיקות בנות-קיימא ואתיות. באמצעות שילוב קריטריוני ESG באסטרטגיות ההשקעה שלהן, משפחות יכולות להגן על הונן ובמקביל לתמוך במטרות החשובות להן.
- קרנות פילנתרופיות: משפחות מסוימות מקימות קרנות לניהול פעילותן הצדקתית. קרנות אלה מספקות מסגרת מובנית לנתינה, ובה בעת משמשות פלטפורמה לשיתוף פעולה בין בני המשפחה סביב יוזמות המשקפות את ערכיהם המשותפים.
שמירה על קשרי משפחה איתנים: בניית תרבות משפחתית מגובשת
שימור עושר נשען לא רק על אסטרטגיות פיננסיות אלא גם על קשרים משפחתיים חזקים. שמירה על קשרי משפחה הדוקים מקדמת אחדות, ממזערת סכסוכים ומחזקת את התכלית המשותפת של המשפחה. להלן אסטרטגיות לחיזוק הקשרים המשפחתיים:
1. מפגשים וריטריטים משפחתיים סדירים
- מפגשים שנתיים: אירוח מפגש משפחתי שנתי מעניק הזדמנות לבני המשפחה להתחבר מחדש, לדון בענייני העסק המשפחתי ולחזק ערכים משותפים. מפגשים אלה יכולים לכלול סדנאות, מושבי אסטרטגיה ופעילויות המקדמות קרבה.
- חגיגת אבני דרך: יש לציין אבני דרך משפחתיות משמעותיות, כגון ימי נישואין, סיומי לימודים וימי הולדת, באמצעות מפגשים המפגישים את בני המשפחה. חגיגת הישגים ורגעים מיוחדים מסייעת לבסס תחושה של המשכיות וזהות משותפת.
2. עידוד תקשורת פתוחה
- פגישות משפחתיות: פגישות משפחתיות סדירות, חודשיות או רבעוניות, מאפשרות תקשורת פתוחה בנושאי הכספים המשפחתיים, הממשל והיעדים העתידיים. פגישות אלה מהוות במה לדיון בחששות, ליישוב מחלוקות ולקבלת החלטות משותפות.
- מנגנוני יישוב סכסוכים: קביעת הליכים לטיפול בסכסוכים בתוך המשפחה ולפתרונם. הדבר עשוי לכלול גישור, הצבעה או בוררות בידי מועצת משפחה. יישוב סכסוכים יזום מקדם הרמוניה ומונע החרפה של מחלוקות.
3. בניית תרבות של תמיכה הדדית
- חונכות: בני משפחה מבוגרים יותר יכולים לחנוך את הצעירים מהם ולהעביר להם ידע וניסיון. חונכות מחזקת את הקשרים המשפחתיים, מספקת הכוונה ומכינה את הדור הבא לתפקידי הנהגה.
- פעילויות ומסורות משותפות: קביעת מסורות משפחתיות המחזקות את ערכי המשפחה ומעניקות תחושת שייכות. אלה עשויות לכלול פרויקטים של מעורבות קהילתית, אירועי ספורט משפחתיים או חופשות שנתיות. מסורות מסייעות בבניית תרבות משפחתית איתנה החורגת מהבדלים בין הפרטים.
בניית עושר בין-דורי אינה רק מאמץ פיננסי; מדובר ביצירת מורשת המשקפת את ערכיכם, תומכת במשפחתכם ומשפיעה לטובה על העולם. על ידי מתן קדימות ל-KASH לצד CASH, הקמת מבני ממשל חזקים, אימוץ יכולת הסתגלות וטיפוח קשרים משפחתיים איתנים, תוכלו ליצור בסיס למורשת מתמשכת. העקרונות המפורטים כאן מציעים מפת דרכים לשימור העושר, לטיפוח החוכמה ולהבטחה שמורשת משפחתכם תישאר לדורות הבאים.
בסופו של דבר, עושר בין-דורי עוסק ביותר מכסף. הוא עוסק בחיים שאתם נוגעים בהם, בערכים שאתם מעבירים הלאה ובשינוי החיובי שאתם מעוררים. כשאתם נוקטים צעדים לבניית המורשת שלכם ולשימורה, זכרו כי עושר, כשהוא מונחה על ידי תכלית ואחריות נאמנות, מסוגל לעצב לא רק את עתיד משפחתכם אלא גם את העולם כולו.
סודיות, לא אנונימיות
סודיות הלקוח היא חובה מרכזית של הבנק. IFB אימץ את הוראות הסודיות המקצועית של חוק הבנקאות של קומורו (Loi n° 13-003/AU מיום 12 ביוני 2013, סעיפים 16, 17 ו-31) כסטנדרט מחייב משלו, בנוסף לדרישות הרגולטור שלו, Anjouan Offshore Finance Authority (AOFA). אימוץ וולונטרי זה אינו מרמז על מתן רישיון או על פיקוח מצד Banque Centrale des Comores.
סודיות מגנה על מידע הלקוח מפני צדדים שלישיים בלתי מורשים. משמעותה לעולם אינה אנונימיות:
- לקוחות מוכרים: כל חשבון נפתח ונבדק בשמו האמיתי של הלקוח, וכל נהנה סופי מזוהה ומאומת.
- כינויים מספריים: כאשר חשבון מזוהה במספר ולא בשם בהתכתבות פנימית, הבנק יודע תמיד את זהות בעל החשבון ומתעד אותה.
- מבנים נומיניים: חברות בעלות דירקטורים או בעלי מניות נומיניים מתקבלות רק עם גילוי מלא לבנק של הנהנים הסופיים.
- גילוי כדין: מידע נמסר מקום שבו החוק דורש זאת – לרגולטור, לבתי משפט ולרשויות אכיפת החוק, מכוח כללי מניעת הלבנת הון וכללי הסנקציות, ומכוח חובות דיווח המס החלות. בנקים קורספונדנטים אינם צד שלישי שאינו מורשה.
- טיפול מאובטח: תקשורת מוצפנת, גישה על בסיס צורך בידיעה והתחייבויות סודיות של עובדים וספקי שירות מגינות על נתוני הלקוחות.
הפרטים מפורטים במדיניות סודיות הלקוח שלנו.
IFB מהווה מרכז מובהק עבור בעלי הון גבוה (HNWIs) השואפים לבצר את עושרם בגישה רב-ממדית הכוללת נאמנויות, חברות אחזקה, ביטוח, משרדים משפחתיים וקרנות משפחתיות. מתוך הכרה באתגרים ובמטרות הייחודיים של בעלי ההון הגבוה, IFB מתאים בקפידה פתרונות שנועדו לשמר את העושר, להצמיח אותו ולהעבירו בין דורות, בתחכום שאין שני לו ובראיית נולד אסטרטגית.
ב-IFB אנו מבינים ששימור העושר והגדלתו מחייבים גישה מדויקת ומקיפה. המומחיות שלנו במורכבויות הפיננסים הגלובליים, המבנים המשפטיים ומערכות המס ממצבת אותנו כשותף האידאלי שלכם בניהול עושר. IFB אינו רק ספק שירותים; אנו שותפכם בעיצוב מורשת החורגת מגבולות הזמן, ומבטיחים שעושרכם ישרת לא רק את עתידכם, אלא גם את עתידם של הבאים אחריכם
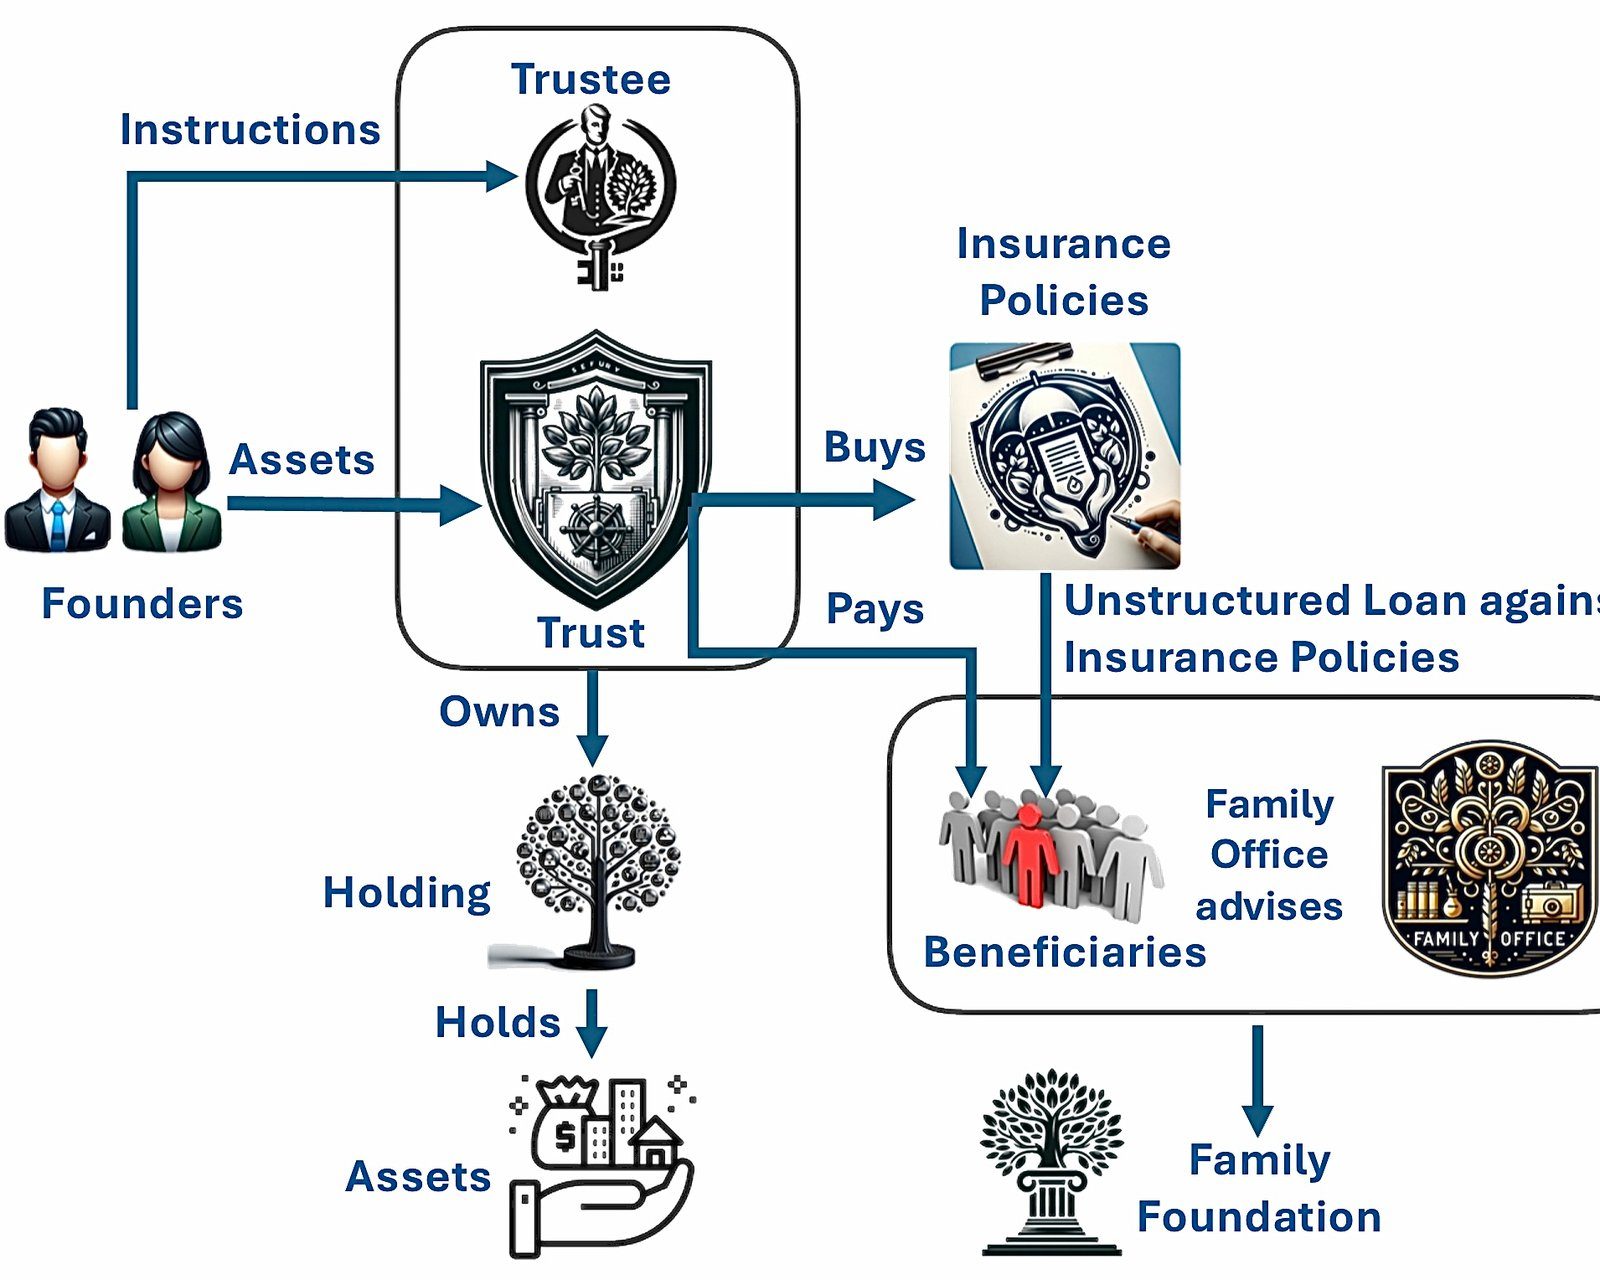
נאמנויות, חברות אחזקה, ביטוח
נאמנויות, חברות החזקה וביטוח ניצבים בלב האסטרטגיות שלנו לשימור הון ומספקים כלים להגנה על נכסים, לייעול המיסוי ולתכנון עיזבון. באמצעות המסגרת המשפטית הבינלאומית, IFB מבטיח שהונכם מוגן מפני תנודתיות ואי־ודאות, תוך מיטוב הצמיחה ושימור ההון לאורך זמן.
משרדי משפחה
משרדי משפחה (Family Offices) מגלמים את מחויבותנו לספק שירותי ניהול עושר מלאים ומותאמים אישית. משרדי המשפחה של IFB בנויים כך שיתייחסו לכל ההיבטים של ניהול העושר, לרבות אסטרטגיית השקעות, פעילות פילנתרופית, ממשל משפחתי וחינוך, ובכך מבטיחים כי יעדי העושר של משפחתכם יושגו בדיוק ובקוהרנטיות.
קרן משפחתית
קרנות משפחתיות מוקמות בסיוע IFB כאמצעי להפניית עושר אל פעילות פילנתרופית, ויוצרות השפעה מתמשכת המהדהדת את ערכי המשפחה. באמצעות פילנתרופיה אסטרטגית, אנו מסייעים ללקוחות בעלי הון גבוה (HNWI) להקים מורשת צדקה המקדמת טוב חברתי ומתיישבת עם יעדים פיננסיים ארוכי טווח.
אנא מלאו את שאלון ההשקעות שלנו כדי ליידע אותנו על יעדיכם הפיננסיים ועל רמת הסיכון שאתם מוכנים לקחת. אם ברצונכם לשוחח עמנו על צרכים מיוחדים, אנא פנו אל המנהל שלנו, ביצ'רה קאבה.



הצעד הבא
בקשת היכרות
ספרו לנו בכמה שורות מי אתם ומה בכוונתכם. פנייתכם מועברת ישירות לבנק ומטופלת בסודיות.
מעדיפים לשוחח? קבעו ועידת וידאו בת 30 דקות.