ניהול עושר
קטגוריות עושר
הסבר על קטגוריות העושר
הכירו את ההבדלים המרכזיים בין אנשים בעלי הון משמעותי (mass affluent) לבין בעלי הון גבוה במיוחד (HNWI), ואת הדרכים להגדלת ההון הנקי שלכם.
מיהם אנשים בעלי הון בינוני-גבוה (Mass Affluent)?
ההגדרות משתנות בין בנקים; הגדרה נפוצה מתארת את שכבת האמידים הרחבה (Mass Affluent) כמשקי בית בעלי נכסים נזילים בין 100,000 ל-1,000,000 דולר ארה"ב והכנסה שנתית העולה על 75,000 דולר ארה"ב. הם מנהלים אורח חיים של מעמד הביניים הגבוה ומחזיקים בנכסים נזילים משמעותיים, בניגוד לנכסים לא נזילים כגון נדל"ן.
השילוב של הכנסה העולה על 75,000 דולר ארה"ב ונכסים בהיקף של בין 100,000 ל-1 מיליון דולר ארה"ב מגדיר יחידים השייכים לשכבת המשקיעים האמידים. מי שעומד רק בחלק מהקריטריונים, כגון הכנסה גבוהה בלבד או נכסים גבוהים בלבד, אינו נחשב לאמיד במובן זה.
מיהם אנשים בעלי הון גבוה?
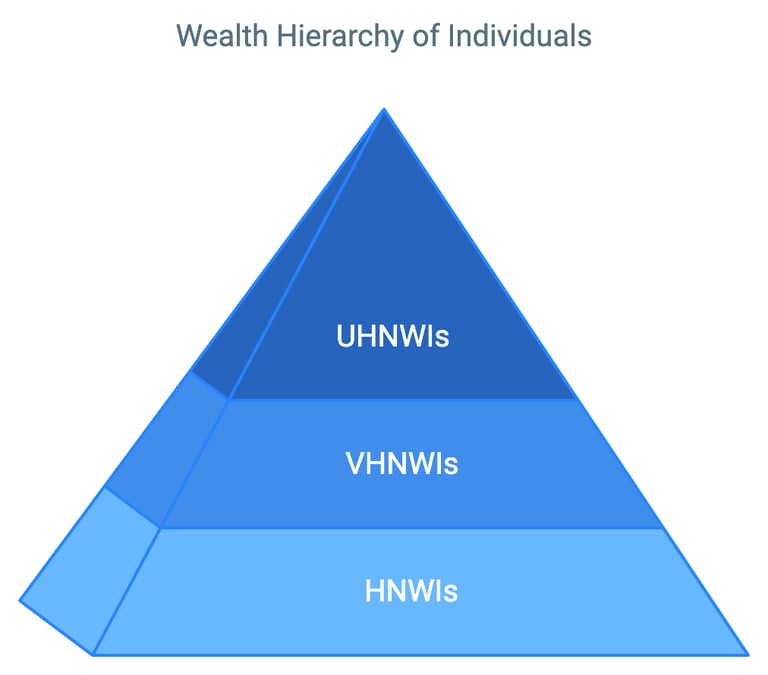
בהגדרה הנפוצה של Capgemini World Wealth Report, אדם בעל הון עצמי גבוה (HNWI) מחזיק לפחות מיליון דולר בנכסים להשקעה, למעט מקום המגורים העיקרי, פריטי אספנות ומוצרי צריכה בני קיימא. HNWIs מסווגים עוד כדלקמן:
- אנשים בעלי הון גבוה (HNWIs) מחזיקים בנכסים נזילים בהיקף של 1–5 מיליון דולר
- אנשים בעלי הון גבוה במיוחד (VHNWIs) הם בעלי נכסים בהיקף של 5 עד 30 מיליון דולר
- אנשים בעלי הון עצמי גבוה במיוחד (UHNWIs) מחזיקים ביותר מ-30 מיליון דולר
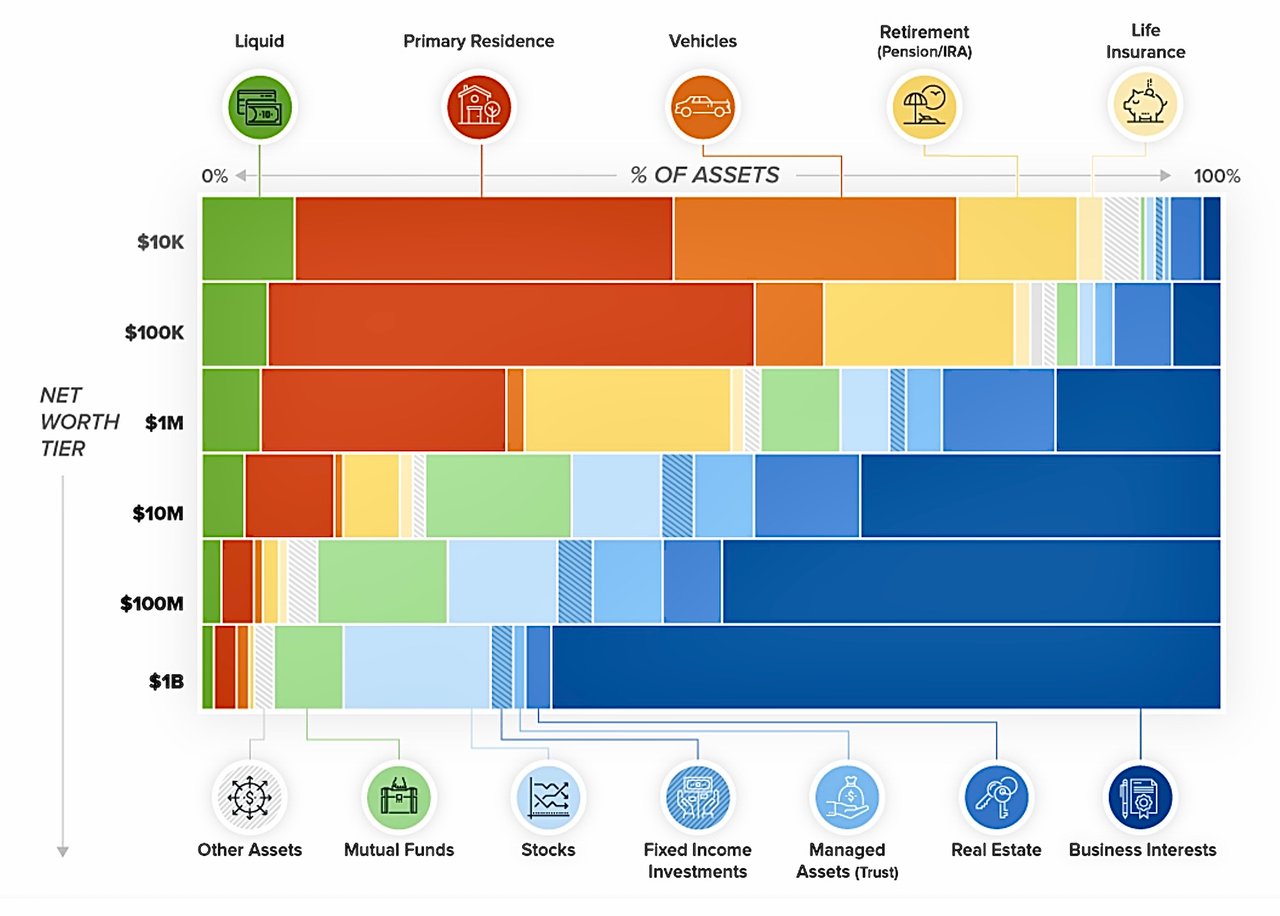
בשל נכסיהם המשמעותיים, אנשים בעלי הון גבוה (HNWIs) זקוקים לעיתים קרובות לשירותים פיננסיים מיוחדים, ובהם ניהול השקעות, אסטרטגיות מס, תכנון עיזבון וגישה להשקעות אלטרנטיביות. הם ממלאים תפקיד כלכלי חשוב באמצעות השקעה בעסקים, בנדל"ן ובשווקים הפיננסיים להנעת צמיחה.
אנשים בעלי הון גבוה מייחסים חשיבות גם לתכנון ירושה, כדי להעביר עושר ליורשים באמצעות אסטרטגיות כגון נאמנויות. שווים הנקי מבוסס אך ורק על נכסים העולים על מיליון דולר, ולא על סף הכנסה.
שירותי IFB לאנשים בעלי הון גבוה (HNWIs), בעלי הון גבוה מאוד (VHNWIs) ובעלי הון גבוה במיוחד (UHNWIs)
שירותים אלה מותאמים בקפדנות לצרכים הפיננסיים וההשקעתיים המתוחכמים של כל שכבה, ומבטיחים גישה מותאמת אישית לצבירת עושר, לשימורו ולהעברתו. להלן השירותים המוצעים בדרך כלל לכל קבוצה, בהתאם לנוהג המקובל בענף.
שירותים לאנשים בעלי הון עצמי גבוה (1-5 מיליון דולר בנכסים נזילים)
- ניהול עושר ותכנון פיננסי: שירותי ייעוץ פיננסי מקיפים, לרבות ייעוץ השקעות, תכנון עיזבון ואסטרטגיות מס, שמטרתם למטב את מצבו הפיננסי של הלקוח ולהשיג יעדים פיננסיים מוגדרים.
- פתרונות השקעה מותאמים אישית: תיקי השקעות מותאמים, שעשויים לכלול שילוב של מניות, אג"ח, השקעות אלטרנטיביות והון פרטי, המיועדים לאזן בין סיכון לתשואה בהתאם לנכונות הלקוח לסיכון ולמטרות ההשקעה שלו.
- פתרונות בנקאות ואשראי: שירותי בנקאות בלעדיים כגון חשבונות חיסכון בתשואה גבוהה ופתרונות אשראי בהתאמה אישית, לרבות משכנתאות ג'מבו, הלוואות מגובות ניירות ערך ומסגרות אשראי.
- תכנון עיזבון ושירותי נאמנות: סיוע בגיבוש תוכניות עיזבון המבטיחות שימור עושר והעברה חלקה בין-דורית, לרבות הקמת נאמנויות ואסטרטגיות תרומה פילנתרופית.
שירותים ליחידים בעלי הון גבוה במיוחד (5-30 מיליון דולר)
- שירותי משרד משפחתי: רמה מתוחכמת יותר של ניהול עושר הכוללת ניהול נכסים מאוחד, יועצים פיננסיים ייעודיים ושירותים המותאמים לניהול ההיבטים הרחבים יותר של עושר המשפחה ומורשתה.
- השקעות אלטרנטיביות והשקעות פרטיות ישירות: גישה להזדמנויות השקעה ייחודיות שאינן זמינות לציבור הרחב, כגון קרנות גידור, קרנות הון פרטי, השקעות נדל"ן והשקעות ישירות בחברות הזנק.
- ייעוץ בתחום הפילנתרופיה: מומחיות בבניית מיזמים פילנתרופיים, הקמת נאמנויות או קרנות צדקה, ושילוב הפילנתרופיה באסטרטגיית ניהול העושר הכוללת.
- מימון מיוחד: אפשרויות מימון מורכבות יותר, לרבות מימון מטוסים, מימון יאכטות ומימון אמנות, המשקפות את צורכי אורח החיים הייחודיים של לקוחות בעלי הון עתק.
שירותים ליחידים בעלי הון גבוה במיוחד (מעל 30 מיליון דולר)
- פלטפורמת השקעות גלובלית: גישה להזדמנויות השקעה גלובליות ולהקצאת נכסים בינלאומית, תוך התחשבות בצורך בפיזור גאוגרפי ומטבעי.
- שירותי קונסיירז': מעבר לשירותים פיננסיים, הצעת שירותי ניהול אורח חיים המותאמים לצרכים האישיים והמשפחתיים של לקוח בעל הון עתק, לרבות סידורי נסיעות, ייעוץ חינוכי ורכישות יוקרה, וכן אבטחה.
- ניהול סיכונים: אסטרטגיות מתקדמות לניהול סיכונים, החובקות לא רק סיכוני השקעה אלא גם סיכונים אישיים, משפחתיים ותפעוליים הכרוכים בבעלות על אינטרסים עסקיים מהותיים ובניהולם.
- בנקאות פרטית: שירותי בנקאות ברמה הבלעדית ביותר, לרבות בנקאים פרטיים ייעודיים, אפשרויות מימון מותאמות אישית וריביות ותנאים מועדפים למוצרים בנקאיים.
שירותים אלה, חרף היקפם, אינם אלא מבט חטוף על מכלול ההצעות הרב-צדדיות שבנק כמו IFB עשוי להעמיד לרשות לקוחותיו הנכבדים. יצוין כי חלוקת השירותים בין דרגות העושר השונות היא גמישה, ומאפשרת פתרונות מותאמים אישית וגמישים העונים על צורכיהם המשתנים של לקוחותינו. המטרה העליונה נותרת שמירה על עושרם והגדלתו באמצעות ייעוץ אסטרטגי והזדמנויות ייחודיות.
שירותי הקונסיירז' שלנו
טקסונומיה של קטגוריות עושר בחברות
בחברות, חלוקת קטגוריות העושר נשענת לעיתים קרובות על פרמטרים שונים, ובהם הכנסות, נכסים בניהול (AUM), שווי שוק והיקף הפעילות. להלן חלוקה מקבילה, המותאמת לשקף את מהות הישויות התאגידיות:
- עסקים קטנים ובינוניים (SMEs): בדומה ללקוחות בעלי הון גבוה (HNWI), עסקים קטנים ובינוניים מוכרים בתרומתם המשמעותית למשק, שכן הם מייצרים היקף ניכר של תעסוקה וחדשנות. ישויות אלה מציגות בדרך כלל הכנסה שנתית של פחות מ-50 מיליון דולר, או בעלות נכסים או מספר עובדים מתחת לספים מסוימים, שעשויים להשתנות בין מדינות.
- חברות גדולות: בדומה ללקוחות בעלי הון עתק, חברות גדולות מתאפיינות בהיקף משמעותי יותר, ולעיתים קרובות בהכנסות שבין 50 מיליון דולר ל-1 מיליארד דולר. תאגידים אלה מפעילים השפעה ניכרת בתחומיהם, מעצבים סטנדרטים ענפיים ומציגים נוכחות תפעולית ושוקית משמעותית.
- תאגידים רב-לאומיים (MNCs) וקונגלומרטים: ישויות אלה, המקבילות התאגידיות של בעלי הון גבוה במיוחד, פועלות בקנה מידה עולמי, ולעיתים קרובות הכנסותיהן עולות על מיליארד דולר. הן מתאפיינות בגיוון רחב או בהתמחות במספר ענפים, ומחזיקות בנתח שוק, בהשפעה ובעוצמה פיננסית משמעותיים.
סיווג זה, אף שהוא מאיר עיניים, הוא הכללה רחבה. הספים וההגדרות עשויים להשתנות במידה ניכרת בין שיפוטים ותעשיות שונים, מתוך שיקוף הגמישות והמורכבות של הסביבה הכלכלית העולמית.